仮想通貨とクラウドファンディング:ICO時代を超えて
ICOのゴールドラッシュからローンチパッドやIDOへ。詐欺が横行した時代に何が取って代わったのか、実際に誰が勝ち、投資家にはどんな代償が伴うのか。
他の言語: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어Bahasa IndonesiaDeutschTagalog
2018年初頭、あるICOのTelegramグループに参加したところを想像してみてください。そこには1,200人の参加者がいます。グループ管理者は数時間おきに進捗を投稿します。スマートコントラクトの開発状況、新たな取引所との提携、プロジェクトのアドバイザー就任に合意したとされる著名人の名前。全47ページに及ぶホワイトペーパーには、「革新的」「破壊的イノベーション」「パラダイムシフト」といった言葉が、もっともらしく散りばめられていますが、中身はほとんど空虚です。最初の10ページを読んだあなたは、それで十分だと判断します。2,000ドルを投じ、相手は相当額を送金します。それらの情報に目を通しながら、半年後には10,000ドルになるかもしれないと自分に言い聞かせるのです。
そのプロジェクトは1,100万ドルを集めます。トークンはICO価格から20%上乗せされた価格で小規模な取引所に上場します。あなたは1日に4回も価格をチェックします。しかし、プレミアムは徐々に縮小し、やがて消え去ります。その後、トークンはあなたの購入価格の60%で取引されるようになり、Telegramグループは静まり返ります。管理者は投稿を続けますが、その内容は上場や提携ではなく、「開発の進捗」や「長期的なビジョン」ばかりになります。8カ月が経つ頃、グループは完全に音信不通になります。あなたの2,000ドルは、今や230ドルになってしまいました。
あなたが愚かだったわけではありません。金融史上最大級の集団心理実験の「被験者」にされただけなのです。
南海会社にもホワイトペーパーはあった
仮想通貨に限らず金融の歴史を振り返れば、ICO時代の特異な狂乱は、それ以前に何が起きていたかを知ることで容易に理解できます。1720年に株式を公開したイギリスの「南海会社(South Sea Company)」は、実際には保有しておらず、保有できる見込みもなかった南米貿易の独占権を背景に、莫大なリターンをちらつかせました。それは議員への賄賂や不正会計、そして疑うことを忘れた市場全体の熱狂に支えられていました。株価は高騰し、そして暴落しました。ある競合スキームの当時の広告には、「誰もその内容を知らないが、莫大な利益をもたらす事業」と記されていました。ある日の午前中だけで、2,000ポンドが集まりました。
その広告こそ、まさにICOホワイトペーパーの直接の先祖です。どちらも、その機会が抗えないほど魅力的で、技術的に信頼でき、今すぐ資金を投じるべきだと錯覚させることで緊急性を煽ります。希少性があるように見せかける。専門性があるように見せかける。今すぐ参加しなければ、大きな後悔をすることになると感じさせる。あとは市場の「アニマルスピリット」に委ねられるのです。
2016年頃から、これがEthereum上で極めて簡単にできるようになりました。それ以前は、一般向けに販売するトークンを作成するには、ブロックチェーン全体をゼロから構築する必要がありました。Ethereumの登場以降は、ノートPCと数時間、そして簡単なスマートコントラクトを書ける人物がいれば十分だったのです。優れたプロジェクトが障壁なしに簡単にローンチできるようになった一方で、詐欺プロジェクトを立ち上げる参入コストもほぼゼロにまで落ち込みました。
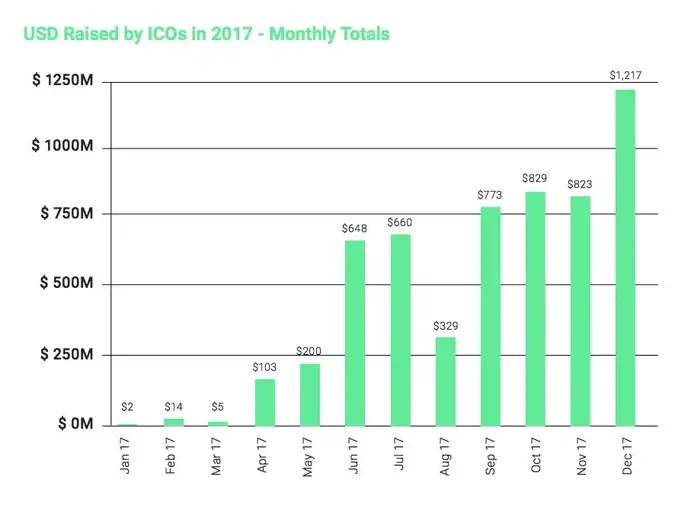
2017年には、ICOは年間50億ドルを集める規模に達していました。EOSは1年間にわたるトークンセールで40億ドルを調達し、手数料なしで毎秒何百万件ものトランザクションを処理できると約束しながら、終わりのない熱狂を生み出しました。Telegramでさえ、Telegram Open Network向けに機関投資家から17億ドルを調達することに成功しましたが、ローンチ直前にSEC(米国証券取引委員会)によって完全に差し止められました。これらは、まだマシな側の事例でした。
ルジャが壇上に上がった時
悪質な側の実態は、まったく異なる様相を呈していました。OneCoinは、厳密には通常のICOではありませんでした。ブロックチェーンのトークンもスマートコントラクトも存在しなかったからです。175カ国の購入者に対して暗号資産に関する教育パッケージを販売し、そこにはOneCoinが独自に管理するプライベート取引所でのみ価値が上がる「OneCoin」と呼ばれるコインのマイニング権利が含まれていました。パブリックブロックチェーンは存在せず、コインは創業者が保有するデータベースの中にのみ存在していました。価格は彼らが設定した数字そのものだったのです。
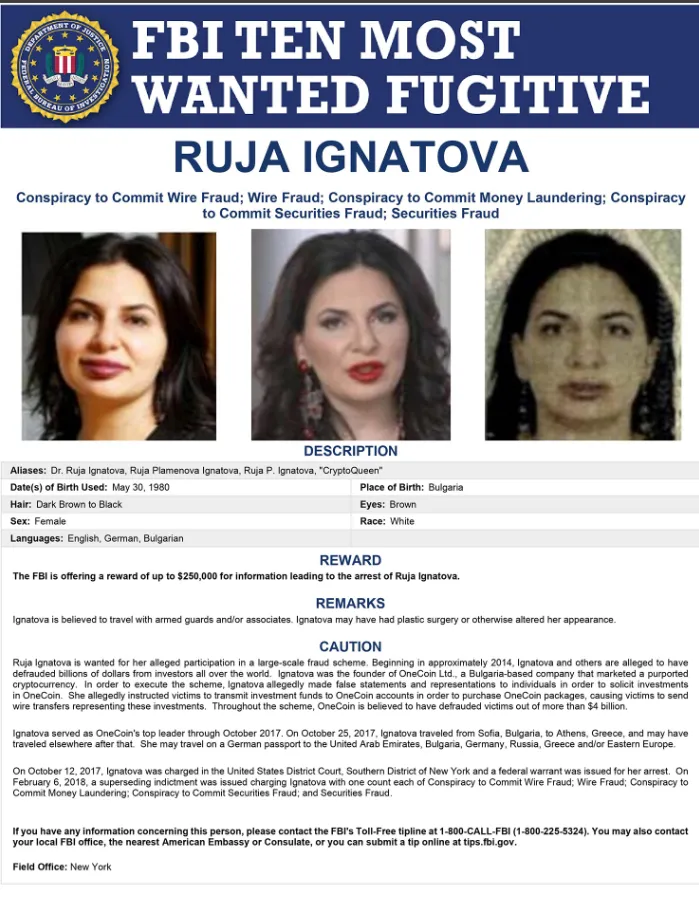
創業者のルジャ・イグナトワ(Ruja Ignatova)は、オックスフォード大学で法学の博士号を取得していました。彼女のプレゼンテーションは、本物のテックカンファレンスが霞むほど豪華に演出されたイベントでの基調講演でした。デザイナーズブランドを身にまとい、金融包摂や、より良い仕組みを必要としている何十億人もの「銀行口座を持たない人々(アンバンクト)」について語ったのです。彼女は175カ国の個人から約40億ドルを巻き上げ、2017年10月に姿を消しました。FBIは彼女を最重要指名手配リストに掲載し、現在も行方を追っています。
仮想通貨史上最も有名な詐欺の一つであるOneCoinについて立ち止まって考える価値があるのは、それが異例だからではなく、当時の仮想通貨詐欺がなぜこれほどまでに悪質だったのかを象徴しているからです。彼らは「私たちのコインに投資してください」と勧誘したわけではありません。「未来を先取りし、それを行動に移せ」と持ちかけたのです。それは「自分は先見の明がある天才だ」「他人がまだ気づいていないことを見抜いている」という自尊心に訴えかけました。教育パッケージという体裁をとることで、単なる金銭取引を、あたかも自己投資であるかのような取り組みへと変貌させたのです。資産の投機ではなく、自身の教育にお金を払っているのだと錯覚させたのです。
BitConnectの金融スキームはより分かりやすいものでしたが、まったく同じ心理構造を利用していました。最大で日利1%(複利計算では1,000ドルが1年で370万ドルになる)を謳うレンディングプログラムを掲げ、その原資は決してキーを公開しない未検証の「アルゴリズム取引ボット」によるものだと主張していました。彼らは独自のトークンとBCCと呼ばれるプラットフォームを持ち、新規参加者からの継続的な投資によって一定の価格が維持される独自取引所で取引されていました。この構造はまさにポンジ・スキームの教科書通りの定義そのものであり、運営者たちはそれを完全に自覚しながらも2年間にわたって継続しました。既存の投資に配当を払い続けている限り、破綻したときに何が起こるかという懸念など、金銭的なインセンティブの前には吹き飛んでしまったのです。2018年1月の崩壊により、30カ国以上の人々の生活資金が一瞬にして消え去りました。
事後分析によると、2017年から2018年のブーム期における全ICOの約80%が詐欺、あるいは事実上詐欺と区別がつかないほどの完全な失敗に終わったと推定されています。事業が失敗したプロジェクトや、野心的な試みが頓挫したケースだけではありません。最初から何かを作る気など毛頭ない、意図的な詐欺だったのです。SECは最終的に強制執行措置に踏み切り、米国における自由放任なICOモデルに終止符を打ちましたが、その時にはすでに手遅れであり、被害の大部分は損失に耐えられない一般の人々を直撃していました。
混乱に取って代わったインフラ
規制当局の介入によってこの小規模なバブルは弾け、世間の空気が冷え切る中で、従来のICOモデルに代わる仕組みが必要とされました。その結果、独自のメカニズムを持つ新たなインフラと新しい権力構造が誕生しましたが、それが一般投資家に恩恵をもたらすことはありませんでした。
最初のアプローチはIEO(Initial Exchange Offering)でした。ホワイトペーパーとTelegramグループを持って一般にアプローチする代わりに、取引所と提携したプロジェクトが、取引所自体を介してトークンセールを実施する形式です。2019年初頭にこのフォーマットを大規模に再導入したBinance Launchpadは、傍から見れば驚異的なリターンを生み出しました。BitTorrentのようなプロジェクトは、取引開始から数日で初期投資家に何倍もの利益をもたらしました。Fetch.aiはBinance Launchpadのセールを通じてローンチされ、そのわずか2年後には比較的成功した本物の実例となりました。それほどの熱狂に見合うだけの実態を持っていた数少ないケースの一つです。
IEOの仕組みが実際に何を変え、何を変えなかったのかを見極めるには注意が必要です。明白な詐欺が存在する場合、評判リスクを抱える取引所がそのコインを上場させるリスクは低いため、詐欺の発生率は大幅に低下しました。また、参加者のKYC(本人確認)が必須となり、記録が残るようになりました。しかし、根本的な財務構造が変わったわけではありませんでした。プロジェクトは依然として、パブリックセールの価格より何倍も安い価格で大口投資家向けにプライベートラウンドを実施していました。マーケティングもまた、パブリックローンチ価格に影響を与えました。2019年にBinance Launchpadの割当を獲得した人々が素晴らしいリターンを得られたのは、膨大なユーザーベースからの需要が極めて限られた供給を上回る固定価格で購入できたからです。このメカニズムは機能している時は見事ですが、平均以下のプロジェクトには即座に損失をもたらす仕組みでもあります。
取引所モデルが発展する一方で、分散型の代替手段も並行して登場しました。IDO(Initial DEX Offering)は、この仕組みを分散型取引所(DEX)へと移行させ、中央集権的なプラットフォームが重要な決定を下すことなく、スマートコントラクトを介した配布を可能にしました。Polkastarterはクロスチェーンプロジェクトに特化した厳格な審査で知られる定評あるIDOプラットフォームとなり、2025年以降17件のローンチを実施し、ローンチパッド分野でおそらく最も高い審査基準を誇っていました。DAO Makerはガバナンストークンモデルを採用し、トークンの購入枠を獲得するにはDAO Maker独自のトークンを保有する必要がある仕組みにしました。これにより、プロジェクトの質にかかわらず、DAO Makerが自社トークンの価値を高めたいという財務的動機と利害が一致する構造が生まれました。機関投資家向けでは、Coinlistが旧来の引受会社に近い役割を果たし、規制対象のブローカー・ディーラーに匹敵するデューデリジェンス基準を適用して、より初期段階のプロジェクトを扱いました。
これらすべての実績に関するデータは、厳しい現実を示しています。Orenが追跡した64のローンチパッドのうち、2025年に参加者に平均してプラスのリターンをもたらしたのはわずか4つだけでした。この全体的な数字の裏には極端な一極集中が隠されており、主要な取引の大部分はBinance LaunchpadとCoinlistに集中し、強気相場で突如として現れた何百もの小規模プラットフォームは、単に上場手数料を稼ぐためだけに存在するプロジェクトのローンチでスケジュールを埋めています。厳選されたプラットフォーム上のごく一部の契約にとって、これこそが「次なる革新的プロジェクトへの早期アクセス」という約束の成れの果てです。それ以外では、パブリックセールの参加者のほぼ全員が、より多くの情報を早く握っているインサイダーたちの「エグジット流動性(出口の買い手)」として機能しているにすぎません。
凍結される資産、コンプライアンスの頭痛の種、そして真の勝者
仮想通貨クラウドファンディングにおけるAML(反マネーロンダリング)の課題は、業界が何年にもわたって回避しようと試みてきたものであり、規制当局もはや無視できない姿勢を強めています。
たとえば、何千もの仮名ウォレットアドレスから資金調達を行うプロジェクト(多くの開発者がこれまで行い、今まさに検討している手法)を考えてみましょう。それらのアドレスの中には、コンプライアンスツールによって警告フラグが立てられる取引履歴を持つものが含まれています。ハッキングされた取引所ウォレットとの関連、ダークネット市場のアドレスとの接触、制裁対象リストへの該当などです。資金を受け取るプロジェクト側は、それにまったく気づいていない可能性があります。調達プラットフォーム側も認知すらしていないかもしれません。プロジェクトは調達成功を発表し、受け取った資金をもとに計画を進め始めますが、その資金はオンチェーン上で他の資金と混ざり合っています。
コンプライアンス審査で何かが引っかかるのはまさにその時です。トークンの配布が一時停止されます。弁護士たちが対応に追われ始めます。これは単なる仮定の話ではなく、実際のプロジェクトで起きた現実です。資金調達が行われて以降、資金源に関する懸念から、金融サービスライセンスの下で運営されている中央集権型ローンチパッドがトークン配布を凍結する事態が発生しています。現在85の法域で法制化されているFATFのトラベルルールは、該当する取引において送金者と受取人のデータを収集・送信することをプラットフォームに義務付けています。2027年までの試行期間を経て、EUの改正AML指令はクラウドファンディングプラットフォームを銀行や金融機関と並ぶ規制対象に分類し、本人確認、取引分析、疑わしい取引の報告への準拠を求めており、一部の法域ではスクリーニングを通過しないアドレスからの資金受け入れを完全に禁止しています。2025年には、欧州マネーロンダリング防止局(AMLA)が権限を行使し、欧州の仮想通貨プラットフォームに対する明確なガイダンスを発表しました。
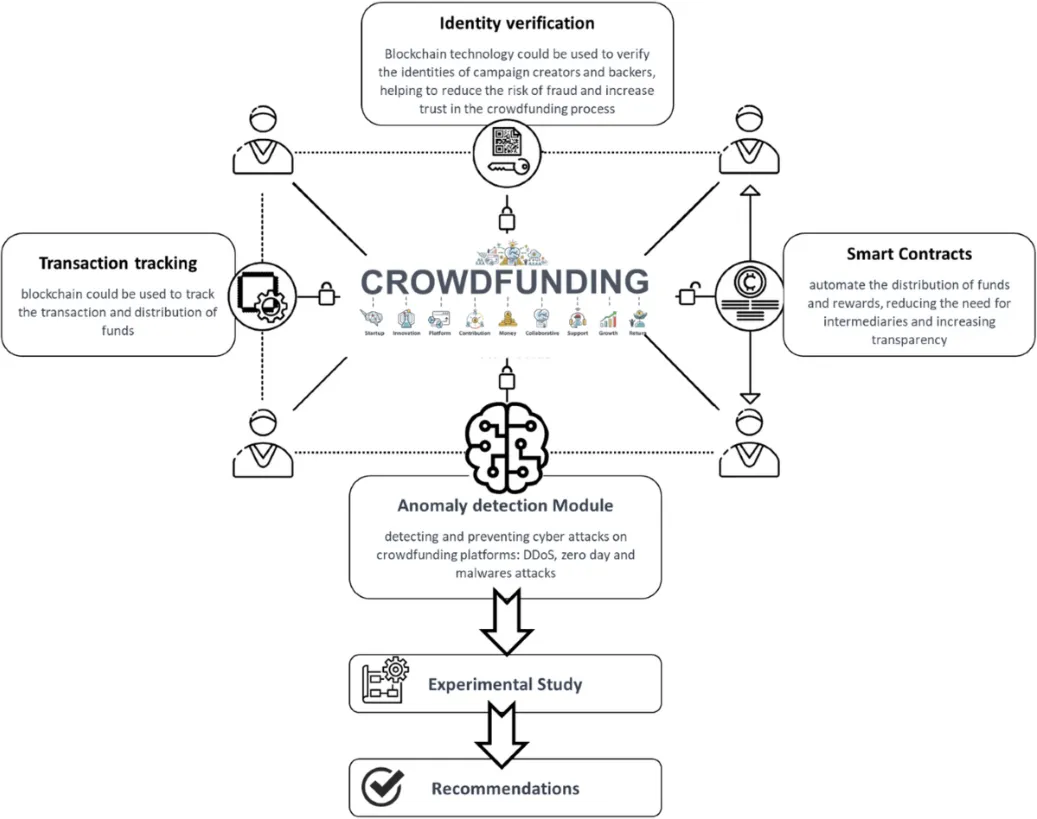
何よりも、取引の両側におけるプライバシーはデフォルトで事実上消滅しました。出資者が規制対象のローンチパッドを利用する場合、身元確認書類をアップロードすることになりますが、それらの書類はハッキングや流出のリスクがあるプラットフォームのデータベースに保存され、当局からもアクセス可能になります。一方、分散型の仕組みを利用するユーザーは匿名性を維持できますが、オンチェーンの活動はパブリックに公開され、ブロックチェーンエクスプローラーを使えば誰でも恒久的に追跡可能です。プライバシーがあるかないかという単純な二元論ではありません。「個人を特定できる状態」か、「追跡不可能な状態ではない」という中間のどこかに位置しているにすぎないのです。
マーケティングの飾りを取り払ったとき、誰が勝者なのかという残酷な現実は、決して耳に心地よいものではありません。プラットフォームの運営者は、ほぼ確実に勝者となります。成功かどうかにかかわらず、ローンチされるすべてのプロジェクトから調達額の2〜5%を手数料として徴収します。本格的なプラットフォームの運営者たちは、投資家の成果とはほとんど無関係な、その手数料収入に基づいて巨大なビジネスを築き上げました。プロジェクトがローンチ後に破綻したとしても、プラットフォームはすでに自身の取り分を確保しているのです。
勝つのは早期参入者たちです。パブリックローンチ価格を大幅に下回るプライベートラウンドで購入した人々は、IEOやIDOが十分に過熱し、ローンチ価格を上回る(あるいは価格を維持できる)需要が集まりさえすれば、すでにリターンを確定させています。あなたが「最底辺の初期段階で買っている」と思い込んでいるトークンは、彼らがまさに手放そうとしている保有分なのです。
ソーシャルメディアでIDOの噂を聞きつけ、ようやく割当を手に入れた個人投資家は、トップティアのプラットフォームで、良好な市場環境の下、本当に有望なプロジェクトであれば利益を出せることもあります。しかし、そのカテゴリのそれ以外すべて――実質的に市場全体のパブリックセール活動の大部分――は、自分より先に参入した人々がエグジットできるようにするための流動性を提供しているだけにすぎません。これらの資金調達におけるインサイダーと一般参加者の間にある構造的な情報非対称性は、偶然の産物ではありません。それこそが、この仕組みの「構造」そのものなのです。
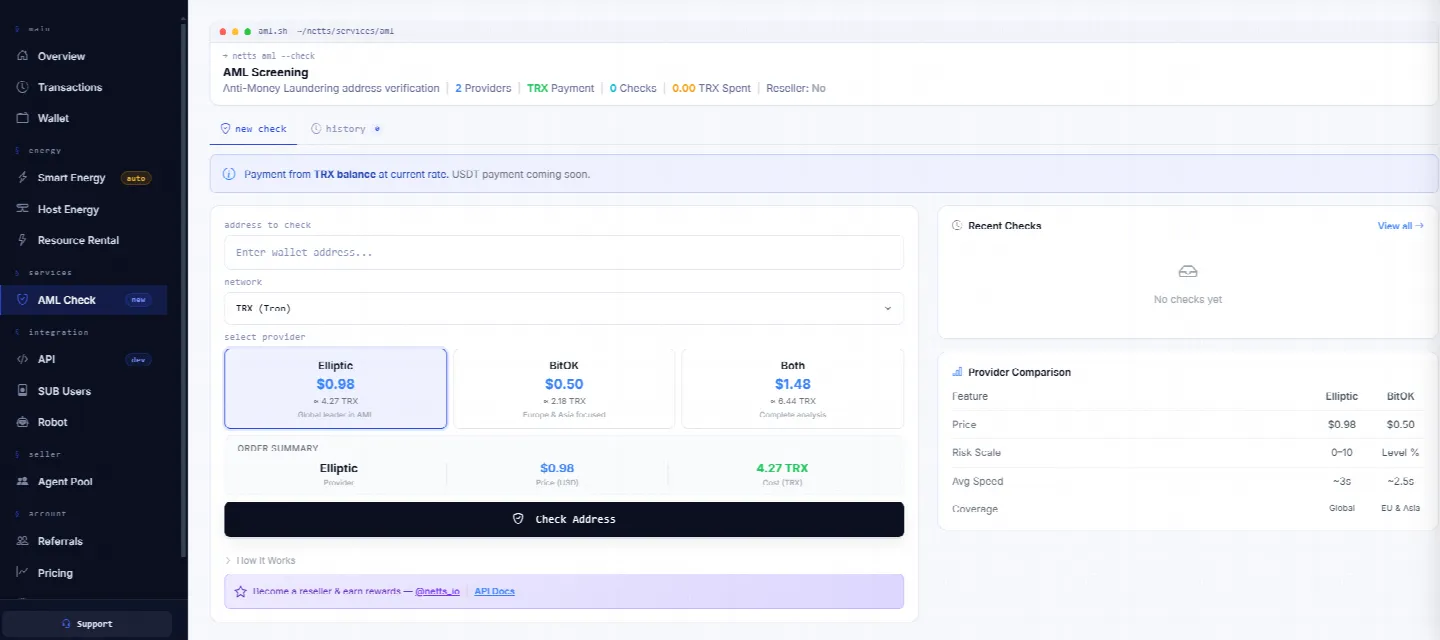
資金調達のフェーズを終え、大規模で実用的なトランザクション運用を管理する必要があるチームのための、完全なTRON Energy管理プラットフォーム。何千ものウォレットにまたがるUSDTトランザクションの自動化、決済および返金処理によるTRON運用の自動化、プログラムによる管理のためのEnergy購入APIアクセスによるEnergyコストの追跡。Netts Workspaceは、手動および自動のEnergyレンタル、スマートスケジューリング、高頻度利用アドレス向けのホストモード、Energy購入をプログラムで制御する必要があるチーム向けAPIアクセス、そしてAMLチェック機能を備え、インフラの運用コストを正確に可視化するリアルタイムダッシュボードを提供します。