क्रिप्टो और क्राउडफंडिंग: ICO युग से आगे
ICO के दौर की होड़ से लेकर लॉन्चपैड्स और IDO तक — घोटालों से भरे उस युग की जगह किसने ली, असल में जीत किसकी होती है, और निवेशकों को इसकी क्या कीमत चुकानी पड़ती है।
अन्य भाषाएँ: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
विषय-सूची
मान लीजिए कि 2018 की शुरुआत है और आप अभी-अभी किसी ICO के Telegram ग्रुप में शामिल हुए हैं। यहाँ बारह सौ लोग हैं। ग्रुप एडमिन हर कुछ घंटों में अपडेट पोस्ट करता है — स्मार्ट कॉन्ट्रैक्ट पर प्रगति, एक नए एक्सचेंज के साथ साझेदारी, एक प्रसिद्ध हस्ती जिसने कथित तौर पर प्रोजेक्ट को सलाह देने के लिए सहमति दी है। सैंतालीस पन्नों का यह व्हाइटपेपर क्रांतिकारी, व्यवधान और प्रतिमान बदलाव जैसे शब्दों को बहुत सटीक लगने वाले लेकिन मूल रूप से खोखले तरीकों से इस्तेमाल करता है। आप पहले दस पन्ने पढ़ते हैं और इस निष्कर्ष पर पहुँचते हैं कि यह निर्णय लेने के लिए काफी है। आप दो हजार डॉलर लगाते हैं; वे इसके बराबर टोकन भेजते हैं। आप इनका बारीकी से अध्ययन करते हैं और खुद से कहते हैं कि छह महीने में यह दस हजार हो सकता है।
प्रोजेक्ट 11 मिलियन डॉलर जुटाता है। टोकन को ICO की कीमत से बीस प्रतिशत ऊपर एक छोटे एक्सचेंज पर सूचीबद्ध किया जाता है। आप दिन में चार बार इसका भाव देखते हैं। फिर वह प्रीमियम कम होने लगता है। फिर वह पूरी तरह गायब हो जाता है। टोकन फिर आपके खरीद मूल्य के 60% पर ट्रेड करने लगता है और Telegram ग्रुप शांत पड़ जाता है। एडमिन अभी भी पोस्ट करता है, लेकिन वे पोस्ट अब निर्माण और लंबी अवधि के दृष्टिकोण के बारे में होती हैं, लिस्टिंग या साझेदारी के बारे में नहीं। आठ महीने बीत चुके हैं जब ग्रुप पूरी तरह निष्क्रिय हो जाता है। आपके दो हजार डॉलर अब दो सौ तीस डॉलर रह गए हैं।
आप मूर्ख नहीं थे। आप वित्तीय इतिहास के सबसे बड़े जन-मनोवैज्ञानिक प्रयोगों में से एक का हिस्सा थे।
साउथ सी कंपनी के पास भी एक व्हाइटपेपर था
यदि क्रिप्टो में नहीं तो वित्तीय इतिहास के किसी भी पन्ने से, ICO युग के इस खास पागलपन को समझना आसान हो जाता है अगर आप जानते हैं कि इससे पहले क्या हुआ था। एक ब्रिटिश कंपनी, साउथ सी कंपनी, 1720 में जनता के लिए खुले शेयरों के साथ बाज़ार में आई — जिसमें दक्षिण अमेरिका में व्यापार पर एकाधिकार के जरिए भारी मुनाफे का वादा किया गया था, जो उसके पास था ही नहीं और कभी हो भी नहीं सकता था। इसे संसद सदस्यों को दी गई रिश्वत, हेरफेर वाले खातों और बाज़ार के ऐसे माहौल का सहारा मिला जिसने संदेह करना ही छोड़ दिया था। शेयर आसमान छू गए। फिर वे औंधे मुंह गिर पड़े। एक प्रतिस्पर्धी योजना के आधुनिक विज्ञापन में इसे एक ऐसे महत्वपूर्ण लाभ वाले उद्यम के रूप में पेश किया गया जिसके बारे में कोई नहीं जानता था कि यह क्या है। एक सुबह इसने दो हजार पाउंड जुटा लिए।
वह विज्ञापन सीधे तौर पर ICO व्हाइटपेपर का पूर्वज था। दोनों ही इस अवसर को एक साथ अप्रतिरोध्य, तकनीकी रूप से विश्वसनीय और आर्थिक रूप से अत्यावश्यक बनाकर तात्कालिकता पैदा करते हैं। कमी का अहसास कराएं। विशेषज्ञता का प्रभाव छोड़ें। उन्हें यह महसूस कराएं कि यदि वे अभी इसमें शामिल नहीं हुए, तो उन्हें बाद में भारी पछतावा होगा। बाकी सब फिर बाज़ार के अनियंत्रित उत्साह पर छोड़ दिया जाता है।
2016 के आसपास, Ethereum पर यह करना बेहद आसान हो गया। इससे पहले, जनता को बेचे जाने वाले टोकन को बनाने के लिए शुरुआत से पूरा ब्लॉकचेन तैयार करना पड़ता था। Ethereum के बाद आपको बस एक लैपटॉप, कुछ घंटे और एक ऐसे व्यक्ति की जरूरत थी जो एक साधारण स्मार्ट कॉन्ट्रैक्ट लिख सके। यहां तक कि अच्छे प्रोजेक्ट भी बिना किसी बाधा के आसानी से लॉन्च हो गए। वहीं एक फर्जी प्रोजेक्ट शुरू करने की लागत लगभग शून्य हो गई।
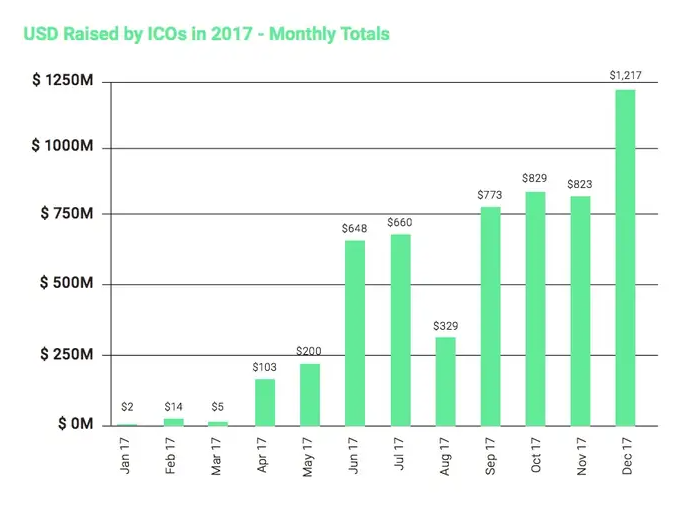
2017 में, ICO हर साल पांच अरब डॉलर जुटा रहे थे। EOS ने साल भर चलने वाली टोकन बिक्री में चार अरब डॉलर जुटाए, जो कभी न खत्म होने वाली प्रचार की मशीन बन गई, और इस दौरान बिना किसी लागत के प्रति सेकंड लाखों लेनदेन का वादा किया गया। यहाँ तक कि Telegram भी Telegram Open Network के लिए संस्थागत निवेशकों से 1.7 अरब डॉलर जुटाने में सफल रहा — इससे पहले कि लॉन्च से ठीक पहले SEC ने इस पर पूरी तरह रोक लगा दी। वे इस पैमाने के बेहतर छोर पर थे।
जब रूजा मंच पर आईं
घृणित छोर का चरित्र अलग था। OneCoin तकनीकी रूप से सामान्य तरीके से ICO नहीं था क्योंकि इसमें न तो कोई ब्लॉकचेन टोकन था और न ही कोई स्मार्ट कॉन्ट्रैक्ट। इसने 175 देशों के खरीदारों को क्रिप्टोकरेंसी के बारे में शिक्षा पैकेज बेचे, जिसमें OneCoin नाम का एक सिक्का माइन करने का अधिकार शामिल था, जिसका मूल्य विशेष रूप से OneCoin द्वारा नियंत्रित एक निजी एक्सचेंज के अनुसार बढ़ता था। कोई सार्वजनिक ब्लॉकचेन नहीं थी। वह सिक्का केवल संस्थापकों के डेटाबेस में मौजूद था। कीमत वही थी जो वे तय करते थे।
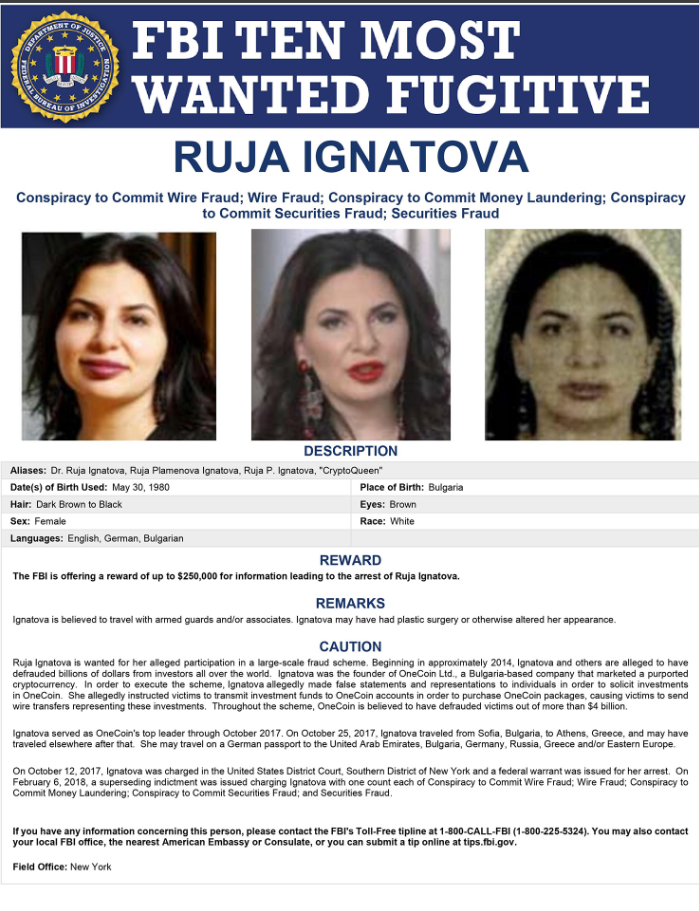
संस्थापक, रूजा इग्नातोवा के पास ऑक्सफोर्ड से कानून में पीएचडी थी। उनकी प्रस्तुतियों में ऐसे कार्यक्रमों में मुख्य भाषण शामिल थे जिनकी भव्यता किसी वास्तविक तकनीकी सम्मेलन को भी पीछे छोड़ दे। डिजाइनर कपड़ों में सजी और वित्तीय समावेशन तथा उन अरबों लोगों के बारे में बात करती हुईं जिनके पास कोई बैंक खाता नहीं था और जिन्हें कुछ बेहतर चाहिए था। उन्होंने उन 175 देशों के लोगों से लगभग 4 अरब डॉलर जुटाए और अक्टूबर 2017 में गायब हो गईं। FBI ने उन्हें अपनी मोस्ट वांटेड सूची में डाल दिया है। वे अभी भी उनकी तलाश कर रहे हैं।
शायद नए क्रिप्टो के सबसे कुख्यात घोटालों में से एक — OneCoin — पर ध्यान देना जरूरी है: इसलिए नहीं कि यह असाधारण है; बल्कि इसलिए क्योंकि यह दर्शाता है कि उस समय क्रिप्टो धोखाधड़ी इतनी घातक क्यों थी। बात केवल हमारे सिक्के में निवेश करने की नहीं थी। पिच यह थी: भविष्य को आने से पहले जान लें, और उस पर कदम उठाएं। इसने एक बुद्धिमान व्यक्ति होने, सबसे पहले पहुँचने वाले, और ऐसा व्यक्ति बनने के विचार को हवा दी जो वह देख सकता है जो दूसरे अभी नहीं देख पा रहे हैं। शैक्षिक पैकेजिंग ने इस बिक्री को केवल एक मौद्रिक लेनदेन से बदलकर आत्म-सुधार के एक प्रयास जैसा बना दिया। यदि आप किसी संपत्ति के मूल्यवान होने पर सट्टा नहीं लगा रहे थे, तो आप अपनी शिक्षा पर पैसा खर्च कर रहे थे।
BitConnect की वित्तीय योजना बहुत अधिक व्यवस्थित थी लेकिन वह बिल्कुल उसी तरह की मनोवैज्ञानिक रणनीति अपना रही थी। इसमें एक लेंडिंग प्रोग्राम था जिसमें प्रतिदिन एक प्रतिशत तक के रिटर्न का वादा किया गया था (जो चक्रवृद्धि होकर एक वर्ष में $1,000 को $3.7 मिलियन बना देता) और जिसे कथित तौर पर एक अप्रमाणित एल्गोरिथम ट्रेडिंग बॉट का समर्थन प्राप्त था जिसकी चाबियां कभी नहीं दी गईं। उनके पास अपना टोकन और BCC नाम का एक प्लेटफॉर्म था जो अपने ही एक्सचेंज पर ट्रेड करता था, जिसकी कीमतों को नए प्रवेशकों के निरंतर नए निवेश द्वारा बनाए रखा जाता था। इसका दूसरा पहलू वास्तव में एक पोंजी स्कीम की तकनीकी परिभाषा है, और यह पोंजी दो साल तक चली क्योंकि इसे चलाने वाले जानते थे — बिल्कुल — और इसे यह जानते हुए चलाते रहे कि जब तक वे मौजूदा निवेशों पर लाभांश दे रहे हैं, तब तक वित्तीय प्रोत्साहन इस बात के किसी भी विचार से अधिक मजबूत थे कि जब यह आखिरकार टूटेगा तो क्या होगा। जनवरी 2018 में इसके धराशायी होने से तीस देशों के लोगों की जीवन भर की बचत खत्म हो गई।
एक पूर्वव्यापी विश्लेषण का अनुमान है कि 2017-2018 के उछाल में लगभग अस्सी प्रतिशत इनिशियल कॉइन ऑफरिंग्स घोटाले थे या ऐसी विफलताएं थीं कि उनके बीच का अंतर न के बराबर था। असफल प्रोजेक्ट नहीं। वे बड़े, महत्वाकांक्षी उत्पाद नहीं जो विफल हो गए। बल्कि ऐसे जानबूझकर किए गए धोखे जिनके संस्थापकों का कुछ भी बनाने का कोई इरादा नहीं था। SEC आखिरकार प्रवर्तन कार्रवाइयों के साथ सामने आया जिसने अमेरिका में मूल रूप से जारी अनियंत्रित ICO प्रारूप को समाप्त कर दिया, लेकिन तब तक बहुत देर हो चुकी थी और इसका अधिकांश प्रभाव उन लोगों पर पड़ा जो इसे झेल सकते थे।
वह इंफ्रास्ट्रक्चर जिसने अव्यवस्था की जगह ली
नियामकों के आने से, वह छोटा बुलबुला फूट गया, और जनता के रुख में कड़वाहट आने के बाद मूल ICO मॉडल के विकल्प की आवश्यकता थी। इसके परिणामस्वरूप अनूठी कार्यप्रणालियों के साथ एक नया इंफ्रास्ट्रक्चर सामने आया — और नए शक्ति ढांचे भी, लेकिन इनसे आम निवेशक को कोई अधिक लाभ नहीं हुआ।
पहला दृष्टिकोण इनिशियल एक्सचेंज ऑफरिंग (IEO) था। एक व्हाइटपेपर और एक Telegram ग्रुप के साथ आम जनता के पास जाने के बजाय, एक्सचेंजों से जुड़े प्रोजेक्ट्स ने एक्सचेंज के माध्यम से ही अपनी टोकन बिक्री आयोजित की। Binance Launchpad, जिसने 2019 की शुरुआत में इस प्रारूप को बड़े पैमाने पर फिर से पेश किया, ने ऐसे रिटर्न दिए जो बाहर से देखने पर शानदार लगते थे। तब, BitTorrent जैसे प्रोजेक्ट्स ट्रेडिंग शुरू होने के कुछ ही दिनों के भीतर अपने निवेशकों को कई गुना मुनाफा देते थे। Fetch.ai, जिसे Binance Launchpad की बिक्री के माध्यम से लॉन्च किया गया था, सिर्फ दो साल बाद एक अपेक्षाकृत सफल और प्रामाणिक उदाहरण बन गया: उन दुर्लभ मामलों में से एक जहां प्रोजेक्ट इतना वास्तविक था कि ऐसे उत्साह को सही ठहरा सके।
IEO प्रारूप ने वास्तव में क्या बदला और क्या नहीं बदला, इसमें अंतर करने में सावधानी बरतने की आवश्यकता है। इससे धोखाधड़ी की दर में उल्लेखनीय कमी आई — यदि स्पष्ट घोटाले मौजूद हों तो प्रतिष्ठा के जोखिम वाले एक्सचेंज द्वारा किसी दिए गए सिक्के को होस्ट करने की इच्छा कम होती है। इसके लिए प्रतिभागियों के KYC की आवश्यकता थी, जिससे एक कानूनी रिकॉर्ड बना। हालाँकि इसने बुनियादी वित्तीय व्यवस्था को नहीं बदला। प्रोजेक्ट्स ने बड़े निवेशकों के साथ सार्वजनिक बिक्री मूल्य से कई गुना कम कीमतों पर निजी दौर जारी रखे। मार्केटिंग ने सार्वजनिक लॉन्च की कीमत को भी प्रभावित किया। 2019 में Binance Launchpad का आवंटन पाने वाले लोगों ने हर तरह के शानदार रिटर्न हासिल किए क्योंकि वे निर्धारित एक्सचेंज कीमतों पर खरीदारी कर रहे थे जहां भारी उपयोगकर्ता आधार की मांग बहुत सीमित आपूर्ति से अधिक थी। यह प्रणाली तभी शानदार ढंग से काम करती है जब यह सफल हो, और यदि कोई प्रोजेक्ट असाधारण से थोड़ा भी कम हो तो यह तुरंत नुकसान की गारंटी देती है।
जैसे-जैसे एक्सचेंज मॉडल विकसित हुआ, इसके समानांतर विकेंद्रीकृत विकल्प भी उभरे। इनिशियल DEX ऑफरिंग्स (IDO) ने इस व्यवस्था को विकेंद्रीकृत एक्सचेंजों पर स्थानांतरित कर दिया, जिससे बिना किसी केंद्रीकृत प्लेटफॉर्म के महत्वपूर्ण निर्णय लिए स्मार्ट कॉन्ट्रैक्ट्स के माध्यम से वितरण संभव हो सका। Polkastarter क्रॉस-चेन प्रोजेक्ट्स के लिए एक प्रसिद्ध, चुनिंदा IDO प्लेटफॉर्म बन गया और उसने 2025 से सत्रह लॉन्च किए थे, जिसमें संभवतः लॉन्चपैड क्षेत्र के अनुसार उच्चतम जांच प्रक्रिया मानक थे। DAO Maker के पास एक गवर्नेंस टोकन मॉडल था, जहाँ टोकन खरीदने के आवंटन तक पहुंच DAO Maker के अपने टोकन को रखने से जुड़ी थी, जिससे वित्तीय प्रेरणा यह बन गई कि DAO Maker अपने स्वयं के टोकन को लेकर उत्साहित रहे, भले ही प्रोजेक्ट्स में कोई गुणवत्ता हो या न हो। संस्थागत छोर पर, Coinlist काफी हद तक एक पुराने शैली का प्लेसमेंट एजेंट था; उनके प्रोजेक्ट्स बहुत शुरुआती चरण के थे और वे एक विनियमित ब्रोकर-डीलर के बराबर या उसके निकट के उचित परिश्रम मानकों का उपयोग करते थे।
इन सभी के प्रदर्शन का डेटा निराशाजनक है। Oren द्वारा ट्रैक किए गए चौंसठ लॉन्चपैड्स में से केवल चार ने 2025 में औसतन प्रतिभागियों के लिए सकारात्मक रिटर्न दिया। यह मुख्य आंकड़ा अत्यधिक संकेंद्रण को छुपाता है, जिसमें अधिकांश शीर्ष सौदे Binance Launchpad और Coinlist के पास जाते हैं, जबकि तेजी के दौर में कहीं से भी उभरे सैकड़ों छोटे प्लेटफॉर्म अपने कैलेंडर को ऐसे प्रोजेक्ट लॉन्च से भरते हैं जो केवल लिस्टिंग शुल्क प्राप्त करने के लिए मौजूद हैं। चुनिंदा प्लेटफॉर्म्स पर कुछ चुनिंदा अनुबंधों के लिए, अगले कल्पनाशील प्रोजेक्ट तक शुरुआती पहुंच का वादा बिल्कुल यही बन गया है। शेष मामलों में, लगभग सभी सार्वजनिक बिक्री प्रतिभागी पहले से बेहतर जानकारी रखने वाली संस्थाओं के लिए केवल निकासी तरलता (एग्जिट लिक्विडिटी) के रूप में काम कर रहे हैं।
फ्रीज संपत्तियां, अनुपालन की समस्याएं और वास्तव में किसकी जीत होती है
क्रिप्टो क्राउडफंडिंग के लिए AML की चुनौती एक ऐसी चुनौती है जिससे यह क्षेत्र वर्षों से बचने की कोशिश कर रहा था, और नियामक अब ऐसा दृष्टिकोण अपना रहे हैं जिसे नज़रअंदाज़ नहीं किया जा सकता।
उदाहरण के लिए, यदि कोई प्रोजेक्ट कई हजार छद्म नाम वाले वॉलेट पतों से धन जुटा रहा है (जैसा कि अधिकांश निर्माताओं ने किया है और वर्तमान में करने पर विचार भी कर रहे हैं), तो उनमें से कुछ पतों का लेन-देन इतिहास ऐसा होगा जिस पर अनुपालन टूल्स चेतावनी जारी करेंगे। हैक किए गए एक्सचेंज वॉलेट से जुड़े होना। डार्कनेट मार्केट पतों के संपर्क में आना। प्रतिबंधों के अधीन होना। वह फंड प्राप्त करने वाला प्रोजेक्ट इससे पूरी तरह अनजान हो सकता है। जिस प्लेटफॉर्म पर यह फंडरेज़ आयोजित किया जा रहा है, उसने शायद इसके बारे में सुना भी न हो। प्रोजेक्ट ने अपनी फंडिंग की घोषणा कर दी है और मिले हुए फंड के आधार पर योजनाएं बनानी शुरू कर दी हैं, लेकिन वह पैसा ऑन-चेन है और अन्य पैसों के साथ मिला हुआ है।
यही वह समय होता है जब अनुपालन समीक्षा में किसी चीज़ पर आपत्ति जताई जाती है। फिर वितरण रोक दिया जाता है। फिर वकील संपर्क करने लगते हैं। यह वास्तव में वास्तविक दुनिया के प्रोजेक्ट्स में हुआ है, काल्पनिक रूप से नहीं। फंड जुटाए जाने के बाद से, फंड के स्रोत को लेकर चिंताओं के कारण वित्तीय सेवा लाइसेंस के तहत काम करने वाले केंद्रीकृत लॉन्चपैड्स ने वितरण को फ्रीज कर दिया है। FATF का ट्रैवल रूल, जो अब 85 क्षेत्राधिकारों में कानून बन चुका है, प्लेटफॉर्म्स को योग्य लेनदेन पर प्रेषक और प्राप्तकर्ता का डेटा एकत्र करने और भेजने के लिए अनिवार्य करता है। 2027 तक परीक्षण के तहत, यूरोपीय संघ के संशोधित AML नियम क्राउडफंडिंग प्लेटफॉर्म्स को पहचान सत्यापन, लेनदेन विश्लेषण और संदिग्ध गतिविधि रिपोर्टों का अनुपालन करने के लिए विनियमित के रूप में वर्गीकृत करते हैं — बैंकों और वित्तीय संस्थानों के साथ — जबकि कुछ क्षेत्राधिकारों में उन पतों से आने वाले फंड पर पूरी तरह से प्रतिबंध लगाते हैं जो स्क्रीनिंग पास नहीं करते हैं। 2025 में, यूरोपीय एंटी-मनी लॉन्ड्रिंग प्राधिकरण ने यूरोप में क्रिप्टो प्लेटफॉर्म्स की अपेक्षाओं पर स्पष्ट मार्गदर्शन के साथ अपनी शक्तियों को सक्रिय किया।
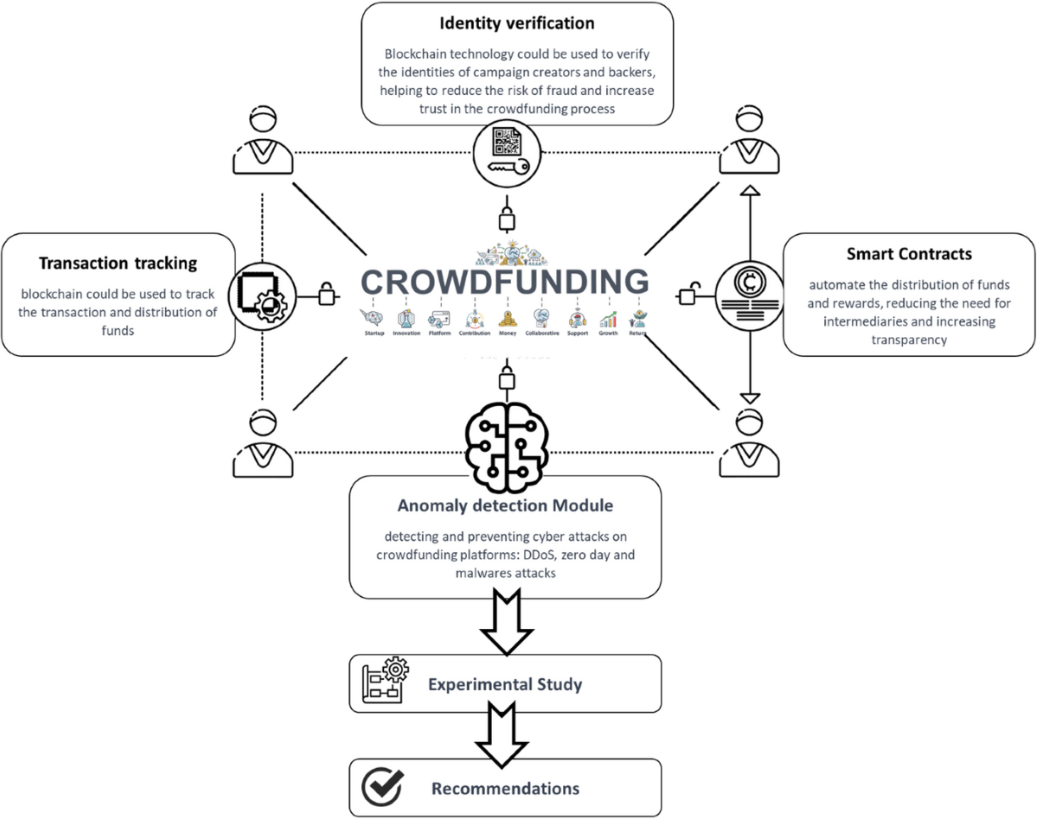
विशेष रूप से, लेनदेन के दोनों सिरों पर गोपनीयता को डिफ़ॉल्ट रूप से प्रभावी ढंग से समाप्त कर दिया गया है। कोई योगदानकर्ता एक विनियमित लॉन्चपैड का उपयोग करता है, अपनी पहचान सत्यापित करने वाले दस्तावेज़ अपलोड करता है, और अब वे प्लेटफ़ॉर्म के डेटाबेस में संग्रहीत हैं जो न केवल हैक हो सकता है और चोरी होने का जोखिम रखता है, बल्कि अधिकारी भी इस जानकारी तक पहुँच सकते हैं। एक विकेंद्रीकृत तंत्र का उपयोग करने वाली इकाई अज्ञात पहचान बनाए रखती है, लेकिन उसकी सार्वजनिक ऑन-चेन गतिविधि ऐसी होती है जिसे ब्लॉक एक्सप्लोरर वाला कोई भी व्यक्ति स्थायी रूप से ट्रैक कर सकता है। यह गोपनीयता या गैर-गोपनीयता का मामला नहीं है। यह पहचाने जाने योग्य होने या ट्रैक न किए जाने के बीच कहीं स्थित है।
जब मार्केटिंग को हटा दिया जाए, तो वास्तव में कौन जीतता है इसका एक स्पष्ट लेखा-जोखा इस गतिविधि को किसी भी तरह से आकर्षक रूप में पेश नहीं करता। प्लेटफ़ॉर्म संचालक लगभग निश्चित रूप से विजेता होते हैं: वे लॉन्च होने वाले प्रत्येक प्रोजेक्ट से जुटाए गए फंड का दो से पांच प्रतिशत हिस्सा लेते हैं, चाहे वह सफल हो या नहीं। गंभीर प्लेटफॉर्म्स के संचालकों ने उस शुल्क राजस्व पर आधारित विशाल व्यवसाय बनाए हैं जो निवेशकों के परिणामों से बहुत कम जुड़े हैं। यदि कोई प्रोजेक्ट लॉन्च के बाद विफल हो जाता है, तो प्लेटफ़ॉर्म अपना हिस्सा पहले ही ले चुका होता है।
शुरुआत करने वालों की जीत होती है। जिन्होंने सार्वजनिक लॉन्च मूल्य से काफी नीचे निजी दौर में खरीदारी की है, वे पहले से ही रिटर्न सुरक्षित कर चुके होते हैं, यह मानते हुए कि जो भी IEO या IDO है, वह इतना प्रचारित है कि लॉन्च से ऊपर बने रहने (या कीमतों को स्थिर रखने) के लिए पर्याप्त मांग पैदा कर सके। आप उन टोकनों को खरीद रहे होंगे जो वर्तमान में इन व्यक्तियों के पास हैं, यह सोचकर कि आप सबसे निचले स्तर पर खरीदारी कर रहे हैं।
सोशल मीडिया से IDO के बारे में सुनने वाले और अंततः कुछ आवंटन प्राप्त करने वाले खुदरा प्रतिभागी: बेहतरीन स्तर के प्लेटफॉर्म्स पर, बाज़ार की अच्छी परिस्थितियों में, यदि कोई वास्तविक प्रोजेक्ट है जिसमें आपकी रुचि है, तो कभी-कभी लाभ कमा सकते हैं। उस श्रेणी का बाकी पूरा हिस्सा — सचमुच पूरे परिदृश्य में सार्वजनिक बिक्री गतिविधियों का भारी बहुमत — अपने से पहले वालों को बाहर निकलने में सक्षम बनाने के लिए लिक्विडिटी का भुगतान कर रहा है। इन फंडरेज़ में अंदरूनी सूत्रों और सार्वजनिक प्रतिभागियों के बीच जानकारी की यह संरचनात्मक असमानता कोई संयोग नहीं है। यही इसकी संरचना है।
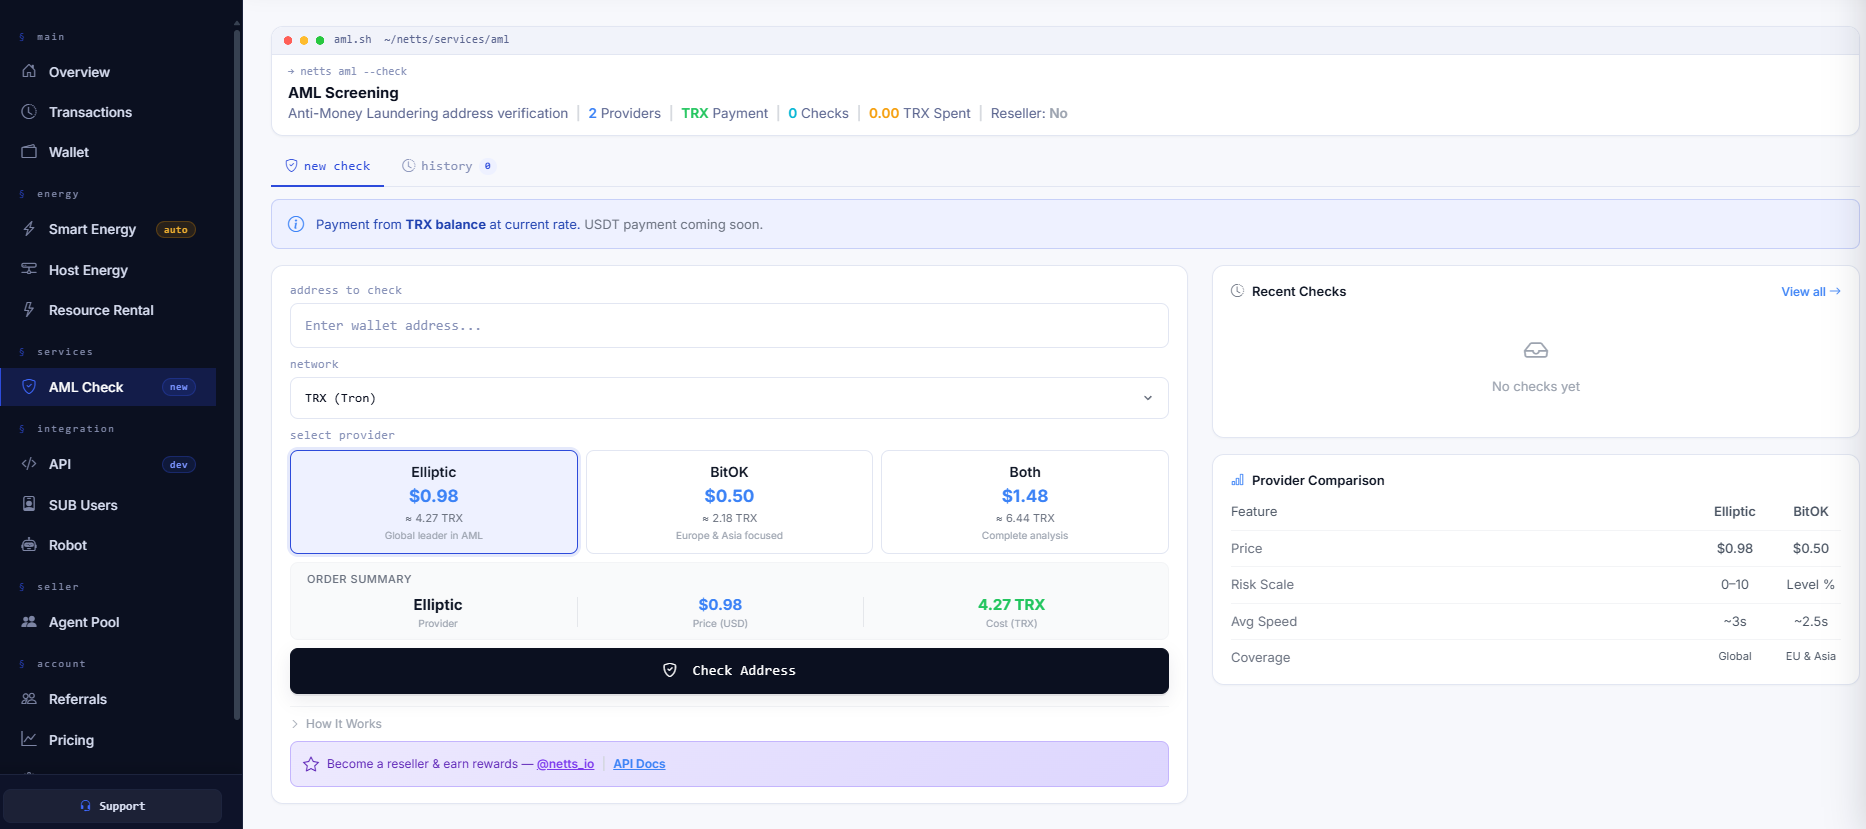
उन टीमों के लिए एक संपूर्ण TRON Energy प्रबंधन प्लेटफ़ॉर्म जो फंडरेज़िंग के चरण से आगे निकल चुकी हैं, और जिन्हें बड़े पैमाने पर वास्तविक लेनदेन संचालन का प्रबंधन करने की आवश्यकता है — हजारों वॉलेट्स में USDT लेनदेन स्वचालन; निपटान और धनवापसी प्रसंस्करण के माध्यम से TRON संचालन स्वचालन; प्रोग्रामेटिक प्रबंधन के लिए Energy API एक्सेस खरीदकर Energy लागतों की ट्रैकिंग। Netts Workspace मैन्युअल और स्वचालित Energy किराये पर लेने, स्मार्ट शेड्यूलिंग, निरंतर उच्च-उपयोग वाले पतों के लिए होस्ट मोड, उन टीमों के लिए API एक्सेस जिन्हें Energy खरीद पर प्रोग्रामेटिक नियंत्रण की आवश्यकता है, और AML जांच कार्यक्षमता के साथ इंफ्रास्ट्रक्चर को चलाने में वास्तव में क्या लागत आ रही है, यह दिखाने वाले रीयल-टाइम डैशबोर्ड के लिए आपका समाधान है।