کریپتو و تامین مالی جمعی: فراتر از دوران ICO
از تب و تاب ICO تا لانچپدها و IDOها — چه چیزی جایگزین این دوران پر از کلاهبرداری شد، چه کسی واقعاً برنده میشود و این مسیر چه هزینهای برای سرمایهگذاران دارد.
زبانهای دیگر: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
فهرست مطالب
تصور کنید اوایل سال 2018 است و شما به تازگی وارد گروه تلگرام یک ICO شدهاید. دوازدهصد نفر اینجا هستند. ادمین گروه هر چند ساعت یکبار بهروزرسانیهایی منتشر میکند — پیشرفت در قرارداد هوشمند، همکاری با یک صرافی جدید، فردی سرشناس که ادعا شده موافقت کرده به پروژه مشاوره دهد. وایتپیپر ۴۷ صفحهای پر است از اصطلاحاتی مانند «انقلابی»، «تحولآفرین» و «تغییر پارادایم» که لحنی دقیق اما ماهیتاً توخالی دارند. ده صفحه اول را میخوانید و به قضاوتی میرسید که احتمالاً کافی به نظر میرسد. دو هزار دلار وسط میگذارید؛ آنها معادلش را حواله میکنند. اینها را بررسی میکنید و به خود میگویید این مبلغ ممکن است شش ماه دیگر ده هزار دلار شود.
پروژه 11 میلیون دلار سرمایه جذب میکند. توکن در یک صرافی کوچک با بیست درصد بالاتر از قیمت ICO لیست میشود. روزی چهار بار آن را چک میکنید. سپس آن سود اضافی کاهش مییابد. بعد ناپدید میشود. سپس توکن با 60% قیمت خرید شما معامله میشود و گروه تلگرام خاموش است. ادمین همچنان در آن پست میگذارد، اما پستها اکنون درباره ساختن و چشمانداز بلندمدت هستند، نه چندان درباره لیست شدنها یا همکاریها. هشت ماه گذشته است که گروه کاملاً غیرفعال میشود. دو هزار دلار پول شما حالا به دویست و سی دلار تبدیل شده است.
شما احمق نبودید. شما سوژه یکی از بزرگترین آزمایشهای روانشناختی جمعی در تاریخ مالی بودید.
شرکت دریای جنوب هم وایتپیپر داشت
نه فقط در کریپتو، بلکه در کل تاریخ مالی، درک جنون خاص دوران ICO در صورتی آسانتر است که بدانید پیش از آن چه گذشته است. یک شرکت بریتانیایی به نام شرکت دریای جنوب (South Sea Company) در سال 1720 سهام خود را به روی عموم باز کرد — با وعده بازدهیهای نجومی از طریق انحصار تجارت در آمریکای جنوبی که در اختیار داشت و البته هرگز نمیتوانست مالک واقعی آن باشد. این طرح متکی به رشوه به نمایندگان مجلس، حسابداری ساختگی و جو کلی بازاری بود که شک و تردید را کنار گذاشته بود. سهام اوج گرفت. سپس سقوط کرد. یک آگهی مدرن برای یک طرح رقیب آن را پروژهای با مزایای چشمگیر معرفی کرد که هیچکس نمیدانست دقیقاً چیست. این طرح در یک روز صبح دو هزار پوند جمعآوری کرد.
آن آگهی نیاکان بیواسطه وایتپیپر ICO بود. هر دو با جلوه دادن فرصت به عنوان پیشنهادی مقاومتناپذیر، از نظر فنی معتبر و از نظر مالی فوری، حس فوریت ایجاد میکنند. القای حس کمیابی. القای حس تخصص. به آنها این احساس را بدهید که اگر همین حالا وارد نشوند، بعداً حسرت بزرگی خواهند خورد. باقی ماجرا به غریزههای حیوانی بازار واگذار میشود.
از حوالی سال 2016، انجام این کار روی اتریوم به شدت ساده شد. پیش از این، ایجاد توکنی برای فروش به عموم مستلزم ساخت یک بلاکچین کامل از ابتدا بود. پس از اتریوم، یک لپتاپ، چند ساعت زمان و کسی که بتواند یک قرارداد هوشمند ساده بنویسد تنها چیزی بود که نیاز داشتید. حتی پروژههای خوب نیز با کمترین مانع یا بدون هیچ مانعی به راحتی راهاندازی میشدند. هزینه ورود برای راهاندازی یک پروژه کلاهبرداری تقریباً به صفر رسید.
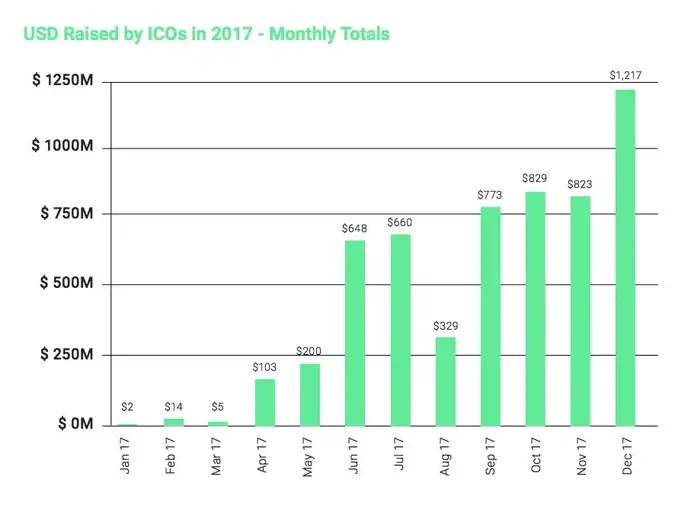
در سال 2017، ICOها سالانه پنج میلیارد دلار جذب میکردند. EOS چهار میلیارد دلار طی یک فروش توکن یکساله جمعآوری کرد که به یک ماشین هایپ بیپایان تبدیل شد، در حالی که وعده میلیونها تراکنش در ثانیه بدون کارمزد را میداد. حتی تلگرام موفق شد 1.7 میلیارد دلار از سرمایهگذاران نهادی برای شبکه باز تلگرام (TON) جمعآوری کند — پیش از آنکه دقیقاً قبل از راهاندازی توسط SEC متوقف شود. اینها پروژههای بخش موجهتر این طیف بودند.
وقتی روجا روی صحنه آمد
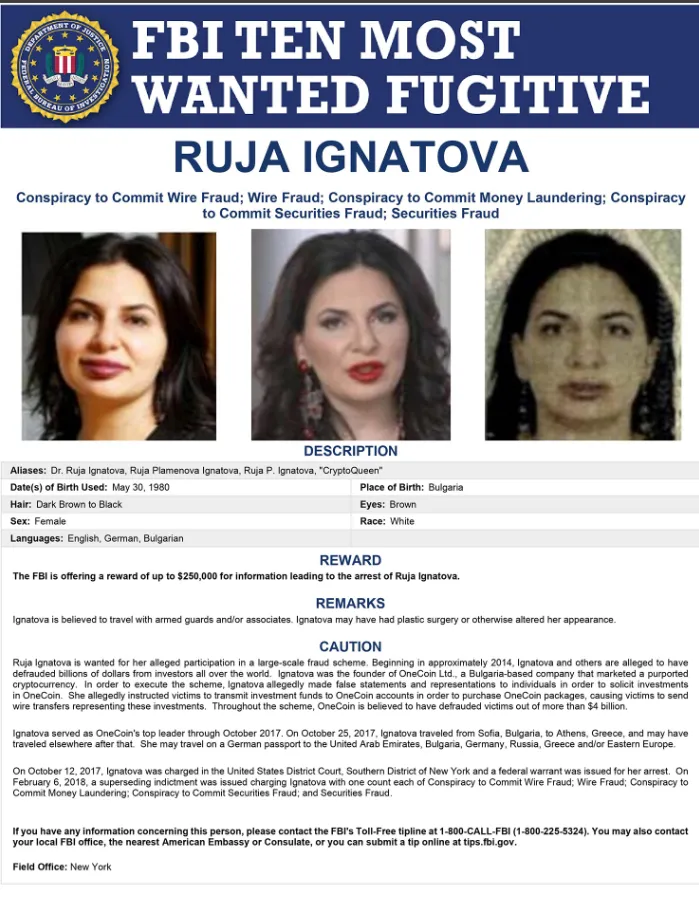
بخش شرمآور طیف ماهیت دیگری داشت. وانکوین (OneCoin) از نظر فنی یک ICO به معنای معمول نبود، زیرا نه توکن بلاکچینی داشت و نه قراردادهای هوشمند. این پروژه بستههای آموزشی درباره ارز دیجیتال را به خریدارانی در 175 کشور میفروخت که شامل حق استخراج کوینی به نام OneCoin بود که ارزش آن بر اساس یک صرافی خصوصی که منحصراً توسط OneCoin کنترل میشد، رشد میکرد. هیچ بلاکچین عمومی وجود نداشت. کوین در پایگاههای دادهای که بنیانگذاران در اختیار داشتند وجود داشت. قیمت همان چیزی بود که آنها ادعا میکردند.
بنیانگذار آن، روجا ایگناتوا (Ruja Ignatova)، دارای مدرک دکترای حقوق از آکسفورد بود. ارائههای او شامل سخنرانیهای اصلی در رویدادهایی با استانداردهای تولیدی بود که کنفرانسهای فناوری واقعی را شرمنده میکرد. با لباسهایی مجلل مانند یک طراح مد سخنرانی میکرد و از فراگیری مالی و میلیاردها نفر بدون دسترسی به خدمات بانکی سخن میگفت که به چیزی بهتر نیاز داشتند. او حدود $4 میلیارد از افراد در آن 175 کشور جمعآوری کرد و در اکتبر 2017 ناپدید شد. FBI نام او را در لیست افراد تحت تعقیب قرار داده است. آنها هنوز به دنبال او هستند.
شاید مشهورترین نمونه جعلی از کریپتوهای جدید — وانکوین — ارزش تأمل داشته باشد: نه به این دلیل که موردی غیرمعمول است، بلکه نشاندهنده آن چیزی است که کلاهبرداریهای کریپتویی را در آن دوران به شدت خطرناک میکرد. موضوع، سرمایهگذاری روی کوین ما نبود. پیام اصلی این بود: آینده را پیش از وقوع بشناسید و بر اساس آن عمل کنید. این ایده با حس نبوغ، زود اقدام کردن، و فردی بودن که چیزی را میبیند که دیگران هنوز قادر به دیدنش نیستند همخوانی داشت. قالببندی آموزشی، این فروش را از یک تراکنش صرفاً پولی به تلاشی تبدیل کرد که حسی مانند خودبهسازی داشت. اگر گمان نمیکردید دارایی ارزشمندی است، تصور میکردید برای آموزش خودتان پول پرداختهاید.
طرح مالی بیتکانکت (BitConnect) بسیار تمیزتر بود اما دقیقاً از همان معماری روانشناختی بهره میبرد. این پروژه یک برنامه وامدهی با وعده سود روزانه تا یک درصد ارائه میکرد (که در صورت محاسبه مرکب، $1,000 را ظرف یک سال به $3.7 میلیون تبدیل میکرد) و ادعا میشد توسط یک بات معاملاتی الگوریتمی تاییدنشده پشتیبانی میشود که هرگز کلیدهای آن ارائه نشد. آنها توکن اختصاصی و پلتفرمی به نام BCC داشتند که در صرافی داخلی خود معامله میشد و قیمت آن از طریق سرمایهگذاریهای پیوسته ورودیهای جدید در سطوحی مشخص حفظ میشد. مورد دوم عملاً تعریف مکانیکی یک طرح پانزی است، و این پانزی به مدت دو سال دوام آورد زیرا گردانندگان آن آگاه بودند و با علم به این موضوع به کار خود ادامه دادند، چرا که تا زمانی که سود سرمایهگذاریهای جاری را پرداخت میکردند، انگیزههای مالی بر هرگونه نگرانی در مورد آنچه در زمان فروپاشی نهایی رخ خواهد داد غلبه میکرد. فروپاشی آن در ژانویه 2018 پسانداز تمام عمر افراد را در سی کشور نابود کرد.
یک تحلیل گذشتهنگر برآورد کرد که حدود هشتاد درصد از کل عرضههای اولیه کوین در دوران رونق 2017-2018 کلاهبرداری یا شکستهایی چنان مطلق بودند که تفاوت چندانی میان آنها وجود نداشت. نه پروژههای شکستخورده؛ نه محصولات بزرگ و جاهطلبانهای که به بنبست رسیدند. کلاهبرداریهای عمدی با بنیانگذارانی که هیچ قصدی برای ساخت هیچچیزی نداشتند. در نهایت SEC با اقدامات اجرایی وارد عمل شد که مدل اولیه و بیقید و شرط ICO را در ایالات متحده از بین برد، اما در آن زمان دیگر دیر شده بود و بیشتر ضربه به افرادی وارد آمد که توانایی جبران این خسارت را داشتند.
زیرساختی که جایگزین هرجومرج شد
با ورود نهادهای نظارتی، آن حباب کوچک ترکید و با سرد شدن تمایل عمومی، به جایگزینی برای مدل اولیه ICO نیاز بود. این امر به زیرساختهای نوینی با مکانیسمهای منحصربهفرد منجر شد — و همچنین ساختارهای قدرت جدید، اما بدون منفعتی بیشتر برای سرمایهگذار خرد.
اولین رویکرد، عرضه اولیه صرافی (IEO) بود. پروژههایی که با صرافیها هماهنگ شده بودند، به جای مراجعه به عموم مردم با یک وایتپیپر و یک گروه تلگرام، فروش توکن خود را از طریق خود صرافی برگزار میکردند. Binance Launchpad که این فرمت را در اوایل سال 2019 در مقیاسی وسیع مجدداً معرفی کرد، بازدهیهایی ایجاد کرد که از بیرون خیرهکننده به نظر میرسیدند. سپس پروژههایی مانند BitTorrent ظرف چند روز پس از آغاز معاملات چنین ضرایبی را برای سرمایهگذاران خود رقم میزدند. Fetch.ai که تنها دو سال بعد از طریق فروش Binance Launchpad راهاندازی شد و به یک نمونه نسبتاً موفق و واقعی تبدیل شد، یکی از معدود مواردی بود که پروژه به اندازه کافی واقعی بود تا چنین هیجانی را توجیه کند.
تمایز قائل شدن بین آنچه فرمت IEO واقعاً تغییر داد و آنچه تغییر نداد، نیازمند احتیاط است. این امر میزان کلاهبرداری را به طور معناداری کاهش داد — تمایل یک صرافی با ریسک اعتباری برای میزبانی یک کوین مشخص در صورت وجود کلاهبرداریهای واضح کمتر است. این رویکرد نیازمند KYC شرکتکنندگان بود و ردپای مستندی بر جای میگذاشت. با این حال، آرایش مالی بنیادین را تغییر نداد. پروژهها همچنان به برگزاری راندهای خصوصی با سرمایهگذاران بزرگ در قیمتهایی با ضرایب بسیار پایینتر از قیمت فروش عمومی ادامه دادند. بازاریابی نیز بر قیمت عرضه عمومی تأثیر گذاشت. افرادی که در سال 2019 سهمیه Binance Launchpad دریافت کردند بازدهیهای فوقالعادهای به دست آوردند زیرا با قیمتهای تعیینشده صرافی خرید میکردند، جایی که تقاضای کاربران گسترده از عرضه بسیار محدود پیشی میگرفت. این مکانیسم در زمان موفقیت عملکردی فوقالعاده دارد و برای هر پروژهای که کیفیتی کمتر از شگفتانگیز داشته باشد، زیان فوری را تضمین میکند.
همزمان با توسعه مدل صرافی، جایگزینهای غیرمتمرکز به طور موازی ظهور کردند. عرضههای اولیه در صرافیهای غیرمتمرکز (IDO) این مکانیسم را به صرافیهای غیرمتمرکز منتقل کردند و امکان توزیع از طریق قراردادهای هوشمند را بدون اعمال تصمیمات مهم توسط یک پلتفرم متمرکز فراهم ساختند. پلتفرم Polkastarter به یک پلتفرم مشهور و گزینشی IDO متخصص در پروژههای میانزنجیرهای تبدیل شد و از سال 2025 هفده راهاندازی را با احتمالاً بالاترین استانداردهای فرآیند غربالگری در عرصه لانچپدها انجام داده است. پلتفرم DAO Maker مدلی با توکن حاکمیتی داشت که در آن دسترسی به سهمیه خرید توکنها مشروط به هولد کردن توکن اختصاصی DAO Maker بود؛ امری که همسویی با محرکهای مالی را ایجاد میکرد تا DAO Maker نسبت به توکنهای خود مشتاق باشد، فارغ از اینکه کیفیتی پشت پروژهها وجود داشته باشد یا خیر. در بخش نهادی، Coinlist بیشتر شبیه به کارگزاران سنتی بود؛ پروژههای آنها در مراحل بسیار اولیهتری قرار داشتند و از استانداردهای اعتبارسنجی (due diligence) در سطح یا نزدیک به یک کارگزار-معاملهگر تحت نظارت استفاده میکردند.
دادههای مربوط به عملکرد همه این موارد تأملبرانگیز است. از بین شصت و چهار لانچپد که توسط Oren ردیابی شدهاند، تنها چهار مورد در سال 2025 به طور میانگین بازدهی مثبتی برای شرکتکنندگان ایجاد کردند. این رقم کلی، تمرکز شدید بازار را پنهان میکند؛ جایی که اکثریت قریب به اتفاق معاملات تراز اول نصیب Binance Launchpad و Coinlist میشود، در حالی که صدها پلتفرم کوچکتر که در چرخه صعودی از ناکجاآباد سر برآوردهاند، تقویمهای خود را با پروژههایی پر میکنند که صرفاً برای دریافت هزینههای لیستینگ ایجاد شدهاند. برای تعداد انگشتشماری از قراردادها در پلتفرمهای منتخب، این دقیقاً همان چیزی است که وعده دسترسی زودهنگام به پروژه خلاقانه بعدی به آن تبدیل شده است. در بقیه موارد، تقریباً همه شرکتکنندگان فروش عمومی به عنوان نقدینگی خروج (exit liquidity) برای اشخاص آگاهتر و زودهنگامتر عمل میکنند.
داراییهای مسدود، دردسرهای انطباق و چه کسی واقعاً برنده میشود
چالش AML برای تامین مالی جمعی در کریپتو موضوعی است که این بخش سالها تلاش کرد آن را دور بزند و نهادهای نظارتی با دیدگاهی شکل گرفتهاند که نادیده گرفتن آن ناممکن است.
به عنوان مثال، در پروژهای که از چندین هزار آدرس کیف پول ناشناس اقدام به جذب سرمایه میکند (همانطور که بیشتر سازندگان انجام دادهاند و علاوه بر این هماکنون نیز در فکر انجام آن هستند)، برخی از آن آدرسها دارای سوابق تراکنشی هستند که ابزارهای انطباق نسبت به آنها هشدار میدهند. متصل به کیف پولهای صرافیهای هکشده. مرتبط با آدرسهای بازارهای دارکنت. مشمول تحریمها. پروژهای که این وجوه را دریافت میکند ممکن است کاملاً بیخبر باشد. پلتفرمی که جذب سرمایه در آن میزبانی میشود ممکن است حتی چیزی در این باره نشنیده باشد. پروژه جذب سرمایه خود را اعلام کرده و برنامهریزی بر اساس سرمایه دریافتی را آغاز کرده است، اما پول روی زنجیره با سایر وجوه ترکیب شده است.
این دقیقاً زمانی است که چیزی در بررسی انطباق علامتگذاری میشود. سپس فرآیند توزیع متوقف میشود. سپس وکلا تماسها را آغاز میکنند. این اتفاق در پروژههای دنیای واقعی رخ داده است، نه در تئوری. پس از جمعآوری پول، نگرانیها در مورد منشأ وجوه باعث شده تا لانچپدهای متمرکز که تحت مجوزهای خدمات مالی فعالیت میکنند، توزیع داراییها را مسدود کنند. قانون سفر FATF (FATF Travel Rule) که اکنون در 85 حوزه قضایی قانون است، پلتفرمها را ملزم میکند اطلاعات فرستنده و گیرنده را در تراکنشهای واجد شرایط جمعآوری و ارسال کنند. طبق طرح آزمایشی تا سال 2027، قوانین بازنگریشده AML در اتحادیه اروپا، پلتفرمهای تامین مالی جمعی را موظف میکند تا همگام با بانکها و مؤسسات مالی، استانداردهای احراز هویت، تحلیل تراکنشها و گزارش رفتارهای مشکوک را رعایت کنند — در حالی که در برخی حوزههای قضایی، وجوه حاصل از آدرسهایی که از غربالگری عبور نمیکنند به طور کامل مسدود میشوند. در سال 2025، مرجع مبارزه با پولشویی اروپا اختیارات خود را با دستورالعملهای شفاف درباره انتظارات از پلتفرمهای کریپتویی در اروپا فعال کرد.
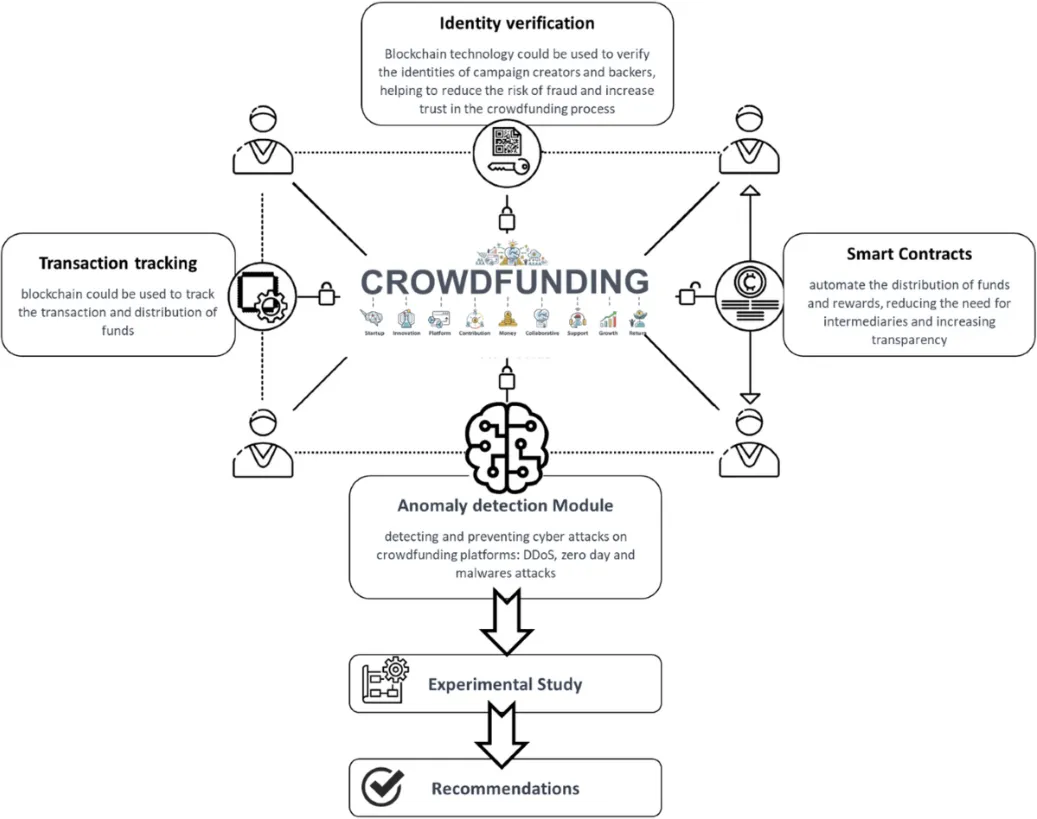
به ویژه، حریم خصوصی در هر دو طرف تراکنش به طور پیشفرض عملاً از بین رفته است. یکی از مشارکتکنندگان از یک لانچپد تحت نظارت استفاده میکند، مدارک خود را برای تایید هویت بارگذاری کرده و اکنون این اطلاعات در پایگاه داده پلتفرم ذخیره شده است که نه تنها قابل هک و در معرض سرقت است، بلکه مقامات نیز ممکن است به این اطلاعات دسترسی داشته باشند. نهادی که از یک مکانیسم غیرمتمرکز استفاده میکند هویت ناشناس خود را حفظ میکند، اما فعالیتهای عمومی روی زنجیره دارد که هر فردی با یک مرورگر بلاکچین میتواند آن را به طور دائمی ردیابی کند. مسئله وجود حریم خصوصی یا عدم وجود آن نیست. وضعیت در جایی میان قابل شناسایی بودن یا غیرقابل ردگیری بودن قرار دارد.
وقتی لایههای بازاریابی کنار میرود، ارزیابی کاملاً واقعبینانه از اینکه چه کسی برنده میشود، تصویر چندان خوشایندی ارائه نمیدهد. گردانندگان پلتفرمها برندگانی کموبیش تضمینشده هستند: آنها دو تا پنج درصد از وجوه جمعآوریشده را از هر پروژهای که راهاندازی میشود، چه موفق باشد و چه نباشد، دریافت میکنند. گردانندگان پلتفرمهای مطرح، کسبوکارهای عظیمی را بر پایه آن درآمدهای کارمزدی بنا نهادهاند که ارتباط بسیار ضعیفی با نتایج سرمایهگذاران دارد. اگر پروژهای پس از راهاندازی شکست بخورد، پلتفرم قبلاً سهم خود را برداشته است.
افرادی که زودتر اقدام میکنند برنده هستند. کسانی که در راند خصوصی با قیمتی بسیار پایینتر از قیمت عرضه عمومی خرید کردهاند، بازدهی خود را از پیش تضمین کردهاند، با این فرض که هر IEO یا IDO چنان هیجانی دارد که تقاضای کافی برای معامله بالاتر از قیمت راهاندازی (یا حفظ ارزش قیمتها با آن) ایجاد میکند. شما در واقع توکنهایی را خریداری خواهید کرد که این افراد در حال حاضر در اختیار دارند، با این تصور که در پایینترین نقطه ممکن در حال خرید هستید.
شرکتکنندگان خردی که درباره IDO از شبکههای اجتماعی میشنوند و در نهایت مقداری سهمیه به دست میآورند: در بهترین پلتفرمها، در شرایط مساعد بازار، و اگر پروژه واقعی و جذابی باشد، گاهی اوقات میتوانند سود ببرند. تمام بخشهای باقیمانده از این دستهبندی — به معنای واقعی کلمه اکثریت قریب به اتفاق فعالیتهای فروش عمومی در کل این حوزه — در حال پرداخت نقدینگی هستند تا به همه افراد ماقبل خود امکان خروج بدهند. عدم تقارن ساختاری اطلاعات میان خودیها و شرکتکنندگان عمومی در این جمعآوریهای سرمایه یک تصادف نیست. این خودِ ساختار است.
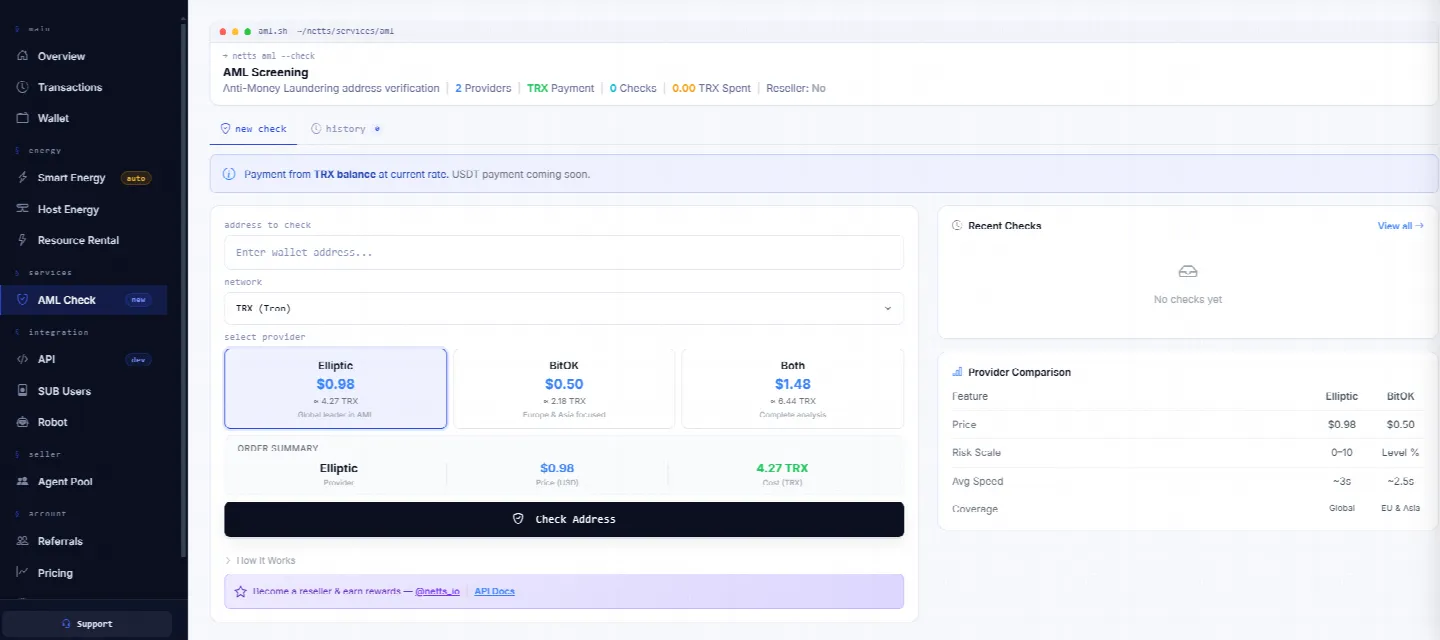
یک پلتفرم کامل مدیریت Energy شبکه TRON برای تیمهایی که مرحله جذب سرمایه را پشت سر گذاشتهاند و نیاز به مدیریت عملیات تراکنش واقعی در مقیاس بالا دارند — اتوماسیون تراکنشهای USDT در میان هزاران کیف پول؛ اتوماسیون عملیات TRON از طریق پردازش تسویه و بازپرداخت؛ پیگیری هزینههای Energy از طریق خرید دسترسی به API بخش Energy برای مدیریت برنامهریزیشده. پلتفرم Netts Workspace پاسخ شما به اجاره دستی و خودکار Energy، زمانبندی هوشمند، حالت میزبانی برای آدرسهای مداوم با مصرف بالا، دسترسی API برای تیمهایی است که نیاز به کنترل برنامهریزیشده بر خرید Energy دارند، به همراه یک داشبورد لحظهای که دقیقاً هزینههای جاری زیرساخت را نشان میدهد - همراه با قابلیت بررسی AML.