Crypto và gọi vốn cộng đồng: Bước qua kỷ nguyên ICO
Từ cơn sốt vàng ICO đến các launchpad và IDO — điều gì đã thay thế kỷ nguyên đầy rẫy lừa đảo, ai mới thực sự là người chiến thắng, và các nhà đầu tư phải trả giá những gì.
Ngôn ngữ khác: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguês한국어日本語Bahasa IndonesiaDeutschTagalog
Mục lục
Hãy tưởng tượng thời điểm đó là đầu năm 2018 và bạn vừa tham gia vào nhóm Telegram của một dự án ICO. Có khoảng một nghìn hai trăm người ở đây. Quản trị viên nhóm đăng cập nhật vài giờ một lần — tiến độ của smart contract, mối quan hệ đối tác với một sàn giao dịch mới, một nhân vật nổi tiếng được cho là đã đồng ý làm cố vấn cho dự án. Dài tới bốn mươi bảy trang, whitepaper sử dụng những thuật ngữ như mang tính cách mạng (revolutionary), đột phá (disruption) và chuyển dịch mô hình (paradigm shift) nghe có vẻ chuẩn xác nhưng về bản chất lại sáo rỗng. Bạn đọc mười trang đầu và đưa ra nhận định có vẻ đã đủ thuyết phục. Bạn bỏ ra hai nghìn đô la; họ chuyển số token tương ứng. Bạn săm soi chúng, tự nhủ rằng số tiền này một ngày nào đó có thể thành mười nghìn chỉ trong sáu tháng.
Dự án huy động được 11 triệu đô la. Token được niêm yết trên một sàn giao dịch nhỏ với mức giá cao hơn hai mươi phần trăm so với giá ICO. Bạn kiểm tra giá bốn lần một ngày. Sau đó, mức chênh lệch giảm dần. Rồi nó biến mất hoàn toàn. Token bắt đầu giao dịch ở mức 60% giá bạn đã mua và nhóm Telegram rơi vào im lặng. Quản trị viên tiếp tục đăng bài, nhưng các bài đăng giờ đây nói về việc xây dựng sản phẩm và tầm nhìn dài hạn, không còn nhắc nhiều đến việc niêm yết hay quan hệ đối tác. Bạn đã theo dự án được tám tháng thì nhóm hoàn toàn ngừng hoạt động. Hai nghìn đô la của bạn giờ chỉ còn hai trăm ba mươi.
Bạn không phải là một kẻ ngốc. Bạn chỉ là một đối tượng thử nghiệm trong một trong những thí nghiệm tâm lý học đám đông lớn nhất lịch sử tài chính.
Công ty South Sea cũng từng có White Paper
Dù không phải trong crypto mà nhìn từ bất kỳ lịch sử tài chính nào, sự điên cuồng đặc thù của kỷ nguyên ICO sẽ dễ hiểu hơn nếu bạn biết điều gì đã xảy ra trước đó. Một công ty của Anh, South Sea Company, được phát hành cổ phiếu ra công chúng vào năm 1720 — hứa hẹn mang lại lợi nhuận khổng lồ nhờ độc quyền thương mại ở Nam Mỹ, điều mà công ty này tuyên bố sở hữu nhưng trên thực tế không bao giờ có thể nắm giữ. Nó được chống lưng bởi các khoản hối lộ cho các nghị sĩ, thủ thuật kế toán xảo quyệt và bầu không khí chung của một thị trường đã từ bỏ mọi sự hoài nghi. Giá cổ phiếu tăng vọt. Sau đó, chúng sụp đổ. Một mẩu quảng cáo đương thời cho một mô hình đối thủ đã mô tả nó là một doanh nghiệp mang lại lợi ích to lớn nhưng không ai biết thực chất nó là gì. Chỉ trong một buổi sáng, nó đã huy động được hai nghìn bảng Anh.
Mẩu quảng cáo đó chính là tiền thân trực tiếp của whitepaper trong ICO. Cả hai đều tạo ra sự cấp bách bằng cách làm cho cơ hội có vẻ không thể cưỡng lại, đáng tin cậy về mặt kỹ thuật và khẩn cấp về mặt tài chính cùng một lúc. Tạo ấn tượng về sự khan hiếm. Tạo ấn tượng về chuyên môn. Khiến người ta có cảm giác rằng nếu không tham gia ngay bây giờ, họ sẽ phải hối tiếc tột cùng. Phần còn lại sau đó được phó mặc cho bản năng bầy đàn (animal spirits) của thị trường.
Bắt đầu từ khoảng năm 2016, việc này trở nên cực kỳ dễ dàng trên Ethereum. Trước đó, việc tạo ra một token để bán cho công chúng đòi hỏi phải xây dựng toàn bộ một blockchain từ đầu. Sau khi có Ethereum, tất cả những gì bạn cần chỉ là một chiếc laptop, vài giờ đồng hồ và một ai đó có thể viết một smart contract đơn giản. Ngay cả các dự án tốt cũng dễ dàng được triển khai mà gần như không có rào cản. Chi phí gia nhập để tung ra một dự án lừa đảo giảm xuống gần như bằng không.
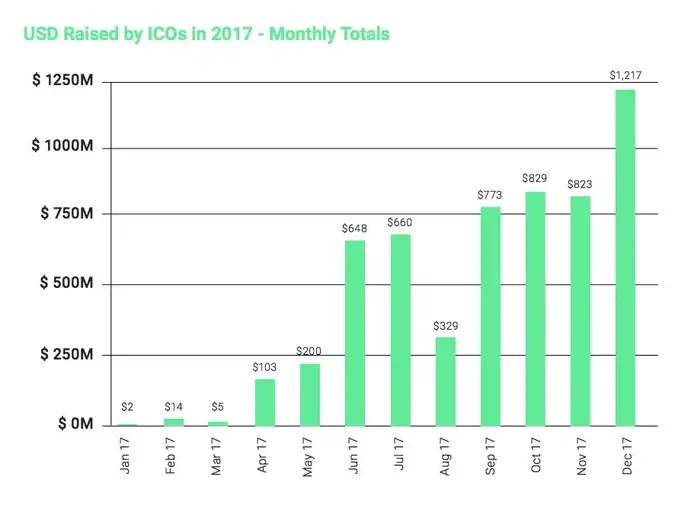
Năm 2017, các dự án ICO đã huy động được năm tỷ đô la mỗi năm. EOS đã huy động được bốn tỷ đô la trong một đợt mở bán token kéo dài cả năm, biến thành một cỗ máy tạo sóng không hồi kết, trong khi hứa hẹn hàng triệu giao dịch mỗi giây mà không tốn phí. Ngay cả Telegram cũng xoay sở để có được 1,7 tỷ từ các nhà đầu tư tổ chức cho Telegram Open Network — trước khi bị SEC chặn đứng ngay trước thềm ra mắt. Đó mới chỉ là những ví dụ ở phía có quy mô và danh tiếng hơn.
Khi Ruja bước lên sân khấu
Mặt tối tồi tệ hơn lại mang một bản chất khác. OneCoin về mặt kỹ thuật không phải là một ICO theo cách thông thường vì nó không bao gồm token trên blockchain hay smart contract. Dự án này bán các gói giáo dục về tiền mã hóa cho người mua ở 175 quốc gia, trong đó bao gồm quyền đào một đồng coin có tên là OneCoin, đồng tiền này tăng giá theo một sàn giao dịch nội bộ do OneCoin độc quyền kiểm soát. Không hề có blockchain công khai nào cả. Đồng coin này chỉ tồn tại trong cơ sở dữ liệu do những kẻ sáng lập nắm giữ. Giá của nó là bất kỳ con số nào mà họ tự đưa ra.
Người sáng lập, Ruja Ignatova, có bằng tiến sĩ luật từ Oxford. Các bài thuyết trình của bà ta bao gồm những bài phát biểu quan trọng tại các sự kiện với mức độ đầu tư sản xuất khiến một hội nghị công nghệ thực thụ cũng phải chào thua. Ăn mặc như một nhà thiết kế và nói về tài chính toàn diện cùng hàng tỷ người chưa có tài khoản ngân hàng đang cần một giải pháp tốt hơn. Bà ta đã chiếm đoạt khoảng 4 tỷ USD từ các cá nhân ở 175 quốc gia đó và biến mất vào tháng 10 năm 2017. FBI đã đưa bà ta vào danh sách những kẻ bị truy nã gắt gao nhất. Họ vẫn đang tiếp tục tìm kiếm.
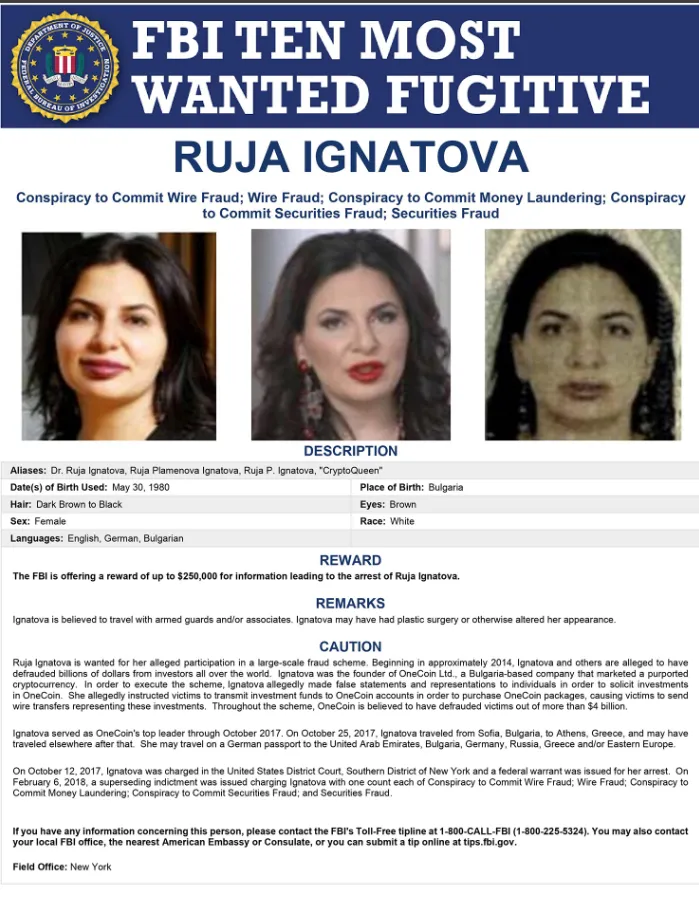
Có lẽ trường hợp lừa đảo nổi tiếng nhất trong số các loại tiền điện tử mới — OneCoin — rất đáng để chúng ta nhìn nhận lại: không phải vì nó dị biệt; mà đúng hơn, nó đại diện cho điều khiến các vụ lừa đảo tiền mã hóa trở nên đặc biệt nguy hại vào thời điểm đó. Lời mời gọi không chỉ đơn thuần là đầu tư vào coin của chúng tôi. Lời chào mời là: hãy nắm bắt tương lai trước khi nó xảy ra và hành động vì nó. Nó đánh trúng vào tâm lý muốn trở thành một thiên tài, muốn trở thành người đi đầu, người nhìn thấy điều mà những người khác chưa thể thấy. Vỏ bọc giáo dục đã biến đợt bán hàng từ một giao dịch tiền tệ đơn thuần thành một nỗ lực mang lại cảm giác như đang hoàn thiện bản thân. Nếu bạn không phải đang đầu cơ vào một tài sản có giá trị, thì bạn đang chi tiền cho chính việc học tập của mình.
Mô hình tài chính của BitConnect thì rõ ràng hơn nhưng lại khai thác chính xác cùng một kiểu cấu trúc tâm lý đó. Nó phô trương một chương trình cho vay (lending) hứa hẹn lãi suất hàng ngày lên tới một phần trăm (nếu tính lãi kép, sẽ biến 1.000 USD thành 3,7 triệu USD trong một năm) và được cho là được hậu thuẫn bởi một bot giao dịch thuật toán chưa qua kiểm chứng mà dự án không bao giờ cung cấp chìa khóa truy cập. Họ có token riêng và một nền tảng gọi là BCC giao dịch trên sàn giao dịch nội bộ của riêng mình, được duy trì ở các mức giá nhất định nhờ vào dòng vốn đầu tư mới liên tục từ những người mới tham gia. Bản chất của mô hình này chính là định nghĩa chuẩn mực của một mô hình Ponzi, và hệ thống Ponzi này đã vận hành suốt hai năm vì những kẻ điều hành nó thừa biết điều đó — dĩ nhiên rồi — và tiếp tục duy trì nó với suy nghĩ rằng miễn là họ vẫn trả cổ tức từ các khoản đầu tư hiện tại thì động cơ tài chính sẽ lấn át bất kỳ mối bận tâm nào về những gì sẽ xảy ra khi nó sụp đổ. Sự sụp đổ của nó vào tháng 1 năm 2018 đã quét sạch số tiền tiết kiệm cả đời của những người dân ở ba mươi quốc gia.
Một phân tích hồi cứu ước tính rằng khoảng tám mươi phần trăm tất cả các đợt Initial Coin Offering trong giai đoạn bùng nổ 2017-2018 là các trò lừa đảo hoặc thất bại hoàn toàn đến mức ranh giới giữa hai điều này gần như không đáng kể. Đó không phải là những dự án thất bại đơn thuần. Không phải là những sản phẩm lớn đầy tham vọng bị đổ vỡ. Đó là những vụ lừa đảo có chủ đích với việc những kẻ sáng lập hoàn toàn không có ý định xây dựng bất cứ thứ gì. Cuối cùng, SEC đã đưa ra các biện pháp thực thi pháp lý, chấm dứt hình thức ICO tự do ban đầu tại Mỹ, nhưng đến lúc đó thì mọi chuyện đã quá muộn và phần lớn thiệt hại lại rơi vào những người có khả năng chống chịu kém nhất.
Cơ sở hạ tầng thay thế sự hỗn loạn
Khi các nhà quản lý can thiệp, bong bóng nhỏ đó đã vỡ tan, và người ta cần một giải pháp thay thế cho mô hình ICO ban đầu khi tâm lý công chúng trở nên tiêu cực. Điều này dẫn đến sự ra đời của cơ sở hạ tầng mới với các cơ chế độc đáo — cùng những cấu trúc quyền lực mới, nhưng chẳng hề mang lại nhiều lợi ích hơn cho các nhà đầu tư thông thường.
Cách tiếp cận đầu tiên là Initial Exchange Offering (IEO). Thay vì tiếp cận công chúng với một whitepaper và một nhóm Telegram, các dự án liên kết với các sàn giao dịch sẽ tổ chức đợt bán token của họ thông qua chính sàn giao dịch đó. Binance Launchpad, nền tảng đưa định dạng này trở lại ở quy mô lớn vào đầu năm 2019, đã tạo ra những mức lợi nhuận nhìn từ bên ngoài có vẻ rất ngoạn mục. Sau đó, các dự án như BitTorrent đã mang lại cho nhà đầu tư mức lợi nhuận nhân lên nhiều lần chỉ trong vài ngày kể từ khi bắt đầu giao dịch. Fetch.ai được ra mắt trong bối cảnh sau này đã trở thành một cột mốc thành công và có thực lực tương đối chỉ hai năm sau đó thông qua đợt mở bán trên Binance Launchpad: một trong số ít trường hợp dự án đủ tiềm năng thực sự để xứng đáng với sự phấn khích như vậy.
Phân biệt những gì định dạng IEO thực sự thay đổi và những gì nó không thay đổi là một việc cần thận trọng. Nó đã làm giảm đáng kể tỷ lệ gian lận — sự sẵn lòng của một sàn giao dịch có uy tín thương hiệu trong việc niêm yết một đồng coin nhất định sẽ thấp hơn nếu dự án đó có dấu hiệu lừa đảo rõ ràng. Nó yêu cầu KYC từ những người tham gia, do đó để lại lịch sử dữ liệu xác thực. Tuy nhiên, nó không thay đổi thỏa thuận tài chính cơ bản. Các dự án vẫn tiếp tục thực hiện các vòng gọi vốn tư nhân (private round) với các nhà đầu tư lớn ở mức giá thấp hơn nhiều lần so với giá bán công khai. Hoạt động tiếp thị cũng tác động đến giá niêm yết công khai. Những người nhận được phân bổ từ Binance Launchpad vào năm 2019 đã có được đủ loại lợi nhuận đáng kinh ngạc vì họ đã mua ở mức giá sàn cố định, nơi nhu cầu từ lượng người dùng khổng lồ vượt xa nguồn cung rất hạn chế. Cơ chế này hoạt động rất hiệu quả khi thành công và đảm bảo mức thua lỗ ngay lập tức đối với dự án nào không đạt được kỳ vọng xuất sắc.
Trong khi mô hình sàn giao dịch phát triển, các giải pháp thay thế phi tập trung cũng xuất hiện song song. Initial DEX Offerings (IDO) đã chuyển cơ chế này sang các sàn giao dịch phi tập trung, cho phép phân phối thông qua smart contract mà không có nền tảng tập trung nào can thiệp vào các quyết định quan trọng. Polkastarter đã trở thành một nền tảng IDO có chọn lọc, danh tiếng chuyên về các dự án cross-chain và đã thực hiện mười bảy đợt ra mắt kể từ năm 2025 với tiêu chuẩn quy trình thẩm định có lẽ là khắt khe nhất trong mảng launchpad. DAO Maker có mô hình governance token, trong đó quyền truy cập vào phân bổ token để mua bị giới hạn bởi việc nắm giữ token của chính DAO Maker, khuyến khích sự liên kết tài chính khiến DAO Maker hào hứng với chính token của mình, bất kể các dự án có chất lượng hay không. Về phía các tổ chức, Coinlist giống như một đại lý phát hành truyền thống hơn; các dự án của họ ở giai đoạn sớm hơn nhiều và áp dụng các tiêu chuẩn thẩm định ngang bằng hoặc gần bằng một nhà môi giới-đại lý được quản lý.
Dữ liệu về hiệu suất của tất cả những nền tảng này mang lại một cái nhìn đáng suy ngẫm. Trong số sáu mươi tư launchpad được Oren theo dõi, chỉ có bốn nền tảng mang lại lợi nhuận dương trung bình cho những người tham gia vào năm 2025. Con số tổng quan che giấu sự tập trung cực độ, với phần lớn các thương vụ hàng đầu thuộc về Binance Launchpad và Coinlist, trong khi hàng trăm nền tảng nhỏ hơn mọc lên từ hư không trong chu kỳ tăng giá chỉ lấp đầy lịch trình của họ bằng các đợt ra mắt dự án nhằm mục đích thu phí niêm yết. Đối với một số ít thỏa thuận trên các nền tảng chọn lọc, đây chính xác là những gì mà lời hứa về quyền tiếp cận sớm đối với dự án đột phá tiếp theo hướng tới. Ở phần còn lại, gần như tất cả những người tham gia bán công khai đều đang đóng vai trò làm thanh khoản xả hàng (exit liquidity) cho các thực thể có thông tin tốt hơn và sớm hơn.
Tài sản bị đóng băng, rắc rối tuân thủ và ai mới là người thực sự chiến thắng
Thách thức về AML đối với hoạt động gọi vốn cộng đồng bằng tiền mã hóa là vấn đề mà ngành này đã dành nhiều năm cố gắng tìm cách né tránh, và các cơ quan quản lý đang dần hình thành quan điểm không chấp nhận bị phớt lờ.
Chẳng hạn, trong trường hợp một dự án tiến hành gây quỹ từ hàng nghìn địa chỉ ví ẩn danh (như hầu hết các nhà phát triển đã làm và hơn nữa hiện tại vẫn đang cân nhắc làm), một số địa chỉ đó sẽ có lịch sử giao dịch khiến các công cụ tuân thủ gióng lên hồi chuông cảnh báo. Liên quan đến các ví sàn giao dịch bị hack. Từng tương tác với các địa chỉ chợ đen darknet. Thuộc diện bị trừng phạt. Dự án nhận được những khoản tiền đó có thể hoàn toàn không biết. Nền tảng nơi tổ chức đợt huy động vốn thậm chí có thể chưa từng nghe nói về nó. Dự án đã công bố đợt gọi vốn và bắt đầu lên kế hoạch dựa trên số vốn nhận được, nhưng tiền đã nằm on-chain, bị trộn lẫn với các dòng tiền khác.
Đó là lúc có điều gì đó bị gắn cờ trong quá trình đánh giá tuân thủ. Sau đó, việc phân phối bị tạm dừng. Rồi các luật sư bắt đầu gọi điện. Đây thực tế là trường hợp đã xảy ra trong các dự án ngoài đời thực, không phải là giả thuyết. Kể từ khi số tiền được huy động, những lo ngại về nguồn gốc tiền đã khiến các launchpad tập trung hoạt động theo giấy phép dịch vụ tài chính phải đóng băng việc phân phối. Quy tắc Travel Rule của FATF, hiện là luật tại 85 khu vực pháp lý, yêu cầu các nền tảng phải thu thập và truyền tải dữ liệu của người gửi và người nhận đối với các giao dịch đủ điều kiện. Được thử nghiệm đến năm 2027, khung pháp lý AML sửa đổi của EU xếp các nền tảng gọi vốn cộng đồng vào diện phải tuân thủ việc xác minh danh tính, phân tích giao dịch và báo cáo hành vi đáng ngờ — cùng với các ngân hàng và tổ chức tài chính — đồng thời cấm hoàn toàn — ở một số khu vực pháp lý — các khoản tiền từ những địa chỉ không vượt qua vòng sàng lọc. Vào năm 2025, Cơ quan Chống Rửa tiền Châu Âu đã kích hoạt quyền hạn của mình với hướng dẫn rõ ràng về những kỳ vọng đối với các nền tảng crypto ở Châu Âu.
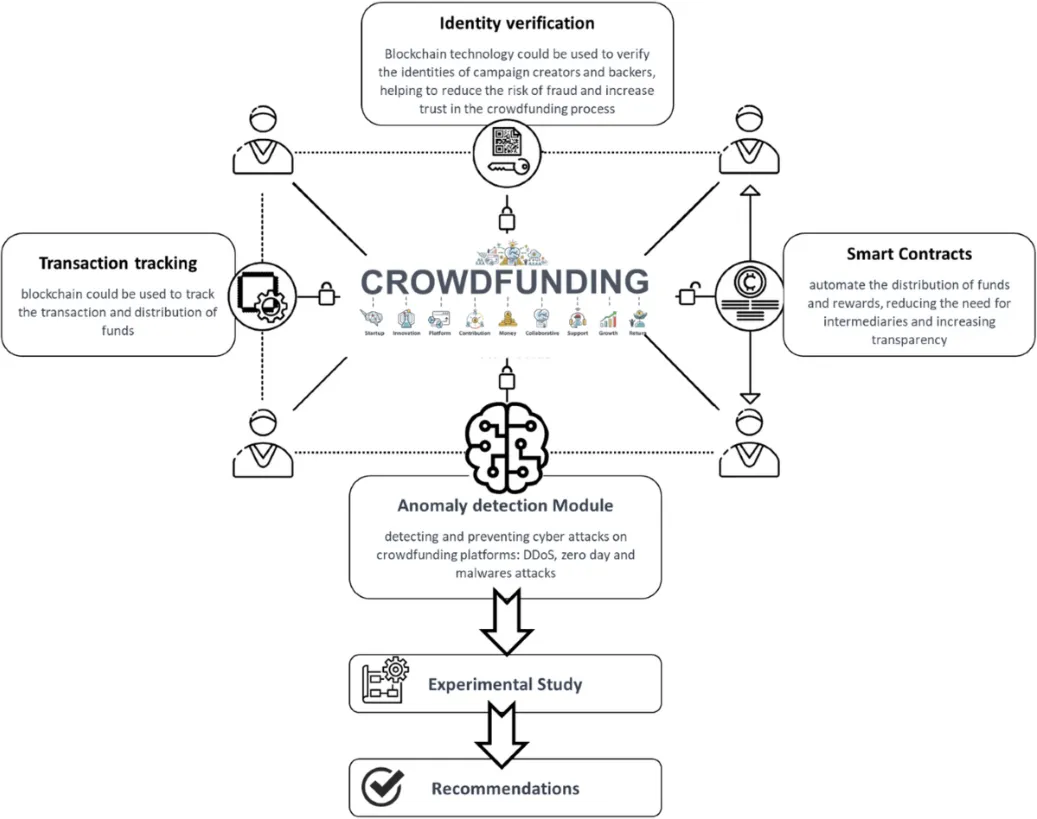
Đặc biệt nhất, quyền riêng tư ở cả hai bên của giao dịch đã bị xóa bỏ hoàn toàn theo mặc định. Một trong những người đóng góp sử dụng launchpad được quản lý, đã tải lên tài liệu xác minh danh tính của họ, và giờ đây chúng được lưu trữ trong cơ sở dữ liệu của nền tảng, nơi không chỉ có nguy cơ bị tấn công và đánh cắp mà các cơ quan chức năng cũng có thể truy cập thông tin này. Một thực thể sử dụng cơ chế phi tập trung vẫn giữ được danh tính ẩn danh, nhưng lại có hoạt động on-chain công khai mà bất kỳ ai có công cụ block explorer đều có thể theo dõi vĩnh viễn. Vấn đề không còn là có quyền riêng tư hay không có quyền riêng tư. Nó nằm ở khoảng giữa việc có thể bị nhận diện danh tính, hoặc không thể bị truy vết.
Khi lớp vỏ bọc tiếp thị bị gỡ bỏ, một sự thật trần trụi về việc ai là người chiến thắng khó có thể vẽ nên bức tranh màu hồng cho hoạt động này. Các nhà vận hành nền tảng gần như là những người chiến thắng chắc chắn: họ nhận từ hai đến năm phần trăm số tiền huy động được từ mỗi dự án được khởi chạy, bất kể thành công hay không. Những người vận hành các nền tảng nghiêm túc đã xây dựng các doanh nghiệp khổng lồ dựa trên doanh thu từ khoản phí đó, thứ chỉ gắn liền một cách lỏng lẻo với kết quả của các nhà đầu tư. Nếu một dự án thất bại sau khi ra mắt, nền tảng đã kịp thu phần của mình.
Những người đến sớm sẽ thắng. Những người đã mua trong vòng gọi vốn tư nhân (private round) với giá thấp hơn nhiều so với giá ra mắt công chúng đã nắm chắc phần lợi nhuận, với giả định rằng bất kỳ đợt IEO hay IDO nào cũng được thổi phồng đủ để tạo ra nhu cầu vượt qua (hoặc giữ giá ổn định với) mức giá niêm yết. Bạn sẽ mua lại các token mà những cá nhân này hiện đang nắm giữ, trong khi ngây thơ nghĩ rằng mình đang mua được từ vùng đáy.
Những người tham gia nhỏ lẻ biết đến IDO qua mạng xã hội và cuối cùng nhận được một ít phân bổ: trên các nền tảng hàng đầu, trong điều kiện thị trường thuận lợi, nếu đó là một dự án thực sự mà bạn quan tâm thì đôi khi có thể có lãi. Toàn bộ phần còn lại của nhóm đó — theo nghĩa đen là đại đa số các hoạt động bán công khai trên toàn bộ thị trường — đang trả tiền thanh khoản để tạo điều kiện cho tất cả những người đi trước họ chốt lời thoát hàng. Sự bất đối xứng mang tính cấu trúc về mặt thông tin giữa người trong cuộc và những người tham gia công khai trong các đợt gọi vốn này không phải là ngẫu nhiên. Đó chính là bản chất của mô hình.
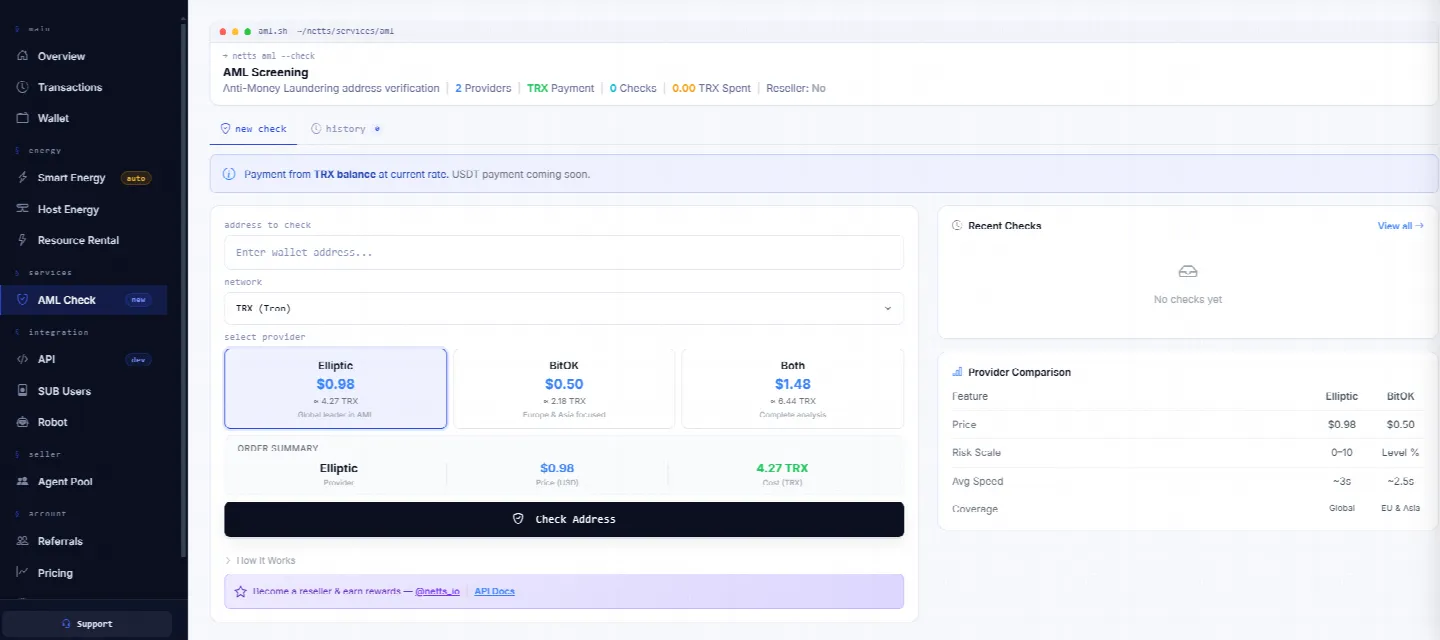
Một nền tảng quản lý TRON Energy toàn diện dành cho các đội ngũ đã vượt qua giai đoạn gây quỹ và cần quản lý các hoạt động giao dịch thực tế ở quy mô lớn — tự động hóa giao dịch USDT trên hàng nghìn ví; tự động hóa hoạt động TRON thông qua việc xử lý quyết toán và hoàn tiền; theo dõi chi phí Energy thông qua quyền truy cập API mua Energy để quản lý theo chương trình. Netts Workspace là câu trả lời của bạn cho việc thuê Energy thủ công và tự động, lên lịch thông minh, chế độ lưu trữ cho các địa chỉ sử dụng nhiều liên tục, quyền truy cập API cho các đội ngũ cần kiểm soát theo chương trình đối với việc mua Energy, cùng bảng điều khiển theo thời gian thực hiển thị chính xác chi phí vận hành cơ sở hạ tầng - đi kèm chức năng kiểm tra AML.