Kripto ve Kitlesel Fonlama: ICO Çağının Ötesinde
ICO hücumundan launchpad'lere ve IDO'lara — dolandırıcılıklarla dolu dönemin yerini ne aldı, gerçekte kim kazanıyor ve bu durum yatırımcılara neye mal oluyor?
Diğer diller: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
İçindekiler
2018'in başlarında olduğunuzu ve bir ICO'nun Telegram grubuna yeni katıldığınızı hayal edin. İçeride bin iki yüz kişi var. Grup yöneticisi birkaç saatte bir güncellemeler paylaşıyor — akıllı sözleşmedeki ilerleme, yeni bir borsa ortaklığı, projeye danışmanlık yapmayı sözde kabul etmiş tanınmış bir isim. Kırk yedi sayfayı bulan whitepaper; devrim niteliğinde, yıkıcı inovasyon ve paradigma değişimi gibi terimleri kulağa teknik gelen ancak temelde içi boş şekillerde sıralıyor. İlk on sayfayı okuyup muhtemelen yeterli bir kanaate varıyorsunuz. İki bin dolar yatırıyorsunuz; onlar da karşılığını aktarıyor. Bunları inceliyor, kendinize bunun altı ay içinde on bin dolar olabileceğini söylüyorsunuz.
Proje 11 milyon dolar topluyor. Token, küçük bir borsada ICO fiyatının yüzde yirmi üzerinde listeleniyor. Fiyatı günde dört kez kontrol ediyorsunuz. Ardından prim erimeye başlıyor. Sonra tamamen yok oluyor. Token daha sonra alış fiyatınızın %60 altında işlem görmeye başlıyor ve Telegram grubu sessizliğe bürünüyor. Yönetici grupta paylaşım yapmaya devam ediyor, ancak paylaşımlar artık listelemeler veya ortaklıklar hakkında değil, inşa etme süreci ve uzun vadeli bir vizyon üzerine. Sekizinci ayın içindeyken grup tamamen kapatılıyor. İki bin dolarınız artık iki yüz otuz dolara inmiş durumda.
Aptal değildiniz. Finans tarihinin en büyük kitlesel psikolojik deneylerinden birinde bir kobaydınız.
South Sea Company'nin de Bir White Paper'ı Vardı
Kriptoda olmasa bile genel finans tarihinden bakıldığında, ICO çağının kendine has çılgınlığını, öncesinde ne olduğunu bilirseniz anlamak daha kolaydır. Bir İngiliz şirketi olan South Sea Company, 1720'de halka açık hisselerle piyasaya sürüldü — sahip olduğu ve asla sahip olamayacağı Güney Amerika'daki ticaret tekelleri aracılığıyla devasa getiriler vadediyordu. Milletvekillerine verilen rüşvetler, yaratıcı muhasebe ve şüphe duymayı tamamen bırakmış bir piyasa iklimiyle destekleniyordu. Hisseler tavan yaptı. Ardından çöktü. Rakip bir girişime ait dönemin bir ilanı, projeyi ne olduğunu kimsenin bilmediği, oldukça faydalı bir girişim olarak tanımlıyordu. Bir sabah iki bin sterlin topladı.
Bu ilan, ICO whitepaper'ının doğrudan atasıydı. Her ikisi de fırsatı aynı anda karşı konulamaz, teknik olarak güvenilir ve finansal açıdan acil göstererek bir aciliyet hissi yaratır. Kıtlık izlenimi yarat. Uzmanlık izlenimi yarat. Onlara, hemen dahil olmazlarsa büyük bir pişmanlık yaşayacakları hissini ver. Gerisi ise piyasanın hayvani dürtülerine bırakılır.
2016 civarında başlayarak, bunu Ethereum üzerinde yapmak son derece kolay hale geldi. Bundan önce, halka satılacak bir token oluşturmak, sıfırdan koca bir blokzincir inşa etmeyi gerektiriyordu. Ethereum'dan sonra tek ihtiyacınız olan bir dizüstü bilgisayar, birkaç saat ve basit bir akıllı sözleşme yazabilecek biriydi. İyi projeler bile neredeyse sıfır engelle kolayca başlatılabiliyordu. Bir dolandırıcılık projesi başlatmanın giriş maliyeti neredeyse sıfıra indi.
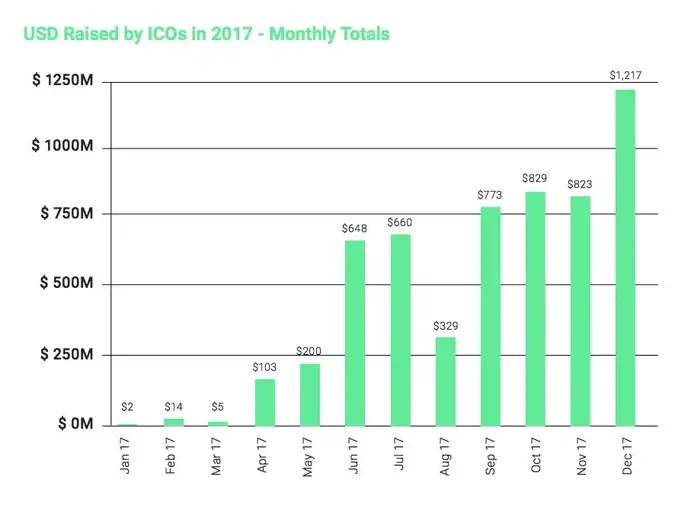
2017'de ICO'lar yılda beş milyar dolar topluyordu. EOS, sıfır maliyetle saniyede milyonlarca işlem vadederken, bitmek bilmeyen bir hype makinesine dönüşen bir yıl süreli token satışı boyunca dört milyar dolar topladı. Telegram bile Telegram Open Network için kurumsal yatırımcılardan 1,7 milyar dolar toplamayı başardı — ta ki lansmandan hemen önce SEC tarafından tamamen durdurulana kadar. Bunlar yelpazenin daha saygın tarafındaydı.
Ruja Sahneye Çıktığında
Saygın olmayan tarafın karakteri çok farklıydı. OneCoin teknik olarak bildiğimiz anlamda bir ICO değildi; ne bir blokzincir token'ı ne de akıllı sözleşmeler içeriyordu. 175 ülkedeki alıcılara kripto para hakkında eğitim paketleri sattı; bu paketler, yalnızca OneCoin tarafından kontrol edilen özel bir borsaya göre değer kazanan OneCoin adlı bir parayı madencilikle çıkarma hakkını da içeriyordu. Ortada halka açık bir blokzincir yoktu. Para, kurucuların elinde tuttuğu veritabanlarında mevcuttu. Fiyat ise onların belirlediği değerdi.
Kurucu Ruja Ignatova, Oxford'dan hukuk doktorasına sahipti. Sunumları, gerçek bir teknoloji konferansını gölgede bırakacak prodüksiyon kalitesine sahip etkinliklerdeki açılış konuşmalarını içeriyordu. Tasarımcı kıyafetleri giyiyor, finansal kapsayıcılık ve daha iyi bir şeye ihtiyaç duyan bankasız milyarlarca insan hakkında konuşuyordu. Bu 175 ülkedeki bireylerden yaklaşık 4 milyar dolar topladı ve Ekim 2017'de ortadan kayboldu. FBI onu en çok arananlar listesine ekledi. Hâlâ arıyorlar.
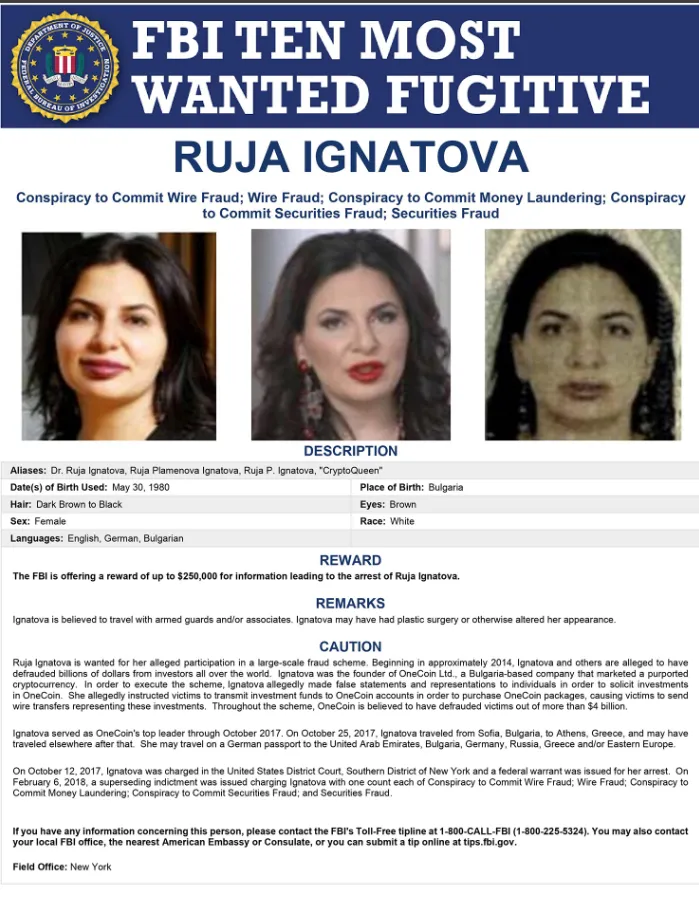
Yeni kriptolar arasında belki de en meşhur dolandırıcılık olan OneCoin üzerinde durmaya değer: istisnai olduğu için değil; aksine, o dönemde kripto dolandırıcılıklarını bu denli tehlikeli kılan şeyin ne olduğunu açıkça örneklediği için. Olay coin'imize yatırım yapın meselesi değildi. Vaat şuydu: geleceği henüz gerçekleşmeden bilin ve harekete geçin. Bir dahi olma, erken davranma, başkalarının henüz göremediğini gören o kişi olma düşüncesiyle rezonans kurdu. Eğitim paketi kılıfı, satışı yalnızca parasal bir işlem olmaktan çıkarıp kişisel gelişim gibi hissettiren bir çabaya dönüştürdü. Bir varlığın değerleneceği üzerine spekülasyon yapmıyordunuz, kendi eğitiminize para harcıyordunuz.
BitConnect'in finansal planı çok daha temizdi ancak tamamen aynı türde bir psikolojik mimariyi kullanıyordu. Günlük yüzde bir kadar yüksek getiri vadeden (bu oran bileşik olarak 1.000 doları bir yılda 3,7 milyon dolara dönüştürürdü) ve anahtarlarını asla paylaşmadığı denetlenmemiş bir algoritmik alım satım botu tarafından desteklendiği iddia edilen bir borç verme programı sunuyordu. Kendi token'ları ve yeni girenlerin sürekli yeni yatırımlarıyla belirli fiyatlarda tutulan, kendi borsasında işlem gören BCC adlı bir platformları vardı. Bu mekanizma tam anlamıyla bir Ponzi şemasının teknik tanımıydı ve bu ponzi iki yıl boyunca devam etti; çünkü onu yönetenler her şeyin farkındaydı ve mevcut yatırımlara temettü ödedikleri sürece finansal teşviklerin, sistem nihayet çöktüğünde ne olacağına dair her türlü endişeyi bastırdığını bilerek yönetmeye devam ettiler. Ocak 2018'deki çöküşü, otuz ülkedeki insanların tüm hayat birikimlerini sildi süpürdü.
Geriye dönük bir analiz, 2017-2018 patlamasındaki tüm İlk Para Arzlarının (ICO) yaklaşık yüzde sekseninin dolandırıcılık veya aradaki farkın anlamsız kalacağı derecede mutlak başarısızlıklar olduğunu tahmin etti. Başarısız projeler değil. Patlayan büyük, iddialı ürünler değil. Kurucuların bir şey inşa etmeye dair sıfır niyetinin olduğu kasıtlı dolandırıcılıklar. SEC sonunda ABD'deki serbest ICO formatını bitiren yaptırım kararlarıyla devreye girdi, ancak o zamana kadar çok geç olmuştu ve faturanın büyük kısmı bunu karşılayabilecek insanlara kesildi.
Kaosun Yerini Alan Altyapı
Düzenleyicilerin gelişiyle bu küçük balon patladı ve kamuoyu havası bozulduğunda orijinal ICO modelinin yerine bir alternatif gerekti. Bu durum, özgün mekanizmalara ve yeni güç yapılarına sahip yeni bir altyapı ortaya çıkardı — ancak bu yapı ortalama yatırımcıya daha fazla fayda sağlamadı.
İlk yaklaşım İlk Borsa Arzı (IEO) oldu. Projeler, bir whitepaper ve Telegram grubuyla doğrudan genel kitleye gitmek yerine borsalarla iş birliği kurarak token satışlarını bizzat borsa üzerinden gerçekleştirmeye başladı. Bu formatı 2019'un başlarında geniş ölçekte yeniden tanıtan Binance Launchpad, dışarıdan bakıldığında muazzam görünen getiriler sağladı. Ardından BitTorrent gibi projeler, işlemlerin başlamasından sonraki birkaç gün içinde yatırımcılarına böylesi katlar sundu. Sadece iki yıl sonra Binance Launchpad satışı aracılığıyla nispeten başarılı ve özgün bir veri noktası haline gelen Fetch.ai başlatıldı: projenin böylesi bir heyecanı hak edecek kadar gerçek olduğu ender vakalardan biri.
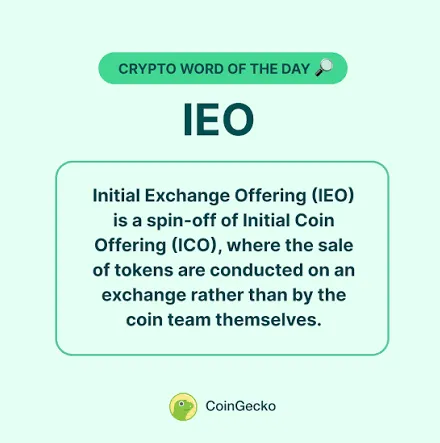
IEO formatının gerçekte neyi değiştirdiğini ve neyi değiştirmediğini ayırt etmek dikkat gerektirir. Bu durum dolandırıcılık oranını anlamlı ölçüde düşürdü; zira itibar riski taşıyan bir borsanın, bariz dolandırıcılıkların varlığı durumunda belirli bir coin'e ev sahipliği yapma isteği daha düşüktür. Katılımcılara KYC zorunluluğu getirerek arkasında resmi bir kayıt bıraktı. Ancak temel finansal düzeni değiştirmedi. Projeler, büyük yatırımcılarla halka açık satış fiyatının katbekat altında fiyatlarla özel turlar yapmaya devam etti. Pazarlama süreci halka açık lansman fiyatını da etkiledi. 2019'da Binance Launchpad tahsisi alan kişiler her türlü inanılmaz getiriyi elde etti; çünkü devasa kullanıcı kitlelerinin talebinin son derece sınırlı arzı aştığı belirlenmiş borsa fiyatlarından alım yapıyorlardı. Bu mekanizma çalıştığında harika sonuçlar verir, ancak muhteşemin altında kalan her proje için anında kayıpları garanti eder.
Borsa modeli geliştirilirken, paralel olarak merkeziyetsiz alternatifler de ortaya çıktı. İlk DEX Arzları (IDO), bu mekanizmayı merkeziyetsiz borsalara taşıyarak, önemli kararları alan merkezi bir platform olmaksızın akıllı sözleşmeler aracılığıyla dağıtıma olanak tanıdı. Polkastarter, zincirler arası projelerde uzmanlaşmış, saygın ve seçici bir IDO platformu haline geldi ve 2025'ten bu yana launchpad arenasında muhtemelen en yüksek inceleme standartlarıyla on yedi lansman gerçekleştirdi. DAO Maker, satın alınacak token tahsisine erişimin DAO Maker'ın kendi token'ını tutma şartına bağlandığı bir yönetişim token'ı modeline sahipti; bu da projelerin arkasında herhangi bir kalite olup olmadığına bakılmaksızın DAO Maker'ı kendi token'ları konusunda heyecanlı kılacak finansal motivasyonla uyumu teşvik ediyordu. Kurumsal tarafta ise Coinlist çok daha geleneksel tarzda bir plasman aracısı gibiydi; projeleri çok daha erken aşamadaydı ve düzenlemeye tabi bir aracı kurumunkine yakın veya bu düzeyde durum tespiti (due diligence) standartları uyguluyordu.
Tüm bunların nasıl bir performans gösterdiğine dair veriler düşündürücüdür. Oren tarafından takip edilen altmış dört launchpad'den yalnızca dördü 2025 yılında katılımcılar için ortalamada pozitif getiri sağladı. Manşet veriler aşırı bir yoğunlaşmayı gizliyor; zira birinci sınıf anlaşmaların büyük çoğunluğu Binance Launchpad ve Coinlist'e giderken, boğa döngüsünde aniden ortaya çıkan yüzlerce küçük platform, takvimlerini yalnızca listeleme ücreti üretmek için var olan proje lansmanlarıyla dolduruyor. Seçkin platformlardaki birkaç seçkin sözleşme için, bir sonraki yaratıcı projeye erken erişim vaadi tam olarak buna dönüştü. Geri kalanında ise, halka açık satış katılımcılarının neredeyse tamamı, daha iyi ve daha erken bilgilendirilmiş taraflar için çıkış likiditesi (exit liquidity) görevi görüyor.
Dondurulan Varlıklar, Uyum Baş Ağrıları ve Gerçekte Kimin Kazandığı
Kripto kitlesel fonlamasındaki AML (Kara Para Aklamayı Önleme) zorluğu, sektörün yıllarca etrafından dolaşmaya çalıştığı ve düzenleyicilerin artık görmezden gelinemeyecek bir yaklaşımla ele aldığı bir konudur.
Örneğin, birkaç bin takma adlı (pseudonymous) cüzdan adresinden fon toplayan bir proje durumunda (çoğu geliştiricinin yaptığı ve dahası şu anda yapmayı düşündüğü gibi), bu adreslerin bazılarında uyum araçlarının uyarı verdiği işlem geçmişleri bulunacaktır. Hacklenmiş borsa cüzdanlarıyla bağlantılı. Darknet pazar adresleriyle temas etmiş. Yaptırımlara tabi. Bu fonları alan projenin bundan tamamen habersiz olması mümkündür. Fonlamaya ev sahipliği yapan platform bunu duymamış bile olabilir. Proje fon topladığını duyurmuş ve aldığı sermaye üzerine planlar yapmaya başlamıştır; ancak para zincir üstündedir ve diğer paralarla karışmıştır.
İşte tam bu noktada, bir uyum incelemesinde bir şeyler işaretlenir. Ardından dağıtım durdurulur. Sonra avukatlar telefon görüşmelerine başlar. Bu durum varsayımsal değil, gerçek dünya projelerinde bizzat yaşanmıştır. Para toplandığından bu yana, fonların kaynağına ilişkin endişeler, finansal hizmetler lisansı altında faaliyet gösteren merkezi launchpad'lerin dağıtımları dondurmasına yol açmıştır. Artık 85 yargı bölgesinde yasa olan FATF Seyahat Kuralı (Travel Rule), platformların nitelikli işlemlerde gönderici ve alıcı verilerini toplamasını ve iletmesini zorunlu kılmaktadır. 2027'ye kadar pilot uygulamada olan AB'nin revize edilmiş AML mevzuatı, kitlesel fonlama platformlarını kimlik doğrulama, işlem analizi ve şüpheli işlem bildirimlerine uyum sağlamak üzere — bankalar ve finansal kuruluşların yanı sıra — regüle edilmiş olarak sınıflandırırken, bazı yargı bölgelerinde taramadan geçemeyen adreslerden gelen fonları tamamen yasaklamaktadır. 2025 yılında Avrupa Kara Para Aklamayı Önleme Otoritesi, Avrupa'daki kripto platformlarına yönelik beklentilere ilişkin net yönergelerle yetkilerini devreye soktu.
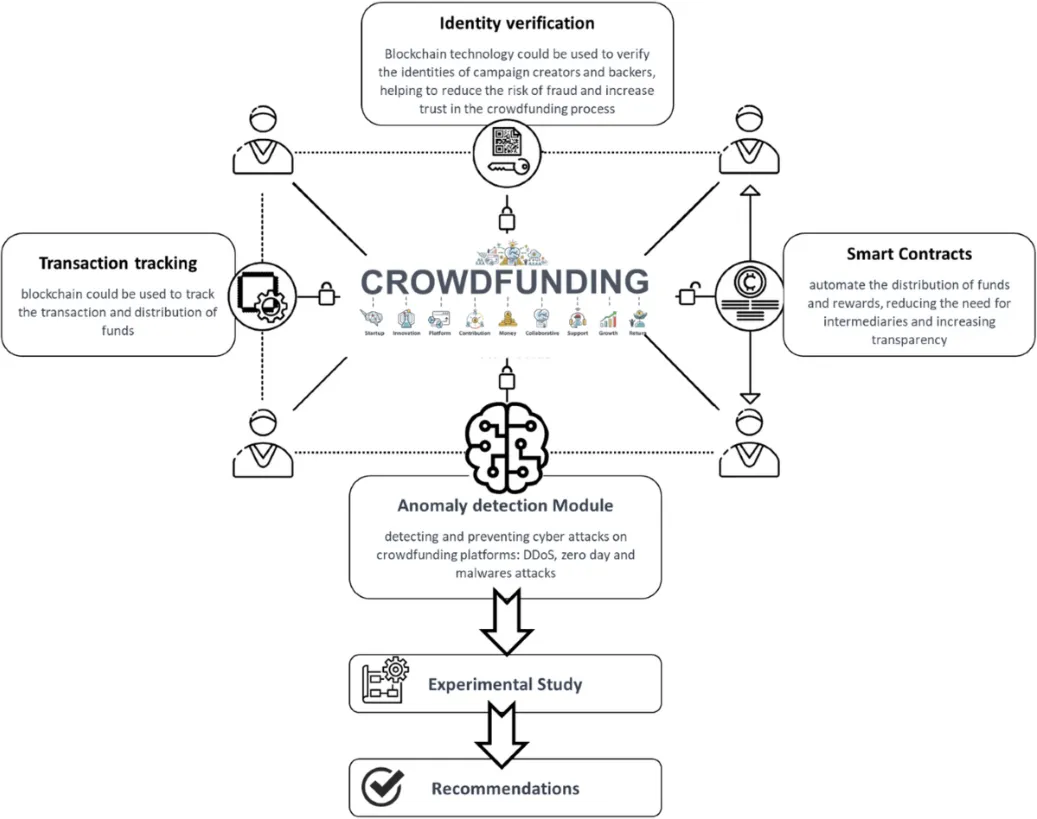
En önemlisi, işlemin her iki tarafındaki gizlilik de varsayılan olarak fiilen ortadan kaldırılmıştır. Katılımcılardan biri regüle edilmiş bir launchpad kullanır, kimliğini doğrulayan belgelerini yükler ve bu belgeler artık platformun veritabanında saklanır; bu veritabanı sadece hacklenebilir ve çalınma riski taşımaz, aynı zamanda yetkililer de bu bilgilere erişebilir. Merkeziyetsiz bir mekanizma kullanan bir taraf ise anonim kimliğini korur, ancak bir blok gezgini olan herkesin kalıcı olarak izleyebileceği halka açık zincir üstü aktiviteye sahiptir. Olay gizlilik var veya yok meselesi değildir. Tanımlanabilir olmak ile izlenemez olmak arasında bir yerde durmaktadır.
Pazarlama cilası kazındığında, kimin kazandığına dair acımasızca dürüst bir muhasebe, bu faaliyeti pek de iç açıcı bir tabloya oturtmaz. Platform işletmecileri neredeyse garantili kazananlardır: Başarılı olsun ya da olmasın, lansmana çıkan her projeden toplanan fonların yüzde iki ila beşini alırlar. Ciddi platformların yöneticileri, yatırımcıların elde ettiği sonuçlarla yalnızca uzaktan bağlantılı olan bu geçiş ücreti gelirine dayalı devasa işletmeler inşa etmişlerdir. Bir proje lansman sonrasında başarısız olursa, platform payını çoktan almış olur.
Erkenciler kazanır. Halka açık lansman fiyatının oldukça altında özel turdan alım yapanlar, söz konusu IEO veya IDO'nun lansman fiyatının üzerinde kapanmasını sağlayacak (veya fiyatları dengede tutacak) kadar talep görmesi şartıyla getirilerini zaten garanti altına almışlardır. Siz ise en dip fiyattan girdiğinizi düşünerek aslında bu kişilerin elinde tuttuğu token'ları satın alıyor olursunuz.
IDO'yu sosyal medyadan duyan ve sonunda bir miktar tahsis elde eden bireysel katılımcılar: En üst düzey platformlarda, iyi piyasa koşullarında, ilgilendiğiniz gerçek bir proje varsa bazen kâr edebilirler. Bu kategorinin geri kalanının tamamı — kelimenin tam anlamıyla tüm sektördeki halka açık satış faaliyetlerinin ezici çoğunluğu — kendilerinden öncekilerin çıkış yapmasını sağlamak için likidite ödemesini yapmaktadır. Bu fonlamalarda içeridekiler ile halka açık katılımcılar arasındaki yapısal bilgi asimetrisi bir tesadüf değildir. Bu durum, yapının ta kendisidir.
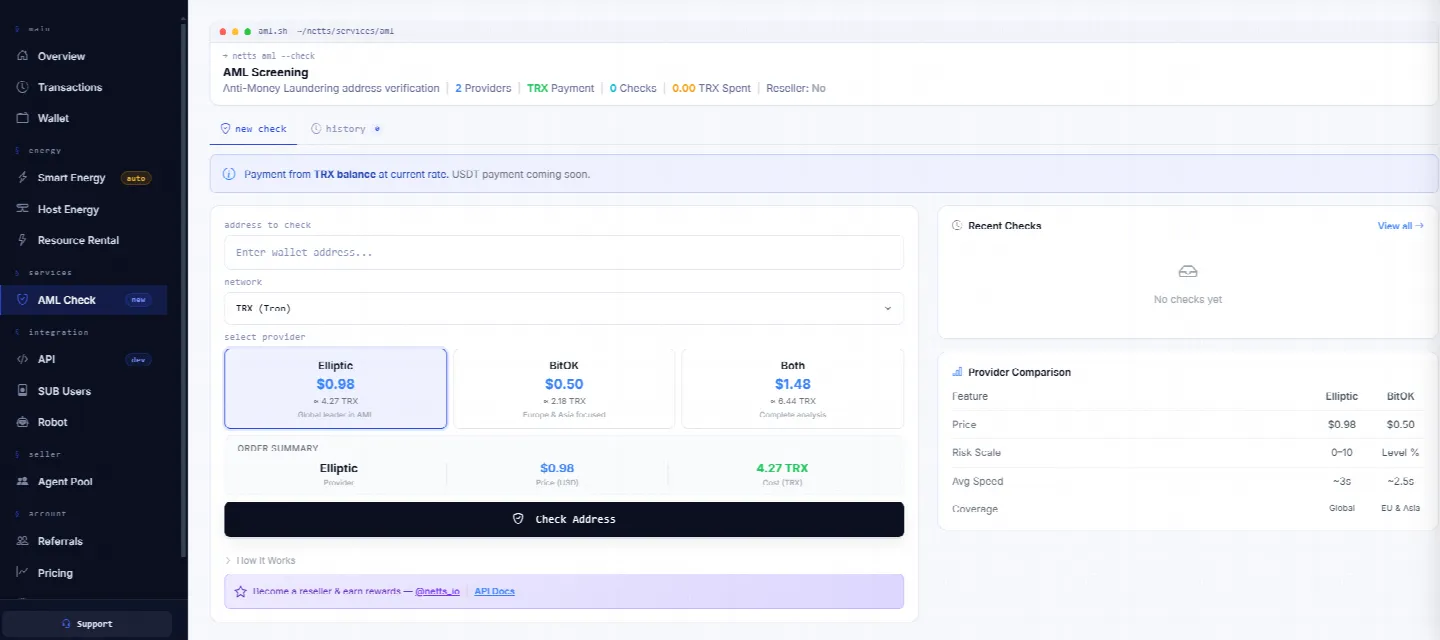
Fon toplama aşamasını geçmiş ve ölçekli operasyonlarda gerçek işlem süreçlerini yönetmesi gereken ekipler için eksiksiz bir TRON Energy yönetim platformu — binlerce cüzdanda USDT işlem otomasyonu; mutabakat ve iade süreçleri yoluyla TRON operasyonları otomasyonu; programatik yönetim için Energy API erişimi satın alma yoluyla Energy maliyetlerinin takibi. Netts Workspace; manuel ve otomatik Energy kiralama, akıllı planlama, sürekli yüksek kullanımlı adresler için host modu, Energy satın alımı üzerinde programatik kontrole ihtiyaç duyan ekipler için API erişimi ve altyapının çalışmasının tam olarak neye mal olduğunu gösteren — AML kontrol işlevine sahip — gerçek zamanlı bir kontrol paneli için yanıtınızdır.