Kripto dan Urun Dana: Melampaui Era ICO
Dari demam emas ICO hingga launchpad dan IDO — apa yang menggantikan era penuh penipuan ini, siapa yang sebenarnya diuntungkan, dan berapa kerugian bagi para investor.
Bahasa lain: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語DeutschTagalog
Daftar isi
Bayangkan ini awal tahun 2018 dan Anda baru saja bergabung ke grup Telegram sebuah ICO. Ada seribu dua ratus orang di sini. Admin grup mengunggah pembaruan setiap beberapa jam — perkembangan smart contract, kemitraan bursa baru, nama terkenal yang konon telah setuju menjadi penasihat proyek. Membentang sepanjang empat puluh tujuh halaman, whitepaper memuat istilah-istilah seperti revolusioner, disrupsi, dan pergeseran paradigma dengan cara yang terdengar presisi namun pada dasarnya kosong. Anda membaca sepuluh halaman pertama dan membuat penilaian yang dirasa sudah cukup meyakinkan. Anda menyetor dua ribu dolar; mereka mengirimkan token yang setara. Anda memantau semua ini, meyakinkan diri sendiri bahwa ini bisa menjadi sepuluh ribu dolar dalam enam bulan.
Proyek ini berhasil mengumpulkan 11 juta dolar. Token tersebut terdaftar di bursa kecil dengan harga dua puluh persen di atas harga ICO. Anda mengecek harganya empat kali sehari. Kemudian premi tersebut menyusut. Lalu menghilang. Token tersebut kemudian mulai diperdagangkan pada level 60% dari harga beli Anda dan grup Telegram menjadi sunyi. Admin masih terus mengunggah informasi, tetapi postingannya kini berfokus pada pembangunan produk dan visi jangka panjang, bukan lagi pencatatan bursa atau kemitraan. Memasuki bulan kedelapan, grup tersebut mati total. Uang dua ribu dolar Anda kini hanya tersisa dua ratus tiga puluh dolar.
Anda bukan orang bodoh. Anda hanyalah partisipan dalam salah satu eksperimen psikologis massal terbesar dalam sejarah finansial.
South Sea Company Pun Memiliki White Paper
Bukan hanya di kripto, melainkan dari sejarah keuangan mana pun, kegilaan spesifik di era ICO lebih mudah dipahami jika Anda mengetahui apa yang terjadi sebelumnya. Sebuah perusahaan Inggris, South Sea Company, melantai pada tahun 1720 dengan saham yang terbuka untuk publik — menjanjikan imbal hasil kolosal melalui monopoli perdagangan di Amerika Selatan yang sebenarnya tidak pernah dan tidak akan pernah mereka miliki. Hal ini didukung oleh suap kepada anggota parlemen, akuntansi kreatif, dan iklim pasar secara keseluruhan yang telah melupakan rasa ragu. Sahamnya meroket. Lalu kemudian ambruk. Iklan modern untuk skema tandingan saat itu menggambarkannya sebagai sebuah usaha dengan keuntungan luar biasa yang tidak seorang pun tahu apa bentuk usahanya. Dalam satu pagi, proyek tersebut berhasil mengumpulkan dua ribu poundsterling.
Iklan tersebut adalah leluhur langsung dari whitepaper ICO. Keduanya menciptakan urgensi dengan membuat peluang terlihat menarik, kredibel secara teknis, dan mendesak secara finansial sekaligus. Menciptakan kesan kelangkaan. Menciptakan kesan keahlian. Memberi mereka perasaan bahwa jika tidak masuk sekarang, mereka akan menyesal seumur hidup. Sisanya diserahkan kepada insting spekulatif pasar (animal spirits).
Mulai sekitar tahun 2016, hal ini menjadi sangat mudah dilakukan di Ethereum. Sebelum ini, membuat token yang dijual ke publik mengharuskan pembangunan seluruh blockchain dari nol. Sebuah laptop, beberapa jam, dan seseorang yang bisa menulis smart contract sederhana adalah semua yang Anda butuhkan setelah hadirnya Ethereum. Bahkan proyek yang baik pun dapat diluncurkan dengan mudah tanpa hambatan berarti. Biaya masuk untuk meluncurkan proyek penipuan anjlok hingga nyaris nol.
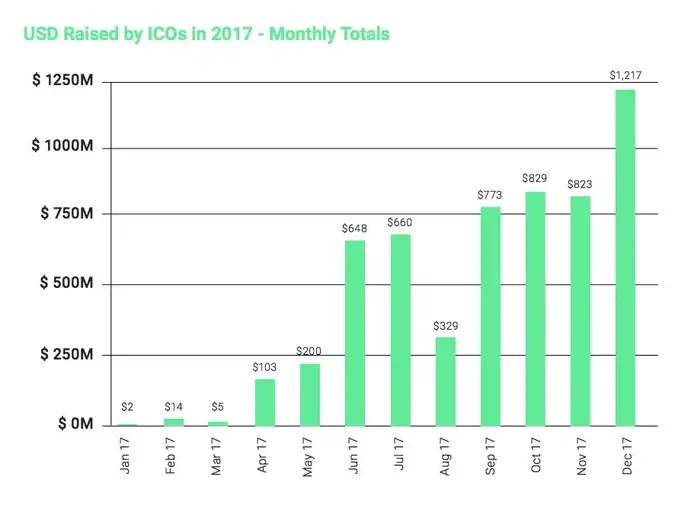
Pada tahun 2017, ICO meraup lima miliar dolar setahun. EOS mengumpulkan empat miliar dolar melalui penjualan token selama setahun penuh yang berubah menjadi mesin hype tanpa henti, sembari menjanjikan jutaan transaksi per detik tanpa biaya. Bahkan Telegram berhasil mengantongi 1,7 miliar dari investor institusional untuk Telegram Open Network — sebelum akhirnya dihentikan total oleh SEC tepat sebelum peluncuran. Proyek-proyek ini masih berada di sisi spektrum yang relatif lebih terhormat.
Saat Ruja Berjalan ke Atas Panggung
Sisi yang memalukan memiliki karakter yang berbeda. OneCoin secara teknis bukanlah ICO pada umumnya; skema ini tidak melibatkan token blockchain maupun smart contract. Mereka menjual paket edukasi tentang mata uang kripto kepada pembeli di 175 negara, yang mencakup hak untuk menambang koin bernama OneCoin yang nilainya naik berdasarkan bursa privat yang dikendalikan sepenuhnya oleh OneCoin. Tidak ada blockchain publik. Koin tersebut hanya ada di dalam database milik para pendirinya. Harganya adalah berapa pun angka yang mereka tentukan.
Sang pendiri, Ruja Ignatova, memegang gelar PhD di bidang hukum dari Oxford. Presentasinya mencakup pidato utama di berbagai acara dengan nilai produksi megah yang bahkan dapat mempermalukan konferensi teknologi sungguhan. Mengenakan pakaian rancangan desainer dan berbicara tentang inklusi keuangan serta miliaran populasi unbanked yang membutuhkan sistem lebih baik. Dia mengumpulkan sekitar $4 miliar dari para individu di 175 negara tersebut lalu menghilang pada Oktober 2017. FBI memasukkannya ke dalam daftar buronan paling dicari. Mereka masih mencarinya hingga hari ini.
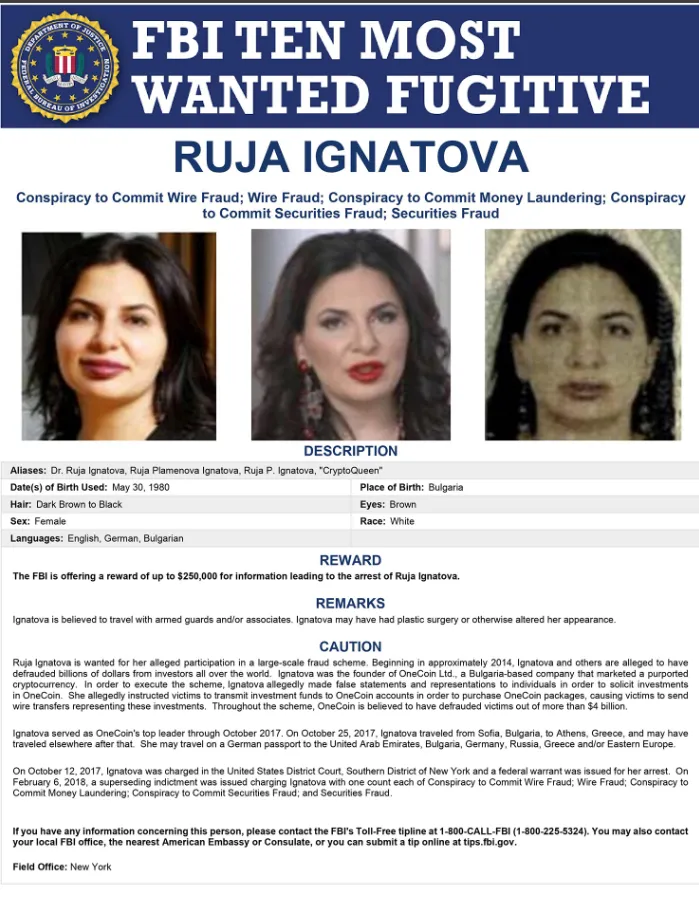
Mungkin salah satu penipuan kripto paling terkenal — OneCoin — patut diulas lebih dalam: bukan karena kasus ini tidak lazim, melainkan karena ini mencontohkan apa yang membuat penipuan kripto begitu berbahaya pada masa itu. Tawarannya bukan sekadar berinvestasi pada koin kami. Penawarannya adalah: ketahui masa depan sebelum tiba, dan ambil tindakan. Ini menyentuh ego tentang merasa jenius, menjadi yang paling awal, menjadi orang yang melihat apa yang belum bisa dilihat orang lain. Kemasan edukasi mengubah penjualan dari sekadar transaksi moneter menjadi upaya yang terasa seperti pengembangan diri. Jika Anda tidak berspekulasi bahwa aset tersebut berharga, Anda merasa sedang mengeluarkan uang untuk pendidikan Anda sendiri.
Skema finansial BitConnect jauh lebih terstruktur rapi namun menggunakan arsitektur psikologis yang persis sama. Platform ini menawarkan program pinjaman yang menjanjikan imbal hasil harian hingga satu persen (yang jika dihitung secara bunga berbunga, akan mengubah $1.000 menjadi $3,7 juta dalam setahun) dan diklaim didukung oleh bot perdagangan algoritmik tanpa audit yang tidak pernah mereka tunjukkan cara kerjanya. Mereka memiliki token sendiri dan platform bernama BCC yang diperdagangkan di bursa milik mereka sendiri, yang harganya dijaga pada level tertentu oleh arus investasi baru dari para pendatang baru. Poin kedua ini sebenarnya merupakan definisi mekanis dari skema Ponzi, dan skema ini berjalan selama dua tahun karena mereka yang menjalankannya sadar betul — tentu saja — dan terus melanjutkannya dengan mengetahui bahwa selama mereka membayarkan dividen dari investasi yang masuk, insentif finansial mengabaikan pertimbangan apa pun tentang apa yang akan terjadi saat sistem itu akhirnya runtuh. Kejatuhannya pada Januari 2018 melenyapkan tabungan seumur hidup orang-orang di tiga puluh negara.
Sebuah analisis retrospektif memperkirakan bahwa sekitar delapan puluh persen dari semua Initial Coin Offering pada masa ledakan 2017-2018 adalah penipuan atau kegagalan yang begitu parah hingga batas perbedaannya hampir tidak ada artinya. Ini bukan proyek gagal biasa. Bukan produk besar dan ambisius yang kandas di tengah jalan. Melainkan penipuan yang disengaja dengan pendiri yang sama sekali tidak berniat membangun apa pun. SEC akhirnya turun tangan dengan tindakan penegakan hukum yang mematikan format ICO permisif generasi awal di AS, tetapi saat itu semuanya sudah terlambat dan sebagian besar dampaknya memukul orang-orang yang tidak sanggup menanggung kerugian tersebut.
Infrastruktur yang Menggantikan Kekacauan
Dengan hadirnya regulator, gelembung kecil tersebut pecah, dan pengganti untuk model ICO awal pun dibutuhkan ketika sentimen publik memburuk. Hal ini melahirkan infrastruktur baru dengan mekanisme yang unik — beserta struktur kekuasaan baru, tetapi tidak memberi keuntungan lebih bagi investor rata-rata.
Pendekatan pertama adalah Initial Exchange Offering (IEO). Alih-alih mendekati publik secara umum dengan whitepaper dan grup Telegram, proyek-proyek yang telah berafiliasi dengan bursa menyelenggarakan penjualan token melalui bursa itu sendiri. Binance Launchpad, yang memperkenalkan kembali format ini dalam skala besar pada awal 2019, menghasilkan imbal hasil yang tampak spektakuler dari luar. Proyek-proyek seperti BitTorrent memberikan keuntungan berlipat ganda bagi para investornya dalam hitungan hari sejak perdagangan dimulai. Fetch.ai diluncurkan dalam apa yang kemudian menjadi studi kasus yang relatif sukses dan nyata hanya dua tahun kemudian melalui penjualan Binance Launchpad: salah satu dari sedikit kasus di mana proyek tersebut cukup nyata untuk membenarkan antusiasme yang begitu besar.
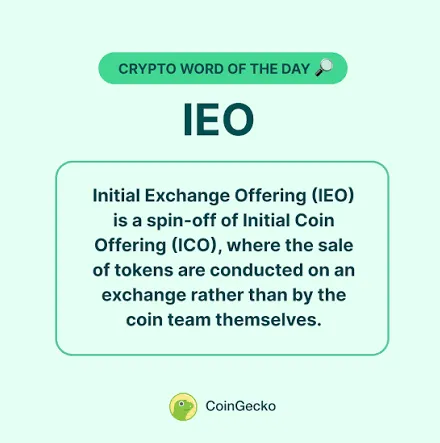
Membedakan apa yang benar-benar diubah oleh format IEO, dan apa yang tidak, membutuhkan kehati-hatian. Format ini secara signifikan menurunkan tingkat penipuan — kesediaan bursa yang memiliki eksposur reputasi untuk menampung koin tertentu menjadi lebih rendah jika terdapat indikasi scam yang jelas. Ini mewajibkan KYC bagi para peserta, sehingga meninggalkan jejak dokumen. Namun, hal itu tidak mengubah tata kelola keuangan dasarnya. Proyek-proyek tetap mengadakan putaran privat dengan investor kakap pada harga berkali-kali lipat di bawah harga penjualan publik. Pemasaran juga sangat memengaruhi harga peluncuran publik. Mereka yang mendapatkan alokasi Binance Launchpad pada tahun 2019 mencetak berbagai keuntungan luar biasa karena mereka membeli pada harga bursa yang telah ditetapkan di mana permintaan dari basis pengguna yang masif jauh melampaui pasokan yang sangat terbatas. Mekanisme ini bekerja secara brilian ketika pasar mendukung, dan menjamin kerugian instan bagi proyek apa pun yang kualitasnya di bawah kata spektakuler.
Sementara model bursa terus berkembang, alternatif terdesentralisasi muncul secara paralel. Initial DEX Offering (IDO) menggeser mekanisme ini ke bursa terdesentralisasi (DEX), memungkinkan distribusi melalui smart contract tanpa platform terpusat yang memegang kendali keputusan penting. Polkastarter menjadi platform IDO selektif dan ternama yang berspesialisasi dalam proyek lintas rantai dan telah menjalankan tujuh belas peluncuran sejak 2025 dengan standar proses verifikasi yang mungkin paling ketat di arena launchpad. DAO Maker memiliki model token tata kelola di mana akses alokasi token untuk dibeli dibatasi oleh kepemilikan token DAO Maker sendiri, menciptakan insentif finansial bagi DAO Maker untuk terus mengangkat pamor tokennya sendiri, terlepas dari ada atau tidaknya kualitas di balik proyek yang diluncurkan. Di ranah institusional, Coinlist bertindak lebih mirip agen penempatan bergaya lama; proyek-proyek mereka berada pada tahap yang jauh lebih awal dan menerapkan standar uji tuntas yang setara atau mendekati pialang-pedagang (broker-dealer) teregulasi.
Data mengenai performa dari semua ini cukup mengecewakan. Dari enam puluh empat launchpad yang dilacak oleh Oren, rata-rata hanya empat yang menghasilkan imbal hasil positif bagi para peserta pada tahun 2025. Angka utama tersebut menyembunyikan konsentrasi yang ekstrem, di mana sebagian besar kesepakatan papan atas mengalir ke Binance Launchpad dan Coinlist, sementara ratusan platform lebih kecil yang muncul tiba-tiba di siklus bull market mengisi kalender mereka dengan peluncuran proyek yang ada semata-mata demi menghasilkan biaya listing. Bagi segelintir smart contract terpilih di platform tertentu, janji akses awal ke proyek inovatif berikutnya memang terwujud. Namun untuk sisanya, hampir semua peserta penjualan publik hanya berfungsi sebagai exit liquidity bagi entitas yang memiliki informasi lebih baik dan masuk lebih awal.
Aset Beku, Masalah Kepatuhan, dan Siapa Pemenang Sebenarnya
Tantangan AML bagi urun dana kripto adalah persoalan yang telah bertahun-tahun coba dihindari oleh sektor ini, dan regulator kini hadir dengan ketegasan yang tidak bisa lagi diabaikan.
Dalam kasus proyek yang menggalang dana dari ribuan alamat dompet pseudonim (seperti yang telah dan bahkan saat ini sedang dipertimbangkan oleh sebagian besar pembuat proyek), beberapa dari alamat tersebut akan membawa riwayat transaksi yang memicu peringatan pada sistem kepatuhan. Terhubung dengan dompet bursa hasil peretasan. Tersentuh oleh alamat pasar darknet. Menjadi subjek sanksi. Proyek yang menerima dana tersebut bisa jadi sama sekali tidak menyadarinya. Platform tempat penggalangan dana diadakan mungkin bahkan belum pernah mendengarnya. Proyek tersebut telah mengumumkan penggalangan dananya dan mulai merencanakan alokasi modal yang diterima, namun uang tersebut berada di on-chain, bercampur dengan dana lainnya.
Pada saat itulah sebuah peringatan muncul dalam peninjauan kepatuhan. Kemudian distribusi dihentikan sementara. Lalu tim hukum mulai saling menghubungi. Hal ini benar-benar terjadi pada proyek dunia nyata, bukan sekadar hipotesis. Sejak dana digalang, kekhawatiran tentang sumber dana telah menyebabkan launchpad terpusat yang beroperasi di bawah lisensi layanan keuangan membekukan distribusi token. Travel Rule FATF, yang kini menjadi undang-undang di 85 yurisdiksi, mewajibkan platform untuk mengumpulkan dan mengirimkan data pengirim serta penerima pada transaksi yang memenuhi syarat. Melalui uji coba hingga tahun 2027, kerangka AML Uni Eropa yang direvisi mengklasifikasikan platform urun dana sebagai entitas teregulasi yang wajib mematuhi verifikasi identitas, analisis transaksi, dan pelaporan aktivitas mencurigakan — sejajar dengan bank dan institusi keuangan — sembari secara langsung melarang — di beberapa yurisdiksi — penerimaan dana dari alamat yang tidak lolos penyaringan. Pada tahun 2025, Otoritas Anti-Pencucian Uang Eropa (AMLA) mengaktifkan kewenangannya dengan panduan yang jelas mengenai ekspektasi terhadap platform kripto di Eropa.
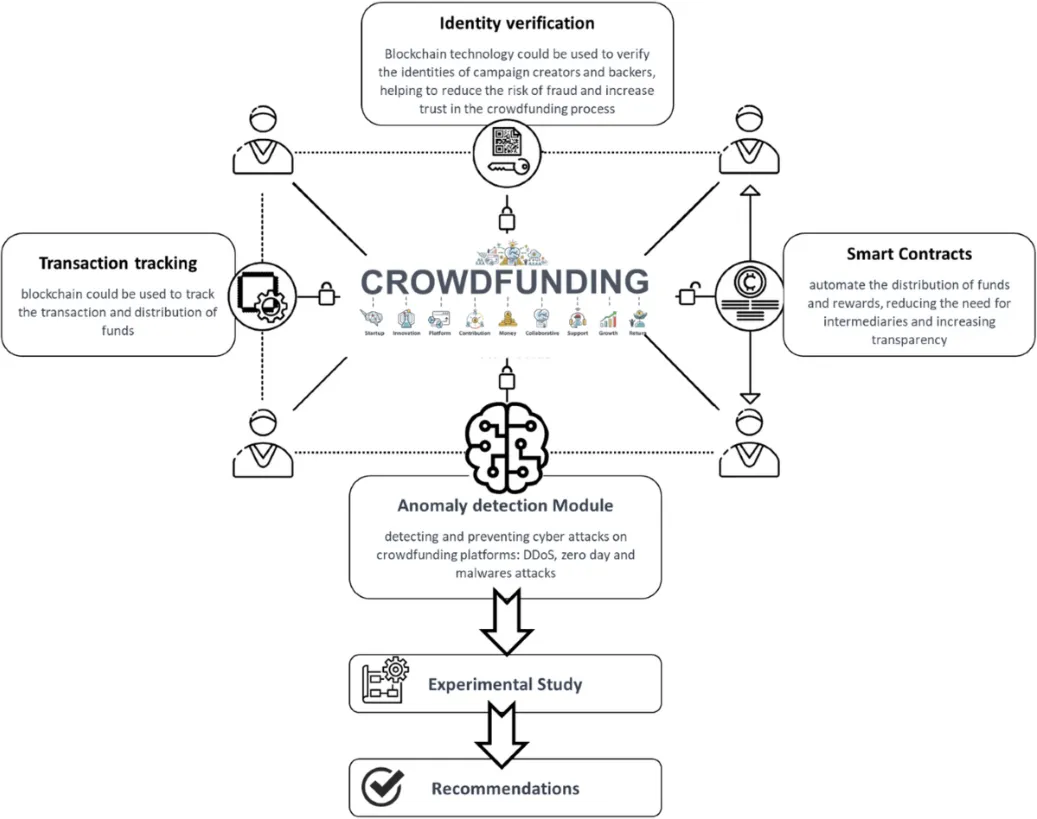
Yang paling utama, privasi di kedua sisi transaksi secara bawaan telah dihapuskan secara efektif. Salah satu kontributor menggunakan launchpad teregulasi, telah mengunggah dokumen verifikasi identitas mereka, dan kini data tersebut disimpan di database platform yang tidak hanya rentan diretas dan berisiko dicuri, tetapi juga dapat diakses oleh pihak berwenang. Entitas yang menggunakan mekanisme terdesentralisasi memang mempertahankan anonimitas identitas, tetapi memiliki aktivitas on-chain publik yang dapat dilacak secara permanen oleh siapa saja yang menggunakan block explorer. Ini bukan lagi soal ada atau tidak adanya privasi. Posisinya berada di antara menjadi teridentifikasi, atau tidak dapat disembunyikan jejaknya.
Ketika taktik pemasaran disingkirkan, perhitungan jujur yang brutal tentang siapa pemenangnya gagal memberikan gambaran yang manis. Operator platform hampir selalu dipastikan menjadi pemenang mutlak: mereka memotong dua hingga lima persen dari dana yang terkumpul dari setiap proyek yang meluncur, sukses maupun gagal. Para pengelola platform besar telah membangun bisnis raksasa yang didasarkan pada pendapatan komisi tersebut yang ikatannya sangat longgar dengan hasil akhir bagi investor. Jika sebuah proyek gagal pasca-peluncuran, platform tersebut sudah lebih dulu mengantongi bagian keuntungannya.
Investor awal selalu menang. Mereka yang membeli di putaran privat jauh di bawah harga peluncuran publik sudah mengamankan imbal hasil mereka, dengan asumsi bahwa apa pun IEO atau IDO tersebut memiliki hype yang cukup untuk menyerap likuiditas di atas (atau menjaga harga tetap stabil dengan) harga peluncuran. Anda akan membeli token yang saat ini dipegang oleh orang-orang ini, dengan ilusi bahwa Anda membelinya di harga dasar.
Partisipan ritel yang mendengar tentang IDO dari media sosial, dan akhirnya mendapatkan sedikit alokasi: di platform tingkat terbaik, dalam kondisi pasar yang bagus, jika ada proyek nyata yang Anda minati, terkadang masih bisa menghasilkan laba. Namun seluruh kategori lainnya — secara harfiah sebagian besar aktivitas penjualan publik di seluruh lanskap ini — hanyalah penyedia likuiditas agar semua pihak sebelum mereka dapat keluar (exit). Asimetri struktural informasi antara orang dalam dan partisipan publik dalam penggalangan dana ini bukanlah sebuah kebetulan. Itu memang rancangan strukturnya.
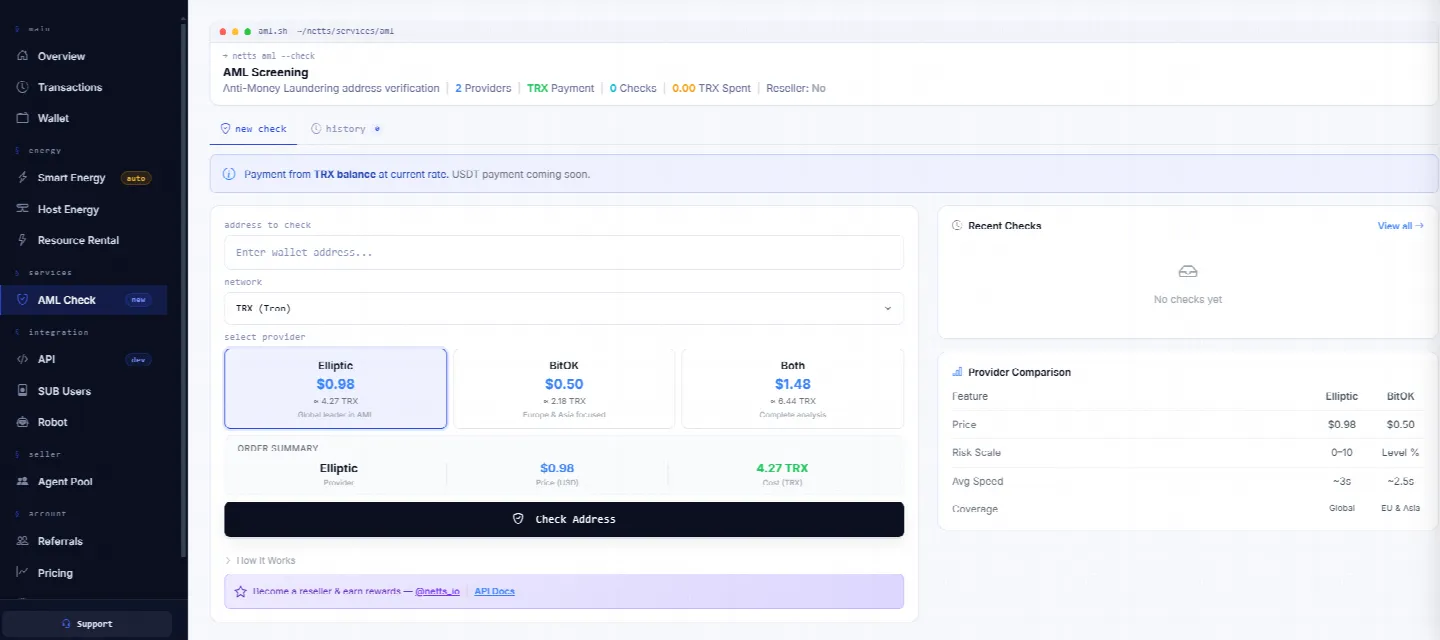
Platform manajemen TRON Energy lengkap bagi tim yang telah melampaui tahap penggalangan dana dan perlu mengelola operasional transaksi nyata dalam skala besar — otomatisasi transaksi USDT di ribuan dompet; otomatisasi operasional TRON melalui pemrosesan penyelesaian dan pengembalian dana; pelacakan biaya Energy melalui pembelian akses API Energy untuk pengelolaan terprogram. Netts Workspace adalah solusi Anda untuk penyewaan Energy manual maupun otomatis, penjadwalan cerdas, mode host untuk alamat dengan penggunaan tinggi berkelanjutan, akses API untuk tim yang membutuhkan kontrol terprogram atas pembelian Energy, dan dasbor real-time yang menampilkan secara presisi berapa biaya operasional infrastruktur yang berjalan - lengkap dengan fungsionalitas pemeriksaan AML.