Crypto at Crowdfunding: Higit Pa sa Panahon ng ICO
Mula sa ICO goldrush hanggang sa mga launchpad at IDO — kung ano ang pumalit sa panahong puno ng scam, sino ang talagang nananalo, at ang epekto nito sa mga mamumuhunan.
Iba pang wika: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutsch
Nilalaman
Isipin mong unang bahagi ito ng 2018 at kakapasok mo pa lang sa Telegram para sa isang ICO. May isang libo't dalawang daang tao rito. Nagpo-post ang group admin ng mga update bawat ilang oras — progreso sa smart contract, bagong partnership sa exchange, isang kilalang pangalan na diumano'y pumayag maging tagapayo ng proyekto. Sa habang apatnapu't pitong pahina, gumagamit ang whitepaper ng mga terminong gaya ng revolutionary, disruption, at paradigm shift sa tila eksakto ngunit walang kabuluhang paraan. Binasa mo ang unang sampung pahina at nagdesisyon kang sapat na iyon. Naglagak ka ng dalawang libong dolyar; ipinadala nila ang katumbas nito. Sinusuri mo ang mga ito, sinasabi sa sarili na ito ay posibleng maging sampung libo sa loob ng anim na buwan.
Nakalikom ang proyekto ng 11 milyong dolyar. Naka-list ang token sa isang maliit na exchange nang may dalawampung porsyento na higit sa presyo ng ICO. Tinitingnan mo ito apat na beses sa isang araw. Pagkatapos ay lumiit ang premium. Hanggang sa tuluyan itong naglaho. Nagsimula nang mag-trade ang token sa 60% ng presyo ng iyong pagkabili at tahimik na ang Telegram group. Patuloy pa ring nagpo-post ang admin, ngunit ang mga post ay tungkol na sa pagbuo at pangmatagalang bisyon, hindi na masyado sa mga listing o partnership. Walong buwan na ang lumipas nang tuluyang mag-offline ang grupo. Ang dalawang libong dolyar ng iyong pera ay dalawang daan at tatlumpu na lamang ngayon.
Hindi ka tanga. Naging bahagi ka lamang ng isa sa pinakamalaking malawakang sikolohikal na eksperimento sa kasaysayan ng pananalapi.
May White Paper Din Noon ang South Sea Company
Kung hindi man sa crypto kundi sa anumang kasaysayan ng pananalapi, ang partikular na kabaliwan ng panahon ng ICO ay mas madaling maunawaan kung alam mo ang nauna rito. Isang kumpanyang British, ang South Sea Company, ay inilunsad noong 1720 na may mga share na bukas sa publiko — nangangako ng napakalaking kita sa pamamagitan ng mga monopolyo sa kalakalan sa Timog Amerika na pag-aari nito at hindi kailanman mapapasakanya. Binuo ito sa pamamagitan ng suhol sa mga MP, malikhaing accounting, at pangkalahatang klima ng isang merkado na tuluyan nang nagtiwala nang walang pagdududa. Sumirit ang mga share. Pagkatapos ay bumagsak ang mga ito. Isang modernong patalastas para sa isang karibal na pamamaraan ang naglarawan dito bilang isang negosyo na may malaking pakinabang na walang nakakaalam kung ano ito. Isang umaga, nakakolekta ito ng dalawang libong libra.
Ang ad na iyon ang mismong ninuno ng ICO whitepaper. Parehong lumilikha ang mga ito ng pagkaapurahan sa pamamagitan ng pagpapalabas na ang oportunidad ay hindi matatanggihan, mapagkakatiwalaan sa teknikal na aspeto, at kagyat sa pinansyal nang sabay-sabay. Lumikha ng impresyon ng kakapusan. Lumikha ng impresyon ng kadalubhasaan. Iparamdam sa kanila na maliban kung sasali sila ngayon, magkakaroon sila ng malaking panghihinayang bilang mamimili. Ang natitira ay ipinauubaya na sa animal spirits ng merkado.
Simula noong bandang 2016, naging napakadali nitong gawin sa Ethereum. Bago ito, ang paglikha ng token na ibinebenta sa publiko ay nangangailangan ng pagbuo ng isang buong blockchain mula sa simula. Isang laptop, ilang oras, at isang taong marunong sumulat ng simpleng smart contract lang ang kailangan mo pagkatapos ng Ethereum. Kahit ang mga mahuhusay na proyekto ay madaling nailunsad nang halos walang hadlang. Ang halaga ng pagpasok upang maglunsad ng isang scam ay bumagsak nang halos zero.
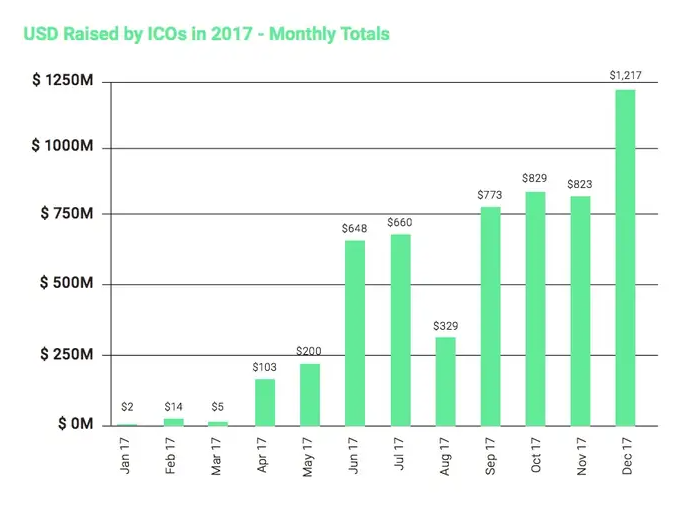
Noong 2017, ang mga ICO ay kumikita ng limang bilyong dolyar bawat taon. Nakalikom ang EOS ng apat na bilyon sa loob ng isang taong token sale na naging isang walang katapusang hype machine, habang nangangako ng milyun-milyong transaksyon bawat segundo nang walang gastos. Nagawa pa ng Telegram na makakuha ng 1.7 bilyon mula sa mga institutional investor para sa Telegram Open Network — bago ito tuluyang pinatigil ng SEC bago pa man ilunsad. Sila ang nasa mas marangal na panig ng antas na ito.
Nang Umakyat si Ruja sa Entablado
Ang hindi marangal na panig ay may ibang katangian. Ang OneCoin ay hindi teknikal na ICO sa karaniwang paraan dahil wala itong kasamang blockchain token o smart contracts. Nagbenta ito ng mga education package tungkol sa cryptocurrency sa mga mamimili sa 175 na bansa, na kinabibilangan ng karapatang mag-mine ng isang coin na tinatawag na OneCoin na tumataas ang halaga ayon sa isang pribadong exchange na eksklusibong kontrolado ng OneCoin. Walang pampublikong blockchain. Ang coin ay umiiral lamang sa mga database na hawak ng mga founder. Ang presyo ay kung anuman ang sabihin nilang halaga nito.
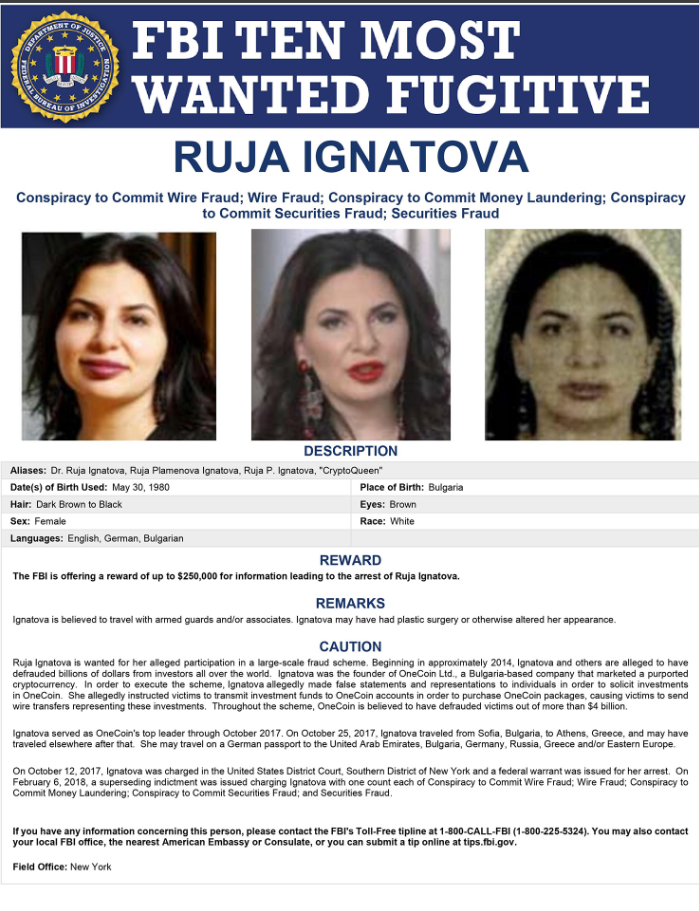
Ang tagapagtatag, si Ruja Ignatova, ay may PhD sa batas mula sa Oxford. Kabilang sa kanyang mga presentasyon ang mga keynote speech sa mga kaganapan na may antas ng produksyon na magpapahiya sa isang tunay na tech conference. Nakadamit tulad ng isang taga-disenyo at nagsasalita tungkol sa financial inclusion at sa bilyun-bilyong unbanked na nangangailangan ng mas magandang sistema. Nakalikom siya ng humigit-kumulang $4 bilyon mula sa mga indibidwal sa mga 175 na bansang iyon at naglaho noong Oktubre 2017. Inilagay siya ng FBI sa kanilang most wanted list. Hinahanap pa rin nila siya.
Marahil ang pinakakilalang mapanlinlang sa mga bagong crypto — ang OneCoin — ay nararapat pagtuunan ng pansin: hindi dahil sa hindi ito karaniwan; bagkus, ipinapakita nito kung ano ang nagpagawa sa mga crypto fraud na maging labis na mapanganib sa panahong ito. Hindi lang ito basta pag-invest sa aming coin. Ang alok: alamin ang kinabukasan bago pa ito dumating, at kumilos ukol dito. Tumatagos ito sa ideya ng pagiging henyo, ng pagiging maaga, ng pagiging taong nakakakita sa hindi pa nakikita ng iba. Ginawa ng educational packaging na ang pagbebenta ay hindi lamang isang transaksyon ng pera kundi isang pagsusumikap na parang pansariling pagpapaunlad. Kung hindi ka nag-iisip na ang asset ay mahalaga, gumastos ka ng pera sa sarili mong edukasyon.
Ang pampinansyal na pamamaraan ng BitConnect ay mas malinis ngunit gumagamit ng eksaktong parehong uri ng sikolohikal na arkitektura. Nagtampok ito ng isang lending program na nangangako ng interes ng mga araw-araw na kita na aabot sa isang porsyento (na, kapag na-compound, ay gagawing $3.7 milyon ang $1,000 sa loob ng isang taon) at sinasabing suportado ng hindi pa nasusuring algorithmic trading bot na hindi kailanman nagbigay ng mga key. Mayroon silang sariling token at isang platform na tinatawag na BCC na nagte-trade sa sarili nitong exchange na pinapanatili sa ilang partikular na presyo sa pamamagitan ng patuloy na bagong pamumuhunan mula sa mga bagong pasok. Ang pamamaraang ito ay ang mismong mekanikal na depinisyon ng isang Ponzi scheme, at ang ponzi na ito ay tumakbo nang dalawang taon dahil ang mga nagpapatakbo nito ay may kamalayan — malamang — at nagpatuloy sa pagpapatakbo nito alam na basta nagbabayad sila ng dibidendo sa mga kasalukuyang pamumuhunan, ang mga pinansyal na insentibo ay nangingibabaw sa anumang pagsasaalang-alang sa kung ano ang mangyayari kapag ito ay tuluyang bumagsak. Ang pagbagsak nito noong Enero 2018 ay nagbura sa mga ipon sa buhay ng mga tao sa tatlumpung bansa.
Tinataya ng isang retrospective analysis na humigit-kumulang walumpung porsyento ng lahat ng Initial Coin Offering noong 2017-2018 boom ay mga scam o pagkabigo na napakatindi kung kaya halos walang pinagkaiba ang mga ito. Hindi mga nabigong proyekto. Hindi ang mga malalaki at ambisyosong produkto na sumabog. Sinasadyang pandaraya na may mga founder na walang planong magtayo ng anuman. Sa wakas ay naglabas ang SEC ng mga aksyon sa pagpapatupad na pumuksa sa orihinal na permissive na format ng ICO sa US, ngunit sa panahong iyon ay huli na ang lahat at karamihan sa mga tinamaan ay ang mga taong hindi kayang tiisin ang pagkalugi.
Imprastraktura na Pumalit sa Kaguluhan
Sa pagdating ng mga regulator, ang maliit na bubble na iyon ay pumutok, at kinailangan ng kapalit sa orihinal na modelo ng ICO nang magbago ang timpla ng publiko. Nagresulta ito sa makabagong imprastraktura na may mga natatanging mekanismo — at mga bagong istruktura ng kapangyarihan, ngunit hindi na para makinabang ang karaniwang mamumuhunan.
Ang unang diskarte ay ang Initial Exchange Offering. Sa halip na lumapit sa pangkalahatang publiko gamit ang isang whitepaper at isang Telegram group, ang mga proyektong nakipag-alyansa sa mga exchange ay nagsagawa ng kanilang token sale sa pamamagitan mismo ng exchange. Ang Binance Launchpad, na muling nagpakilala sa format na ito nang malawakan noong unang bahagi ng 2019, ay nagbunga ng mga kita na kahanga-hanga mula sa labas. Pagkatapos, ang mga proyekto tulad ng BitTorrent ay magbibigay sa kanilang mga mamumuhunan ng gayong mga multiple sa loob lamang ng ilang araw mula nang magsimula ang trading. Ang Fetch.ai na inilunsad sa naging isang medyo matagumpay at tunay na data point makalipas lamang ang dalawang taon sa pamamagitan ng pagbebenta sa Binance Launchpad: isa sa ilang mga kaso kung saan ang proyekto ay sapat na totoo upang maging karapat-dapat sa ganoong kasabikan.
Ang pagtukoy sa kung ano talaga ang binago ng format ng IEO, at kung ano ang hindi, ay nangangailangan ng pag-iingat. Binawasan nito ang rate ng pandaraya sa makabuluhang paraan — ang kahandaan ng isang exchange na may reputasyong nakataya na mag-host ng isang partikular na coin ay mas mababa kung may mga lantad na scam. Nangailangan ito ng KYC sa mga kalahok, kaya nag-iiwan ng paper trail. Gayunpaman, hindi nito binago ang pangunahing kaayusang pinansyal. Nagpatuloy ang mga proyekto sa paggawa ng mga pribadong round kasama ang malalaking mamumuhunan sa mga presyong maraming beses na mas mababa kaysa sa presyo ng pampublikong pagbebenta. Naapektuhan din ng marketing ang presyo ng pampublikong paglulunsad. Ang mga taong nakatanggap ng alokasyon sa Binance Launchpad noong 2019 ay nagkaroon ng sari-saring kahanga-hangang kita dahil bumibili sila sa mga itinakdang presyo ng exchange kung saan ang demand mula sa napakalaking base ng user ay humigit sa napakalimitadong supply. Gumagana nang mahusay ang mekanismo kapag matagumpay ito at ginagarantiyahan ang mabilisang pagkalugi para sa proyektong mas mababa sa pambihira.
Habang binuo ang modelo ng exchange, sabay ding lumitaw ang mga desentralisadong alternatibo. Inilipat ng Initial DEX Offerings ang mekanismong ito sa mga desentralisadong exchange, na nagpapahintulot sa pamamahagi sa pamamagitan ng mga smart contract nang walang sentralisadong platform na gumagawa ng mahahalagang desisyon. Ang Polkastarter ay naging isang kilala at mapiling IDO platform na dalubhasa sa mga cross-chain na proyekto at nagpatakbo ng labimpitong paglulunsad mula noong 2025 na may posibleng pinakamataas na pamantayan sa proseso ng pagsusuri sa larangan ng launchpad. Ang DAO Maker ay may modelo ng governance token kung saan ang kakayahang magkaroon ng alokasyon ng mga token na bibilhin ay nababakuran sa paghawak ng sariling token ng DAO Maker, na nag-uudyok sa pagkakahanay sa pinansyal na nag-uudyok sa DAO Maker na matuwa sa sarili nitong mga token, may kalidad man o wala sa likod ng mga proyekto. Sa panig ng mga institusyon, ang Coinlist ay higit na katulad ng isang lumang estilong placement agent; ang kanilang mga proyekto ay nasa mas maagang yugto at gumagamit ng mga pamantayan ng due diligence na kapantay o halos kapantay ng isang regulated na broker-dealer.
Ang datos kung paano nag-perform ang lahat ng ito ay nakapagmumulat. Sa animnapu't apat na launchpad na sinubaybayan ng Oren, apat lamang ang nakabuo ng positibong kita para sa mga kalahok sa karaniwan noong 2025. Itinatago ng pangunahing numero ang matinding konsentrasyon, kung saan ang karamihan sa mga nangungunang deal ay napupunta sa Binance Launchpad at Coinlist habang daan-daang maliliit na platform na sumulpot mula sa kawalan noong bull cycle ang pumupuno sa kanilang mga kalendaryo ng mga paglulunsad ng proyekto na umiiral lamang upang kumita ng mga listing fee. Sa iilang napiling kontrata sa mga piling platform, ito mismo ang naging katuparan ng pangako ng maagang access sa susunod na malikhaing proyekto. Sa iba pa, halos lahat ng kalahok sa pampublikong pagbebenta ay nagsisilbing exit liquidity para sa mga entity na mas may alam at mas naunang pumasok.
Mga Na-freeze na Asset, Sakit ng Ulo sa Compliance at Kung Sino Talaga ang Nananalo
Ang hamon sa AML para sa crypto crowdfunding ay isang bagay na ginugol ng sektor sa loob ng maraming taon sa pagtatangkang iwasan, at ang mga regulator ay nagkakaroon ng pananaw na hindi na maaaring balewalain.
Sa kaso, halimbawa, ng isang proyekto na nagsasagawa ng pangangalap ng pondo mula sa ilang libong pseudonymous na wallet address (gaya ng ginawa ng karamihan sa mga maker at bukod dito ay kasalukuyang pinag-iisipang gawin ngayon) ang ilan sa mga address na iyon ay may kasamang mga history ng transaksyon kung saan nagtataas ng flag ang mga tool sa compliance. Konektado sa mga na-hack na wallet ng exchange. Nahawakan ng mga address mula sa darknet market. Napapailalim sa mga sanction. Ang proyektong tumatanggap ng mga pondong iyon ay maaaring ganap na walang kamalayan. Ang platform kung saan ginanap ang pangangalap ay maaaring hindi pa man lang narinig ang tungkol dito. Inihayag na ng proyekto ang nalikom nito at nagsimulang magplano gamit ang kapital na natanggap nito ngunit ang pera ay nasa chain, na nakahalo sa ibang pera.
Doon may ma-fa-flag sa isang pagsusuri sa compliance. Pagkatapos ay ititigil pansamantala ang pamamahagi. Pagkatapos ay magsisimulang tumawag ang mga abogado. Ito ay aktwal na nangyari sa mga proyekto sa totoong mundo, hindi hypothetical. Mula nang malikom ang pera, ang mga alalahanin tungkol sa pinagmulan ng mga pondo ay nagbunsod sa mga sentralisadong launchpad na nagpapatakbo sa ilalim ng mga lisensya ng serbisyong pinansyal na i-freeze ang mga pamamahagi. Ang FATF Travel Rule, na isa nang batas sa 85 hurisdiksyon, ay nag-aatas sa mga platform na mangalap at magpadala ng datos ng nagpadala at tumanggap sa mga kwalipikadong transaksyon. Sa ilalim ng pagsubok hanggang 2027, inuuri ng binagong batas sa AML ng EU ang mga platform ng crowdfunding bilang regulated upang sumunod sa pag-verify ng pagkakakilanlan, pagsusuri ng transaksyon, at mga ulat ng kahina-hinalang aktibidad — kasama ng mga bangko at institusyong pinansyal — habang tahasang ipinagbabawal — sa ilang mga hurisdiksyon — ang mga pondo mula sa mga address na hindi pumasa sa screening. Noong 2025, pinagana ng European Anti-Money Laundering Authority ang mga kapangyarihan nito na may malinaw na gabay sa mga inaasahan para sa mga crypto platform sa Europa.
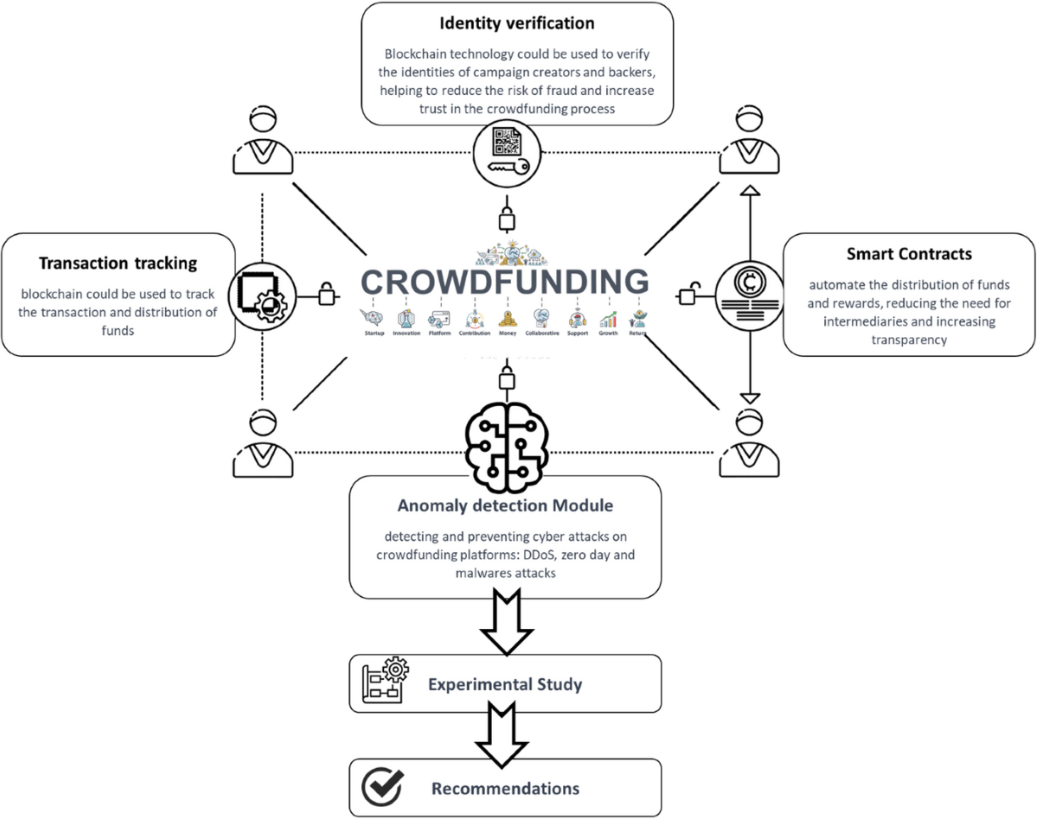
Higit sa lahat, ang privacy sa magkabilang panig ng transaksyon ay epektibong nabura na bilang default. Ang isa sa mga nag-ambag ay gumagamit ng isang regulated na launchpad, nag-upload ng kanilang mga dokumento na nagpapatunay ng kanilang pagkakakilanlan, at ngayon ay nakaimbak na ang mga ito sa database ng platform na hindi lamang maaaring ma-hack at may posibilidad na manakaw kundi maaari ring ma-access ng mga awtoridad ang impormasyong ito. Ang isang entity na gumagamit ng isang desentralisadong mekanismo ay nagpapanatili ng hindi kilalang pagkakakilanlan, ngunit may pampublikong on-chain na aktibidad na maaaring permanenteng masubaybayan ng sinumang may block explorer. Hindi ito simpleng may privacy o walang privacy. Ito ay nasa pagitan ng pagiging natutukoy, o hindi nasusubaybayan.
Kapag inalis ang marketing, ang isang napakatapat na pagsusuri kung sino ang nananalo ay hindi magpapakita sa aktibidad na ito sa magandang paraan. Ang mga operator ng platform ay halos garantisadong mga nanalo: kumukuha sila ng dalawa hanggang limang porsyento ng mga pondong nalikom mula sa bawat proyektong inilulunsad, matagumpay man o hindi. Ang mga operator ng mga seryosong platform ay nagtayo ng malalaking negosyo na nakasalalay sa kitang iyon mula sa toll na bahagya lamang nakaugnay sa mga kinalabasan para sa mga mamumuhunan. Kung mabigo ang isang proyekto pagkatapos ng paglulunsad, nakuha na ng platform ang bahagi nito.
Ang mga maagang sumali ang nananalo. Ang mga bumili sa private round na mas mababa kaysa sa presyo ng pampublikong paglulunsad ay nakakuha na ng garantisadong kita, sa pag-aakalang ang anumang IEO o IDO ay labis na na-hype kaya nagkaroon ng sapat na demand upang lumampas sa (o mapanatili ang mga presyo sa antas ng) paglulunsad. Bibilhin mo ang mga token na kasalukuyang hawak ng mga indibidwal na ito, iniisip na bumibili ka sa pinakamababang presyo.
Ang mga retail participant na nakarinig tungkol sa IDO mula sa social media, at sa wakas ay nakakuha ng kaunting alokasyon: sa mga pinakamahusay na platform, sa magagandang kondisyon ng merkado, kung mayroong totoong proyekto na interesado ka, kung minsan ay maaaring kumita. Ang buong natitira sa kategoryang iyon — literal na ang karamihan sa mga aktibidad sa pampublikong pagbebenta sa kabuuan — ay nagbibigay ng pambayad sa liquidity upang bigyang-daan ang lahat ng nauna sa kanila na mag-exit. Ang structural asymmetry ng impormasyon sa pagitan ng mga insider at mga pampublikong kalahok sa mga pangangalap na ito ay hindi isang aksidente. Ito mismo ang istruktura.
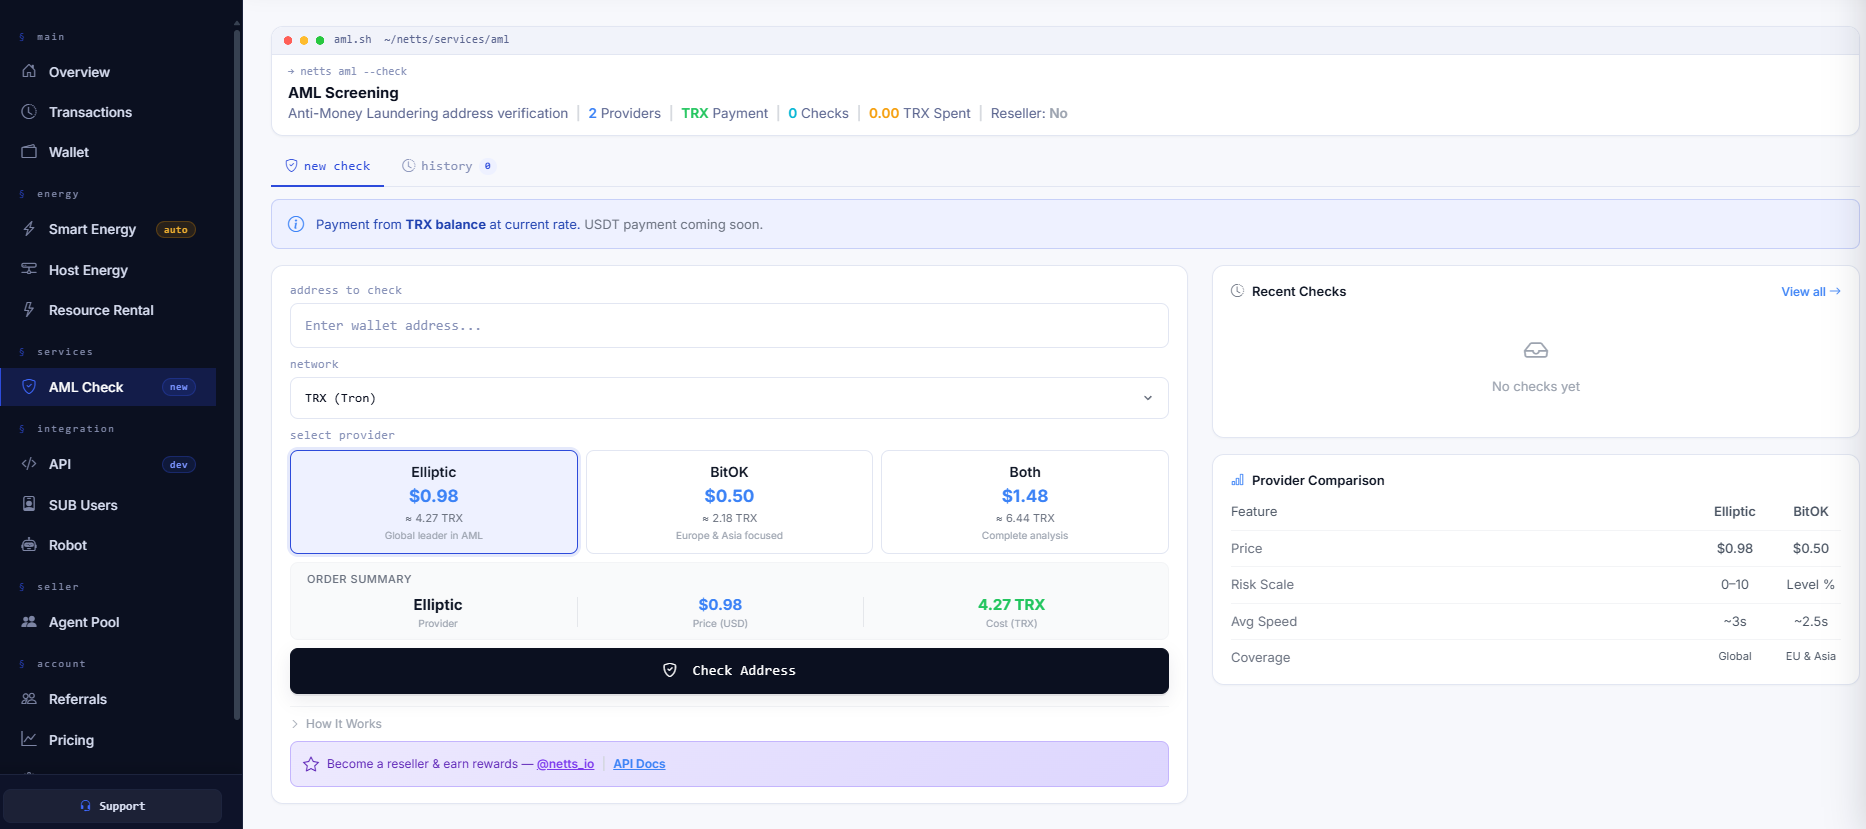
Isang kumpletong TRON Energy management platform para sa mga team na lampas na sa yugto ng fundraising, at kailangang pamahalaan ang mga totoong operasyon ng transaksyon sa malawakang sukat — automation ng mga USDT transaction sa libu-libong wallet; automation ng mga operasyon sa TRON sa pamamagitan ng pagpoproseso ng settlement at refund; pagsubaybay sa mga gastusin sa Energy sa pamamagitan ng pagbili ng Energy API access para sa programmatic na pamamahala. Ang Netts Workspace ang iyong sagot para sa manual at automated na pag-upa ng Energy, smart scheduling, host mode para sa mga address na may patuloy na mataas na paggamit, API access para sa mga team na nangangailangan ng programmatic na kontrol sa pagbili ng Energy, at isang real-time dashboard na nagpapakita kung ano mismo ang nagagastos sa pagpapatakbo ng imprastraktura - na may functionality ng AML check.