Криптовалюта та краудфандинг: за межами епохи ICO
Від золотої лихоманки ICO до лаунчпадів та IDO — що прийшло на зміну епосі шахрайств, хто насправді виграє та скільки це коштує інвесторам.
Інші мови: EnglishРусскийEspañol中文ไทยFrançaisTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Зміст
Уявіть, що зараз початок 2018 року, і ви щойно зайшли в Telegram-чат чергового ICO. Тут тисяча двісті людей. Адміністратор групи публікує оновлення кожні кілька годин — прогрес у розробці смартконтракту, нове партнерство з біржею, відоме ім'я, яке нібито погодилося стати радником проєкту. 47-сторінковий Whitepaper майорить такими термінами, як «революційний», «підривний» та «зміна парадигми», що звучать солідно, але по суті є абсолютно пустими. Ви читаєте перші десять сторінок і доходите висновку, що цього цілком достатньо. Ви вкладаєте дві тисячі доларів; вони надсилають еквівалент у токенах. Ви вивчаєте графіки й переконуєте себе, що через пів року це може перетворитися на десять тисяч.
Проєкт збирає 11 мільйонів доларів. Токен ліститься на невеликій біржі з націнкою двадцять відсотків від ціни ICO. Ви перевіряєте курс чотири рази на день. Потім ця націнка зменшується. Потім зовсім зникає. Згодом токен починає торгуватися на рівні 60% від вашої ціни купівлі, а Telegram-група завмирає. Адміністратор продовжує публікувати дописи, але тепер вони присвячені розробці та довгостроковому баченню, а не лістингам чи партнерствам. Минає вісім місяців, і група остаточно затихає. Ваші дві тисячі доларів перетворилися на двісті тридцять.
Ви не були ідіотом. Ви стали учасником одного з наймасштабніших масових психологічних експериментів у фінансовій історії.
У Компанії Південних морів теж був свій Whitepaper
Специфічне безумство епохи ICO легше зрозуміти, якщо поглянути на ширшу фінансову історію поза межами крипти й побачити, що відбувалося раніше. Британська Компанія Південних морів (South Sea Company) випустила публічні акції у 1720 році, обіцяючи колосальні прибутки завдяки монополії на торгівлю в Південній Америці, якою вона не володіла і ніколи не змогла б володіти. Все це трималося на хабарях членам парламенту, креативній бухгалтерії та загальній атмосфері ринку, який геть забув про сумніви. Акції стрімко злетіли. Потім вони впали. Тогочасна реклама конкуруючої схеми описувала її як «підприємство значної вигоди, про суть якого ніхто не знає». За один ранок вона зібрала дві тисячі фунтів.
Це оголошення було прямим предком Whitepaper епохи ICO. Обидва інструменти створюють відчуття терміновості, змушуючи можливість виглядати водночас непереборною, технічно надійною та фінансово невідкладною. Створіть ілюзію дефіциту. Створіть ілюзію експертності. Дайте людям відчути, що якщо вони не зайдуть просто зараз, то гірко шкодуватимуть. Решту зробить сліпий азарт ринку.
Приблизно з 2016 року реалізувати це на Ethereum стало надзвичайно просто. До цього для випуску токена на продаж була потрібна розробка повноцінного блокчейну з нуля. З появою Ethereum достатньо було ноутбука, кількох годин часу й людини, здатної написати простий смартконтракт. Навіть якісні проєкти запускалися без жодних бар'єрів. Поріг входу для запуску скам-проєкту впав майже до нуля.
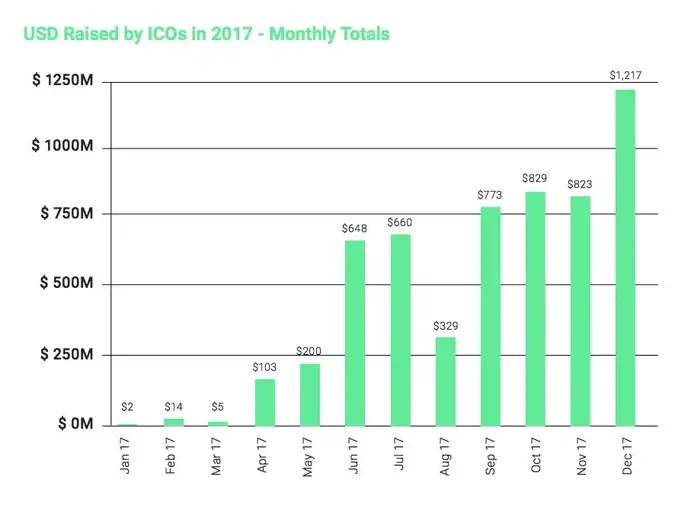
У 2017 році ICO приносили п'ять мільярдів доларів на рік. EOS залучив чотири мільярди доларів за рік тривалого продажу токенів, який перетворився на нескінченну хайп-машину, обіцяючи мільйони безкоштовних транзакцій на секунду. Навіть Telegram зумів залучити 1,7 мільярда доларів від інституційних інвесторів для Telegram Open Network — доки проєкт не був заблокований SEC безпосередньо перед запуском. І це були ще більш благородні приклади ринку.
Коли на сцену вийшла Ружа
Шахрайський бік виглядав зовсім інакше. OneCoin формально не був звичайним ICO: він не мав ані власного блокчейн-токена, ані смартконтрактів. Компанія продавала навчальні пакети про криптовалюту користувачам у 175 країнах, до яких додавалося право майнити монету OneCoin, чия вартість зростала відповідно до внутрішньої біржі, повністю підконтрольної самому OneCoin. Публічного блокчейну не існувало. Монета існувала лише в базах даних засновників. Ціна була такою, яку вони самі називали.
Засновниця, Ружа Ігнатова, мала ступінь доктора юридичних наук в Оксфорді. Її виступи проходили у форматі пишних презентацій, рівень організації яких міг викликати заздрість у реальних техконференцій. Вона одягалася від кутюр і палко розповідала про фінансову інклюзивність та мільярди людей без банківських рахунків, які потребують кращого майбутнього. Вона зібрала близько $4 млрд від вкладників із цих 175 країн і зникла в жовтні 2017 року. ФБР внесло її до списку найбільш розшукуваних злочинців. Її шукають досі.
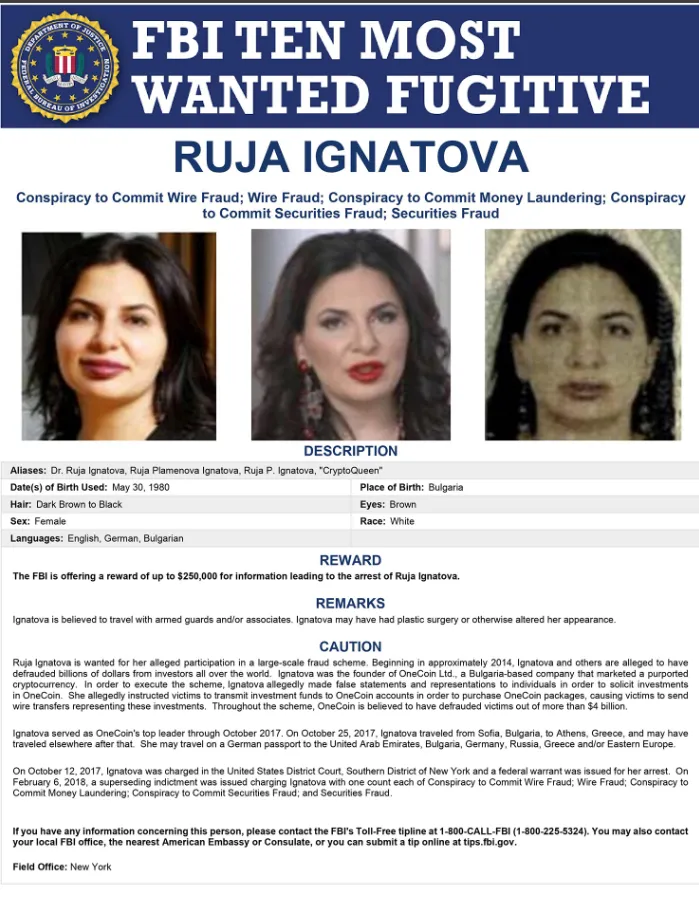
Мабуть, на найвідомішій афері у світі криптовалют — OneCoin — варто зупинитися детальніше не тому, що вона нетипова, а тому, що вона ідеально ілюструє, чому криптошахрайства цього періоду були настільки руйнівними. Посил полягав не просто в тому, щоб «інвестувати в нашу монету». Суть була в іншому: розпізнайте майбутнє до того, як воно настане, і дійте. Це влучало в бажання відчути себе генієм, тим, хто прийшов першим, людиною, яка бачить те, чого інші ще не помічають. Навчальна обгортка перетворювала звичайну грошову транзакцію на щось схоже на саморозвиток. Ви не просто спекулювали на сумнівному активі — ви інвестували у власну освіту.
Фінансова схема BitConnect була побудована значно простіше, але використовувала абсолютно ту саму психологічну модель. Вона пропонувала лендингову програму з обіцянкою щоденного доходу до одного відсотка (що завдяки складному відсотку перетворило б $1,000 на $3.7 млн за рік), який нібито забезпечувався неперевіреним алгоритмічним торговим ботом, доступ до якого нікому не надавався. Вони мали власний токен BCC і платформу, де токен торгувався на внутрішній біржі й утримувався на певному рівні цін коштом постійного припливу коштів від нових учасників. За своєю суттю це було класичне визначення схеми Понці, і ця піраміда проіснувала два роки, тому що її організатори все чудово усвідомлювали та продовжували діяльність: поки виплачувалися дивіденди з поточних інвестицій, фінансова вигода перекреслювала будь-які роздуми про неминучий крах. Її падіння в січні 2018 року знищило заощадження людей у тридцяти країнах.
Ретроспективний аналіз свідчить, що близько вісімдесяти відсотків усіх первинних пропозицій монет під час буму 2017-2018 років були скамом або настільки повними провалами, що різниця між ними була мінімальною. І йдеться не про невдалі стартапи чи амбітні проєкти, які збанкрутували. Це було навмисне шахрайство з боку засновників, які не збиралися нічого будувати. Зрештою SEC вдалася до заходів примусового регулювання, що поклало край первісному безконтрольному формату ICO у США, але було занадто пізно, і основний удар припав на тих, хто не міг дозволити собі такі збитки.
Інфраструктура, що замінила хаос
З приходом регуляторів ця мильна бульбашка луснула, і коли суспільні настрої погіршилися, знадобилася заміна класичній моделі ICO. Це породило нову інфраструктуру з унікальними механізмами та новими центрами впливу, які, однак, не принесли більшої користі пересічному інвестору.
Першою відповіддю стали Initial Exchange Offering (IEO). Замість виходу до широкої публіки з одним лише Whitepaper та Telegram-чатом, проєкти об'єднувалися з біржами й проводили продаж токенів безпосередньо через торговельні майданчики. Binance Launchpad, який масштабно перезапустив цей формат на початку 2019 року, демонстрував прибутковість, що виглядала просто фантастично збоку. Проєкти на кшталт BitTorrent приносили інвесторам шалені ікси протягом перших днів після старту торгів. Fetch.ai, запущений через Binance Launchpad, лише через два роки перетворився на відносно успішний і реальний кейс: один із небагатьох випадків, коли проєкт був дійсно вартий такого ажіотажу.
Важливо тверезо оцінювати, що формат IEO дійсно змінив, а що залишилося незмінним. Він суттєво знизив рівень відвертого шахрайства — біржа, що дорожить репутацією, навряд чи розмістить сумнівну монету з очевидними ознаками скаму. Він вимагав обов'язкового проходження KYC від учасників, залишаючи документальний слід. Проте він не змінив базової фінансової моделі. Проєкти продовжували залучати кошти через закриті приватні раунди з великими інвесторами за цінами, в рази нижчими за ціну публічного продажу. Маркетинг також впливав на стартову ціну під час публічного лістингу. Ті, хто отримав алокацію на Binance Launchpad у 2019 році, зафіксували колосальні прибутки, оскільки купували за фіксованими біржовими цінами, де шалений попит величезної бази користувачів багаторазово перевищував вкрай обмежену пропозицію. Цей механізм працює бездоганно, коли все йде за планом, але гарантує швидкі збитки для будь-якого проєкту, результат якого хоч трохи гірший за приголомшливий.
Паралельно з розвитком біржової моделі з'явилися й децентралізовані альтернативи. Initial DEX Offerings (IDO) перенесли цей механізм на децентралізовані біржі, забезпечуючи розподіл через смартконтракти без централізованої платформи, яка приймає ключові рішення. Polkastarter став відомою вибірковою IDO-платформою, що спеціалізується на кросчейн-проєктах і провела сімнадцять запусків із 2025 року з, мабуть, найсуворішими стандартами перевірки у сфері лаунчпадів. DAO Maker використовував модель з токеном управління, де доступ до купівлі алокації вимагав володіння власним токеном DAO Maker; це мотивувало платформу піклуватися насамперед про власний актив, незалежно від реальної якості розміщуваних проєктів. На інституційному рівні Coinlist діяв швидше як агент із розміщення старого зразка: проєкти там перебували на набагато раніших стадіях, а процедури дью-ділідженс відповідали рівню регульованих брокерів-дилерів.
Дані про прибутковість усієї цієї системи витвережують. З шістдесяти чотирьох лаунчпадів, які відстежує платформа Oren, лише чотири принесли середній позитивний дохід учасникам у 2025 році. Загальні цифри приховують крайню концентрацію капіталу: переважна більшість топових угод припадає на Binance Launchpad та Coinlist, тоді як сотні дрібніших майданчиків, що виникли з нізвідки під час бичачого циклу, заповнюють свої календарі лістингами, які існують лише для отримання комісій за запуск. Для обраних проєктів на провідних платформах обіцянка раннього доступу до проривних ідей справді виправдалася. Для решти ринку практично всі учасники публічних продажів слугують лише ліквідністю на вихід (exit liquidity) для інсайдерів, які мали більше інформації та зайшли раніше.
Заморожені активи, проблеми з комплаєнсом і хто насправді виграє
Проблема боротьби з відмиванням коштів (AML) у сфері криптокраудфандингу роками ігнорувалася індустрією, проте регулятори дедалі жорсткіше вимагають дотримання правил.
Якщо проєкт збирає кошти з кількох тисяч псевдонімних адрес гаманців (як це робила більшість розробників і як дехто планує робити зараз), частина цих адрес неминуче матиме історію транзакцій, яка викличе підозри у комплаєнс-сервісів. Зв'язок зі зламаними гаманцями бірж. Взаємодія з адресами даркнет-маркетплейсів. Санкційні списки. Проєкт, який отримав ці кошти, може навіть не здогадуватися про це. Платформа, що проводила збір, могла нічого не помітити. Проєкт уже оголосив про успішний раунд і почав планувати витрати, але кошти вже знаходяться в ончейні й змішалися з іншими грошима.
Саме тоді сервіси комплаєнсу надсилають сповіщення про ризики. Розподіл токенів зупиняється. До справи долучаються юристи. Це не гіпотетичний сценарій, а реальні випадки з практики існуючих проєктів. Через сумніви щодо походження залучених коштів централізовані лаунчпади з ліцензіями фінансових послуг неодноразово заморожували виплати. Правило FATF Travel Rule, що набуло чинності у 85 юрисдикціях, зобов'язує платформи збирати та передавати дані про відправника й одержувача за кожною відповідною транзакцією. Оновлене законодавство ЄС у сфері AML, що діятиме в пілотному режимі до 2027 року, прирівнює краудфандингові платформи до регульованих фінансових установ: вони зобов'язані перевіряти особистість, аналізувати транзакції та звітувати про підозрілі дії нарівні з банками, а в деяких юрисдикціях — повністю блокувати кошти з адрес, які не пройшли перевірку. У 2025 році Європейське управління з боротьби з відмиванням коштів (AMLA) вступило в дію, опублікувавши чіткі інструкції для криптоплатформ у Європі.
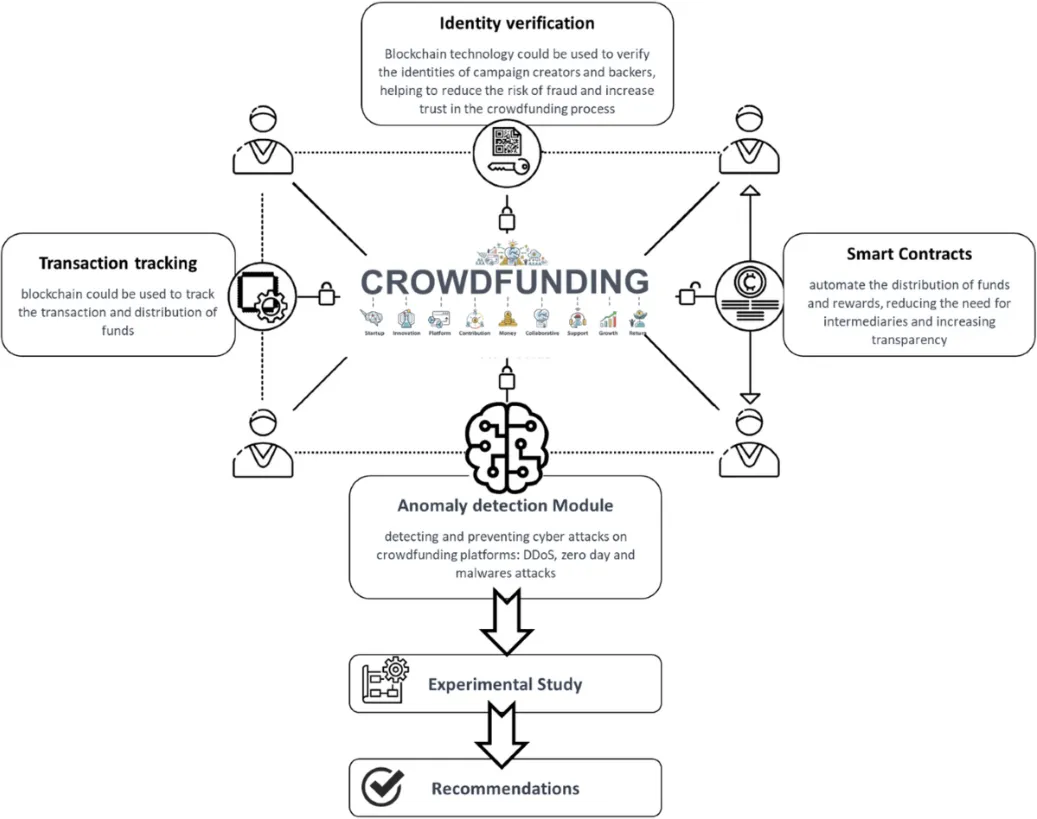
Найголовніше: конфіденційність для обох сторін транзакції тепер фактично ліквідована за замовчуванням. Інвестор, який використовує регульований лаунчпад, завантажує документи для підтвердження особи. Тепер вони зберігаються в базі даних платформи, яку можуть зламати хакери та до якої мають доступ регуляторні органи. Той, хто обирає децентралізовані майданчики, зберігає анонімність особи, але залишає публічний слід в ончейні, який будь-хто може відстежити через блокчейн-експлорер. Питання полягає вже не в тому, є приватність чи її немає. Вибір зводиться до того, чи будете ви ідентифіковані напряму, чи кожну вашу дію можна буде відстежити публічно.
Якщо відкинути маркетингові гасла, сувора реальність щодо того, хто насправді залишається у виграші, виглядає зовсім непривабливо. Єдині гарантовані переможці — це оператори платформ: вони забирають від двох до п'яти відсотків від усіх зібраних коштів із кожного запущеного проєкту, незалежно від його подальшої долі. Власники провідних майданчиків побудували величезні бізнеси, що базуються на комісійних зборах, які практично не залежать від прибутковості інвесторів. Якщо проєкт зазнає краху після лістингу, платформа свою частку вже отримала.
Виграють ранні інвестори. Ті, хто купив токени на приватному раунді за ціною, значно нижчою за публічну, вже забезпечили собі прибуток — за умови, що маркетинг IEO або IDO створить достатній попит для продажу за вищою ціною або хоча б утримає котирування після старту. Ви купуватимете токени, які вже належать цим гравцям, щиро вірячи, що заходите на самому дні.
Роздрібні інвестори, які дізнаються про IDO із соцмереж і нарешті отримують омріяну алокацію, зрідка можуть заробити — але тільки на топових платформах, за сприятливих ринкових умов і якщо проєкт виявиться дійсно життєздатним. Усі інші учасники цієї категорії — тобто абсолютна більшість звичайних покупців на ринку — фактично оплачують вихідну ліквідність для тих, хто зайшов раніше. Структурна інформаційна асиметрія між інсайдерами та звичайними роздрібними інвесторами в таких раундах — це не випадковість. Це основа всієї системи.
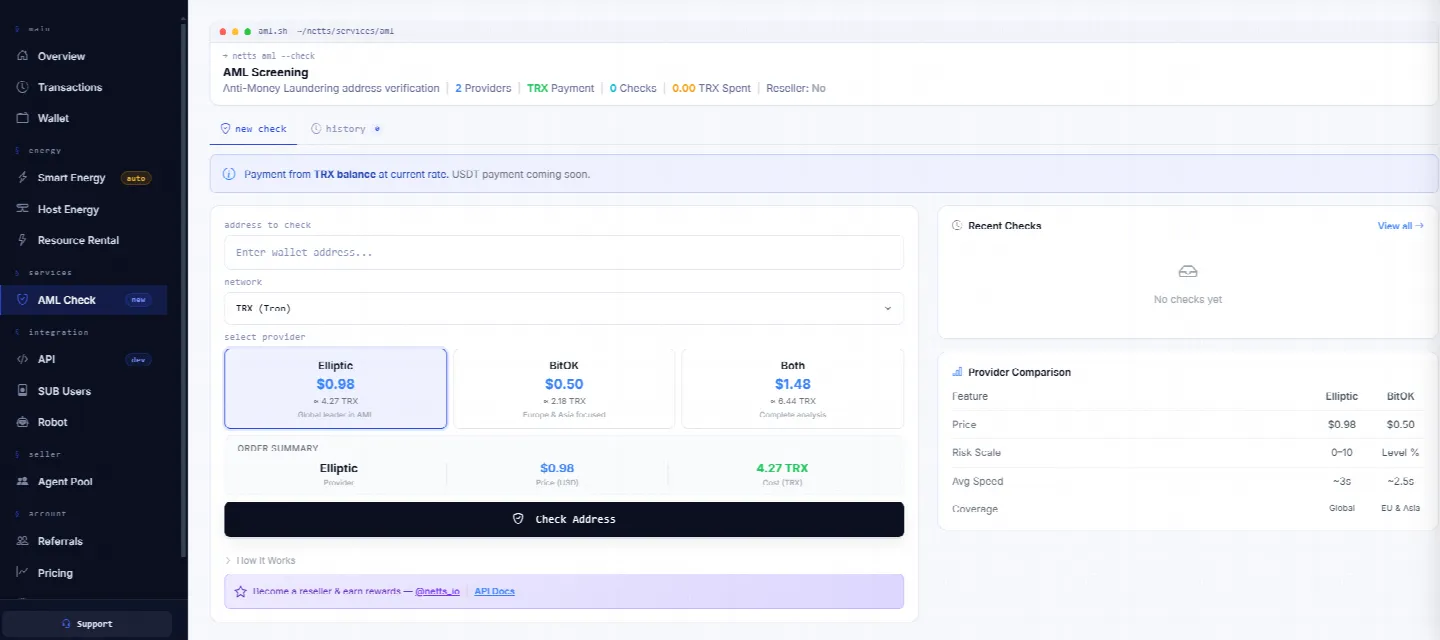
Комплексна платформа управління TRON Energy для команд, які вже пройшли етап залучення коштів і потребують масштабованого управління реальними транзакційними операціями: автоматизація транзакцій USDT на тисячах гаманців; автоматизація операцій у мережі TRON через обробку розрахунків і повернень; контроль витрат на Energy через API-доступ для купівлі Energy з метою програмного управління. Netts Workspace — це ваше рішення для ручної та автоматизованої оренди Energy, розумного планування, режиму хоста для адрес із постійно високим навантаженням, доступу до API для команд, яким потрібен програмний контроль над купівлею Energy, та моніторингу витрат на інфраструктуру в режимі реального часу — з вбудованим функціоналом AML-перевірки.