Cripto e Crowdfunding: Além da Era das ICOs
Da corrida do ouro das ICOs aos launchpads e IDOs — o que substituiu a era repleta de golpes, quem realmente ganha e quanto isso custa aos investidores.
Também disponível em: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Conteúdo
Finja que estamos no início de 2018 e você acabou de entrar no Telegram de uma ICO. Há mil e duzentas pessoas aqui. O administrador do grupo publica atualizações a cada poucas horas — progresso no contrato inteligente, uma nova parceria com uma exchange, um nome conhecido que supostamente concordou em assessorar o projeto. Com quarenta e sete páginas, o whitepaper utiliza termos como revolucionário, disrupção e mudança de paradigma de maneiras que parecem precisas, mas são essencialmente vazias. Você lê as primeiras dez páginas e parte para um julgamento que provavelmente considera suficiente. Você deposita dois mil dólares; eles enviam o equivalente. Você vasculha isso e diz a si mesmo que isso pode um dia se transformar em dez mil em seis meses.
O projeto atrai 11 milhões de dólares. O token é listado em uma pequena exchange a vinte por cento acima do preço da ICO. Você checa a cotação quatro vezes ao dia. Então, o ágio diminui. Depois, desaparece. O token começa então a ser negociado a 60% do seu preço de compra e o grupo do Telegram morre. O administrador continua a postar nele, mas as publicações agora são sobre construção e visão de longo prazo, não tanto sobre listagens ou parcerias. Você já está há oito meses nisso quando o grupo é silenciado. Dois mil dólares do seu dinheiro agora são duzentos e trinta.
Você não era um idiota. Você foi uma cobaia em um dos maiores experimentos psicológicos em massa da história financeira.
A South Sea Company Também Tinha um White Paper
Se não em cripto, mas em qualquer história financeira, a loucura específica da era das ICOs é mais fácil de entender se você souber o que veio antes dela. Uma empresa britânica, a South Sea Company, abriu capital em 1720 com ações disponíveis ao público — ameaçando gerar retornos colossais por meio de monopólios de comércio na América do Sul que ela possuía e nunca poderia possuir. Era sustentada por subornos a parlamentares, contabilidade criativa e um clima geral de um mercado que havia aberto mão da dúvida. As ações dispararam. Depois, desabaram. Um anúncio da época para um esquema concorrente o identificava como um empreendimento de considerável benefício que ninguém sabia o que era. Em uma única manhã, arrecadou duas mil libras.
Aquele anúncio foi o ancestral direto do whitepaper de ICO. Ambos criam urgência fazendo com que a oportunidade pareça irresistível, tecnicamente crível e financeiramente urgente ao mesmo tempo. Crie a impressão de escassez. Crie a impressão de especialização. Dê a eles a sensação de que, a menos que entrem agora, terão um grande remorso de comprador. O resto é então deixado para os espíritos animais do mercado.
A partir de meados de 2016, isso se tornou trivialmente fácil de fazer na Ethereum. Antes disso, criar um token vendido ao público exigia construir uma blockchain inteira do zero. Um laptop, algumas horas e alguém que soubesse escrever um contrato inteligente simples era tudo o que você precisava depois da Ethereum. Mesmo bons projetos eram lançados facilmente, com pouca ou nenhuma barreira. O custo de entrada para lançar um golpe caiu para quase zero.
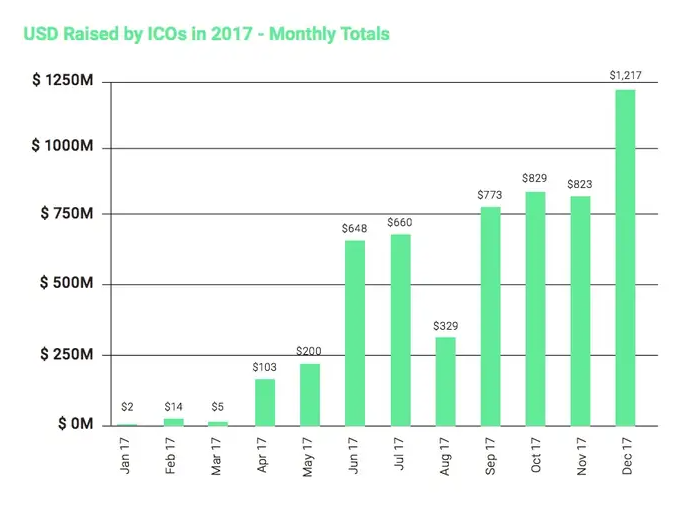
Em 2017, as ICOs arrecadavam cinco bilhões de dólares por ano. A EOS levantou quatro bilhões ao longo de uma venda de tokens de um ano que se transformou em uma máquina interminável de hype, tudo isso prometendo milhões de transações por segundo sem custo. Até mesmo o Telegram conseguiu obter 1,7 bilhão de investidores institucionais para a Telegram Open Network — antes de ser totalmente barrado pela SEC logo antes do lançamento. Eles estavam no lado mais nobre da escala.
Quando Ruja Subiu ao Palco
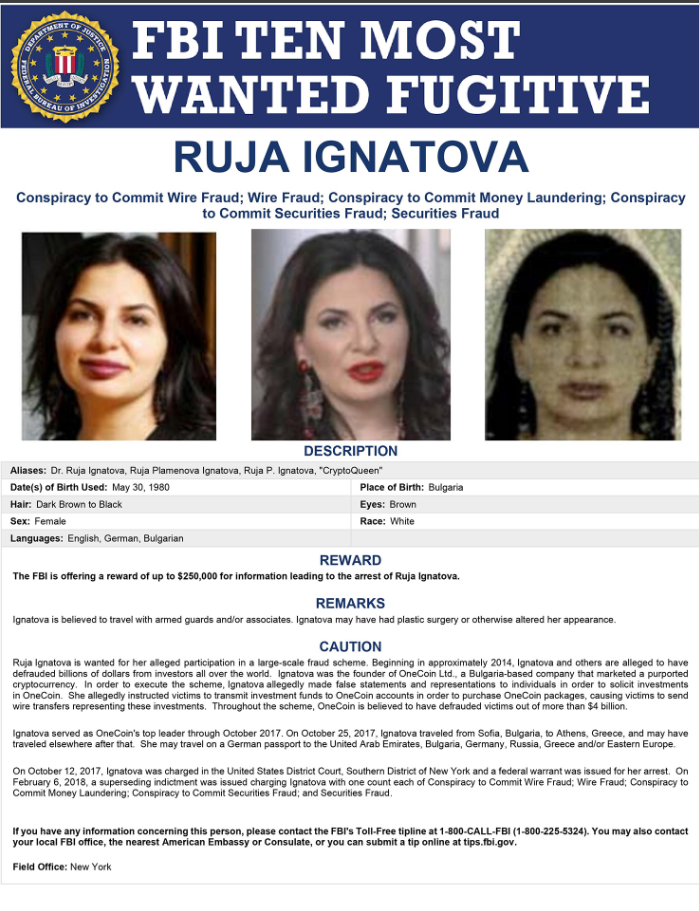
O lado ignóbil tinha um caráter diferente. A OneCoin não era tecnicamente uma ICO no sentido tradicional; não envolvia nem um token em blockchain nem contratos inteligentes. Ela vendia pacotes educacionais sobre criptomoedas para compradores em 175 países, que incluíam o direito de minerar uma moeda chamada OneCoin que se valorizava de acordo com uma exchange privada controlada exclusivamente pela OneCoin. Não havia blockchain pública. A moeda existia em bancos de dados que os fundadores controlavam. O preço era o que quer que eles dissessem que custava.
A fundadora, Ruja Ignatova, tinha doutorado em direito por Oxford. Suas apresentações incluíam palestras principais em eventos com valores de produção que deixariam qualquer conferência de tecnologia de verdade com inveja. Vestida com roupas de grife e falando sobre inclusão financeira e os bilhões de desbancarizados que precisavam de algo melhor. Ela arrecadou cerca de $4 bilhões de pessoas naqueles 175 países e desapareceu em outubro de 2017. O FBI a colocou em sua lista dos mais procurados. Eles ainda estão procurando.
Talvez a mais famosa fraude dentre as novas criptos — a OneCoin — mereça ser analisada mais a fundo: não porque seja fora do comum; ao contrário, ela exemplifica o que tornou as fraudes cripto tão particularmente perniciosas nessa época. Não se tratava de investir na nossa moeda. O discurso era: conheça o futuro antes que ele chegue e aja com base nisso. Ressonava com a noção de ser um gênio, de chegar cedo, de ser aquela pessoa que vê o que os outros ainda não conseguem ver. A embalagem educacional transformou a venda de uma mera transação monetária em um esforço que parecia autoaperfeiçoamento. Se você não estava especulando que um ativo era valioso, você gastava dinheiro na sua própria educação.
O esquema financeiro da BitConnect era muito mais evidente, mas explorava exatamente o mesmo tipo de arquitetura psicológica. Ostentava um programa de empréstimos prometendo juros de retornos diários de até um por cento (o que, em juros compostos, transformaria $1.000 em $3,7 milhões em um ano) e supostamente respaldado por um bot de trading algorítmico nunca auditado, para o qual ela nunca forneceu as chaves. Eles tinham seu próprio token e uma plataforma chamada BCC que era negociada em sua própria exchange, mantida em certos preços pela entrada contínua de novos investimentos de novos participantes. O passo a passo disso é, na verdade, a definição mecânica de um esquema Ponzi, e esse esquema funcionou por dois anos porque aqueles que o operavam tinham consciência — obviamente — e continuaram a operá-lo sabendo que, enquanto pagassem dividendos sobre os investimentos atuais, os incentivos financeiros se sobrepunham a qualquer consideração sobre o que aconteceria quando finalmente quebrasse. Seu colapso em janeiro de 2018 dizimou as economias de uma vida inteira de pessoas em trinta países.
Uma análise retrospectiva estimou que cerca de oitenta por cento de todas as Ofertas Iniciais de Moedas no boom de 2017-2018 foram fraudes ou fracassos tão completos que a diferença mal fazia sentido. Não eram projetos que falharam. Não eram os grandes e ambiciosos produtos que deram errado. Eram fraudes intencionais com fundadores que tinham zero intenção de construir qualquer coisa. A SEC finalmente entrou com ações punitivas que extinguiram o formato original permissivo de ICO nos EUA, mas a essa altura já era tarde demais e a maior parte do impacto atingiu pessoas que mal tinham condições de arcar com o prejuízo.
Infraestrutura que Substituiu o Caos
Com a chegada dos reguladores, aquela pequena bolha estourou, e foi necessária uma substituição ao modelo original de ICO quando o humor do público azedou. Isso resultou em uma nova infraestrutura com mecanismos únicos — e novas estruturas de poder, mas não necessariamente para beneficiar o investidor comum.
A primeira abordagem foi a Oferta Inicial em Exchange (IEO). Em vez de ir a público geral com um whitepaper e um grupo de Telegram, os projetos que haviam se alinhado a exchanges realizavam sua venda de tokens por meio da própria exchange. O Binance Launchpad, que reintroduziu esse formato em escala no início de 2019, gerou retornos que pareciam espetaculares vistos de fora. Então, projetos como o BitTorrent proporcionavam aos seus investidores tais múltiplos poucos dias após o início das negociações. O Fetch.ai, que foi lançado no que se tornou um ponto de dados autêntico e relativamente bem-sucedido apenas dois anos depois através de uma venda no Binance Launchpad: um dos poucos casos em que o projeto era suficientemente real para justificar tanto entusiasmo.
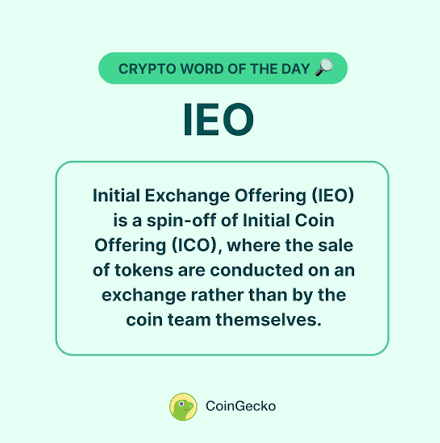
Distinguir o que o formato de IEO realmente mudou do que não mudou é uma questão de cautela. Isso reduziu significativamente a taxa de fraudes — a disposição de uma exchange com risco reputacional de hospedar uma determinada moeda é menor se existirem golpes óbvios. Exigia KYC dos participantes, deixando assim um rastro documental. No entanto, não alterou o arranjo financeiro básico. Os projetos continuaram a realizar rodadas privadas com grandes investidores a preços muitas vezes inferiores ao preço de venda pública. O marketing também afetou o preço de lançamento público. As pessoas que receberam alocação no Binance Launchpad em 2019 obtiveram todos os tipos de retornos incríveis porque estavam comprando a preços fixos da exchange, onde a demanda de bases de usuários massivas superava uma oferta muito limitada. O mecanismo funciona brilhantemente quando funciona, e garante perdas imediatas para o projeto que seja qualquer coisa abaixo de incrível.
Enquanto o modelo de exchange vinha sendo desenvolvido, alternativas descentralizadas surgiram em paralelo. As Ofertas Iniciais em DEX (IDOs) transferiram esse mecanismo para exchanges descentralizadas, permitindo a distribuição via contratos inteligentes sem que uma plataforma centralizada tomasse decisões importantes. O Polkastarter se tornou uma plataforma de IDO seletiva e amplamente reconhecida, especializada em projetos cross-chain, e realizou dezessete lançamentos desde 2025 com provavelmente os mais altos padrões de processos de auditoria no cenário de launchpads. A DAO Maker contava com um modelo de token de governança onde a capacidade de acessar uma alocação de tokens para compra dependia de possuir o próprio token da DAO Maker, incentivando o alinhamento com a motivação financeira que levava a DAO Maker a se entusiasmar com seus próprios tokens, houvesse ou não qualidade por trás dos projetos. No extremo institucional, a Coinlist funcionava muito mais como um agente de colocação tradicional; seus projetos estavam em estágios muito mais iniciais e empregavam padrões de diligência prévia iguais ou próximos aos de uma corretora regulamentada.
Os dados sobre o desempenho de tudo isso são desanimadores. Dos sessenta e quatro launchpads rastreados pela Oren, apenas quatro geraram retornos médios positivos para os participantes em 2025. O número de destaque esconde uma concentração extrema, com a grande maioria dos acordos de alto nível indo para o Binance Launchpad e Coinlist, enquanto centenas de plataformas menores que surgiram do nada no ciclo de alta preenchem seus calendários com lançamentos de projetos que existem meramente para gerar taxas de listagem. Para alguns poucos contratos em plataformas selecionadas, isso é exatamente o que a promessa de acesso antecipado ao próximo projeto inovador se tornou. No restante, quase todos os participantes de vendas públicas estão servindo como liquidez de saída para entidades mais bem e mais cedo informadas.
Ativos Congelados, Dores de Cabeça de Conformidade e Quem Realmente Ganha
O desafio de AML para o financiamento coletivo em cripto é algo que o setor passou anos tentando contornar, e os reguladores estão amadurecendo com uma visão que não aceita ser ignorada.
No caso de, digamos, um projeto que realiza uma captação de recursos a partir de vários milhares de endereços de carteira pseudônimos (como a maioria dos desenvolvedores fez e, além disso, está contemplando fazer agora), alguns desses endereços virão com históricos de transações que acionam alertas nas ferramentas de conformidade. Conectados a carteiras de exchanges hackeadas. Com interações em endereços de mercados da darknet. Sujeitos a sanções. O projeto que recebe esses fundos pode estar completamente alheio. A plataforma onde a captação é hospedada pode nem sequer ter ouvido falar disso. O projeto anunciou sua captação e começou a se planejar com base no capital recebido, mas o dinheiro está on-chain, misturado com outro dinheiro.
É aí que algo é sinalizado em uma análise de conformidade. Então, uma distribuição é pausada. Em seguida, os advogados começam a fazer ligações. Esse tem sido o caso real em projetos do mundo real, não hipoteticamente. Desde que o dinheiro foi levantado, preocupações sobre a origem dos fundos levaram launchpads centralizados que operam sob licenças de serviços financeiros a congelar distribuições. A Travel Rule do FATF, agora lei em 85 jurisdições, exige que as plataformas coletem e transmitam dados de remetentes e destinatários em transações elegíveis. Em fase de testes até 2027, as pernas revisadas de AML da UE classificam as plataformas de crowdfunding como regulamentadas para cumprir com verificação de identidade, análise de transações e relatórios de comportamento suspeito — lado a lado com bancos e instituições financeiras —, enquanto proíbem categoricamente — em algumas jurisdições — fundos de endereços que não passam pela triagem. Em 2025, a Autoridade Europeia Antibranqueamento de Capitais ativou seus poderes com orientações claras sobre expectativas para plataformas cripto na Europa.
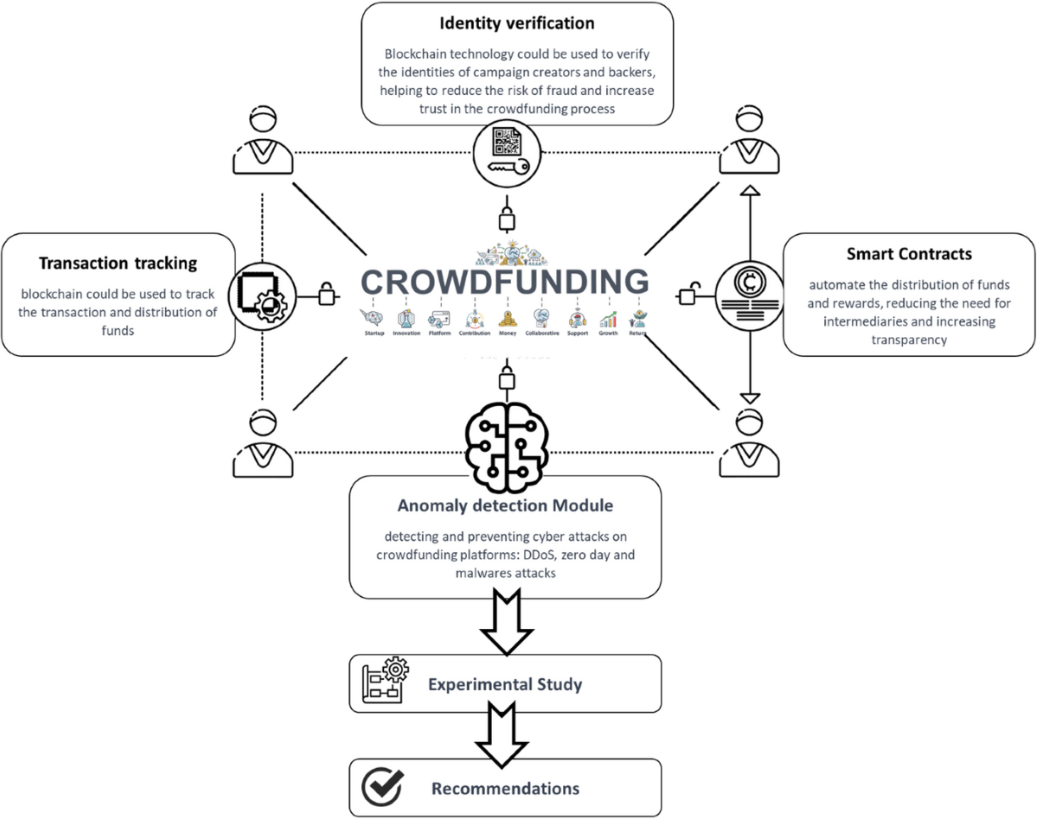
Mais especificamente, a privacidade em ambos os lados da transação foi efetivamente eliminada por padrão. Se um dos contribuidores usa um launchpad regulamentado, enviou seus documentos comprovando sua identidade, agora eles estão armazenados no banco de dados da plataforma, que não só é vulnerável a invasões e tem chances de ser roubado, mas também as autoridades podem acessar essas informações. Uma entidade que utiliza um mecanismo descentralizado mantém a identidade anônima, mas tem uma atividade pública on-chain que qualquer pessoa com um explorador de blocos pode rastrear permanentemente. Não é privacidade ou ausência de privacidade. Fica em algum lugar entre ser identificável ou não ser rastreável.
Quando o marketing é deixado de lado, uma prestação de contas brutalmente verdadeira de quem ganha não coloca essa atividade sob uma perspectiva favorável. Os operadores de plataforma são pouco mais do que vencedores garantidos: eles ficam com dois a cinco por cento dos fundos arrecadados de cada projeto que chega ao lançamento, com sucesso ou não. Os operadores das plataformas sérias construíram vastos negócios fundamentados nessa receita de pedágio, que está apenas vagamente atrelada aos resultados para os investidores. Se um projeto fracassa após o lançamento, a plataforma já retirou sua parte.
Quem chega primeiro ganha. Aqueles que compraram na rodada privada bem abaixo do preço de lançamento público já garantiram um retorno, assumindo que qualquer que seja a IEO ou IDO seja tão badalada a ponto de registrar demanda suficiente para liquidar acima (ou manter os preços estáveis em relação a) o lançamento. Você estará comprando os tokens que esses indivíduos possuem no momento, achando que está entrando no andar térreo.
Participantes do varejo que ouvem falar da IDO pelas redes sociais e finalmente conseguem alguma alocação: nas plataformas de melhor nível, em boas condições de mercado, se houver um projeto real no qual você esteja interessado, às vezes podem lucrar. Todo o restante dessa categoria — literalmente a vasta maioria das atividades de venda pública em todo o ecossistema — está fazendo o pagamento de liquidez para permitir que todos aqueles que vieram antes deles realizem a saída. A assimetria estrutural de informação entre pessoas de dentro e participantes públicos nessas captações não é um acidente. É a estrutura.
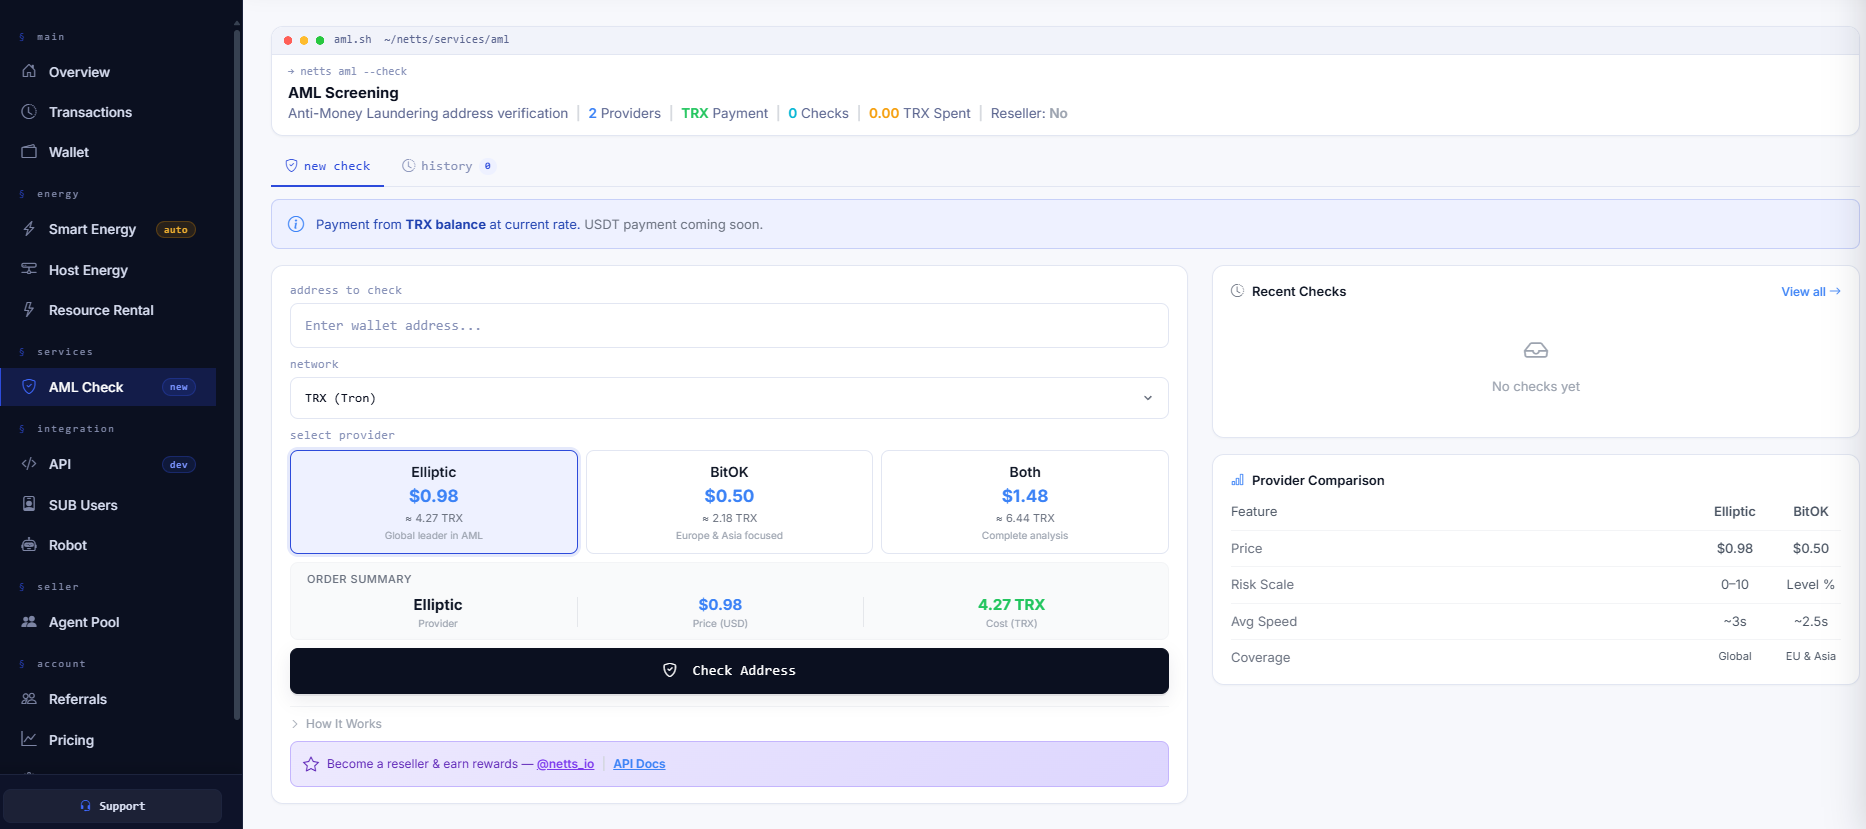
Uma plataforma completa de gerenciamento de Energy da TRON para equipes que já superaram o estágio de arrecadação de fundos e precisam gerenciar operações de transações reais em escala — automação de transações em USDT em milhares de carteiras; automação de operações TRON por meio de liquidação e processamento de reembolsos; rastreamento de custos de Energy via compra de acesso à API de Energy para gerenciamento programático. O Netts Workspace é a sua resposta para aluguel manual e automatizado de Energy, agendamento inteligente, modo host para endereços contínuos de alto uso, acesso via API para equipes que precisam de controle programático sobre a compra de Energy e um painel em tempo real mostrando exatamente quanto custa operar a infraestrutura - com funcionalidade de verificação AML.