Криптовалюта и краудфандинг: за пределами эпохи ICO
От золотой лихорадки ICO до лаунчпадов и IDO — что пришло на смену эре тотального скама, кто на самом деле зарабатывает и во что это обходится инвесторам.
Другие языки: EnglishEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Содержание
Представьте, что сейчас начало 2018 года, и вы только что зашли в Telegram-чат очередного ICO. Здесь тысяча двести человек. Администратор группы публикует апдейты каждые несколько часов — новости о разработке смарт-контракта, новое партнерство с биржей, известное имя, якобы согласившееся стать адвайзером проекта. Whitepaper на сорок семь страниц пестрит формулировками вроде «революционный», «прорыв» и «смена парадигмы», звучащими убедительно, но по сути совершенно пустыми. Вы читаете первые десять страниц и решаете, что этого вполне достаточно. Вы вкладываете две тысячи долларов, они переводят эквивалент в токенах. Вы проверяете баланс и внушаете себе, что через шесть месяцев эта сумма легко может превратиться в десять тысяч.
Проект собирает 11 миллионов долларов. Токен листится на небольшой бирже с наценкой в двадцать процентов к цене ICO. Вы проверяете график по четыре раза в день. Затем премия сжимается. Затем исчезает вовсе. Вскоре токен торгуется уже на уровне 60% от цены вашей покупки, а Telegram-группа замирает. Администратор все еще что-то пишет, но теперь эти посты посвящены разработке и «долгосрочному видению», а вовсе не листингам или партнерствам. Проходит восемь месяцев, и группа окончательно погружается в тишину. Ваши две тысячи долларов превратились в двести тридцать.
Вы не были идиотом. Вы просто стали участником одного из самых масштабных психологических экспериментов в истории финансов.
У Компании Южных морей тоже был свой Whitepaper
Специфическое безумие эпохи ICO проще понять, если взглянуть не только на крипту, но и на историю мировых финансов в целом. Британская Компания Южных морей вышла на публичные торги в 1720 году, открыв продажу акций широкой публике и пообещав колоссальную прибыль от монополии на торговлю в Южной Америке — которой она никогда не владела и владеть не могла. Все это подкреплялось взятками членам парламента, творческой бухгалтерией и общей атмосферой рынка, который напрочь разучился сомневаться. Акции взлетели до небес. Затем они рухнули. Современное тому времени объявление о схожем конкурирующем проекте описывало его как «предприятие, сулящее огромную выгоду, но никто не знает, в чем оно заключается». За одно утро оно привлекло две тысячи фунтов стерлингов.
Это объявление — прямой предок whitepaper любого ICO. Оба инструмента вызывают чувство срочности, представляя возможность как неотразимую, технически убедительную и требующую немедленных финансовых действий. Создайте иллюзию дефицита. Создайте впечатление глубокой экспертности. Дайте людям почувствовать, что если они не зайдут прямо сейчас, их ждет горькое сожаление об упущенной выгоде. А все остальное сделает слепая иррациональность толпы.
Примерно с 2016 года на Ethereum все это стало тривиально простым. До этого для продажи токенов широкой публике требовалось создать целый блокчейн с нуля. После появления Ethereum все, что вам было нужно, — это ноутбук, пара свободных часов и человек, умеющий написать простейший смарт-контракт. Даже качественные проекты запускались легко и почти без барьеров. При этом порог входа для запуска откровенно мошеннических схем снизился практически до нуля.
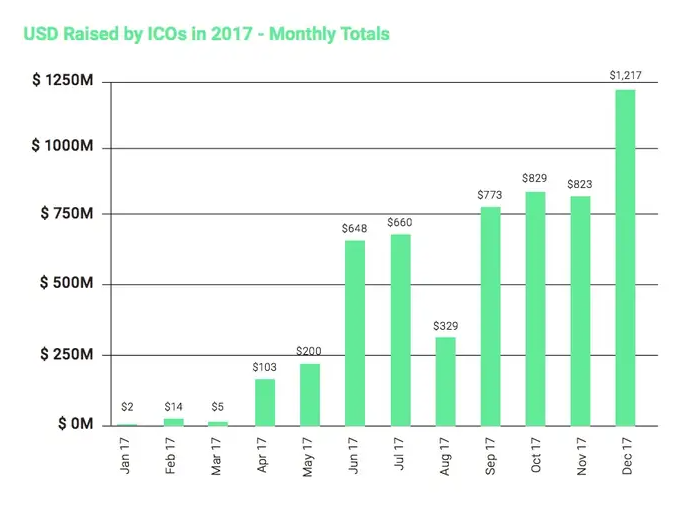
В 2017 году ICO привлекали по пять миллиардов долларов в год. EOS собрал четыре миллиарда в ходе длившейся год продажи токенов, превратившейся в бесконечную машину хайпа и обещавшей миллионы бесплатных транзакций в секунду. Даже Telegram сумел привлечь 1,7 миллиарда долларов от институциональных инвесторов на проект Telegram Open Network — до того, как SEC жестко заблокировала его буквально перед самым запуском. И это были примеры с более респектабельного края спектра.
Когда Ружа вышла на сцену
На противоположном, бесславном краю все выглядело иначе. OneCoin формально даже не был ICO в привычном понимании: в нем не было ни блокчейн-токена, ни смарт-контрактов. Компания продавала «образовательные пакеты» о криптовалютах покупателям в 175 странах, к которым прилагалось право майнить монету под названием OneCoin, дорожавшую по курсу внутренней биржи, находившейся под полным контролем создателей OneCoin. Никакого публичного блокчейна не существовало. Монета фигурировала исключительно в базах данных создателей. Цена была ровно такой, какую они называли сами.
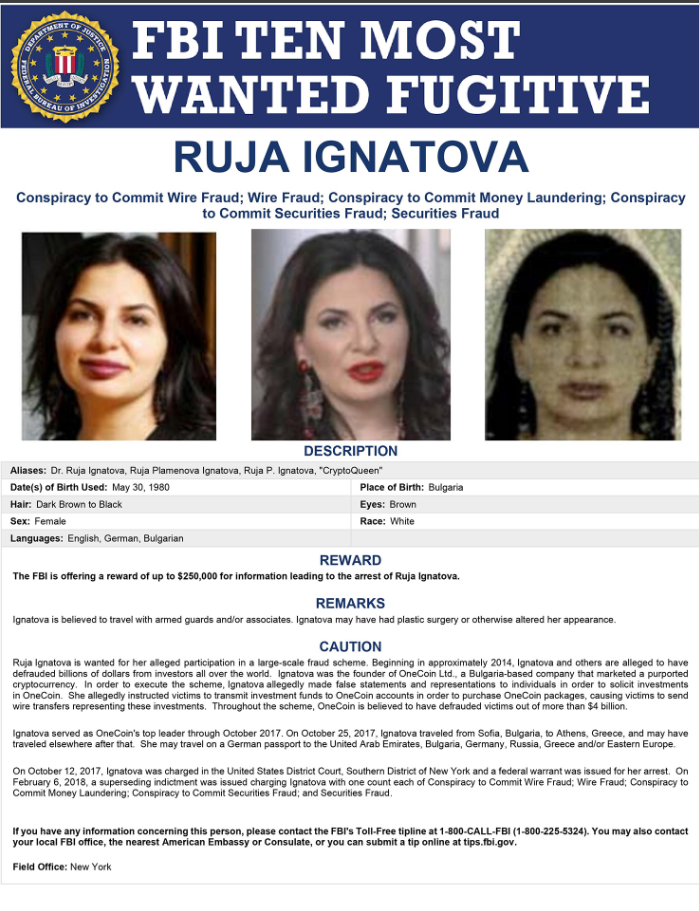
Основательница проекта Ружа Игнатова имела докторскую степень по праву в Оксфорде. Ее выступления проходили в формате масштабных презентаций с постановкой, которой позавидовала бы любая настоящая IT-конференция. Одетая в дизайнерские наряды, она рассуждала о финансовой доступности и миллиардах людей без банковских счетов, которым нужна достойная альтернатива. Она собрала около 4 миллиардов долларов у людей в 175 странах и исчезла в октябре 2017 года. ФБР внесло ее в десятку самых разыскиваемых преступников. Ее ищут до сих пор.
Наверное, на OneCoin — самом громком мошенничестве среди новых криптопроектов — стоит остановиться подробнее: не потому, что это исключение, а потому, что проект наглядно показал, почему криптовалютные аферы того периода были столь разрушительными. Суть предложения заключалась не просто в «инвестируйте в нашу монету». Посыл был иным: узнайте будущее до того, как оно наступит, и действуйте на опережение. Это било по желанию почувствовать себя гением, оказаться в числе первых, стать тем, кто видит то, что остальные еще не способны разглядеть. Образовательная обертка превращала транзакцию из обычной траты денег в благородную инициативу по саморазвитию. Если вы не просто спекулировали на активе, то вы «тратили деньги на собственное образование».
Финансовая схема BitConnect была куда примитивнее, но опиралась на ту же самую психологическую конструкцию. Она предлагала лендинговую программу с обещанием доходности до одного процента в день (что при сложном проценте превратило бы 1 000 долларов в 3,7 миллиона за год) якобы благодаря закрытому алгоритмическому торговому боту, доступ к которому никто никогда не предоставлял. У них был собственный токен и платформа BCC, которая торговалась на их собственной бирже, где котировки искусственно удерживались за счет непрерывного притока средств от новых участников. Механически это было хрестоматийным определением схемы Понци. Пирамида просуществовала целых два года, потому что ее организаторы прекрасно осознавали происходящее и продолжали крутить схему: пока они выплачивали дивиденды по текущим вложениям, финансовая выгода перевешивала любые опасения о неизбежном крахе. Ее падение в январе 2018 года уничтожило сбережения людей в тридцати странах.
Ретроспективный анализ показал, что около восьмидесяти процентов всех первичных предложений монет (ICO) времен бума 2017–2018 годов были либо мошенничеством, либо полными провалами — при этом разница между ними едва различима. Это были не просто оступившиеся проекты. И не масштабные амбициозные продукты, которые не справились с трудностями. Это был осознанный скам, создатели которого изначально не планировали ничего строить. В конце концов SEC перешла к принудительным правоприменительным мерам, уничтожив в США изначальный либеральный формат ICO, но к тому моменту было уже слишком поздно, и основной удар пришелся на тех, кто меньше всего мог себе это позволить.
Инфраструктура, сменившая хаос
С приходом регуляторов этот мыльный пузырь лопнул, и на фоне резко ухудшившихся общественных настроений потребовалась замена исходной модели ICO. В результате возникла новая инфраструктура с уникальными механиками и новым балансом сил — но рядовой инвестор от этого едва ли выиграл больше.
Первой ласточкой стал формат Initial Exchange Offering (IEO). Вместо того чтобы выходить на широкую публику с файлом whitepaper и каналом в Telegram, проекты заключали партнерства с биржами и проводили продажу токенов непосредственно через них. Binance Launchpad, возродивший этот формат в промышленных масштабах в начале 2019 года, демонстрировал доходность, выглядевшую со стороны фантастически. Проекты вроде BitTorrent приносили своим инвесторам иксы прибыли уже в первые дни после старта торгов. Fetch.ai, который успешно запустился на Binance Launchpad и пару лет спустя сформировал вполне реальный технологический тренд, стал одним из немногих примеров, когда проект был достаточно настоящим, чтобы оправдать подобный ажиотаж.
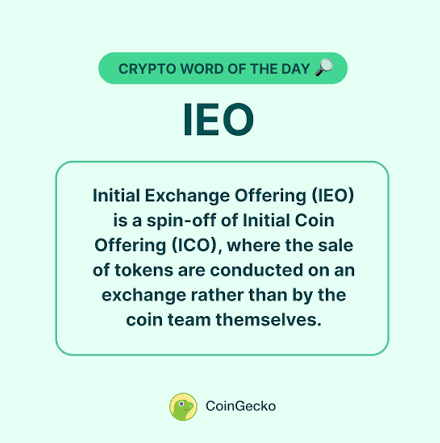
Очень важно трезво понимать, что формат IEO изменил на самом деле, а что оставил прежним. Он заметно снизил долю откровенного скама: биржа, рискующая собственной репутацией, куда менее охотно размещает монеты сомнительного происхождения. Он ввел обязательный KYC участников, создав документальный след. Однако базовой финансовой расстановки сил он не поменял. Проекты продолжали проводить закрытые приватные раунды для крупных инвесторов по ценам во много раз ниже цены публичной продажи. Маркетинг также напрямую влиял на цену публичного старта. Те, кому посчастливилось получить аллокацию на Binance Launchpad в 2019 году, фиксировали потрясающую прибыль только потому, что покупали по фиксированным ценам платформы, где колоссальный спрос огромной пользовательской базы во много раз превышал мизерное предложение. Этот механизм безупречно работает в идеальных условиях, но гарантирует быстрые убытки, если проект оказывается хоть немного хуже блестящего.
Параллельно с развитием биржевой модели начали формироваться децентрализованные альтернативы. Модель Initial DEX Offering (IDO) перенесла этот процесс на децентрализованные биржи, обеспечив распределение токенов через смарт-контракты без участия централизованных платформ, принимающих ключевые решения. Polkastarter стал признанной площадкой с жестким отбором проектов, специализирующейся на кроссчейн-решениях; начиная с 2025 года он провел семнадцать запусков и установил, пожалуй, самые строгие стандарты отбора в индустрии лаунчпадов. DAO Maker внедрил механику на базе управляющего токена, где право на получение аллокации зависело от владения нативным токеном платформы — создавая прямую заинтересованность самого DAO Maker в продвижении собственного актива вне зависимости от реального качества размещаемых проектов. На институциональном полюсе Coinlist функционировал скорее как традиционный агент по первичному размещению: проекты отбирались на гораздо более ранней стадии, а стандарты due diligence вплотную приближались к требованиям регулируемых брокеров-дилеров.
Статистика эффективности всех этих систем отрезвляет. Из шестидесяти четырех лаунчпадов, отслеживаемых Oren, в 2025 году лишь четыре показали в среднем положительную доходность для участников. Общие показатели маскируют чудовищную концентрацию: подавляющее большинство топовых сделок достается Binance Launchpad и Coinlist, в то время как сотни мелких площадок, возникших из ниоткуда на волне бычьего цикла, забивают свои календари запусками бессмысленных проектов исключительно ради сбора комиссий за листинг. Лишь для считаного числа контрактов на отдельных платформах обещание «раннего доступа к следующему прорывному проекту» действительно сбывается. Во всех остальных случаях участники публичных сейлов служат просто ликвидностным выходом (exit liquidity) для инсайдеров, информированных намного лучше и раньше.
Замороженные активы, комплаенс-проблемы и кто на самом деле побеждает
Проблема соблюдения AML в криптовалютном краудфандинге — это то, что индустрия годами пыталась обходить стороной, но регуляторы заняли позицию, которую больше невозможно игнорировать.
Возьмем проект, который привлекает средства с нескольких тысяч псевдонимных кошельков (как поступало большинство разработчиков и планируют многие прямо сейчас): часть этих адресов неизбежно придет с транзакционной историей, вызывающей вопросы у комплаенс-систем. Связи с кошельками взломанных бирж. Взаимодействие с площадками в даркнете. Санкционные списки. Проект, принимающий эти средства, может ни о чем не догадываться. Платформа, проводящая сбор, может об этом даже не слышать. Проект уже объявил об успешном раунде и начал планировать бюджет на основе полученного капитала, но эти средства лежат в блокчейне, будучи смешанными с грязными деньгами.
И тут при комплаенс-проверке срабатывает триггер. Распределение токенов приостанавливается. К делу подключаются юристы. Это не гипотетический сценарий, а практика реальных проектов. Опасения по поводу происхождения средств не раз заставляли централизованные лаунчпады, работающие по финансовым лицензиям, полностью замораживать дистрибуцию уже после сбора денег. Правило Travel Rule от FATF, ставшее законом в 85 юрисдикциях, обязывает платформы собирать и передавать данные об отправителе и получателе при квалифицируемых транзакциях. В рамках пилотного внедрения до 2027 года пересмотренные нормы ЕС по борьбе с отмыванием денег приравнивают краудфандинговые платформы к регулируемым субъектам — обязывая их идентифицировать клиентов, анализировать транзакции и направлять отчеты о подозрительных операциях наравне с банками, а в ряде юрисдикций и вовсе запрещая прием средств с адресов, не прошедших проверку. В 2025 году европейское агентство AMLA вступило в свои полномочия, выпустив недвусмысленные директивы по требованиям к криптоплатформам в Европе.
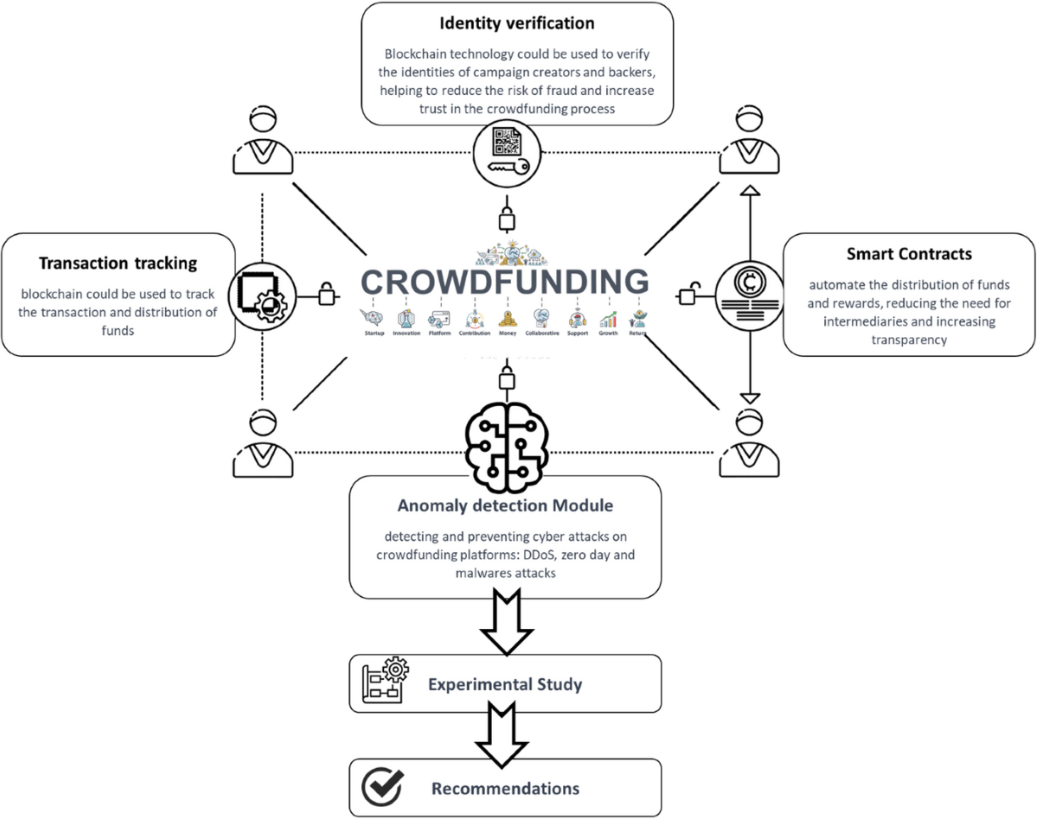
В сухом остатке приватность обеих сторон транзакции оказалась фактически уничтожена по умолчанию. Если участник идет на регулируемый лаунчпад, он загружает документы для подтверждения личности: теперь они хранятся в базе данных платформы, которую могут не только взломать хакеры, но и затребовать регулирующие органы. Если же участник использует децентрализованные механизмы, его анонимность сохраняется лишь на словах — вся его публичная активность в блокчейне навсегда доступна для отслеживания любому желающему через explorer. Это уже не выбор между «есть приватность» или «нет приватности». Реальность застряла где-то между риском быть деанонимизированным и невозможностью стереть свои транзакционные следы.
Если отбросить маркетинговый лоск, честный ответ на вопрос «кто здесь зарабатывает» выглядит весьма неприглядно. Единственные гарантированные победители — это операторы платформ: они забирают себе от двух до пяти процентов от суммы привлеченных средств с каждого проекта, независимо от его последующей судьбы. Создатели крупных платформ построили гигантские бизнесы исключительно на этой комиссии за вход, которая никак не зависит от финансовых результатов самих инвесторов. Если проект рухнет после запуска, комиссию платформа уже успела получить.
Зарабатывают ранние инвесторы. Те, кто зашел в приватный раунд по цене значительно ниже цены публичного сейла, уже обеспечили себе профит — при условии, что вокруг IEO или IDO раздут достаточный хайп, способный удержать котировки выше цены старта. Вы будете выкупать токены, которые сейчас находятся на руках у этих людей, наивно полагая, что заходите на самом старте.
Розничные участники, узнающие об IDO из социальных сетей и с трудом выбивающие небольшую аллокацию: на первоклассных платформах и при благоприятном рынке вы иногда можете получить прибыль, если проект окажется по-настоящему жизнеспособным. Но вся остальная масса участников в этой категории — буквально подавляющее большинство инвесторов на публичных сейлах — оплачивает ликвидность, необходимую более ранним игрокам для фиксации прибыли. Структурная асимметрия информации между инсайдерами и рядовыми участниками здесь не случайный сбой. В этом и заключается суть всей системы.
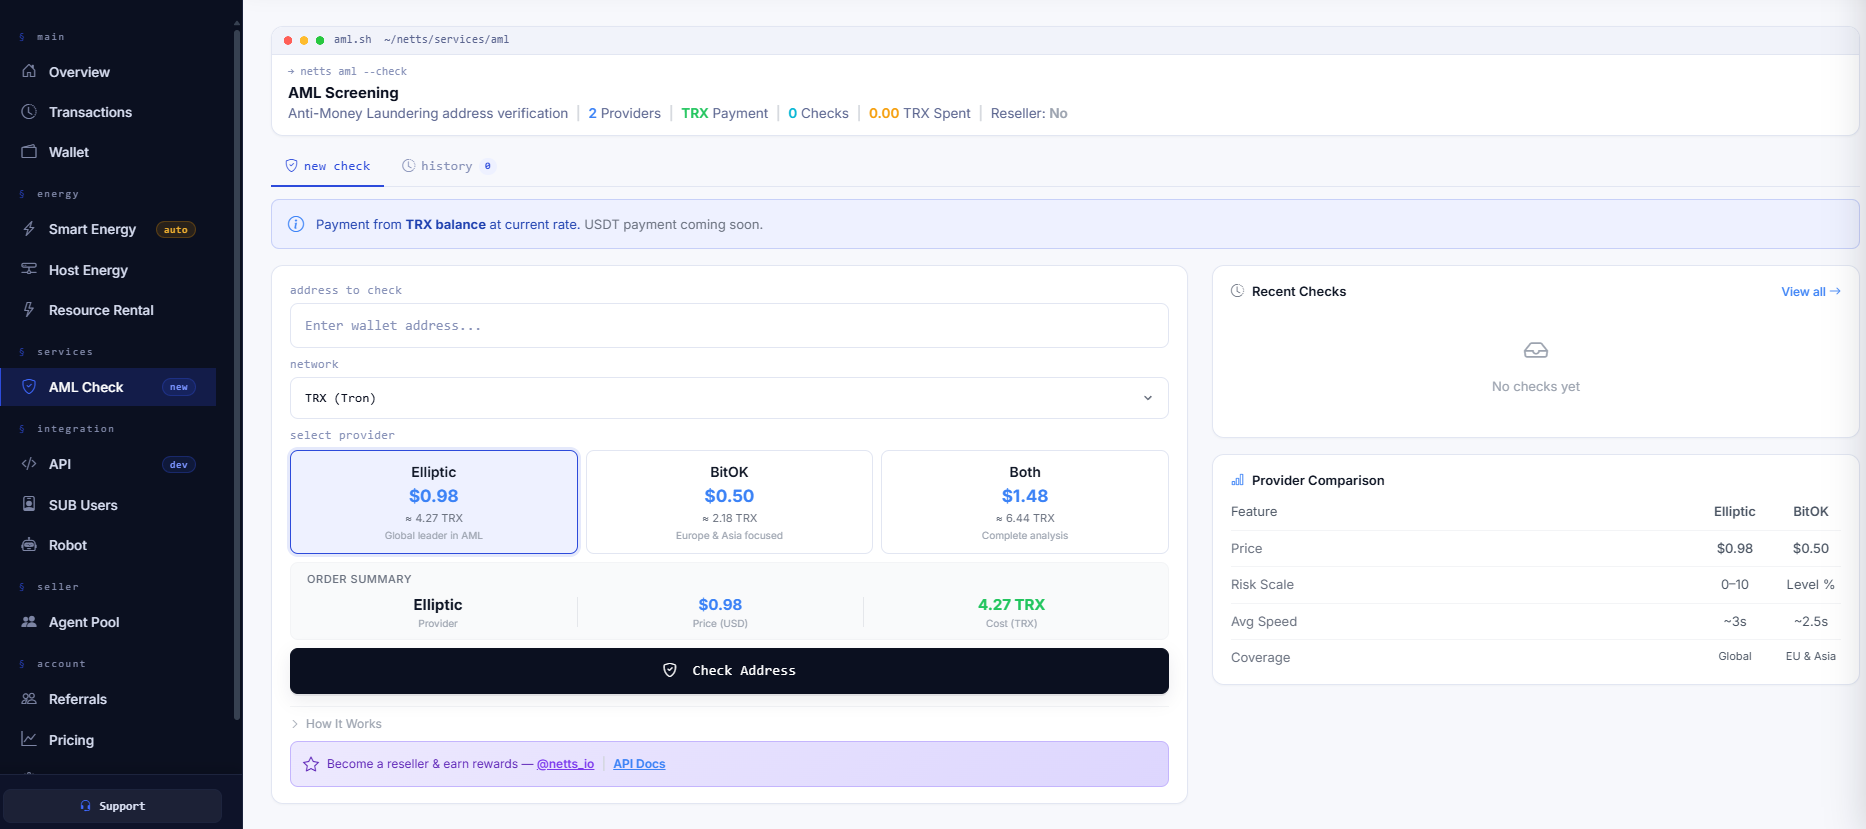
Комплексная платформа управления ресурсами TRON Energy создана для команд, которые уже прошли стадию фандрайзинга и нуждаются в масштабировании реальных операционных транзакций: автоматизация переводов USDT по тысячам кошельков; автоматизация операций в сети TRON для клиринга и обработки возвратов; контроль затрат на Energy через подключение к API покупки Energy для программного управления. Netts Workspace — ваше решение для ручной и автоматической аренды Energy, гибкого планирования расписания, режима хоста для адресов с постоянной высокой активностью, доступа к API для команд с потребностью в программной закупке Energy, а также наглядного дашборда реального времени с функционалом AML-проверки, показывающего точную стоимость обслуживания вашей инфраструктуры.