Криптовалюта в Латинской Америке: спасение от инфляции с помощью блокчейна
Аргентинский «корралито», гиперинфляция в Венесуэле и почему миллионы перешли на USDT еще до того, как крипта стала модной.
Другие языки: EnglishEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Содержание
Представьте жительницу Буэнос-Айреса — назовем ее Валерией, ведь таких, как она, тысячи, — которая завела себе привычку, способную показаться странной любому, кто воспитан в парадигме традиционных финансов. Каждый раз при получении зарплаты, буквально через пару часов после подтверждения перевода, она конвертирует львиную долю денег в USDT. Не через дни. Через часы. В голове у нее быстрый расчет: сколько песо потребуется на этой неделе. Все остальное к концу дня станет цифровыми долларами.
У нее нет паранойи. Она не темный человек. Она — графический дизайнер с университетским дипломом и пулом клиентов, среди которых есть известные зарубежные компании. Она поступает так регулярно, потому что этот навык выработался у нее точно так же, как у людей в сейсмоопасных зонах вырабатывается привычка ставить обувь рядом с кроватью: не из теории, а из боли. В 2012 году ее зарплата была полностью в песо, и за тот год валюта потеряла около трети своей покупательской способности за 12 месяцев. Деньги не испарились в результате эффектного краха. Каждую неделю их ценность уныло убывала, как вода из дырявого бака, который никто не удосужился починить.
Появление функционального, практичного стейблкоина вроде USDT не было идеологическим феноменом. Это была та самая обувь у кровати.
Каково это на самом деле — когда умирают деньги
Если бы какому-то региону в мире и суждено было стремительно внедрить криптовалюты, то с огромной вероятностью им стала бы именно Латинская Америка — достаточно лишь понять, каково это: жить в условиях неконтролируемой инфляции. Не прочитать об этом. Прочувствовать.
Здесь возникает психологический эффект, когда цены меняются от недели к неделе столь ощутимо, что всё обесценивается. В итоге вы перестаете воспринимать деньги как средство сбережения. Формируется восприятие денег как скоропортящегося продукта. Вы стараетесь держать их как можно меньше в любой момент времени, потому что их хранение несет в себе минус, а не плюс. Вместо этого, например, вы покупаете вещи, которые могут понадобиться в следующем месяце, уже сегодня — не потому, что они нужны прямо сейчас, а потому, что вы отдаете себе отчет: завтра они подорожают. Это не безумие — это нормальная реакция на искалеченные деньги. В конце концов, это изматывает и подтачивает то базовое ощущение стабильности, которое должно присутствовать в воздухе каждый день. Жить с валютой, которая ежеминутно работает против вас, — испытание не из легких.
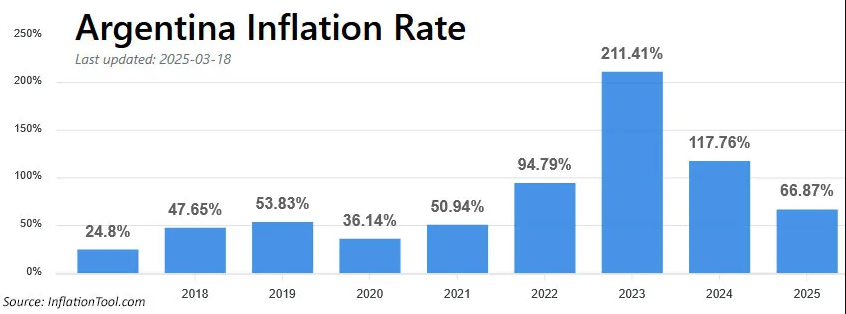
В 2024 году годовая инфляция в Аргентине составила около 117 pct. В Венесуэле в том же году показатель составил порядка 47 процентов — цифра, которая спровоцировала бы тотальный кризис в любой нормально функционирующей экономике, но там показалась почти передышкой после годов гиперинфляции, когда рост цен исчислялся миллионами процентов, а банковская система фактически утратила контроль над собственной валютой. До того как программа стабилизации наконец подействовала в конце 1980-х, инфляция в Бразилии превышала 2,000 процентов в год. Это не исключительные выбросы в латиноамериканской экономической истории. Это ее привычный ритм.
Этот исторический паттерн хорошо узнаваем и встречался в других контекстах. Веймарская республика в Германии оставила нам культовые кадры людей, везущих тачки с наличными ради буханки хлеба — не метафоры, не пропаганда, а реальные фотографии живых людей начала 1920-х годов. Купюры номиналом в сто триллионов долларов выпускались в Зимбабве до того, как страна окончательно отказалась от национальной валюты в 2008 году. Французский ассигнат, бумажные деньги, выпущенные для финансирования надежд Революции, печатался до полного обесценивания и был буквально сожжен на публичных церемониях в знак своей символической гибели. В каждом случае наибольшие потери несли те, кто не успел вовремя перевести свои накопления во что-то осязаемое — землю, иностранную валюту, золото. Те, кто действовал первыми, потеряли меньше всего.
Этот урок латиноамериканцы усвоили не из учебников истории, а наблюдая за тем, как это происходило с их родителями или с ними самими. Отсюда глубоко укоренившийся психологический след: структурное недоверие ко всему, что номинировано в местной валюте; рефлекс уходить в твердые активы и иностранную валюту; чрезвычайно настороженное отношение к банкам, перешедшее по наследству от особого ужаса аргентинского «корралито».
«Корралито» — специфическое предательство запертых дверей
Декабрь 2001 года. Аргентина проживает уже третий год рецессии, государственные резервы тают, и признаки неминуемой девальвации очевидны. Простые аргентинцы тоже всё понимают. Месяцами идет тихий набег на банки — люди потихоньку переводят песо в доллары на неформальном рынке. 1 декабря: правительство объявляет о лимитах на снятие наличных — разрешено снимать не более 250 песо (US$16) в неделю. Формально деньги на счете есть. Вот только забрать их нельзя.
Это получило название «корралито». Маленький загон. Ограда. Как загон для скота.
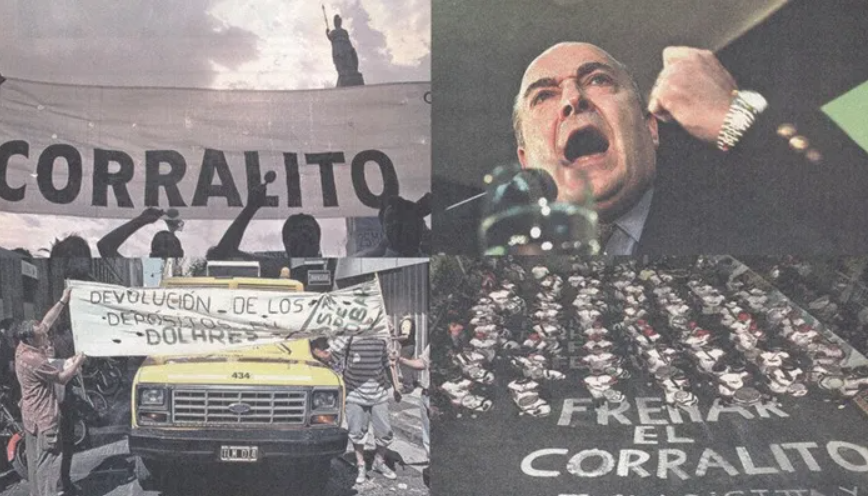
Ярость, которую это вызвало, была связана вовсе не с деньгами как таковыми. Речь шла о предательстве. Люди дисциплинированно хранили свои излишки в банковской системе. Система гарантировала им доступ к их депозитам. Система солгала. Последствием стал один из самых острых социально-политических взрывов в современной истории региона: пять президентов за две недели, уличные восстания, граждане, стучащие в кастрюли перед закрытыми дверями банков, и абсолютная дискредитация политического класса. Это был крупнейший дефолт, который история видела на тот момент.
Поэтому двадцать лет спустя аргентинец, которому говорят, что сбережения нужно хранить в надлежащим образом регулируемом финансовом институте, слышит нечто совершенно иное, чем житель Германии или Канады. Он помнит то воскресенье в декабре, когда узнал, что счет, на который он добросовестно перечислял средства, внезапно заблокирован, потому что управляющие системой решили: стабильность системы важнее его денег.
Вот в какую эмоциональную среду пришла криптовалюта. Не технология в поисках применения, а готовая боль, отчаянно ищущая решения.
Люди, нашедшие то, что искали
Портрет раннего пользователя криптовалют в Латинской Америке разительно отличался от первых адептов Bitcoin в США. Американцы были преимущественно специалистами по computer science, шифропанками и либертарианцами, стремившимися доказать идеологическую несостоятельность центробанков. Огромную же долю латиноамериканцев составляли люди, искавшие выход из чисто практических проблем, требовавших прикладных решений, причем намного быстрее, чем традиционная индустрия могла предложить альтернативные варианты наличных денег.
Человек, сидевший в Каракасе в 2017 году и наблюдавший, как тают его сбережения в боливарах, не думал о красоте теории децентрализованного консенсуса. Понимая, что через полгода деньги на счете превратятся в пыль по сравнению с сегодняшним днем, он думал о том, чем накормить семью. В годы гиперинфляции p2p-платформы для торговли Bitcoin демонстрировали взрывной рост венесуэльской аудитории. Та премия к курсу, с которой пользователи скупали Bitcoin за боливары — порой колоссальная из-за превышения спроса над предложением и столь стремительного падения боливара, что любой долларовый актив стоил практически любых денег, — наглядно показывает степень отчаяния. Они не занимались спекуляциями. Они платили налог за выживание.
В Мексике эта же история развернулась в другой тональности. Инфляция там, хоть и болезненная, не представляла экзистенциальной угрозы, как в Венесуэле. Зато в Мексике были денежные переводы — один из крупнейших трансграничных потоков в мире, идущий в основном от рабочих из США их семьям в Оахаке, Халиско, Мичоакане и сотне других мест. Строитель из Хьюстона, отправляющий триста долларов домой каждые две недели, спасался не от инфляции. Он просто пытался сохранить пять долларов с каждой сотни. И отдавать их Western Union он тоже не хотел.
Всемирный банк зафиксировал среднюю комиссию за международные переводы по всему миру в 2025 году на уровне около 6.5 процента. Это девятнадцать долларов и пятьдесят центов, которые забирают у людей, заработавших их тяжелым физическим трудом, с каждого трехсотдолларового перевода, пока их семьи ждут этих средств. И компании, взимавшие такие поборы, не испытывали никаких угрызений совести. Инфраструктура, регулирование, комплаенс — у них было всё. И вплоть до недавнего времени у них не было никакой реальной конкуренции.
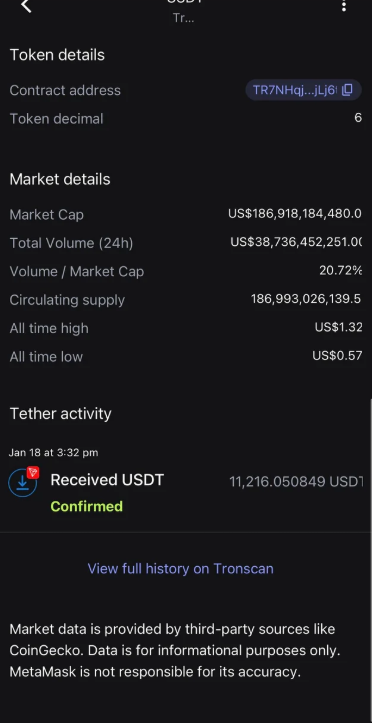
Этой конкуренцией стал USDT в сети TRON. Не благодаря брендингу, маркетингу или удобному интерфейсу приложений. Благодаря чистой арифметике. Отправьте $300 в USDT в сети TRON — и стоимость транзакции составит центы, а не доллары. Перевод доходил не за дни, а за считаные минуты. Все, что требовалось человеку, — это смартфон и кошелек (которые ко всему прочему становились повсеместными). Более того, три месяца спустя крупнейший банк Гватемалы интегрировал технологию стейблкоинов, позволив отправлять денежные переводы менее чем за двадцать секунд с фиксированной комиссией в девяносто девять центов прямо из банковского приложения. Выгода была очевидна каждому, кто хоть раз стоял в очереди в отделении Western Union.
Заметьте: в разговорах о Bitcoin из-за бесконечного мета-анализа часто упускается из виду реальная роль сети TRON. TRON не создавался как идеологический проект. Это инфраструктура, заточенная под высокую пропускную способность, низкие издержки и быстрые транзакции. То, что он стал мировым стандартом де-факто для переводов USDT, в том числе в Латинской Америке, практически никак не связано с технологической философией, но напрямую обусловлено прагматикой комиссий. Для активных пользователей TRON понимание того, сколько стоит TRON Energy, стало таким же бытовым навыком, как учет часов пиковой нагрузки в счетах за электричество (каждый, кто следит за расходами, быстро этому учится). Выбрать время транзакции, чтобы избежать пиков цен на TRON Energy, найти самую дешевую TRON Energy на рынке перед серией операций — эти мелкие операционные решения складываются в серьезную экономию, когда вы оперируете крупными объемами.
В новой экономике, сформировавшейся вокруг криптовалюты в Латинской Америке, не было места техно-оптимистам. Не было прорывного DeFi-протокола, изменившего жизнь людей без банковских счетов. Вместо этого возник слой неформальной инфраструктуры, построенный предприимчивыми людьми с телефоном в руках. Венесуэльские операторы p2p-обмена превратились из мелких подпольных менял, работавших по схеме Request for Quote (RFQ), в брокеров между покупателями и продавцами USDT и боливаров, зарабатывающих на спреде. Это было далеко от гламура, это не регулировалось — и это работало! Аналогичные сети обеспечивали потоки денежных переводов в Колумбии и Мексике. В Бразилии Mercado Bitcoin выстроила одну из самых дорогих финтех-компаний континента просто за счет того, что оказывалась рядом в нужный момент и не сдирала с клиентов три шкуры комиссиями при конвертации небольших сумм.
Проблема правительств: урок Сальвадора
По крайней мере, этот урок в том или ином виде доступен каждому правительству Латинской Америки, пытающемуся возглавить волну криптоадаптации: отношение населения к цифровым активам лишено идеологии, а значит, идеологические инициативы политиков редко встречают тот отклик, на который они рассчитывают.
Нигде это не проявилось столь драматично, как в сальвадорском эксперименте с Bitcoin. Президент Найиб Букеле, питающий страсть к международному вниманию, в июне 2021 года провел Закон о Bitcoin, закрепивший за первой криптовалютой статус законного платежного средства наряду с долларом США. Формулировки были громкими: открыть доступ к финансовым услугам для 70 процентов сальвадорцев, не имеющих банковского счета, снизить комиссии за денежные переводы, истощавшие семьи поколениями, а также привлечь криптоинвестиции и таланты со всего мира.
Реальность оказалась куда сложнее. В опросах рядовые сальвадорцы раз за разом отвечали, что не хотят проводить ежедневные расчеты в Bitcoin. Не из-за страха перед технологиями, а потому, что курс Bitcoin может колебаться на двадцать процентов в неделю, а активом, способным обесцениться завтра, невозможно платить за аренду или покупать продукты. Государственный кошелек Chivo преследовали технические сбои.
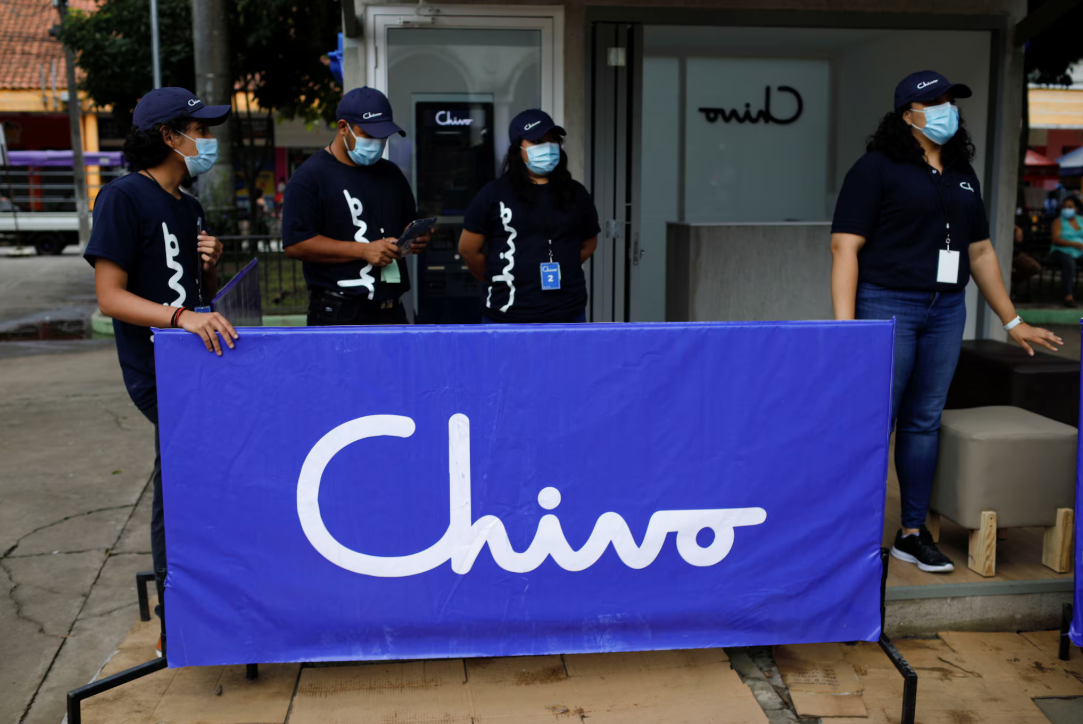
Каждый зарегистрировавшийся гражданин получил от государства тридцать долларов в Bitcoin, но большинство пользователей сразу же перевели эти монеты в доллары — решение разумное, но явно расходящееся с изначальными целями программы.
МВФ, с самого начала настроенный скептически, позже выставил требование о пересмотре статуса Bitcoin как законного платежного средства в рамках соглашения о кредите на $1.4 миллиарда. В феврале 2025 года Bitcoin перестал быть официальным платежным средством. Прием платежей стал добровольным. Требование об обязательном приеме для бизнеса было отменено. Правительство сохранило свой запас Bitcoin — Букеле неоднократно выкупал просадки, так что позиция оказалась в плюсе, — но громкий политический эксперимент подошел к концу.
Многие сочли это доказательством того, что криптовалюта не может быть национальной валютой. Однако сальвадорский опыт показал нечто иное. Он продемонстрировал куда более специфическую вещь: волатильность bitcoin, являющуюся реальным препятствием для повседневных расчетов, невозможно компенсировать директивами «сверху». Сальвадорцы, внедрившие криптовалюту, взяли из нее лишь то, что подходило для их жизни: некоторые получатели переводов сочли этот способ дешевле и перешли на него; сообщество Bitcoin Beach в Эль-Зонте как строило локальную экономику вокруг Bitcoin до закона, так и продолжило строить ее после. Государственное же принуждение лишь привнесло лишний шум и споры в изначально спокойный, локальный эксперимент.
Аргентина Хавьера Милея пошла прямо противоположным путем: не навязывать внедрение, а устранять препоны. Указ 2026 года отменил налог на транзакции в размере 1.2 процента для бирж, зарегистрированных в CNV, что само по себе тоже не было визионерским крипторегулированием. Это было лишь следствием отказа государства от попыток собирать ренту с каждой финансовой транзакции, до которой оно могло дотянуться. Это создало более благоприятную среду для бирж, что в сочетании с извечной жаждой населения избавиться от песо привело к стабильному росту доли официальных платформ.
Бразилия создала наиболее институционально зрелую конструкцию в регионе: соблюдение регистрации, KYC и налоговая отчетность. Законодательная база DeCripto вывела Бразилию в число самых передовых юрисдикций в сфере регулирования цифровых активов, и капитал нашел дорогу: к 2025 году приток средств в крипторынок Бразилии достиг $318.8 миллиарда, сделав страну лидером Латинской Америки и одним из пяти крупнейших рынков мира. Именно так работает регуляторная ясность при наличии реального базового спроса: она не создает спрос на пустом месте, она лишь убирает трение, удерживавшее крупный институциональный капитал в стороне.
То, о чем никто не хочет говорить
Хорхе Фигейра — шестидесятилетний гражданин Венесуэлы, который, согласно обвинительному заключению Минюста США от января 2026 года, предположительно отмыл около одного миллиарда долларов незаконных доходов с помощью криптовалют. Его главным инструментом был USDT в сети TRON. Среди клиентов значились структуры, связанные с картелями и лицами под международными санкциями. Он перемещал между кошельками десятки миллионов долларов, но как только адреса были идентифицированы, аналитические блокчейн-компании быстро вышли на его след.
Этот случай часто приводят как доказательство того, что крипта содействует преступности. В действительности же Фигейра построил бизнес на том же самом решении, к которому прибегла Валерия, переводя зарплату: как сохранить и передать ценность, если традиционная система сломана или зажата тисками ограничений? Мотивация была разной. Механизм — идентичным.
В промышленных масштабах примером служит нелегальная добыча золота в Венесуэле. Прииски, уничтожающие земли коренных народов и экосистему джунглей, добывают золото в бассейне Амазонки, которое затем продается на венесуэльских биржах за USDT. Средства проходят через криптоинфраструктуру, выстроенную для обхода санкций, призванных перекрыть венесуэльскому правительству доступ к международным финансам сверх уровня базового выживания страны. Низкие комиссии, скорость и доступность TRON сделали его привлекательным для этих схем ровно так же, как и для добросовестных отправителей переводов.
Специалисты по комплаенсу говорят об этом терминами вроде «внебиржевые брокеры, связанные с картелями» и «китайские сети отмывания денег через мексиканские коридоры», облекая проблему в абстрактные канцелярские формулировки. В реальности все проще: та же самая инфраструктура, которая позволяет семье в Оахаке получить деньги от сына из Техаса с комиссией менее двадцати долларов в обход Western Union, позволяет преступным синдикатам переводить теневую прибыль через границы без участия банков, обязанных уведомить власти. Нельзя построить дорогу, по которой смогут ходить только честные люди.
Это порождает колоссальную комплаенс-нагрузку для всех легальных платформ региона. Даже если биржа ничего не знала, регулируемая бразильская компания, принявшая депозит с кошелька, связанного с санкционными потоками, рискует попасть под жесткие санкции. Правило FATF Travel Rule все строже обязывает платформы идентифицировать обе стороны каждого перевода. Стоимость соблюдения требований растет. Мелкие операторы либо сворачивают бизнес, либо уходят в серую зону, усиливая непрозрачность, с которой борются регуляторы. На уровне бирж эту проблему невозможно решить программным путем: это регуляторная попытка лечить симптомы технологическими запретами.
Смартфоны, перебои со светом и реальный опыт
Ориентация на мобильные устройства в Латинской Америке — не абстрактная концепция. Во многих семьях в регионах Венесуэлы, Мексики и бразильской глубинки смартфон является единственным компьютером. Выбор кошелька напрямую зависит от того, насколько стабильно приложение работает при слабом интернете и периодических отключениях электричества.
Благодаря стабильной работе приложения, агрессивной экспансии на местах и надежности в жестких условиях, где более тяжелый софт дал бы сбой, Binance удерживает огромную долю рынка по всему региону. Для тех, кто предпочитает хранить средства самостоятельно, стандартом некастодиального хранения стал Trust Wallet. MetaMask выбирают те, кто достаточно глубоко погружен в DeFi, чтобы видеть в этом практическую пользу, — пока это относительно небольшая и более продвинутая прослойка пользователей. Lemon в Аргентине создал локальный продукт, воспринимавшийся именно аргентинским, а не просто переводом с английского, что обеспечило сервису органичный рост. Ripio выстроила мультинациональное присутствие:
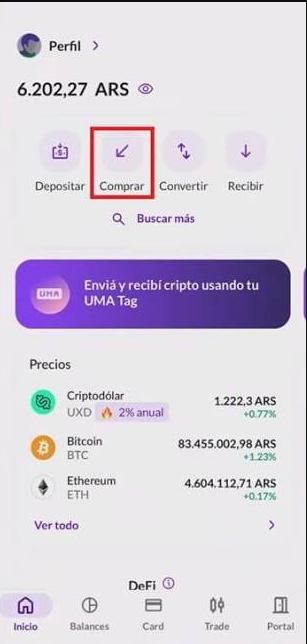
Если говорить конкретно о переводах USDT в сети TRON — магистрали, на которой сегодня держится львиная доля ежедневных транзакций в регионе, — по объемам и доле рынка безоговорочно лидируют TronLink и imToken. Что касается параметров сети: концепция TRON Energy не так уж сложна в теории, но вникать в эти детали люди начинают лишь при регулярных объемах операций. Важно помнить, что стандартный перевод USDT требует в среднем 65,000 Energy. И то, есть ли у вас эта Energy благодаря заблаговременной аренде по минимальной рыночной цене или же сеть спишет TRX путем сжигания по базовому тарифу из-за нулевого баланса, на дистанции дает колоссальную разницу. Это ничем не отличается от опыта человека, который еженедельно отправляет переводы домой и точно знает банкомат с минимальной комиссией за снятие.
В благополучных странах перебои со светом не вызывают такой острой тревоги. Ваш кошелек — в телефоне. Телефону нужно электричество. Электричество подается с перебоями. Ситуация, когда вам срочно нужно отправить или получить деньги, а вы не можете этого сделать из-за блэкаута, здесь не гипотетическая — она будничная. Некастодиальные кошельки дают полный суверенитет над собственными активами, пока у вас есть доступ к устройству. Кастодиальные сервисы позволяют восстановить доступ, но вынуждают доверяться посреднику, а о том, чем заканчивается слепое доверие к институтам в этом регионе, слишком хорошо помнит каждый.
Здесь преуспевают не те, кто до дыр зачитывает whitepaper или круглосуточно следит за рейтингами капитализации. Побеждают практики: те, кто нащупал работающий инструмент, набил первые шишки, исправил ошибки и научился прагматично использовать нужные сервисы под конкретные задачи. Валерия меняет зарплату на USDT в течение нескольких часов после поступления. Ее кошелек проверен временем, а сеть изучена настолько, чтобы не спотыкаться о технические нюансы. Дело не в том, что ей безразличны DeFi, NFT или очередной хайповый нарратив. Она решила свою насущную проблему и просто продолжает пользоваться найденным решением.
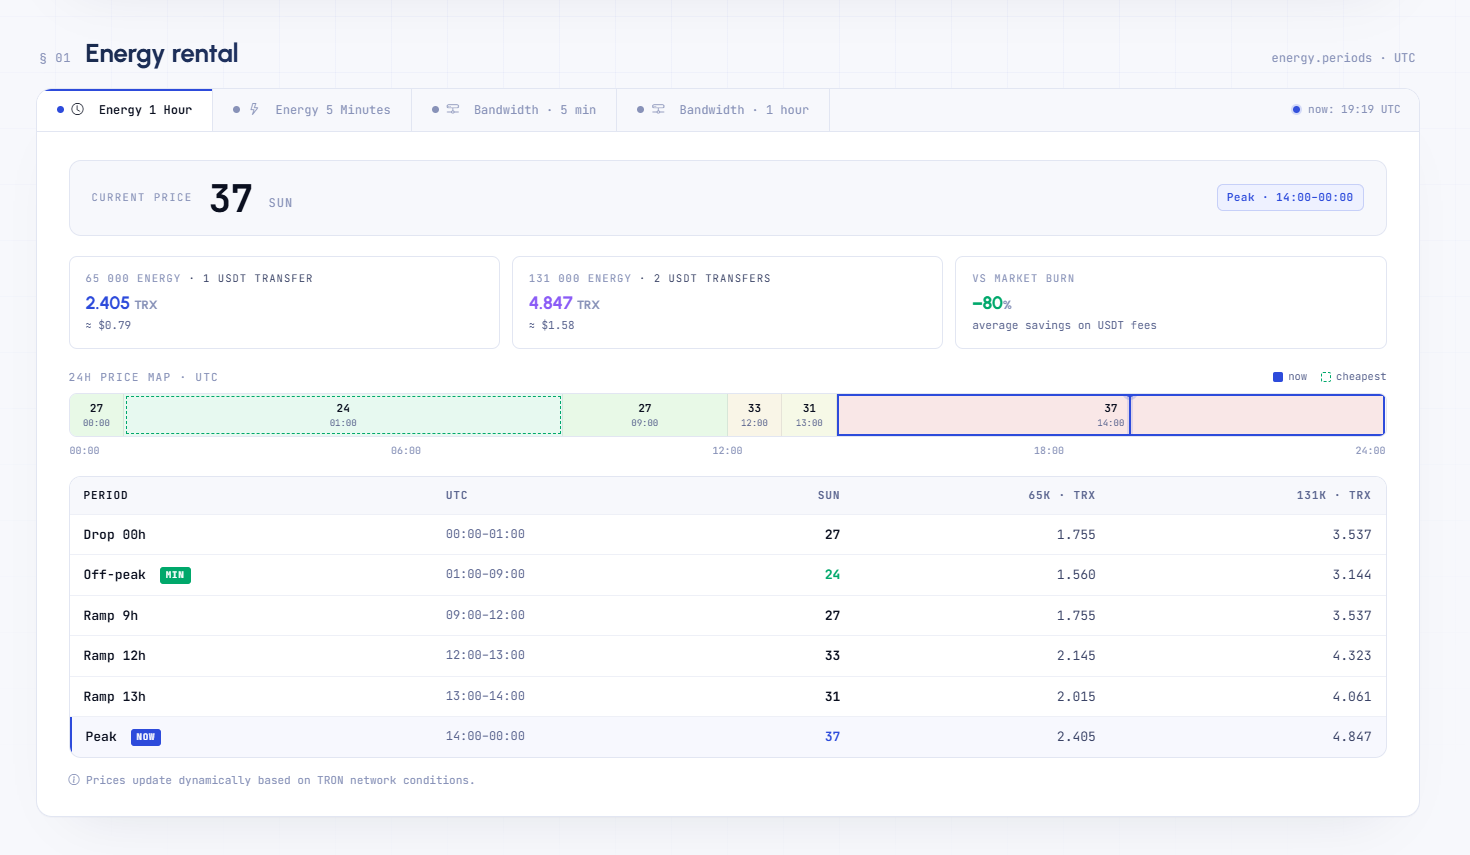
Но для тех, кто оперирует серьезными объемами — сервисов денежных переводов, OTC-десков и биржевых шлюзов, ежедневно перемещающих огромные суммы в USDT через границы, — контроль за издержками становится вопросом выживания бизнеса. Раздел Netts Pricing транслирует полную картину суточных тарифов на аренду TRON Energy, включая мониторинг периодов минимальных цен в реальном времени, актуальную стоимость за sun для часовых и пятиминутных окон, а также размер экономии относительно стандартного сжигания TRX — как правило, аренда обходится на 80 процентов дешевле с учетом всех комиссий. Это дает всем, кто регулярно работает с USDT, понятный инструмент для выбора наиболее выгодного момента проведения транзакций.