Cripto en América Latina: escapando de la inflación a través de la blockchain
El corralito de Argentina, la hiperinflación de Venezuela y por qué millones recurrieron a USDT antes de que las criptomonedas se consideraran una moda.
También disponible en: EnglishРусский中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Contenido
- Lo que realmente se siente cuando el dinero muere
- El corralito: la traición específica de quedar atrapado
- Personas que encontraron lo que estaban buscando
- El problema de los gobiernos: la lección de El Salvador
- La parte de la que nadie quiere hablar
- Teléfonos, cortes de luz y cómo se vivió en la práctica
Imagina a una mujer en Buenos Aires —si quieres, podemos llamarla Valeria, porque hay miles de Valerias— que ha desarrollado un hábito peculiar que le parecería extraño a cualquiera educado bajo las normas financieras tradicionales. Cada vez que cobra, apenas unas horas después de que se acredite la transferencia, convierte una gran parte de su salario a USDT. No días después. Horas. En su cabeza lleva un cálculo rápido: cuántos pesos necesita para esta semana. Todo lo demás se convertirá en dólares digitales antes de que termine el día.
No es paranoica. No le falta sofisticación. Es una diseñadora gráfica graduada de la universidad con una cartera de clientes que incluye reconocidas empresas internacionales. Siempre hace esto porque aprendió de la misma forma en que la gente que vive en zonas sísmicas aprende a dejar los zapatos junto a la cama: no mediante la teoría, sino a través del dolor. En 2012, su salario era íntegramente en pesos, y en ese año perdió alrededor de un tercio de su poder adquisitivo en cuestión de 12 meses. El dinero no se esfumó en un colapso espectacular. Cada semana menguaba con tristeza, como un tanque de agua que nadie se molestó en reparar.
La llegada de una stablecoin funcional y práctica como USDT no fue un fenómeno ideológico. Fue el par de zapatos junto a la cama.
Lo que realmente se siente cuando el dinero muere
Si alguna región del mundo iba a adoptar rápidamente las criptomonedas, existían enormes probabilidades de que fuera América Latina; solo hay que saber lo que se siente vivir inmerso en una inflación descontrolada para empezar a entenderlo. No leer sobre ello. Sentirlo.
Luego está el factor psicológico que se desata cuando los precios importan significativamente (variaciones semana a semana) a medida que el dinero rinde cada vez menos. Hasta que dejas de concebir el dinero como una reserva de valor. Se arraiga la mentalidad de que es algo perecedero. Quieres conservar la menor cantidad posible en cualquier momento dado, porque mantenerlo es una pérdida, no un beneficio. En su lugar, por ejemplo, compras hoy cosas que podrías necesitar el próximo mes —no porque las quieras ahora, sino porque eres consciente de que serán más caras—. Esto no es una locura: es la normalidad ante una moneda distorsionada. Después de todo, también es agotador y erosiona algo presente en el mismísimo aire que respiras a diario. No es una nimiedad tener una divisa que trabaja en tu contra, todo el tiempo.
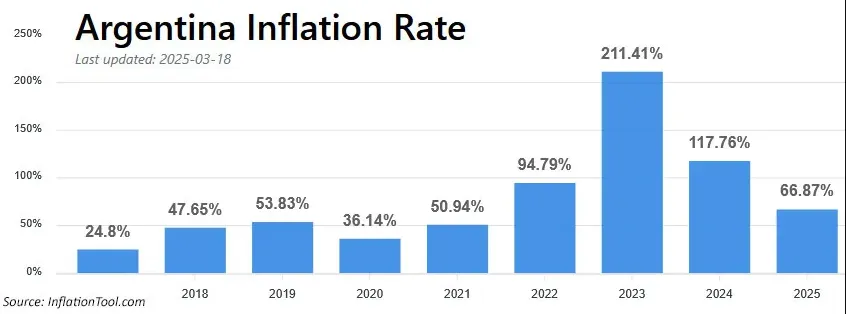
En 2024, Argentina tuvo una inflación anual de alrededor del 117 %. Venezuela, en ese mismo año, registró una cifra de aproximadamente el 47 % —un número que habría provocado una crisis total en cualquier economía razonablemente funcional, pero que parecía rozar el alivio tras los años hiperinflacionarios en los que los aumentos de precios anuales se contaban por millones de puntos porcentuales y el sistema bancario perdió efectivamente todo control sobre su propia moneda—. Antes de que un programa de estabilización finalmente se consolidara a finales de la década de 1980, Brasil superó el 2.000 % anual. No se trata de anomalías en la historia económica latinoamericana. Son su ritmo constante.
Este es el patrón histórico reconocible que también se observa en otros contextos. La República de Weimar en Alemania nos dejó las imágenes icónicas de personas empujando carretillas llenas de billetes para comprar pan —no eran metáforas ni propaganda: eran fotografías reales de personas de carne y hueso a principios de la década de 1920—. Aquellos billetes de cien billones de dólares se emitieron en Zimbabue antes de que el país descartara por completo su moneda allá por 2008. El asignado francés, un papel moneda introducido para financiar las esperanzas de la Revolución, se imprimió hasta quedar inservible y fue quemado literalmente en ceremonias públicas como parte de su muerte simbólica. En cualquiera de los casos, quienes no pudieron cambiar a tiempo sus acciones o bonos por algo tangible —tierra, divisas extranjeras, oro— sufrieron las mayores pérdidas. Los primeros en moverse fueron los que menos perdieron.
Esta lección no fue algo que los latinoamericanos leyeran en libros de historia, sino algo que aprendieron viendo cómo les ocurría a sus padres o a ellos mismos. La huella psicológica es, por tanto, profunda: una desconfianza estructural hacia cualquier cosa cotizada en moneda local; un reflejo natural hacia los activos duros y las divisas extranjeras; una visión inusualmente cautelosa sobre los bancos que perdura tras el horror particular del corralito argentino.
El corralito: la traición específica de quedar atrapado
Diciembre de 2001. Argentina atraviesa ya su tercer año de recesión, las reservas del gobierno menguan y las señales de otra inminente devaluación son evidentes. Los argentinos de a pie también lo saben. Durante meses, se vive una silenciosa corrida bancaria: la gente pasa discretamente de pesos a dólares en el circuito informal. 1 de diciembre: el gobierno anuncia que los retiros de efectivo quedarán limitados; solo se permite retirar hasta 250 pesos (16 USD) por semana. Técnicamente, su dinero sigue allí. Solo que no pueden acceder a él.
Se le llamó corralito. Un pequeño corral. Un cercado. Como un corral para animales.
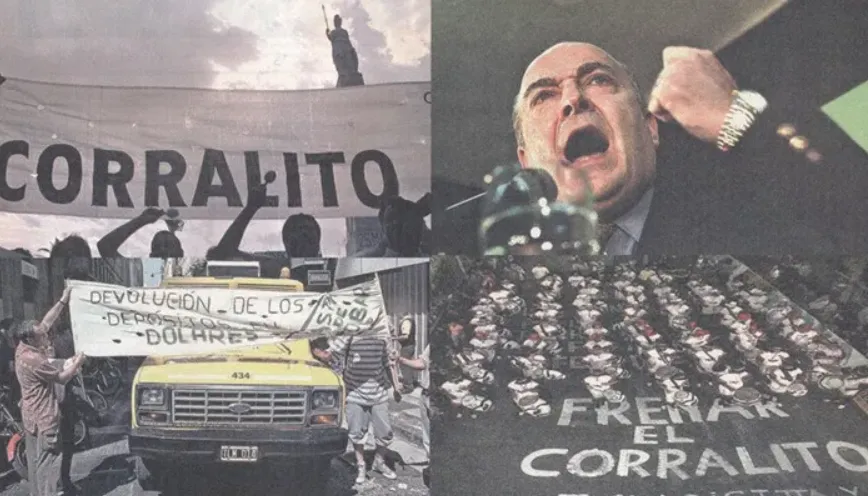
La ira que esto desata no tiene que ver con el dinero en sí. Se trata de la traición. La gente había depositado obedientemente sus excedentes en el sistema bancario. El sistema les prometió acceso a sus depósitos. El sistema mintió. Sus consecuencias provocaron uno de los estallidos sociales y políticos más violentos de América Latina en décadas: cinco presidentes en dos semanas, insurrección en las calles, ciudadanos golpeando cacerolas frente a los bancos y el descrédito universal de la clase política. Fue el mayor default que la historia había presenciado, sin duda hasta ese momento.
Porque veinte años después, un argentino a quien se le dice que debe guardar sus ahorros en una institución financiera debidamente regulada entiende algo muy diferente a lo que entiende alguien de Alemania o Canadá. Recuerda aquel domingo de diciembre en el que se enteró de que la cuenta en la que había estado ingresando su dinero con esfuerzo quedaba repentinamente bloqueada porque los gestores del sistema decidieron que su propia estabilidad importaba más que el dinero de la gente.
Este es el caldo de cultivo emocional en el que aterrizó el ecosistema cripto. No una tecnología en busca de una aplicación. Esto es un caso de uso real en busca de una solución.
Personas que encontraron lo que estaban buscando
El perfil del usuario temprano de cripto en América Latina no era muy similar al de los primeros entusiastas de Bitcoin en Estados Unidos. Los estadounidenses eran predominantemente informáticos, cypherpunks y libertarios que buscaban sentar una postura ideológica sobre los bancos centrales. Gran parte de los latinoamericanos eran personas que buscaban respuestas a problemas cotidianos que requerían soluciones prácticas, y que las necesitaban más rápido de lo que la industria financiera proveía alternativas de dinero.
Alguien sentado en Caracas hacia 2017, viendo cómo sus ahorros en bolívares se evaporaban, no pensaba en la hermosa teoría del consenso descentralizado. Con ese dinero perdiendo valor vertiginosamente de cara a los próximos seis meses, lo que se preguntaba era cómo alimentar a su familia. Durante los años de hiperinflación, las plataformas de intercambio peer-to-peer de Bitcoin experimentaron un crecimiento masivo en su base de usuarios venezolanos. El sobreprecio que pagaban los usuarios prémium al adquirir Bitcoin con bolívares —en ocasiones considerable, debido a una demanda que superaba la oferta y a un bolívar que colapsaba con tanta rapidez que cualquier activo denominado en dólares valía casi cualquier precio— dice mucho sobre lo desesperada que era la situación. No estaban especulando. Estaban pagando una tasa por sobrevivir.
Esta historia, no obstante, se desarrolló en un tono distinto en México. La inflación en México —aunque dolorosa— no representaba una amenaza existencial inmediata del calibre venezolano. Lo que México tenía eran remesas: uno de los mayores flujos transfronterizos de dinero del planeta, procedente en su mayor parte de trabajadores en EE. UU. que envían fondos a sus familias en Oaxaca, Jalisco, Michoacán y otros 100 estados. El obrero de la construcción en Houston que enviaba trescientos dólares a casa cada dos semanas no huía de la inflación. Intentaba conservar cinco billetes por cada cien. Tampoco quería regalárselos a Western Union.
El Banco Mundial registró un costo medio cercano al 6,5 % en 2025 para todas las transferencias internacionales de dinero en el mundo. Son diecinueve dólares con cincuenta centavos arrebatados a personas que ganaron ese dinero con un trabajo agotador, solo para que su familia reciba una transferencia de trescientos dólares. Y las compañías que cobraban esas comisiones no mostraban remordimiento alguno. Infraestructura, cumplimiento normativo, productos regulados: lo tenían todo. Hasta hace poco, tampoco se enfrentaban a una competencia seria.
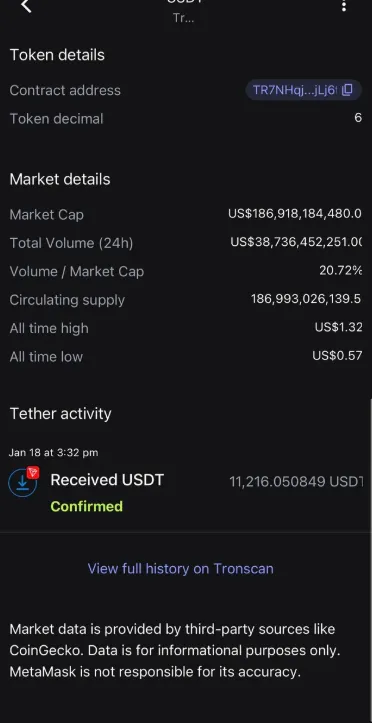
Esa competencia resultó ser USDT en TRON. No por imagen de marca, ni por marketing, ni por el diseño atractivo de una aplicación. Sino por pura aritmética. Enviar $300 en USDT en TRON costaba centavos, no dólares. La transferencia no tardaba días, sino minutos en llegar. Lo que significaba que el usuario solo necesitaba un teléfono inteligente y una billetera (algo cada vez más común). Para mejorar aún más las cosas, tres meses después, el banco más grande de Guatemala integró tecnología de stablecoins, permitiendo el envío de remesas en menos de veinte segundos con una tarifa fija de noventa y nueve centavos directamente desde la app del banco. La matemática resultaba evidente para cualquiera que alguna vez hubiera hecho fila en Western Union.
Nótese que, al hablar de Bitcoin, a menudo se pasa por alto cuál fue el papel específico de la red TRON debido a debates teóricos interminables. TRON no fue un proyecto ideológico. Fue infraestructura diseñada a medida para transacciones rápidas, de alto rendimiento y bajo costo. Que acabara convirtiéndose en el canal mundial de facto para las transferencias de USDT, incluida América Latina, estuvo casi totalmente desvinculado de su filosofía tecnológica y respondió de forma casi enteramente pragmática a las tarifas. Así, para quienes usan TRON con frecuencia, conocer el precio de TRON Energy se convirtió en una habilidad tan práctica como aprender las horas punta en la factura eléctrica (cualquiera que preste atención a sus gastos aprende esto). Programar una transferencia para sortear los picos de TRON Energy o buscar la TRON Energy más barata del mercado antes de ejecutar transacciones por lotes son pequeñas decisiones operativas que se traducen en un ahorro significativo cuando se mueven grandes volúmenes.
En la nueva economía que emergió en América Latina en torno a las criptomonedas, no había espacio para estos tecno-optimistas. Ningún protocolo DeFi revolucionario estaba transformando las vidas de los no bancarizados. En su lugar, surgió una capa de infraestructura informal construida por personas audaces y trabajadoras armadas únicamente con su ingenio y un teléfono. Los operadores de intercambio p2p venezolanos pasaron de ser personas comunes que gestionaban pequeños negocios informales de cambio de divisas mediante el método de solicitud de cotización (RFQ) a convertirse en intermediarios entre compradores y vendedores de USDT y bolívares, ganando un margen. No era glamoroso, no estaba regulado, ¡y funcionaba! Redes similares alimentaron los flujos de remesas en Colombia y México. Mercado Bitcoin construyó en Brasil una de las empresas fintech más valiosas del continente al estar allí cuando se la necesita y no desangrar a los clientes en comisiones (comprando fracciones de monedas menores con otras monedas).
El problema de los gobiernos: la lección de El Salvador
Al menos hay una versión de esta misma lección disponible para cualquier gobierno de América Latina que intente adelantarse a la adopción cripto: la relación de la población con los activos digitales no es realmente ideológica, lo que significa que las respuestas ideológicas no suelen calar con la fuerza que los políticos imaginan.
En ningún lugar ha sido esto más dramático que en el experimento con Bitcoin de El Salvador. El presidente Nayib Bukele, afín a la proyección internacional, aprobó la Ley Bitcoin en junio de 2021, estableciendo Bitcoin como moneda de curso legal junto al dólar estadounidense. El planteamiento era audaz: ofrecer servicios financieros al 70 % de los salvadoreños que no tienen cuenta bancaria, recortar las comisiones de remesas que durante generaciones habían mermado el patrimonio familiar y estimular la inversión y el talento cripto local.
La realidad fue más compleja. Una y otra vez, al encuestar a los salvadoreños comunes, manifestaron que no deseaban transformar sus transacciones cotidianas a Bitcoin. No por tecnofobia, sino porque el precio de Bitcoin podía subir o bajar un veinte por ciento cada semana, y no se puede usar un activo cuyo valor mañana es incierto para pagar el alquiler o comprar comida. Además, el gobierno lanzó la billetera Chivo, que estuvo plagada de fallos técnicos.
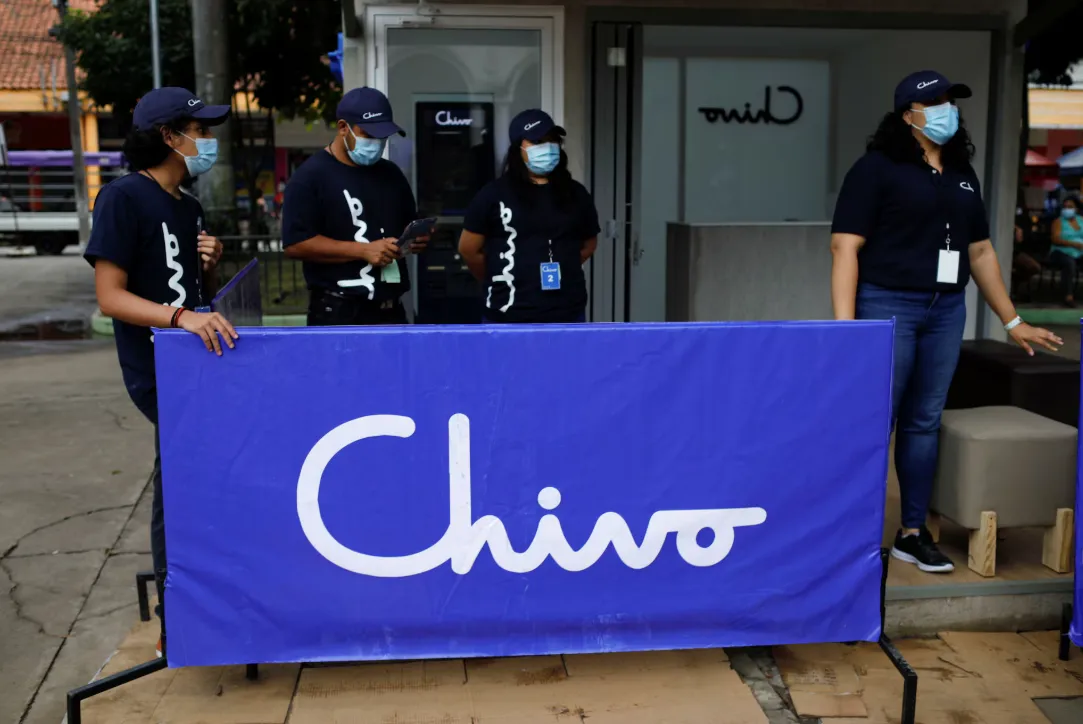
Cada ciudadano registrado recibió treinta dólares en Bitcoin por parte del gobierno, pero la mayoría de los beneficiarios convirtieron rápidamente esos bitcoins a dólares —una decisión inteligente, sin duda, pero no lo que el programa buscaba incentivar—.
El FMI —que se había mostrado escéptico desde el principio— estipuló más tarde la revisión del estatus de curso legal de Bitcoin a cambio de un acuerdo de préstamo de 1.400 millones de dólares. A partir de febrero de 2025, Bitcoin dejó de ser moneda de curso legal. Su aceptación pasó a ser voluntaria. Desapareció la obligatoriedad comercial. El gobierno mantuvo sus tenencias de Bitcoin —Bukele había comprado en las caídas reiteradamente, por lo que ahora registraba ganancias—, pero el sonado experimento político había concluido.
Muchos han interpretado esto como una prueba de que las criptomonedas no sirven como moneda nacional, pero lo que El Salvador demostró realmente fue algo muy distinto. Evidenció un hecho mucho más concreto: que la volatilidad de bitcoin, un obstáculo real para su adopción como medio de pago diario, no puede sortearse mediante mandatos impuestos «desde arriba». Los salvadoreños que adoptaron cripto tomaron los elementos que encajaban en sus vidas: algunos receptores de remesas optaron por esta vía por ser más barata; la comunidad de Bitcoin Beach en El Zonte ya construía una economía circular local alrededor de Bitcoin antes de la ley, y continuó haciéndolo después. La obligatoriedad no hizo más que inyectar ruido y controversia en lo que, de otro modo, era un experimento local discreto que funcionaba sin contratiempos entre bastidores.
La Argentina de Milei representa el caso opuesto: en lugar de forzar la adopción, elimina la fricción. El decreto de 2026 eliminó el impuesto a las transacciones del 1,2 % para los exchanges registrados en la CNV, lo cual tampoco pretendía ser una regulación cripto visionaria. Fue sencillamente lo que sucede cuando el Estado deja de intentar rascar recaudación de cada movimiento financiero a su alcance. Esto propició un entorno más favorable para las plataformas que, sumado a la necesidad preexistente de la población de refugiarse en cualquier cosa que no fuesen pesos, derivó en un crecimiento continuo de las tasas de adopción formal.
Brasil articuló el esquema institucional más sólido de la región: exigencia de registro, KYC e infraestructura para la declaración fiscal. El marco DeCripto situó a Brasil entre los regímenes regulatorios de activos digitales más avanzados del planeta, y el capital no tardó en responder: 318.800 millones de dólares ingresaron en cripto en Brasil hacia 2025, convirtiéndolo en el mercado líder de América Latina y en uno de los cinco mayores a nivel mundial. Y esto es lo que logra la claridad regulatoria cuando la demanda de fondo es genuina: no genera la demanda de la nada, sino que elimina la fricción que mantenía al gran capital institucional al margen.
La parte de la que nadie quiere hablar
Jorge Figueira sería un ciudadano venezolano de sesenta años que presuntamente blanqueó alrededor de mil millones de dólares procedentes de tramas de corrupción mediante el uso de criptomonedas, según detalla una acusación del Departamento de Justicia de EE. UU. de enero de 2026. Su herramienta preferida fue USDT, en TRON. Entre sus clientes figuraban operadores vinculados a cárteles y entidades sujetas a sanciones internacionales. Transfirió decenas de millones de dólares entre billeteras, pero una vez que estas fueron identificadas, las firmas de análisis de blockchain no tardaron en rastrear sus pasos.
Este caso suele citarse como prueba de que las criptomonedas facilitan el delito. El análisis más certero revela que Figueira explotó una oportunidad comercial valiéndose de la misma solución con la que Valeria resuelve el cobro de su salario: ¿cómo resguardar y transferir valor cuando el sistema financiero convencional está roto o bajo asedio? El motivo era distinto. El mecanismo, idéntico.
A escala industrial, esto se refleja en el comercio ilegal de oro a nivel nacional en Venezuela. Las explotaciones mineras, que destruyen tanto territorios indígenas como ecosistemas selváticos, extraen oro de la cuenca amazónica que luego se liquida en exchanges venezolanos por USDT. Los fondos circulan a través de infraestructura cripto diseñada para evadir el régimen de sanciones, cuyo objetivo es restringir los flujos financieros hacia el gobierno venezolano más allá del mínimo imprescindible para la operatividad del país en las finanzas internacionales. Al ser TRON una red barata, rápida y accesible, atrajo esta actividad de la misma manera que a cualquier remitente honrado de remesas.
El sector de compliance lo formula como «brókeres extrabursátiles vinculados a cárteles» y «redes chinas de lavado de dinero que utilizan corredores mexicanos», además de otros tecnicismos burocráticos que vuelven abstracto el problema. La realidad humana es más sencilla. La misma infraestructura que permite a una familia en Oaxaca recibir fondos de su hijo en Texas ahorrándose veinte dólares al evitar Western Union permite a una organización criminal mover ganancias ilícitas entre fronteras sin pasar por un banco que alertaría a las autoridades. No se puede construir una carretera para que la usen únicamente los ciudadanos honestos.
Esto genera una carga de cumplimiento asfixiante para todas y cada una de las plataformas legítimas de la región. Aunque el exchange lo ignore por completo, una entidad regulada brasileña que reciba un depósito procedente de una billetera conectada a flujos sancionados puede ser penalizada. La Travel Rule de GAFI exige cada vez más que las plataformas registren a ambas partes de cada transferencia. Los costos de cumplimiento se disparan. Otros operadores más pequeños terminan asumiendo el golpe o migrando hacia la informalidad, reforzando la opacidad que los reguladores pretenden combatir. A nivel de plataforma, esto no es una característica subsanable. Es una solución regulatoria a un problema técnico.
Teléfonos, cortes de luz y cómo se vivió en la práctica
El carácter mobile-first del acceso a internet en América Latina no es una cuestión teórica. El smartphone es la computadora principal en muchos hogares en zonas de Venezuela, México y el Brasil rural. Qué billetera utilizar es una decisión inseparable de qué billetera responde decentemente ante una conexión móvil inestable y los cortes de energía intermitentes.
Dado que su app es fluida, su presencia comercial local es agresiva y funciona razonablemente bien en entornos difíciles que pondrían a prueba aplicaciones más pesadas, la cuota de Binance es enorme en toda la región. Si se busca custodiar los activos sin cederlos a un exchange, Trust Wallet es la opción no custodial por defecto. MetaMask queda reservada para quienes están lo bastante inmersos en DeFi como para sacarle provecho: un segmento más reducido y especializado del contexto latinoamericano. Lemon desarrolló en Argentina un producto con sabor local, no una mera traducción del inglés, lo que facilitó su uso y adopción según las necesidades. Ripio, por su parte, cuenta con presencia regional:
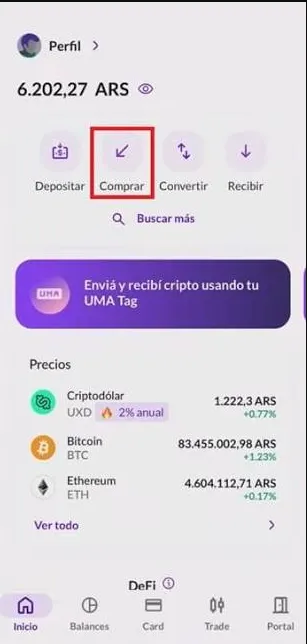
En particular respecto a USDT en TRON —el canal de stablecoins sobre el que corre la mayor parte del uso diario en la región en la actualidad—, TronLink e imToken dominan el volumen de transacciones y la cuota de mercado. TRON: la Energy que TRON emplea para el procesamiento de transacciones no es compleja en teoría, pero sí el tipo de detalle técnico que solo interesa dominar cuando se gestiona un volumen regular. Cabe señalar que transferir USDT consume una media de 65.000 de Energy. Contar con esa Energy disponible por haberla alquilado con antelación, localizando la TRON Energy más barata del momento, o dejar que la red queme TRX a la tarifa estándar por tener saldo cero, supone una diferencia de costos que se acumula con el tiempo. No difiere de la persona que, semana a semana, envía dinero a su país y aprende cuál es el cajero automático con la comisión de retiro más baja.
En un país estable, los cortes de luz no generan esa ansiedad particular. Tu billetera está en tu teléfono. Tu teléfono necesita electricidad. La electricidad falla. Verse en la necesidad imperiosa de enviar o recibir dinero y no poder hacerlo porque no hay luz no es una hipótesis: es una vivencia cotidiana. Salvo por el inconveniente de no poder acceder al dispositivo que las contiene, las billeteras no custodiales garantizan la soberanía sobre los propios fondos. Por el contrario, las billeteras custodiales permiten la recuperación de acceso, pero obligan a confiar en una institución; y la experiencia histórica sobre lo que ocurre al confiar en las instituciones en esta región ya es de sobra conocida.
El éxito no está reservado a quienes leen el whitepaper o siguen al detalle los rankings de capitalización de mercado. Quienes encontraron una herramienta funcional y la exprimieron al máximo fueron los primeros en sortear obstáculos, corregir errores y forjar un uso eficiente adaptado a las necesidades de cada momento. Valeria convierte su salario a USDT pocas horas después de cobrar. Su billetera es un terreno conocido, dentro de una red que ha explorado lo suficiente como para familiarizarse con sus particularidades. No se trata de desinterés por las DeFi, los NFT o la siguiente narrativa de moda. Simplemente resolvió su problema y seguirá utilizando la solución que le funciona.
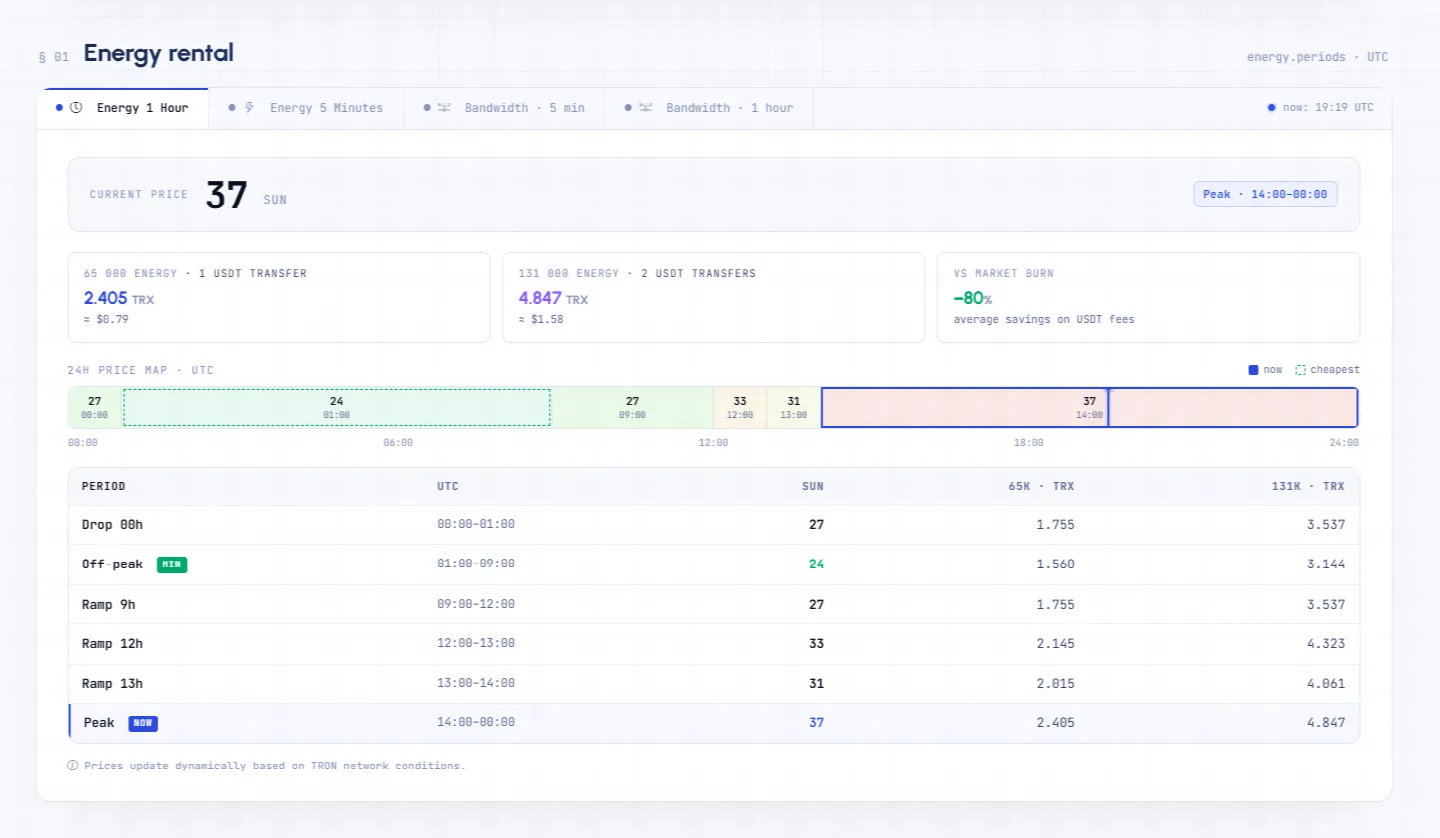
Sin embargo, para quienes operan a mayor escala —empresas de remesas, mesas OTC y servicios de liquidación de exchanges que mueven USDT entre fronteras en grandes volúmenes—, la gestión de comisiones pasa a ser una preocupación operativa de primer orden. Netts Pricing muestra en tiempo real las tarifas vigentes para el alquiler de TRON Energy a lo largo del día, incluyendo información actualizada sobre las franjas horarias más económicas y el costo actual por sun en ventanas de una hora y de cinco minutos, así como la rebaja que supone el alquiler respecto a la quema estándar de TRX —habitualmente un 80 % más económica—, con todas las comisiones integradas. De este modo, cualquiera que mueva USDT con frecuencia dispone ahora de una herramienta práctica para identificar el momento más rentable para operar.