El cementerio de las altcoins: proyectos que murieron y por qué
Más del 50% de las altcoins posteriores a 2021 están muertas. Bitcoin sigue liderando. He aquí por qué el mérito técnico por sí solo nunca salvó a ninguna altcoin.
También disponible en: EnglishРусский中文ไทยFrançaisУкраїнськаहिंदीفارسیالعربيةPortuguêsTiếng Việt한국어日本語Tagalog
Contenido
Bitcoin debía ser el borrador. El primer intento: tecnológicamente limitado, también lento, con un consumo energético enorme y construido antes de que la industria descubriera cómo iba a funcionar todo esto. Las altcoins fueron la iteración. Más rápidas y con menos infantería: llegaron con tiempos de bloque configurables, modelos de consenso ingeniosos, lenguajes de programación altamente extensibles, ejércitos de desarrolladores acreditados con títulos reales de universidades reales. La narrativa siempre era la misma: Bitcoin logró que funcionara. Nosotros construimos algo mejor. Entra temprano.
Y, sin embargo, aquí estamos. Bitcoin es la criptomoneda número uno por capitalización de mercado, ha ostentado ese título de forma ininterrumpida desde el día de su creación y ha sobrevivido a cada mercado bajista, narrativa competitiva y crítica técnica que el ecosistema de las altcoins ha generado a lo largo de quince años. En el bando de las alternativas, lo que hay es principalmente un cementerio. Más de la mitad de todas las criptomonedas existentes lanzadas a partir de 2021 ya están sin vida en cualquier sentido estricto. Tan solo en el año 2024 fracasaron cerca de 1,4 millones de proyectos. Esa cifra se elevó a 1,8 millones en 2025. No son errores de redondeo. Son los contornos reales del mercado de las altcoins.
No hay reembolsos para las personas que pagaron por estos proyectos. Y esa es la parte de esta historia que con mayor frecuencia barre bajo la alfombra un mercado alcista implacable: el efecto acumulativo de billetera tras billetera aniquilada; ahorros de toda la vida y fondos de jubilación familiares esfumados, fondos prestados reducidos a cero, el equipo en silencio.
La ventaja indestructible de Bitcoin
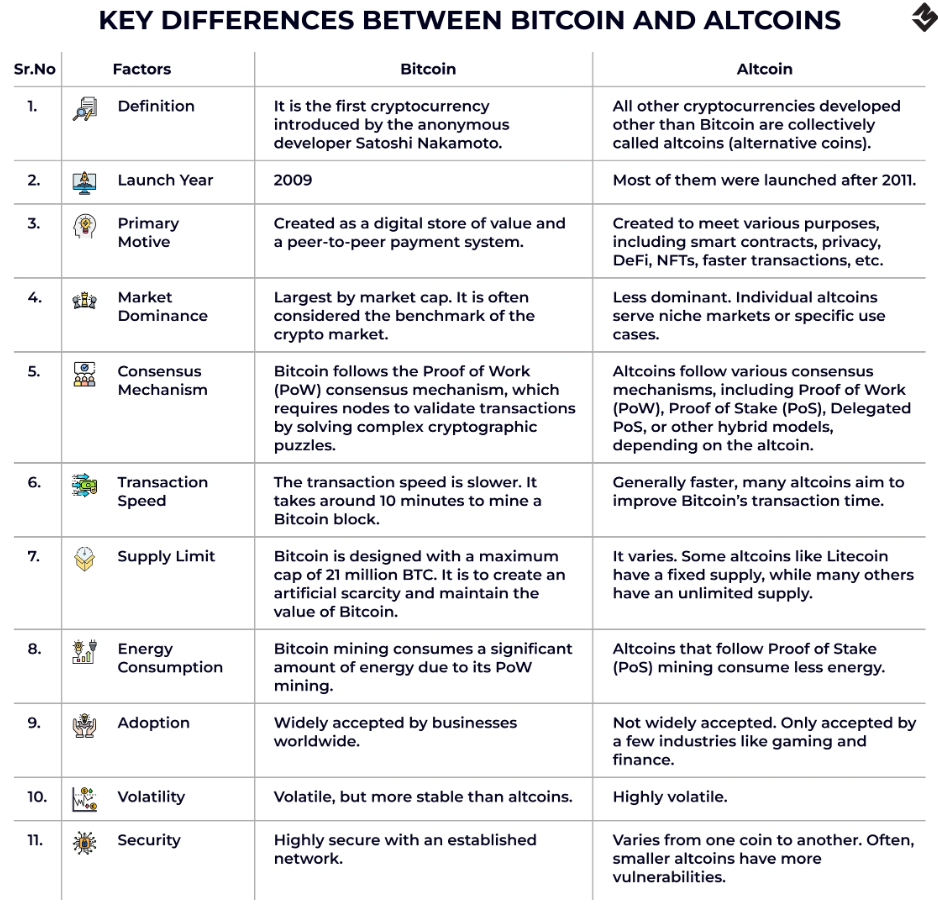
Entender un poco por qué Bitcoin no ha fracasado puede ayudarte a comprender por qué las altcoins caen al ritmo que lo hacen. Además, la explicación no es tan técnica: Bitcoin nació como una tecnología primitiva en comparación con todo lo construido sobre ella. Procesa aproximadamente siete transacciones por segundo. Utiliza un sistema de prueba de trabajo con un uso intensivo de energía. Carece por completo de funcionalidad nativa de contratos inteligentes. De acuerdo con las métricas que los whitepapers de las altcoins utilizaban para justificar su existencia, Bitcoin debería haber sido superado hace 10 años.
Lo que tiene Bitcoin, y que ninguna altcoin ha sido capaz de vender jamás, es un mito fundacional fabricado orgánicamente. Bitcoin fue concebido, publicado y dejado a su suerte por Satoshi Nakamoto: se convirtió en algo sin director ejecutivo, sin una fundación con fondos reservados para marketing, sin firmas de capital de riesgo esperando para bloquear su asignación y luego arrojarla en masa al mercado abierto amenazando a todo el sistema, y tampoco hay personas detrás de algún proyecto a las que se pueda amenazar o que se aburran frente a otras metas. Desde el principio, no fue una descentralización aspiracional; fue real.
Cada paso hacia la descentralización de cualquier altcoin en la historia de las criptomonedas —desde la fundación descentralizada hasta la asignación de tokens para un equipo o desarrollador principal con su rostro estampado con orgullo en el sitio web, no porque Bitcoin tuviera un plan maestro, sino porque cada ronda de capital de riesgo da a los primeros inversores prioridad de precio sobre todos los demás hoy en día— ha debutado de esta manera. Esto significa que el modelo económico de cualquier lanzamiento de altcoin es, en su núcleo, «los de adentro tendrán sus monedas más baratas que todos los demás y están incentivados a buscar compradores a precios más altos». Esto no es ninguna teoría conspirativa. Así es como se supone que funcionan las ventas de tokens; son las mecánicas declaradas del proceso. Los creadores del proyecto tienen todos los incentivos financieros para generar entusiasmo, captar capital y saber cuándo es el momento exacto para liquidar y retirarse.
Este no fue el caso de Bitcoin. Satoshi minó las primeras monedas, conservó algunas y desapareció. La red alcanzó una existencia propia, separada de su creador. Ese es un estado original que no se puede imitar, sin importar cuántos acuerdos de génesis artística cierres en barbacoas al aire libre y presentaciones de Barnes & Noble; en cuanto comienzas a replicarlo, se acaba el juego: estás dejando al descubierto todas tus intenciones calculadas en público.
Los mayores colapsos: historias que debieron servir de advertencia
Terra/LUNA es el fracaso de altcoin más ilustrativo de la era moderna, no porque fuera el más fraudulento, sino porque fue construido por personas que creían genuinamente en lo que hacían y, aun así, provocó una de las peores catástrofes para los inversores en la historia financiera.
Terra era un ideal bellamente diseñado: una stablecoin sobrecolateralizada, UST, que siempre mantendría su paridad con el dólar no a través de colateral, sino mediante una relación algorítmica con su token complementario y debido a las fuerzas del mercado. Cuando UST cotizaba por encima de un dólar, los arbitrajistas ganaban dinero emitiendo UST y vendiéndolo, lo que devolvía el precio a la baja. Si UST cotizaba por debajo del dólar, los usuarios podían quemar su UST para emitir LUNA de manera rentable, lo que reducía el suministro de UST e impulsaba su precio al alza. El mecanismo dependía de la tolerancia continua de los mercados y, fundamentalmente, de la fe en que nunca dejaría de funcionar. La creencia era el activo de reserva.
El mecanismo que atrajo miles de millones en capital hacia el ecosistema fue Anchor Protocol, que prometía un rendimiento anual del 19,5 por ciento sobre los depósitos de UST. UST alcanzó un pico de capitalización de mercado de unos 18 mil millones de dólares. Anchor absorbía la mayor parte de eso. El rendimiento no era el resultado de una actividad económica. Estaba subsidiado por la tesorería de reserva de la fundación Terra: un mecanismo de financiación que siempre fue concebido como meramente temporal y que irremediablemente resultaría insostenible a escala.
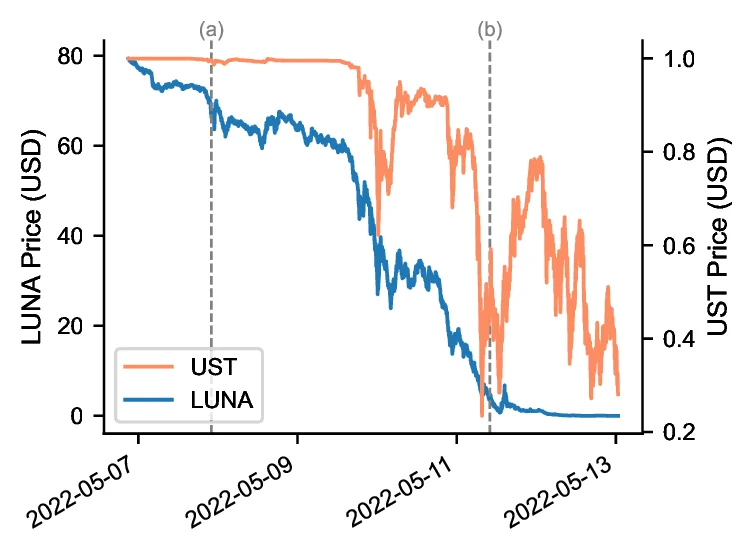
Esta es absolutamente la razón por la que, cuando se coordinó una presión extrema contra el sistema UST/LUNA en mayo de 2022 —primero grandes ventas en el pool de liquidez de Curve, seguidas de retiros acelerados en Anchor—, el mecanismo algorítmico diseñado para restaurar la paridad solo aceleró todo hacia el colapso. Cuando UST perdió su paridad, los usuarios huyeron para quemarlo a cambio de LUNA. Como respuesta, se acuñaron miles de millones de LUNA y el precio consecuentemente se desplomó. Con el desplome del precio de LUNA, el mecanismo destinado a proteger UST quedó inservible. El sistema no tenía suelo. En cuestión de tres días, 60 mil millones de dólares de su valor de mercado combinado se evaporaron. Los inversores individuales que habían puesto los ahorros de su vida en lo que parecía ser una cuenta de depósito libre de riesgo que generaba cientos de dólares en intereses por hora vieron cómo ese valor en dólares se reducía prácticamente a la nada.
Hasta ese momento, el cofundador de Terraform Labs, Do Kwon, se había burlado abiertamente de los críticos que advertían sobre los riesgos sistémicos inherentes a dicho diseño. Había tildado de despreciables a quienes expresaban dudas sobre el mecanismo. Ahora, sin embargo, enfrenta cargos penales en varias jurisdicciones.
BitConnect tenía un modelo diferente, pero alcanzó el mismo resultado. Presentado en el año 2016, ofrecía una «plataforma de préstamos» que garantizaba ganancias diarias de hasta el uno por ciento, lo que se traducía en rendimientos anualizados inconcebibles mediante cualquier inversión auténtica durante más de unos pocos meses. El token propio de la plataforma, BCC, se negociaba en su propio exchange a valoraciones que debían mantenerse mediante nuevas inversiones. Para que quede claro: esta es la definición de un esquema Ponzi. Después de que la SEC emitiera órdenes de cese y desista a finales de 2017, BitConnect colapsó en enero de 2018 y el token cayó un noventa y dos por ciento en precio veinticuatro horas después del anuncio. Sus promotores habían pasado años atrayendo miembros a través de videos de YouTube y redes sociales. Muchos de los participantes quedaron en la bancarrota.
EOS merece una categoría aparte, ya que técnicamente no fue una estafa: contaba con tecnología legítima, un equipo real y una ICO de un año de duración que recaudó ~$4,2 mil millones de dólares, convirtiéndose en el evento de financiación colectiva más grande de la historia en ese momento. Block.one, la empresa detrás de EOS, tenía un equipo real de ingenieros y una visión real para el producto: millones de transacciones por segundo sin comisiones; aplicaciones operando a una escala que Ethereum no podía soportar. Era una visión técnica cohesiva a la que acompañaba una ejecución ambiciosa.
En lo que se transformó EOS fue en una advertencia sobre lo lejos que está la aspiración técnica de la aplicación en el mercado. En 2018 la red se lanzó, pero se vio sometida a la presión de problemas de gobernanza: un pequeño grupo de productores de bloques electos acumuló poderes de supermayoría para imponer decisiones, creando precisamente la centralización que la blockchain prometía eliminar. Posteriormente, la actividad de los desarrolladores no estuvo a la altura de la recaudación de fondos. La adopción de usuarios se estancó. Para 2022, Block.one prácticamente se había volcado a otros proyectos. EOS había recaudado más dinero que casi cualquier proyecto en la historia y generó menos adopción que plataformas de uso gratuito construidas por equipos con una fracción de esos recursos.
Titan Finance —que forma parte del ecosistema de Iron Finance— demostró que incluso los mecanismos de DeFi técnicamente sofisticados pueden desmoronarse catastróficamente y a plena luz del día. En junio de 2021, TITAN —un protocolo de stablecoin subcolateralizada en Polygon— sufrió una corrida bancaria. El mecanismo de estabilidad algorítmica fue incapaz de mantener la paridad cuando los grandes poseedores comenzaron a salir. Esto ocurrió tras el colapso de TITAN de aproximadamente $60 a cero en cuestión de horas, lo que los analistas de blockchain describieron como uno de los primeros ejemplos mundiales de corridas bancarias cripto a gran escala. Mark Cuban encontró la manera de asimilar el desastre habiendo hecho públicas algunas etapas tempranas de su inversión, al constatar que había perdido dinero antes de encabezar su reclamo por regular los protocolos de stablecoins.
Muertes más silenciosas: proyectos que se desvanecieron sin ceremonia
No todas las muertes de altcoins ocurren con la explosión de $60 mil millones borrados del mapa. La mayoría muere en cámara lenta, la típica muerte de startup; cuatro etapas poco destacadas: el repositorio de GitHub queda inactivo → el grupo de Telegram se apaga → el token todavía se puede negociar técnicamente por menos de un centavo en algún exchange de tercer nivel → el equipo fundador ahora luce cómodamente su experiencia en blockchain en LinkedIn mientras se prepara para construir su siguiente producto.
En 2016 apareció Steemit: una idea tan innovadora como una red social basada en blockchain donde los usuarios ganaban criptomonedas tanto por crear como por curar contenido. Tuvo usuarios reales, creadores de contenido reales y durante un tiempo pareció una alternativa a las redes sociales financiadas por publicidad. La gobernanza tomó el control, el sistema de recompensas deterioró la economía incentivando el spam y a los manipuladores por encima del contenido de calidad, y en 2020 una adquisición hostil por parte de Justin Sun —quien compró la plataforma Steemit y se dispuso a usar su participación adquirida para subvertir la gobernanza comunitaria— aceleró la salida de cualquiera que aportara legitimidad a la plataforma. La bifurcación se llamó Hive y no solo absorbió la base de usuarios, sino que jamás logró recuperar la energía de antes.
El problema es que, con la propuesta técnica que tenía Nano, merecía más de lo que obtuvo. Su estructura de block-lattice sí resolvió los problemas de tarifas y velocidad que siguen afectando a Bitcoin y Ethereum, permitiendo transacciones instantáneas y sin comisiones. No era una estafa. El equipo, además, no se estaba enriqueciendo. Nano simplemente no pudo descifrar el enigma de la adopción. Para una red de pagos rápida y con cero comisiones, las capas de comerciantes y usuarios deben adoptarla de forma simultánea, y carecía de un mecanismo (sin recompensas de minería, sin rendimiento de staking, sin un ecosistema DeFi que generara demanda) para impulsar esa adopción desde cero. Vivió del entusiasmo y murió a causa de la apatía.
Decred fue igualmente sincero. Lanzado en 2016 con un mecanismo de consenso híbrido de prueba de trabajo y prueba de participación, junto con un sistema real de gobernanza en cadena, buscaba abordar el problema político de Bitcoin —el desafío de aplicar mejoras en el protocolo sin el drama de los hard forks— desde una perspectiva centrada en la ingeniería. Nunca pudo atraer a suficientes desarrolladores o usuarios para convertirse en algo más que una prolongada nota al pie. No basta con ser técnicamente correcto. Para muchos poseedores de Bitcoin, la disfunción en la gobernanza es una característica, no un error.
Debe hacerse una mención especial con respecto a la categoría de las meme coins, ya que la dinámica es distinta. Lanzada en 2013 como una parodia de Bitcoin, sus creadores dejaron claro que no tenía un propósito serio. Construyó una comunidad, capeó las rondas de ciclos y, a mediados de la década de 2020, todavía se negocia y sigue ostentando una capitalización de mercado de miles de millones. Este es un efecto que sus creadores jamás pretendieron. En cierto modo, la existencia misma de Dogecoin es la reducción al absurdo de al menos parte de la tesis de las altcoins: si una moneda en broma sin aspiraciones serias puede perdurar mucho más allá de miles (o diez mil) proyectos más serios con equipos reales y tecnología real, entonces realmente demuestra que hay algo muy errado en la idea de que el mérito técnico es lo que decide qué monedas sobreviven a largo plazo.
La fábrica más reciente de meme coins fue el ecosistema de Solana, que produjo un promedio de miles de tokens al día en 2024 y 2025; enseñó una versión aún más directa de la misma lección. La mayoría de esos tokens tenían ciclos de vida medidos en días. Generados mediante scripts, amplificados por celebridades de las redes sociales y desmoronándose en cuanto cesaba el viento a favor. Aquellos que entraron temprano obtuvieron ganancias. La mayoría de los que llegaron tarde a esta tendencia compraron los tokens de los pioneros a precios altos, solo para ver cómo su cotización caía en picado hasta cero poco después. Y todo el ecosistema se convirtió en un mecanismo para transferir riqueza de los participantes minoristas rezagados a los conocedores de primera hora: la misma estructura (en miniatura) que invariablemente define casi todos los ciclos de vida de las altcoins.
Supervivientes exitosos: lo que realmente funcionó
No todo son cementerios en la danza de las altcoins. Algunos proyectos crearon una utilidad real, construyeron bases de usuarios auténticas y vivieron lo suficiente como para convertirse en infraestructura en lugar de meros experimentos.
Ethereum es un éxito más evidente, pero creció de forma masiva por la misma razón por la que Bitcoin tuvo éxito: resolvió un problema real con lo que la gente verdaderamente necesitaba solucionar. Bitcoin demostró que se puede tener dinero sin intermediarios de confianza. Ethereum demostró que se pueden construir programas sin necesidad de confianza: contratos inteligentes que se ejecutan como un reloj cuando se cumplen ciertas condiciones y sin necesidad de un tercero que los haga cumplir. Ahora es la plataforma que definió el resto de DeFi, los NFT y la emisión de tokens. Ethereum tuvo una figura fundacional pública en Vitalik Buterin, creando el riesgo de centralización que en estos días Bitcoin ha evitado en gran medida; pero mientras Buterin continúe brindando liderazgo intelectual y la comunidad de desarrolladores en torno a Ethereum siga siendo lo suficientemente profunda, parece un riesgo manejable y no fatal.
Binance Coin, ahora conocido como BNB: la historia definitiva de éxito en su propia categoría. Tuvo éxito, en parte, debido a su asociación con el exchange más grande del mundo y por ofrecer un beneficio tangible al usarlo: comisiones de trading más bajas en Binance. Esa utilidad era real. La demanda de ella era real. BNB ha sobrevivido no solo a la era de las ICO y al mercado bajista de 2022, sino también a múltiples dolores de cabeza regulatorios en su empresa matriz porque la demanda fundamental (personas que desean hacer trading en Binance pagando con descuento) sigue vigente.
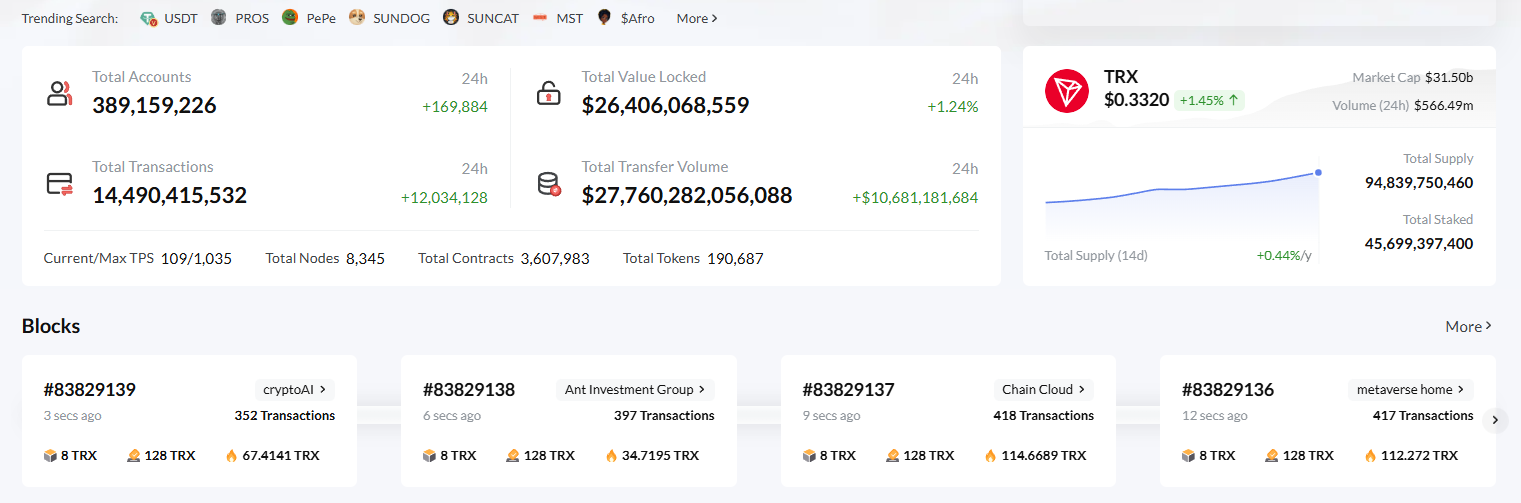
TRON y USDT, en TRON, son quizás la historia de éxito más pragmática (más cercana a la realidad) de todas las altcoins. TRON creó un token cuya blockchain fue diseñada para maximizar un rendimiento transaccional rápido y de bajo costo, y esa red se convirtió en la vía global dominante para las transferencias de USDT. Esto no fue glamoroso. Nadie escribía artículos de opinión sobre la maravilla de TRON. Sin embargo, la realidad es que la red procesaba miles de millones de dólares en volumen de stablecoins al día, y ese volumen representaba verdaderamente actividad económica real —remesas, liquidaciones entre exchanges, pagos comerciales—, no trading especulativo. Las personas que transfieren USDT habitualmente descubrieron que TRON era el método más económico y comenzaron a planificar el momento oportuno de sus transferencias y a utilizar un servicio de TRON Energy recargando TRON Energy antes de las horas pico en lugar de pagar la tasa predeterminada de quema de TRX. La comprensión de que las mecánicas de Energy de TRON permitirían finalmente enviar USDT con la tarifa más baja —literalmente alquilando Energy en lugar de quemar TRX, que es quema y no alquiler— permitió que no solo fuera viable como una stablecoin de uso cotidiano, sino también más atractiva.
Ese patrón entre los supervivientes y los habitantes del cementerio es de una brutal simplicidad. Los supervivientes descubrieron algo para hacer; descubrieron algo tangible. Ethereum encontró los contratos inteligentes. BNB encontró la utilidad de comisiones de exchange. TRON encontró el rendimiento de stablecoins. Por el contrario, todo lo demás —cada blockchain que se promociona a sí misma como más rápida, más barata o más descentralizada sin resolver un problema real de adopción— ha sido enterrada para siempre o se encuentra en medio de una muerte lenta.
Solana es la incógnita no resuelta de este ciclo. Cuenta con una adopción real de desarrolladores, un rendimiento de transacciones genuino y verdaderas ventajas de rendimiento técnico sobre Ethereum para ciertas aplicaciones. También tiene un historial de interrupciones de red que socavó severamente su narrativa de confiabilidad, una distribución de tokens que planteó serias dudas sobre la centralización y un historial de precios más correlacionado con el sentimiento que con cualquier métrica de uso subyacente notable. La gran pregunta, supongo, es si Solana terminará en la sección de supervivientes o en la del cementerio.
Al reunir las lecciones del cementerio, lo que enseña es que la innovación tecnológica en las criptomonedas tiene básicamente un costo marginal cero. Puedes construir una blockchain con talento de ingeniería. No se trata de una limitación técnica: son los años de utilidad sincera, efectos de red y confianza comunitaria lo que puede quedar arrasado en meros días. A Bitcoin le tomó más de una década construir esa combinación exacta antes de que nadie lo tomara en serio. Las altcoins intentan saltarse regularmente ese paso mediante publicidad, tokenomía y euforia fabricada. El atajo no funciona.
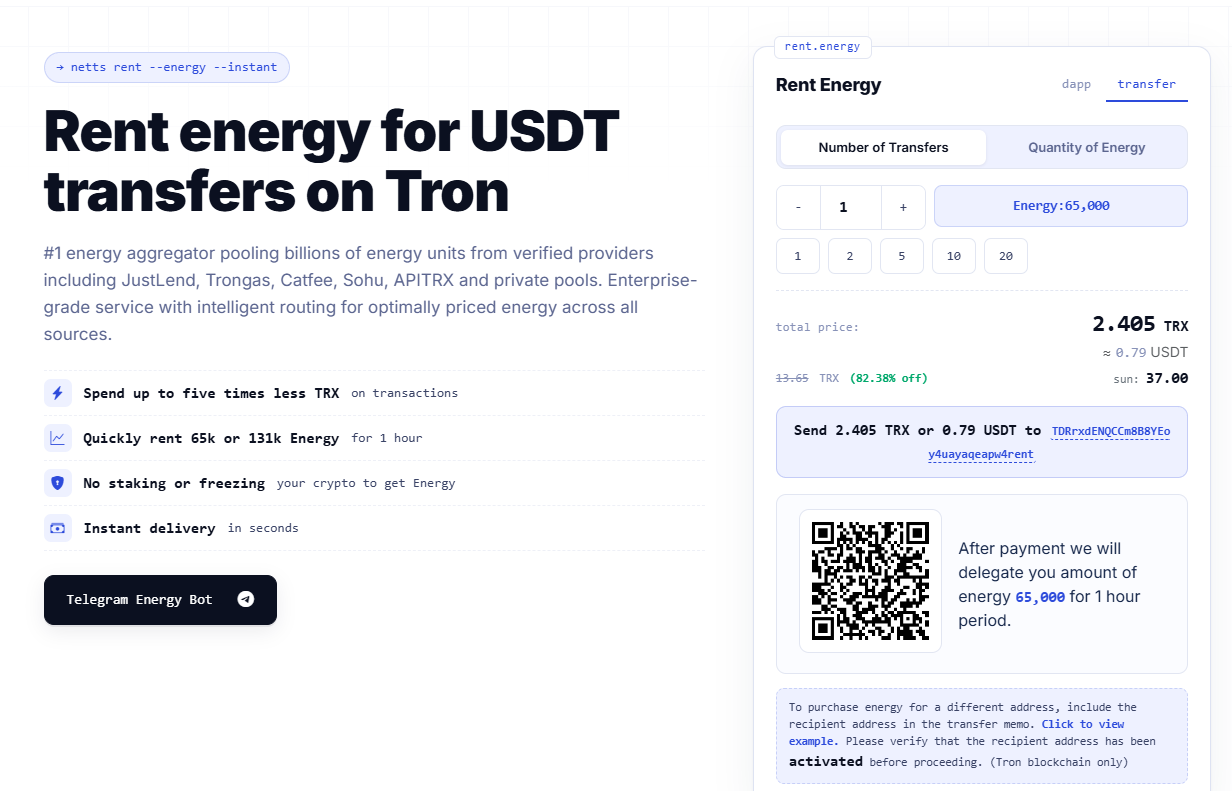
Para los usuarios que dependen de la infraestructura sobreviviente —TRON para transferencias de USDT y liquidaciones con stablecoins—, esto resulta inmediatamente práctico en términos de optimización de costos. La diferencia entre una gestión de transacciones bien coordinada y optimizada frente a una mal gestionada y no optimizada se traduce en dinero real medible, ya sea que recargues TRON Energy manualmente cada vez para alcanzar el objetivo antes de realizar un lote de transferencias o que cargues Energy automáticamente lo antes posible mediante delegación de forma continua para disponer siempre de cantidades suficientes de Energy disponible. Netts.io es el agregador número uno de TRON Energy que reúne miles de millones de Energy de proveedores de confianza como JustLend, Trongas, Catfee, Sohu y APITRX: entrega instantánea de Energy para un período de alquiler de una hora o cinco minutos con ahorros de hasta 5 veces en comparación con la quema de TRX, sin suscripción ni volumen mínimo, y utilizando un bot de Telegram para la automatización total en la gestión de Energy.