مقبرة العملات البديلة: مشاريع ماتت وأسباب اندثارها
أكثر من 50% من العملات البديلة التي أُطلقت بعد عام 2021 ماتت بالفعل. ولا يزال Bitcoin متصدراً. إليك لماذا لم تكن الجدارة التقنية وحدها كافية لإنقاذ أي عملة بديلة.
لغات أخرى: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаहिंदीفارسیPortuguêsTiếng Việt한국어日本語Tagalog
المحتويات
كان من المفترض أن يكون Bitcoin مجرد مسودة أولى. المحاولة الأولى — المقيدة تقنياً، والبطيئة، والمستهلكة بشدة للطاقة، والتي بُنيت قبل أن يفهم هذا القطاع كيف يمكن لأي من هذا أن يعمل. وكانت العملات البديلة هي التكرار والتحسين؛ أسرع وأقل بدائية — جاءت بأوقات كتل قابلة للتعديل، ونماذج إجماع ذكية، ولغات برمجة قابلة للتوسع بدرجة كبيرة، وجيوش من المطورين المعتمدين الحاملين لشهادات حقيقية من جامعات عريقة. وكانت الرواية متطابقة دائماً: لقد أثبت Bitcoin أن الفكرة قابلة للتطبيق، ونحن بنينا شيئاً أفضل، فانضموا مبكراً.
ومع ذلك، ها نحن ذا. لا يزال Bitcoin العملة المشفرة رقم واحد من حيث القيمة السوقية، واحتفظ بهذا اللقب باستمرار منذ يوم إنشائه، وصمد أمام كل سوق هابطة، وكل رواية منافسة، وكل نقد تقني وجهته إليه منظومة العملات البديلة على مدار خمسة عشر عاماً. أما على جانب البدائل، فإن المشهد أشبه بمقبرة جماعية. فأكثر من نصف جميع العملات المشفرة الموجودة والتي تم إطلاقها بعد عام 2021 أصبحت بالفعل بلا حراك بأي معنى جدي. وفي عام 2024 وحده، فشل ما يقرب من 1.4 مليون مشروع. وارتفع هذا الرقم إلى 1.8 مليون في عام 2025. هذه ليست أخطاء تقريب حسابية، بل هي الملامح الحقيقية لسوق العملات البديلة.
لا توجد مبالغ مستردة للأشخاص الذين استثمروا في هذه المشاريع. وهذا هو الجزء الأكثر تجاهلاً من هذه القصة تحت غطاء الأسواق الصاعدة التي لا ترحم — التأثير التراكمي لمحفظة تلو الأخرى يتم تصفيتها بالكامل؛ مدخرات العائلات وصناديق التقاعد التي تم تبديدها، والأموال المقترضة التي تلاشت إلى الصفر، والفرق التي صمتت تماماً.
ميزة Bitcoin المنيعة وغير القابلة للكسر
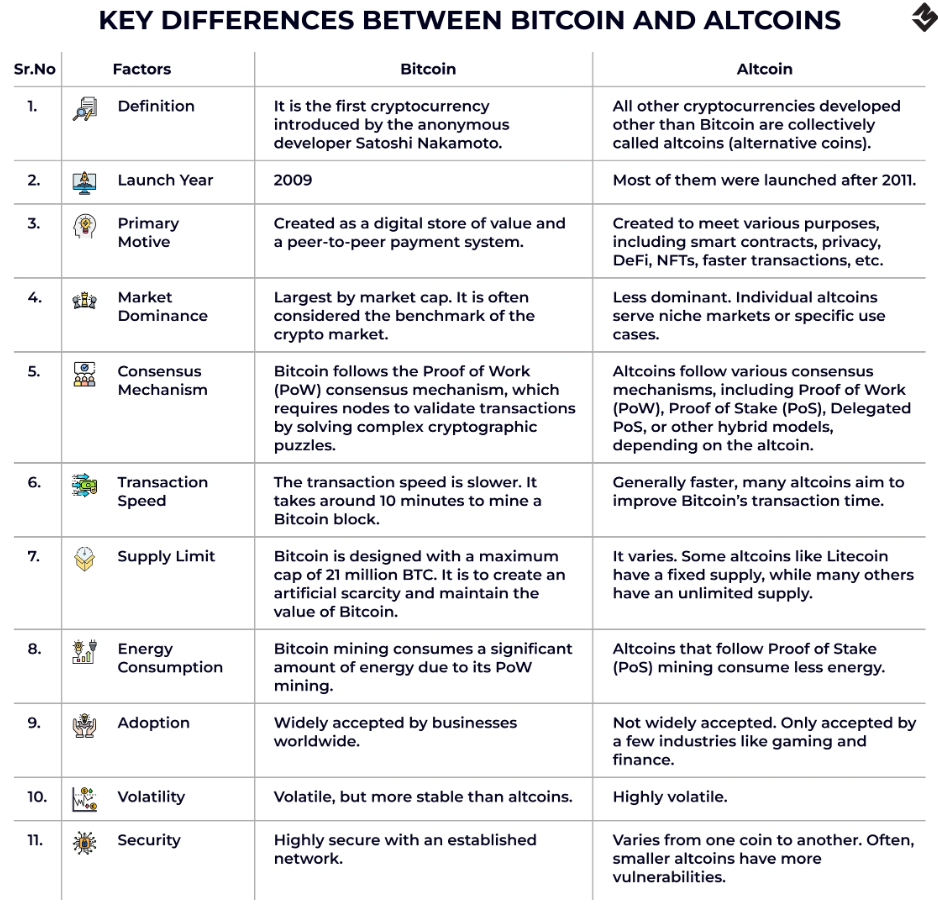
إن فهم السبب وراء عدم فشل Bitcoin يمكن أن يساعدك على فهم سبب فشل العملات البديلة بهذا المعدل المرتفع. وعلاوة على ذلك، فإن التفسير ليس تقنياً إلى هذا الحد — لقد وُلد Bitcoin كتكنولوجيا بدائية مقارنة بكل ما بُني فوقه لاحقاً. فهو يعالج ما يقرب من سبع معاملات في الثانية، ويستخدم نظام إثبات عمل مستهلكاً للطاقة، ولا يملك أي وظائف عقود ذكية أصلية. وبناءً على المقاييس التي تستخدمها أوراق العملات البديلة لتبرير وجودها، كان ينبغي القضاء على Bitcoin منذ 10 سنوات مضت.
ما يملكه Bitcoin، ولم تتمكن أي من العملات البديلة من تقديمه أو تسويقه مطلقاً، هو أسطورة تأسيسية نشأت عضوياً وتلقائياً. لقد تم تصميم Bitcoin ونشره ثم اختفى مبتكره Satoshi Nakamoto — ليصبح كياناً بدون رئيس تنفيذي، وبدون مؤسسة تمتلك ميزانية سرية للتسويق، وبدون شركة رأس مال استثماري ستقوم بحبس مخصصاتها ثم التهديد بإغراق السوق المفتوحة بها لتهديد النظام بأكمله، ولا يوجد أشخاص خلف المشروع يمكن ابتزازهم أو تهديدهم أو يصيبهم الملل مقارنة بمساعٍ أخرى. ومنذ البداية، لم تكن اللامركزية مجرد طموح، بل كانت حقيقة واقعة.
كل خطوة نحو اللامركزية اتخذتها أي عملة بديلة في تاريخ الكريبتو — بدءاً من تأسيس المؤسسات غير المركزية، ووصولاً إلى تخصيص التوكنز لفريق العمل أو المطور الرئيسي مع وضع وجهه بجرأة على الموقع الإلكتروني — تم إطلاقها بهذه الطريقة، ليس لأن Bitcoin كان يملك خطة كبرى، بل لأن كل جولة استثمارية تمنح الداعمين الأوائل أفضلية سعرية هائلة مقارنة بالجميع اليوم. وهذا يعني أن النموذج الاقتصادي لأي إطلاق عملة بديلة هو في جوهره: سيحصل المطلعون الداخليون على عملاتهم بسعر أرخص من أي شخص آخر وتتوفر لديهم الحوافز للبحث عن مشترين بأسعار أعلى. هذه ليست نظرية مؤامرة، فهكذا يُفترض بمبيعات التوكنز أن تعمل — وهذه هي آلياتها المعلنة للجميع. إذ يملك مؤسسو المشروع كل الحوافز المالية لخلق الضجيج والإثارة، وجلب رؤوس الأموال، ومعرفة اللحظة المناسبة لصرف مكاسبهم على الفور.
لم يكن هذا هو الحال مع Bitcoin. قام Satoshi بتعدين العملات الأولى، واحتفظ ببعضها واختفى. واكتسبت الشبكة وجودها المستقل بذاتها، بمعزل عن منشئها. هذه حالة تأسيسية فريدة لا يمكن تقليدها مهما كانت الصفقات الفنية أو العروض التسويقية الذكية التي تقوم بها، وبمجرد أن تبدأ في محاولة تكرارها تنكشف اللعبة — وتظهر كل خططك المصطنعة علانية أمام الجميع.
أكبر الانهيارات — قصص كان ينبغي أن تكون تحذيرات
تُعد Terra/LUNA الفشل الأكثر تعليماً بين العملات البديلة في العصر الحديث — ليس لأنها كانت الأكثر احتيالاً، ولكن لأنها بُنيت على يد أشخاص كانوا يؤمنون بصدق بما يفعلونه، ومع ذلك أدت إلى واحدة من أسوأ كوارث المستثمرين في التاريخ المالي.
كانت Terra تمثل نموذجاً مثالياً مصمماً ببراعة — عملة مستقرة ذات 담انة خوارزمية، UST، تحافظ دائماً على ارتباطها بالدولار ليس من خلال ضمانات ملموسة، بل عبر علاقة خوارزمية مع توكنها الشقيق وبفعل قوى السوق؛ فعندما يرتفع UST فوق الدولار، يحقق المراجحون أرباحاً من خلال سك UST وبيعه، مما يعيد السعر إلى الأسفل. وإذا تم تداول UST بأقل من الدولار، يمكن للمستخدمين حرق UST لسك LUNA بشكل مربح — مما يقلل من معروض UST ويدفعه للارتفاع مجدداً. اعتمدت الآلية على استمرار تقبل الأسواق، والأهم من ذلك، على الإيمان الراسخ بأنها لن تتوقف عن العمل أبداً. كان هذا الإيمان هو الأصل الاحتياطي الفعلي.
وكانت الآلية التي جذبت مليارات الدولارات من رؤوس الأموال إلى هذه المنظومة هي Anchor Protocol، الذي وعد بعائد سنوي قدره 19.5 في المئة على ودائع UST. بلغت القيمة السوقية لـ UST ذروتها عند نحو 18 مليار دولار، وكان Anchor يستوعب الجزء الأكبر منها. لم يكن هذا العائد نتيجة لنشاط اقتصادي حقيقي، بل كان مدعوماً من خزانة الاحتياطي التابعة لمؤسسة Terra — وهي آلية تمويل كانت مؤقتة بطبيعتها، ومحكوماً عليها دائماً بعدم الاستدامة على نطاق واسع.
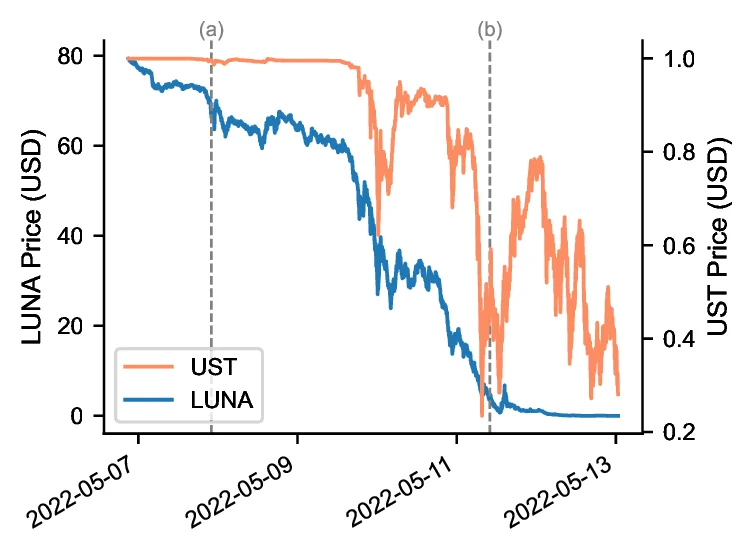
لهذا السبب بالذات، عندما تعرض نظام UST/LUNA لضغوط بيع منسقة ومكثفة في مايو 2022 — تمثلت في عمليات بيع ضخمة في مجمع سيولة Curve أولاً تبعتها عمليات سحب متسارعة من Anchor — فإن الآلية الخوارزمية المصممة لإعادة تثبيت السعر لم تفعل سوى تسريع وتيرة الانهيار الشامل. فعندما فقد UST ارتباطه، سارع المستخدمون لحرقه مقابل LUNA. ورداً على ذلك، تم سك مليارات من LUNA وانهار سعرها تباعاً. وبانهيار سعر LUNA، أصبحت الآلية المصممة لحماية UST عديمة الفائدة. لم يكن لدى النظام أي قاع يسنده. وفي غضون ثلاثة أيام تقريباً، تبخرت 60 مليار دولار من قيمتهما السوقية المجمعة. والمستثمرون الأفراد الذين أودعوا مدخرات حياتهم في حساب بدا لهم خالياً من المخاطر ويحقق مئات الدولارات من الفوائد في الساعة، رأوا تلك القيمة تنخفض عملياً إلى الصفر.
حتى تلك اللحظة، كان Do Kwon، الشريك المؤسس لشركة Terraform Labs، يسخر علانية من النقاد الذين حذروا من المخاطر النظامية الكامنة في هذا التصميم، ووصف المشككين في الآلية بعبارات ازدراء وتحقير. واليوم، يواجه لوائح اتهام قضائية في جهات ومحاكم متعددة.
اتبعت منصة BitConnect نموذجاً مختلفاً لكنها وصلت إلى نفس النتيجة. أُطلقت المنصة في عام 2016، وقدمت "منصة إقراض" تضمن أرباحاً يومية تصل إلى واحد في المئة تتضاعف تراكمياً إلى نتائج سنوية يستحيل تحقيقها بأي استثمار حقيقي لأكثر من بضعة أشهر. وتم تداول التوكن الخاص بالمنصة، BCC، في بورصتها الخاصة بتقييمات كان يجب تغذيتها باستمرار باستثمارات جديدة. ولكي نكون واضحين تماماً: هذا هو التعريف الحرفي لمخطط بونزي (Ponzi scheme). وبعد أن أصدرت هيئة الأوراق المالية والبورصات الأمريكية خطابات بالتوقف عن النشاط في أواخر عام 2017، انهارت BitConnect في يناير 2018 وهبط سعر التوكن بنسبة اثنين وتسعين في المئة في غضون أربع وعشرين ساعة من الإعلان. وكان مروجوها قد أمضوا سنوات في استقطاب الأعضاء عبر مقاطع فيديو YouTube ووسائل التواصل الاجتماعي. وأفلس عدد هائل من المشاركين فيها.
تستحق EOS تصنيفاً خاصاً بمفردها، إذ لم تكن عملية احتيال من الناحية التقنية — بل امتلكت تقنية مشروعة، وفريق عمل حقيقي، واكتتاباً عاماً أولياً (ICO) استمر لمدة عام وجمع ما يقارب 4.2 مليار دولار، ليكون أكبر حدث تمويل جماعي في التاريخ في ذلك الوقت. وامتلكت شركة Block.one، المسؤولة عن EOS، فريقاً حقيقياً من المهندسين ورؤية واضحة للمنتج: ملايين المعاملات في الثانية دون أي رسوم، وتطبيقات تعمل على نطاق واسع عجز Ethereum عن تحمله. لقد كانت رؤية تقنية متماسكة ومصحوبة بطموح تنفيذي كبير.
لكن ما آلت إليه EOS تحول إلى درس تحذيري يوضح مدى التباعد بين الطموح التقني والتطبيق الفعلي في السوق. في عام 2018 أُطلقت الشبكة، ولكنها تعرضت لضغوط بسبب مشاكل الحوكمة — حيث جمعت مجموعة صغيرة من منتجي الكتل المنتخبين أغلبية ساحقة من الصلاحيات لإملاء القرارات، مما أعاد إنتاج المركزية ذاتها التي وعدت البلوكتشين بالقضاء عليها. وتلا ذلك فشل نشاط المطورين في مجاراة حجم التمويل الضخم، وركد إقبال المستخدمين. وبحلول عام 2022، كانت Block.one قد انتقلت إلى مشاريع أخرى في معظمها. جمعت EOS أموالاً أكثر من أي مشروع تقريباً في التاريخ، ومع ذلك بنت قاعدة تبنٍ أضعف بكثير من منصات مجانية الاستخدام بنتها فرق بموارد لا تمثل سوى جزء بسيط من تلك المبالغ.
وأثبتت Titan Finance — وهي جزء من منظومة Iron Finance — أنه حتى الآليات التقنية المعقدة في DeFi يمكن أن تتفكك بشكل كارثي وفي وضح النهار. ففي يونيو 2021، تعرض توكن TITAN — وهو بروتوكول عملة مستقرة ذات 담انة جزئية على Polygon — لعملية تهافت واسع لسحب السيولة (Bank run). وعجزت آلية الاستقرار الخوارزمية عن الحفاظ على الارتباط مع بدء خروج كبار المودعين. وجاء ذلك إثر انهيار TITAN من حوالي 60 دولاراً إلى الصفر في ساعات معدودة، وهو ما وصفه خبراء تحليل البلوكتشين بأنه أول مثال في العالم لعمليات التهافت المصرفي واسع النطاق في عالم الكريبتو. ووجد Mark Cuban نفسه طرفاً في التعامل مع حطام هذا الانهيار مع توثيق مراحل مبكرة من تجربته علناً بعد أن خسر أموالاً هناك، ليقود بعدها دعوات لتنظيم بروتوكولات العملات المستقرة.
وفيات أكثر هدوءاً — مشاريع تلاشت دون صخب
لا تحدث كل حالات موت العملات البديلة بفرقعة مدوية تتبخر معها 60 مليار دولار فجأة. فالأغلبية تموت ببطء شديد، وهو الموت الكلاسيكي للشركات الناشئة — المعبر عنه بمسار صامت مألوف: مستودع GitHub يصبح مهجوراً ← ومجموعة Telegram تخيم عليها السكينة ← والتوكن لا يزال قابلاً للتداول تقنياً بأقل من سنت واحد في منصة من الدرجة الثالثة ← بينما يضع الفريق المؤسس خبراتهم في البلوكتشين بارتياح على LinkedIn ويبدأون في بناء منتجهم التالي.
في عام 2016 ظهرت Steemit — وكانت فكرة مبتكرة للغاية، كشبكة تواصل اجتماعي قائمة على البلوكتشين يحصل فيها المستخدمون على أرباح بالعملات المشفرة مقابل إنشاء المحتوى وتقييمه. وجذبت مستخدمين حقيقيين، ومنشئي محتوى حقيقيين، وبدت لبعض الوقت كبديل حقيقي لوسائل التواصل الاجتماعي الممولة بالإعلانات. ثم هيمنت صراعات الحوكمة، وشجعت اقتصاديات نظام المكافآت المحتوى غير المرغوب فيه (spam) والمحتالين على حساب المحتوى عالي الجودة، وفي عام 2020 أدى استحواذ عدائي من قِبل Justin Sun — الذي اشترى منصة Steemit وبدأ في استخدام الحصة التي اشتراها لتجاوز حوكمة المجتمع — إلى خروج سريع لكل من كان يمنح المنصة شرعيتها. وسُمي الانقسام الناتج Hive، ورغم أنه ورث جزءاً من قاعدة المستخدمين، إلا أنه لم يتمكن أبداً من استعادة الزخم السابق.
والمشكلة تكمن في أن Nano، بالنظر إلى خلفيتها التقنية المميزة، كانت تستحق مصيراً أفضل بكثير مما لاقته. لقد نجحت بنيتها الشبكية القائمة على الكتل (block-lattice) في حل مشكلات الرسوم والسرعة التي لا تزال تؤرق Bitcoin وEthereum، مما وفر معاملات فورية وبلا أي رسوم. لم تكن عملية احتيال، ولم يكن الفريق يسعى للإثراء الشخصي. كل ما في الأمر أن Nano لم تتمكن من حل لغز التبني الواسع. فلكي تنجح شبكة مدفوعات سريعة ومجانية، يجب أن يتبناها التجار والمستخدمون بتناغم وانسجام تام، وكانت تفتقر لأي آلية (لا توجد مكافأة تعدين، ولا عائد تخزين staking، ولا منظومة DeFi تخلق طلباً) لبناء هذا التبني الأولي. لقد عاشت على الصخب الإعلامي وماتت بسبب اللامبالاة والتجاهل.
وكانت تجربة Decred مخلصة بالقدر نفسه. أُطلقت في عام 2016 بآلية إجماع هجينة تجمع بين إثبات العمل وإثبات الحصة مع نظام حوكمة حقيقي على البلوكتشين، وهدفت إلى معالجة المشكلة السياسية لـ Bitcoin — المتمثلة في صعوبة إجراء ترقيات البروتوكول دون دراما الانقسامات الكلية (hard forks) — بأسلوب هندسي متقدم. لكنها لم تتمكن أبداً من جذب ما يكفي من المطورين أو المستخدمين لتتحول إلى ما هو أكثر من مجرد إشارة عابرة على الهامش. فلا يكفي أن تكون محقاً من الناحية التقنية؛ فبالنسبة للعديد من حاملي Bitcoin، يُعد جمود الحوكمة ميزة أساسية وليس عيباً برمجياً.
ولا بد من تخصيص إشارة معينة لفئة عملات الميم (meme coins)، حيث تختلف الديناميكيات تماماً. أُطلقت Dogecoin في عام 2013 كسخرية من Bitcoin، وكان منشئوها صريحين بأنه لا يوجد أي هدف جاد وراءها. ومع ذلك، بنت مجتمعاً، وصمدت أمام دورات السوق المتتالية، ومع حلول منتصف عقد 2020 لا تزال تُتداول وتحتفظ بقيمة سوقية تُقدر بمليارات الدولارات. هذا تأثير لم يقصده مبتكروها أبداً. ومن المفارقات أن مجرد وجود Dogecoin هو تفنيد قاطع (reductio ad absurdum) لجزء كبير من أطروحة العملات البديلة: فإذا كانت عملة نكتة بلا أي تطلعات جادة قادرة على البقاء أطول بكثير من آلاف (أو عشرات الآلاف) من المشاريع الأكثر جدية التي تمتلك فرقاً حقيقية وتكنولوجيا متطورة، فإن هذا يثبت بوضوح وجود خلل جوهري في الفكرة القائلة بأن الجدارة التقنية هي التي تحدد العملات التي ستصمد على المدى الطويل.
أما المصنع الأحدث لعملات الميم فكان منظومة Solana التي أنتجت في المتوسط آلاف التوكنز يومياً في عامي 2024 و2025 — وقد قدمت درساً أكثر مباشرة للواقع نفسه. كانت معظم هذه التوكنز تعيش لأيام معدودة فقط. تُنشأ بواسطة سكربتات برمجية، ويضخمها مشاهير وسائل التواصل الاجتماعي، وتتداعى بمجرد أن تتلاشى موجة الحماس الأولية. وأولئك الذين دخلوا مبكراً حققوا أرباحاً، بينما اشترى معظم الوافدين الجدد هذه التوكنز بأسعار مرتفعة من أوائل المستثمرين، ليشهدوا هبوط أسعارها إلى الصفر بعد فترة وجيزة. وأصبحت المنظومة بأكملها آلية لتحويل الثروة من مستثمري التجزئة المتأخرين إلى المطلعين الأوائل: وهو نفس الهيكل (بصورة مصغرة) الذي يحدد دائماً دورة حياة أي عملة بديلة تقريباً.
الناجون بنجاح — ما الذي نجح فعلياً
ليست كل المسارات في عالم العملات البديلة تنتهي إلى المقبرة. فهناك بعض المشاريع التي ابتكرت فائدة واستخداماً حقيقياً، وبنت قواعد مستخدمين فعلية، واستمرت لفترة كافية لتتحول إلى بنية تحتية أساسية بدلاً من مجرد تجارب عابرة.
يُعد Ethereum النجاح الأكثر وضوحاً، لكنه تطور بقوة للسبب نفسه الذي جعل Bitcoin ناجحاً: لقد حل مشكلة حقيقية كان الناس بحاجة ماسة إلى حلها. أثبت Bitcoin أنك قادر على امتلاك المال دون الحاجة للثقة المسبقة، بينما أثبت Ethereum أنه يمكنك بناء برامج مستقلة عن الثقة — عقود ذكية تنفذ آلياً كالساعة عندما تتوفر شروط معينة ودون الحاجة لأي طرف ثالث لفرضها. واليوم، هو المنصة التي أرست قواعد منظومة DeFi، والرموز غير القابلة للاستبدال (NFTs)، وإصدار التوكنز. وامتلك Ethereum شخصية تأسيسية عامة تمثلت في Vitalik Buterin، مما فرض مخاطر مركزية تجنبها Bitcoin إلى حد كبير — ولكن طالما استمر Buterin في تقديم القيادة الفكرية وظل مجتمع المطورين حول Ethereum عميقاً وقوياً، فإن هذه المخاطر تظل مقبولة وقابلة للإدارة وليست قاتلة.
عملة Binance Coin، المعروفة الآن باسم BNB – هي قصة نجاح فريدة من نوعها. وقد تحقق نجاحها جزئياً بفضل ارتباطها بأكبر منصة تداول في العالم وتقديمها فائدة حقيقية ملموسة لمستخدميها؛ ألا وهي تخفيض رسوم التداول على Binance. كانت تلك الفائدة واقعية والطلب عليها حقيقياً. وصمدت BNB ليس فقط في وجه حقبة الاكتتابات وتراجعات السوق في 2022، بل صمدت أيضاً أمام صداع الضغوط التنظيمية المتكررة لشركتها الأم، لأن الطلب الأساسي (رغبة الناس في التداول على Binance بخصومات) ظل قائماً ومستمراً.
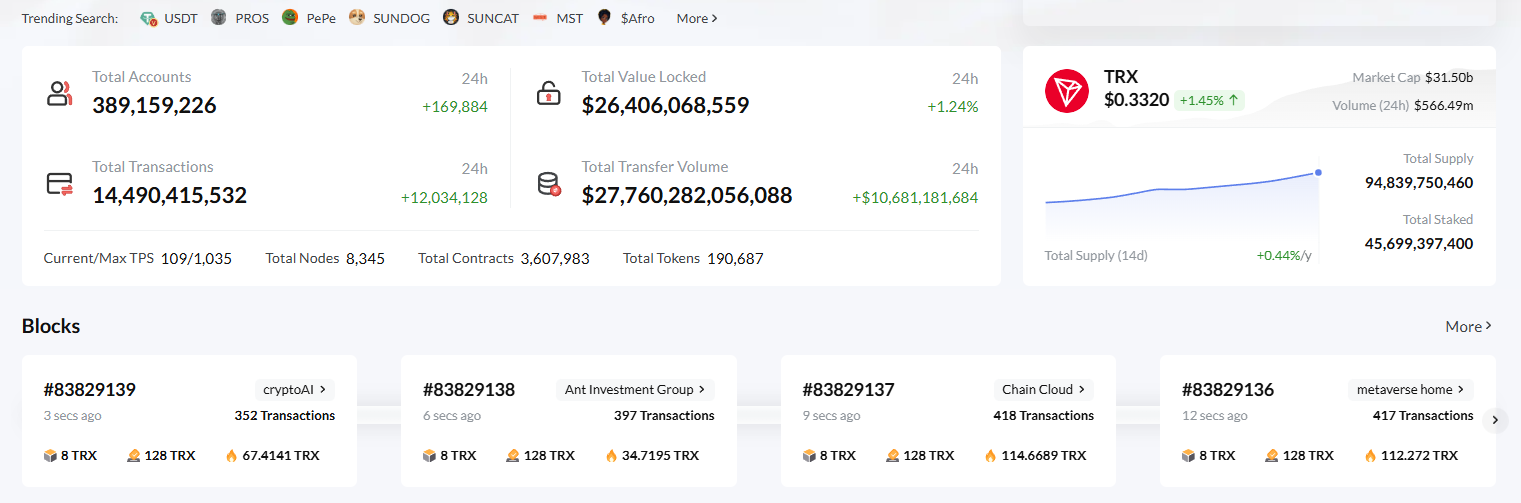
وتعد شبكة TRON وUSDT على TRON قصة النجاح الأكثر براغماتية وواقعية في عالم العملات البديلة بأكمله. صممت TRON توكناً بشبكة بلوكتشين خُصصت لرفع سرعة المعاملات مع إبقاء التكلفة منخفضة للغاية، وأصبحت تلك الشبكة هي المسار العالمي المهيمن لتحويلات USDT. لم تكن القصة براقة؛ فلم يكن أحد يكتب مقالات فكرية عن روعة TRON، ولكن الواقع هو أن الشبكة أصبحت تعالج مليارات الدولارات من أحجام العملات المستقرة يومياً، وكان هذا الحجم يمثل نشاطاً اقتصادياً حقيقياً — من تحويلات مالية، وتسويات بين منصات التداول، ومدفوعات تجارية — وليس مجرد مضاربات. ووجد الأشخاص الذين يرسلون USDT بانتظام أن TRON هي الوسيلة الأرخص، وبدأوا يدرسون توقيت تحويلاتهم والاستفادة من خدمات TRON Energy لشحن طاقة TRON قبل أوقات الذروة بدلاً من حرق TRX بالرسوم الافتراضية. إن إدراك أن آليات Energy في شبكة TRON تتيح لك إرسال USDT بأقل تكلفة ممكنة — من خلال استئجار Energy حرفياً بدلاً من حرق TRX — جعل استخدامها ليس فقط عملياً كعملة مستقرة يومية، بل جذاباً ومفضلاً للغاية.
إن النمط الذي يفصل بين الناجين ونزلاء المقبرة بسيط وقاسٍ للغاية. لقد اكتشف الناجون وظيفة محددة يؤدونها؛ وجدوا شيئاً ملموساً وذا قيمة. وجد Ethereum العقود الذكية، ووجدت BNB فائدة خفض الرسوم للمنصات، ووجدت TRON التفوق في سرعة نقل واستيعاب العملات المستقرة. وفي المقابل، فإن كل شيء آخر — كل شبكة بلوكتشين تروج لنفسها بأنها أسرع أو أرخص أو أكثر لامركزية دون أن تحل مشكلة تبنٍ حقيقية — إما دُفنت للأبد أو تعيش الآن مرحلة موت بطيء.
تظل Solana هي التساؤل المفتوح في هذه الدورة. فهي تمتلك تبنياً حقيقياً من المطورين، وحجم معاملات فعلياً، ومزايا أداء تقني حقيقية مقارنة بـ Ethereum في بعض التطبيقات. ولكنها تمتلك أيضاً تاريخاً من انقطاعات الشبكة التي أثرت سلباً وبشدة على رواية موثوقيتها، فضلاً عن توزيع للتوكنز أثار مخاوف جدية بشأن المركزية، وتاريخ سعري يرتبط بمشاعر المستثمرين أكثر من ارتباطه بمقاييس الاستخدام الحقيقي. والسؤال الجوهري يظل: هل سينتهي المطاف بـ Solana مع الناجين أم في مقبرة المشاريع؟
إذا جمعت دروس المقبرة، فإن أهم ما تعلمك إياه هو أن الابتكار التكنولوجي المجرد في عالم الكريبتو تكلفته الحدية تقارب الصفر تقريباً. يمكنك بناء شبكة بلوكتشين بسهولة عبر استقطاب مواهب هندسية، فالمسألة لم تعد عائقاً تقنياً — بل تكمن الصعوبة في بناء سنوات من الفائدة الحقيقية، وتأثيرات الشبكة، وثقة المجتمع التي يمكن أن تتدمر وتزول في أيام معدودة. لقد تطلب الأمر من Bitcoin أكثر من عقد لبناء هذا المزيج المتكامل قبل أن يبدأ الجميع بأخذه على محمل الجد. وغالباً ما تحاول العملات البديلة تخطي هذه المرحلة بالإعلانات، وهندسة التوكنز (tokenomics)، والحماس المصطنع. لكن هذه الطرق المختصرة لا تجدي نفعاً.
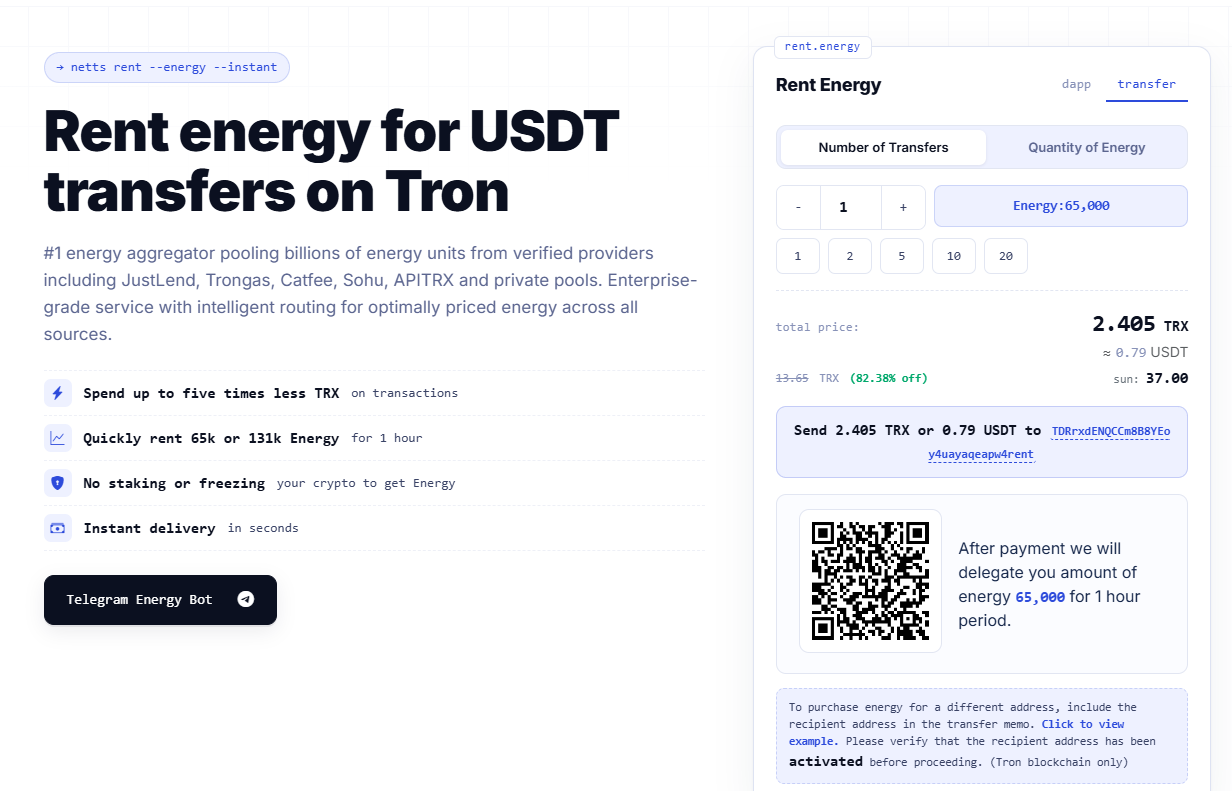
أما بالنسبة للمستخدمين الذين يعتمدون على البنية التحتية الناجية — مثل استخدام TRON لتحويلات USDT وتسويات العملات المستقرة — فإن التطبيق العملي المباشر يتعلق بتحسين التكلفة وخفض المصاريف. إن الفرق بين الإدارة المحسّنة والذكية للمعاملات وبين إدارتها بعشوائية يترجم إلى أموال حقيقية وملموسة؛ سواء كنت تقوم بإعادة شحن TRON Energy يدوياً إلى الحد المطلوب قبل تنفيذ دفعة التحويلات، أو تختار شحن الطاقة تلقائياً وبأسرع ما يمكن عبر التفويض بصورة مستمرة لضمان توفر كميات كافية من الطاقة المتاحة دائماً. وتُعد Netts.io منصة التجميع الأولى لـ TRON Energy، حيث تجمع مليارات وحدات Energy من مزودين موثوقين مثل JustLend وTrongas وCatfee وSohu وAPITRX — مع تسليم فوري لـ Energy لفترات إيجار تمتد لساعة واحدة أو خمس دقائق وبتوفير يصل إلى 5 أضعاف مقارنة بحرق TRX، ودون اشتراكات دورية أو حدود دنيا للكميات، مع توفير بوت Telegram لأتمتة كاملة في إدارة Energy.