O Cemitério de Altcoins: Projetos que Morreram e os Seus Motivos
Mais de 50% das altcoins pós-2021 estão mortas. O Bitcoin continua na liderança. Descubra por que o mérito técnico isolado nunca salvou nenhuma altcoin.
Também disponível em: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаहिंदीفارسیالعربيةTiếng Việt한국어日本語Tagalog
Conteúdo
O Bitcoin deveria ser o rascunho inicial. A primeira tentativa — tecnologicamente limitada, lenta, altamente consumidora de energia e construída antes que a indústria descobrisse como tudo isso deveria funcionar. As altcoins eram a iteração. Mais rápidas e mais leves — surgiram com tempos de bloco ajustáveis, modelos de consenso inteligentes, linguagens de programação altamente expansíveis, exércitos de desenvolvedores certificados — com diplomas reais de universidades de verdade. A narrativa era sempre a mesma: o Bitcoin fez funcionar. Nós construímos algo melhor. Entre cedo.
E, no entanto, aqui estamos nós. O Bitcoin é a criptomoeda número um em valor de mercado, manteve esse título continuamente desde o dia em que foi criado e sobreviveu a todos os ciclos de baixa (bear markets), narrativas concorrentes e críticas técnicas que o ecossistema de altcoins produziu ao longo de quinze anos. Já do lado das alternativas, o cenário é predominantemente um cemitério. Mais da metade de todas as criptomoedas existentes lançadas depois de 2021 já estão sem vida em qualquer sentido prático. Apenas no ano de 2024, quase 1,4 milhão de projetos falharam. Esse número subiu para 1,8 milhão em 2025. Esses números não são erros de arredondamento. São os contornos reais do mercado de altcoins.
Não há reembolsos para as pessoas que pagaram por esses projetos. E essa é a parte desta história mais varrida para debaixo do tapete por um mercado de alta implacável — o efeito acumulado de carteira após carteira esvaziada; economias de uma vida e fundos de aposentadoria familiares gastos, fundos emprestados reduzidos a zero, equipes silenciadas.
A Vantagem Indestrutível do Bitcoin
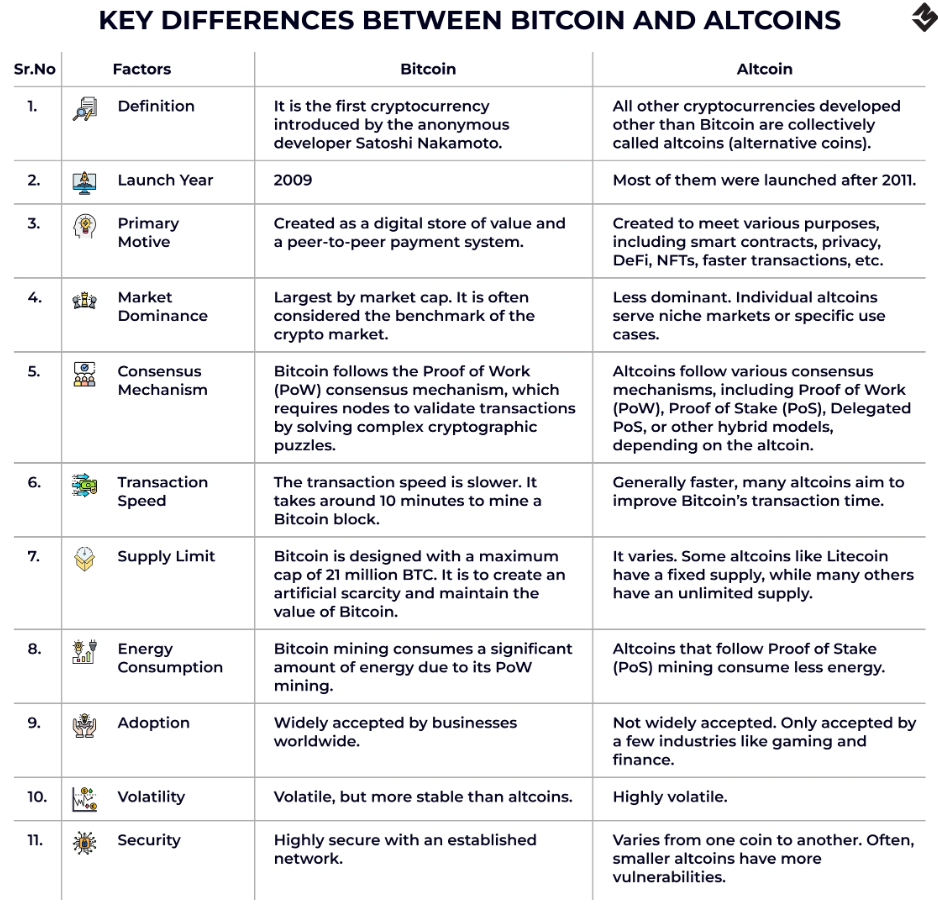
Entender um pouco a razão pela qual o Bitcoin não fracassou pode ajudá-lo a entender por que as altcoins falham na taxa em que falham. E mais: a explicação não é tão técnica assim — o Bitcoin nasceu como uma tecnologia primitiva em comparação a tudo o que foi construído depois dele. Ele processa aproximadamente sete transações por segundo. Utiliza um sistema de proof-of-work que consome muita energia. Não possui funcionalidade nativa de contratos inteligentes. De acordo com as métricas que os whitepapers de altcoins usavam para justificar sua existência, o Bitcoin deveria ter sido superado há 10 anos.
O que o Bitcoin tem, e que nenhuma das altcoins jamais conseguiu vender, é um mito de fundação gerado de forma orgânica. O Bitcoin foi concebido, publicado e abandonado por Satoshi Nakamoto — tornou-se algo sem diretor executivo, sem fundação com fundos reservados de marketing, sem empresas de venture capital prontas para travar sua alocação para depois despejá-la no mercado aberto ameaçando todo o sistema, e não há pessoas por trás do projeto que possam ser ameaçadas ou fiquem entediadas para buscar outros objetivos. Desde o início, não era uma descentralização aspiracional; era real.
Cada passo rumo à descentralização de qualquer altcoin na história cripto — da fundação descentralizada à alocação de tokens para uma equipe ou desenvolvedor principal com o rosto estampado com destaque no site — começou dessa forma, não porque o Bitcoin tinha um plano grandioso, mas porque toda rodada de capital de risco concede aos primeiros apoiadores uma prioridade de preço em relação a todos os demais hoje. Isso significa que o modelo econômico de qualquer lançamento de altcoin é, em sua essência, "os membros internos terão suas moedas mais baratas do que todos os outros e são incentivados a encontrar compradores dispostos a pagar mais caro". Isso não é teoria da conspiração. É assim que as vendas de tokens são desenhadas para funcionar — essas são as suas mecânicas abertas. Os criadores do projeto têm todo o incentivo financeiro para gerar entusiasmo, atrair capital e saber exatamente o momento certo de liquidar suas posições.
Esse não foi o caso do Bitcoin. Satoshi minerou as primeiras moedas, guardou algumas e desapareceu. A rede alcançou uma existência própria, separada de seu criador. Esse é um estado original que não pode ser imitado, não importa quantos acordos de gênese artística você faça em eventos abertos ou discursos extravagantes; no momento em que você tenta replicá-lo, o jogo acaba — você expõe todo o seu planejamento ao público.
Os Maiores Colapsos — Histórias que Deveriam Ter Servido de Alerta
Terra/LUNA é o fracasso de altcoin mais instrutivo da era moderna — não por ter sido o mais fraudulento, mas porque foi construído por pessoas que genuinamente acreditavam no que estavam fazendo e, mesmo assim, provocaram uma das piores catástrofes para investidores na história financeira.
Terra era um ideal de design elegante — uma stablecoin algorítmica, UST, que permaneceria sempre pareada ao dólar não por colateral, mas por meio de uma relação algorítmica com seu token associado e devido às forças de mercado; quando o UST estava acima de um dólar, arbitradores lucravam emitindo UST e vendendo-o, o que trazia o preço de volta para baixo. Se o UST estivesse negociando abaixo de um dólar, os usuários podiam queimar seus UST para emitir LUNA com lucro — reduzindo a oferta de UST e empurrando seu preço de volta para cima. O mecanismo dependia da tolerância contínua dos mercados e, fundamentalmente, da fé de que ele nunca pararia de funcionar. A crença era o ativo de reserva.
O mecanismo que atraiu bilhões em capital para o ecossistema foi o Anchor Protocol, que prometia um rendimento anual de 19,5% sobre os depósitos em UST. O UST atingiu um valor de mercado de cerca de 18 bilhões de dólares. O Anchor absorvia a maior parte desse valor. Esse rendimento não era resultado de atividade econômica real. Ele era subsidiado pela tesouraria de reserva da Fundação Terra — um mecanismo de financiamento que sempre foi apenas temporário e fadado a ser insustentável em escala.
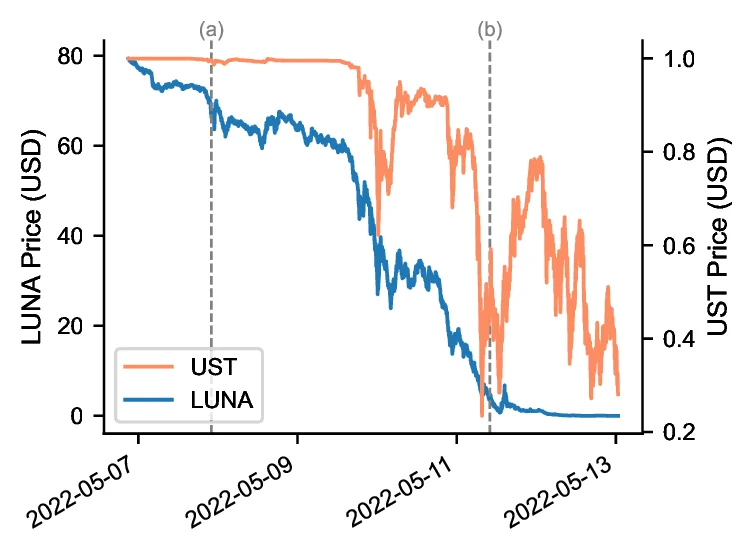
Esta é exatamente a razão pela qual, quando uma pressão extrema foi coordenada contra o sistema UST/LUNA em maio de 2022 — primeiro com vendas massivas no pool de liquidez da Curve, seguidas de retiradas aceleradas no Anchor —, o mecanismo algorítmico projetado para recuperar o pareamento apenas acelerou todo o colapso. Quando o UST perdeu a paridade, os usuários correram para queimá-lo em troca de LUNA. Em reação, bilhões de LUNA foram emitidos e o preço consequentemente desabou. Com o colapso no preço da LUNA, o mecanismo que deveria proteger o UST tornou-se inútil. O sistema não tinha um piso. Em cerca de três dias, $60 bilhões de seu valor de mercado combinado evaporaram. Investidores individuais que haviam alocado todas as economias de suas vidas no que parecia ser uma conta de depósito sem risco, rendendo centenas de dólares em juros por hora, viram esse valor financeiro reduzido a praticamente nada.
Até aquele momento, o cofundador do Terraform Labs, Do Kwon, zombava abertamente de críticos que alertavam sobre os riscos sistêmicos inerentes a esse modelo. Ele tratava aqueles que expressavam dúvidas sobre o mecanismo como desprezíveis. Hoje, no entanto, ele enfrenta processos e acusações em vários países.
O BitConnect seguiu um modelo diferente, mas alcançou o mesmo resultado. Lançado no ano de 2016, apresentava-se como uma "plataforma de empréstimos" que garantia lucros diários de até um por cento, acumulando resultados anualizados inconcebíveis para qualquer investimento legítimo por mais de alguns meses. O token nativo da plataforma, BCC, era negociado em sua própria exchange com avaliações que precisavam ser sustentadas por novos investimentos. Para ser direto: essa é a definição de um esquema Ponzi. Depois que a SEC emitiu ordens de cessação e desistência no final de 2017, a BitConnect ruiu em janeiro de 2018 e o token caiu noventa e dois por cento em valor vinte e quatro horas após o anúncio. Seus promotores passaram anos atraindo participantes por meio de vídeos no YouTube e redes sociais. Muitos dos que participaram foram à falência.
O EOS merece uma categoria própria, já que tecnicamente não foi um golpe — possuía tecnologia legítima, uma equipe real e realizou uma ICO de um ano que arrecadou ~$4,2 bilhões de dólares, configurando o maior evento de financiamento coletivo da história até então. A Block.one, empresa responsável pelo EOS, contava com uma equipe real de engenheiros e uma visão prática para o produto: milhões de transações por segundo sem taxas; aplicativos operando em uma escala que a Ethereum não conseguia suportar. Era uma visão técnica coesa, sustentada por uma execução ambiciosa.
O que o EOS se tornou foi um alerta sobre a distância entre aspiração técnica e aplicação prática de mercado. Em 2018, a rede foi lançada, mas logo enfrentou dificuldades com problemas de governança — um pequeno grupo de produtores de blocos eleitos acumulou supermaiorias para determinar decisões, recriando exatamente a centralização que a tecnologia blockchain prometia eliminar. Posteriormente, a atividade dos desenvolvedores não correspondeu ao montante arrecadado. A adoção por usuários estagnou. Por volta de 2022, a Block.one já havia migrado a maior parte de sua atenção para outros projetos. O EOS arrecadou mais dinheiro do que praticamente qualquer projeto na história e gerou menos adoção do que plataformas gratuitas construídas por equipes com uma fração desses recursos.
A Titan Finance — parte do ecossistema Iron Finance — demonstrou que até mecanismos DeFi tecnicamente sofisticados podem desmoronar de forma catastrófica diante de todos. Em junho de 2021, o TITAN — um protocolo de stablecoin parcialmente colateralizada na rede Polygon — sofreu uma corrida aos saques (bank run). O mecanismo de estabilidade algorítmica não conseguiu manter o pareamento à medida que grandes detentores começaram a sair. Isso desencadeou o colapso do TITAN de cerca de $60 para zero em apenas algumas horas, o que analistas on-chain descreveram como um dos primeiros exemplos de corrida aos saques em larga escala no setor cripto. Mark Cuban acabou registrando publicamente seu envolvimento com o projeto nos estágios iniciais ao relatar que perdeu dinheiro, antes de passar a defender ativamente a regulação de protocolos de stablecoins.
Mortes Mais Silenciosas — Projetos que Desvaneceram sem Alarde
Nem toda morte de altcoin acontece com o impacto explosivo de $60 bilhões sumindo do mapa. A maioria morre em câmera lenta, o típico fim de startup — resumido em quatro fases graduais: o repositório no GitHub perde atividade → o grupo do Telegram fica silencioso → o token continua tecnicamente negociável por menos de um centavo em alguma exchange de terceira linha → a equipe fundadora passa a listar confortavelmente sua experiência em blockchain no LinkedIn enquanto começa a desenvolver o seu próximo produto.
Em 2016 surgiu o Steemit — uma ideia bastante inovadora: uma rede social baseada em blockchain onde os usuários recebiam recompensas em cripto tanto por criar quanto por curar conteúdo. Reuniu usuários reais, criadores de conteúdo reais e, por um tempo, parecia uma alternativa viável às redes sociais sustentadas por publicidade. Disputas de governança assumiram o controle, a mecânica do sistema de recompensas incentivou spam e manipuladores em detrimento de conteúdo de qualidade e, em 2020, uma aquisição hostil por Justin Sun — que comprou a plataforma Steemit e usou sua participação adquirida para subjugar a governança comunitária — acelerou a saída de qualquer autoridade restante na rede. O fork criado chamou-se Hive e, embora tenha absorvido a base de usuários, nunca conseguiu recuperar a energia inicial.
O problema é que, pelo histórico técnico que o Nano apresentou, ele merecia mais do que recebeu. Sua estrutura de block-lattice realmente resolveu os gargalos de taxas e velocidade que ainda desafiam o Bitcoin e a Ethereum, permitindo transações instantâneas e sem taxas. Não era um golpe. A equipe não estava ali para enriquecer às custas dos outros. O Nano simplesmente não conseguiu decifrar o dilema da adoção. Para uma rede de pagamentos rápida e com custo zero funcionar, as bases de comerciantes e de usuários precisam adotar a tecnologia em perfeita sincronia, e faltavam incentivos (sem recompensas de mineração, sem rendimento de staking — sem um ecossistema DeFi impulsionando a demanda) para alavancar essa adesão inicial. O projeto sobreviveu de euforia passageira e sucumbiu à apatia.
O Decred teve uma postura igualmente séria. Lançado em 2016 com um mecanismo de consenso híbrido de proof-of-work/proof-of-stake e um sistema real de governança on-chain, visava solucionar o desafio político do Bitcoin — implementar atualizações de protocolo sem os dramas dos hard forks — com foco estrito em engenharia. Jamais conseguiu reunir desenvolvedores ou usuários suficientes para se tornar algo além de uma nota de rodapé persistente. Ser tecnicamente impecável não basta. Para muitos detentores de Bitcoin, o atrito na governança é uma funcionalidade essencial, e não um defeito.
Uma menção especial deve ser feita à categoria de meme coins, já que a dinâmica envolvida é distinta. Lançada em 2013 como uma paródia ao Bitcoin, seus criadores deixaram explícito que não havia nenhum propósito sério. Ela construiu uma comunidade sólida, atravessou ciclos inteiros e, em meados da década de 2020, ainda é amplamente negociada com uma capitalização de mercado na casa dos bilhões. Trata-se de um resultado que seus idealizadores nunca previram. De certa forma, a existência da Dogecoin é a redução ao absurdo de parte da tese central das altcoins: se uma moeda de piada sem pretensões sérias consegue durar muito mais do que milhares (ou dezenas de milhares) de projetos mais rigorosos, com equipes dedicadas e tecnologia estruturada, isso evidencia que há algo bastante equivocado na premissa de que o mérito técnico é o que define quais moedas sobrevivem no longo prazo.
A fábrica mais recente de meme coins foi o ecossistema da Solana, que produziu uma média de milhares de tokens por dia em 2024 e 2025 — reforçando uma versão ainda mais direta dessa mesma lição. A maior parte desses tokens tinha expectativa de vida medida em dias. Criados por scripts, amplificados por celebridades em redes sociais e desfeitos assim que o fôlego inicial se esgotava. Aqueles que entraram cedo obtiveram lucros. A maioria dos que chegaram depois nessa esteira adquiriu os tokens desses primeiros participantes a preços inflacionados, apenas para assistir seu valor despencar a zero pouco tempo depois. Todo o ecossistema operava como um mecanismo de transferência de riqueza de investidores de varejo tardios para iniciados posicionados com antecedência: exatamente a mesma estrutura (em escala reduzida) que invariavelmente define quase todo ciclo de vida de uma altcoin.
Sobreviventes de Sucesso — O que Realmente Funcionou
Nem tudo são lápides no universo das altcoins. Alguns projetos geraram utilidade real, formaram bases autênticas de usuários e sobreviveram o suficiente para evoluir de experimentos a componentes de infraestrutura.
A Ethereum é um caso de sucesso mais evidente, mas cresceu exponencialmente pelo mesmo motivo que garantiu o sucesso do Bitcoin: solucionou um problema concreto com uma resposta da qual as pessoas realmente precisavam. O Bitcoin demonstrou que é possível ter dinheiro sem necessidade de confiança mútua. A Ethereum provou que você pode criar programas descentralizados — contratos inteligentes que executam de maneira precisa e autônoma quando determinadas condições são atingidas, sem a necessidade de um intermediário para garanti-los. Tornou-se a plataforma que fundamentou todo o setor de DeFi, NFTs e emissão de tokens. A Ethereum tem uma figura fundadora pública na figura de Vitalik Buterin, o que gera um risco de centralização que o Bitcoin evitou em grande parte — mas enquanto Buterin continuar provendo liderança intelectual e a comunidade de desenvolvedores ao redor da Ethereum se mantiver expressiva, esse tem se mostrado um risco administrável, e não fatal.
O Binance Coin, hoje conhecido como BNB, representa uma história de sucesso singular. Destacou-se, em parte, pela sua associação direta com a maior exchange do mundo e por oferecer um benefício prático tangível para o seu uso: descontos nas taxas de negociação na Binance. Essa utilidade era concreta. A demanda por ela era verdadeira. O BNB sobreviveu não apenas à era das ICOs e ao bear market de 2022, mas também a múltiplos entraves regulatórios enfrentados por sua empresa controladora, justamente porque a demanda básica subjacente (usuários buscando negociar na Binance com redução de taxas) permaneceu intacta.
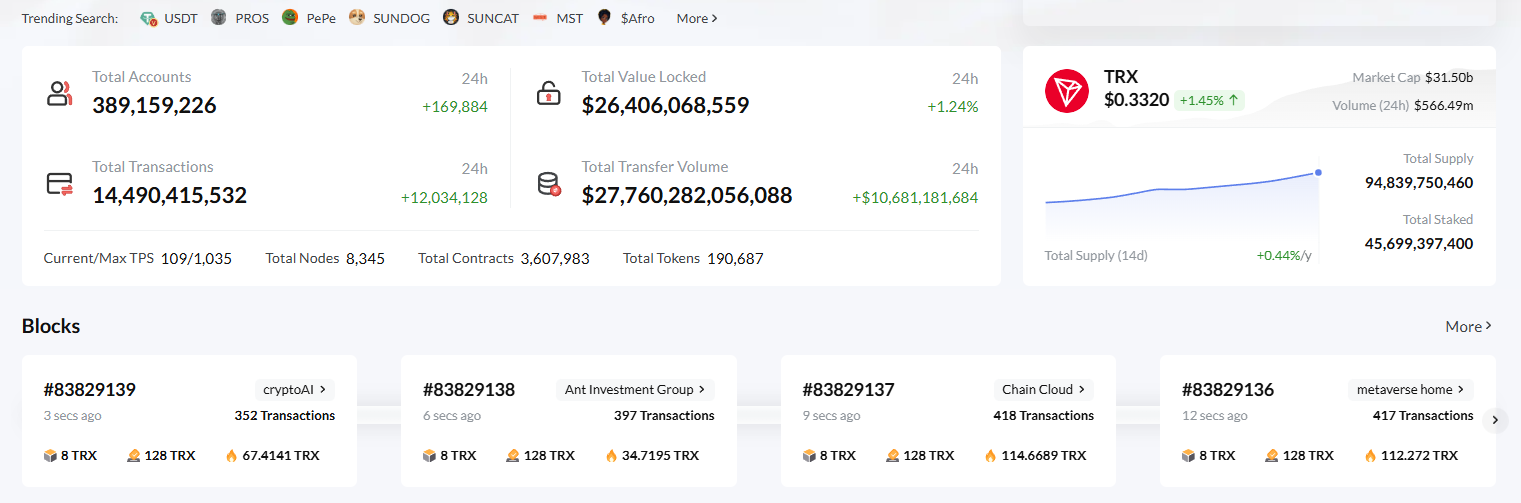
A rede TRON e o USDT na TRON representam, talvez, o caso de sucesso mais pragmático e funcional de todo o cenário de altcoins. A TRON estruturou uma rede cujo blockchain foi projetado com foco em viabilizar alta capacidade de transações rápidas e a custos reduzidos, consolidando-se como a principal infraestrutura global para transferências de USDT. Não se tratava de uma proposta voltada ao apelo midiático. Ninguém estava produzindo artigos acadêmicos sobre o brilhantismo da TRON. No entanto, a realidade é que a rede passou a processar bilhões de dólares em volume diário de stablecoins, e esse volume espelhava atividade econômica prática — remessas financeiras, liquidações entre exchanges, liquidações de pagamentos comerciais —, e não meramente especulação financeira. Usuários que realizam transferências de USDT com frequência identificaram na TRON a alternativa mais econômica e passaram a monitorar os horários de envio e a recorrer a serviços de TRON Energy, recarregando TRON Energy previamente aos períodos de maior tráfego em vez de arcar com o consumo padrão por meio de queima de TRX. O entendimento de que os mecanismos de Energy da TRON permitem transferir USDT com a taxa mais reduzida possível — ao alugar Energy em vez de queimar TRX — garantiu que ela não só fosse perfeitamente viável para o uso diário de stablecoins, mas também significativamente mais vantajosa.
O padrão que divide os sobreviventes daqueles que ficaram pelo caminho é de uma simplicidade implacável. Os sobreviventes encontraram uma finalidade real; apresentaram uma utilidade concreta. A Ethereum viabilizou os smart contracts. O BNB viabilizou descontos em taxas de corretagem. A TRON viabilizou a capacidade de transferência para stablecoins. Em contrapartida, todo o restante — cada blockchain que se anunciava como mais rápido, mais barato ou mais descentralizado, mas sem solucionar uma demanda real de adoção — ou encerrou suas atividades em definitivo ou caminha em direção a um fim vagaroso.
A Solana permanece como a grande incógnita deste ciclo. Possui forte adesão por desenvolvedores, volume autêntico de transações e vantagens técnicas de desempenho expressivas sobre a Ethereum para determinadas aplicações. Contudo, carrega um histórico de interrupções na rede que comprometeu parte da confiança em sua confiabilidade, uma distribuição de tokens que levantou discussões sérias sobre centralização e um histórico de preços muito atrelado ao humor do mercado, mais do que a dados sólidos de uso de base. A questão central continua em aberto: a Solana se consolidará no grupo dos sobreviventes ou no cemitério de projetos?
Ao reunir as lições desse cemitério, o que fica evidente é que a inovação puramente tecnológica no universo cripto tem um custo marginal praticamente nulo. Desenvolver um blockchain está ao alcance de talentos de engenharia. A verdadeira barreira não reside nas restrições técnicas — ela reside nos anos necessários para consolidar utilidade consistente, efeitos de rede e a confiança de uma comunidade, atributos que podem ruir em poucos dias. Foram necessários mais de dez anos construindo exatamente essa combinação para que o Bitcoin fosse reconhecido com a devida seriedade. Altcoins tentam continuamente pular essa etapa utilizando publicidade, tokenomics agressivos e euforia pré-fabricada. Esse atalho simplesmente não se sustenta.
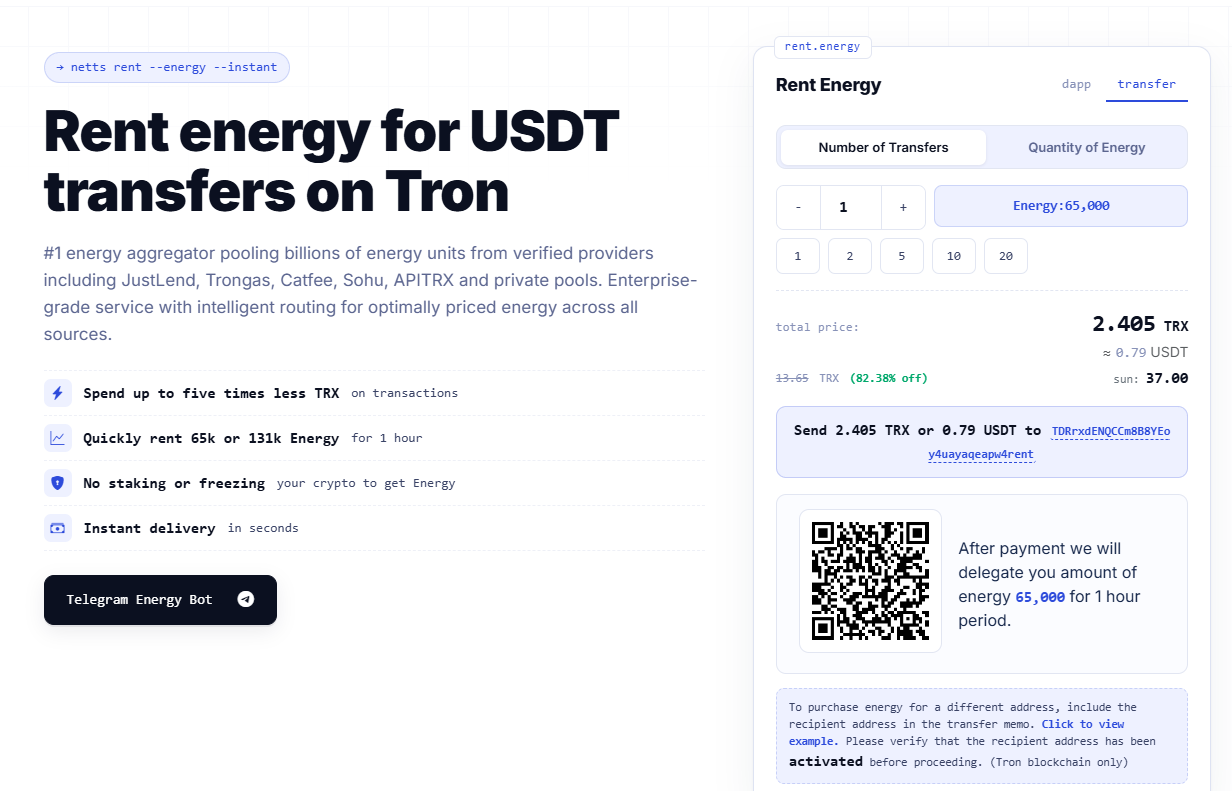
Para os usuários que dependem da infraestrutura que permaneceu funcional — como a TRON para transações em USDT e liquidações de stablecoins —, a eficiência de custos representa um benefício direto e mensurável. A diferença entre um gerenciamento de transações planejado e uma operação sem otimização traduz-se em economia real de capital, quer você recarregue a TRON Energy manualmente antes de processar um lote de transações ou configure a delegação automática contínua para dispor sempre do volume adequado de Energy disponível. A Netts.io é o principal agregador de TRON Energy, reunindo bilhões em Energy de provedores confiáveis como JustLend, Trongas, Catfee, Sohu e APITRX — assegurando fornecimento instantâneo de Energy para períodos de locação de uma hora ou cinco minutos com até 5x mais economia em relação à queima de TRX, sem exigência de assinatura ou volume mínimo e com integração a bot do Telegram para a automação completa da sua gestão de Energy.