Кладовище альткоїнів: проєкти, які померли, та чому це сталося
Понад 50% альткоїнів, запущених після 2021 року, мертві. Біткоїн усе ще лідирує. Ось чому самі лише технічні переваги ніколи не рятували жоден альткоїн.
Інші мови: EnglishРусскийEspañol中文ไทยFrançaisहिंदीفارسیالعربيةPortuguêsTiếng Việt한국어日本語Tagalog
Зміст
Біткоїн замислювався як чорновик. Перша спроба — технологічно обмежена, повільна, надзвичайно енерговитратна й створена до того, як індустрія зрозуміла, як усе це взагалі має працювати. Альткоїни стали наступною ітерацією. Швидші та гнучкіші — вони з'явилися з регульованим часом блоку, продуманими моделями консенсусу, високоефективними мовами програмування та цілими арміями дипломованих розробників із реальними науковими ступенями. Наратив завжди був незмінним: біткоїн довів життєздатність концепції, а ми створили дещо краще, тож заходьте раніше.
І все ж ми маємо те, що маємо. Біткоїн залишається криптовалютою номер один за ринковою капіталізацією, незмінно утримуючи цей титул від самого дня свого створення. Він пережив кожен ведмежий ринок, кожен конкурентний наратив і технічну критику, що їх екосистема альткоїнів продукувала протягом п'ятнадцяти років. Натомість простір альтернативних проєктів перетворився переважно на кладовище. Понад половина всіх криптовалют, запущених після 2021 року, практично припинили своє існування. Лише за 2024 рік зазнали краху майже 1.4 мільйона проєктів. У 2025 році ця цифра зросла до 1.8 мільйона. Це не статистична похибка. Це реальний масштаб ринку альткоїнів.
Людям, які інвестували в ці проєкти, ніхто коштів не поверне. І саме цю сторону історії нещадний бичачий ринок найчастіше ховає під килим: кумулятивний ефект спустошених гаманців, витрачені сімейні заощадження та пенсійні фонди, знецінені до нуля позичені гроші та команди, що просто зникли зі зв'язку.
Нездоланна перевага біткоїна
Розуміння того, чому біткоїн не зазнав краху, допомагає збагнути причини такої високої смертності альткоїнів. При цьому пояснення лежить не стільки в технічній площині: Біткоїн виник як примітивна технологія порівняно з усім, що згодом побудували поверх нього. Він обробляє приблизно сім транзакцій на секунду, використовує енергоємну систему Proof-of-Work і не має вбудованої підтримки смартконтрактів. Згідно з метриками, якими whitepaper альткоїнів виправдовували власне існування, Біткоїн мав поступитися місцем іще 10 років тому.
Проте Біткоїн володіє тим, що жоден з альткоїнів так і не зміг запропонувати: органічно сформованим фундаментальним міфом. Біткоїн був розроблений, запущений і залишений Сатоші Накамото. Він став явищем без генерального директора, без фонду з бюджетом на маркетинг, без венчурних компаній, які отримують свої алокації, щоб потім загрожувати стабільності системи масштабним розпродажем на відкритому ринку. За ним не стоять засновники, яких можна залякати або які можуть просто втратити інтерес на користь інших справ. Від самого початку це була не декларативна децентралізація, а справжня.
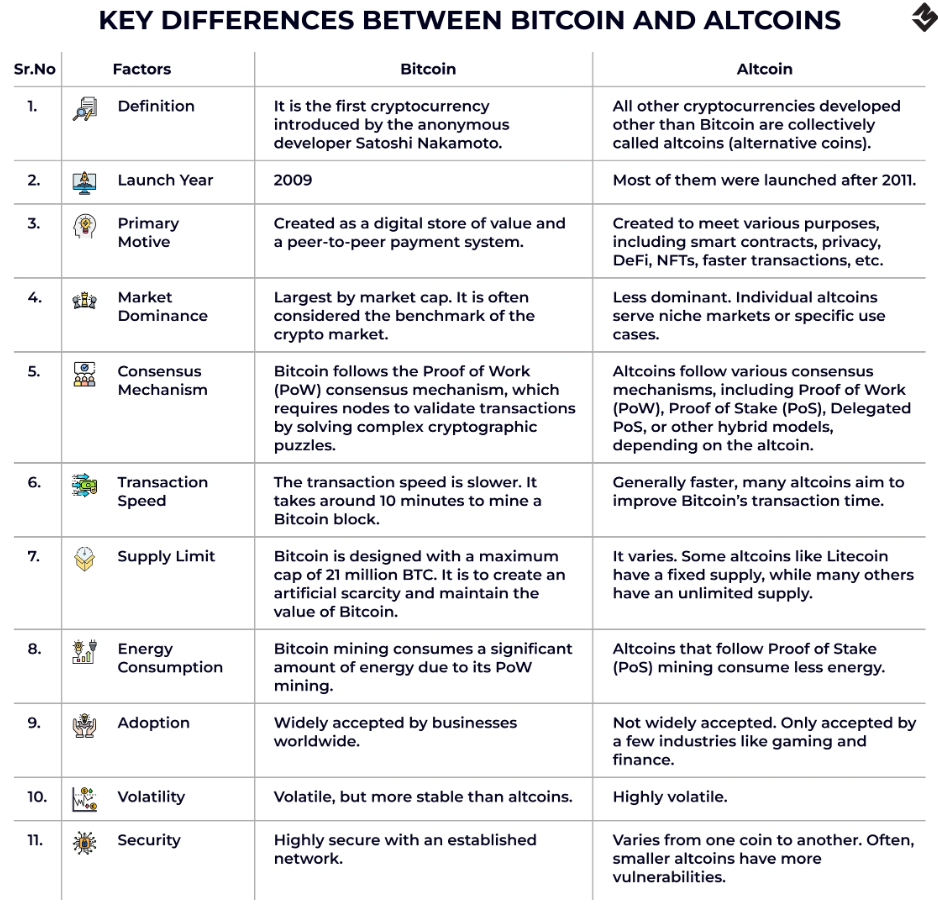
Кожен крок до «децентралізації» будь-якого альткоїна в історії крипти починався інакше: із заснування децентралізованих фондів чи виділення часток токенів команді чи провідному розробнику, чиї обличчя красуються на головній сторінці сайту. Не тому, що в Біткоїна був якийсь грандіозний таємний план, а тому, що кожен венчурний раунд надає раннім інвесторам цінову перевагу над усіма іншими учасниками ринку. Це означає, що фундаментальна економічна модель запуску будь-якого альткоїна базується на простому принципі: інсайдери купують монети дешевше за решту і прямо зацікавлені в тому, щоб знайти покупців за вищою ціною. Це не теорія змови. Саме так за задумом і працюють токенсейли — це їхня офіційно задекларована механіка. Творці проєкту мають пряму фінансову мотивацію роздмухувати хайп, залучати капітал і вчасно виходити в кеш.
З Біткоїном усе було інакше. Сатоші намайнив перші монети, зберіг частину й пішов. Мережа почала жити власним життям, абсолютно автономно від свого творця. Цей початковий стан неможливо скопіювати, скільки б ексклюзивних презентацій та пітчів ви не проводили. Щойно ви намагаєтеся це повторити, гра закінчується — ваш інтерес спланувати все заздалегідь стає очевидним.
Найгучніші крахи — уроки, які мали послужити застереженням
Terra/LUNA — найпоказовіший провал серед альткоїнів сучасної епохи. Не тому, що він був найбільш шахрайським, а тому, що його створювали люди, які щиро вірили у свою справу. І попри це вони спричинили одну з наймасштабніших інвестиційних катастроф в історії фінансів.
Terra виглядала як бездоганно продумана ідея: алгоритмічний стейблкоїн UST повинен був зберігати прив'язку до долара не за рахунок класичного резервного забезпечення, а завдяки алгоритмічному зв'язку з нативним токеном LUNA та дії ринкових сил. Коли ціна UST перевищувала долар, арбітражери фіксували прибуток, випускаючи UST і продаючи його, що повертало ціну вниз. Якщо UST торгувався дешевше за долар, користувачі могли з вигодою спалити UST, щоб випустити LUNA, зменшуючи пропозицію UST і повертаючи його курс до одиниці. Механізм спирався на постійну підтримку ринків і, що головне, на віру в те, що система безвідмовна. Головним резервним активом була саме ця віра.
Механізмом, який залучив в екосистему мільярди доларів капіталу, став протокол Anchor, що обіцяв 19.5 відсотка річної прибутковості за депозитами в UST. Капіталізація UST на піку досягала приблизно 18 мільярдів доларів, і більшу частину цього обсягу поглинав саме Anchor. Ця дохідність не була результатом реальної економічної активності. Її субсидували з резервного казначейства фонду Terra — механізм фінансування, який завжди був тимчасовим і неминуче мав вичерпати себе при масштабуванні.
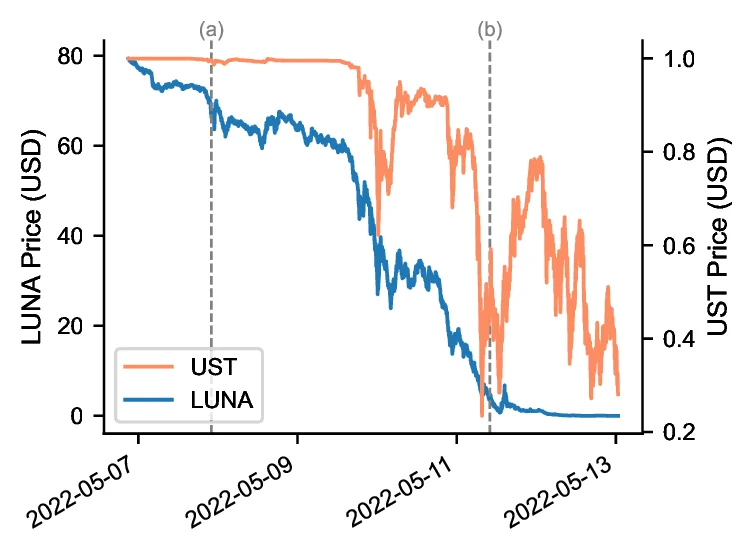
Саме тому, коли в травні 2022 року система UST/LUNA зазнала скоординованого тиску — спочатку через масштабні продажі в пулі ліквідності Curve, а потім через стрімке виведення коштів з Anchor, — алгоритмічний механізм, покликаний повернути прив'язку, лише прискорив падіння. Втрата прив'язки UST спровокувала паніку: користувачі масово кинулися спалювати його в обмін на LUNA. У відповідь на це були випущені мільярди нових токенів LUNA, що спричинило обвальне падіння їхньої ціни. З падінням вартості LUNA механізм захисту UST повністю перестав працювати. Дна у системи не виявилося. Приблизно за три дні випарувалося $60 мільярдів їхньої сукупної ринкової вартості. Роздрібні інвестори, які вклали свої заощадження в, здавалося б, безризиковий депозитний рахунок із нарахуванням сотень доларів прибутку щогодини, спостерігали, як їхні кошти перетворилися на нуль.
До останнього співзасновник Terraform Labs До Квон відкрито насміхався над критиками, які попереджали про системні ризики такої архітектури. Він висловлював презирство до кожного, хто сумнівався в надійності механізму. Сьогодні ж йому висунуто офіційні звинувачення в кількох юрисдикціях.
BitConnect використовував іншу модель, але призвів до аналогічного фіналу. Запущений у 2016 році, він пропонував «кредитну платформу», яка гарантувала щоденний дохід до одного відсотка. У перерахунку на річні це давало дохідність, неможливу для будь-якої легітимної інвестиції на горизонті більше ніж кілька місяців. Власний токен платформи, BCC, торгувався на її внутрішній біржі за ціною, яку підтримував виключно приплив нових грошей. Назвемо речі своїми іменами: це класична фінансова піраміда. Після того як наприкінці 2017 року регулятори видали приписи про припинення діяльності, BitConnect звалився в січні 2018 року, а його токен обвалився на дев'яносто два відсотки протягом двадцяти чотирьох годин після оголошення. Промоутери роками заманювали людей через ролики на YouTube та соцмережі. Величезна кількість учасників у підсумку втратила абсолютно все.
EOS заслуговує на окрему увагу, оскільки суто технічно він не був шахрайством: за ним стояла справжня технологія, реальна команда та річне ICO, яке залучило близько $4.2 мільярда доларів, ставши на той момент найбільшим краудфандингом в історії. Компанія Block.one, творець EOS, володіла солідним штатом інженерів і чітким баченням продукту: мільйони безкоштовних транзакцій за секунду та масштаби роботи додатків, недосяжні для Ethereum. Це була послідовна технічна концепція, підкріплена амбітними планами реалізації.
Проте історія EOS перетворилася на показове застереження про прірву між технічними амбіціями та практичним застосуванням на ринку. Після запуску мережі у 2018 році проєкт загруз у проблемах з управлінням: невелика група обраних виробників блоків зосередила у своїх руках переважну більшість голосів для ухвалення рішень, створивши саме ту централізацію, яку блокчейн мав знищити. Активність розробників так і не виправдала гігантських зібраних коштів, а зростання бази користувачів зупинилося. До 2022 року Block.one практично переключилася на інші проєкти. Залучивши більше капіталу, ніж майже будь-хто в історії, EOS продемонстрував набагато скромніші показники залучення користувачів, ніж безкоштовні платформи, створені командами з мізерною часткою таких ресурсів.
Titan Finance, частина екосистеми Iron Finance, наочно продемонструвала, що навіть технічно складні механізми DeFi можуть блискавично зазнати повного краху просто на очах у ринку. У червні 2021 року TITAN — протокол частково забезпеченого стейблкоїна на базі Polygon — пережив масштабну кризу ліквідності за типом набігу на банк. Алгоритмічний механізм стабілізації виявився неспроможним утримати прив'язку, коли великі власники почали виходити з активу. Менш ніж за кілька годин TITAN звалився з приблизно $60 практично до нуля, що аналітики згодом назвали одним із перших прецедентів повномасштабного банківського набігу у світі крипти. Про цей інцидент дізналися в широких колах зокрема через інвестора Марка К'юбана, який публічно визнав власні фінансові втрати, перш ніж виступити із закликом посилити регулювання протоколів стейблкоїнів.
Тиха смерть — проєкти, які згасли непомітно
Далеко не кожен альткоїн помирає з гучним шумом втрати $60 мільярдів. Більшість згасає поступово, переживаючи класичну смерть стартапу за знайомим ланцюжком: репозиторій на GitHub перестає оновлюватися → у Telegram-групі запановує тиша → токен технічно все ще торгується за частки цента на якійсь біржі третього ешелону → команда засновників уже спокійно вказує свій блокчейн-досвід у LinkedIn, працюючи над черговим стартапом.
У 2016 році з'явився Steemit — інноваційний задум соціальної мережі на базі блокчейну, де користувачі заробляли крипту за створення та оцінювання контенту. Мережа залучила реальних користувачів і авторів і певний час сприймалася як альтернатива соцмережам, що живуть за рахунок реклами. Однак система управління дала збій, механіка виплат спровокувала навалу спамерів і маніпуляторів на шкоду якісному контенту, а у 2020 році вороже поглинання з боку Джастіна Сана, який викупив платформу Steemit і використав набуту частку для підпорядкування ком'юніті, остаточно витіснило ключових учасників, які забезпечували легітимність проєкту. Було створено форк Hive, який забрав частину аудиторії, проте повернути колишній рівень активності та енергії йому так і не вдалося.
Що стосується Nano, то суто з технічного погляду проєкт заслуговував на значно кращу долю. Його архітектура Block-Lattice дійсно вирішила проблеми високих комісій і швидкості, від яких досі страждають Bitcoin та Ethereum, забезпечивши миттєві транзакції з нульовими витратами. Це не було скамом, і команда не намагалася нажитися на інвесторах. Nano просто не зміг вирішити завдання масового впровадження. Для платіжної мережі з нульовими комісіями критично необхідне синхронне зростання як бізнесу, так і покупців, проте в системі були відсутні механізми (ані винагороди за майнінг, ані дохідності від стейкінгу, ані розвиненої екосистеми DeFi), здатні підштовхнути цей попит. Проєкт злетів на короткому хайпі та згас від байдужості ринку.
Decred стартував зі схожими щирими намірами. Запущений у 2016 році з гібридним механізмом консенсусу Proof-of-Work/Proof-of-Stake та повноцінною системою управління on-chain, він прагнув вирішити політичну вразливість біткоїна — складність оновлення протоколу без ризику розколу через хардфорки — через суто інженерний підхід. Проте проєкту не вдалося сформувати навколо себе достатнє коло розробників і користувачів, через що він так і залишився примітною зноскою в історії індустрії. Самих лише правильних технічних рішень замало. Для багатьох прихильників біткоїна складність внесення змін до протоколу — це перевага, а не недолік.
Окремої згадки заслуговує категорія мемкоїнів, адже тут діють зовсім інші закони. Dogecoin, запущений у 2013 році як пародія на біткоїн, від самого початку не приховував відсутності серйозної мети. Попри це він побудував міцну спільноту, пережив безліч ринкових циклів і станом на середину 2020-х усе ще активно торгується, утримуючи багатомільярдну капіталізацію. Такого ефекту його автори навіть не припускали. Певною мірою існування Dogecoin — це доведення всієї концепції альткоїнів до абсурду: якщо жартівливий токен без будь-яких серйозних прагнень живе довше за тисячі (або десятки тисяч) серйозних проєктів із сильними командами та передовими технологіями, це наочно спростовує твердження, ніби довголіття монети визначається її технічними параметрами.
Фабрика мемкоїнів в екосистемі Solana, що штампувала в середньому тисячі токенів щодня у 2024 та 2025 роках, підтвердила цей урок у ще більш концентрованій формі. Життя більшості цих монет вимірювалося днями. Створені скриптами, розкручені лідерами думок у соцмережах, вони обвалювалися в пил за першої зміни ринкового вітру. Ті, хто заходив першим, фіксували прибуток. Більшість запізнілих покупців брали активи на піку лише для того, щоб стати свідками їхнього знецінення до нуля вже за кілька годин. У підсумку вся ця екосистема стала конвеєром з перерозподілу коштів від наївних роздрібних трейдерів до ранніх інсайдерів: звична модель, яка в мініатюрі повторює життєвий цикл переважної більшості альткоїнів.
Успішні приклади: що спрацювало насправді
Не всі альткоїни поповнили ряди мерців. Деяким проєктам вдалося створити реальну користь, зібрати справжню базу користувачів і прожити достатньо довго, щоб перетворитися з експериментів на фундаментальну інфраструктуру.
Ethereum є найочевиднішим успіхом, і він досяг цього з тієї ж причини, що й біткоїн: вирішив реальну проблему, яка гостро потребувала вирішення. Біткоїн довів, що гроші можуть функціонувати без довіри до посередників. Ethereum пішов далі та показав, що на базі відсутності потреби в довірі можна створювати цілі програми — смартконтракти, які виконуються автоматично за настання заданих умов і не потребують третьої сторони для примусового забезпечення. Саме він сформував сучасне обличчя DeFi, NFT і процесів випуску цифрових токенів. Наявність публічного засновника в особі Віталіка Бутеріна створює для платформи ризик централізації, якого біткоїн значною мірою уникнув. Проте доки Бутерін зберігає статус інтелектуального лідера, а спільнота розробників Ethereum залишається настільки широкою, цей ризик видається контрольованим, а не критичним.
Binance Coin, відомий зараз як BNB, став ще одним показовим прикладом успіху. Популярність монети багато в чому зумовлена зв'язком із найбільшою світовою біржею та відчутною утилітарною цінністю: наданням знижки на торгові комісії на платформі Binance. Ця функція мала практичний сенс. Попит на неї був справжнім. BNB зміг пережити не лише бум ICO та затяжний ведмежий ринок 2022 року, а й масштабний регуляторний тиск на материнську біржу, оскільки фундаментальний попит — бажання трейдерів зменшувати витрати на Binance — залишався незмінним.
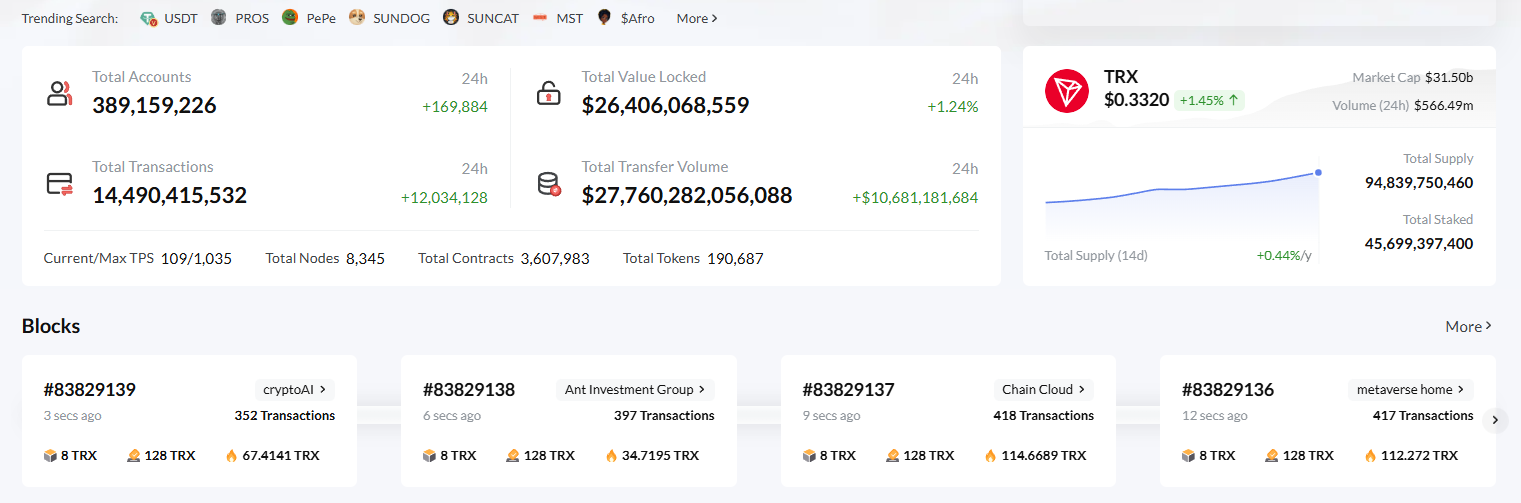
TRON і робота USDT в мережі TRON — мабуть, найбільш прагматична історія успіху у світі альткоїнів. TRON створив блокчейн, орієнтований на високу швидкість обробки транзакцій за мінімальних комісій, і в результаті мережа стала ключовою глобальною магістраллю для переказів USDT. Тут не було зайвого пафосу. Ніхто не писав наукових трактатів про велич архітектури TRON. Проте реальність полягає в тому, що мережа щодня опрацьовує мільярдні обсяги стейблкоїнів, і ці обороти відображають реальну економіку — міжнародні перекази, розрахунки між біржами, платежі в комерції, — а не просто спекулятивні ігри. Ті, хто регулярно відправляє USDT, оцінили TRON як найвигідніший варіант і почали оптимізувати свої транзакції, використовуючи сервіси оренди TRON Energy та поповнюючи Energy перед періодами високої активності, щоб не спалювати TRX за базовим тарифом. Розуміння того, що механіка Energy в мережі TRON дає змогу відправляти USDT з мінімальною комісією — завдяки оренді Energy замість простого спалювання TRX, — зробило мережу не просто зручною для щоденних розрахунків, а й економічно найбільш привабливою.
Різниця між проєктами, що вижили, і мешканцями кладовища вражає своєю простотою. Ті, що вижили, знайшли чітку нішу та запропонували конкретну користь. Ethereum дав світові смартконтракти. BNB запропонував зниження комісійних витрат на біржі. TRON дав пропускну здатність для масового обігу стейблкоїнів. На противагу цьому всі інші блокчейни, які позиціонували себе як «швидші», «дешевші» чи «більш децентралізовані», але так і не вирішили проблему залучення аудиторії, або вже спочивають із миром, або повільно згасають просто зараз.
Solana залишається головним відкритим питанням поточного циклу. Вона має широке визнання серед розробників, реальний обсяг транзакцій і незаперечні переваги за швидкістю перед Ethereum у низці напрямів. Водночас мережа неодноразово зазнавала технічних збоїв, що підірвало репутацію її стабільності; розподіл токенів викликав занепокоєння щодо централізації, а графік ціни частіше слідував за загальними настроями ринку, ніж за метриками реального використання. Головне питання полягає в тому, де врешті-решт опиниться Solana: серед тих, хто закріпився, чи на кладовищі?
Уроки цього кладовища свідчать про одне: маржинальна собівартість технологічних інновацій у крипті практично дорівнює нулю. Маючи достатній штат інженерів, запустити новий блокчейн нескладно. Справжня проблема полягає не в технологіях, а в роках кропіткої побудови практичної цінності, мережевих ефектів і довіри спільноти — активів, які можна розгубити за лічені дні. Біткоїну знадобилося більше десятиліття на створення цієї комбінації, перш ніж світ почав сприймати його серйозно. Альткоїни регулярно намагаються обійти цей шлях за допомогою маркетингу, токеноміки та штучно роздутого ажіотажу. Проте таких легких шляхів не існує.
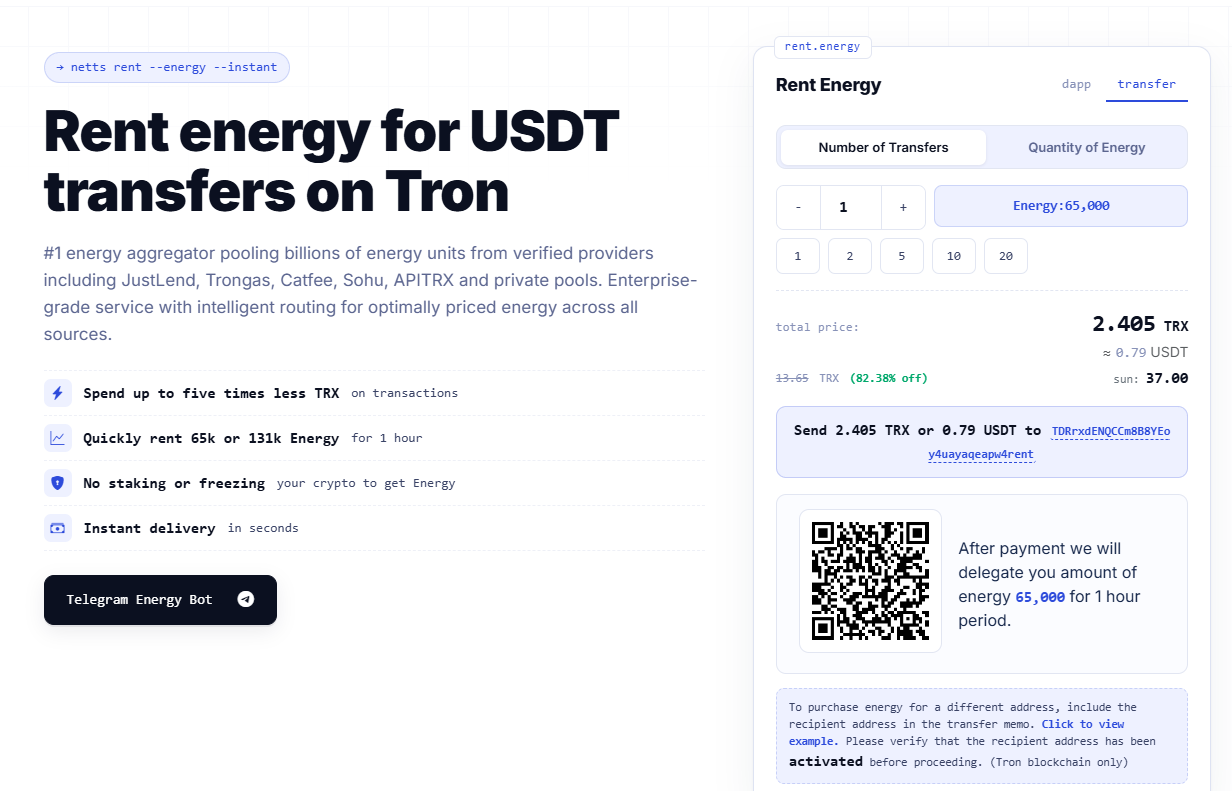
Для користувачів, які щодня спираються на перевірену часом інфраструктуру — таку як перекази USDT і розрахунки у стейблкоїнах у мережі TRON, — усе це зводиться до суто практичної оптимізації витрат. Різниця між грамотним підходом до обробки транзакцій і неоптимізованим відправленням коштів вимірюється цілком реальними грошима, незалежно від того, поповнюєте ви TRON Energy вручну під конкретний пакет транзакцій чи налаштовуєте автоматичне делегування для постійної підтримки потрібного ліміту ресурсів. Netts.io — провідний агрегатор TRON Energy, який об'єднує мільярдні обсяги Energy від перевірених постачальників, таких як JustLend, Trongas, Catfee, Sohu та APITRX. Сервіс пропонує миттєве надання Energy на термін від 5 хвилин до однієї години з економією до 5 разів порівняно зі спалюванням TRX — без обов'язкових підписок, без обмежень за мінімальним обсягом і зі зручним Telegram-ботом для повної автоматизації управління Energy.