Le cimetière des altcoins : les projets disparus et les raisons de leur échec
Plus de 50 % des altcoins lancés après 2021 sont morts. Bitcoin mène toujours la danse. Voici pourquoi la valeur technique seule n'a jamais suffi à sauver un altcoin.
Également disponible en: EnglishРусскийEspañol中文ไทยУкраїнськаहिंदीفارسیالعربيةPortuguêsTiếng Việt한국어日本語Tagalog
Sommaire
Bitcoin devait être le premier brouillon. Le premier essai — technologiquement limité, lent, très énergivore et développé avant même que l'industrie n'ait compris comment tout cela devait fonctionner. Les altcoins étaient l'itération suivante. Plus rapides et moins rustiques, ils ont débarqué avec des temps de bloc modulables, des modèles de consensus ingénieux, des langages de programmation hautement extensibles, des bataillons de développeurs diplômés — de véritables diplômes délivrés par de vraies universités. Le récit était invariablement le même : Bitcoin a prouvé la faisabilité. Nous avons conçu quelque chose de meilleur. Investissez tôt.
Et pourtant, nous y voilà. Bitcoin est la première cryptomonnaie en termes de capitalisation boursière, n'a jamais quitté cette place depuis sa création, et a survécu à tous les marchés baissiers, récits concurrents et critiques techniques que l'écosystème des altcoins a pu formuler en quinze ans. Du côté des alternatives, c'est principalement un cimetière. Plus de la moitié des cryptomonnaies existantes lancées après 2021 sont aujourd'hui sans vie sur le plan fonctionnel ou économique. Rien que pour l'année 2024, près de 1,4 million de projets ont échoué. Ce chiffre est monté à 1,8 million en 2025. Il ne s'agit pas d'erreurs d'arrondi. C'est le véritable visage du marché des altcoins.
Aucun remboursement pour ceux qui ont financé ces projets. Et c'est bien la facette de cette histoire que les phases d'euphorie haussière préfèrent glisser sous le tapis : l'effet dévastateur de portefeuilles entiers anéantis ; des économies de toute une vie et des fonds de retraite engloutis, des fonds empruntés réduits à néant, des équipes condamnées au silence.
L'avantage inébranlable de Bitcoin
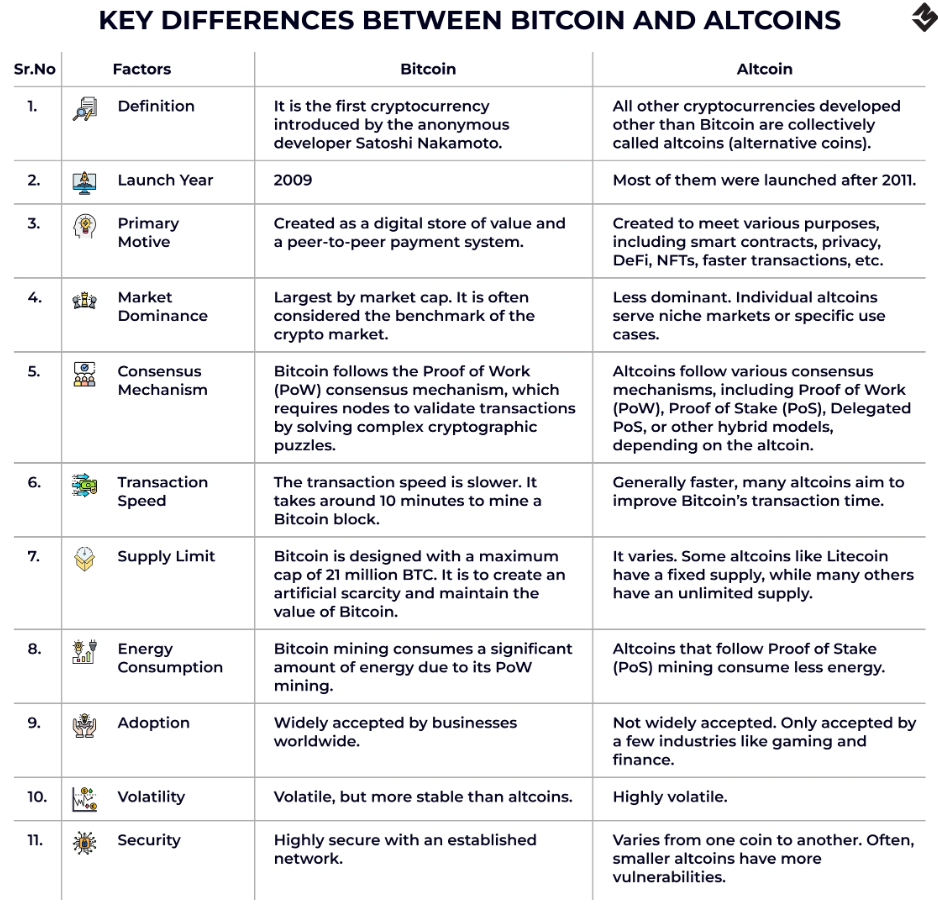
Comprendre un tant soit peu pourquoi Bitcoin n'a jamais échoué permet de comprendre pourquoi les altcoins meurent à un tel rythme. D'ailleurs, l'explication n'est pas si technique : Bitcoin est né sous la forme d'une technologie primitive par rapport à tout ce qui a été construit par la suite. Il traite environ sept transactions par seconde. Il utilise une preuve de travail extrêmement énergivore. Il ne possède pas de fonctionnalité native de contrats intelligents. Si l'on s'en tenait aux critères invoqués dans les livres blancs des altcoins pour légitimer leur existence, Bitcoin aurait dû disparaître il y a 10 ans.
Ce que possède Bitcoin, et qu'aucun altcoin n'a jamais été capable de reproduire, c'est un mythe fondateur forgé de manière organique. Bitcoin a été pensé, publié et laissé derrière lui par Satoshi Nakamoto — devenant une entité sans PDG, sans fondation dotée de caisses noires pour le marketing, sans fonds de capital-risque prêt à bloquer ses parts pour mieux les déverser sur le marché au détriment de l'ensemble du système, et sans équipe identifiable susceptible d'être menacée ou simplement désintéressée au profit d'autres projets. Dès le début, la décentralisation n'était pas une simple intention, elle était réelle.
Chaque étape vers la « décentralisation » d'un altcoin dans l'histoire de la crypto — de la prétendue fondation autonome à la distribution de jetons réservée à une équipe ou à un développeur star mis en avant sur le site web — s'est faite sur un modèle bien différent. Non pas parce que Bitcoin avait élaboré un plan grandiose, mais parce que chaque levée de fonds accorde aux premiers soutiens un privilège tarifaire sur tous les arrivants ultérieurs. Cela signifie que le modèle économique de lancement de tout altcoin repose, dans le fond, sur le principe suivant : les initiés touchent leurs jetons à un prix dérisoire et sont incités à trouver des acheteurs prêts à payer plus cher. Ce n'est pas une théorie du complot, c'est la mécanique affichée de ces ventes de jetons. Les créateurs du projet ont toutes les raisons financières de créer un engouement artificiel, d'attirer des capitaux et d'encaisser leurs gains au moment opportun.
Ce ne fut pas le cas pour Bitcoin. Satoshi a miné les premiers blocs, en a conservé une partie, puis a disparu. Le réseau a développé sa propre existence, indépendamment de son créateur. Cet état d'origine est impossible à reproduire, peu importe le nombre de présentations promotionnelles ou de montages marketing. Dès que l'on tente de l'imiter, l'artifice saute aux yeux : la planification préalable devient flagrante.
Les plus grands effondrements — Des histoires qui auraient dû servir d'avertissement
Terra/LUNA reste l'échec d'altcoin le plus instructif de l'ère moderne — non pas parce qu'il s'agissait de l'arnaque la plus flagrante, mais parce qu'il a été conçu par des personnes qui croyaient sincèrement en leur démarche, tout en provoquant l'une des pires catastrophes financières pour les investisseurs.
Terra reposait sur un modèle idéalisé en apparence : un stablecoin surcollatéralisé, l'UST, censé maintenir sa parité avec le dollar non pas par des réserves directes, mais grâce à une dynamique algorithmique liée à son jeton jumeau et aux forces du marché. Lorsque l'UST dépassait un dollar, les arbitragistes réalisaient un gain en créant des UST pour les vendre, ce qui faisait redescendre le prix. Si l'UST passait sous la parité, les utilisateurs pouvaient brûler leurs UST pour frapper du LUNA avec profit — réduisant ainsi l'offre d'UST pour redresser son cours. Le système reposait sur la tolérance continue des marchés et, surtout, sur la conviction inébranlable qu'il fonctionnerait indéfiniment. La croyance tenait lieu d'actif de réserve.
Le principal moteur ayant attiré des milliards de capitaux dans cet écosystème était le protocole Anchor, qui promettait un rendement annuel de 19,5 % sur les dépôts en UST. L'UST a atteint un pic de capitalisation de quelque 18 milliards de dollars, Anchor absorbant la majeure partie de ces flux. Ce rendement ne provenait d'aucune activité économique réelle : il était subventionné par les réserves de la fondation Terra — un modèle voué par nature à n'être que temporaire et mathématiquement insoutenable à grande échelle.
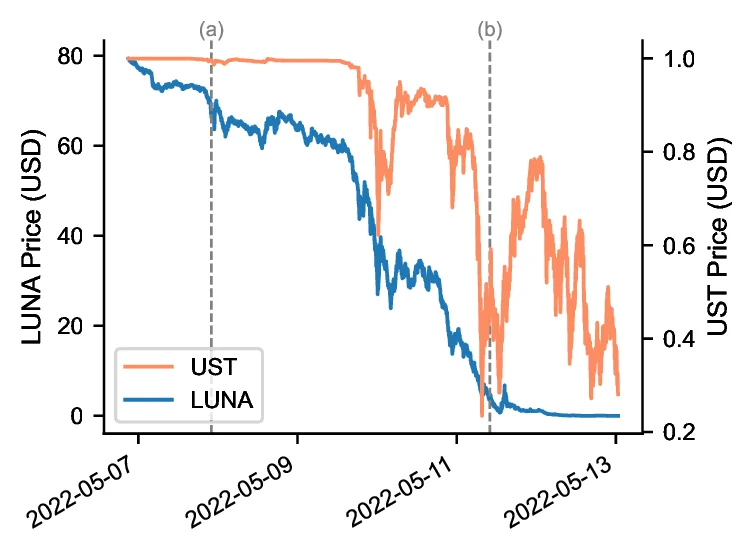
Voilà précisément pourquoi, lorsqu'une pression de vente coordonnée a frappé le système UST/LUNA en mai 2022 — débutant par des ventes massives sur le pool de liquidité Curve, suivies d'une accélération des retraits sur Anchor —, le mécanisme algorithmique censé rétablir la parité n'a fait qu'accélérer l'effondrement. Lorsque l'UST s'est écarté de sa parité, les utilisateurs se sont précipités pour le brûler contre du LUNA. Des milliards de nouveaux jetons LUNA ont ainsi été émis, entraînant l'écroulement de son cours. La chute libre du LUNA a rendu inopérant le système de protection de l'UST. Le protocole n'avait plus aucun plancher de soutien. En l'espace de trois jours, 60 milliards de dollars de capitalisation combinée sont partis en fumée. De nombreux particuliers, qui avaient déposé leurs économies sur ce qu'ils croyaient être un compte d'épargne sans risque générant des intérêts constants, ont vu leur capital réduit à néant.
Jusqu'alors, le cofondateur de Terraform Labs, Do Kwon, rejetait avec mépris toute critique portant sur les risques systémiques inhérents à un tel modèle, qualifiant d'insignifiants ceux qui émettaient des doutes sur le mécanisme. Aujourd'hui, il fait face à des poursuites judiciaires dans plusieurs juridictions.
BitConnect reposait sur une formule différente pour un résultat similaire. Lancée en 2016, la plateforme proposait un système de « prêt » garantissant jusqu'à 1 % de bénéfice quotidien, soit des rendements annualisés inconcevables pour tout investissement légitime sur la durée. Le jeton interne, BCC, s'échangeait sur sa propre plateforme à des cours artificiellement soutenus par l'arrivée continue de capitaux frais. En d'autres termes, la définition exacte d'une chaîne de Ponzi. Après la mise en demeure prononcée par les régulateurs américains fin 2017, BitConnect a fini par imploser en janvier 2018, voyant son jeton s'effondrer de 92 % en 24 heures. Ses promoteurs avaient passé des années à rabattre de nouveaux utilisateurs via YouTube et les réseaux sociaux. De nombreux participants y ont tout perdu.
EOS se situe dans une catégorie à part : il ne s'agissait pas formellement d'une arnaque. Le projet bénéficiait d'une technologie sérieuse, d'une véritable équipe et d'une ICO étalée sur un an qui a levé environ 4,2 milliards de dollars, soit le plus grand financement participatif de l'histoire à cette époque. Block.one, l'entreprise derrière EOS, disposait d'ingénieurs qualifiés et d'une vision limpide : des millions de transactions par seconde sans frais, et des applications capables d'opérer à une échelle qu'Ethereum ne pouvait assumer. C'était un ensemble technique cohérent soutenu par de réelles ambitions de déploiement.
Pourtant, EOS est devenu l'exemple même du décalage entre ambition technique et réalité du marché. Dès son lancement en 2018, le réseau a rencontré des crises de gouvernance : un nombre restreint de producteurs de blocs élus s'est arrogé des prérogatives disproportionnées pour imposer ses décisions, recréant la centralisation exacte que les registres distribués devaient abolir. L'activité des développeurs s'est vite montrée inférieure aux moyens réunis. L'adoption s'est essoufflée. Dès 2022, Block.one s'était largement détournée du réseau pour lancer d'autres chantiers. EOS a levé plus de fonds que la quasi-totalité des autres initiatives, pour un niveau d'adoption final bien inférieur à des protocoles en accès libre montés par des équipes aux ressources modestes.
Titan Finance — composante de l'écosystème Iron Finance — a quant à lui démontré que des mécanismes DeFi techniquement sophistiqués pouvaient s'effondrer de façon spectaculaire en public. En juin 2021, TITAN — protocole de stablecoin partiellement collatéralisé sur Polygon — a subi une panique bancaire. L'algorithme de stabilité s'est révélé incapable de préserver la parité dès lors que de gros détenteurs ont commencé à liquider leurs positions. Le cours de TITAN est passé d'environ 60 $ à zéro en l'espace de quelques heures, un événement que les analystes sur chaîne ont décrit comme l'un des premiers cas de panique bancaire de masse en DeFi. L'investisseur Mark Cuban a lui-même reconnu publiquement ses pertes dans cet effondrement avant d'appeler à une régulation accrue des protocoles de stablecoins.
Les morts silencieuses — Les projets qui se sont éteints dans l'oubli
Tous les échecs d'altcoins ne s'accompagnent pas de la disparition fracassante de 60 milliards de dollars. La majorité s'éteint lentement, selon le schéma classique des start-ups en échec : un dépôt GitHub délaissé → un canal Telegram silencieux → un jeton encore vaguement échangeable à des fractions de centime sur une plateforme secondaire → des fondateurs affichant sans complexe leur expérience blockchain sur LinkedIn tout en préparant leur prochaine initiative.
En 2016, Steemit faisait son apparition avec un concept novateur : un réseau social sur blockchain où la création et la modération de contenus étaient rémunérées en cryptomonnaie. La plateforme a su réunir de véritables utilisateurs et des créateurs de contenu, semblant un temps constituer une solution de rechange aux plateformes financées par la publicité. Mais les dérives de gouvernance, associées à un modèle d'incitation financière favorisant le spam et les abus d'arbitrage au détriment de la qualité, ont amorcé le déclin. En 2020, la prise de contrôle hostile orchestrée par Justin Sun — qui a racheté la plateforme pour orienter la gouvernance grâce aux jetons acquis — a précipité le départ des contributeurs historiques. Le fork qui en a résulté, Hive, a recueilli une partie de la communauté sans parvenir à recréer l'enthousiasme des débuts.
Au regard de ses qualités techniques, Nano méritait sans doute un meilleur destin. Sa structure en block-lattice réglait le problème des frais et des délais de validation qui pénalisent toujours Bitcoin et Ethereum, garantissant des transferts instantanés et gratuits. Le projet était honnête et les créateurs ne cherchaient pas l'enrichissement rapide. Pourtant, Nano n'a jamais su résoudre l'équation de l'adoption. Pour un réseau de paiement sans frais et rapide, commerçants et particuliers doivent adopter l'outil simultanément, et le protocole ne disposait d'aucun levier incitatif (pas de minage rémunéré, pas de rendement de staking, pas d'écosystème DeFi) pour amorcer cette adoption. Le projet a profité de la visibilité initiale avant de sombrer dans l'indifférence.
Decred procédait de la même rigueur technique. Lancé en 2016 avec un modèle hybride associant preuve de travail et preuve d'enjeu couplé à une gouvernance intégrée sur chaîne, il ambitionnait de résoudre le problème des divergences politiques au sein de Bitcoin — notamment l'application des montées de version sans passer par des hard forks conflictuels — par une approche d'ingénierie stricte. Il n'a pourtant jamais su rassembler assez de développeurs ou d'utilisateurs pour dépasser le stade de mention marginale. L'exactitude technique ne suffit pas. Pour nombre d'utilisateurs de Bitcoin, la rigidité de la gouvernance représente une qualité essentielle, non un défaut.
Le cas des meme coins exige une analyse à part, car leur fonctionnement obéit à d'autres ressorts. Lancé en 2013 comme une parodie explicite de Bitcoin, Dogecoin a été présenté d'emblée par ses créateurs comme un projet sans prétention utilitaire. Il a pourtant fédéré une communauté active, traversé les cycles baissiers et conserve au milieu des années 2020 une capitalisation de plusieurs milliards de dollars. Ce résultat n'avait jamais été anticipé par ses concepteurs. D'une certaine manière, la longévité de Dogecoin constitue la négation même de la promesse des altcoins : si un simple jeton humoristique sans feuille de route survit à des milliers de projets conduits par des équipes qualifiées et des architectures poussées, cela démontre que la rigueur technique n'est pas le critère déterminant de la pérennité.
L'essor récent des meme coins sur Solana, qui a vu émerger des milliers de jetons par jour en 2024 et 2025, a illustré ce phénomène de manière encore plus crue. La plupart de ces actifs n'ont existé que quelques jours. Conçus par des scripts, relayés par des influenceurs, ils se sont effondrés dès l'essoufflement de l'intérêt initial. Les premiers arrivés ont empoché des gains ; la majorité des participants tardifs ont acheté ces jetons au plus haut avant de voir leur valeur s'effondrer. L'ensemble s'est mué en un dispositif de redistribution des capitaux des particuliers vers un cercle restreint d'initiés : le modèle même qui rythme, à des échelles diverses, le cycle de vie de presque tous les altcoins.
Les projets pérennes — Ce qui a réellement fonctionné
Tous les altcoins n'ont pas fini au rebut. Certains ont su développer une utilité concrète, fidéliser une véritable base d'utilisateurs et s'imposer sur la durée comme des infrastructures fiables plutôt que de simples expérimentations.
Ethereum est l'exemple le plus éclatant, porté par la même force que Bitcoin : il a apporté une solution concrète à un besoin réel. Bitcoin a démontré qu'il était possible d'échanger de la valeur sans intermédiaire de confiance. Ethereum a prouvé que l'on pouvait exécuter des programmes de manière autonome — des contrats intelligents s'activant selon des règles prédéfinies sans intervention extérieure. Il forme aujourd'hui le socle de la DeFi, des NFT et des émissions d'actifs numériques. Si la présence publique de Vitalik Buterin soulève des questions de centralisation que Bitcoin a su éviter, le leadership intellectuel qu'il apporte et la densité de la communauté des développeurs font de cette situation un facteur maîtrisé plutôt qu'une vulnérabilité fatale.
Binance Coin, devenu BNB, incarne un succès d'une autre nature. Sa réussite découle principalement de son intégration à la première bourse d'échange mondiale et d'un avantage d'usage indiscutable : la réduction des frais de négociation sur Binance. Cette utilité est mesurable, la demande bien réelle. BNB a survécu à la vague des ICO, à la baisse de 2022 ainsi qu'aux difficultés réglementaires de son émetteur, précisément parce que la demande sous-jacente — pouvoir réduire ses coûts de trading — n'a jamais faibli.
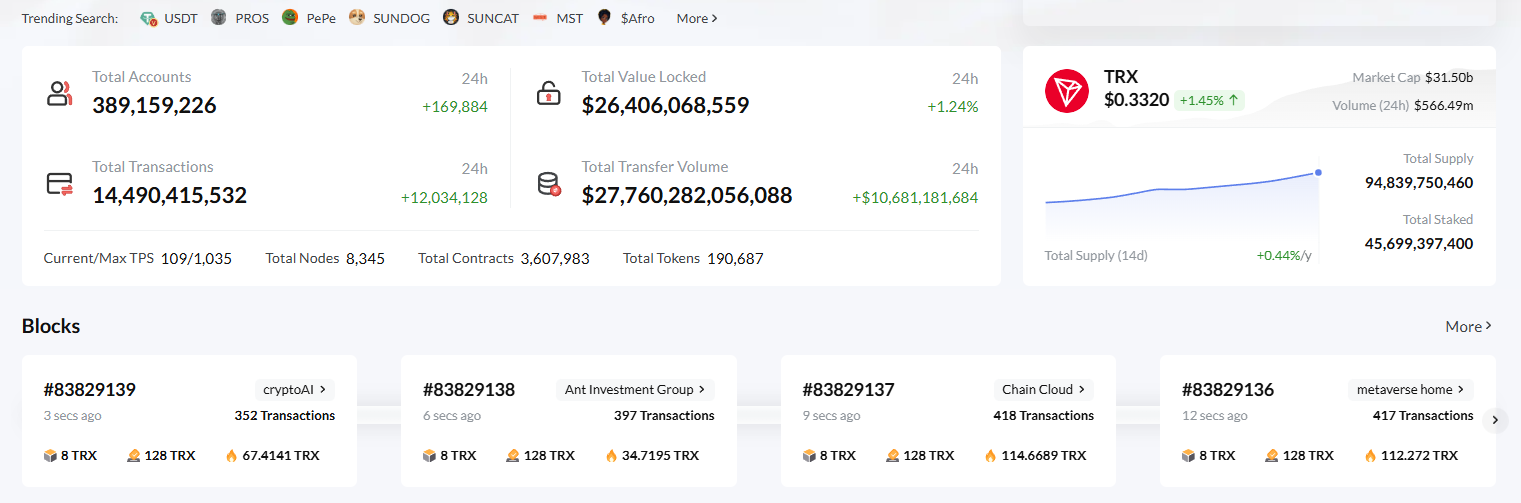
TRON et l'utilisation de l'USDT en son sein illustrent sans doute le succès le plus pragmatique de tout l'écosystème. TRON a développé une chaîne pensée pour privilégier des règlements rapides à faible coût, devenant le canal d'échange privilégié pour les flux d'USDT à l'échelle mondiale. La démarche n'avait rien d'académique. Peu d'observateurs s'attardaient sur la technicité de TRON. Pourtant, le réseau a géré au quotidien des milliards de dollars de volumes en stablecoins représentant une activité économique effective — transferts de fonds internationaux, règlements entre plateformes, paiements commerciaux — loin de la simple spéculation. Les utilisateurs fréquents d'USDT ont fait de TRON le réseau le plus économique, optimisant leurs transactions par le recours à des services de recharge d'Energy sur TRON avant les périodes d'activité dense plutôt que de subir le coût de la consommation classique de TRX. L'optimisation des mécanismes d'Energy sur TRON, qui permet d'expédier de l'USDT à coût minimal en louant de l'Energy au lieu de brûler du TRX, a conforté son statut de standard d'usage au quotidien.
La distinction entre actifs pérennes et projets abandonnés obéit à une logique implacable : les survivants ont tous répondu à un cas d'usage clair. Ethereum a standardisé les contrats intelligents. BNB s'est imposé comme réducteur de frais sur plateforme. TRON est devenu le standard de règlement pour les stablecoins. À l'opposé, les architectures prétendant offrir plus de débit, des coûts moindres ou davantage de décentralisation sans répondre à une demande d'adoption concrète ont disparu ou s'enfoncent peu à peu dans l'oubli.
Solana demeure la grande interrogation de ce cycle. Le réseau bénéficie d'une forte adhésion des développeurs, d'une capacité de traitement démontrée et d'atouts techniques notables face à Ethereum sur certains cas d'usage. Mais il a également connu des arrêts de production répétés qui ont fragilisé la perception de sa résilience, une répartition de jetons suscitant des interrogations sur sa centralisation, ainsi qu'une valeur de marché souvent plus corrélée aux fluctuations du sentiment général qu'à des paramètres d'usage établis. Reste à voir si Solana s'inscrira durablement parmi les piliers du marché ou rejoindra la liste des projets délaissés.
L'observation du cimetière des altcoins met en lumière une constante : dans cet écosystème, l'innovation technique pure présente un coût marginal quasi nul. N'importe quelle équipe compétente peut lancer une blockchain. La barrière n'est pas logicielle : elle réside dans la lente constitution d'une utilité réelle, d'effets de réseau puissants et d'une confiance communautaire qui peut s'évanouir en quelques jours. Il a fallu plus de dix ans de construction continue à Bitcoin pour consolider ce statut. Les altcoins cherchent fréquemment à contourner cette temporalité à grand renfort de marketing, de mécanismes de distribution incitatifs et d'engouement artificiel. Ces raccourcis n'offrent aucune pérennité.
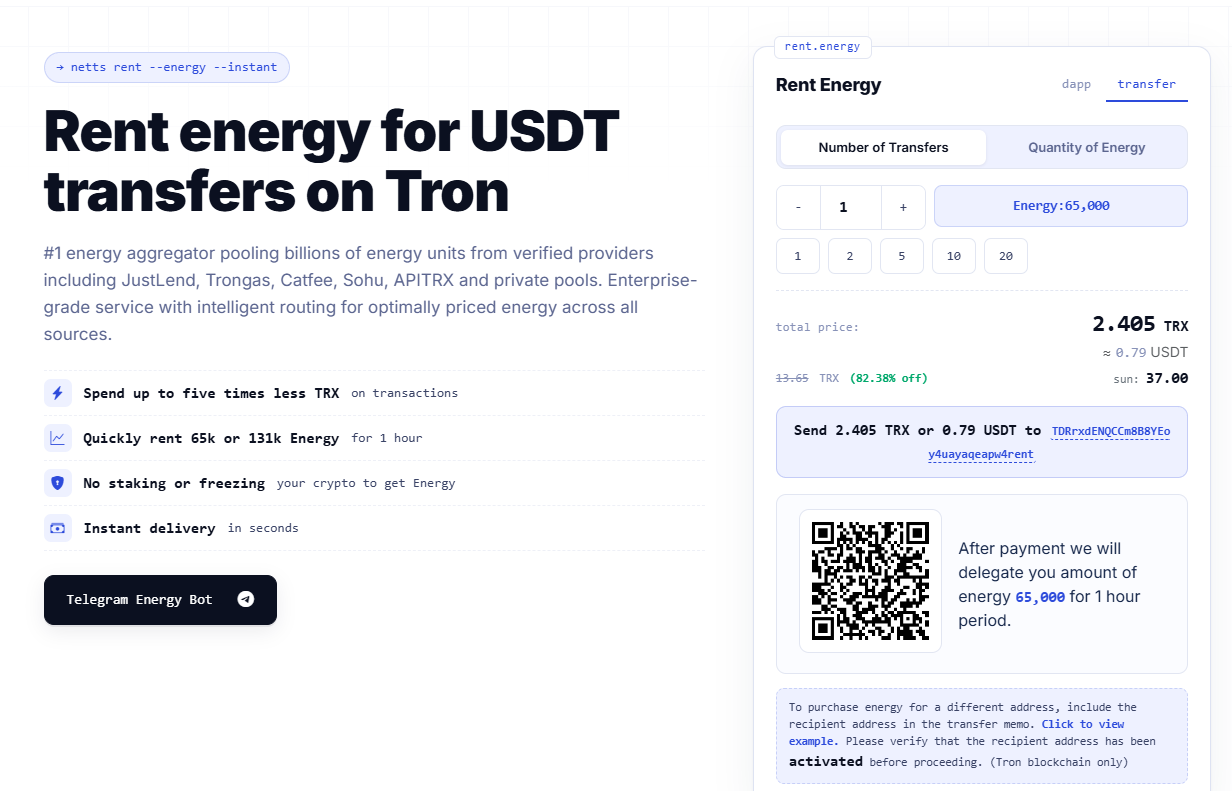
Pour les utilisateurs qui dépendent des infrastructures pérennes — notamment le réseau TRON pour les transferts d'USDT et les règlements en stablecoins —, l'enjeu direct réside dans l'optimisation des dépenses de réseau. La différence entre une gestion optimisée des transactions et une utilisation brute se traduit par des montants concrets, que l'on procède à une recharge manuelle d'Energy sur TRON avant un envoi groupé ou que l'on mette en place une délégation continue pour disposer en permanence de la quantité d'Energy nécessaire. Netts.io s'impose comme le premier agrégateur d'Energy sur TRON, regroupant des milliards d'unités d'Energy issues de fournisseurs reconnus tels que JustLend, Trongas, Catfee, Sohu et APITRX — offrant une mise à disposition immédiate pour des durées de location d'une heure ou de cinq minutes, avec une réduction des coûts pouvant atteindre 5x par rapport à la consommation classique de TRX, sans abonnement ni volume plancher requis, tout en intégrant un bot Telegram pour l'automatisation complète de la gestion d'Energy.