قبرستان آلتکوینها: پروژههایی که از بین رفتند و دلایل آن
بیش از ۵۰٪ از آلتکوینهای پس از ۲۰۲۱ مردهاند. بیتکوین همچنان پیشتاز است. این مقاله نشان میدهد چرا شایستگی فنی بهتنهایی هرگز هیچ آلتکوینی را نجات نداده است.
زبانهای دیگر: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीالعربيةPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
فهرست مطالب
قرار بر این بود که بیتکوین صرفاً یک پیشنویس اولیه باشد؛ اولین تلاش — با محدودیتهای فنی، کند، پرمصرف از نظر انرژی و ساختهشده پیش از آنکه این صنعت اصلاً بفهمد همهچیز چگونه باید کار کند. آلتکوینها قرار بود نسخههای بهبودیافته باشند. سریعتر و سبکتر — با زمانهای ساخت بلاک قابلتنظیم، مدلهای اجماع هوشمندانه، زبانهای برنامهنویسی بهشدت انعطافپذیر، و ارتشی از توسعهدهندگان مدرکدار از دانشگاههای واقعی به میدان آمدند. روایت همیشه یکسان بود: بیتکوین راه را باز کرد، ما چیز بهتری ساختیم؛ پس زود وارد شوید.
و با این حال، اکنون وضعیت را ببینید. بیتکوین همچنان رمزارز رتبه یک از نظر ارزش بازار است، از روز اول ساخت خود پیوسته این جایگاه را حفظ کرده و از تمامی بازارهای خرسی، روایتهای رقیب و انتقادات فنی که اکوسیستم آلتکوین در طول ۱۵ سال مطرح کرده، جان سالم به در برده است. در سمت دیگر و میان جایگزینها، با یک قبرستان واقعی روبهرو هستیم. بیش از نیمی از تمام رمزارزهای موجود که بعد از سال ۲۰۲۱ راهاندازی شدند، عملاً و از هر نظر جدی بیجان شدهاند. تنها در سال ۲۰۲۴ نزدیک به ۱.۴ میلیون پروژه شکست خوردند. این رقم در سال ۲۰۲۵ به ۱.۸ میلیون پروژه رسید. اینها خطای محاسباتی نیستند؛ بلکه مرزهای واقعی بازار آلتکوینها را نشان میدهند.
هیچ خسارتی به کسانی که برای این پروژهها پول دادند برگردانده نمیشود. و این همان بخشی از ماجراست که یک بازار صعودی بیرحم بیش از همه زیر فرش پنهان میکند — اثر انباشته نابودی کیف پول پشت کیف پول؛ پساندازهای زندگی و وجوه بازنشستگی خانوادهها که دود شد، وامهایی که به صفر رسید، و تیمهایی که در سکوت فرورفتند.
مزیت تزلزلناپذیر بیتکوین
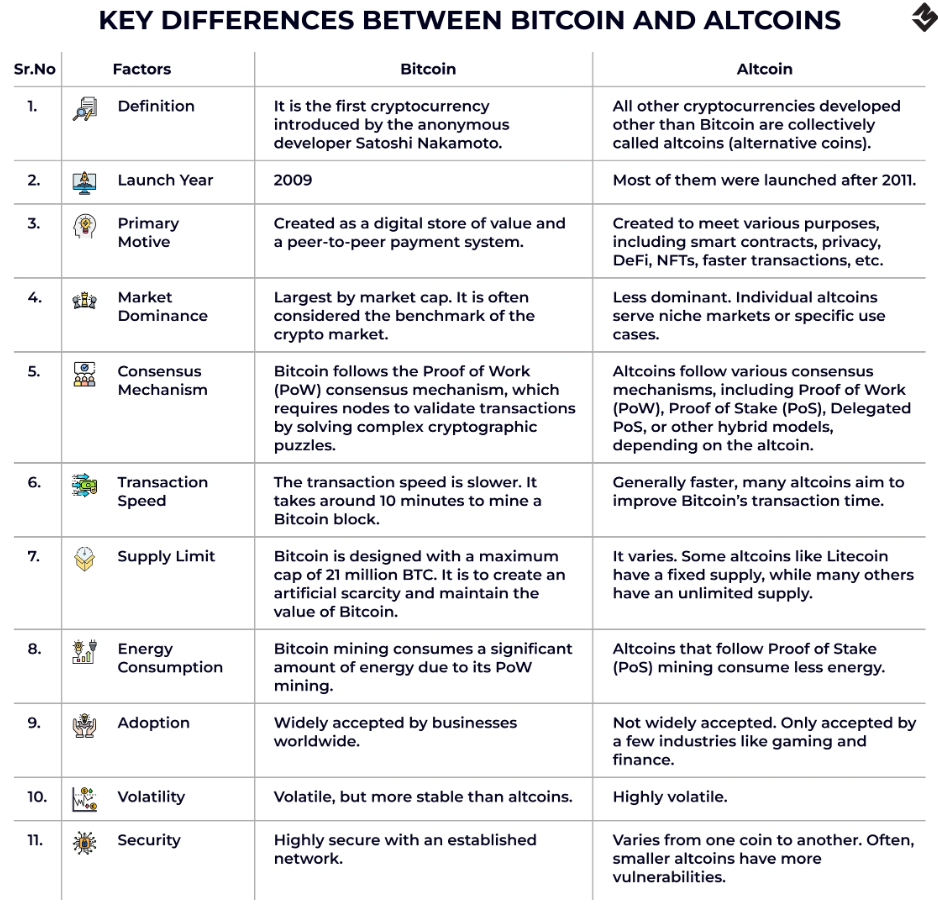
کمی درکِ دلیل شکست نخوردن بیتکوین میتواند به شما کمک کند بفهمید چرا آلتکوینها با این سرعت شکست میخورند. علاوه بر این، توضیح آن چندان فنی نیست — بیتکوین در مقایسه با تمام چیزهایی که رویش ساخته شدهاند، فناوری ابتدایی و بدوی متولد شد. این شبکه تقریباً هفت تراکنش در ثانیه را پردازش میکند. از سیستم اثبات کار بسیار پرمصرف استفاده میکند. فاقد قابلیت بومی قراردادهای هوشمند است. طبق معیارهایی که وایتپپرهای آلتکوین برای توجیه وجود خود به کار میبرند، بیتکوین باید ۱۰ سال پیش منسوخ و کنار زده میشد.
آنچه بیتکوین دارد و هیچیک از آلتکوینها هرگز نتوانستهاند ارائه دهند، یک اسطوره بنیادین کاملاً ارگانیک و طبیعی است. بیتکوین توسط ساتوشی ناکاموتو طراحی، منتشر و سپس رها شد — به پدیدهای تبدیل گشت بدون مدیرعامل، بدون بنیادی با بودجه بازاریابی پنهانی، بدون شرکت سرمایهگذاری خطرپذیری که سهم خود را قفل کند و بعدتر با دامپ کردن آن در بازار آزاد کل سیستم را تهدید کند، و بدون اشخاصی در پشت پروژه که بتوان آنها را تهدید کرد یا پس از مدتی سراغ کارهای دیگر بروند. از همان ابتدا، تمرکززدایی آن یک ادعا و آرزو نبود؛ واقعی بود.
تکتک گامها به سوی تمرکززدایی در تاریخ هر آلتکوینی — از بنیانهای غیرمتمرکز گرفته تا تخصیص توکن برای تیم یا توسعهدهنده اصلی که چهرهاش با افتخار در سراسر وبسایت خودنمایی میکند — نه به دلیل داشتن نقشهای بزرگ مثل بیتکوین، بلکه به این دلیل است که هر دور تأمین سرمایه خطرپذیر، به حامیان اولیه اولویت قیمتی نسبت به سایر افراد امروز میدهد. این بدان معناست که مدل اقتصادی عرضه هر آلتکوین در اصل این است: «خودیها توکنهای خود را ارزانتر از بقیه به دست میآورند و برای پیدا کردن خریدارانی با قیمت بالاتر انگیزه دارند». این یک تئوری توطئه نیست، شیوه معمول فروش توکنهاست — اینها سازوکارهای افشا شده و شفاف آن هستند. سازندگان پروژه هر انگیزه مالی ممکنی دارند تا هیجان ایجاد کنند، سرمایه جذب نمایند و زمان مناسب را برای نقد کردن فوری داراییهایشان بشناسند.
این ماجرا در مورد بیتکوین صدق نمیکرد. ساتوشی اولین سکهها را استخراج کرد، مقداری را نگه داشت و ناپدید شد. شبکه هویتی مستقل و جدا از خالق خود یافت. این وضعیت اولیهای است که امکان تقلید ندارد؛ مهم نیست چقدر قراردادهای اولیه و جلسات معرفی و تبلیغاتی پرزرقوبرق ترتیب دهید، به محض اینکه بخواهید آن را بازسازی کنید، دستتان رو میشود — شما برنامهریزیهای پشتپرده خود را در انظار عمومی فاش کردهاید.
بزرگترین فروپاشیها — داستانهایی که باید زنگ خطر میبودند
ترا/لونا (Terra/LUNA) آموزندهترین شکست آلتکوین در دوران مدرن است — نه به این خاطر که کلاهبردارانهترین بود، بلکه چون توسط افرادی ساخته شد که واقعاً به کار خود ایمان داشتند، اما با این وجود یکی از بدترین فجایع سرمایهگذاری را در تاریخ مالی رقم زدند.
ترا یک ایده با طراحی زیبا بود — یک استیبلکوین با پشتوانه بیش از حد به نام UST که پیوند خود با دلار را نه از طریق وثیقه، بلکه از طریق رابطهای الگوریتمی با توکن مکمل خود و به لطف نیروهای بازار حفظ میکرد؛ وقتی قیمت UST بالاتر از یک دلار میرفت، آربیتراژورها با ضرب UST و فروش آن سود میکردند که قیمت را دوباره پایین میآورد. اگر UST زیر یک دلار معامله میشد، کاربران میتوانستند با سوزاندن UST، لونا (LUNA) ضرب کرده و سود کنند — که این کار عرضه UST را کاهش داده و قیمت آن را به بالا بازمیگرداند. این سازوکار به تحمل مداوم بازارها و مهمتر از همه، به این باور بستگی داشت که سیستم هرگز از کار نخواهد افتاد. باور و ایمان، دارایی ذخیره این سیستم بود.
سازوکاری که میلیاردها دلار سرمایه را به این اکوسیستم سرازیر کرد پروتکل Anchor بود که وعده سود سالانه ۱۹.۵ درصدی روی سپردههای UST میداد. ارزش بازار UST در اوج خود به حدود ۱۸ میلیارد دلار رسید و انکر بخش عمدهای از آن را جذب کرده بود. این سودآوری حاصل فعالیت اقتصادی نبود، بلکه توسط خزانه ذخیره بنیاد ترا یارانه داده میشد — مکانیزمی تأمینی که همیشه صرفاً موقتی بود و در مقیاس بزرگ هرگز نمیتوانست پایدار بماند.
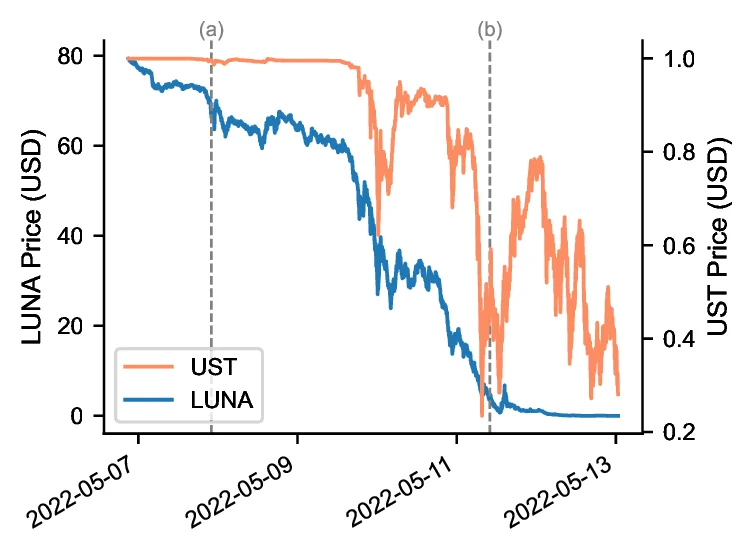
دقیقاً به همین دلیل، هنگامی که در ماه مه ۲۰۲۲ فشاری شدید و هماهنگ به سیستم UST/LUNA وارد شد — ابتدا فروشهای کلان در استخر نقدینگی Curve و به دنبال آن برداشتهای شتابان از Anchor — سازوکار الگوریتمی که برای بازگرداندن پیوند دلاری طراحی شده بود، تنها روند فروپاشی کل سیستم را سرعت بخشید. با از دست رفتن برابری UST، کاربران به سمت سوزاندن آن برای گرفتن LUNA هجوم بردند. در پاسخ، میلیاردها توکن LUNA ضرب شد و قیمت آن متعاقباً سقوط کرد. با افت قیمت LUNA، سازوکاری که قرار بود از UST محافظت کند بیاثر شد. سیستم دیگر هیچ کفی نداشت. در عرض حدود سه روز، ۶۰ میلیارد دلار از ارزش بازار ترکیبی آنها پودر شد. سرمایهگذاران خرد که پسانداز زندگی خود را در حسابی ظاهراً بدون ریسک با سود صدها دلار در ساعت گذاشته بودند، دیدند که ارزش داراییشان عملاً به صفر رسیده است.
تا قبل از آن زمان، دو کوون (Do Kwon) همبنیانگذار Terraform Labs هشدارهای منتقدان درباره ریسکهای ساختاری چنین مدلی را به تمسخر میگرفت. او کسانی را که درباره این مکانیزم ابراز تردید میکردند حقیر میشمرد. با این حال، او اکنون در چندین حوزه قضایی متهم و تحت تعقیب است.
بیتکانکت (BitConnect) مدل متفاوتی داشت اما به همان نتیجه رسید. این پروژه که در سال ۲۰۱۶ معرفی شد، یک «پلتفرم وامدهی» ارائه میداد که سود روزانه تا ۱ درصد را تضمین میکرد؛ رقمی که در حالت مرکب به سود سالانهای ختم میشد که با هیچ سرمایهگذاری واقعی برای بیش از چند ماه ممکن نبود. توکن خود این پلتفرم، BCC، در صرافی اختصاصی آن با ارزشگذاریهایی معامله میشد که حفظ آن تنها با ورود سرمایههای تازه امکانپذیر بود. برای شفافیت کامل: این تعریف دقیق یک طرح پانزی است. پس از آنکه کمیسیون بورس و اوراق بهادار (SEC) در اواخر سال ۲۰۱۷ دستورهای توقف صادر کرد، بیتکانکت در ژانویه ۲۰۱۸ فروریخت و قیمت توکن آن ظرف ۲۴ ساعت پس از اعلامیه ۹۲ درصد سقوط کرد. تبلیغکنندگان آن سالها اعضا را از طریق ویدیوهای یوتیوب و شبکههای اجتماعی جذب کرده بودند. بسیاری از کسانی که در آن شرکت کردند ورشکست شدند.
پروژه EOS شایسته دستهبندی خاص خود است، چون از نظر فنی کلاهبرداری نبود — فناوری معتبر، تیمی واقعی، و یک ICO یکساله داشت که حدود ۴.۲ میلیارد دلار جمعآوری کرد و بزرگترین رویداد تأمین مالی جمعی تاریخ در آن زمان بود. شرکت Block.one، حامی EOS، تیمی واقعی از مهندسان و چشماندازی واقعی برای محصول داشت: میلیونها تراکنش در ثانیه بدون کارمزد؛ برنامههایی فعال در مقیاسی که اتریوم توان مدیریت آن را نداشت. این یک دیدگاه فنی منسجم بود که اجرای جاهطلبانهای به همراه داشت.
آنچه EOS به آن تبدیل شد، هشداری بود درباره اینکه آرزوهای فنی چقدر با کاربرد در بازار فاصله دارند. در سال ۲۰۱۸ شبکه راهاندازی شد اما با مشکلات حاکمیتی دستبهگریبان گشت — گروه کوچکی از تولیدکنندگان بلاک منتخب، قدرت اکثریت مطلق را برای دیکته کردن تصمیمات به دست آوردند و دقیقاً همان تمرکزی را ایجاد کردند که بلاکچین وعده حذف آن را داده بود. فعالیت توسعهدهندگان متعاقباً نتوانست با سرمایه جمعآوریشده همخوانی پیدا کند. پذیرش کاربران راکد ماند. تا سال ۲۰۲۲، Block.one عملاً تمرکز خود را روی پروژههای دیگر گذاشت. EOS بیش از تقریباً هر پروژهای در تاریخ پول جمعآوری کرد، اما پذیرشی کمتر از پلتفرمهای رایگانی ساخت که توسط تیمهایی با کسری از آن منابع ایجاد شده بودند.
تایتان فایننس (Titan Finance) — که بخشی از اکوسیستم Iron Finance است — نشان داد که حتی مکانیزمهای پیچیده دیفای نیز میتوانند به شکلی فاجعهبار و در روشنایی روز از هم بپاشند. در ژوئن ۲۰۲۱، TITAN — یک پروتکل استیبلکوین با وثیقه ناقص روی شبکه Polygon دچار هجوم بانکی (bank run) شد. با خروج دارندگان بزرگ، مکانیسم ثبات الگوریتمی نتوانست پیوند دلاری را حفظ کند. این اتفاق منجر به سقوط TITAN از حدود ۶۰ دلار به صفر تنها در چند ساعت شد؛ رویدادی که تحلیلگران بلاکچین آن را یکی از اولین نمونههای هجوم بانکی در مقیاس بزرگ در رمزارزها نامیدند. مارک کوبان که در مراحل اولیه این پروژه حضور داشت و اسناد عمومی آن موجود است، بعد از اینکه دید پول خود را از دست داده، تلاش کرد این شکست را تحلیل کند و سپس پیشگام درخواستها برای قانونگذاری پروتکلهای استیبلکوین شد.
مرگهای آرامتر — پروژههایی که بیسر و صدا محو شدند
همه مرگهای آلتکوینها با هیاهوی محو شدن ۶۰ میلیارد دلار از صحنه رخ نمیدهد. اکثر آنها با حرکتی آهسته میمیرند؛ مرگِ استارتاپی — در چهار عبارت معمول: مخزن گیتهاب بیفعالیت میشود ← گروه تلگرام ساکت میشود ← توکن هنوز از نظر فنی در صرافی درجه سه با قیمتی کمتر از یک سنت قابل معامله است ← تیم بنیانگذار اکنون با خیال راحت تجربه بلاکچینی خود را در لینکدین فهرست میکند در حالی که مشغول ساخت محصول بعدی خود است.
در سال ۲۰۱۶ پلتفرم Steemit متولد شد - ایدهای واقعاً نوآورانه به عنوان یک شبکه اجتماعی مبتنی بر بلاکچین که در آن کاربران برای تولید و ارزیابی محتوا رمزارز پاداش میگرفتند. کاربران واقعی و تولیدکنندگان محتوای واقعی به آن پیوستند و مدتی به نظر میرسید جایگزینی برای شبکههای اجتماعی مبتنی بر تبلیغات باشد. با این حال، ساختار حاکمیتی بر هم خورد، اقتصاد سیستم پاداشدهی به جای محتوای باکیفیت به هرزنامهها و دستکاریکنندگان انگیزه داد، و در سال ۲۰۲۰ یک تصاحب خصمانه توسط جاستین سان — که پلتفرم استیمیت را خرید و از سهم خریداریشده برای تضعیف حاکمیت جامعه استفاده کرد — خروج سریع هر کسی را که به پلتفرم مشروعیت میبخشید رقم زد. فورک ایجاد شده Hive نام گرفت و اگرچه بخشی از کاربران را حفظ کرد، اما هرگز نتوانست شور و انرژی قبلی را بازیابد.
مسئله این است که نانو (Nano) با توجه به روایت فنی خود، شایسته سرنوشت بهتری بود. ساختار Block-Lattice آن واقعاً مشکلات کارمزد و سرعت را که همچنان گریبانگیر بیتکوین و اتریوم است حل کرد و تراکنشهای آنی و بدون کارمزد را ممکن ساخت. کلاهبرداری در کار نبود. تیم پروژه نیز به دنبال کیسه دوختن برای خود نبود. نانو فقط نتوانست معضل پذیرش عمومی را حل کند. برای یک شبکه پرداخت سریع و بدون کارمزد، لایههای پذیرندگان فروشگاهی و کاربران باید همگام حرکت کنند و هیچ سازوکاری (نه پاداش استخراج، نه سود سهامگذاری — و نه اکوسیستم دیفای برای ایجاد تقاضا) برای راهاندازی این پذیرش وجود نداشت. با هایپ و هیاهو زنده ماند و با بیتفاوتی از دنیا رفت.
دیکرد (Decred) نیز به همین اندازه صادقانه بود. این پروژه در سال ۲۰۱۶ با مکانیسم اجماع ترکیبی اثبات کار/اثبات سهام و یک سیستم حاکمیت درونزنجیرهای واقعی راهاندازی شد و هدفش رفع مشکل سیاسی بیتکوین — چالش ارتقای پروتکل بدون حاشیههای هاردفورک — از طریق راهحلهای مهندسی بود. این پروژه هرگز نتوانست توسعهدهندگان یا کاربران کافی را جذب کند تا فراتر از یک پاورقی طولانی در تاریخ ظاهر شود. درست بودن از نظر فنی کافی نیست. برای بسیاری از دارندگان بیتکوین، ناکارآمدی و کندی حاکمیت یک ویژگی است نه یک نقص.
باید اشاره ویژهای به دسته میمکوینها کرد، زیرا سازوکار آنها متفاوت است. دوجکوین که در سال ۲۰۱۳ به عنوان یک شوخی با بیتکوین راهاندازی شد، سازندگانی داشت که صراحتاً اعلام کردند هیچ هدف جدی پشت آن نیست. این پروژه جامعهای ساخت، دورههای مختلف بازار را پشت سر گذاشت و تا اواسط دهه ۲۰۲۰ همچنان معامله میشود و ارزش بازار چند میلیارد دلاری دارد. این اثری است که سازندگانش هرگز تصورش را نمیکردند. تا حدودی، صرف وجود دوجکوین نوعی برهان خلف برای حداقل بخشی از نظریه آلتکوینهاست: اگر یک سکه شوخی بدون آرزوهای جدی بتواند مدتها پس از مرگ هزاران (یا دههزار) پروژه جدیتر با تیمهای واقعی و فناوری واقعی زنده بماند، ثابت میکند این ایده که شایستگی فنی تعیینکننده بقای بلندمدت یک کوین است، کاملاً زیر سؤال است.
کارخانه جدیدتر میمکوینها اکوسیستم سولانا بود که در سال ۲۰۲۴ و ۲۰۲۵ به طور متوسط روزانه هزاران توکن تولید میکرد — و نسخهای مستقیمتر از همین درس را آموخت. عمر اکثر این توکنها چند روز بیشتر نبود. با اسکریپتها تولید شدند، توسط چهرههای مشهور رسانههای اجتماعی پررنگ شدند و به محض فرونشستن باد هیاهو فروپاشیدند. کسانی که زود وارد شدند سود بردند. اکثر خریداران بعدی این جریان، توکنهای واردشوندگان اولیه را با قیمت بالا خریدند تا اندکی بعد شاهد سقوط ارزش آن به صفر باشند. کل اکوسیستم به سازوکاری تبدیل شد برای انتقال ثروت از معاملهگران خردِ دیررسیده به خودیهای زودهنگام: همان ساختاری (در ابعاد کوچک) که تقریباً چرخه حیات هر آلتکوینی را تعریف میکند.
بازماندگان موفق — آنچه واقعاً نتیجه داد
همه داستانهای آلتکوین به قبرستان ختم نمیشود. برخی پروژهها کاربرد واقعی ایجاد کردند، پایگاههای کاربری واقعی ساختند و آنقدر دوام آوردند که به جای یک آزمایش ساده، به زیرساخت تبدیل شدند.
اتریوم یک موفقیت آشکار است، اما به همان دلیلی رشد فوقالعادهای کرد که بیتکوین موفق شده بود: مشکلی واقعی را حل کرد که مردم واقعاً نیاز به حل آن داشتند. بیتکوین نشان داد که بدون نیاز به اعتماد میتوان پول داشت. اتریوم نشان داد که میتوان برنامههای بدون نیاز به اعتماد ساخت — قراردادهای هوشمندی که با تحقق شرایط خاص مثل ساعت کار میکنند بدون اینکه نیازی به شخص ثالث برای اجرای آنها باشد. اکنون پلتفرمی است که اساس دیفای، NFTها و انتشار توکن را تعریف کرده است. اتریوم یک چهره بنیانگذار عمومی به نام ویتالیک بوترین دارد که ریسک تمرکزی ایجاد میکند که بیتکوین تا حد زیادی از آن دور مانده است — اما تا زمانی که بوترین به ارائه رهبری فکری ادامه دهد و جامعه توسعهدهندگان پیرامون اتریوم به اندازه کافی عمیق بماند، این ریسک به جای کشنده بودن، قابل مدیریت به نظر میرسد.
بایننس کوین که اکنون با نام BNB شناخته میشود — نمونه بارز یک موفقیت خاص است. بخشی از موفقیت آن به دلیل پیوند با بزرگترین صرافی جهان و داشتن مزیتی کاملاً ملموس بود: کارمزد معاملات پایینتر در بایننس. این کاربرد واقعی بود و تقاضا برای آن نیز واقعی بود. BNB نه تنها از دوران ICO و بازار خرسی ۲۰۲۲ جان سالم به در برد، بلکه سردردهای قانونی متعدد شرکت مادر خود را نیز تاب آورد، زیرا تقاضای بنیادین (افرادی که میخواهند در بایننس با تخفیف ترید کنند) همچنان پابرجاست.
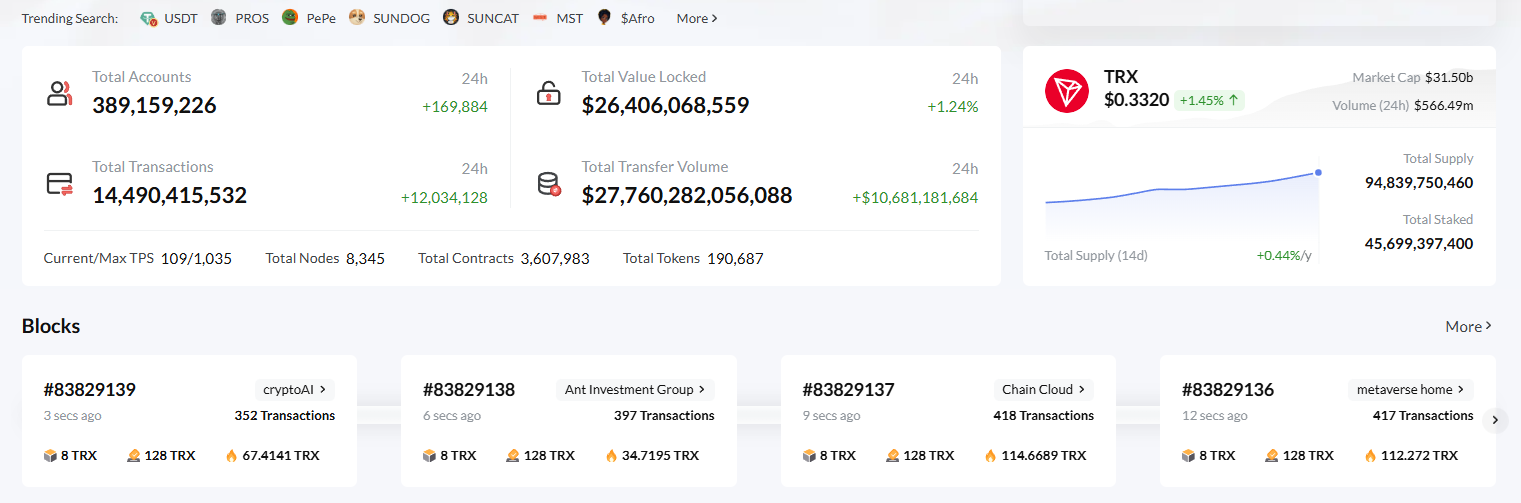
شبکه TRON و USDT در TRON، شاید عملگرایانهترین داستان موفقیت در دنیای آلتکوینها باشد. TRON بلاکچینی ساخت که برای به حداکثر رساندن توان پردازش تراکنشها با سرعت بالا و هزینه کم طراحی شده بود و این شبکه به شاهراه جهانی اصلی برای انتقال USDT تبدیل شد. این دستاورد جذابیت پرزرقوبرقی نداشت. هیچکس در مورد شگفتیهای TRON مقالههای روشنفکرانه نمینوشت. با این حال، واقعیت این است که این شبکه روزانه میلیاردها دلار حجم استیبلکوین را پردازش میکند و این حجم، نمایانگر فعالیت اقتصادی واقعی است — حوالهها، تسویهحسابهای صرافیها، پرداختهای فروشگاهی — نه معاملات سفتهبازی. افرادی که به طور مداوم USDT منتقل میکنند، TRON را ارزانترین روش یافتند و شروع کردند به تنظیم زمانبندی تراکنشها و استفاده از خدمات TRON Energy و شارژ TRON Energy قبل از ساعات شلوغی به جای پرداخت هزینه پیشفرض سوزاندن TRX. این درک که سازوکار Energy در TRON در نهایت به شما امکان میدهد یک USDT را با کمترین کارمزد ارسال کنید — دقیقاً با اجاره Energy به جای سوزاندن TRX — باعث شد تا نه تنها به عنوان یک استیبلکوین روزمره کارآمد باشد، بلکه جذابیت بیشتری نیز پیدا کند.
الگوی تفکیک بازماندگان از ساکنان قبرستان بسیار بیرحمانه و ساده است. بازماندگان هدفی ملموس برای انجام دادن پیدا کردند؛ آنها یک چیز واقعی ارائه دادند. اتریوم قراردادهای هوشمند را پیدا کرد. BNB کاربرد کارمزد صرافی را یافت. TRON توان پردازش استیبلکوین را به دست آورد. در مقابل، سایر پروژهها — هر بلاکچینی که بدون حل مشکل واقعی پذیرش، خود را سریعتر، ارزانتر یا غیرمتمرکزتر تبلیغ کرد — یا برای همیشه خاموش شده است یا در میانه مرگی تدریجی قرار دارد.
سولانا علامت سؤال حلنشده این چرخه است. پذیرش واقعی توسعهدهندگان، توان پردازش تراکنش واقعی و مزایای عملکرد فنی صادقانه نسبت به اتریوم برای برخی برنامهها دارد. همچنین پیشینهای از قطعیهای شبکه دارد که روایت قابلیت اطمینان آن را شدیداً تضعیف کرد، توزیع توکنی که نگرانیهای جدی درباره تمرکز ایجاد نمود، و تاریخچه قیمتی که بیشتر با احساسات بازار همبستگی دارد تا معیارهای استفاده اساسی. سؤال بزرگ این است: آیا سولانا در دسته بازماندگان قرار میگیرد یا در قبرستان؟
اگر درسهای این قبرستان را جمعبندی کنید، آنچه به ما میآموزد این است که نوآوری فناورانه در کریپتو عملاً هزینه نهایی صفر دارد. با مهندسان بااستعداد میتوان یک بلاکچین ساخت. این یک محدودیت فنی نیست — بلکه سالها کاربرد خالصانه، اثرات شبکهای و اعتماد جامعه است که میتواند در عرض چند روز نابود شود. برای بیتکوین بیش از یک دهه طول کشید تا چنین ترکیبی را بسازد قبل از آنکه کسی آن را جدی بگیرد. آلتکوینها مرتباً تلاش میکنند این مرحله را با تبلیغات، توکنومیکس و هیجانات کاذب دور بزنند. میانبر زدن جواب نمیدهد.
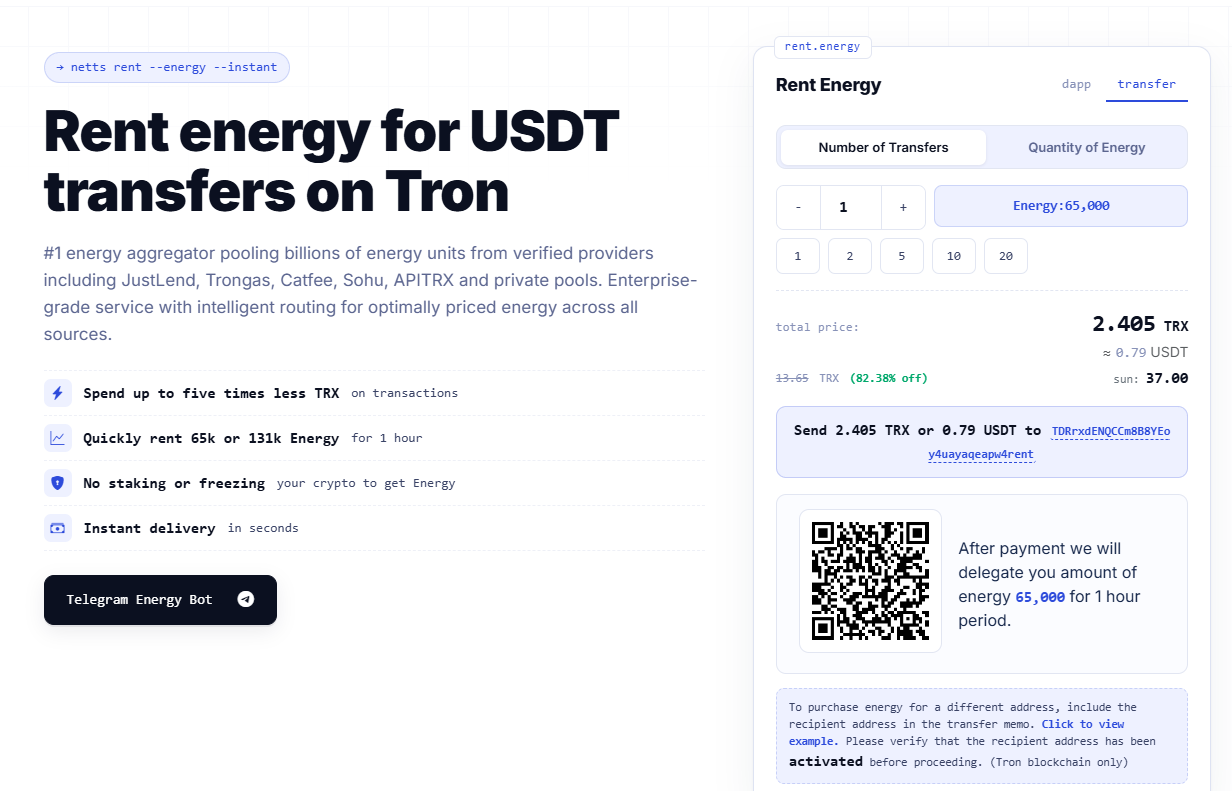
برای کاربرانی که به زیرساختهای زنده تکیه دارند — TRON برای انتقال USDT و تسویهحسابهای استیبلکوین — این موضوع از نظر بهینهسازی هزینهها کاربردی ملموس دارد. تفاوت بین مدیریت بهینه تراکنشها و تراکنشهای مدیریتنشده، پولی کاملاً واقعی و قابل اندازهگیری است؛ چه هر بار قبل از انجام دستهای از انتقالات، TRON Energy را به صورت دستی تا سقف نیاز شارژ کنید، یا اینکه از طریق واگذاری (delegation) به طور مداوم انرژی را خودکار شارژ نمایید تا همیشه مقدار کافی انرژی در دسترس داشته باشید. سایت Netts.io ارائهدهنده شماره یک تجمیع TRON Energy است که میلیاردها Energy را از ارائهدهندگان معتبری مانند JustLend ،Trongas ،Catfee ،Sohu و APITRX گردآوری میکند — با تحویل آنی Energy برای مدت اجاره یک ساعته یا پنج دقیقهای با تا ۵ برابر صرفهجویی در مقایسه با سوزاندن TRX، بدون نیاز به اشتراک یا حداقل حجم و با استفاده از ربات تلگرام برای خودکارسازی کامل مدیریت Energy.