La crypto en Amérique latine : fuir l'inflation grâce à la blockchain
Le corralito argentin, l'hyperinflation vénézuélienne, et pourquoi des millions de personnes se sont tournées vers l'USDT bien avant que la crypto ne devienne tendance.
Également disponible en: EnglishРусскийEspañol中文ไทยУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Sommaire
Imaginez une femme à Buenos Aires — appelons-la Valeria, car il y a des milliers de Valeria — qui a pris une habitude particulière, jugée étrange par quiconque a grandi dans le respect des règles financières traditionnelles. Dès qu'elle reçoit son salaire, quelques heures après la confirmation du virement, elle en convertit une très large part en USDT. Pas des jours plus tard. Quelques heures. Elle fait un calcul rapide dans sa tête : de combien de pesos a-t-elle besoin pour la semaine ? Tout le reste sera transformé en dollars numériques avant la fin de la journée.
Elle n'est pas paranoïaque. Elle n'est pas ignorante. C'est une graphiste diplômée de l'université, dont la clientèle compte des entreprises internationales de renom. Elle agit toujours ainsi parce qu'elle a appris, de la même façon que les habitants des zones sismiques apprennent à laisser des chaussures au pied du lit ; non pas par théorie, mais par l'épreuve. En 2012, son salaire était entièrement versé en pesos, et cette année-là, elle a perdu environ un tiers de son pouvoir d'achat en l'espace de 12 mois. Cet argent ne s'est pas volatilisé dans un krach spectaculaire. Chaque semaine, il diminuait insidieusement, comme l'eau d'un réservoir percé que personne ne prenait la peine de réparer.
L'arrivée de l'USDT en tant que stablecoin fonctionnel et pratique ne relevait pas d'un phénomène idéologique. C'était la paire de chaussures posée près du lit.
Ce que l'on ressent vraiment lorsque la monnaie meurt
S'il existait une région au monde susceptible d'adopter massivement et rapidement les cryptomonnaies, c'était bien l'Amérique latine. Il suffit d'avoir vécu au cœur d'une inflation incontrôlée pour commencer à comprendre. Pas à travers des lectures. Mais en le ressentant dans sa chair.
Il y a ensuite l'aspect psychologique qui s'installe lorsque les prix évoluent de façon spectaculaire (d'une semaine sur l'autre) et que tout le reste s'est déprécié. Jusqu'au point où vous ne considérez plus du tout l'argent comme une réserve de valeur. Il s'ancre dans les esprits comme une denrée périssable. Vous en conservez le moins possible à tout moment, car le garder constitue une perte et non un gain. À la place, par exemple, vous achetez dès aujourd'hui ce dont vous pourriez avoir besoin le mois prochain — non pas par envie immédiate, mais parce que vous savez pertinemment que les prix vont grimper. Ce n'est pas de la folie : c'est un comportement rationnel face à une monnaie dénaturée. Après tout, c'est aussi épuisant, et cela ronge peu à peu l'atmosphère même dans laquelle vous évoluez chaque jour. Il n'a rien d'anodin de vivre avec une monnaie qui œuvre en permanence contre vous.
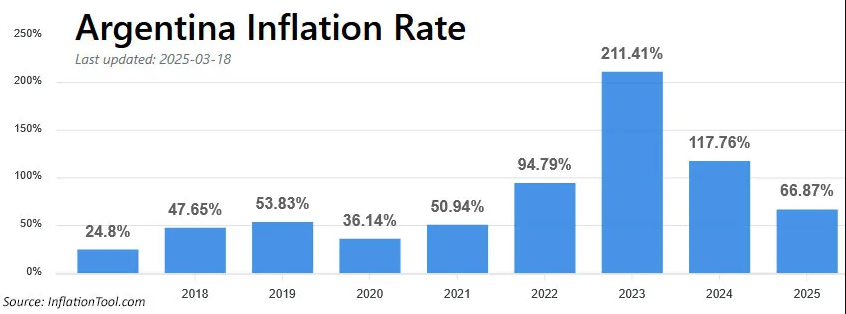
En 2024, l'Argentine a enregistré une inflation annuelle d'environ 117 %. Au Venezuela, au cours de la même année, elle s'élevait à environ 47 % — un chiffre qui aurait provoqué une crise absolue dans toute économie normalement constituée, mais qui apparaissait presque comme un répit après des années d'hyperinflation où la hausse annuelle des prix se mesurait en millions de pourcents et où le système bancaire avait totalement perdu le contrôle de sa propre monnaie. Avant qu'un programme de stabilisation ne finisse par porter ses fruits à la fin des années 1980, le Brésil a dépassé les 2 000 % par an. Il ne s'agit pas d'anomalies dans l'histoire économique latino-américaine. C'en est le métronome.
Ce schéma présente une dynamique historique reconnaissable, que l'on retrouve dans d'autres contextes. La République de Weimar en Allemagne a laissé ces images emblématiques de citoyens poussant des brouettes remplies de billets pour acheter du pain — ni métaphores, ni propagande : de véritables photographies de personnes réelles au début des années 1920. Ces billets de cent mille milliards de dollars ont été émis au Zimbabwe avant que le pays n'abandonne complètement sa monnaie nationale en 2008. L'assignat français, monnaie de papier introduite pour financer les espoirs de la Révolution, a été imprimé jusqu'à n'avoir plus aucune valeur, puis littéralement brûlé lors de cérémonies publiques en guise de mise à mort symbolique. Dans tous les cas, ce sont ceux qui n'ont pas pu convertir leurs actions ou leurs obligations à temps en actifs tangibles — terres, devises étrangères, or — qui ont subi les pertes les plus lourdes. Ceux qui ont agi les premiers ont perdu le moins.
Cette leçon, les Latino-Américains ne l'ont pas apprise dans les manuels d'histoire, mais en voyant leurs parents ou eux-mêmes la vivre de plein fouet. L'héritage psychologique est par conséquent profondément enraciné : une méfiance structurelle envers tout ce qui est libellé en monnaie locale ; un réflexe orienté vers les actifs tangibles et les devises étrangères ; une prudence extrême à l'égard des banques, héritée du traumatisme bien réel du corralito argentin.
Le corralito : la trahison spécifique d'être pris au piège
Décembre 2001. L'Argentine est déjà dans sa troisième année de récession, les réserves de l'État s'épuisent et les signes d'une nouvelle dévaluation imminente deviennent évidents. Les citoyens ordinaires le savent pertinemment. Depuis des mois se produit une panique bancaire feutrée — les gens convertissent discrètement leurs pesos en dollars sur les circuits informels. 1er décembre : le gouvernement annonce que les retraits d'argent liquide seront limités : les citoyens ont le droit de retirer jusqu'à 250 pesos (16 USD) par semaine. Techniquement, leur argent est toujours là. Ils ne peuvent simplement plus y accéder.
On l'appelle le corralito. Le petit enclos. Une cage. Comme un enclos pour animaux.
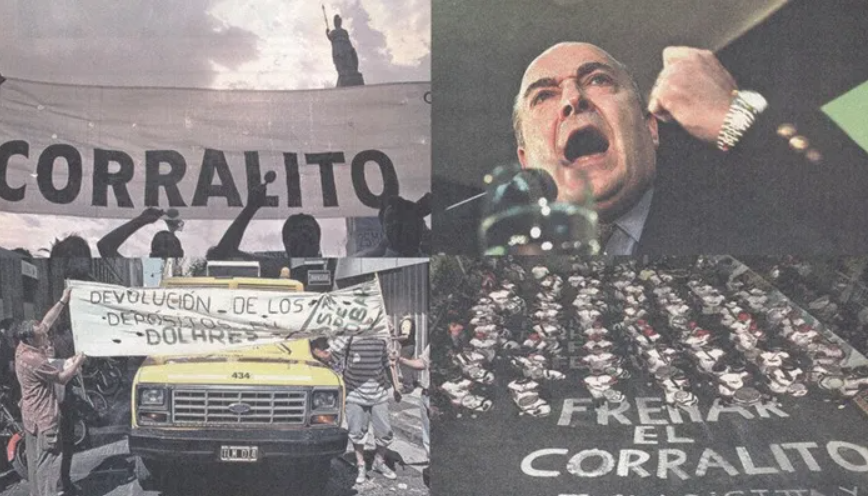
La colère ainsi déclenchée ne concerne pas seulement l'argent. Elle découle de la trahison. Les citoyens avaient consciencieusement placé leurs surplus dans le système bancaire. Le système leur avait garanti l'accès à leurs dépôts. Le système a menti. Les conséquences ont constitué l'une des implosions sociales et politiques les plus violentes de l'histoire moderne de l'Amérique latine — cinq présidents en deux semaines, des insurrections urbaines, des manifestations au concert de casseroles devant les banques et un discrédit absolu de la classe politique. Il s'agissait du plus grand défaut de paiement de l'histoire enregistré jusque-là.
Car vingt ans plus tard, un Argentin à qui l'on répète qu'il faut conserver ses économies dans une institution financière dûment régulée comprend la situation bien différemment d'un Allemand ou d'un Canadien. Il se rappelle ce dimanche de décembre où il a appris que le compte sur lequel il versait scrupuleusement ses fonds était subitement bloqué, car les dirigeants du système avaient décrété que leur propre stabilité valait plus que son argent.
Voilà le terreau émotionnel sur lequel la crypto a atterri. Ce n'était pas une technologie à la recherche d'une application. C'était un cas d'usage à la recherche d'une solution.
Ceux qui ont trouvé ce qu'ils cherchaient
Le profil du premier utilisateur de cryptomonnaies en Amérique latine ne ressemblait guère à celui des premiers adeptes du Bitcoin aux États-Unis. Les Américains étaient en majorité des informaticiens, des cypherpunks et des libertariens désireux de faire une démonstration idéologique contre les banques centrales. Une proportion considérable de Latino-Américains était constituée d'individus cherchant des solutions à des problèmes concrets nécessitant des réponses pratiques, et qui en avaient besoin plus rapidement que le secteur financier n'était capable de fournir des alternatives fiduciaires.
Quelqu'un vivant à Caracas vers 2017, voyant ses économies en bolivars s'évaporer, ne se souciait guère de l'élégance théorique du consensus décentralisé. Six mois plus tard, constatant que tout l'argent présent sur son compte ne valait plus qu'une fraction de sa valeur initiale, sa seule préoccupation était de nourrir sa famille. Durant ces années d'hyperinflation, les plateformes d'échange de Bitcoin en pair-à-pair ont vu leur base d'utilisateurs vénézuéliens exploser. La prime à laquelle ces utilisateurs achetaient du Bitcoin en bolivars — parfois considérable, la demande surpassant l'offre et le bolivar s'effondrant si vite que tout actif libellé en dollar s'arrachait à n'importe quel prix — en dit long sur leur situation désespérée. Ils ne spéculaient pas. Ils payaient une taxe de survie.
Cette histoire s'est toutefois jouée sur une autre partition au Mexique. L'inflation au Mexique — bien que pénible — n'a jamais représenté une menace existentielle absolue, à la différence du Venezuela. Ce qui caractérisait le Mexique, c'étaient les transferts de fonds (remesas) — l'un des flux transfrontaliers de liquidités les plus massifs de la planète, en grande partie expédié par des travailleurs installés aux États-Unis vers leurs familles restées à Oaxaca, Jalisco, Michoacán et dans une centaine d'autres localités. L'ouvrier du bâtiment à Houston qui envoyait trois cents dollars chez lui toutes les deux semaines ne fuyait pas l'inflation. Il cherchait simplement à préserver cinq dollars sur chaque centaine. Et il refusait de les abandonner à Western Union.
La Banque mondiale a relevé un coût moyen d'environ 6,5 % en 2025 pour l'ensemble des transferts d'argent internationaux à l'échelle du globe. Cela représente dix-neuf dollars et cinquante cents prélevés sur des fonds gagnés à la sueur d'un travail éreintant, et attendus avec impatience par des familles, pour un envoi de trois cents dollars. Et les entreprises prélevant ces frais ne montraient aucun remords. Infrastructure, conformité réglementaire, produits aux normes — elles avaient tout pour elles. Jusqu'à récemment, elles ne faisaient face à aucune concurrence sérieuse.
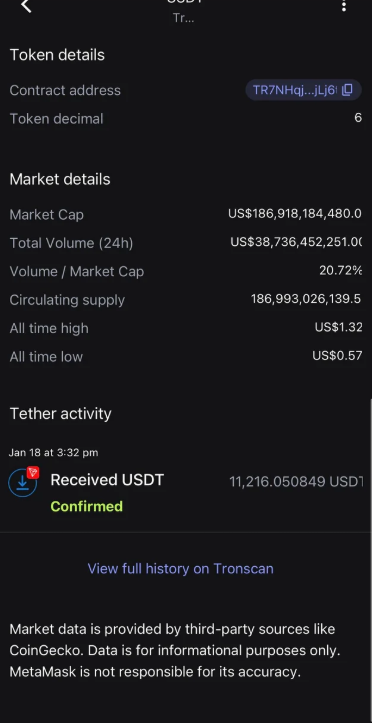
Cette concurrence est devenue l'USDT sur TRON. Non par le biais de marques, de marketing ou d'interfaces applicatives branchées. Mais par l'arithmétique. Envoyer 300 $ en USDT sur TRON coûtait des centimes, et non des dollars. Le virement n'arrivait pas au bout de plusieurs jours, mais en quelques minutes. Cela impliquait simplement que l'utilisateur possède un smartphone et un portefeuille numérique (ce qui était de plus en plus le cas). Pour couronner le tout, trois mois plus tard, la plus grande banque du Guatemala a intégré la technologie des stablecoins, permettant de transmettre des remises en moins de vingt secondes pour un tarif forfaitaire de quatre-vingt-dix-neuf centimes directement depuis l'application bancaire. L'évidence du calcul sautait aux yeux de quiconque avait déjà fait la queue dans une agence Western Union.
Notez bien que, dans les récits consacrés au Bitcoin, le rôle spécifique du réseau TRON est souvent éludé, au profit d'analyses méta sans fin. TRON n'était pas un projet idéologique. C'était une infrastructure pensée pour un débit élevé, des coûts dérisoires et des transactions rapides. Le fait qu'il soit devenu de facto le réseau mondial prédominant pour les transferts d'USDT, y compris en Amérique latine, était presque totalement étranger à sa philosophie technologique, mais reposait entièrement sur le pragmatisme de ses frais. Ainsi, pour ceux qui utilisent régulièrement TRON, connaître le prix de l'Energy sur TRON est devenu une compétence aussi pratique que d'apprendre les heures creuses sur sa facture d'électricité (quiconque surveille ses dépenses s'y intéresse). Choisir le moment propice pour transférer afin d'éviter les pointes de consommation d'Energy sur TRON, chercher l'Energy la moins chère sur le marché avant d'exécuter des transactions groupées — autant de petites décisions opérationnelles qui se traduisent par des économies substantielles lors du transfert de volumes importants.
Dans la nouvelle économie qui a émergé autour de la crypto en Amérique latine, il n'y avait guère de place pour les techno-utopistes. Aucun protocole DeFi révolutionnaire ne venait transformer d'un coup de baguette magique la vie des personnes non bancarisées. C'est plutôt une couche d'infrastructure informelle qui a été bâtie par des personnes débrouillardes, armées de courage et d'un simple téléphone. Des opérateurs d'échanges p2p vénézuéliens, jadis de modestes cambistes informels opérant par demandes de cotation (RFQ), sont devenus les courtiers incontournables entre acheteurs et vendeurs d'USDT et de bolivars en prélevant un spread. Ce n'était pas prestigieux, ce n'était pas régulé, et pourtant, cela fonctionnait ! Des réseaux similaires ont alimenté les flux de remises en Colombie et au Mexique. Au Brésil, Mercado Bitcoin a bâti l'une des fintechs les plus valorisées du continent en étant présente au bon moment sans essorer ses clients en frais de transaction (en échangeant des fractions de petites cryptos contre d'autres monnaies).
Le dilemme des gouvernements — La leçon du Salvador
Une version de cette même leçon se présente désormais à chaque gouvernement d'Amérique latine désireux de devancer l'adoption des cryptos : le rapport de la population aux actifs numériques n'est pas fondamentalement d'ordre idéologique, ce qui signifie que les réponses idéologiques n'ont pas la portée que les responsables politiques imaginent.
Nulle part cela n'a été plus flagrant qu'avec l'expérience du Bitcoin au Salvador. Le président Nayib Bukele, friand de visibilité sur la scène internationale, a fait voter la loi Bitcoin en juin 2021, accordant au Bitcoin le statut de monnaie légale aux côtés du dollar américain. Le discours était audacieux : offrir des services financiers aux 70 % de Salvadoriens privés de compte bancaire, sabrer les frais de transfert qui ponctionnaient depuis des générations les ressources des familles, et attirer les investissements et les talents de l'écosystème crypto.
La réalité s'est avérée bien plus chaotique. Enquête après enquête, les Salvadoriens ordinaires ont exprimé leur refus d'utiliser le Bitcoin pour leurs dépenses quotidiennes. Non par technophobie, mais parce que le cours du Bitcoin pouvait fluctuer de 20 % d'une semaine à l'autre ; or, nul ne peut se permettre d'utiliser pour son loyer ou son alimentation un actif susceptible de perdre brutalement sa valeur le lendemain. Pour couronner le tout, le gouvernement a déployé le portefeuille Chivo, criblé d'avaries techniques.
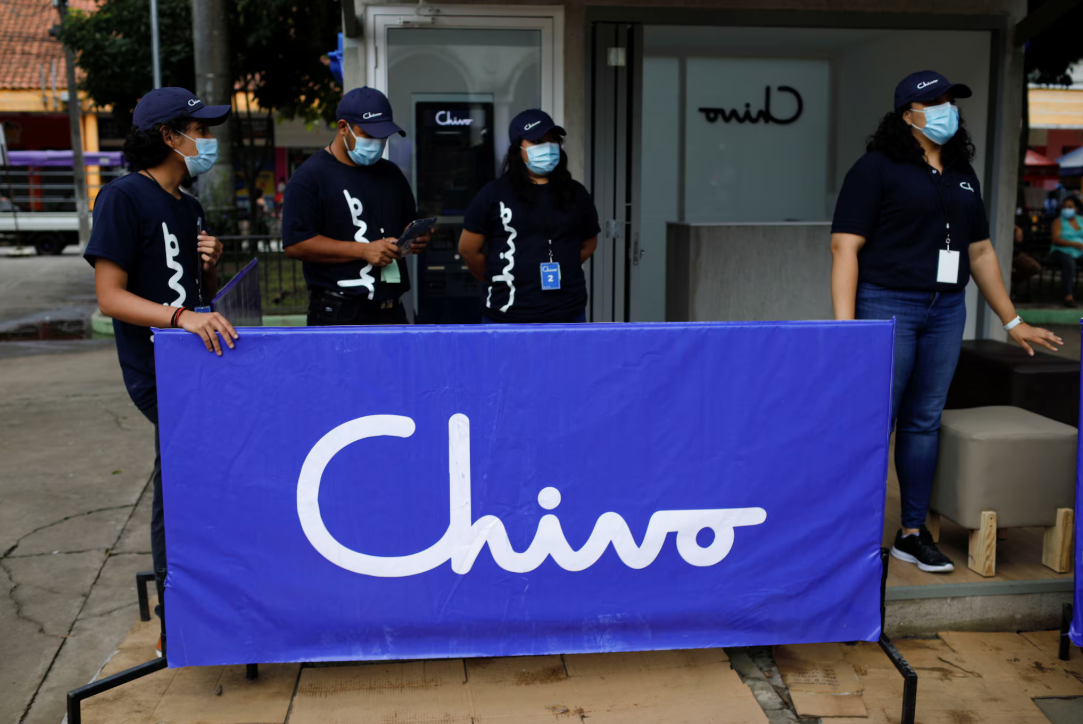
Chaque citoyen enregistré a reçu de l'État trente dollars en Bitcoin, mais la plupart des bénéficiaires les ont immédiatement convertis en dollars — un choix pertinent sur le plan individuel, mais opposé à l'objectif recherché par le programme.
Le FMI — sceptique dès le premier jour — a par la suite exigé la révision du statut de monnaie légale du Bitcoin comme condition à un accord de prêt de 1,4 milliard de dollars. Depuis février 2025, le Bitcoin n'a plus cours légal obligatoire. Son acceptation est redevenue facultative. L'obligation pour les commerçants de l'accepter a été abrogée. Le gouvernement a conservé ses réserves de Bitcoin — Bukele ayant racheté lors des creux successifs, la position s'avère désormais bénéficiaire — mais l'expérience politique de grande envergure a pris fin.
Beaucoup en ont déduit que la crypto ne pouvait pas faire office de monnaie nationale, mais la véritable leçon du Salvador est tout autre. Elle a révélé une réalité bien plus ciblée : la volatilité du bitcoin, qui constitue un frein authentique à son adoption comme instrument monétaire au quotidien, ne peut être contournée par des injonctions venues « d'en haut ». Les Salvadoriens qui ont adopté la crypto n'en ont gardé que les fonctionnalités utiles à leur quotidien : certains bénéficiaires de transferts transfrontaliers ont opté pour cette solution car elle était plus économique ; la communauté de Bitcoin Beach à El Zonte avait déjà mis en place une économie circulaire locale autour du Bitcoin bien avant, et a continué de le faire par la suite. L'obligation légale n'a fait qu'introduire du bruit et des controverses au sein d'une expérience locale et sobre qui se développait paisiblement en coulisses.
L'Argentine de Milei incarne l'approche inverse : ne rien imposer, mais éliminer les frictions. Le décret de 2026 a supprimé la taxe de 1,2 % sur les transactions pour les plateformes d'échange enregistrées auprès de la CNV, ce qui ne constituait pas non plus une réglementation crypto visionnaire. C'était simplement ce qui se produit lorsqu'un gouvernement cesse d'extorquer une rente sur chaque flux financier à sa portée. Cette mesure a ouvert un environnement plus favorable aux exchanges, ce qui, combiné à l'appétence préexistante de la population pour toute devise alternative au peso, s'est traduit par une augmentation constante des taux d'adoption sur les plateformes officielles.
Le Brésil a pour sa part conçu le cadre institutionnel le plus rigoureux de la région — respect des obligations d'enregistrement, KYC et déclarations fiscales. Le cadre DeCripto a positionné le Brésil parmi les juridictions les plus avancées de la planète en matière de régulation des actifs numériques, et les flux de capitaux ont naturellement répondu à l'appel : 318,8 milliards de dollars ont été injectés dans la crypto au Brésil d'ici 2025 — en faisant le premier marché d'Amérique latine et l'un des cinq plus grands au niveau mondial. Voilà l'effet d'une clarté réglementaire lorsque la demande sous-jacente est bien réelle. Elle ne crée pas la demande ; elle lève les frictions qui contraignaient les grands capitaux institutionnels à rester sur la touche.
La face que personne ne souhaite aborder
Jorge Figueira serait un ressortissant vénézuélien d'une soixantaine d'années qui aurait blanchi environ un milliard de dollars issus d'activités illégales par le biais des cryptomonnaies, d'après un acte d'accusation du ministère américain de la Justice de janvier 2026. Son arme de prédilection était l'USDT sur TRON. Parmi ses clients figuraient des intermédiaires liés à des cartels et des entités visées par des sanctions internationales. Il transférait des dizaines de millions de dollars d'un portefeuille à l'autre, mais une fois ces derniers repérés, les entreprises d'analyse blockchain ont pu retracer chacune de ses traces.
Cette affaire est souvent brandie pour prouver que la crypto facilite la criminalité. La réalité, plus nuancée, montre que Figueira exploitait une opportunité commerciale avec le mécanisme même que Valeria utilisait pour convertir son salaire : comment stocker et transférer de la valeur quand le système financier conventionnel est en panne ou soumis à des pressions extrêmes ? La motivation différait. Le mécanisme restait identique.
À l'échelle industrielle, c'est le cas du commerce illégal de l'or au Venezuela. Des exploitations minières qui ravagent les territoires indigènes et les écosystèmes forestiers extraient l'or du bassin amazonien, revendu sur les marchés vénézuéliens contre de l'USDT. Ces fonds transitent via une infrastructure crypto calibrée pour échapper au régime de sanctions, dont l'objet est de restreindre les flux financiers vers le gouvernement vénézuélien au strict minimum nécessaire à la préservation de ses activités au sein de la finance mondiale. TRON, réputé pour sa rapidité, ses coûts dérisoires et son accessibilité, s'est retrouvé au cœur de ces opérations au même titre qu'il sert à n'importe quel expéditeur honnête de transferts de fonds.
Les spécialistes de la conformité résument souvent ces dynamiques sous des formules bureaucratiques et abstraites : « courtiers de gré à gré liés aux cartels » ou « réseaux de blanchiment chinois opérant sur les corridors mexicains ». La réalité humaine est pourtant bien plus simple. L'infrastructure même qui permet à une famille d'Oaxaca de recevoir de l'argent envoyé par leur fils depuis le Texas pour moins de vingt dollars en s'affranchissant de Western Union permet également à une organisation criminelle d'envergure internationale d'expédier ses profits illicites par-delà les frontières sans passer par un établissement bancaire susceptible d'alerter les autorités. On ne peut pas construire une route accessible uniquement aux honnêtes gens.
Il en résulte une charge de conformité titanesque pour chaque plateforme légitime de la région. Même en toute bonne foi, une entité brésilienne régulée acceptant un dépôt issu d'un portefeuille associé à des flux sous sanctions s'expose à de lourdes sanctions. La règle du voyage (Travel Rule) du GAFI impose de plus en plus aux plateformes d'identifier les deux parties de chaque transaction. Le coût de la conformité explose. Dès lors, les petits opérateurs subissent de plein fouet ces contraintes ou basculent dans l'informalité, renforçant l'opacité que les régulateurs tentent précisément d'endiguer. À l'échelle d'une plateforme, ce n'est pas un dysfonctionnement technique que l'on corrige. C'est une tentative de résolution réglementaire appliquée à un problème informatique.
Téléphones, coupures de courant et réalité du terrain
L'accès à Internet centré sur le mobile en Amérique latine n'est pas une simple notion théorique. Dans de nombreux foyers au Venezuela, au Mexique ou dans le Brésil rural, le smartphone constitue l'ordinateur principal. Le choix du portefeuille à privilégier dépend directement de sa capacité à fonctionner correctement malgré des connexions réseau instables et des pannes de courant récurrentes.
Forte de son application réactive, de sa présence agressive sur les marchés locaux et de sa fiabilité au sein d'environnements techniques contraints qui mettraient à mal des applications plus lourdes, Binance occupe une part de marché écrasante dans toute la région. Si l'on souhaite conserver ses actifs de façon autonome sans les confier à une plateforme, Trust Wallet représente l'alternative non-custodiale par défaut. MetaMask s'adresse quant à lui à un public plus aguerri, déjà familier de la DeFi, ce qui correspond à un groupe plus restreint et technique dans le contexte latino-américain. En Argentine, Lemon a su créer un produit adapté aux usages locaux, loin d'une simple traduction superficielle de l'anglais, que les utilisateurs ont spontanément adopté. Ripio jouit quant à lui d'un déploiement multinational :
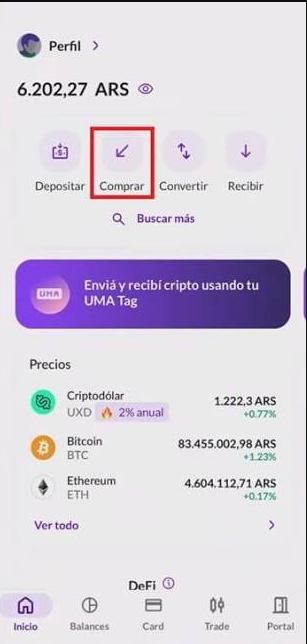
Concernant plus particulièrement l'USDT sur TRON — qui constitue aujourd'hui la véritable infrastructure de référence pour la quasi-totalité des flux quotidiens de la région —, TronLink et imToken trustent les volumes de transactions et les parts de marché. TRON : l'Energy utilisée par TRON pour le traitement des transactions n'a rien de complexe sur le papier, mais relève du détail technique que l'on n'approfondit que lorsqu'on gère des volumes réguliers. Soulignons qu'un transfert d'USDT consomme en moyenne 65 000 Energy. Savoir si cette Energy est déjà à votre disposition parce que vous l'avez louée à l'avance — en dénichant l'Energy TRON la moins chère du marché à ce moment-là — ou si le réseau brûlera des TRX au tarif standard en raison d'un solde nul, représente une différence financière dont l'impact devient considérable avec le temps. La démarche est identique à celle d'un travailleur qui, effectuant chaque semaine un envoi d'argent vers son pays d'origine, a identifié le distributeur appliquant les frais de retrait les plus faibles.
Dans un pays aux infrastructures stables, les pannes d'électricité ne constituent pas une source d'angoisse particulière. Votre portefeuille est sur votre téléphone. Votre téléphone dépend de l'électricité. L'approvisionnement électrique est intermittent. Devoir envoyer ou recevoir de l'argent en urgence et en être empêché par une coupure de courant n'a rien d'une hypothèse d'école : c'est un aléa du quotidien. Mis à part le risque de ne plus pouvoir accéder à l'appareil qui les héberge, les portefeuilles non-custodiaux garantissent une souveraineté totale sur ses actifs. À l'inverse, les portefeuilles custodiaux permettent de récupérer ses accès mais exigent de faire confiance à un tiers ; or, l'histoire a déjà amplement montré ce qu'il advient dans cette région lorsqu'on s'en remet aux institutions.
La réussite ne récompense pas nécessairement ceux qui étudient les whitepapers ou consultent assidûment les classements de capitalisation boursière. Elle sourit à ceux qui ont repéré ce qui fonctionnait, ont essuyé les premiers plâtres, ont corrigé le tir et ont tissé des usages concrets autour des outils jugés indispensables face à leurs contraintes réelles. Valeria convertit son salaire en USDT quelques heures à peine après l'avoir perçu. Son portefeuille lui est familier, hébergé sur un réseau dont elle a suffisamment exploré le fonctionnement pour en maîtriser les particularités. Ce n'est pas qu'elle se désintéresse de la DeFi, des NFT ou des prochaines tendances en vogue. C'est simplement qu'elle a résolu son problème, et qu'elle continuera d'utiliser cette solution.
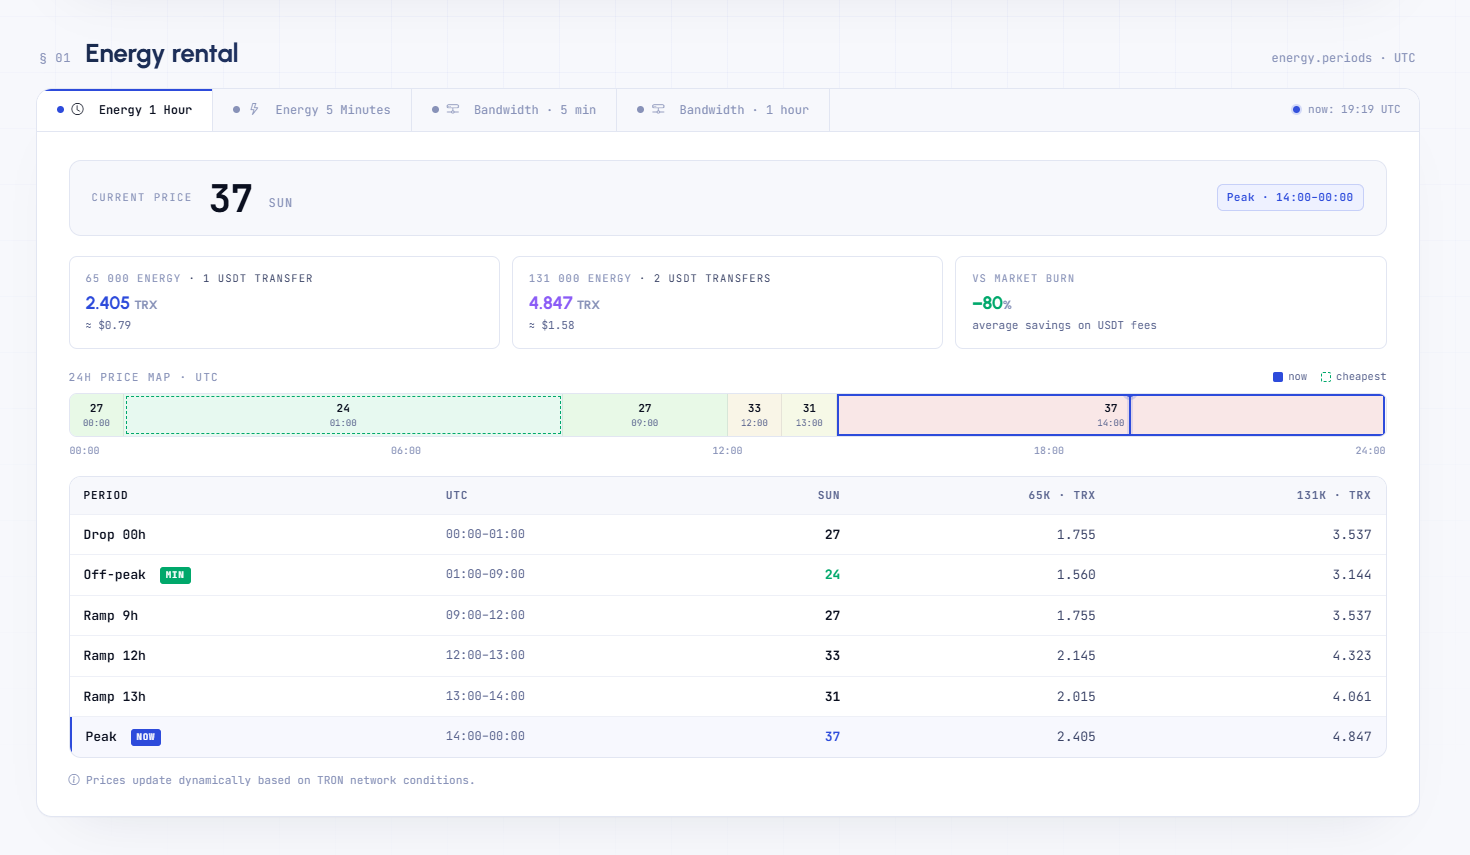
Toutefois, pour les acteurs manipulant des volumes élevés — opérateurs de remises, desks OTC et services de règlement de plateformes assurant des transferts massifs d'USDT d'un pays à l'autre —, la gestion des frais d'exécution représente un véritable enjeu opérationnel. Netts Pricing indique les tarifs de location d'Energy sur TRON réactualisés en continu au quotidien, fournissant des données en temps réel sur les créneaux les plus avantageux et le coût par sun sur des durées d'une heure ou de cinq minutes. L'outil précise également l'écart par rapport au taux de combustion par défaut de TRX — généralement 80 % inférieur —, tous frais inclus. Ainsi, quiconque transfère fréquemment des USDT dispose désormais d'un outil pratique pour identifier les moments les plus économiques pour agir.