Krypto in Lateinamerika: Mit der Blockchain der Inflation entkommen
Argentiniens Corralito, Venezuelas Hyperinflation und warum Millionen Menschen sich USDT zuwandten, noch bevor Krypto als modisch galt.
Auch verfügbar auf: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaTagalog
Inhalt
- Wie es sich wirklich anfühlt, wenn das Geld stirbt
- Corralito – Der gezielte Verrat des Eingesperrtseins
- Menschen, die fanden, wonach sie suchten
- Das Dilemma der Regierungen – Die Lektion aus El Salvador
- Der Teil, über den niemand sprechen möchte
- Smartphones, Stromausfälle und wie sich die Realität anfühlte
Stellen Sie sich eine Frau in Buenos Aires vor – nennen wir sie Valeria, denn es gibt Tausende von Valerias –, die eine eigentümliche Gewohnheit entwickelt hat, die jedem seltsam vorkommen dürfte, der nach traditionellen Finanzregeln aufgewachsen ist. Jedes Mal, wenn ihr Gehalt eingeht, wechselt sie nur wenige Stunden nach der Buchung einen riesigen Teil ihres Einkommens in USDT. Nicht nach Tagen. Nach Stunden. In ihrem Kopf führt sie eine grobe Überschlagsrechnung: Wie viele Pesos werden diese Woche benötigt? Alles andere wird bis zum Ende des Tages in digitale Dollar umgewandelt sein.
Sie ist nicht paranoid. Sie ist keineswegs unbedarft. Sie ist eine Grafikdesignerin mit Universitätsabschluss, zu deren Kundenstamm namhafte internationale Unternehmen gehören. Sie tut dies immer wieder, weil sie es so gelernt hat, wie Menschen in erdbebengefährdeten Regionen lernen, Schuhe neben das Bett zu stellen; nicht aus der Theorie, sondern durch Schmerz. Im Jahr 2012 erhielt sie ihr Gehalt komplett in Pesos, und in jenem Jahr verlor es innerhalb von 12 Monaten rund ein Drittel seiner Kaufkraft. Das Geld ging nicht durch einen spektakulären Crash verloren. Jede Woche schwand es schleichend dahin, wie aus einem Wassertank, den niemand repariert hat.
Die Einführung eines funktionalen, praktischen Stablecoins wie USDT war kein ideologisches Phänomen. Es war der Schuh neben dem Bett.
Wie es sich wirklich anfühlt, wenn das Geld stirbt
Wenn irgendeine Region der Welt Kryptowährungen rasant adaptieren würde, dann mit hoher Wahrscheinlichkeit Lateinamerika. Man muss nur wissen, wie es sich anfühlt, in einer unkontrollierten Inflation zu leben, um dies zu begreifen. Nicht darüber lesen. Es fühlen.
Hinzu kommt die psychologische Komponente an Orten, an denen Preise massiv ins Gewicht fallen (Veränderungen von Woche zu Woche), während Dinge scheinbar günstiger gemacht wurden. Bis man Geld überhaupt nicht mehr als Wertspeicher begreift. Es setzt sich die Mentalität durch, dass Geld ein verderbliches Gut ist. Man hält zu jedem Zeitpunkt so wenig wie möglich davon, weil das Halten ein Minusgeschäft ist und kein Plus. Stattdessen kauft man beispielsweise heute Dinge, die man vielleicht erst im nächsten Monat braucht – nicht, weil man sie jetzt will, sondern weil man weiß, dass sie teurer werden. Das ist nicht verrückt – es ist normal bei einer verzerrten Währung. Schließlich ist es auch zermürbend und nagt an etwas, das in der Luft liegt, die man täglich atmet. Es ist alles andere als trivial, eine Währung zu haben, die permanent gegen einen arbeitet.
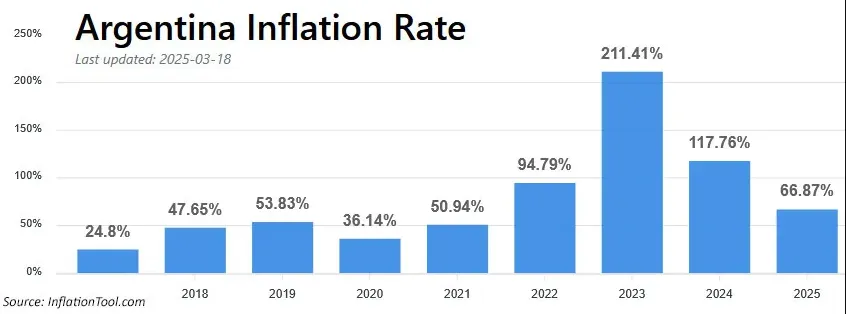
Im Jahr 2024 lag die jährliche Inflation in Argentinien bei rund 117 Prozent. Venezuela verzeichnete im selben Jahr eine Rate von etwa 47 Prozent – ein Wert, der in jeder halbwegs funktionierenden Volkswirtschaft eine absolute Krise ausgelöst hätte, der dort jedoch fast wie eine Atempause wirkte nach den Jahren der Hyperinflation, in denen die jährlichen Preissteigerungen in die Millionen Prozentpunkte gingen und das Bankensystem faktisch jegliche Steuerung über die eigene Währung verlor. Bevor Ende der 1980er Jahre schließlich ein Stabilisierungsprogramm griff, überschritt Brasilien jährlich mehr als 2.000 Prozent. Dies sind keine Ausreißer in der lateinamerikanischen Wirtschaftsgeschichte. Sie sind ihr Takt.
Dieses Muster besitzt eine historisch wiedererkennbare Gestalt, die man auch aus anderen Kontexten kennt. Die Weimarer Republik in Deutschland hinterließ uns die ikonischen Bilder von Menschen, die Schubkarren voller Bargeld schoben, um Brot zu kaufen – keine Metaphern, keine Propaganda: echte Fotografien realer Menschen aus den frühen 1920er Jahren. Hundert-Billionen-Dollar-Scheine wurden in Simbabwe ausgegeben, bevor das Land seine Währung 2008 gänzlich aufgab. Das französische Assignat, ein Papiergeld, das eingeführt wurde, um die Hoffnungen der Revolution zu finanzieren, wurde bis zur Wertlosigkeit gedruckt und als Teil seines symbolischen Todes buchstäblich in öffentlichen Zeremonien verbrannt. In jedem Fall erlitten diejenigen den größten Verlust, die ihre Anteile oder Anleihen nicht rechtzeitig in etwas Greifbares umtauschen konnten – Land, Devisen, Gold. Wer zuerst handelte, verlor am wenigsten.
Diese Lektion lasen die Lateinamerikaner nicht in Geschichtsbüchern; sie lernten sie, indem sie zusahen, wie es ihren Eltern oder ihnen selbst widerfuhr. Das psychologische Erbe sitzt daher tief: ein strukturelles Misstrauen gegenüber allem, was in lokaler Währung bemessen wird; ein Reflex hin zu harten Vermögenswerten und Devisen; eine ungewöhnlich vorsichtige Haltung gegenüber Banken, die aus dem spezifischen Trauma des argentinischen Corralito herrührt.
Corralito – Der gezielte Verrat des Eingesperrtseins
Dezember 2001. Argentinien befindet sich bereits im dritten Jahr der Rezession, die staatlichen Reserven schwinden und die Anzeichen einer weiteren drohenden Abwertung sind unübersehbar. Auch die normalen Argentinier wissen das. Seit Monaten gibt es einen schleichenden Bankrun – Menschen tauschen auf inoffiziellen Wegen still und leise Pesos in Dollar um. 1. Dezember → Die Regierung gibt bekannt, dass Barabhebungen beschränkt werden: Den Bürgern ist es erlaubt, wöchentlich bis zu 250 Pesos (16 US-Dollar) abzuheben. Formal ist ihr Geld noch da. Sie können nur nicht darauf zugreifen.
Man nennt es Corralito. Kleiner Pferch. Ein Gehege. Wie ein Tiergehege.
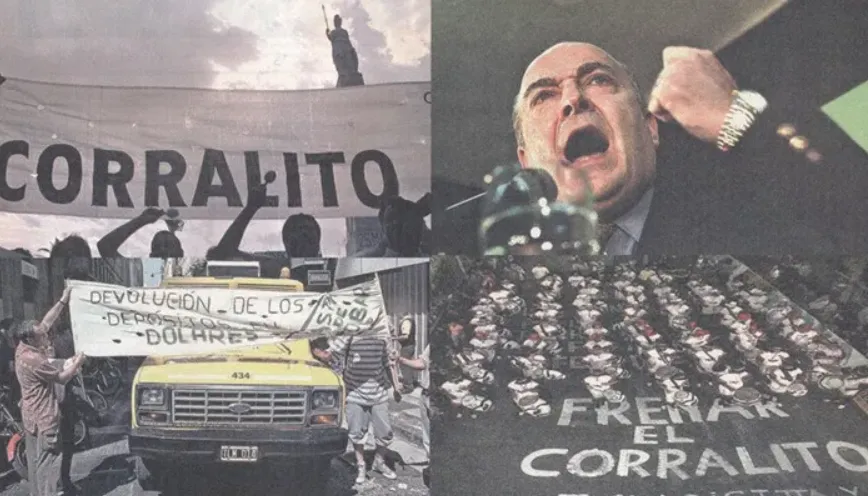
Die Wut, die dies schürt, dreht sich überhaupt nicht um Geld. Es geht um den Verrat. Die Menschen hatten ihre Ersparnisse pflichtbewusst dem Bankensystem anvertraut. Das System hatte ihnen den Zugriff auf ihre Einlagen versprochen. Das System hat gelogen. Die Folge war eine der heftigsten gesellschaftlichen und politischen Implosionen in Lateinamerika seit Jahrzehnten – fünf Präsidenten innerhalb von zwei Wochen, Aufstände in den Städten, Bürger, die vor den Banken auf Kochtöpfe schlugen, und die vollkommene Diskreditierung der politischen Klasse. Es war der größte Staatsbankrott, den die Geschichte bis zu diesem Zeitpunkt je erlebt hatte.
Denn zwanzig Jahre später versteht ein Argentinier, dem man rät, Ersparnisse bei einem ordnungsgemäß regulierten Finanzinstitut zu halten, etwas völlig anderes darunter als jemand aus Deutschland oder Kanada. Sie erinnern sich an jenen Sonntag im Dezember, als sie erfuhren, dass das Konto, auf das sie pflichtbewusst eingezahlt hatten, plötzlich gesperrt war, weil diejenigen, die das System steuerten, entschieden hatten, dass ihre eigene Stabilität wichtiger war als das Geld der Bürger.
Dies ist der emotionale Nährboden, auf den Krypto traf. Keine Technologie auf der Suche nach einer Anwendung. Sondern ein konkreter Anwendungsfall auf der Suche nach einer Lösung.
Menschen, die fanden, wonach sie suchten
Das Profil der frühen Krypto-Nutzer in Lateinamerika glich kaum dem der ersten Bitcoin-Pioniere in den USA. Die Amerikaner waren überwiegend Informatiker, Cypherpunks und Libertäre, die einen ideologischen Standpunkt gegenüber Zentralbanken vertreten wollten. Sehr viele Lateinamerikaner hingegen waren Menschen, die Antworten auf handfeste Probleme suchten, welche praktische Lösungen erforderten – und die sie schneller brauchten, als die Finanzindustrie alternative Bargeldformen bereitstellen konnte.
Jemand, der um 2017 in Caracas saß und zusehen musste, wie seine Bolivar-Ersparnisse verdampften, dachte nicht über die elegante Theorie des dezentralen Konsenses nach. Sechs Monate später, als all das Geld auf dem Konto nur noch einen Bruchteil des heutigen Wertes besaß, ging es schlicht darum, wie man seine Familie ernähren sollte. In den Jahren der Hyperinflation verzeichneten Peer-to-Peer-Handelsplattformen für Bitcoin ein massives Wachstum ihrer venezolanischen Nutzerschaft. Der Preisaufschlag, zu dem Nutzer Bitcoin mit Bolivars kauften – mitunter beträchtlich, da die Nachfrage das Angebot überstieg und der Bolivar so rapide kollabierte, dass jeder auf Dollar lautende Vermögenswert nahezu jeden Preis wert war –, sagt viel darüber aus, wie verzweifelt die Lage war. Sie spekulierten nicht. Sie zahlten eine Überlebenssteuer.
In Mexiko spielte sich diese Geschichte jedoch in einer anderen Tonart ab. Die Inflation in Mexiko war – wenngleich schmerzhaft – keine existenzielle Bedrohung, ganz im Gegensatz zu Venezuela. Mexikos Realität waren Remissen – einer der größten grenzüberschreitenden Geldströme der Welt, der größtenteils von Arbeitern in den USA zurück zu Familien in Oaxaca, Jalisco, Michoacán und hundert weiteren Bundesstaaten floss. Der Bauarbeiter in Houston, der alle zwei Wochen dreihundert Dollar nach Hause schickte, floh nicht vor der Inflation. Er versuchte schlicht, fünf Dollar von je hundert Dollar zu behalten. Er wollte sie nicht an Western Union abdrücken.
Die Weltbank verzeichnete für das Jahr 2025 weltweite Durchschnittskosten von etwa 6,5 Prozent für alle internationalen Geldüberweisungen. Das sind neunzehn Dollar und fünfzig Cent, abgezogen von Menschen, die dieses Geld mit harter körperlicher Arbeit verdient haben, während ihre Familien auf die Dreihundert-Dollar-Überweisung warten. Und die Unternehmen, die diese Gebühren kassierten, zeigten keinerlei Skrupel. Infrastruktur, Regulierung, konforme Produkte – sie hatten alles. Bis vor kurzem sahen sie sich zudem keiner ernsthaften Konkurrenz gegenüber.
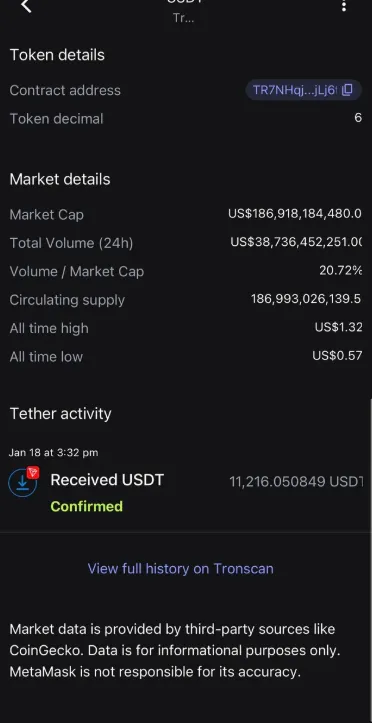
Diese Konkurrenz wurde USDT auf TRON. Nicht durch Branding, Marketing oder eine schicke App-Erfahrung. Sondern durch simple Arithmetik. Sendet man 300 $ in USDT auf TRON, kostete die Transaktion Cents, keine Dollars. Es dauerte nicht Tage, sondern Minuten, bis die Überweisung ankam. Der Empfänger benötigte lediglich ein Smartphone und eine Wallet (was ohnehin immer häufiger vorhanden war). Um das Ganze noch weiter zu verbessern, integrierte Guatemalas größte Bank drei Monate später Stablecoin-Technologie, sodass Rücküberweisungen in weniger als zwanzig Sekunden mit einer Pauschalgebühr von neunundneunzig Cent direkt über die bankeigene App verschickt werden konnten. Die Rechnung war jedem klar, der jemals bei Western Union in der Schlange gestanden hatte.
Beachten Sie, dass in einer Geschichte über Bitcoin die spezifische Rolle des TRON-Netzwerks aufgrund langwieriger Meta-Analysen oft übersprungen wird. TRON war kein ideologisches Projekt. Es ist eine Infrastruktur, die auf hohen Durchsatz, niedrige Kosten und schnelle Transaktionen zugeschnitten ist. Dass es sich zum weltweiten De-facto-Standard für USDT-Transfers entwickelte, auch in Lateinamerika, war fast völlig losgelöst von seiner Technologiephilosophie, aber schlichtweg das Resultat messbarer Vorteile bei den Gebühren. Für diejenigen, die TRON intensiv nutzen, wurde das Wissen um den Preis von TRON Energy zu einer ebenso praktischen Fertigkeit wie das Verstehen der Spitzenzeiten auf der Stromrechnung (jeder, der auf seine Kosten achtet, lernt das). Das Timing einer Transaktion so zu wählen, dass TRON Energy-Spitzen vermieden werden, oder vor der Ausführung von Massentransaktionen nach der günstigsten TRON Energy auf dem Markt zu suchen – das sind kleine operative Entscheidungen, die sich bei großen Volumina zu erheblichen Kosteneinsparungen aufsummieren.
In der neuen Wirtschaft, die in Lateinamerika rund um Krypto entstand, war kein Platz für weltfremde Techno-Optimisten. Kein bahnbrechendes DeFi-Protokoll veränderte plötzlich das Leben der Menschen ohne Bankkonto. Stattdessen gab es eine Schicht informeller Infrastruktur, aufgebaut von pragmatischen Individuen mit Tatendrang und einem Telefon. Venezolanische P2P-Börsenbetreiber wandelten sich von einfachen Leuten, die winzige, informelle Wechselstuben nach dem RFQ-Prinzip (Request for Quote) betrieben, zu Maklern zwischen Käufern und Verkäufern von USDT und Bolivars, die an der Spanne verdienten. Es war unglamourös, es war unreguliert, und es funktionierte! Ähnliche Netzwerke speisten die Überweisungsströme in Kolumbien und Mexiko. Mercado Bitcoin baute in Brasilien eines der wertvollsten Fintech-Unternehmen des Kontinents auf, indem man einfach da war, wenn man gebraucht wurde, und den Kunden nicht mit Gebühren das letzte Hemd auszog (beim Tausch kleinerer Coin-Beträge gegeneinander).
Das Dilemma der Regierungen – Die Lektion aus El Salvador
Zumindest existiert eine Variante dieser Lektion für jede Regierung in Lateinamerika, die versucht, der Krypto-Adaption zuvorzukommen: Die Beziehung der Bevölkerung zu digitalen Vermögenswerten ist im Grunde nicht ideologischer Natur, was bedeutet, dass ideologische Maßnahmen selten die Wirkung entfalten, die sich Politiker erhoffen.
Nirgendwo zeigte sich dies dramatischer als beim Bitcoin-Experiment in El Salvador. Präsident Nayib Bukele, der die internationale Bühne schätzt, verabschiedete im Juni 2021 das Bitcoin-Gesetz, das Bitcoin neben dem US-Dollar zum gesetzlichen Zahlungsmittel machte. Die Rhetorik war kühn: Dies werde den 70 Prozent der Salvadorianer ohne Bankkonto Zugang zu Finanzdienstleistungen verschaffen, die Überweisungsgebühren senken, die salvadorianischen Familien seit Generationen das Geld aus der Tasche zogen, und lokale Krypto-Investitionen sowie Talente anlocken.
Die Realität sah ernüchternder aus. Immer wieder gaben gewöhnliche Salvadorianer in Umfragen an, dass sie ihre täglichen Transaktionen nicht in Bitcoin abwickeln wollten. Nicht aus Technikfeindlichkeit, sondern weil der Preis von Bitcoin wöchentlich um zwanzig Prozent steigen oder fallen kann – und man kann keinen Vermögenswert zur Mietzahlung oder zum Lebensmitteleinkauf nutzen, der morgen vielleicht drastisch an Wert verliert. Die von der Regierung eingeführte Chivo-Wallet war zudem von technischen Problemen geplagt.
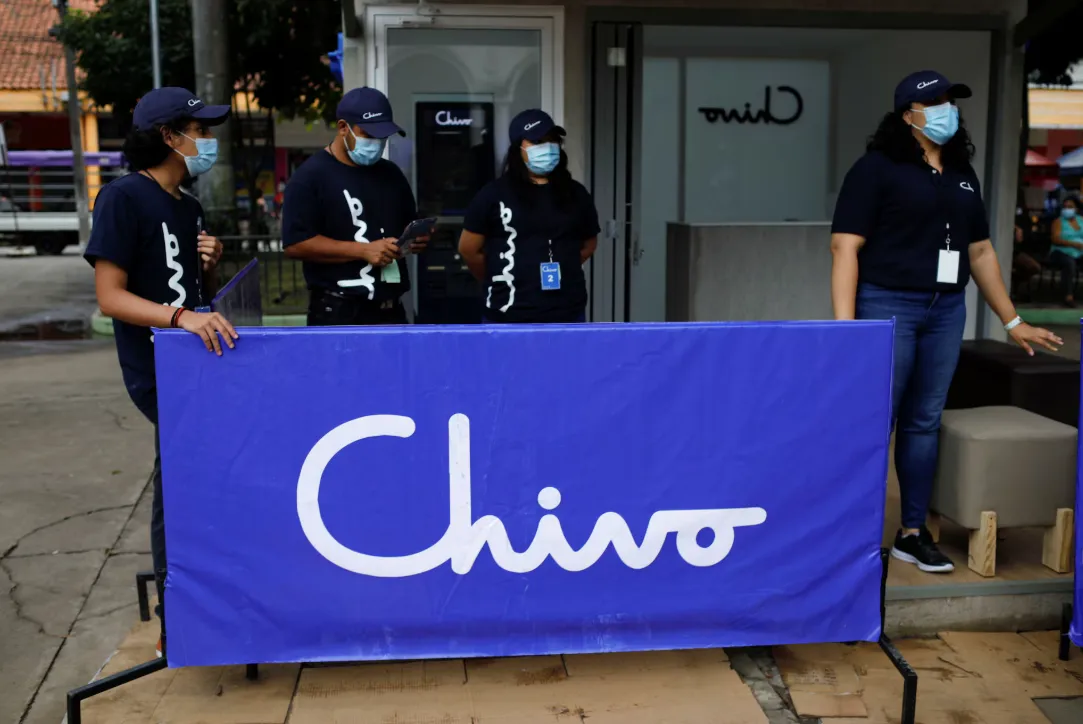
Jeder Bürger, der sich registrierte, erhielt dreißig Dollar in Bitcoin vom Staat, doch die meisten Empfänger tauschten diese Bitcoins umgehend in Dollar um – zweifellos eine kluge Entscheidung, aber nicht das, was das Programm eigentlich fördern sollte.
Der IWF – von Beginn an skeptisch – knüpfte ein Kreditabkommen über 1,4 Milliarden Dollar später an eine Revision des Status von Bitcoin als gesetzlichem Zahlungsmittel. Seit Februar 2025 ist Bitcoin kein gesetzliches Zahlungsmittel mehr. Die Annahme wurde freiwillig. Der Akzeptanzzwang für Händler entfiel. Die Regierung behielt ihre Bitcoin-Bestände – Bukele hatte wiederholt die Dips gekauft und lag nun im Plus –, doch das viel beachtete politische Experiment war beendet.
Viele haben dies so interpretiert, dass Krypto als nationale Währung ungeeignet sei. Was El Salvador jedoch tatsächlich gezeigt hat, ist etwas ganz anderes. Es zeigte etwas viel Spezifischeres: dass die Volatilität von Bitcoin, die ein echtes Hindernis für seine Verwendung als Alltagswährung darstellt, nicht durch Verordnungen von oben herab weggewischt werden kann. Die Salvadorianer, die Krypto nutzten, wählten die Aspekte, die zu ihrem Leben passten – einige Empfänger von Auslandsüberweisungen fanden die Methode günstiger und nutzten sie; die Bitcoin-Beach-Community in El Zonte hatte schon zuvor eine lokale Kreislaufwirtschaft um Bitcoin aufgebaut und tat dies auch danach weiter. Das staatliche Mandat brachte lediglich Unruhe und Kontroversen in ein ansonsten pragmatisches, lokales Experiment, das im Hintergrund geräuschlos funktionierte.
Mileis Argentinien wählte den gegenteiligen Weg – keine erzwungene Einführung, sondern der Abbau von Reibungspunkten. Das Dekret von 2026 strich die Transaktionssteuer von 1,2 Prozent für bei der CNV registrierte Börsen, was ebenfalls keine visionäre Krypto-Regulierung war. Es war einfach das Resultat davon, dass der Staat aufhörte, aus jeder finanziellen Transaktion, die er greifen konnte, Rendite herauszupressen. Dies wiederum schuf ein offeneres Umfeld für Börsen, was im Zusammenspiel mit dem ohnehin vorhandenen Drang der Bevölkerung nach allem, was nicht Peso heißt, zu kontinuierlich steigenden Nutzungsraten formeller Plattformen führte.
Brasilien wiederum schuf das institutionell solideste Rahmenwerk der Region – basierend auf Registrierungspflicht, KYC und Steuerberichterstattung. Das DeCripto-Regelwerk katapultierte Brasilien unter die fortschrittlichsten Aufsichtsregime für digitale Vermögenswerte weltweit, und das Kapital fand seinen Weg: Bis 2025 flossen 318,8 Milliarden Dollar in Krypto nach Brasilien – was das Land zum Spitzenmarkt in Lateinamerika und zu einem der fünf größten Märkte weltweit machte. Genau das bewirkt regulatorische Klarheit, wenn die zugrunde liegende Nachfrage echt ist. Sie erzeugt keine Nachfrage; sie beseitigt die Reibung, die großes institutionelles Kapital bislang an der Seitenlinie hielt.
Der Teil, über den niemand sprechen möchte
Jorge Figueira ist ein sechzigjähriger venezolanischer Staatsbürger, der laut einer Anklageschrift des US-Justizministeriums vom Januar 2026 mutmaßlich rund eine Milliarde Dollar an kriminellen Erlösen über Kryptowährungen gewaschen hat. Sein bevorzugtes Werkzeug war USDT auf TRON. Zu seinen Kunden zählten Akteure mit Verbindungen zu Kartellen sowie Einheiten, die unter internationalen Sanktionen stehen. Er transferierte zweistellige Millionensummen zwischen diesen Wallets, doch nachdem sie schließlich identifiziert worden waren, konnten Blockchain-Analyseunternehmen seine Spuren lückenlos nachverfolgen.
Dieser Fall wird gerne als Beweis dafür angeführt, dass Krypto Kriminalität begünstigt. Die differenziertere Betrachtung ist jedoch, dass Figueira eine geschäftliche Chance mit genau derselben Lösung ergriff, die Valeria für ihren Gehaltsscheck nutzte: Wie speichert und überträgt man Werte, wenn das herkömmliche Finanzsystem entweder zerstört ist oder unter extremem Druck steht? Das Motiv war ein anderes. Der Mechanismus war identisch.
In industriellem Maßstab betrifft dies den illegalen Goldhandel auf nationaler Ebene in Venezuela. Bergbauoperationen, die sowohl indigenes Land als auch Dschungel-Ökosysteme zerstören, fördern Gold aus dem Amazonasbecken, das an venezolanischen Börsen gegen USDT verkauft wird. Die Gelder fließen durch Krypto-Infrastrukturen, die darauf ausgelegt sind, das Sanktionsregime zu umgehen, dessen Ziel es ist, Finanzströme an die venezolanische Regierung auf ein Minimum zu beschränken, das gerade noch das Funktionieren des Staates im internationalen Finanzsystem erlaubt. Da TRON günstig, schnell und zugänglich ist, zog es diese Akteure genauso an wie jeden ehrlichen Absender von Familienüberweisungen.
Die Compliance-Branche spricht in diesem Zusammenhang von „kartellnahen OTC-Brokern“ und „chinesischen Geldwäschenetzwerken über mexikanische Korridore“ – abstrakte bürokratische Formulierungen. Die menschliche Realität ist simpler: Dieselbe Infrastruktur, die es einer Familie in Oaxaca ermöglicht, Geld von ihrem Sohn in Texas für weniger als zwanzig Dollar unter Umgehung von Western Union zu erhalten, erlaubt es einer Organisation, die die halbe Welt in Atem hält, schmutzige Gewinne über Grenzen hinweg zu transferieren, ohne eine Bank zu passieren, die die Behörden alarmieren würde. Man kann keine Straße bauen, die ausschließlich von ehrlichen Menschen genutzt werden kann.
Daraus entsteht eine enorme Compliance-Belastung für jede legitime Plattform in der Region. Selbst wenn die Börse nichts davon wusste, kann ein reguliertes brasilianisches Unternehmen bestraft werden, wenn es eine Einzahlung von einer Wallet akzeptiert, die mit sanktionierten Geldströmen in Verbindung steht. Die Travel Rule der FATF verpflichtet Plattformen zunehmend, beide Seiten jeder Überweisung zu erfassen. Die Compliance-Kosten steigen. Kleinere Akteure stecken entweder zurück oder wandern in die Informalität ab – was genau die Intransparenz verstärkt, die die Regulierungsbehörden eigentlich bekämpfen wollen. Auf Plattformebene lässt sich diese Eigenschaft nicht einfach abstellen. Es ist ein regulatorischer Lösungsversuch für ein IT-Problem.
Smartphones, Stromausfälle und wie sich die Realität anfühlte
Dass Lateinamerika das Internet primär mobil nutzt, ist keine theoretische Überlegung. In vielen Haushalten in Teilen Venezuelas, Mexikos und im ländlichen Brasilien ist das Smartphone der Hauptcomputer. Die Wahl der Wallet lässt sich nicht von der Frage trennen, welche Wallet bei instabilen Mobilfunkverbindungen und gelegentlichen Stromausfällen zuverlässig funktioniert.
Da die App flüssig läuft, der Marktauftritt auf lokaler Ebene aggressiv ist und sie auch in anspruchsvollen Umgebungen gut funktioniert, die ressourcenintensivere Anwendungen überfordern würden, ist der Marktanteil von Binance in der gesamten Region enorm. Wer seine Vermögenswerte halten möchte, ohne sie einer Börse anzuvertrauen, greift standardmäßig zu Trust Wallet. MetaMask nutzen eher diejenigen, die tief genug im DeFi-Sektor verwurzelt sind, um darin einen Mehrwert zu sehen – eine kleinere, versiertere Gruppe im lateinamerikanischen Kontext. Lemon schuf in Argentinien ein Produkt, das sich für die Einheimischen wie eine maßgeschneiderte lokale Lösung anfühlte und nicht bloß wie eine Übersetzung aus dem Englischen. Ripio wiederum verfügt über eine länderübergreifende Präsenz:
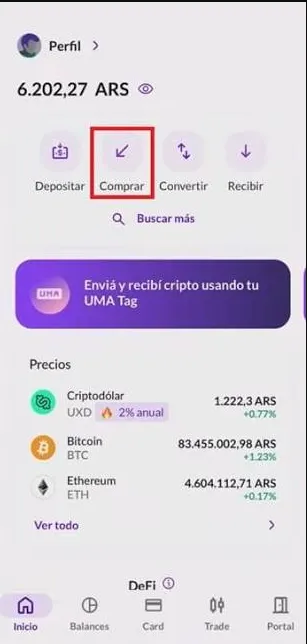
Insbesondere bei USDT auf TRON – dem Stablecoin-Netzwerk, über das heute der Großteil des täglichen Volumens in dieser Region abgewickelt wird – dominieren TronLink und imToken das Transaktionsvolumen und den Marktanteil. TRON: Die Energy, die TRON für die Transaktionsverarbeitung nutzt, ist in der Theorie nicht allzu kompliziert, aber es ist die Art von Detail, mit der man sich erst befasst, wenn man regelmäßige Volumina bewegt. Man muss wissen, dass der Transfer von USDT durchschnittlich 65.000 Energy kostet. Ob einem diese Energy zur Verfügung steht, weil man sie im Voraus gemietet und nach der günstigsten TRON Energy auf dem Markt gesucht hat, oder ob das Netzwerk TRX zum Standardtarif verbrennt, weil das Guthaben null war – das ist ein Unterschied, der sich über die Zeit summiert. Es ist nicht anders als bei jemandem, der jede Woche Geld nach Hause schickt und herausgefunden hat, welcher Geldautomat die niedrigste Abhebegebühr verlangt.
In einem stabilen Land lösen Stromausfälle nicht dieselbe fundamentale Beunruhigung aus. Ihre Wallet ist auf Ihrem Telefon. Ihr Telefon braucht Strom. Der Strom ist unzuverlässig. Die Situation, dringend Geld senden oder empfangen zu müssen und es nicht zu können, weil das Licht ausgegangen ist, ist nicht hypothetisch – sie ist Alltag. Abgesehen von dem Umstand, dass man keinen Zugriff hat, wenn das Gerät streikt, bieten Non-Custodial-Wallets Souveränität über die eigenen Vermögenswerte. Custodial-Wallets hingegen ermöglichen eine Wiederherstellung, zwingen einen aber dazu, einer Institution zu vertrauen; und welche Erfahrungen man in dieser Region mit dem Vertrauen in Institutionen macht, ist hinlänglich bekannt.
Der Erfolg ist nicht denjenigen vorbehalten, die Whitepaper studieren oder Marktkapitalisierungs-Rankings akribisch verfolgen. Erfolgreich waren diejenigen, die etwas fanden, das funktionierte, und es beharrlich nutzten; sie scheiterten als Erste, korrigierten ihre Fehler und bauten eine produktive Routine mit genau den Werkzeugen auf, die sie für ihre spezifische Situation als notwendig erachteten. Valeria wechselt ihr Gehalt innerhalb weniger Stunden nach Erhalt in USDT. Ihre Wallet ist ein vertrautes Werkzeug auf einem Netzwerk, das sie gut genug kennt, um dessen Eigenheiten zu verstehen. Es liegt nicht daran, dass sie kein Interesse an DeFi, NFTs oder dem nächsten großen Hype hätte. Sie hat schlicht ihr Problem gelöst und wird diese Lösung weiterhin nutzen.
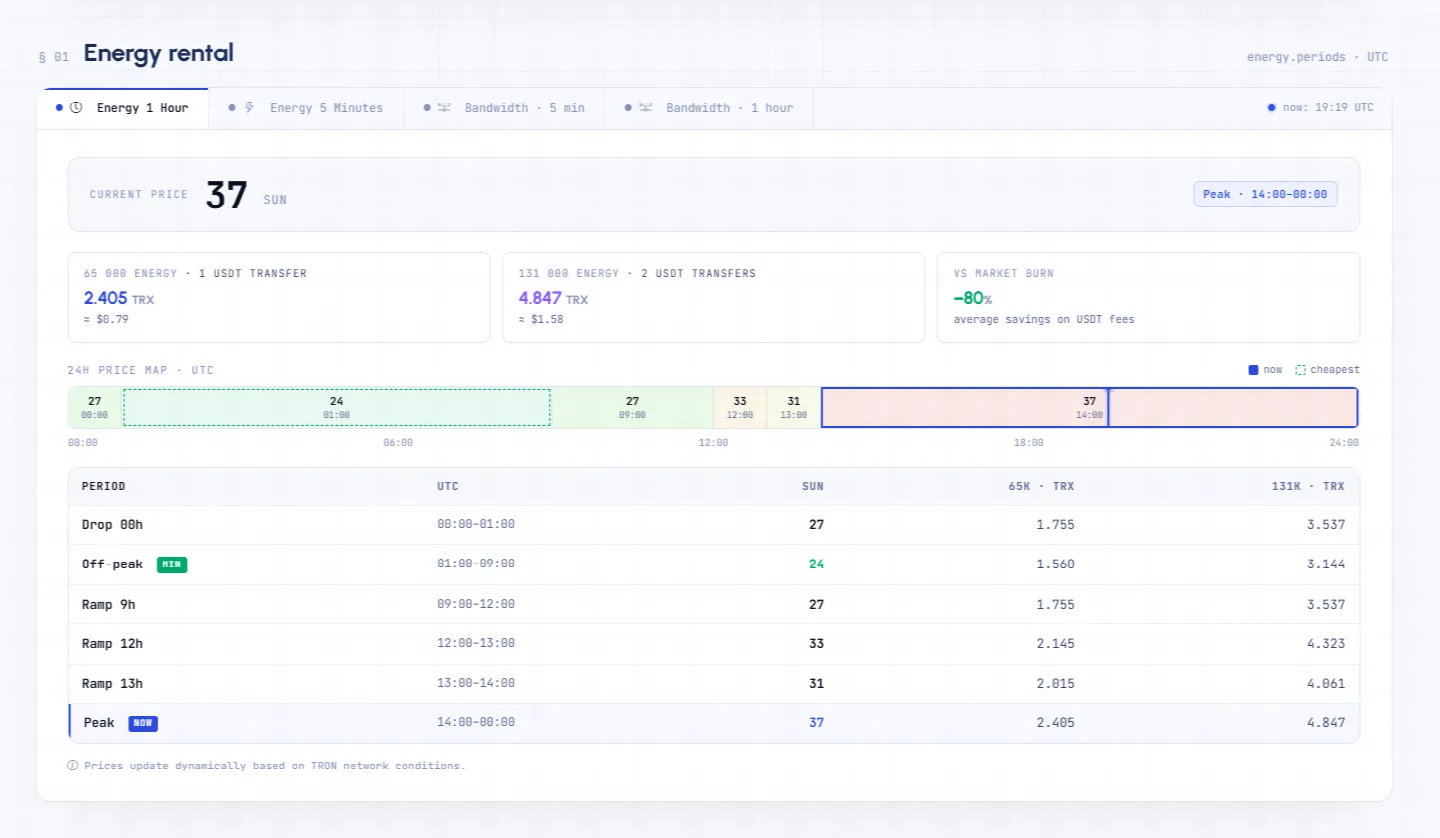
Für Akteure mit höherem Volumen – Überweisungsdienste, OTC-Desks und Abwicklungsdienste von Börsen, die USDT in großem Stil über Grenzen verschieben – wird das Gebührenmanagement jedoch zu einem echten operativen Faktor. Netts Pricing bildet die gesamten tagesaktuellen Mietpreise für TRON Energy ab, inklusive Echtzeit-Informationen darüber, wann die Preise am günstigsten sind, sowie der aktuellen Kosten pro Sun für Ein-Stunden- und Fünf-Minuten-Zeitfenster. Zudem wird gezeigt, wie weit die Mietpreise unter der standardmäßigen TRX-Burn-Rate liegen – im Regelfall 80 Prozent günstiger –, inklusive aller Gebühren. Damit erhält jeder, der regelmäßig USDT bewegt, ein funktionales Werkzeug an die Hand, um die kostengünstigsten Zeitpunkte für Transaktionen zu ermitteln.