BlackRock vs Grayscale : le procès qui a ouvert les portes de Wall Street au Bitcoin
Grayscale a forcé la porte juridique des ETF Bitcoin spot, mais l'IBIT de BlackRock a démontré qui remporterait la bataille commerciale par la suite.
Également disponible en: EnglishРусскийEspañol中文ไทยУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Lorsque deux énormes hippopotames boueux s'affrontent, toute la savane est au courant. L'eau ondoie, les petites créatures s'enfuient à quatre pattes, et un animal particulièrement malchanceux venu assister au spectacle pédagogique se retrouve piétiné à mort pour une simple question de fierté territoriale. C'est dans ce climat émotionnel que se déroule le drame entre Grayscale et BlackRock.
D'un côté se tient Grayscale, un colosse crypto-natif, qui n'est ni une banque, ni un géant des ETF traditionnels, et plus du tout une petite start-up combative. Il a l'avantage d'avoir créé le véhicule institutionnel historique pour s'exposer au Bitcoin en Amérique, le Grayscale Bitcoin Trust (GBTC). Pendant des années, il a exercé un quasi-monopole sur ce produit, capitalisant sur cette hégémonie et s'assurant une clientèle fidèle quoique singulière. Les pertes potentielles de Grayscale étaient également bien cernées : la structure de GBTC — bien qu'offrant une alternative institutionnelle bienvenue à la garde directe de cryptos — ne permettait pas de rachats instantanés et se négociait donc couramment avec une prime ou une décote importante par rapport à la VNI, au gré de la dynamique de l'offre et de la demande ainsi que des perspectives globales pour le Bitcoin. Grayscale est ainsi sorti du ring en tenant la ceinture, mais le nez en sang et la mâchoire tuméfiée, tandis que son clan criait aux arbitres en évoquant le bon vieux temps.
L'autre côté appartient à BlackRock, la réponse de Wall Street au défi des cryptomonnaies. BlackRock n'avait pas besoin des cryptos pour asseoir sa notoriété : elle était déjà au sommet. La marque iShares du gestionnaire, sa force de frappe dans la distribution institutionnelle, ses relations avec les conseillers, ses portefeuilles modèles, sa puissance financière, ses outils de gestion des risques et son image de marque lui ont procuré un trésor de guerre sans équivalent pour entrer dans l'arène. La position victorieuse de BlackRock s'est définie par une forme d'inéluctabilité : la firme disposait des ressources, de la réputation et, surtout, du sens du timing nécessaire pour prendre le train en marche dès lors que cette classe d'actifs n'était plus marginale. Ses revers se mesuraient dans la perte de prestige auprès de l'écosystème crypto-natif et dans les reproches de procrastination réglementaire adressés par la communauté crypto. Les deux hippopotames sont couverts de boue, et aucun n'est vertueux. Grayscale voulait modifier les règles pour éviter de perdre des actifs et des revenus, tandis que BlackRock entendait dominer le marché des ETF au détriment de la garde institutionnelle classique.
Quelque part en lisière de savane se trouve Jeff. Jeff n'est pas idiot. Il sait ce qu'il fait. Il écoute des podcasts, épluche les formulaires 10-K, surveille la décote de GBTC par rapport à sa VNI et suit le procès de près. Il discute avec son courtier et se perçoit comme un pionnier, un visionnaire, quelqu'un pour qui un compte-titres n'est pas un simple outil mais une affirmation d'identité. Jeff sait que GBTC s'échangeait autrefois avec une prime — il s'imagine même sans doute avoir profité des options à long terme acquises au plus fort de la décote. Il a compris que l'approbation d'un ETF Bitcoin conférera aux cryptos le statut d'actif à part entière, que le cours montera et qu'il en tirera profit. Mais il n'est pas un trader du dimanche : Jeff achète et conserve sur le long terme. Il s'offre des options quand son âme de contrarien se réveille, mais achète surtout du Bitcoin lorsqu'il investit — et reste toujours très attentif aux petits caractères. Jeff achète du GBTC quand il veut du Bitcoin parce que cela lui semble plus sûr — jusqu'à ce que les cours s'effondrent et qu'il doive se couvrir. Jeff n'a pas tort sur le fond, mais il finira par se tromper très, très lourdement sur toute la ligne.
Pourquoi les hippopotames doivent s'affronter
La raison pour laquelle ces deux géants doivent livrer bataille s'éclaire si l'on remonte le temps jusqu'en 2013, date à laquelle Grayscale a lancé le GBTC. Le produit était alors précurseur, du moins selon nos critères actuels : les investisseurs accrédités achetaient des parts directement auprès de l'entreprise contre une commission de souscription, ces parts devenant négociables sur le marché public de l'OTCQX plusieurs mois après leur émission. Pendant des années, les parts de GBTC se sont échangées avec une prime de 30 à 40 % par rapport à la valeur du Bitcoin sous-jacent. Cela créait de formidables opportunités d'arbitrage : les investisseurs achetaient les parts directement à Grayscale à la VNI, patientaient jusqu'à la fin de la période de blocage, puis revendaient les parts avec une prime. Cet arbitrage était entretenu par l'appétit insatiable des institutionnels pour une exposition aux cryptos, impossible à satisfaire autrement.
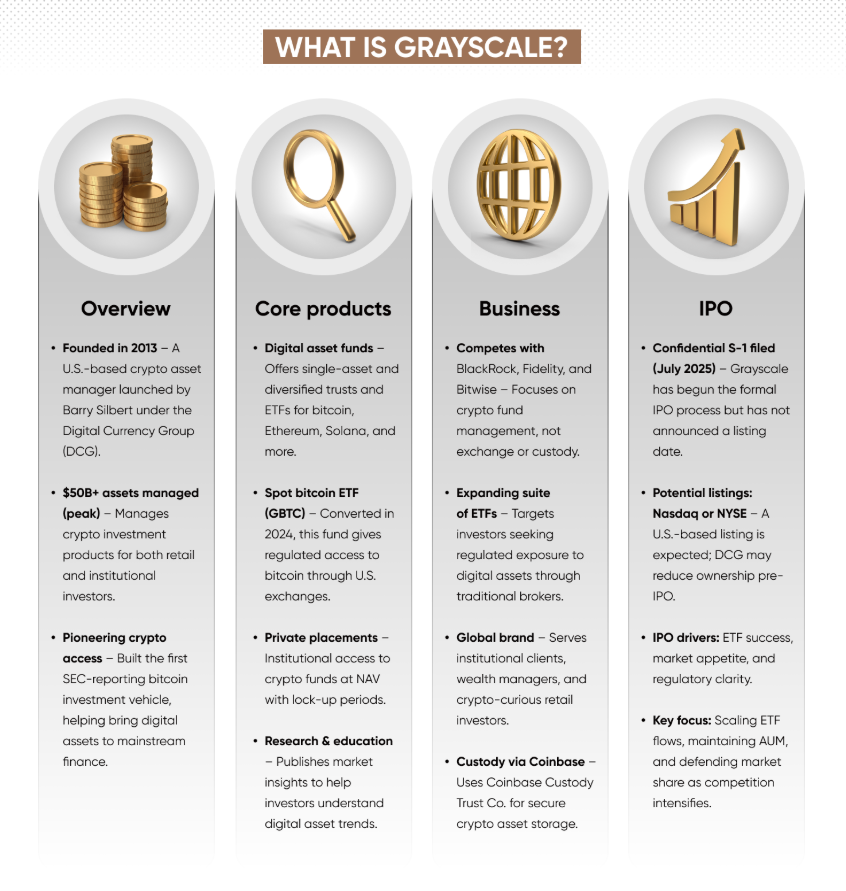
Le trust représentait à l'époque la solution la plus pratique pour acheter du Bitcoin, accessible via n'importe quel courtier acceptant de le coter. Il pouvait être logé dans certains plans de retraite, y compris les 401(k), et constituait une alternative à la conservation directe pour les grands acteurs institutionnels. La demande était bien là, et c'est elle qui entretenait la prime : plus l'engouement grandissait, plus la société devait émettre de parts au-delà de l'offre initialement bloquée lors des premières souscriptions. L'arbitrage coulait de source, et Grayscale répondait volontiers à cet afflux de volume, la firme tirant directement parti de cet enthousiasme.
La donne s'est complètement inversée au début de l'année 2021, lorsque la dynamique a basculé : la prime des actions a muté en une décote tout aussi spectaculaire. La demande s'est tarie, les parts ont changé de mains à des prix nettement inférieurs à la valeur réelle des bitcoins détenus, et ceux qui entraient à ce moment ne pouvaient plus compter sur l'arbitrage pour engranger des gains. La décote s'est enracinée, aggravée par les turbulences sur le marché du prêt de cryptos, la faillite en cascade des créanciers du secteur et l'impossibilité de shorter le Bitcoin pour dénouer l'arbitrage. Il a fallu des tensions de marché extrêmes, affectant l'ensemble de l'écosystème, pour combler cette décote — d'abord avec l'effondrement de la valorisation du Grayscale Bitcoin Trust, mais aussi avec la banqueroute des acteurs du prêt à effet de levier crypto.
La motivation la plus flagrante pour Grayscale d'attaquer la SEC en justice et de défier le blocage des ETF spot tenait à sa propre survie. Si le GBTC se convertissait en ETF spot, le mécanisme de création/rachat résorberait la décote et permettrait à tous les actionnaires actuels de sortir à un cours proche de la valeur réelle du Bitcoin. Cela permettrait aussi à Grayscale de conserver ses parts de marché institutionnelles tout en prélevant un faible pourcentage de frais sur chaque transaction d'ETF. Cela pérenniserait son héritage de dépositaire crypto historique et mettrait fin à l'hémorragie financière et à l'érosion de la confiance, dans l'espoir d'une évolution réglementaire et d'un basculement de marché. La dimension plus fondamentale de ce procès ne diffère en rien de ce qui prévaut habituellement dans l'univers crypto : un camp l'emporte, l'autre mord la poussière. Et au moment précis où tout le monde boit la tasse, le plus bruyant d'entre eux, Grayscale, dispose de la hargne et des ressources nécessaires pour s'imposer.
Pour comprendre la nécessité de ce combat, il suffit d'examiner les arguments soulevés par la SEC pour rejeter la demande de conversion du Grayscale Bitcoin Trust en ETF spot. La réticence du régulateur envers tout ETF Bitcoin, y compris celui de Grayscale, a toujours reposé sur la même rengaine : l'agence craint la manipulation des cours et doute de la capacité des plateformes d'échange à encadrer les manipulateurs. Le motif invoqué par la SEC pour retoquer tous les ETF Bitcoin spot était sa conviction que « la proposition de cotation de la bourse n'offrait pas d'accord approprié de partage de surveillance avec un marché réglementé de taille et d'envergure suffisantes ». Cela ne l'a pourtant pas empêchée d'autoriser plusieurs ETF Bitcoin sur contrats à terme, lesquels répliquent le cours de l'actif par le biais de contrats futures cotés sur le CME.
L'argument le plus direct de Grayscale pour contrer ce raisonnement est que les prix des contrats à terme sur le Bitcoin sont, dans les faits, calqués sur les prix spot, et que les régulateurs n'ont aucun problème avec ces produits dérivés, pourtant bien plus complexes et volatils que des ETF spot. La motivation la plus concrète de Grayscale tient à sa capacité de survie : à mesure que le trust continue d'essuyer des pertes, les investisseurs prêts à détenir ses actions se font de plus en plus rares en raison des risques de dilution, des restrictions de rachat et d'un éventuel blocage prolongé. Grayscale avait impérativement besoin de cet aval pour éviter que le trust ne s'effondre sous le poids de ses propres engagements.
La plainte a été déposée le 29 juin 2022 devant la Cour d'appel du circuit de D.C. par l'équipe juridique de la société, laquelle s'est depuis adjoint les services d'un collège d'avocats réputé, mené notamment par l'ancien solliciteur général Donald Verrilli. La stratégie de contentieux était relativement simple : utiliser ce recours pour pousser la SEC dans ses retranchements afin qu'elle approuve un ETF Bitcoin spot, ce que l'agence serait contrainte de faire si la justice qualifiait d'irrationnelle son argumentation formulée en juin 2022.
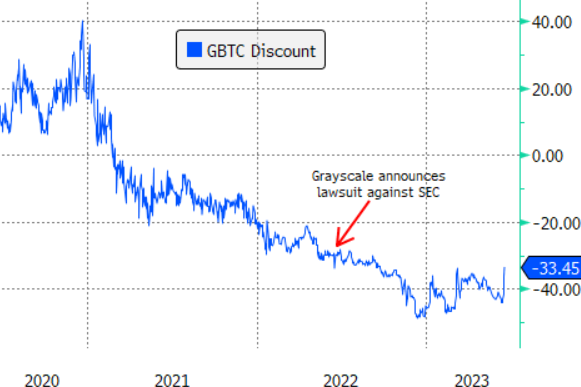
Pour Grayscale, cette action en justice présentait plusieurs avantages majeurs, comme l'a précisé son mémoire du 8 juillet. D'abord, elle lui donnait l'opportunité de maintenir la pression sur les autorités sur la place publique, ce qui contribue tant à mobiliser l'opinion qu'à faire plier l'agence en direct. Ensuite, si le tribunal reconnaissait le caractère arbitraire du rejet, cela favoriserait la disparition de la décote, dans l'intérêt de la société comme de ses actionnaires. Enfin, sur un plan plus stratégique, Grayscale entendait conforter son rôle de rempart pour l'écosystème crypto, se plaçant en meilleure posture pour poursuivre ses démarches sur le terrain juridique et politique. Pendant que Grayscale combattait la SEC, ses actionnaires restaient dans la situation inconfortable de devoir payer nettement plus cher pour obtenir une exposition au Bitcoin. Dans le meilleur des cas pour la firme, la décote s'évaporerait purement et simplement, désamorçant l'une des rancœurs majeures de ses porteurs de parts.
Du côté de la SEC, les arguments de juin 2022 répondaient aux mêmes logiques que celles contestées par Grayscale : le gendarme boursier se retrouvait dans l'obligation de choisir entre reconnaître l'incohérence de ses positions passées ou assumer le préjudice causé aux marchés en s'obstinant à interdire l'ETF Bitcoin spot. La justification la plus évidente de sa décision résidait dans ses craintes relatives à la vulnérabilité du marché du Bitcoin face aux manipulations. En bloquant tout ETF Bitcoin au comptant, la SEC espérait tenir les marchés élargis du Bitcoin — y compris les futures et les produits à effet de levier — hors de portée des investisseurs particuliers. L'agence voulait éviter de donner l'impression de faillir à sa mission de protection de l'épargne publique en ouvrant, en quelque sorte, la voie aux spéculateurs véreux.
Et puis, un jour, BlackRock est entré dans la rivière.
Ce revirement a tout changé, bousculant les équilibres en place. Jusqu'alors, les dossiers déposés pour un ETF Bitcoin spot par des structures traditionnelles sonnaient encore, aux yeux des observateurs profanes, comme des caprices de sociétés crypto suppliant la SEC d'adoucir sa position. En portant la requête au nom de BlackRock, l'un des gestionnaires d'actifs les plus respectés et influents au monde, le message a soudain semblé indiquer que l'ensemble du secteur financier s'accordait sur l'intérêt de packager cet actif atypique pour l'investisseur moyen. Cette démarche n'a pas tout réglé par enchantement, bien sûr, mais elle a rendu un refus de la SEC beaucoup plus difficile à justifier.
Jeff y voit le signal qu'il attendait pour voir plus grand. Avec Grayscale au tribunal, BlackRock sur le pas de la porte, la décote qui fond à vue d'œil et les animateurs de podcasts financiers plus péremptoires que jamais, il achète du trust pour profiter du rabais, accumule du Bitcoin galvanisé par le narratif ambiant et s'offre quelques options d'achat parce qu'on ne peut pas entendre répéter « opportunité asymétrique » dix fois par jour sans finir par agir impulsivement. Et pour couronner le tout, le verdict de la cour vient bientôt poser son sceau officiel sur l'ensemble de cette euphorie spéculative.
L'accueil favorable réservé par les juges à la requête de Grayscale, la critique appuyée des motifs de manipulation de marché avancés par la SEC pour rejeter le dossier, ainsi que la tonalité générale de la décision démontrent que le tribunal a jugé l'attitude du régulateur « arbitraire et capricieuse » lorsqu'il a retoqué l'enregistrement du Grayscale Bitcoin Trust. L'arrêt ne vaut pas feu vert automatique pour un ETF Bitcoin spot — cette prérogative revenant toujours à la SEC —, mais à court terme, il a balayé l'un des principaux verrous qui entravaient le lancement de ces véhicules, à savoir la carte de la manipulation de marché systématiquement dégainée par l'agence.
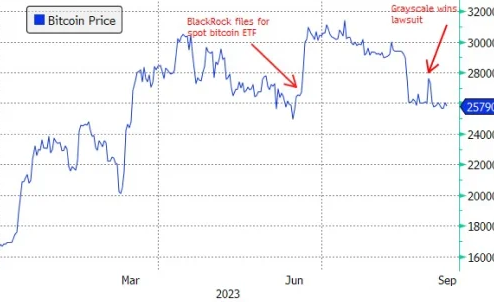
Pour Grayscale, il s'agissait d'une nouvelle consécration dans sa longue croisade contre la SEC, que l'entreprise n'a pas manqué de mettre en valeur en déposant dans la foulée un avis d'appel devant l'ensemble des juges du circuit de D.C. Dans le même ordre d'idées, cette victoire a profité à BlackRock, dont la voie vers l'arène s'est dégagée d'autant. En pratique, l'arrêt rendu a donné aux deux entités la latitude d'avancer vers le lancement de leurs ETF Bitcoin spot respectifs sans risquer de blocages arbitraires de la SEC.
C'est ainsi que le 10 janvier 2024, la SEC a fini par approuver onze fonds négociés en bourse sur le Bitcoin spot par le biais d'un arrêté omnibus. Ce document validait notamment la transformation du GBTC de Grayscale, l'IBIT de BlackRock et le produit de Fidelity, sans oublier d'autres dossiers comme l'ARKB d'Ark, dont les actions ont lourdement chuté ces derniers mois. Le président Gensler a souligné dans une déclaration que la Commission approuvait ces cotations sans pour autant cautionner le Bitcoin.
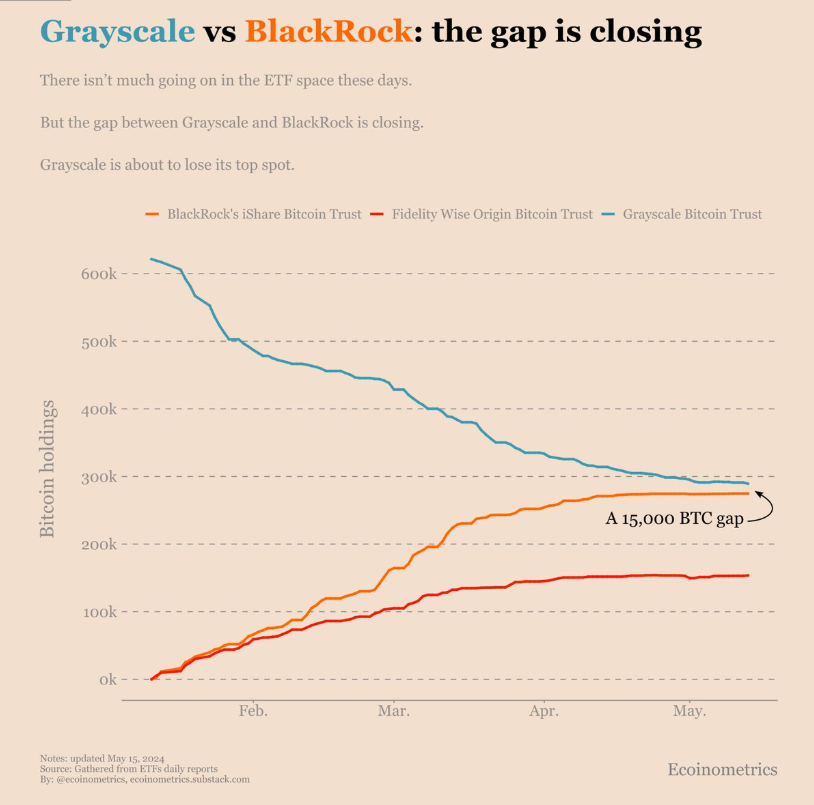
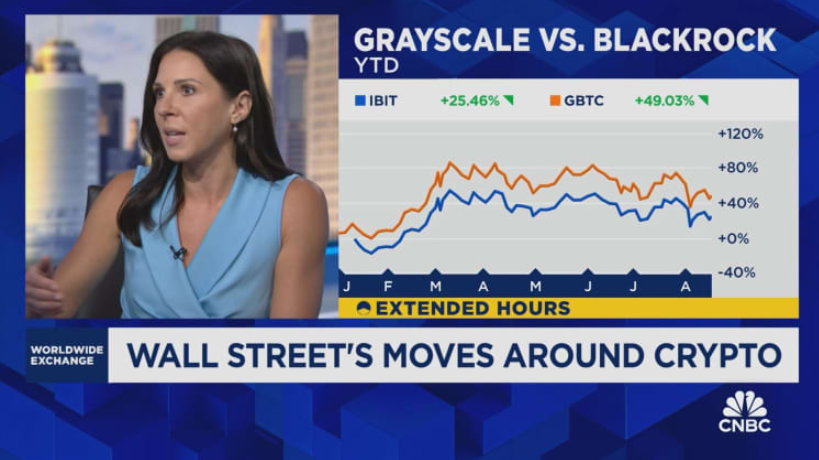
Pour Grayscale, cette décision finale a tout d'une victoire à la Pyrrhus : l'entreprise doit aujourd'hui admettre que, bien que la SEC ait validé la conversion du Grayscale Bitcoin Trust en ETF spot, son produit ne se démarque guère de celui de BlackRock, si ce n'est par des frais de gestion exorbitants — 1,5 %, contre 0,25 % pour l'IBIT. Concrètement, le maintien du duopole de Grayscale sur la conservation institutionnelle de Bitcoin s'avère désormais très compromis, ses parts risquant de ne plus être le support de prédilection des institutionnels voulant s'exposer à la cryptomonnaie. Le coup de grâce est venu des options à longue échéance souscrites par ses investisseurs, qui vont selon toute vraisemblance expirer sans valeur marchande très prochainement.
Du côté de BlackRock, le feu vert de la SEC confirme la justesse de sa stratégie et lui déroule le tapis rouge pour rafler la mise : son offre de conservation pour institutionnels est bien plus compétitive que celle de Grayscale, et l'autorisation définitive accordée aux ETF Bitcoin spot procure au gestionnaire un élan décisif pour conquérir une part prépondérante du marché institutionnel. Pour la SEC, le bilan est mitigé : d'un côté, la validation de ces onze ETF garantit qu'elle continue d'assumer sa mission de préservation de l'intérêt public, même après s'être farouchement opposée à leur venue pendant l'essentiel de l'année précédente. Les négociations sur ces nouveaux ETF ont démarré le 11 janvier 2024 : le Grayscale Bitcoin Trust a entamé son cycle en tant qu'ETF institutionnel, l'IBIT de BlackRock a fait son entrée sur le Nasdaq, et le FBTC de Fidelity sur le NYSE. Le marché a réagi avec ferveur, les investisseurs institutionnels s'étant rués sur les actions fraîchement émises pour s'assurer une position.
L'heure des comptes a sonné — et le réveil est loin d'être aussi doux que Grayscale l'avait imaginé.
En clair, Grayscale doit se rendre à l'évidence : le marché a tranché, et les capitaux institutionnels plébiscitent l'IBIT de BlackRock au détriment du GBTC. Les parts émises par Grayscale s'avèrent bien plus coûteuses que celles de son rival, et les vendeurs de gros volumes préfèrent de loin liquider leur Bitcoin au profit de BlackRock plutôt que de Grayscale. L'entreprise se retrouve de fait dans une situation nettement plus défavorable qu'avant l'ouverture des hostilités judiciaires — comme l'illustre le fait que le GBTC, jadis négocié avec une prime par rapport au Bitcoin sous-jacent, s'échange désormais au niveau du cours spot, et ce quelques jours seulement après l'approbation définitive de la conversion.
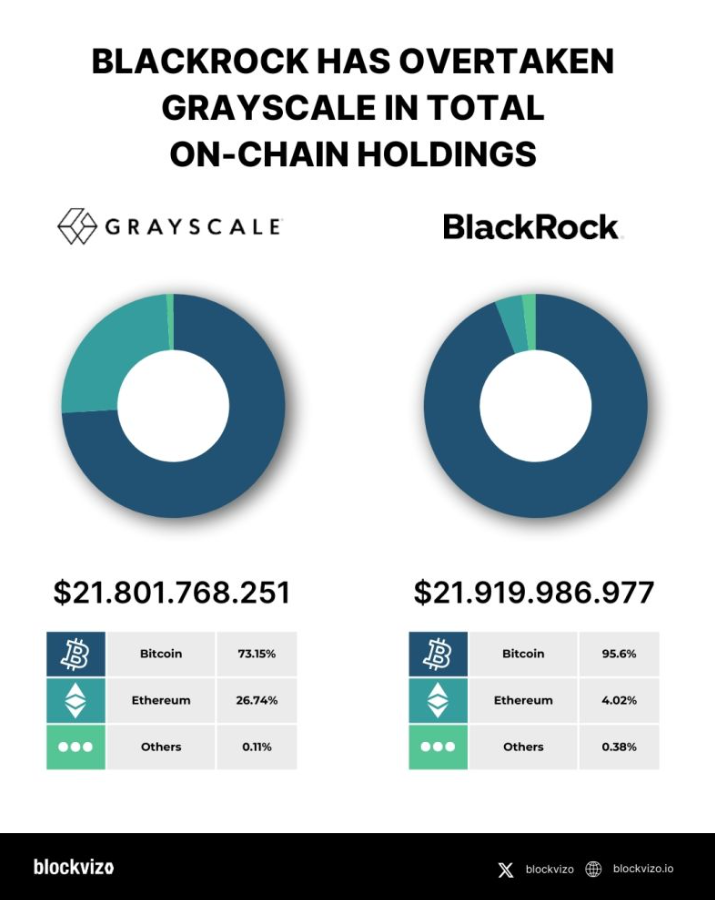
Pour les investisseurs institutionnels, l'arbitrage entre le GBTC de Grayscale et l'IBIT de BlackRock relève d'une logique implacable. Compte tenu des frais bien moindres appliqués par l'IBIT, il est tout naturel que les gros portefeuilles basculent leurs avoirs vers BlackRock, accentuant la pression sur Grayscale. Pour la poignée d'arbitragistes particulièrement bruyante, le dénouement s'apparente à une bénédiction : la décote est absorbée, leur permettant de matérialiser leurs plus-values. Les investisseurs d'envergure, y compris ceux qui étaient positionnés à l'achat sur le GBTC et ont subi de lourdes pertes à cause de cette décote, peuvent également solder leurs positions et éponger une partie de leurs déconvenues. Les conseillers en gestion de patrimoine attentifs aux coûts orientent logiquement leurs clients vers l'IBIT, infiniment plus avantageux que le GBTC. Enfin, les tribunaux de faillite à travers le pays s'apprêtent à liquider les actifs de divers débiteurs crypto, ce qui ajoute un niveau de tension supplémentaire pour Grayscale.
Du point de vue de la SEC, les conséquences se résument au constat amer que son interdiction du Bitcoin spot a été mise en échec par les tribunaux. Bien que le régulateur conserve la possibilité de s'opposer à d'autres déclinaisons à l'avenir, il a dû se résoudre à valider onze dossiers d'ETF Bitcoin spot simultanément. L'agence boursière va devoir actualiser ses supports d'information pour prendre acte de cette réalité de marché, désormais indissociable de ces ETF spot. Elle devra aussi veiller à ce que ses conseillers rappellent clairement que ces autorisations ne sauraient valoir approbation officielle de la cryptomonnaie en elle-même. Dans les faits, la SEC se trouve contrainte de remanier en profondeur son discours sur le Bitcoin à la lumière de ces récents bouleversements.
Jeff se fait piétiner
Jeff n'est pas stupide : il sait ce qu'il fait. Il dévore les podcasts, analyse les 10-K, surveille la décote du GBTC sur sa VNI et suit les rebondissements du litige. Il s'entretient avec son courtier et aime se voir en précurseur, en visionnaire, quelqu'un pour qui un compte de trading est un manifeste bien plus qu'un moyen logistique. Jeff sait pertinemment que le procès intenté par Grayscale à la SEC a ouvert la voie à l'avènement des ETF Bitcoin, et il se félicite d'avoir acheté du GBTC lorsque la décote était à son comble. Il est persuadé que le statut d'ETF hissera le secteur au rang d'actif institutionnel et qu'il en tirera d'immenses profits. Malheureusement pour lui, les marchés ne fonctionnent pas comme des devoirs d'école : il n'y a pas de points bonus accordés pour avoir eu une bonne intuition théorique.
Jeff a acheté son GBTC trop tard, au moment précis où les gains les plus faciles avaient déjà été engrangés par ceux qui suivaient le même podcast que lui. Il se rassure en pensant qu'il fait toujours partie des pionniers parce que des inconnus sur les réseaux sociaux l'affirment, mais c'est faux. Il achète du Bitcoin en plein emballement spéculatif lié à l'approbation, persuadé que cela propulsera les cours et lui permettra de déboucler ses options avec une belle plus-value anticipée. Quand les ETF débutent leur cotation, il apprend que les actionnaires de Grayscale ont voté pour résorber la décote et liquide une partie de son GBTC — avant de réaliser que l'impact fiscal et le coût d'opportunité ruinent l'opération. Il achète ensuite de l'IBIT parce que « tout le monde le fait », mais son calendrier est mal choisi. Il achète du Bitcoin au comptant à des cours élevés sous prétexte que les flux entrants chez BlackRock paraissent inépuisables, mais finit par tout liquider en panique lorsqu'un léger repli déclenche son stop-loss. Au moment où le complexe des ETF atteint sa pleine maturité institutionnelle, Jeff réalise qu'il s'est comporté comme quelqu'un qui croyait maîtriser la dynamique alors qu'il faisait fausse route d'un bout à l'autre.
Tel est le tribut à payer quand on n'est qu'un petit animal vulnérable dans la savane, un écosystème où seuls les plus massifs et les plus imposants — et non des profils comme Jeff — survivent. Ni Grayscale ni BlackRock ne se soucient du sort ou de l'enrichissement de Jeff : ce sont les parts de marché et la conservation des actifs institutionnels qu'ils convoitent, et ils sont prêts à tout pour s'en emparer. La SEC ne s'intéresse aucunement aux états d'âme ou aux finances de Jeff : elle se borne à honorer sa mission de protection de l'investisseur tout en évitant d'engager sa responsabilité légale. Les teneurs de marché recherchent l'écart de négociation (spread), les arbitragistes attendent la disparition de la décote, les gestionnaires de fortune réclament des produits à bas coûts, les mandataires judiciaires veulent toucher leurs émoluments et le grand public recherche simplement le canal le plus direct pour investir sur le Bitcoin. La seule personne qui se soucie de la survie de Jeff, c'est Jeff lui-même — et il s'avère qu'il est bien isolé dans son camp.
En définitive, Grayscale gagne son procès et rend l'approbation des ETF Bitcoin incontournable, mais c'est BlackRock qui remporte le bras de fer commercial pour la domination de la conservation institutionnelle. La SEC se sort indemne de l'affrontement juridique, mais perd la bataille de l'opinion sur la légitimité du Bitcoin. Les investisseurs institutionnels gagnent le droit de s'exposer au Bitcoin à moindres frais, tandis que les porteurs de parts du GBTC de Grayscale obtiennent la possibilité de sortir à un cours calqué sur celui de l'actif — laissant Grayscale avec bien peu de motifs de réjouissance en termes de parts de marché. Jeff, lui, gagne l'opportunité de remettre en question ses choix d'investissement, après avoir englouti son capital dans des opérations qu'il jugeait pourtant brillantes.
C'est très grisant lorsque vous êtes dans la peau de Jeff : voir la SEC essuyer un revers cuisant, observer le Bitcoin grimper à la suite du feu vert pour les ETF, et ressentir le sentiment d'avoir vu juste en misant tôt sur le GBTC. Pourtant, il est infiniment plus sage de ne pas agir comme Jeff — en considérant cette émulation autour des ETF Bitcoin comme un levier pour optimiser ses opérations réelles, plutôt que comme un prétexte pour flatter son propre génie financier.
Il est nettement plus judicieux de se focaliser sur des outils apportant une valeur tangible, comme le marché d'Energy TRON de Netts.io, où les utilisateurs de TRON peuvent louer de l'Energy pour leurs transferts en USDT et profiter d'un service d'Energy TRON conçu pour acheter des recharges d'Energy TRON directement, dénicher de l'Energy TRON à bas coût et transférer des USDT à moindre frais sans devoir bloquer ni geler de fonds — une démarche infiniment plus pérenne que de risquer ses économies au beau milieu d'une guerre de tranchées entre mastodontes de Wall Street.