贝莱德对决灰度:撬开华尔街比特币大门的诉讼
灰度为现货比特币 ETF 撬开了法律大门,但随后贝莱德的 IBIT 展现了谁才是商业战场的最终赢家。
其他语言: EnglishРусскийEspañolไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
当两只体型庞大、浑身泥泞的河马大打出手时,整片大草原都会为之震动。水花四溅,弱小的动物四散逃窜,而某只好奇凑近观看这场“教学级对决”的倒霉生物,则因两者的领地尊严惨遭践踏致死。这就是灰度(Grayscale)与贝莱德(BlackRock)这场大戏上演时的情绪场域。
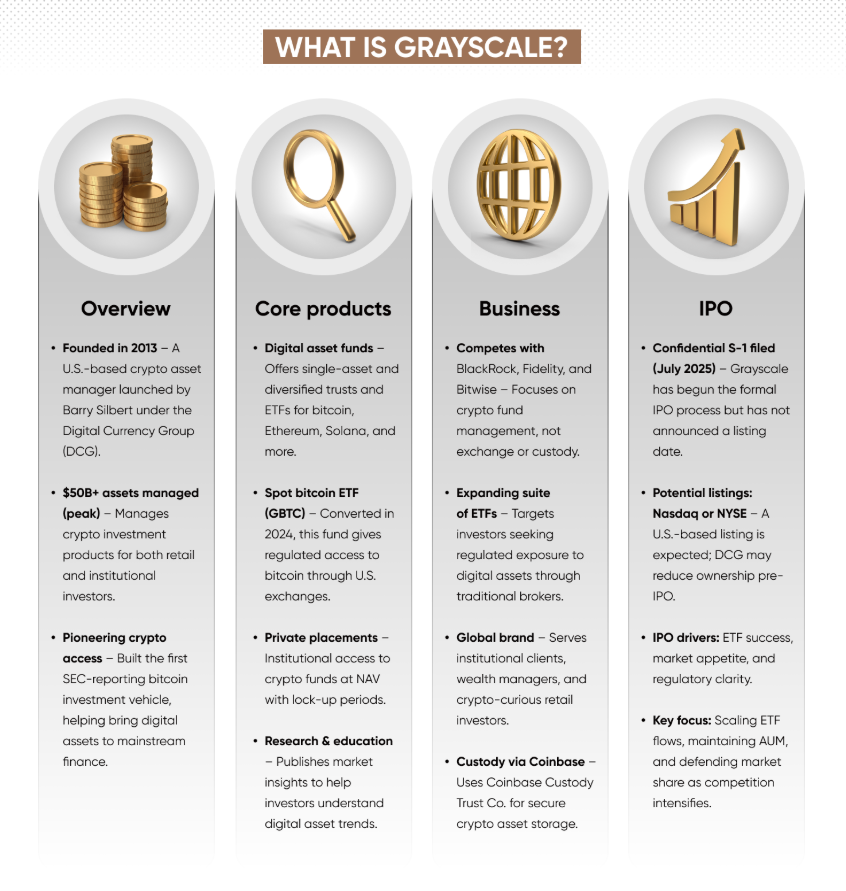
一方是灰度,加密原生巨兽,它既不是传统银行,也不是老牌 ETF 巨头,更不再是初出茅庐的创业公司。它的优势在于创造了美国首个针对比特币敞口的机构级外包装工具——灰度比特币信托(GBTC)。多年来,它对该产品拥有事实上的垄断地位,并借此优势圈定了一批忠实且独特的客户群。然而,灰度的代价同样显著:由于 GBTC 的结构限制——尽管它为直接持有加密资产提供了极佳的机构替代方案——但不允许即时赎回,因此根据供需动态和比特币的整体走势,长期相较于其净资产值(NAV)出现巨额溢价或折价。灰度最终走出了八角笼,手握冠军金腰带,却鼻青脸肿、下颌碎裂,角落里的随从还在向裁判大声争辩着往昔的辉煌。
另一方则是贝莱德,华尔街应对加密货币挑战的王牌选手。贝莱德并不需要借助加密货币来彰显其重要性——它本就是行业霸主。该公司的 iShares 品牌、机构分销能力、投顾网络、投资组合模型、雄厚资金、风控工具以及无与伦比的知名度,为其参战提供了所向披靡的弹药库。贝莱德的胜局源于必然性:它拥有资源、声誉,最关键的是,在这一资产类别脱离边缘化之时入局的时机拿捏得恰到好处。它的损失仅体现在加密原生生态的长尾效应以及来自加密社区对其监管拖延战术的指责。两只河马浑身是泥,谈不上谁比谁高尚。灰度试图改变规则是因为不想失去资产和管理费收入,而贝莱德则希望以牺牲机构托管份额为代价统治 ETF 领域。
在大草原的边缘某处,站着杰夫(Jeff)。杰夫可不笨。他心里清楚自己在做什么。他听播客、研读 10-K 年报、紧盯 GBTC 对 NAV 的折价率,并时刻关注诉讼进展。他与经纪人交流,自诩为早期采用者、远见卓识者,一个把证券账户当作个人宣言而非单纯工具的人。杰夫知道 GBTC 曾经享有溢价——他甚至可能觉得自己在那场折价最严重时买入的远期期权中赚了大钱。他深知比特币 ETF 的获批将使加密货币成为正统资产,币价会上涨,自己也会大赚一笔。但他不是日内交易员——杰夫是买入并持有者。当他觉得自己像个逆向投资者时会买期权,但绝大多数时候他只要买东西就是在买比特币——而且总是注意细则。杰夫买比特币时选择买 GBTC,因为这感觉更安全——直到价格下跌,他需要对冲。杰夫在这些细节上都没看错,但他却将在全局上错得彻彻底底。
为什么河马非打不可
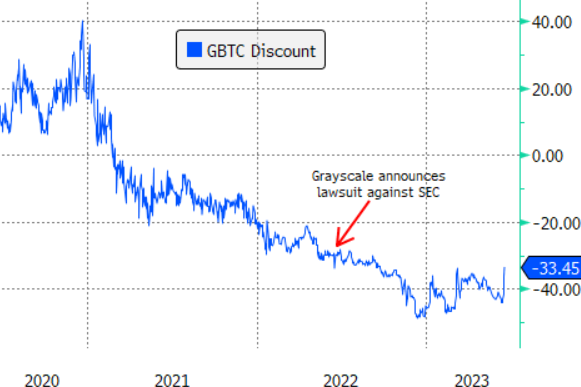
要理解这两只河马为何必有一战,我们需要把时间倒回 2013 年灰度推出 GBTC 的时刻。至少从今天的视角来看,该产品极具创新性——合格投资者按认购费直接向公司购买份额,认购数月后份额即可在 OTCQX 上公开交易。多年来,GBTC 份额相对于其底层比特币价值溢价率高达 30-40%。这创造了套利机会——投资者按 NAV 直接从灰度购买份额,等待锁定期结束,然后以溢价卖出。这种套利行为得益于机构对加密敞口的巨大需求,而这种需求在当时无法通过任何其他合规途径得到满足。
当时,该信托是购买比特币最便捷的方式,因为任何选择上市它的券商平台都能买到。它可以被纳入某些退休账户(包括 401k),并作为大型机构参与者直接托管的替代方案。需求实实在在地存在,并推高了溢价——需求越大,公司在初始认购锁定的供应之外必须发行的份额就越多。套利轻松自如,灰度也乐于扩大供应,因为公司从这种澎湃的需求中赚得盆满钵满。
然而形势在 2021 年初发生了逆转,市场动态突变,份额的溢价变成了同样深幅的折价。需求瞬间蒸发,份额的交易价格显著低于底层比特币的价值,此时买入份额的人再也无法通过套利赚取超额利润。随着加密借贷市场的困境、加密债权人的集体破产,以及无法通过做空比特币来抹平套利空间,折价久拖不决。市场经历了极其痛苦的洗礼——首先是灰度比特币信托价值大跌,其次是加密杠杆行业走向覆灭,这让所有人蒙受损失,折价才最终收窄。
灰度起诉 SEC 并对抗现货 ETF 禁令的最直接原因,关乎灰度自身的生死存亡。如果 GBTC 能转换为现货 ETF,申购/赎回机制将消除折价,并允许所有现有股东以接近底层比特币的价值套现离场。这还将帮助灰度保住其机构市场份额,同时从每笔 ETF 交易中抽取少许手续费。这既能巩固其作为最初加密托管者的历史地位,又能让它在期盼监管放行与市场转向的过程中,减缓资金与信心的持续流失。这场诉讼更深层的逻辑与加密行业中的其他逻辑别无二致——非赢即输。而在人人皆输的至暗时刻,叫得最响的灰度拥有背水一战的决心与资源。
要理解这场斗争的必要性,必须审视 SEC 对灰度比特币信托转为现货 ETF 申请的反驳理由。SEC 抵制包括灰度在内的任何比特币 ETF 的理由始终如一——该机构担心市场操纵以及交易所监管操纵者的能力。SEC 拒绝批准任何现货比特币 ETF 的官方理由是,他们认为“拟议的交易所上市规则缺乏与规模和范围充足的受监管市场建立适当的监控共享协议”。尽管事实上,SEC 当时已经批准了数只通过芝商所(CME)期货合约追踪比特币价格的比特币期货 ETF。
灰度反对该逻辑的最根本理由在于:比特币期货价格本质上就是比特币现货价格,而监管机构对比特币期货产品毫无疑虑,尽管期货产品比现货 ETF 复杂和动荡得多。灰度反对的另一个更切身的原因是其生存能力——随着公司因该信托不断流失资金,由于担心股权稀释、赎回受限和潜在锁定,愿意持有公司份额的投资者越来越少。灰度迫切需要这一批准,以防止信托在自身负债的重压下崩塌。
该诉讼由灰度的法律团队于 2022 年 6 月 29 日向哥伦比亚特区巡回上诉法院提起,自那时起,该团队集结了一支实力强劲的律师阵容,其中包括前副总检察长唐纳德·维里利(Donald Verrilli)。其诉讼策略非常明确——利用司法复核请愿书作为契机向 SEC 施压,迫使其批准现货比特币 ETF;如果法院认定 SEC 在 2022 年 6 月的决定中缺乏合理解释,SEC 就不得不放行。
对灰度而言,诉讼带来了几大优势,这在公司 7 月 8 日的提交文件中表露无遗。首先,它获得了在公开舞台上持续向监管机构施压的机会,这既有助于争取舆论支持,又能直接对该机构施加压力。其次,法院对 SEC“武断性”的认定(如果成立)将促成折价收敛,对公司及其股东大有裨益。此外在宏观层面上,灰度希望树立自己作为加密原生捍卫者的形象,这让公司在法庭和政治舞台上的后续行动中占据更有利的地位。当灰度起诉 SEC 时,其股东仍处于不得不以高昂成本获取比特币敞口的尴尬境地。在对公司最有利的情况下,折价将彻底消失,从而消除股东怨气的主要来源之一。
对于 SEC 来说,2022 年 6 月做出该决定的原因与灰度提出抗议的原因如出一辙——该机构陷入了两难境地:要么承认自己过去的作为不合逻辑,要么冒着损害市场的风险继续阻挠比特币现货 ETF。SEC 做出该决定的最明显原因,依然是担心比特币市场易受操纵。通过拒绝批准任何现货比特币 ETF,SEC 希望将更广泛的比特币市场——包括比特币期货和杠杆产品——与普通散户隔绝开来。该机构希望避免落得失职的口实,即因为默许操纵者为所欲为而未能履行保护投资大众的法定职责。
随后有一天,贝莱德趟进了这条河里。
这一举动至关重要,因为它彻底打破了局面的平衡。在此之前,像贝莱德这种巨头入局前提交现货比特币 ETF 申请,在许多局外人看来,就像是加密企业在苦苦哀求 SEC 改变心意。而当全球资产管理行业最负盛名的巨头之一贝莱德亲自递交申请时,听起来就像整个传统金融界都已达成共识:这个奇特的资产理应被包装成适合普通投资者的标准化产品。这份申请当然没有瞬间解决所有问题,但它让 SEC 拒绝的代价变得极其高昂。
杰夫将此视为一个放手一搏的信号。灰度在打官司,贝莱德扣响大门,折价正在收窄,全网每个播客主播听起来都比以往更有远见,于是他为了套利买入信托,为了叙事买入比特币,顺便买入了一些期权——毕竟,一个人只能在听过无数次“不对称机会”后,才开始做出非理性的举动。接着,法院的裁决如期而至,为所有的投机炒作盖上了官方认可的钢印。
法院支持了灰度的主张,严厉批评了 SEC 将所谓的市场操纵担忧作为其决定的主要依据,整份意见书的措辞均表明,法院认为 SEC 拒绝灰度比特币信托注册的决定是“武断且任性的”。法院的意见并未直接正式批准现货比特币 ETF(这一职责仍属于 SEC),但在短期内,它扫清了阻碍此类产品面世的最大绊脚石之一,即 SEC 以担忧市场操纵为由进行一票否决的权力。
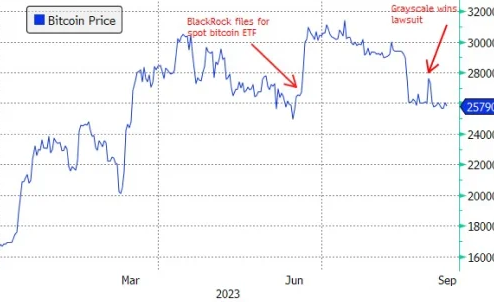
对灰度来说,这是其与 SEC 多年抗争中的又一场重大胜利,公司毫不犹豫地加以利用,向整个哥伦比亚特区巡回法院提起了上诉通知。同样,这场胜利对贝莱德也是巨大的利好,其入局扫清了大量障碍。实际上,法院的意见让两家公司都能在不受 SEC 恶意阻挠的情况下,推进各自推出比特币现货 ETF 的既定计划。
终于,在 2024 年 1 月 10 日,SEC 通过一份综合命令同时批准了 11 只比特币现货交易平台交易产品——该命令包括批准了灰度的 GBTC 转换申请、贝莱德的 IBIT、富达的申请,以及其他产品(包括方舟投资的 ARKB,其份额最近数月出现大幅下滑)。SEC 主席根斯勒指出,委员会批准了这些申请,但这并不代表认可比特币本身。
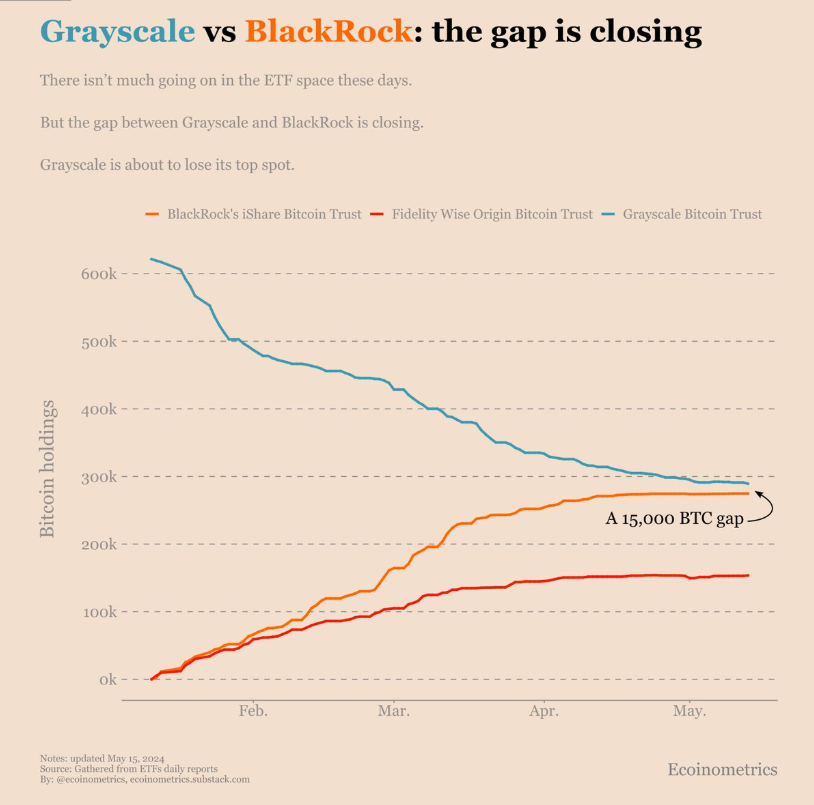
对于灰度而言,最终的判决却是一场惨胜。公司现在必须面对残酷的现实:尽管 SEC 批准了灰度比特币信托转为现货 ETF,但除了高达 1.5% 的费率(相比之下 IBIT 仅为 0.25%)之外,其转换后的产品与贝莱德相比毫无竞争优势。实际上,灰度维持其机构级比特币托管垄断地位的能力已岌岌可危,因为其份额很快将不再是机构获取比特币敞口的首选载体。对该公司而言,致命一击来自其股东购买的远期期权,这些期权极有可能在不久的将来彻底归零。
对贝莱德而言,SEC 的最终裁决证明了他们在这场冲突中站对了阵营,并带来了变现的绝佳契机——该公司的机构托管产品比灰度更具竞争力,SEC 对现货比特币 ETF 的最终放行将为该公司在争夺机构比特币托管市场份额的过程中提供强劲的东风。对于 SEC 来说,最终的裁决喜忧参半——一方面,批准 11 份比特币现货 ETF 申请确保了委员会在过去大半年持续反对之后,依然能履行保护投资大众的职责。新获批的比特币现货 ETF 份额于 2024 年 1 月 11 日正式开启交易——灰度比特币信托份额开启了其作为机构比特币托管 ETF 的时代,贝莱德的 IBIT 在纳斯达克挂牌,富达的 FBTC 登陆纽交所。市场对这一消息报以热烈掌声,机构投资者成为第一批尝鲜者,疯狂抢购新上市的份额。
现在,漫长的清算拉开序幕——对灰度而言,情况远没有他们预想的那么美妙。
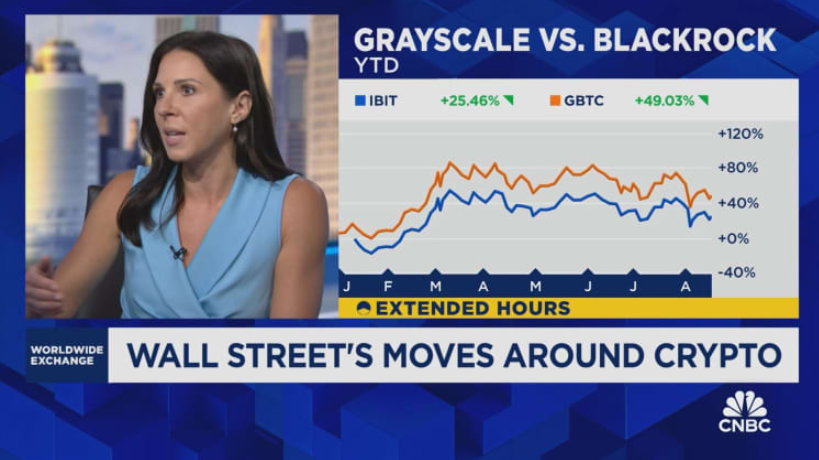
具体而言,灰度如今不得不正视市场给出的选择:机构投资者要的是贝莱德的 IBIT,而不是灰度的 GBTC。灰度的产品费率远高于竞争对手,而大宗抛售者更愿意把比特币卖给贝莱德,而不是灰度。事实上,公司的处境比法院诉讼开始前更加恶劣——在 SEC 最终批准转换几天后,原本对比特币价格享有溢价的 GBTC 份额,如今交易价格基本与底层比特币持平,这就是最直观的证明。
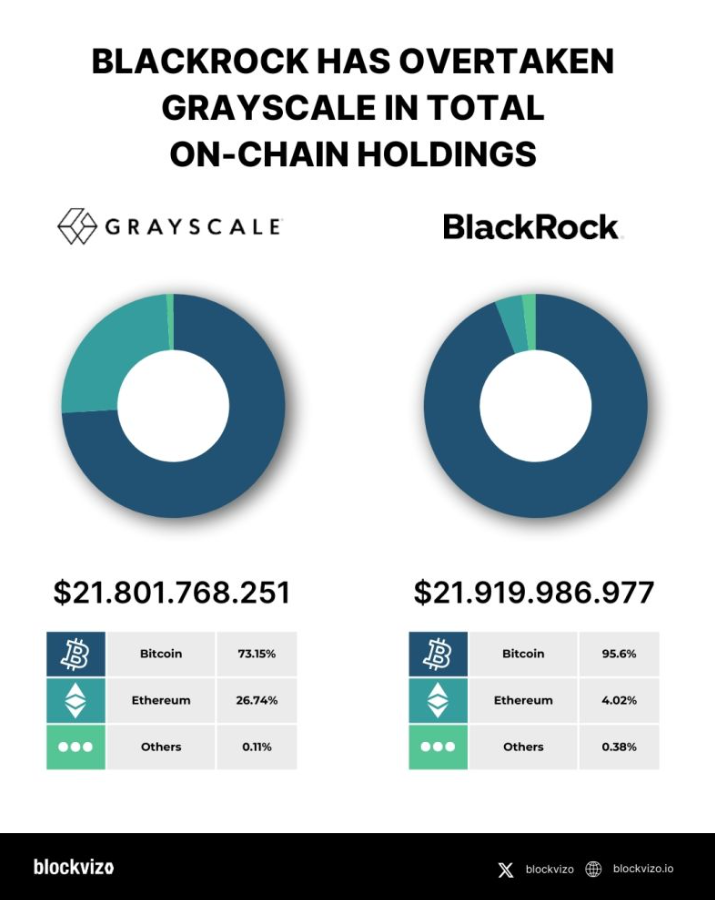
对于机构投资者来说,在灰度的 GBTC 和贝莱德的 IBIT 之间做选择简直不费吹灰之力。凭借 IBIT 极低的费率,大型投资者将资产转移到贝莱德是明智之选,而这将给灰度施加更大的失血压力。对于人数不多但声音极大的套利群体来说,判决结果同样是个天大的利好——他们终于可以终结折价并兑现战果。包括长期做多 GBTC 却因折价承受巨额浮亏的大型机构投资者,也得以平仓并挽回部分损失。注重成本的投资顾问可以放心地向客户推荐 IBIT,因为它比 GBTC 便宜得多。最后,全美各地的破产法院将陆续清算各类加密债权人的资产,这又给灰度增添了一重抛压。
对于 SEC 而言,尘埃落定意味着他们意识到比特币现货 ETF 的禁令已被法院从实质上终结。尽管该机构未来仍保留恢复对比特币现货 ETF 敌视态度的可能,但它当下不得不尴尬地同时批准 11 份比特币现货 ETF 申请。SEC 需要更新其官方网站以反映包含比特币现货 ETF 在内的新市场格局。该机构还必须确保其顾问明白,批准现货比特币 ETF 绝不等于为比特币背书。实际上,面对这些新进展,SEC 不得不狼狈地重构其关于比特币的官方话术。
杰夫惨遭碾压
杰夫不傻——他明白自己在干什么。他听播客、研读 10-K、紧盯 GBTC 对 NAV 的折价率,并实时关注诉讼走向。他向经纪人咨询,把自己当成早期采用者、先知先觉者,把证券账户当作一种彰显态度的工具。杰夫知道灰度对 SEC 的诉讼为比特币 ETF 的获批铺平了道路,他庆幸自己在折价幅度最大时抄底了 GBTC。他深知比特币 ETF 的获批会让加密货币成为正规资产,而他必将坐享其成。但杰夫的不幸在于,金融市场不是学校测验,懂点皮毛根本拿不到任何及格分。
杰夫买入 GBTC 的时机太晚了——就在他所听播客的受众把容易赚的钱悉数装进腰包的那一刻,他才入场。他用社交媒体上那些人的说辞来安慰自己“还算早”,但这根本不是事实。他在批准预期的狂热中买入比特币,以为狂欢能推高价格并让他提前了结期权交易。当 ETF 真正上市时,他听说灰度股东投票消除折价,于是卖出了部分 GBTC——却发现税务成本和机会成本根本得不偿失。他跟着大流买入了一些 IBIT,因为大家都说这势不可挡,但时机却极其糟糕。看到贝莱德天量的资金流入似乎无可阻挡,他又在高位追涨了比特币现货,却在一次微小的回调击穿止损线时被震荡出局。当整个 ETF 生态终于成熟为合格的机构级产品时,杰夫才发现自己不过是一个自以为看透局势、实则错得离谱的炮灰。
这就是大草原上底层小动物必须付出的惨重代价,在这里,只有像杰夫自认为看齐的那些庞大而凶狠的巨兽才能存活。灰度和贝莱德根本不在乎杰夫的死活或贫富——他们争夺的是市场份额和机构托管权,并愿意为此倾力一搏。SEC 同样不在乎杰夫的想法或财务前景——它只专注履行保护投资者的法定职责,同时免于因自身行为惹上官司。做市商想要的是买卖价差,套利者想要的是抹平折价,投资顾问想要的是低费率产品,破产法院想要的是清算管理费,而普通投资者想要的只是购买比特币的最简便通道。全天下唯一希望杰夫活下去的人只有杰夫自己——然而在这场博弈中,他注定只是极少数的输家。
归根结底,灰度赢得了让比特币 ETF 获批成为必然的诉讼,但贝莱德赢得了随之而来的机构托管商业大战。SEC 输掉了法庭诉讼,却在比特币的公众形象战中保留了体面。机构投资者赢得了以更低成本获取比特币敞口的机会,而灰度 GBTC 的股东们赢得了按底层比特币公允价值套现的离场券——但急速流失的市场份额让灰度根本笑不出来。杰夫赢得了重新审视自身投资决策的机会,却在自以为精明的交易中亏得精光。
如果你是杰夫,这一切曾让你心潮澎湃——看着 SEC 在法庭上败诉,看着比特币价格在 ETF 获批后冲高,为自己早期买入 GBTC 的“先见之明”暗自窃喜。但如果你不是杰夫,局面就会好得多——将比特币 ETF 的角逐视作优化自身交易的契机,而非证明自己投资天赋的徽章。
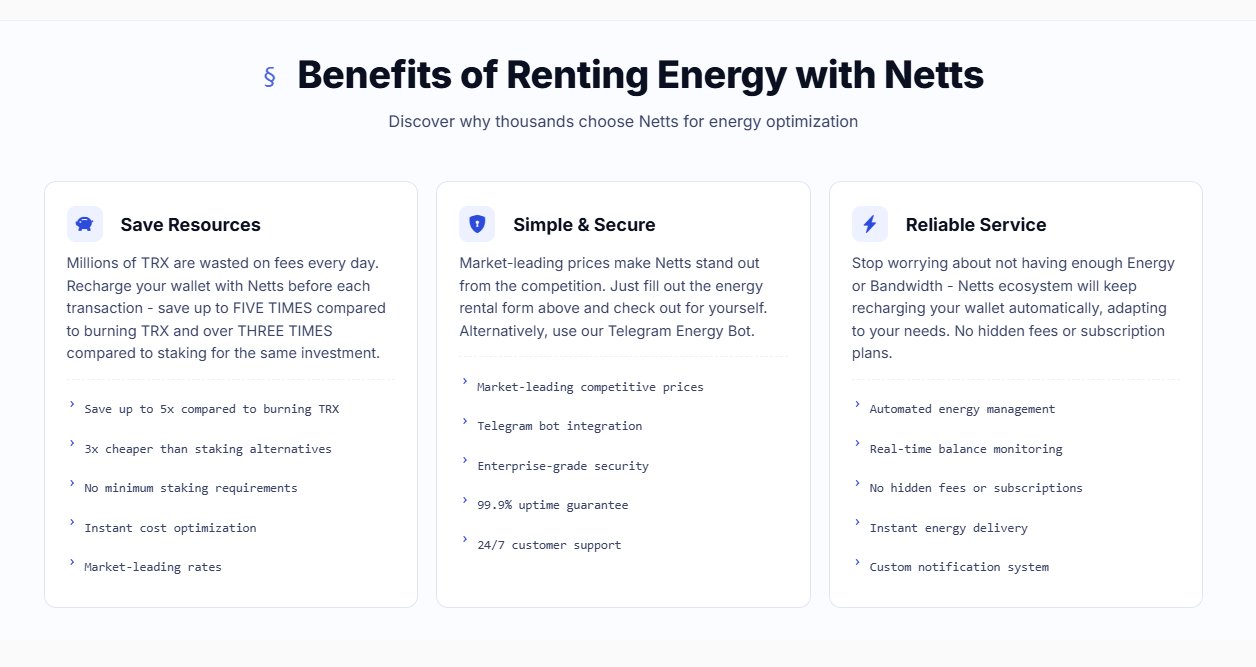
更明智的做法是专注于真正能为你提供助力的实用工具,例如 Netts.io 的 TRON Energy Market。在这里,TRON 用户可以为 USDT 转账租赁 Energy,享受 TRON Energy Market 带来的极致便利:直接进行 TRON Energy topup,寻找 cheap TRON Energy,在无需质押或冻结资金的前提下实现 send USDT cheap——比起将个人本金置于华尔街两大金融巨兽的争斗险境中,这显然可靠得多。