بلکراک در برابر گریاسکیل: شکایتی که قفل درهای وال استریت به روی بیتکوین را گشود
گریاسکیل راه قانونی را برای ETFهای اسپات بیتکوین باز کرد، اما IBIT بلکراک نشان داد چه کسی میتواند در نبرد تجاری پس از آن پیروز شود.
زبانهای دیگر: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
وقتی دو اسب آبی بزرگ و خشن با یکدیگر میجنگند، تمام دشت ساوانا باخبر میشود. آب موج برمیدارد، موجودات کوچکتر فرار میکنند و برخی جانوران بدشانس هم که محض تماشای این صحنهٔ آموزنده آمده بودند، پای غرور بر سر قلمرو زیر دستوپا له میشوند. این همان فضای احساسی است که ماجرای گریاسکیل و بلکراک در آن جریان دارد.
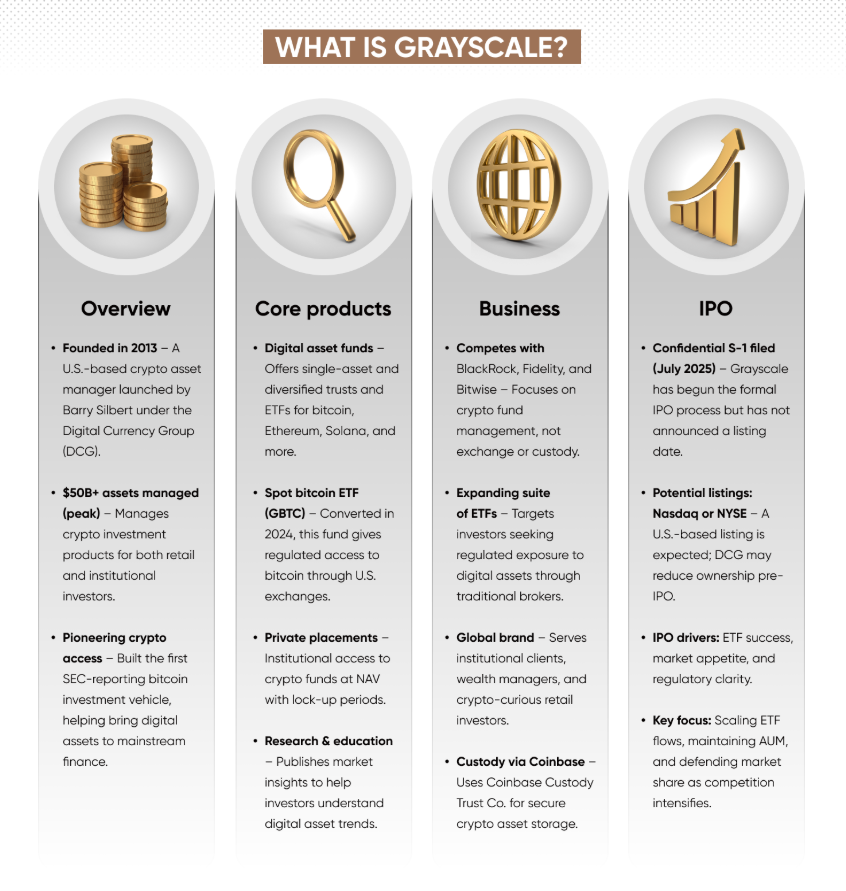
در یک سو گریاسکیل (Grayscale) ایستاده است؛ غولی بومی در دنیای کریپتو که نه یک بانک سنتی است، نه غول تخصصی ETF، و نه دیگر یک استارتاپ نوپا. مزیت آن ساخت نخستین ابزار سازمانی برای قرار گرفتن در معرض بیتکوین در آمریکا بود: تراست بیتکوین گریاسکیل (GBTC). برای سالها انحصار مجازی این محصول را در دست داشت و از این برتری بهره برد و مشتریان پرشمار اما خاصی را برای خود دستوپا کرد. زیانهای گریاسکیل نیز مشخص بودند؛ زیرا ساختار GBTC — با وجود ارائه یک جایگزین سازمانی خوشایند برای نگهداری مستقیم رمزارز — اجازه بازخرید فوری را نمیداد و بنابراین بسته به عرضه و تقاضا و چشمانداز کلی بیتکوین، به طور معمول با یک پریمیوم یا تخفیف بزرگ نسبت به NAV معامله میشد. گریاسکیل بدین ترتیب با کمربند قهرمانی اما با بینی شکسته و چهرهای زخمی از رینگ خارج شد، در حالی که یاران گوشه رینگ او بر سر داوران درباره دوران قدیم فریاد میزدند.
طرف دیگر به بلکراک (BlackRock) تعلق دارد؛ پاسخ وال استریت به چالش کریپتو. بلکراک برای مهم بودن نیازی به کریپتو نداشت – از قبل اهمیت داشت. برند iShares این شرکت، توانایی توزیع سازمانی، ارتباط با مشاوران مالی، سبدهای نمونه، سرمایه، ابزارهای مدیریت ریسک و نام شناختهشدهاش، زرادخانهای بیرقیب برای ورود به این نبرد به آن بخشید. موقعیت برنده بلکراک با اجتنابناپذیری تعریف میشد: این شرکت منابع، اعتبار و از همه مهمتر، زمانبندی مناسب را داشت تا به محض این که این طبقه دارایی از حالت حاشیهای خارج شد، سوار موج شود. زیانهای آن در زنجیره بلند اکوسیستم بومی کریپتو و اتهامات اتلاف وقت قانونی از سوی جامعه رمزارز اندازه گرفته میشد. هر دو اسب آبی آلوده هستند و هیچکدام شریف نیستند. گریاسکیل میخواست قوانین را تغییر دهد چون نمیخواست داراییها و درآمدهایش را از دست بدهد، در حالی که بلکراک میخواست با قربانی کردن نگهداری سازمانی کریپتو، بر بازار ETF سلطه پیدا کند.
در گوشهای از لبهٔ ساوانا، جف حضور دارد. جف احمق نیست. او میداند دارد چه میکند. پادکست گوش میدهد، گزارشهای 10-K را میخواند، اختلاف قیمت GBTC با NAV را دنبال میکند و روند پرونده حقوقی را زیر نظر دارد. با کارگزارش صحبت میکند و خود را پذیرنده اولیه (early adopter)، فردی آیندهنگر و کسی میداند که حساب کارگزاریاش نه فقط یک ابزار، بلکه نمادی از هویت اوست. جف میداند که GBTC زمانی با پریمیوم معامله میشد – شاید حتی فکر میکند از قراردادهای اختیار معامله بلندمدتی که در اوج تخفیف قیمت خریده سود برده است. او میداند که تایید ETF بیتکوین، کریپتو را به یک دارایی رسمی تبدیل میکند، قیمت بالا میرود و او سود خواهد برد. اما او معاملهگر نیست – جف میخرد و نگه میدارد (هولد میکند). هر گاه حس مخالفتخوانی به او دست دهد آپشن میخرد، اما در اکثر مواقع فقط بیتکوین میخرد – و همیشه به متنهای پاورقی قراردادها توجه دارد. جف وقتی بیتکوین میخرد، GBTC میخرد چون حس امنیت بیشتری میدهد – تا زمانی که قیمت افت کند و مجبور به پوشش ریسک (هج) شود. جف در هیچکدام از این موارد اشتباه نمیکند، اما در نهایت دربارهٔ تکتک آنها بسیار بسیار در اشتباه خواهد بود.
چرا اسبهای آبی مجبور به جنگیدن هستند
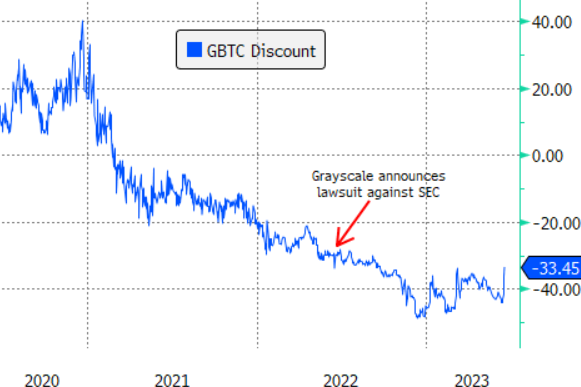
دلیل نبرد این دو اسب آبی را میتوان با عقب بردن زمان تا سال 2013 فهمید؛ زمانی که گریاسکیل GBTC را راهاندازی کرد. این محصول دستکم از نگاه امروزی نوآورانه بود – سرمایهگذاران معتبر سهام را مستقیماً در ازای هزینه اشتراک از شرکت میخریدند و این سهام چند ماه پس از خرید اولیه، برای معامله عمومی در OTCQX در دسترس قرار میگرفت. سالها سهام GBTC با پریمیوم 30-40% بالاتر از ارزش بیتکوین پشتوانه آن معامله میشد. این وضعیت فرصتهای آربیتراژ ایجاد میکرد – سرمایهگذاران سهام را مستقیماً به قیمت NAV از گریاسکیل میخریدند، منتظر پایان دوره قفل شدن میماندند و سپس سهام را با پریمیوم میفروختند. این آربیتراژ به دلیل تقاضای نهادی برای سرمایهگذاری روی رمزارز تسهیل میشد؛ تقاضایی که از هیچ راه دیگری امکان پاسخگویی نداشت.
این تراست در آن زمان آسانترین راه خرید بیتکوین بود، زیرا در هر کارگزاری که تصمیم به فهرست کردن آن میگرفت، موجود بود. نگهداری آن در برخی حسابهای بازنشستگی از جمله 401k امکانپذیر بود و به عنوان جایگزینی برای نگهداری مستقیم رمزارز برای بازیگران نهادی بزرگ عمل میکرد. تقاضا وجود داشت و همین تقاضا به پریمیوم دامن میزد – هرچه تقاضا بیشتر بود، شرکت باید سهام بیشتری فراتر از عرضه قفلشده در اشتراکهای اولیه منتشر میکرد. آربیتراژ آسان بود و گریاسکیل هیچ مشکلی با عرضه بیشتر نداشت، چرا که شرکت از این تقاضا سود میبرد.
اوضاع در اوایل سال 2021 زیر و رو شد؛ زمانی که پویایی بازار تغییر کرد و پریمیوم سهام به یک تخفیف (دیسکانت) به همان اندازه چشمگیر بدل گشت. تقاضا تبخیر شد، سهام با قیمتهایی بسیار پایینتر از ارزش بیتکوینِ پشتوانه دست به دست میشد و خریداران دیگر نمیتوانستند با آربیتراژ به سودهای کلان برسند. این تخفیف ادامهدار شد و با مشکلات در بازار وامدهی کریپتو، ورشکستگی دستهجمعی بستانکاران کریپتو و ناتوانی در شورت کردن بیتکوین برای بستن آربیتراژ تشدید یافت. بستن این فاصله قیمتی نیازمند فشار شدید بازار بود که به همه آسیب زد – ابتدا با افت ارزش Grayscale Bitcoin Trust، و سپس با ورشکستگی صنعت لوریج در کریپتو.
واضحترین دلیل گریاسکیل برای شکایت از SEC و مبارزه با ممنوعیت ETF اسپات، بقای خود شرکت بود. اگر GBTC به یک ETF اسپات تبدیل میشد، سازوکار ایجاد/بازخرید (creation/redemption) این تخفیف قیمتی را میبست و به سهامداران فعلی اجازه میداد تقریباً معادل ارزش واقعی بیتکوین از سهم خارج شوند. این اقدام همچنین به گریاسکیل کمک میکرد سهم بازار سازمانی خود را حفظ کند و در عین حال درصدی اندک از کارمزد هر معامله ETF به دست آورد. این کار جایگاه تاریخی آن را به عنوان اولین ارائهدهنده حضانت کریپتو تثبیت میکرد و مانع از هدر رفتن آرام سرمایه و صبوری آن در انتظار تغییر مقررات و چرخش بازار میشد. دلیل انتزاعیتر این شکایت با سایر دلایل موجود در دنیای کریپتو تفاوتی ندارد – یک طرف برنده میشود و طرف دیگر بازنده. و در لحظهای که همه در حال زیان هستند، پر سر و صداترین طرف یعنی گریاسکیل، اراده و منابع لازم برای پیروزی را دارد.
ضرورت این مبارزه را میتوان با بررسی ایرادات SEC به درخواست تبدیل Grayscale Bitcoin Trust به ETF اسپات متوجه شد. دلیل مقاومت SEC در برابر هر نوع ETF بیتکوین از جمله گریاسکیل، همواره یکسان بوده است – این نهاد نگران دستکاری بازار و توانایی صرافیها در نظارت بر دستکاریکنندگان است. دلیل اعلامشده SEC برای عدم تایید ETFهای اسپات بیتکوین این باور بود که «فهرست پیشنهادی صرافی فاقد توافقنامه نظارت مشترک مناسب با یک بازار تحت نظارت در اندازه و دامنه کافی است». این در حالی بود که SEC چندین ETF فیوچرز بیتکوین را که قیمت بیتکوین را از طریق قراردادهای آتی در CME دنبال میکردند، تایید کرده بود.
سادهترین دلیل اعتراض گریاسکیل به این استدلال این است که قیمتهای آتی بیتکوین عملاً همان قیمتهای اسپات هستند و نهادهای نظارتی با محصولات آتی بیتکوین که بسیار پیچیدهتر و پرنوسانتر از ETFهای اسپات هستند، هیچ مشکلی ندارند. دلیل ملموستر مخالفت گریاسکیل، توانایی بقای این شرکت است – از آنجا که شرکت همچنان روی این تراست ضرر میکرد، سرمایهگذاران کمتری به دلیل ترس از رقیق شدن سهام، محدودیتهای بازخرید و امکان قفل شدن سرمایه، مایل به نگهداری سهام آن بودند. گریاسکیل به این تاییدیه نیاز داشت تا مانع فروپاشی تراست زیر بار تعهداتش شود.
این دادخواست در تاریخ 29 ژوئن 2022 توسط تیم حقوقی شرکت در دادگاه تجدیدنظر حوزه ناحیه کلمبیا (D.C. Circuit) ثبت شد؛ تیمی که از آن زمان وکلای معتبر و برجستهای از جمله دانلد وریلی، دادستان کل پیشین آمریکا را گرد هم آورد. استراتژی دادرسی نسبتاً سرراست بود – استفاده از دادخواست بازبینی به عنوان فرصتی برای تحت فشار قرار دادن SEC جهت تایید ETF اسپات بیتکوین؛ کاری که اگر دادگاه استدلالهای نهاد در تصمیم ژوئن 2022 را غیرمنطقی تشخیص میداد، مجبور به انجام آن میشد.
برای گریاسکیل، این دعوای حقوقی چندین مزیت داشت که ثبت رسمی شرکت در 8 ژوئیه این موضوع را روشن کرد. اول اینکه فرصتی را برای ادامه فشار بر نهادهای نظارتی در یک تریبون عمومی فراهم میکرد که هم در جلب نظر افکار عمومی و هم در فشار مستقیم بر این نهاد موثر بود. دوم اینکه اگر دادگاه حکم به خودسرانه بودن تصمیم میداد، زمینه حذف دیسکانت فراهم میشد و هم به شرکت و هم به سهامداران آن کمک میکرد. در چارچوبی گستردهتر، گریاسکیل قصد داشت نقش خود را به عنوان مدافع بومی کریپتو تثبیت کند تا بتواند تلاشهایش را در دادگاه و فضای سیاسی بهتر ادامه دهد. در حالی که گریاسکیل از SEC شکایت کرده بود، سهامدارانش هنوز در شرایط ناخوشایند پرداخت هزینههای گزاف برای قرار گرفتن در معرض بیتکوین بودند. در بهترین سناریو برای شرکت، این اختلاف قیمت به کلی محو میشد و یکی از دلایل اصلی شکایت سهامداران را از بین میبرد.
برای SEC، دلایل تصمیم ژوئن 2022 مشابه دلایلی بود که گریاسکیل را به اعتراض واداشت – این نهاد در وضعیتی قرار داشت که باید بین پذیرش غیرمنطقی بودن رفتار گذشته خود، یا آسیب رساندن به بازارها با پافشاری بر ممنوعیت ETF اسپات بیتکوین، یکی را انتخاب میکرد. بارزترین دلیل SEC، نگرانی این آژانس از آسیبپذیری بازار بیتکوین در برابر دستکاری بود. SEC با رد کردن ETFهای اسپات بیتکوین، امیدوار بود کل بازار گستردهتر بیتکوین – از جمله بازار فیوچرز و محصولات اهرمی – را دور از دسترس سرمایهگذاران خرد نگه دارد. این نهاد میخواست اینطور به نظر نرسد که از وظیفه خود در حفاظت از سرمایهگذاران غافل شده و در واقع به دستکاریکنندگان اجازه سوءاستفاده داده است.
سپس یک روز، بلکراک وارد رودخانه شد.
این اتفاق مهم بود چون قواعد بازی را تغییر داد. پیش از آن، درخواستهای تایید ETF اسپات بیتکوین از زبان دیگران برای بسیاری از افراد بیرون گود، شبیه التماس شرکتهای کریپتویی به SEC برای تغییر نظرش به نظر میرسید. با ارائه این درخواست از جانب بلکراک که یکی از معتبرترین نامها در حوزه مدیریت دارایی است، گویی تمام صنعت مالی بر این ایده توافق کرده بودند که این دارایی نامتعارف شایستگی بستهبندی شدن برای سرمایهگذاران عادی را دارد. البته این اقدام همهچیز را حل نکرد، اما «نه» گفتن را برای SEC بسیار دشوارتر ساخت.
جف این را نشانهای برای بلندپروازی بیشتر دید. با کشیده شدن پای گریاسکیل به دادگاه، ایستادن بلکراک پشت در، محو شدن تخفیف قیمتی، و ادعاهای پرطمطراق میزبانان پادکستها، او تراست را به خاطر تخفیفش میخرد، بیتکوین را تحت تاثیر تبلیغات میخرد، و چند قرارداد آپشن هم باز میکند، زیرا یک فرد فقط تا حد معینی میتواند عبارت «فرصت نامتقارن» را بشنود و بعد از آن دست به کارهای غیرمنطقی نزند. و سپس حکم دادگاه تمام این حدس و گمانها را رسمی و مهر تایید را بر آنها میزند.
موافقت دادگاه با درخواست گریاسکیل، انتقاد از اتکای SEC به دستکاری ادعایی بازار به عنوان دلیل اصلی تصمیمش، و ادبیات کلی رای نشان میداد که دادگاه تصمیم SEC در رد ثبت Grayscale Bitcoin Trust را «خودسرانه و دمدمیمزاجانه» ارزیابی کرده است. رای دادگاه رسماً یک ETF اسپات بیتکوین را تایید نمیکند، چرا که این مسئولیت همچنان بر عهده SEC است، اما در کوتاهمدت یکی از موانع راهاندازی این محصولات یعنی بهانه دستکاری بازار را از سر راه برداشت.
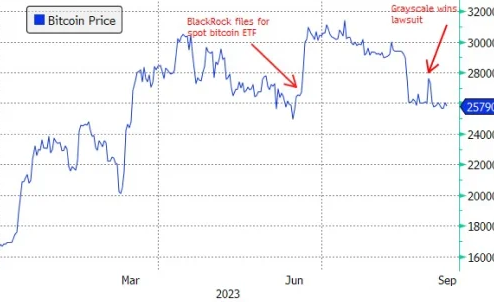
برای گریاسکیل این یک پیروزی دیگر در نبرد چندسالهاش با SEC بود؛ پیروزیای که شرکت در استفاده از آن درنگ نکرد و دادخواستی را برای بررسی مجدد به کل هیئت منصفه D.C. Circuit ارائه داد. در همین راستا، این پیروزی به سود بلکراک نیز بود و موانع ورود آن را به این عرصه کمتر کرد. در عمل، نظر دادگاه به هر دو شرکت اجازه داد تا بدون دخالتهای SEC، برنامههای خود برای عرضه ETF اسپات بیتکوین را به پیش ببرند.
و سرانجام در 10 ژانویه 2024، کمیسیون SEC یازده محصول قابل معامله در بورس (ETP) اسپات بیتکوین را طی حکمی یکپارچه تایید کرد – این حکم شامل تایید درخواست تبدیل GBTC گریاسکیل، IBIT بلکراک، فیدلیتی و شرکتهای دیگر مانند ARKB از شرکت Ark بود که سهام آن در ماههای اخیر افت شدیدی داشت. گری گنسلر، رئیس کمیسیون، متذکر شد که SEC درخواستها را تایید کرده اما خود بیتکوین را تایید نمیکند.
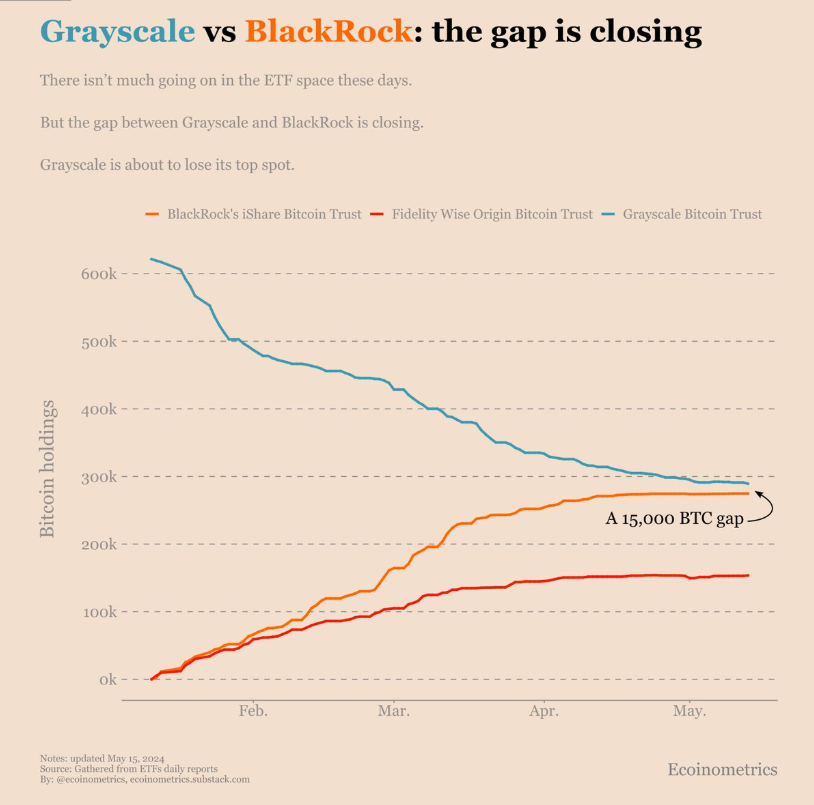
برای گریاسکیل، حکم نهایی نوعی پیروزی پیروسی (پیروزی به بهای از دست رفتن همه چیز) بود؛ چرا که اکنون شرکت باید با این واقعیت روبهرو میشد که با وجود موافقت SEC با تبدیل تراست بیتکوین گریاسکیل به یک ETF اسپات، محصول تبدیلشدهاش به جز کارمزد بسیار بالاتر، تفاوت چندانی با محصول بلکراک نداشت – کارمزد 1.5% در مقایسه با 0.25% در IBIT. در عمل، توانایی گریاسکیل در حفظ انحصار دوجانبه نگهداری سازمانی بیتکوین به خطر افتاد، چرا که سهام شرکت به زودی جایگاه خود را به عنوان گزینه برتر برای قرار گرفتن نهادها در معرض بیتکوین از دست میداد. ضربه آخر به این شرکت، قراردادهای آپشن بلندمدتی بود که سهامدارانش خریده بودند و به احتمال زیاد به زودی بدون ارزش منقضی میشدند.
برای بلکراک، تصمیم نهایی SEC تاکیدی بود بر این که آنها در سمت درست این نزاع ایستاده بودند، و فرصتی برای بهرهبرداری از آن بود – خدمات نگهداری سازمانی این شرکت بسیار رقابتیتر از گریاسکیل است و تایید نهایی ETFهای اسپات بیتکوین از سوی SEC، باد موافق قدرتمندی را برای تلاشهای این شرکت جهت تسخیر بخش چشمگیری از بازار نگهداری سازمانی بیتکوین فراهم میآورد. برای SEC، تصمیم نهایی معجونی از شکست و پیروزی بود؛ از سویی تایید یازده درخواست ETF اسپات بیتکوین باعث شد این کمیسیون به وظایف خود در حفاظت از سرمایهگذاران پایبند بماند، در حالی که در بخش اعظم سال گذشته با راهاندازی آنها مخالف بود. معاملات سهام این ETFهای اسپات جدید بیتکوین در 11 ژانویه 2024 آغاز شد – سهام تراست بیتکوین گریاسکیل سلطنت خود را به عنوان ETF سازمانی بیتکوین آغاز کرد، IBIT بلکراک در نزدک عرضه شد و FBTC فیدلیتی در NYSE به روی تابلو رفت. بازارها از این خبر استقبال کردند و سرمایهگذاران سازمانی اولین کسانی بودند که با خرید سهام تازه در دسترس، از این فرصت بهره بردند.
اکنون زمان تسویهحساب دیرین فرا رسیده است – و این وضعیت برای گریاسکیل آنچنان که انتظار داشت دلپذیر نیست.
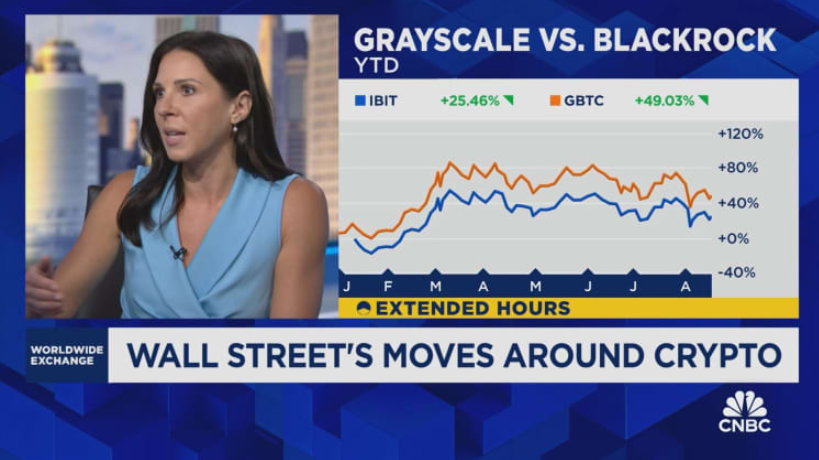
به ویژه، گریاسکیل ناچار است با این واقعیت روبرو شود که بازار تصمیم خود را گرفته و سرمایهگذاران سازمانی خواهان IBIT بلکراک هستند، نه GBTC گریاسکیل. سهام این شرکت اکنون بسیار گرانتر از رقیبش است و فروشندگان حجمهای بالا، با رغبت بیشتری بیتکوین خود را به بلکراک میفروشند تا به گریاسکیل. در عمل، شرکت در موقعیتی به مراتب بدتر از دوران پیش از دادگاه قرار دارد؛ همانطور که مشخص است، سهام GBTC که زمانی با پریمیوم نسبت به بیتکوین معامله میشد، حالا تنها چند روز پس از تایید نهایی SEC، تقریباً همقیمت بیتکوین معامله میشود.
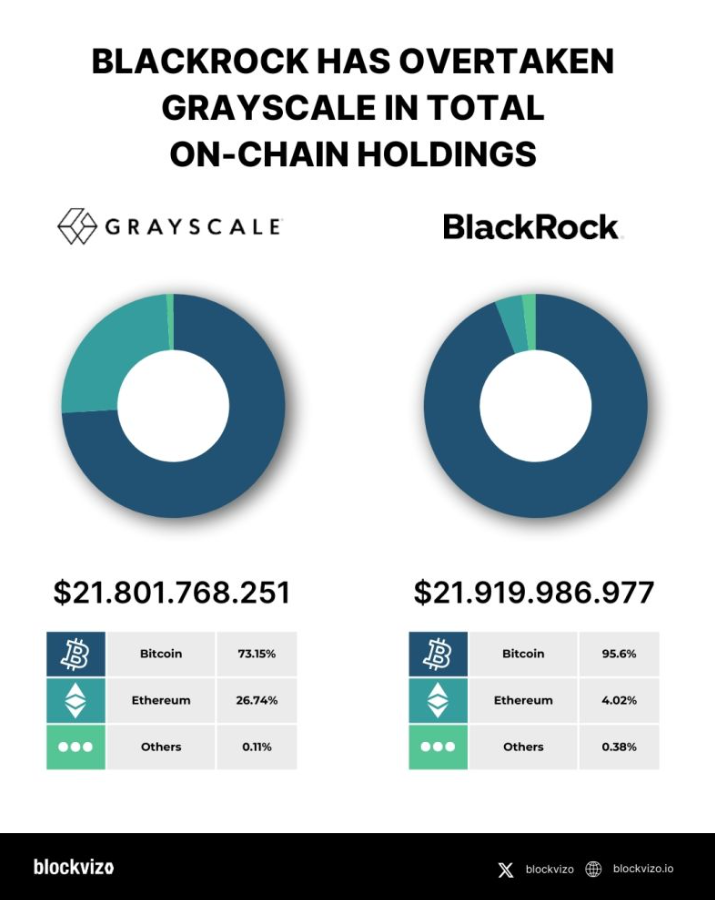
برای سرمایهگذاران سازمانی، انتخاب میان GBTC گریاسکیل و IBIT بلکراک تصمیمی کاملاً واضح و بدیهی است. با کارمزد بسیار پایینتر IBIT، انتقال داراییهای سرمایهگذاران بزرگ به بلکراک کاملاً منطقی است و فشار مضاعفی بر گریاسکیل وارد میآورد. برای گروه کوچک اما پر سر و صدای آربیتراژورها، این حکم یک موهبت است – آنها اکنون میتوانند تخفیف قیمت را ببندند و از تلاشهای خود سود کسب کنند. سرمایهگذاران سازمانی بزرگ، از جمله کسانی که روی GBTC پوزیشن لانگ داشتند و به دلیل تخفیف قیمت متحمل زیانهای سنگین شدند، میتوانند موقعیتهای خود را ببندند و بخشی از ضررها را جبران کنند. مشاوران سرمایهگذاری که به هزینهها اهمیت میدهند میتوانند IBIT را به مشتریان پیشنهاد دهند، چرا که بسیار ارزانتر از GBTC است. در نهایت، دادگاههای ورشکستگی در سراسر کشور شروع به نقد کردن داراییهای طلبکاران مختلف کریپتو خواهند کرد که لایه دیگری از فشار را بر دوش گریاسکیل خواهد گذاشت.
برای SEC، پیامد این اتفاق درک این موضوع است که ممنوعیت ETF اسپات بیتکوین در عمل توسط دادگاه شکسته شد. اگرچه این نهاد این حق را دارد که در آینده بار دیگر مخالفت خود را با ETFهای اسپات بیتکوین تکرار کند، اما اکنون در موقعیت ناخوشایند تایید یازده درخواست ETF اسپات قرار گرفته است. SEC باید وبسایت خود را برای بازتاب واقعیت جدید بازار بیتکوین که شامل ETFهای اسپات است، بهروزرسانی کند. همچنین باید اطمینان حاصل کند که مشاورانش متوجه شدهاند تایید ETFهای اسپات به معنای تایید رسمی خود بیتکوین نیست. در واقع، SEC در موضع ناخوشایندی قرار دارد که باید پیامهای خود را درباره بیتکوین با توجه به تحولات اخیر تغییر دهد.
جف زیر پا له میشود
جف احمق نیست – او میداند دارد چه میکند. به پادکستها گوش میدهد، گزارشهای 10-K را میخواند، تخفیف قیمت GBTC نسبت به NAV را دنبال میکند و روند پرونده حقوقی را رصد میکند. با کارگزارش گپ میزند و خود را یک پیشرو و آیندهنگر میداند؛ کسی که از حساب کارگزاری نه به عنوان یک ابزار، بلکه برای اثبات خود استفاده میکند. جف میداند شکایت گریاسکیل از SEC راه را برای تایید ETF بیتکوین باز کرد و از این که GBTC را در اوج تخفیف خریده خوشحال است. او میداند که تایید این ETF کریپتو را به یک دارایی معتبر تبدیل میکند و به سود میرسد. متاسفانه برای جف، بازارهای مالی مانند امتحانات مدرسه نیستند و نمره تشویقی برای دانستن به کسی تعلق نمیگیرد.
جف GBTC را دیر میخرد – دقیقاً زمانی که هر کس به همان پادکست گوش داده بود سودهای آسان را برده است. او به خود دلداری میدهد که هنوز زود است زیرا افراد در شبکههای اجتماعی چنین میگویند، اما این واقعیت ندارد. او تحت تاثیر هیجان تایید ETF اقدام به خرید اسپات بیتکوین میکند و تصور میکند این روند قیمت را بالاتر برده و به او اجازه میدهد معاملات آپشن را زودتر ببندد. وقتی ETFها راهاندازی میشوند، میشنود که سهامداران گریاسکیل برای بستن تخفیف رای دادهاند، پس بخشی از GBTC خود را میفروشد – اما در عمل عواقب مالیاتی و هزینه فرصت، ارزش آن را ندارند. مقداری IBIT میخرد چون همه میگویند واضحترین کار است، اما زمانبندی افتضاح است. مقداری بیتکوین اسپات را در قیمتهای بالاتر میخرد زیرا جریان ورود پول به بلکراک متوقفنشدنی به نظر میرسد، اما زمانی که یک اصلاح جزئی حد ضررش را لمس میکند، آن را با ضرر میفروشد. زمانی که مجموعه ETFها بالاخره به محصولی پخته و سازمانی بدل میشوند، جف به کسی تبدیل شده که فکر میکرد روندها را میفهمد، اما کاملاً اشتباه میکرد.
این بهای حضور به عنوان یک حیوان کوچک در دشت ساواناست؛ جایی که فقط بزرگترین و پر سر و صداترینها زنده میمانند. گریاسکیل و بلکراک علاقهای به بقا یا رفاه جف ندارند – آنها خواهان سهم بازار و حضانت سازمانی هستند و برای آن میجنگند. SEC هم به نظرات یا آینده مالی جف اهمیتی نمیدهد – تنها به فکر انجام وظیفه حمایت از سرمایهگذاران است تا از بار مسئولیت شانه خالی کند. بازارسازها دنبال اسپرد (اختلاف خرید و فروش) هستند، آربیتراژورها میخواهند تخفیف قیمت بسته شود، مشاوران سرمایهگذاری محصول ارزان میخواهند، دادگاههای ورشکستگی کارمزد میخواهند، و عموم سرمایهگذاران آسانترین راه را برای خرید بیتکوین جستجو میکنند. تنها کسی که به بقای جف فکر میکند خود اوست – که البته در اقلیت قرار دارد.
در نهایت، گریاسکیل برنده دعوایی میشود که تایید ETF بیتکوین را اجتنابناپذیر کرد، اما بلکراک برنده رقابت بعدی برای مدیریت دارایی نهادی است. SEC نبرد در دادگاه را میبازد، اما در نبرد بر سر افکار عمومی پیرامون بیتکوین شکست میخورد. سرمایهگذاران سازمانی فرصت سرمایهگذاری ارزانتر روی بیتکوین را میبرند، در حالی که سهامداران GBTC گریاسکیل فرصت فروش تقریباً معادل ارزش واقعی بیتکوین را به دست میآورند – هرچند از دست رفتن سهم بازار دلیلی برای جشن گرفتن گریاسکیل باقی نمیگذارد. جف هم این فرصت را پیدا میکند که تصمیمات سرمایهگذاریاش را بازنگری کند، ولی در نهایت روی معاملاتی که به نظرش هوشمندانه میآمدند پول از دست میدهد.
اگر جای جف باشید همهچیز بسیار هیجانانگیز است – دیدن باخت SEC در دادگاه، تماشای صعود قیمت بیتکوین بعد از تایید ETF و این حس غرور که خریدهای اولیه GBTC درست از آب درآمدهاند. اما بهتر است جای جف نباشید – رقابت بر سر ETFهای بیتکوین را فرصتی برای بهینهسازی معاملات بدانید، نه دلیلی برای اثبات نبوغ سرمایهگذاری خود.
خیلی بهتر است روی ابزارهایی تمرکز کنید که میتوانند به شما کمک کنند، مانند Netts.io TRON Energy Market؛ جایی که کاربران TRON میتوانند برای انتقالهای USDT به اجاره Energy بپردازند و از راحتی یک TRON Energy Market بهرهمند شوند که راهکاری مستقیم برای خرید شارژ TRON Energy، یافتن TRON Energy ارزان و ارسال ارزان USDT بدون نیاز به استیک یا فریز کردن داراییها فراهم میسازد – ابزارهایی که بسیار قابلاعتمادتر از به خطر انداختن سرمایه شخصی در نزاع بین دو غول وال استریت هستند.