سلسلهمراتب ورشکستگی کریپتو: هنگام سقوط صرافی چه کسی پولش را پس میگیرد
ورشکستگیهای کریپتو بر اساس متن قرارداد، وضعیت امانتداری، اولویت طلبکاران و سازوکارهای پرداخت آبشاری تأییدشده توسط دادگاه تعیین میکنند چه کسی طلبش را دریافت کند.
زبانهای دیگر: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
فهرست مطالب
در امور مالی سنتی، ورشکستگی رویدادی غمانگیز برای کسبوکار و مالکان آن است، اما برای قانون یک نتیجه از پیش مشخص به شمار میرود. لایههای خاکستری مختلف به طور کامل بررسی شدهاند: شرکتهای هواپیمایی، بانکها، خردهفروشان، کارگزاران، تولیدکنندگان، انحصارات انرژی، انبوهسازان املاک، کلاهبرداران پشت میزهای چوب ماهون – همگی وارد یک سازوکار هاضمه قضایی مشترک میشوند. اساسنامهها، رویههای قضایی، کمیتهها، متولیان امر ورشکستگی، بستانکاران وثیقهدار و فاقد وثیقه، هزینههای اداری، بازپسگیری وجوه (clawbacks)، و مشاجرات بیپایان بر سر اینکه در لحظه سقوط، دقیقاً چه دارایی متعلق به چه کسی بوده است.
ارزهای دیجیتال با سادهلوحی یک نوجوان کمتجربه وارد صحنه شدند و تصور میکردند داشتن کوینها معادل مالکیت بر دارایی بنیادین است. صرافیهای کریپتو به عنوان پلتفرم، وامدهنده، ییلد فارم، کیف پول، کارگزار، کاستودین (امانتدار)، جامعه و اکوسیستم عمل میکنند – و گاهی همه این موارد به طور همزمان. شرایط خدمات یک چیز را اعلام میکند، تبلیغات ادعای دیگری دارد، بلاکچین توکنها را انتقال میدهد، اپلیکیشن جذاب روی گوشی به شما تبریک میگوید – و سپس صرافی ورشکست میشود و مشخص میگردد که این توکنها و خدمات در واقع از همان ابتدا هرگز متعلق به شما نبودهاند.
صرافی FTX جنازهای از قدر اول است که ویژگی توصیفناپذیری از یک سقوط حماسی را با خود دارد. مدتها پیش از فروپاشی، FTX یک سوپراستار کریپتو بود که به حامیان مالی ورزشی، تأیید چهرههای مشهور، کمکهای مالی سیاسی و حمایتهای صریح جوامع سرمایهگذاری خطرپذیر افتخار میکرد. بنیانگذار آن میتوانست با خونسردی تمام درباره میلیاردها دلار ثروت خود صحبت کند در حالی که دست به شدیدترین معاملات صوری (wash trading) میزد تا قیمت توکنهای اکوسیستم خودش را بالا نگه دارد. همه اینها در نوامبر 2022 به پایان رسید، زمانی که FTX و نهادهای وابسته به آن پرونده فصل 11 (Chapter 11) قانون ورشکستگی را تشکیل دادند و سازوکار درونی کعبه آمال کریپتو را فاش کردند. از جهات مختلف، این یک ورشکستگی معمولی برای کسبوکاری شکستخورده که تاب تحمل نوسانات بازار را نداشته باشد نبود. ورشکستگی FTX بازجویی و بازرسی پیرامون سوءاستفاده از وجوه مشتریان، حسابرسی قانونی میلیاردها دلار تعهدات به نهادهای وابسته، و افشای نحوه استفاده صرافیهای کریپتو از سپردههای کاربران برای تأمین امتیازات مدیران ارشد، از جمله خرید املاک، جتهای خصوصی، کمکهای مالی سیاسی و موارد دیگر بود.
این پولها اکثراً به کام شکم حریص مجموعه FTX-Alameda سرازیر شدند. همانطور که متولی تعیینشده فصل 11 و تحقیقات بعدی مشخص کردند، سپردههای مشتریان به راحتی با سرمایههای شرکت مخلوط شده، برای پرداخت بدهیهای Alameda Research بالا کشیده شده، به عنوان سود سهام، کارمزد و هزینهها توزیع شده، در موقعیتهای خرید و فروش استقراضی مختلف کریپتو سرمایهگذاری شده، و برای پاداش مدیران از جمله کمکهای مالی سیاسی و کالاهای لوکس به کار گرفته شدند.
کاملاً برازنده است که اولین ورشکستگی بزرگ کریپتو شامل کلافی سردرگم از پیچیدگیها و اختلافات چندحوزهای قضایی باشد. پیچیدگیهای خاص کریپتویی در ورشکستگی FTX شامل استفاده از ارزهای دیجیتال در تراکنشهای فرامرزی، تعهدات نهادهای وابسته و سپردههای مشتریان در کیف پولهای تحت کنترل شرکت بود. با این وجود، اصول اساسی نقد کردن داراییها و تصفیه نسبتاً ساده هستند. در نهایت، خسارت مشتریان در کنار سایر طلبکاران، دقیقاً مانند دارندگان اوراق قرضه فاقد وثیقه، جبران شد (یا نشد).
یک پیچش جالب در ماجرای FTX، نحوه برخورد با طلبکاران آن است. با وجود کلاهبرداری عظیم و انحراف داراییها در مقیاس میلیاردها دلار، طلبکاران FTX شرایط بهتری نسبت به بیشتر پروندهها دارند. فرآیند بازسازی بر اساس فصل 11 برای FTX قرار است از ژانویه 2025 نقد کردن داراییها را آغاز کند. تراست بازیافت خسارت (recovery trust) توزیع وجوه به طلبکاران را از طریق Bitgo، Kraken، Payoneer و دیگر پلتفرمهای کریپتو شروع خواهد کرد. ماترک و اموال FTX بازده قابلتوجهی از تصفیه داراییهای تجاری، سودهای تحققیافته از سرمایهگذاریهای خطرپذیر، افزایش ارزش سپردههای کریپتو و توافقات با ذینفعان مختلف به دست آورد. ترکیب همه اینها به تراست بازیابی خسارت این امکان را داد تا بر سختیهای فرآیند ورشکستگی و سوءمدیریت مدیران FTX غلبه کند.
در نهایت، خسارت مشتریان FTX به طور کامل جبران نمیشود، چرا که مطالبات آنها عمدتاً بر اساس قیمت بازار در روزی که دادگاه حمایت تحت فصل 11 را به FTX اعطا کرد ارزشگذاری شده است. این نتیجهای نامطلوب برای هر کسی است که 1M$ در اکوسیستم FTX قرار داده و بعد شاهد بر باد رفتن آن بوده است، اما این واقعیت قانون ورشکستگی است. در اصل، قانون میگوید: «ارزش من در لحظه ثبت ادعای شما نقد میشود.» رویکرد دلسوزانه و بخشنده قانون ورشکستگی آنقدرها که ممکن است کسی تمایل داشته باشد گسترده نیست: اگر یک بیتکوین را به قیمت 50K$ خریده باشید و FTX در همان روز اعلام ورشکستگی کند، به اندازه ارزش آن روز طلبکارید، نه اینکه 200 BTC به قیمت یک عدد به شما پس داده شود. بازار کریپتو شاید چنین معجزهای انجام دهد، اما افسوس که قانون ورشکستگی هرگز تغییر نخواهد کرد.
سلسلهمراتب FTX کاملاً بر اساس سطح حمایت مشتریان تنظیم نشده بود، اما در پایین هرم، عمدتاً همان وضعیت سنتی عدم امکان وصول مطالبات مشتریان حاکم بود. تفاوتهایی میان برخورد با مشتریان آمریکایی و غیرآمریکایی، بستانکاران عمومی فاقد وثیقه، مطالبات دولتی، فرودستسازی مطالبات ذینفعان مختلف، و یک توافق جامع بینشرکتی وجود دارد که مانع از بلعیده شدن کامل ورشکستگی توسط حوزههای قضایی متعدد میشود. این درس بزرگی است که صنعت ارزهای دیجیتال از مسیر دشوار تصفیه بینالمللی آموخت: هنگامی که بلاکچین متوقف میشود، بهتر است توزیع ارزش باقیمانده به یک دادگاه ورشکستگی واحد سپرده شود.
متنهای ریز قرارداد، کیف پول را میبلعند
شرکت Celsius واضحترین سابقه حقوقی را در مورد متنهای ریز و شروط حقوقی قراردادها به صنعت ارائه داد. دادگاه ورشکستگی ناحیه جنوبی نیویورک حکم داد دارندگان حساب Celsius Earn که داراییهای خود را برای محصولات سودده اختصاص داده بودند، در واقع مالکیت داراییهای کریپتوی خود را به Celsius واگذار کرده بودند. بنابراین، مشتریان Earn در دسته بستانکاران عمومی فاقد وثیقه قرار گرفتند. این حکم اهمیت بالایی داشت چون سلسلهمراتبی را بر اساس حق مالکیت بر داراییها تفکیک کرد. اگر داراییهای نگهداریشده در برنامه Earn اموال مشتری محسوب میشد که سلسیوس به عنوان امانتدار در اختیار داشت، مشتریان نسبت به اموال شرکت اولویت پیدا میکردند. در مقابل، اگر داراییها متعلق به سلسیوس تلقی میشد، طلبکاران شرکت بر مطالبات عمومی فاقد وثیقه مشتریان Earn ارجحیت مییافتند. حالت دوم اتفاق افتاد، چرا که دادگاه ورشکستگی تشخیص داد متن شرایط استفاده صراحتاً مالکیت را منتقل کرده است.
شرکت BlockFi پس از گرفتار شدن در بحران نقدینگی FTX دادخواست فصل 11 را ثبت کرد. بلاکفای با وجود تجربه اثرات سرریز مخرب از سقوط یکی از فعالان صنعت، موفق شد با یک توافق با ماترک FTX، از جمله فروش مطالبات خود از FTX با ارزش افزوده، اوضاع را سامان دهد. در حالی که شرکت با ترازنامهای بسیار تحلیلرفته از فصل 11 خارج شد، مطالبات مشتریان و بستانکاران عمومی فاقد وثیقه به صورت دلاری کاملاً بازیابی شد. علاوه بر این، مشتریان آمریکایی در فرآیند توزیع میان بستانکاران عمومی فاقد وثیقه، نسبت به همتایان بینالمللی خود از رفتار مساعدتری برخوردار شدند. علیرغم این نتیجه مطلوب، توزیع سپردههای مشتریان به دلیل نیاز به پیمودن رویههای پیچیده تأیید مطالبات چندان ساده نبود.
تصفیه Voyager نشان میدهد استراتژیهای خروج تا چه حد متزلزل هستند
ثبت دادخواست فصل 11 توسط Voyager مدت کوتاهی پس از زیان آن در مواجهه با Three Arrows Capital صورت گرفت و معامله پیشنهادی آن با FTX نیز در میان نکول و ورشکستگی FTX متلاشی شد. قرارداد بعدی برای تصاحب توسط Binance.US نیز به دلیل نااطمینانیهای رگولاتوری لغو گردید. وویجر در این میان دست به خودتصفیهگری زد و پلتفرم خود را به طور محدود برای بازخرید داراییها به صورت غیرنقدی (In-Kind) بازگشایی کرد. هنگامی که فرآیند تصفیه تحت نظارت دادگاه به پایان نزدیک شد، Voyager برای کسانی که به صورت جنسی دارایی خود را دریافت کرده بودند یا کسانی که به دلیل اقدام نکردن به موقع، درخواست ارسال چک پستی داده بودند، چک صادر کرد. کسانی که بازخرید غیرنقدی کریپتو را انتخاب کرده بودند، کریپتو یا پول نقد دریافت نمودند. ماترک فصل 11 وویجر، بدون توجه به مشکلاتی که مشتریان با آن روبهرو بودند، به فعالیتهای خود ادامه داد.
موضوع مشترکی که از این پروندهها نمایان میشود این است که هیچ چیز هرگز کاملاً تثبیتشده نیست. همان قانون ورشکستگی روی انواع توافقات مربوط به کریپتو اعمال میشود تا به ادعاها و حقوق قانونی رسیدگی کند. آیا این کسبوکار حضانت داراییهای من را بر عهده دارد؟ آیا امین، نماینده، کارگزار-معاملهگر است یا من دارایی را به آنها قرض دادهام؟ آیا شرکت داراییها را به صورت تفکیکشده نگهداری میکند یا آنها را مخلوط کرده است؟ آیا توکن نگهداریشده معادل پول نقد است؟ آیا میتوانم آن را به صورت کریپتو پس بگیرم یا باید با ارز فیات تسویه شود؟ ادعای من چگونه باید ارزشگذاری شود – بر اساس تاریخ ثبت دادخواست یا به دلار؟ اگر برداشت قبل از ثبت دادخواست انجام شده باشد، آیا امکان استرداد اجباری (clawback) آن وجود دارد؟ آیا استیبلکوینها وجه نقد، کالا، قرارداد یا دارایی ملکی محسوب میشوند؟ ماهیت حقوقی طلب من چیست – بدون وثیقه، با وثیقه، دارای اولویت، با رعایت انصاف و عدالت و غیره؟ آیا این مطالبات در ماترک فصل 11 وجود دارند؟ اینها سوالاتی هستند که کنگره و دادگاههای ورشکستگی پاسخهای آمادهای برای آنها ندارند. قانونگذاران و قضات نیز مانند سایر اقشار جامعه با موشکافی به صنعت کریپتو نگاه میکنند. به طور همزمان، قانونگذاران و قضات آگاه هستند که قانون ورشکستگی نمیتواند اولویتی کلی به مشتریان کریپتو بدهد یا هر قرارداد امانتداری را به دزدی اموال تعبیر کند؛ زیرا این کار هرجومرجی در کل سیستم مالی ایجاد خواهد کرد. اصل مالکیت دارایی مشتری به عنوان راهنمای شیوههای تصفیه در صنعت کریپتو برای حل موضوع کافی نیست، زیرا هر بند از قرارداد یک تعهد الزامآور نیست و هر متن ریزی نیز یک روزنه فرار قانونی محسوب نمیشود. دادگاهها به دنبال راهحلی متعادل هستند که همانطور که در پرونده سلسیوس دیدیم، همیشه شامل مصالحه خواهد بود.
وکلای هر دو طرف کاملاً از رویهای که استدلالهایشان ایجاد میکند آگاه هستند. آنها ممکن است در هر مورد نتایج متفاوتی بخواهند، اما نیروهایی که آنها را به پیش میرانند مشابه هستند. برخی خواهان یک رای قاطع هستند که طبق آن، دارایی مشتری پس از واریز به شرکت کریپتو همچنان دارایی مشتری باقی بماند، در حالی که دیگران خواهان انعطافپذیری بیشتری هستند تا ماترک بتواند بودجه طرح فصل 11 را تأمین کند، هزینههای اداری را بپردازد و از نظارت حرفهای متولیان فصل 11 بهرهمند شود. علاوه بر این، نهادهای دولتی طلبکاران را برای جمعآوری مالیات، حمایت از مصرفکننده و اجرای مقررات تحت فشار قرار میدهند، در حالی که خریداران مطالبات، از جمله سرمایهگذاران بزرگ نهادی، به دنبال تصاحب این اسناد با تخفیف هستند. مشتریان عادی پول خود را پس میخواهند و سهامداران به دریافت مقداری ارزش از سهم خود امید دارند، هرچند پس از یک سقوط بزرگ مانند FTX اغلب این امید بیهوده است. با این حال، در مورد BlockFi، به دلیل ماهیت نوآورانه برخی داراییها، ممکن است دارندگان سهام ممتاز در یک ساختار آبشاری ویژه پرداختی دریافت کنند. همه طرفها از قوانین پیچیده حاکم بر تراکنشهای کریپتو آگاه هستند و همه برای کسب ارزش در این میدان حضور دارند.
سلسلهمراتب اشتها
انسانها موجوداتی حریص هستند. ورشکستگی فقط این طمع را آشکارتر میکند، زیرا کسبوکار زنده از بین رفته و بوی لاشه باقیمانده راحتتر به مشام میرسد. گوشت معمولاً به طور کامل از بین نمیرود؛ تقریباً همیشه به شکلی دیگر استفاده میشود. شبکه National Geographic برای فیلمبرداری از حیوانات به اجازه نیاز داشت، اما اگر همه کتوشلوارهای شیک میپوشیدند، میتوانست از آنها در حین کار فیلم بگیرد. ابتدا شیرها آمدند: وامدهندگان دارای وثیقه، مدیران تصفیه، نهادهای دولتی، طلبکاران بزرگ، کمیتههای طلبکاران، خریداران استراتژیک. سپس کفتارها: معاملهگران مطالبات، تأمینکنندگان مالی دعاوی حقوقی، مشاوران، سرمایهگذاران داراییهای تحت فشار. در نهایت کرکسها وارد شدند: بستانکاران کوچکتر، ارائهدهندگان خدمات فرصتطلب، افرادی که اگر یک چک یا حسابی قدیمی به منبع درآمد تبدیل میشد، حق کمیسیون دریافت میکردند.
همین اصل بر سلسلهمراتب اشتها در ورشکستگیهای کریپتو حاکم بود. برای گرفتن یک صندلی دور این میز، باید بهایی پرداخت میشد. در کریپتو، این بها میتوانست فوقالعاده سنگین باشد. برای نمایندگی طلبکاران، بدهکار به وکلای ارشد، مشاوران مالی، حسابرسان قانونی، کارگزاران دریافت مطالبات، مشاوران مالیاتی، متخصصان ردیابی کریپتو، مشاوران تجدید ساختار، وکلای دعاوی، مشاوران رسانهای، کارشناسان امنیت سایبری و بازرسان نیاز داشت – همه اینها میتوانست صدها میلیون دلار هزینه و دستمزد در بر داشته باشد.
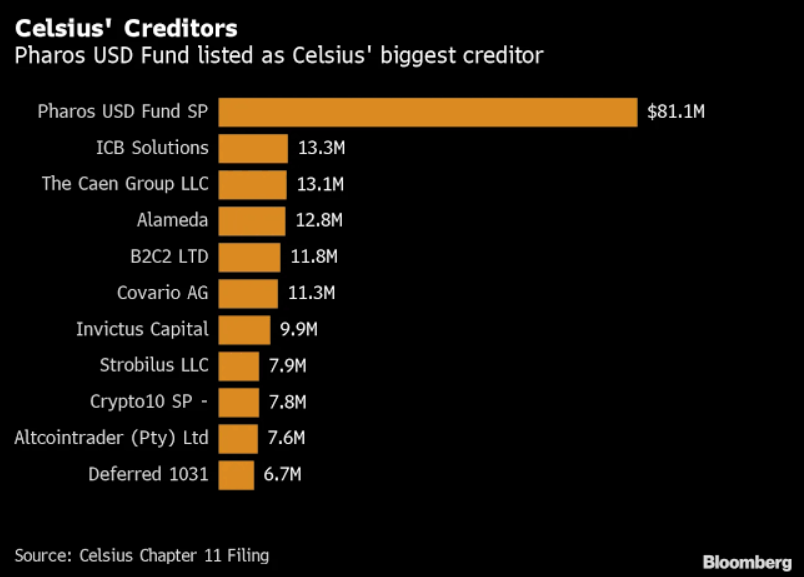
یک طلبکار بزرگ توانایی مالی استخدام افراد نفوذی، اقامه دعوا علیه طرح پیشنهادی، تحلیل اعتراضات، مذاکره بر سر توافقها و نظارت بر فرآیند توزیع را داشت. برای فردی با ادعای خسارت هشترقمی این کار منطقی بود، اما یک مدعی با طلب هشتصد دلاری بهتر بود به یک صفحه سوالات متداول (FAQ)، یک پرتال، یک نماینده و یک ضربالاجل بسنده کند.
متخصصان دستمزد کار خود را برای ساختن پورتالها، انجام مراحل احراز هویت (KYC)، توزیع، جمعآوری، تجزیه و تحلیل، بررسی، آمادهسازی لوایح اعتراضی، بازبینی، توافق و حسابداری دریافت میکردند. همه سهمی از این جریان برداشتند، به جز مشتریان عادی که مانده بودند و فقط امید به بهترین نتیجه داشتند. دستمزدها ممکن است گزاف باشند، اما به جز چند مورد نادر، اجتنابناپذیرند. ورشکستگی یک ماشین است، اما به سوخت نیاز دارد. شاید تمام بخشها ضروری نباشند، اما برخی از آنها قطعاً مفیدند. این بر عهده مشتریان است که تصمیم بگیرند آیا میخواهند در دنیایی با این سوخت یا بدون آن زندگی کنند.
سلسلهمراتب معمول شرکتی به اندازه کافی ساده است – طلبکاران باوثیقه در رتبه اول قرار میگیرند، پس از آن هزینههای اداری و مطالبات دارای اولویت، سپس طلبکاران بدون وثیقه و در نهایت حقوق صاحبان سهام. نسخه کریپتویی این سلسلهمراتب به دلیل بحثهای پیرامون سپردههای مشتریان پیچیدهتر است. آیا آنها داراییهای ماترک ورشکستگی بودند یا به مشتری تعلق داشتند؟ با به کار بردن واژگان دقیق در متنهای ریز قرارداد، هر دو نتیجه ممکن بود. سلسیوس با این القا به مشتریان که موجودی حسابشان متعلق به خودشان است در حالی که در واقع تنها نشاندهنده طلبی از سلسیوس بود، کاربران زیادی را ناخرسند و مالباخته کرد.
از جهاتی، این وضعیت بیشباهت به دوران یادگیری و گذار صنعت کارگزاری نیست. اوراق بهاداری که در حساب کارگزاری نگهداری میشدند، دارایی مالک تلقی نمیشدند بلکه متعلق به کارگزاری به حساب میآمدند که عواقب وخیمی برای سرمایهگذاران ناآگاه داشت. فرآیند حلوفصل امور کارگزاریها و بانکهای ورشکسته، قوانین فعلی مربوط به سپردههای مشتریان را ایجاد کرد. قوانین مشابهی در مورد کارگزاریهای کالا اعمال میشود، با این تفاوت که سپردههای آنها تفکیک شده و قوانین مضاعفی پیرامون پایاپای و تسویه آنها وجود دارد. جریان ورشکستگی MF Global یادآور تلخی بود که کسانی که پول مشتری را در حسابهای تحت کنترل دیگران قرار میدهند، موظفند اطمینان حاصل کنند این وجوه به عنوان پول مشتری باقی میماند.
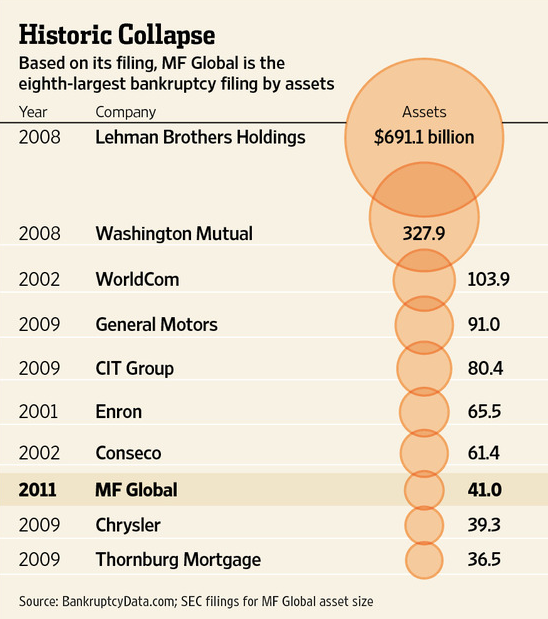
روایت کریپتویی این درس، بحران FTX بود؛ جایی که سپردههای مشتریان عملاً برای همه غیرقابل دسترس بود به جز اعضای داخلی FTX. این واقعیت که خود FTX یک شرکت فناوری بود و نه یک کارگزاری یا بانک، به نظر میرسد تأثیر چندانی بر نتیجه نداشته است.
وقتی نوبت به بستانکاران میرسد، جای تعجب نیست که این سلسلهمراتب برای شرکتهای کریپتویی که داراییهای مشتریان خود را تحت حضانت نگه میدارند یا از طرف آنها سود کسب میکنند متفاوت باشد. برای دسته اول، آن داراییها بخشی از اموال ماترک نیستند، اما برای دسته دوم هستند. سلسیوس این اشتباه را با محصول Earn خود مرتکب شد و عواقب آن را چشید، زیرا مشتریان دارای حسابهای Earn اولین کسانی بودند که سپردههایشان به طلبهای ثبتشده علیه ماترک ورشکستگی تبدیل شد. همزمان، مشتریان Voyager بازیافت خسارت به مراتب بهتری داشتند، تا حدی به این دلیل که داراییهای آنها به صورت امانی و کاستودی توسط وویجر نگهداری میشد. همین منطق در مورد اکثر کاستودینهای کریپتو که داراییها را برای مشتریان نگهداری میکنند نیز صدق میکند. گرچه اصطلاحات موجود در شرایط و مقررات اکثر این سرویسها با هم فرق دارد، اما بیشتر آنها با کارکردی مشابه فعالیت میکنند.
در واقعیت چه کسی پول گرفت؟
یک دیدگاه واقعبینانه به سلسلهمراتب این است که مشتریان عموماً در بالای فهرست پرداختها در ورشکستگیهای کریپتو قرار نداشتند. برندگان ورشکستگی FTX متخصصانی بودند که برای تصفیه اموال ماترک لازم بودند – وکلا، مشاوران، نمایندگان بررسی مطالبات و حسابرسان قانونی که همگی هزینهها و دستمزدهای خود را به عنوان هزینههای اداری دریافت کردند. این دیدگاهی عملی است، هرچند برای مشتری عادی که هر روز شاهد از دست رفتن اطمینان، اعتماد و پول خود است ناخوشایند است. سایر برندگان ماترک FTX گروههای دارای اولویت بودند – بستانکاران باوثیقه (در صورت وجود)، مطالبات بدون وثیقه با اولویت بالا، مطالبات دولتی طبق نظر دادگاه، و هر گروه از مشتریانی که صندوقهای دارای اولویت برای آنها ایجاد شده بود. در رتبه بعدی طلبکاران عمومی فاقد وثیقه قرار گرفتند که در صورتی که داراییهای شرکت تنها دارایی موجود برای توزیع بود، میتوانست شامل مشتریان نیز باشد. در نهایت، سهامداران هیچ چیزی به دست نیاوردند.
در عمل، برنامه FTX یک توافق و مصالحه است و حقوق قانونی مشتریان، سبد عمومی، کسریها، و مطالبات دولتی و حقوق صاحبان سهام همگی در دسته توافقات حاصل از مذاکره قرار میگیرند. فرودستسازی مطالبات دولتی و ابطال ادعاهای توکن FTT از ویژگیهای سازش ورشکستگی است. ترتیبی که در آن مطالبات پرداخت شد در نهایت توسط دادگاه تأیید گردید، به این معنی که برای هر گروه خاص از متقاضیان، با توجه به شواهد، اسناد، مذاکرات، ضربالاجلها و اتمام سایر گزینهها، این بهترین نتیجه ممکن بوده است.
پرونده Celsius اهمیت انشای قرارداد را نشان میدهد. مشتریان Earn بستانکاران عمومی فاقد وثیقه بودند، در حالی که مشتریان خدمات امانتداری (Custody) با حقوق مشخص تهاتر، جزو طلبکاران دارای وثیقه محسوب شدند. تفاوت در تجربیات ورشکستگی آنها عمدتاً ناشی از شرایط قراردادهایشان با Celsius بود. هیچ شکی در تصمیم دادگاه وجود ندارد – همانند بسیاری از موارد دیگر – که صرف ادعای «من در سلسیوس پول داشتم» کافی نبود و هر سپردهگذار باید نوع حسابی را که داشته است مشخص میکرد.
درس حاصل از BlockFi مربوط به بازیافتهای خارجی است. بستانکاران این شرکت توانستند از مطالبات خارجی بلاکفای، بهویژه علیه FTX و Alameda Research، بهرهمند شوند؛ مطالبی که اگر ورشکستگی و ناتوانی مالی هر دو شرکت نبود، برای بستانکاران BlockFi غیرقابل دسترس میبود. ارزش چنین بازیافتهایی به طور ویژه برای طلبکاران پلتفرمهای کریپتو بسیار مهم است، زیرا این مطالبات اغلب تنها گزینه آنها هستند و دسترسی و ارزش آنها باید در حین مذاکرات مد نظر قرار گیرد. شرکتی با مطالبات خارجی عموماً قادر به بازیابی مبالغ بیشتری نسبت به شرکتی بدون آنها خواهد بود و وجود چنین مطالباتی باید انتظارات، استراتژی و گزینههای بستانکاران را شکل دهد.
پرونده Voyager اهمیت توافقات شکستخورده را نشان میدهد. اگر فروش داراییها انجام شده بود، میزان بازپرداخت به مشتری بسیار بهتر از طرح تصفیه پیش میرفت. با این حال، شکست توافق به معنای آن بود که داراییهای وویجر اکنون در معرض نوسانات بازار و امیال رگولاتورها قرار دارد. در ورشکستگی وویجر، مشتریان وابسته به تمایل خریدار بالقوه، فضای رگولاتوری و زمانبندی توافق شدند که میتوانست کموبیش مطلوب باشد. اگر رگولاتورها کمتر سرسختی نشان میدادند، یا اگر شرایط بازار مساعدتر بود، شاید معاملهای صورت میگرفت، اما معاملهای انجام نشد و داراییها به طلبکاران واگذار شد.
میتوان استدلال کرد هر مشتری که ادعای مالکیتی در ورشکستگی دارد دارای حقوقی است و در نهایت ترتیب پرداختها به مجموعه خاصی از شواهد ارائهشده به دادگاه بستگی دارد. این استدلال درست است اما پویاییهای حیاتیتر سلسلهمراتب ورشکستگی کریپتو را پنهان میکند. این دینامیکها باعث میشوند سوال «چه کسی پول گرفت؟» فرسنگها با یک بحث صرفاً تئوریک فاصله داشته باشد. به عنوان مثال، فردی که حساب امانی (Custody) در یک کاستودین یا صرافی کریپتو دارد، نسبت به حسابی با ویژگیهای سوددهی، شانس بسیار بیشتری برای بازگرداندن وجوه دارد – ادعای اولی با وثیقه است، در حالی که ادعای دومی بدون وثیقه محسوب میشود. طلبکاری با زمانبندی، مستندسازی و ثبت پرونده مناسب میتواند بیشتر از طلبکار دیگری که فرصت را به دلیل ثبت ناقص یا دیرهنگام از دست داده پول پس بگیرد. یک خریدار مطالبات میتواند از کمطاقت بودن طلبکار دیگری که سهم خود را با قیمت پایینتر میفروشد سود ببرد – خریدار میتواند طلب را بخرد، آن را تسویه کند و از اختلاف قیمت سود ببرد. یک نهاد دولتی میتواند تصمیماتی برای فرودستسازی اتخاذ کند که مشتریان را جلوتر از سایر بستانکاران فاقد وثیقه قرار دهد. یک مؤسسه حقوقی میتواند حقالوکاله خود را پس بگیرد، علیرغم این واقعیت که دارنده حساب کوچک احتمالاً در این شرایط اصلاً به مفهوم «عدالت» فکر هم نمیکند.
درک جنبه انسانی این ماجرا دشوار نیست. مشتریان انتظار جبران خسارت دارند زیرا احساس میکنند دچار زیان شدهاند. بدهکاران میخواهند کنترل را حفظ کنند تا سازشی پیشنهاد دهند که وجهه آنها را مناسب نشان دهد. موسسات حقوقی به دنبال رویهسازی قضایی هستند؛ قضات به دنبال انسجام آرای خود هستند؛ و همه میخواهند ریسک مواجهه با اختلافات بعدی را کاهش دهند. قانونگذاری سرمایه را تحت کنترل میگیرد و سرمایهگذاران داراییهای تحت فشار روی مصیبتهای دیگران معامله میکنند. همه اینها کاملاً قابل درک است. هیچکس خطاکار نیست؛ همه انسان هستند.
مهم است بدانیم که پویاییهای سلسلهمراتب پرداختها در آینده پایدارتر خواهد شد. پروندههای بعدی ورشکستگی کریپتو باید پاسخهایی برای سوالات قدیمی ارائه دهند. با این وجود، ورشکستگی بزرگ بعدی بیتردید سوالات جدیدی مطرح خواهد کرد – آیا مشتری مالک دارایی بوده است؟ آیا شرکت آن را به صورت قانونی در تصرف داشته است؟ آیا به صورت اشتراکی نگهداری میشده یا به صورت امانت؟ شرایط چه میگفتند و منظور شرکت و مشتری از آن شرایط چه بوده است؟ آیا کلاهبرداری صریح یا ضمنی رخ داده است و آیا میتوان آن را از مسائل دیگر تفکیک کرد؟ آیا برداشت وجوه مشروع بوده و حقوق مشتری برای استرداد وجوه چیست؟ آیا باید خسارت مشتری با کریپتو پرداخت شود یا با ارز فیات، و چه تاریخی باید برای ارزشگذاری ملاک قرار گیرد؟ این رویکردها در نهایت تثبیت خواهند شد، اما این روند مانند گذشته پیچیده و هزینهبر خواهد بود. موج بعدی نکول در صنعت، گروه دیگری از کاربران را با ظرافتهای خاص ورشکستگی در حوزه کریپتو آشنا خواهد کرد.
درسها برای کاربران از این قرار است – خطوط ریز و شرایط خدمات امانتداری و اعطای وام کریپتو خود را به دقت مطالعه کنید تا بفهمید چگونه و چه زمانی ممکن است دسترسی به کریپتوی خود را از دست بدهید. شرایطی را که سپردههای کریپتو را از یک دارایی امن یا یک حساب بهرهدار به یک موقعیت اهرمی یا وام مارجین تبدیل میکند بررسی کنید. به خاطر داشته باشید که سوددهی و بازدهی همیشه با ریسک، نوسانات و احتمال از دست رفتن اصل سرمایه همراه است. به یاد داشته باشید که رابط کاربری ساده و داشبورد جذاب حساب، جایگزینی برای تحقیقات دقیق حقوقی نیست. درک کنید که پیامهای تبلیغاتی با مضمون «کریپتوی شما» و ویژگیهای حساب کاربری شاید برای اثبات مالکیت شما در دادگاه کافی نباشد. اگر نمیتوانید ریسکهای نگهداری امانی دارایی را تحمل کنید، داراییهای خود را به صورت غیرامانی و تحت کنترل خودتان (Self-custody) نگه دارید.
درسها برای صنعت کریپتو نیز دستکمی از این ندارند – اگر پلتفرمهای کریپتو میخواهند مانند موسسات مالی فعالیت کنند و همزمان از پیامدهای ورشکستگی دور بمانند، باید خودتنظیمگری را آغاز کرده و محصولاتی طراحی کنند که سلسلهمراتب استاندارد مشتریان در آنها لحاظ شده باشد. صنعت به امانتداری درست، جداسازی شفاف داراییها و توانایی نشان دادن ذخایر و تعهدات با استانداردهای رگولاتوری نیاز دارد. این بخش نیازمند زبانی شفاف و بدون ابهام در مورد مالکیت داراییها، پرهیز از درهمآمیختن سپردهها و تعهدات، و در صورت امکان، ساختاربندی بر محور تفکیک از ریسک ورشکستگی (Bankruptcy remoteness) است. قوانین ورشکستگی در امور مالی سنتی در طول قرنها رنج و تجربه ساخته شدهاند؛ کریپتو سعی دارد همین درسها را ظرف یک دهه و به قیمت زیان همه کاربران بیاموزد.
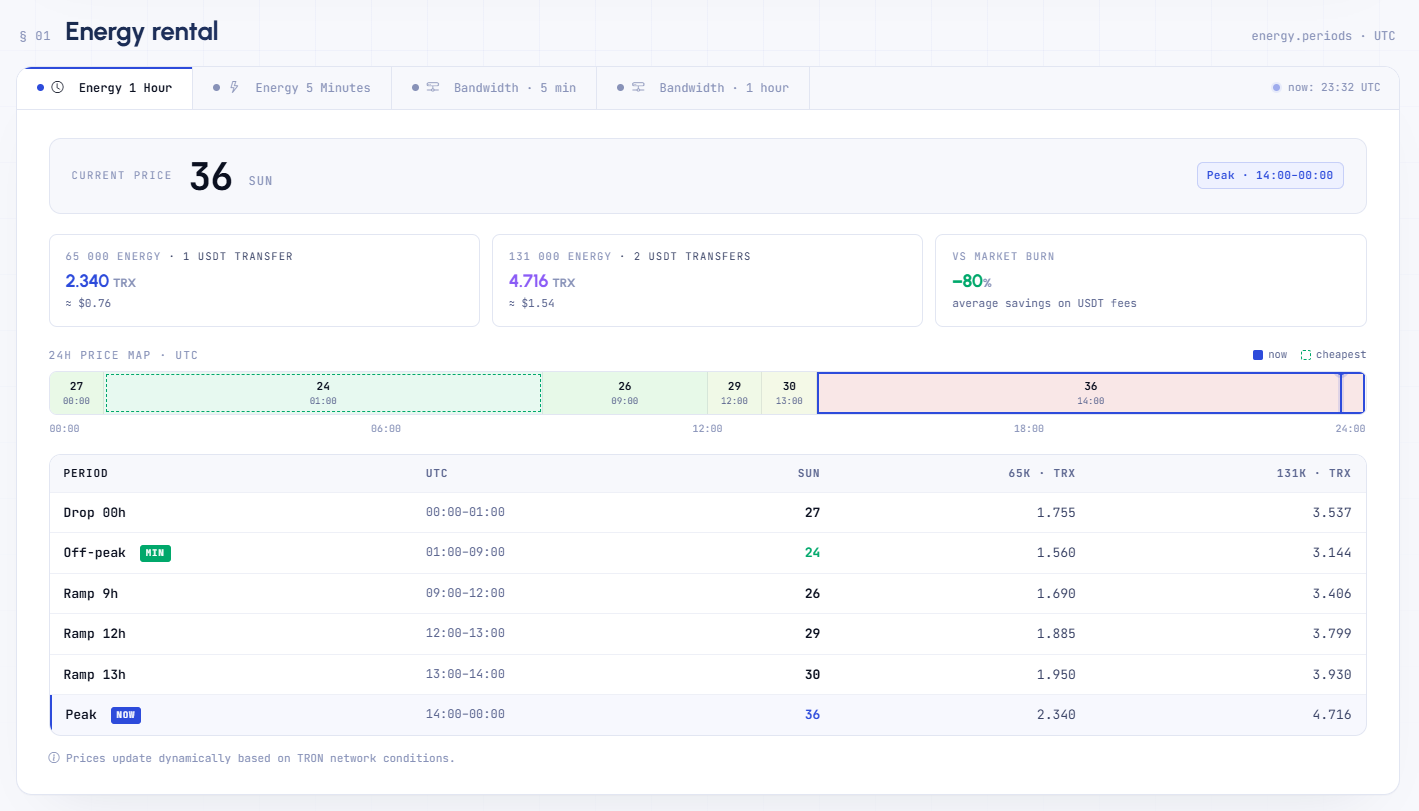
سرویس Netts Pricing ابزاری فوقالعاده برای رصد انرژی TRON است. این ابزار به کاربران TRON اجازه میدهد تا به جای حدس و گمان در اوج قیمتهای TRON Energy، هزینههای لحظهای Energy را پایش کنند. ابزار هزینه TRON Energy بهترین قیمتهای TRON Energy را برای دورههای اجاره 1 ساعته و 5 دقیقهای و همچنین هزینههای تخمینی برای مقادیر 65k و 131k واحد Energy نمایش میدهد. این ابزار همچنین نشان میدهد که با اجتناب از سوزاندن TRON Energy، بهرهمندی از تخفیفهای کارمزد TRON و انجام تراکنشهای پایدار USDT چقدر صرفهجویی خواهید کرد.