Hierarquia da Falência Cripto: Quem Recebe Quando a Exchange Morre
As falências no setor cripto decidem quem recebe com base nos termos contratuais, custódia, prioridade dos credores e ordens de pagamento aprovadas pela justiça.
Também disponível em: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Conteúdo
Nas finanças tradicionais, a falência é um acontecimento triste para o negócio e seus proprietários, mas é um desfecho previsível para a lei. Diferentes nuances já foram exaustivamente exploradas: companhias aéreas, bancos, varejistas, corretoras, indústrias, monopólios de energia, incorporadoras imobiliárias, golpistas atrás de mesas de mogno – todos passam pelo mesmo processo digestivo. Estatutos, jurisprudência, comitês, administradores judiciais, credores com e sem garantia, despesas administrativas, ações revocatórias e disputas intermináveis sobre o que pertencia especificamente a quem no momento da derrocada.
As criptomoedas entraram em cena com a ingenuidade de um jovem sem instrução, acreditando que deter as moedas equivale à propriedade direta do ativo subjacente. As exchanges de cripto atuam como plataformas, credores, yield farms, carteiras, corretoras, custodiantes, comunidades, ecossistemas – e, por vezes, tudo isso ao mesmo tempo. Os termos de serviço declaram uma coisa, o marketing proclama outra, o blockchain transfere os tokens, o aplicativo sofisticado no seu celular o parabeniza – e então a exchange vai à falência, tornando evidente que todos esses tokens e serviços nunca foram realmente seus desde o início.
A FTX é o cadáver de maior magnitude, possuindo um certo aspecto épico em seu colapso. Muito antes de sua queda, a FTX era uma superstar do universo cripto, ostentando patrocínios esportivos, apoio de celebridades, doações políticas e uma defesa vocal por parte de fundos de venture capital. Seu fundador conseguia falar sobre seus bilhões sem hesitar, enquanto realizava algumas das mais escandalosas operações de wash trading para sustentar o preço dos tokens de seu próprio ecossistema. Tudo isso desmoronou em novembro de 2022, quando a FTX e suas entidades afiliadas deram entrada no processo de Chapter 11, revelando os bastidores da meca cripto. De muitas formas, essa não foi a falência típica de um negócio falho que sucumbiu à volatilidade do mercado. A insolvência da FTX transformou-se em uma investigação sobre apropriação indébita de fundos de clientes, uma auditoria forense de bilhões de dólares em obrigações com entidades afiliadas e a revelação de como exchanges usavam os depósitos de usuários para financiar regalias de executivos, incluindo imóveis de luxo, jatos particulares, doações políticas e muito mais.
O dinheiro foi canalizado principalmente para o abismo do complexo FTX-Alameda. Como constataram o administrador nomeado no Chapter 11 e investigações posteriores, os depósitos dos clientes foram misturados indiscriminadamente com os fundos da empresa, drenados para pagar dívidas da Alameda Research, distribuídos como dividendos, taxas e despesas, alocados em diversas posições compradas e vendidas no mercado cripto, e usados em remunerações de executivos, incluindo doações políticas e bens de luxo.
É bastante representativo que a primeira grande falência do setor cripto envolva um emaranhado de complexidades e disputas multijurisdicionais. As particularidades deste caso abrangem o uso de moedas digitais em transações transfronteiriças, obrigações de entidades coligadas e depósitos de clientes em carteiras controladas pela própria empresa. Não obstante, os princípios básicos de liquidação são relativamente diretos. No final das contas, os clientes foram ressarcidos (ou não) ao lado de outros credores, da mesma forma que quaisquer outros detentores de dívida sem garantia.
Uma reviravolta marcante na história da FTX envolve o tratamento concedido aos seus credores. Apesar da fraude massiva e do desvio de ativos na casa dos bilhões de dólares, os credores da FTX estão em uma situação melhor do que a maioria. A recuperação judicial sob o Chapter 11 da FTX deve iniciar a liquidação de ativos em janeiro de 2025. O fundo de recuperação começará suas distribuições aos credores por meio da Bitgo, Kraken, Payoneer e outras plataformas cripto. A massa falida da FTX obteve retornos substanciais com a venda de ativos da empresa, lucros com participações em venture capital, valorização de depósitos em cripto e acordos com diversas partes interessadas. Tudo isso combinado permitiu que o fundo de recuperação superasse as adversidades do processo falimentar e a má gestão dos executivos da FTX.
Ainda assim, os clientes da FTX não são totalmente ressarcidos, pois a maior parte de suas reivindicações foi avaliada com base no preço de mercado do dia em que a corte concedeu a proteção judicial à FTX. Esse é um resultado insatisfatório para quem colocou US$ 1M no ecossistema e viu tudo evaporar, mas é a realidade da lei de falências. Em essência, a regra diz: “Sua reivindicação é liquidada pelo valor que tinha no momento do pedido”. A benevolência do Bankruptcy Code não é tão ampla quanto muitos gostariam: se você comprou um bitcoin por US$ 50K e a FTX declara falência no mesmo dia, você não tem direito a 200 BTC pelo preço de um. O mercado cripto pode até proporcionar tais valorizações, mas o Bankruptcy Code jamais mudará.
A hierarquia da FTX não foi estruturada exclusivamente no volume operado pelo usuário, mas, na base da pirâmide, deparou-se com o clássico impasse das reivindicações de clientes. Existem distinções entre clientes dos EUA e do restante do mundo, credores quirografários gerais, reivindicações governamentais, subordinação de vários intervenientes e um acordo intercompanhias abrangente, que impede que o processo seja consumido por múltiplas jurisdições. Essa é a dura lição que a indústria de criptomoedas aprendeu sobre liquidações internacionais: quando a blockchain é desligada, a distribuição do valor remanescente é mais bem conduzida por um único tribunal de falências.
As Letras Miúdas Engolem a Carteira
A Celsius forneceu à indústria o precedente mais claro sobre a força dos termos contratuais. O Tribunal de Falências do Distrito Sul de Nova York determinou que os titulares de contas Celsius Earn que transferiram ativos para seus produtos de rendimento haviam cedido à empresa a titularidade desses criptoativos. Com isso, os clientes da modalidade Earn passaram a figurar como credores quirografários gerais. Essa decisão foi decisiva porque estruturou a hierarquia a partir do direito de propriedade dos ativos. Se os valores mantidos no programa Earn fossem bens de clientes sob custódia da Celsius, os usuários teriam preferência frente à massa falida. Por outro lado, sendo ativos da Celsius, os credores da instituição teriam preferência em relação às reivindicações sem garantia dos clientes Earn. Prevaleceu a segunda hipótese, pois a corte considerou que os termos de uso transferiam formalmente a titularidade.
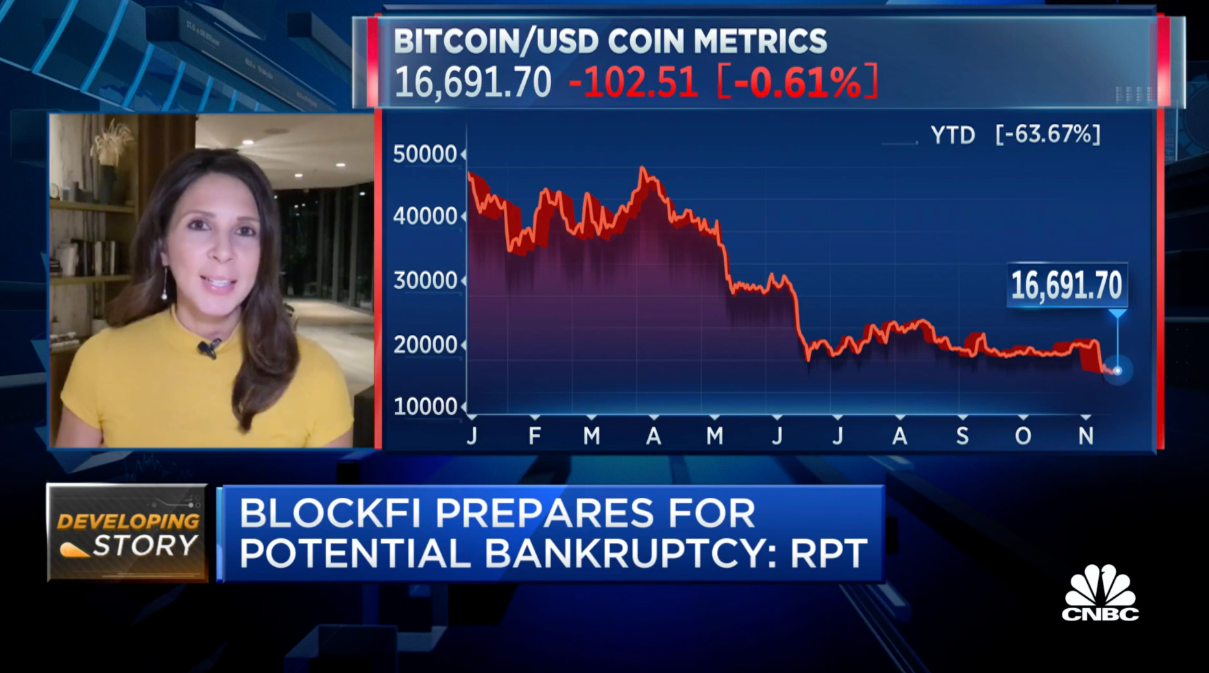
A BlockFi ajuizou o pedido de Chapter 11 após ser arrastada pela crise de liquidez da FTX. Sofrendo os reflexos do colapso de um participante de peso da indústria, a BlockFi conseguiu contornar o cenário ao firmar um acordo com a massa falida da FTX, incluindo a cessão com ágio de seus créditos. Embora tenha saído do Chapter 11 com um balanço significativamente reduzido, as reivindicações quirografárias gerais e de clientes foram totalmente recuperadas em bases dolarizadas. Além disso, os clientes norte-americanos receberam um tratamento mais favorável do que os usuários internacionais na distribuição aos credores gerais sem garantia. Apesar do resultado favorável, a distribuição dos depósitos não ocorreu de forma simples, em virtude da complexidade dos procedimentos de verificação de créditos.
A Liquidação da Voyager Mostra Quão Frágeis Podem Ser as Estratégias de Saída
O pedido de Chapter 11 da Voyager ocorreu pouco depois de sua exposição à Three Arrows Capital, agravado pelo cancelamento de uma transação com a FTX no auge da quebra desta última. Em seguida, a tentativa de aquisição pela Binance.US naufragou em meio a incertezas regulatórias. Paralelamente, a Voyager iniciou uma autoliquidação, reabrindo a plataforma de forma restrita para resgates in-kind (na mesma moeda). À medida que a liquidação judicial chegava ao fim, a Voyager enviou cheques para aqueles que resgataram na modalidade in-kind ou que solicitaram o envio postal por não terem resgatado os ativos a tempo. Aqueles que optaram pela restituição de criptoativos in-kind receberam cripto ou moeda fiduciária. Enquanto isso, a massa falida da Voyager seguiu operando, alheia às dificuldades enfrentadas pelos seus utilizadores.
O padrão que emerge desses episódios é que quase nada fica inteiramente pacificado. O mesmo Bankruptcy Code é aplicado a diferentes arranjos contratuais no meio cripto para definir titularidades e prioridades. A empresa exercia custódia legítima sobre meus ativos? Ela atuava como depositária, mandatária, intermediária (broker-dealer) ou tratava-se de um empréstimo de bens? Os ativos ficavam segregados ou eram combalidos? O token em questão equivale a caixa? Posso reavê-lo in-kind ou a liquidação será exclusivamente em moeda fiduciária? Como o crédito deve ser apurado – na data do pedido da falência ou em dólares? Se o saque ocorreu antes da petição inicial, ele pode sofrer ação revocatória? As stablecoins são equivalentes a caixa, commodities, contratos ou bens móveis? Qual é a natureza jurídica do meu crédito – quirografário, com garantia real, preferencial, equitativo? Esses créditos de fato existem na massa do Chapter 11? Trata-se de questões para as quais o Congresso e os juizados de falência não possuem respostas prontas. Legisladores e magistrados estão sob o mesmo escrutínio público direcionado ao mercado de criptoativos. Ao mesmo tempo, sabem que a lei de falências não pode conferir prioridade indiscriminada a usuários de cripto ou tratar todo contrato de custódia como apropriação indébita, sob pena de gerar caos sistêmico. O conceito de propriedade exclusiva do cliente como referência absoluta para as liquidações na indústria de cripto não é suficiente para solucionar o impasse, pois nem todo termo contratual constitui uma promessa irrevogável e nem todo texto em letras miúdas é uma brecha. Os tribunais buscam desfechos equilibrados, o que invariavelmente impõe concessões mútuas, conforme demonstrado no caso Celsius.
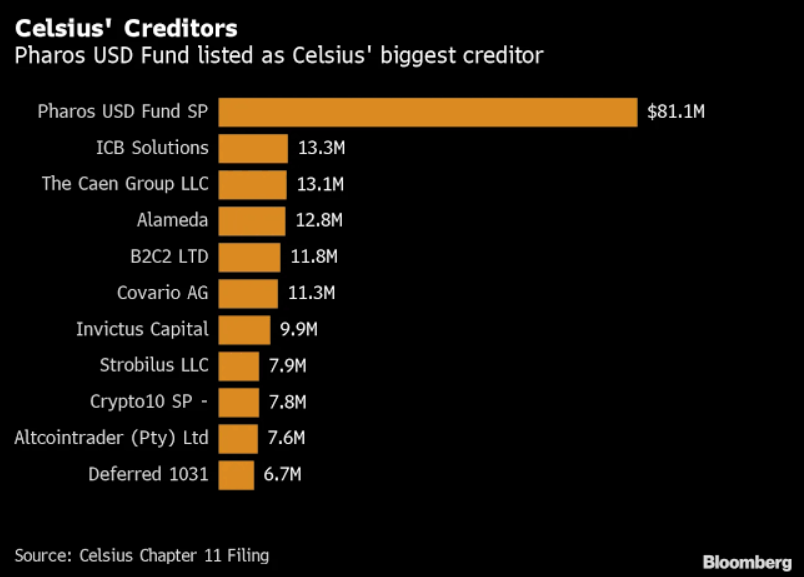
Os advogados de ambos os lados têm total ciência dos precedentes gerados por suas teses. Podem almejar desfechos distintos em cada processo, mas as motivações de fundo são parecidas. Há quem defenda que os ativos depositados pelo cliente em empresas cripto mantêm inalterada sua condição de propriedade privada do titular; outros demandam maior flexibilidade para que a massa falida consiga financiar o plano de Chapter 11, saldar despesas administrativas e se beneficiar da gestão de administradores judiciais qualificados. Em outra frente, órgãos reguladores e estatais pressionam pelo recolhimento de tributos, proteção ao consumidor e cumprimento de sanções, enquanto adquirentes de créditos falimentares, incluindo grandes investidores institucionais, tentam comprar títulos com desconto expressivo. Clientes comuns anseiam pela devolução de seus recursos, e acionistas buscam algum resquício patrimonial residual – quase sempre em vão diante de colapsos na escala da FTX. No caso da BlockFi, entretanto, em decorrência da estruturação peculiar de determinados ativos, detentores de ações preferenciais poderão receber valores por meio de uma ordem de pagamentos específica (waterfall). Todas as partes reconhecem a complexidade jurídica das transações com criptoativos, e todos disputam o valor que restou.
Hierarquia do Apetite
O ser humano é movido pelo interesse próprio. A falência apenas escancara essa dinâmica: extinta a empresa viva, os despojos tornam-se evidentes. Quase nada perece de forma absoluta; quase tudo é reaproveitado de alguma maneira. Se usassem ternos bem cortados, os envolvidos poderiam figurar em um documentário da National Geographic. Primeiro avançam os predadores de topo: credores com garantia, administradores judiciais, agências estatais, grandes corporações credoras, comitês formais e compradores estratégicos. Em seguida, os intermediários oportunistas: negociadores de créditos, financiadores de litígios, consultorias e fundos de ativos estressados (distressed assets). Por fim, os agentes menores: pequenos credores, prestadores pontuais de serviço e indivíduos que buscam remuneração por intermediação caso alguma conta antiga ou cheque perdido revele liquidez.
A mesma dinâmica regeu a disputa de interesses nas falências cripto. Sentar-se à mesa exigia um preço expressivo – que, no setor cripto, alcançou cifras exorbitantes. Para representar credores, uma massa falida precisava de bancas jurídicas líderes, consultores financeiros, peritos contábeis forenses, gestores de créditos, tributaristas, especialistas em rastreamento de blockchain, consultores de reestruturação, advogados contenciosos, assessores de comunicação, analistas de cibersegurança e peritos judiciais – despesas que somaram centenas de milhões em honorários e custas.
Um grande credor tinha porte para posicionar representantes diretamente nas negociações, contestar o plano, analisar objeções, ajustar acordos e acompanhar as distribuições. Para quem detinha um crédito de oito dígitos, a medida fazia pleno sentido; para quem reivindicava oitocentos dólares, o desfecho dependia quase sempre de um FAQ, um portal eletrônico, um intermediário e um prazo fatal.
Especialistas receberam por seu trabalho operacional: criando plataformas, processando KYC, distribuindo, arrecadando, investigando, redigindo peças, revisando dados, firmando conciliações e elaborando balanços. Todos garantiram sua parcela, enquanto o cliente varejista permaneceu na expectativa de mitigar perdas. Os custos podem parecer exorbitantes, mas, ressalvadas raras exceções, revelam-se incontornáveis. A falência é uma engrenagem que demanda recursos operacionais. Nem todas as despesas são imprescindíveis, mas várias mostram-se funcionais. Cabe aos clientes avaliar se aceitam operar em um ecossistema moldado por essas condicionantes.
A hierarquia corporativa padrão é transparente: credores com garantia real figuram no topo, seguidos por despesas administrativas e créditos preferenciais, créditos quirografários gerais e, ao final, os acionistas. A versão dessa pirâmide no universo cripto mostra-se mais turva por conta do debate sobre a propriedade dos depósitos. Eram bens da massa falida ou permaneciam de titularidade do usuário? Com uma redação apropriada nas cláusulas contratuais, ambos os caminhos tornavam-se possíveis. A Celsius frustrou sua base de usuários ao sugerir que o saldo em conta lhes pertencia quando, juridicamente, consubstanciava mera reivindicação quirografária contra a instituição.
De certo modo, o processo guarda paralelo com o desenvolvimento histórico do mercado de capitais e das corretoras tradicionais. Títulos sob custódia de intermediários nem sempre foram categorizados como patrimônio inalienável do investidor, o que gerou perdas graves a investidores desavisados. A liquidação de bancos e corretoras financeiras forjou as diretrizes legais modernas relativas a depósitos de custódia. Princípios similares regem o mercado de commodities, no qual se impõe a segregação patrimonial e regras estritas de compensação e liquidação. O processo de falência da MF Global serviu de alerta severo de que intermediários que mantêm valores de terceiros em contas centralizadas respondem legalmente pela real preservação desses recursos como patrimônio exclusivo dos clientes.
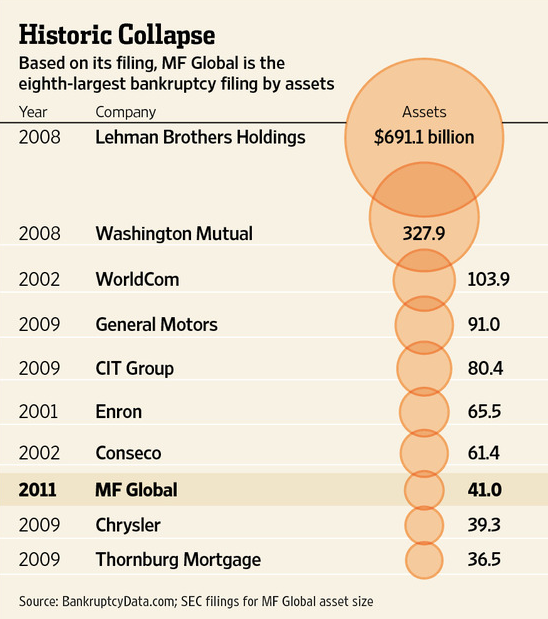
No mercado cripto, a representação drástica desse cenário ocorreu no colapso da FTX, em que os recursos depositados pelos clientes ficaram, na prática, bloqueados para os usuários e sob o domínio restrito de operadores internos da exchange. A categorização formal da FTX como empresa de software, e não formalmente como banco ou corretora de valores, pouco alterou a gravidade material do resultado.
No que tange aos credores, a ordem de pagamentos varia claramente entre empresas cripto que realizam a custódia efetiva de ativos e aquelas que alocam os recursos para geração de rentabilidade (yield). No primeiro formato, os bens não ingressam na massa falida; no segundo, passam a integrá-la. A Celsius incorreu nesse desfecho em seu produto Earn, cujos depositantes tiveram seus saldos convertidos em créditos quirografários no polo passivo da falência. Em contrapartida, os clientes da Voyager alcançaram índices de recuperação superiores, em boa medida porque seus ativos estavam sob modalidade formal de custódia. Essa lógica se aplica à maioria dos custodiantes de criptoativos do mercado. Conquanto o teor das cláusulas varie entre plataformas, grande parte opera sob premissas jurídicas semelhantes.
Quem Realmente Recebeu?
Uma análise objetiva dos fatos mostra que os clientes comuns raramente figuraram no topo das prioridades de desembolso nas falências do setor cripto. Os maiores contemplados no processo da FTX foram os prestadores de serviços indispensáveis à condução da recuperação – bancas de advocacia, consultorias financeiras, administradores de sinistros e auditores forenses, que tiveram seus honorários classificados como despesas administrativas preferenciais. Trata-se de uma realidade técnica, por mais desconfortável que soe aos correntistas comuns atingidos pelo prejuízo patrimonial. Outro polo favorecido no plano da FTX foram os credores preferenciais – eventuais titulares de garantias reais, créditos sem garantia preferenciais, reivindicações estatais homologadas pela corte e núcleos específicos de usuários para os quais se definiram fundos segregados. Mais abaixo na linha hierárquica vieram os credores quirografários comuns, grupo no qual os clientes acabaram alocados quando os recursos gerais da exchange consistiam na única massa disponível para pagamento. No fim da escala, os titulares de ações nada obtiveram.
Na prática, o plano da FTX desenhou-se como uma grande composição judicial: o cálculo dos créditos devidos aos usuários, a massa geral de rateio, a absorção dos déficits patrimoniais e as pretensões fiscais e societárias configuraram-se como concessões negociadas. A postergação de cobranças públicas e o cancelamento integral de créditos atrelados ao token FTT constituíram pontos estruturantes do plano homologado. A sequência dos pagamentos foi validada em juízo, expressando a melhor saída viável diante do acervo probatório, dos contratos apresentados, dos prazos exíguos e da impossibilidade de outras medidas executivas.
O caso Celsius destaca a importância do rigor terminológico nos contratos. Os depositantes da modalidade Earn foram categorizados como credores sem garantia gerais, ao passo que os correntistas do serviço de custódia tiveram resguardadas prerrogativas de compensação e preferência. A disparidade de tratamento no processo decorreu diretamente das obrigações firmadas nos termos aceitos na Celsius. Como reiterado na sentença e em demandas análogas, o argumento genérico de que “meu dinheiro estava na plataforma” revelou-se ineficaz: exigiu-se de cada postulante a comprovação da exata modalidade contratual pactuada.
A experiência da BlockFi trouxe à tona o peso estratégico das recuperações externas. A massa de credores da BlockFi beneficiou-se diretamente das pretensões creditórias que a própria empresa detinha em face de terceiros, com ênfase na FTX e na Alameda Research – ativos que, em um cenário sem a insolvência simultânea das corporações envolvidas, estariam inacessíveis. O resultado prático dessas disputas externas tem relevância decisiva para credores de plataformas cripto, funcionando habitualmente como a principal fonte de liquidez disponível para rateio, circunstância que exige inclusão direta na estratégia negocial dos comitês. Operadoras titulares de direitos contra terceiros viabilizam, como regra, índices de pagamento superiores àquelas desprovidas desse tipo de ativo, dado que calibra as expectativas dos credores envolvidos.
O episódio da Voyager ressaltou os reflexos das transações fracassadas. Tivesse a venda dos ativos sido concluída, a taxa de recuperação dos clientes alcançaria patamares muito superiores aos da liquidação ordinária. O insucesso da operação deixou o portfólio da Voyager dependente de fatores de mercado e de oscilações regulatórias. Diante desse cenário, a base de clientes ficou submetida ao apetite dos concorrentes, às imposições dos reguladores e aos prazos das transações propostas. Uma transação poderia ter prosperado caso o ambiente regulatório não fosse tão adverso ou se as condições financeiras gerais fossem mais benignas; inviabilizado o negócio, os ativos remanescentes foram destinados à liquidação em favor do quadro de credores.
Pode-se ponderar que todo titular de ativos submetido a um processo falimentar detém prerrogativas legítimas e que, em última instância, a sequência de liberação de fundos está atrelada à moldura fática trazida aos autos. Embora acertado do ponto de vista processual, esse raciocínio minimiza a dinâmica real da distribuição em processos dessa matéria. Tais fatores retiram o debate do campo meramente conceitual. Por exemplo: um depositante com conta de custódia exclusiva junto a uma exchange apresenta lastro probatório mais contundente para reaver valores do que o usuário de produtos remunerados (yield) – o primeiro possui crédito preferencial ou segregado, enquanto o segundo ocupa a posição de quirografário comum. Um credor respaldado por prazos cumpridos e documentação consistente tende a obter retornos melhores do que aquele prejudicado por habilitações intempestivas ou falhas probatórias. Um adquirente de direitos creditórios lucra com a aversão ao risco do credor original que vende seus haveres com deságio – negociando o crédito posteriormente junto à massa. Entidades regulatórias e fiscais conseguem modular a subordinação de suas cobranças em prol da massa de usuários comuns. E bancas advocatícias preservam o direito a seus honorários integrais, ainda que o pequeno poupador veja esse desfecho com evidente descontentamento.
A reação dos envolvidos reflete a natureza humana diante de perdas materiais. Os clientes demandam a reparação integral dos prejuízos suportados. Os administradores falimentares buscam estabilidade executiva para homologar planos que amenizem responsabilidades. Os operadores do direito visam fixar precedentes técnicos; o Judiciário privilegia a coerência das decisões; o mercado tenta mitigar o risco de novos litígios em cadeia. O aparelho regulador impõe limites ao capital, e agentes especializados em ativos em dificuldades operam com foco na margem de rentabilidade desse estresse financeiro. Não há desvios inesperados nesse comportamento: trata-se da condução esperada das partes.
Convém pontuar que essas etapas de pagamento tendem a se consolidar juridicamente nos próximos ciclos. Os desdobramentos atuais responderão a questões técnicas pendentes. Contudo, qualquer novo colapso de grande porte trará novas indagações – O usuário detinha a posse ou a mera titularidade escritural do ativo? A entidade exercia custódia legítima? Os bens estavam depositados em regime coletivo ou fiduciário segregado? Quais eram os exatos limites dos termos vigentes? Houve dolo processual ou fraude passível de desconsideração patrimonial? O resgate prévio foi lícito ou configura hipótese de ação revocatória? A conversão deve observar paridade fiduciária ou manter-se in-kind, e qual marco temporal de precificação prevalecerá? Esses mecanismos atingirão estabilização técnica, mas ao custo de procedimentos lentos e onerosos. Novas crises de insolvência continuarão impondo aos participantes do ecossistema lições práticas sobre o tratamento dos ativos na insolvência judicial.
Aos investidores e utilizadores, ficam as seguintes diretrizes: analise detalhadamente as cláusulas de custódia e concessão de empréstimos das plataformas antes de alocar recursos nelas. Compreenda em quais hipóteses um saldo depositado deixa de ser um patrimônio seguro e passa a constituir alavancagem operacional da empresa. Lembre-se de que mecanismos de remuneração (yield) trazem riscos intrínsecos de liquidez, volatilidade e perda de capital. Lembre-se de que interfaces modernas e saldos na tela não substituem a análise da segurança jurídica das operações. Compreenda que a mensagem comercial de “seus ativos” pode carecer de eficácia patrimonial perante um juízo de falências. Caso não tolere os riscos de um intermediário centralizado, mantenha seus ativos sob custódia própria (self-custody).
À indústria restam avisos equivalentes: se as plataformas pretendem atuar como agentes de custódia e intermediação afastando os riscos da quebra judicial, devem adotar padrões estritos de governança, estruturando seus produtos sob hierarquias jurídicas cristalinas. Torna-se imperativa a custódia efetiva, com segregação incontestável de haveres e a comprovação em tempo real de ativos e passivos sob critérios auditáveis de padrão regulatório. Cabe às entidades redigir contratos sem ambiguidades acerca da titularidade dos bens, banir a confusão patrimonial entre caixa operacional e depósitos de terceiros e estruturar operações sob premissas de isolamento contra a falência (bankruptcy remoteness). As diretrizes da falência nas finanças tradicionais foram desenhadas ao longo de séculos; o mercado cripto vem absorvendo os mesmos parâmetros em pouco mais de uma década, frequentemente à custa do patrimônio de seus usuários.
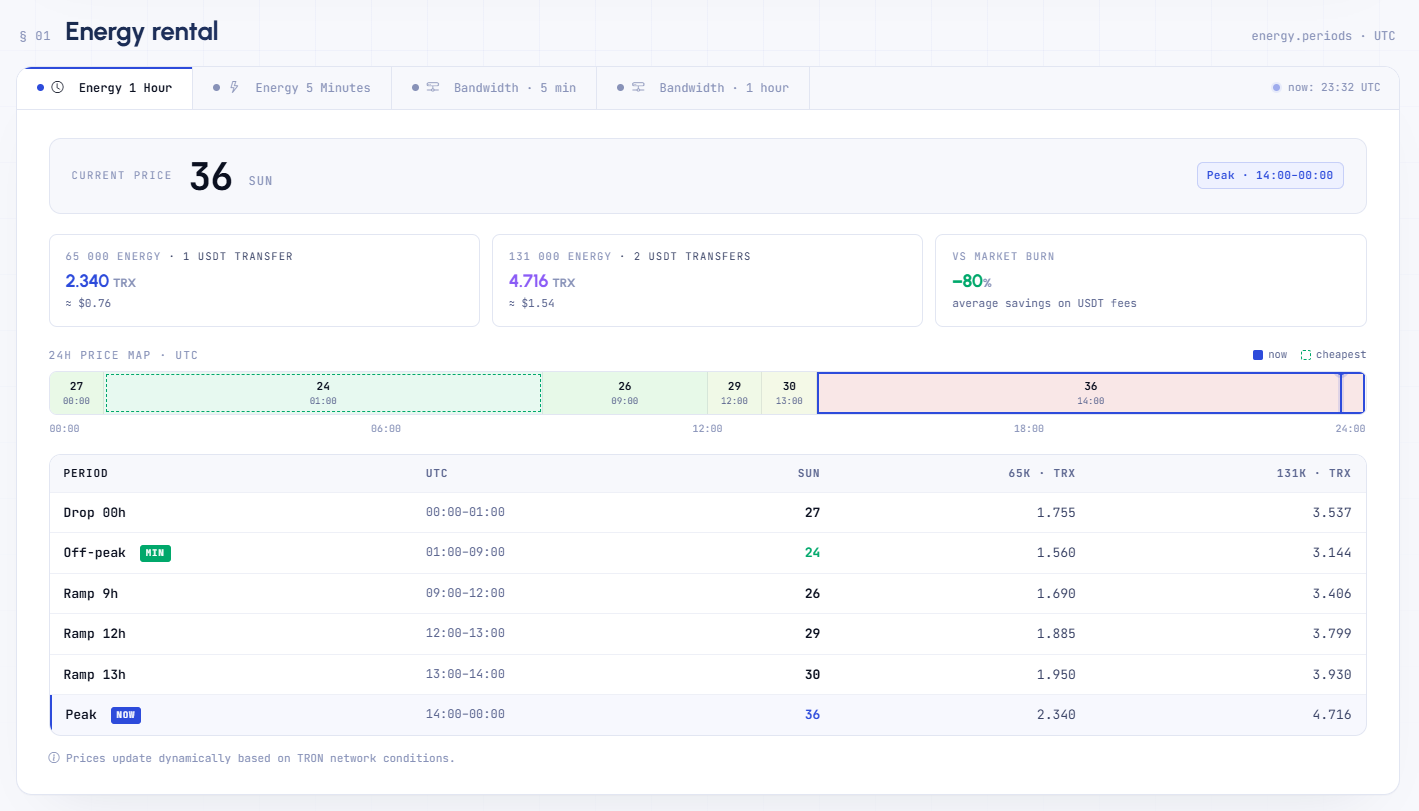
O Netts Pricing é a ferramenta ideal para monitorar a Energy na TRON. Ele permite que os usuários da TRON acompanhem os custos de Energy em tempo real, eliminando estimativas imprecisas nos períodos de alta de preços da TRON Energy. A ferramenta de custo de TRON Energy apresenta as melhores taxas para períodos de aluguel de 1 hora e 5 minutos, além dos valores estimados para 65k e 131k de Energy. O sistema também demonstra a economia obtida ao evitar o burning de TRX, aproveitando as reduções de taxas da rede TRON e efetuando transferências estáveis em USDT.