Hierarki Kebangkrutan Kripto: Siapa yang Dibayar Saat Exchange Runtuh
Kebangkrutan kripto menentukan siapa yang dibayar berdasarkan klausul kontrak, status kustodi, prioritas kreditur, dan mekanisme waterfall yang disetujui pengadilan.
Bahasa lain: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語DeutschTagalog
Daftar isi
Dalam keuangan tradisional, kebangkrutan adalah peristiwa yang menyedihkan bagi bisnis dan pemiliknya, namun merupakan kepastian yang telah diatur oleh hukum. Berbagai macam kasus telah dipelajari secara mendalam: maskapai penerbangan, bank, peritel, pialang, manufaktur, monopoli energi, pengembang real estat, hingga para penipu di balik meja mahoni – semuanya masuk ke dalam alur pemrosesan yang sama. Mulai dari undang-undang, yurisprudensi, komite, kurator, kreditur preferen dan konkuren, biaya administratif, clawback, hingga perselisihan tanpa akhir mengenai apa yang secara spesifik menjadi milik siapa pada saat kejatuhan terjadi.
Mata uang kripto memasuki panggung ini dengan kepolosan remaja yang belum berpengalaman, meyakini bahwa memiliki koin sama artinya dengan kepemilikan atas aset pendukungnya. Bursa kripto bertindak sebagai platform, pemberi pinjaman, yield farm, dompet, pialang, kustodian, komunitas, ekosistem – dan terkadang semuanya sekaligus. Ketentuan layanan menyatakan satu hal, pemasaran mengklaim hal lain, blockchain mentransfer token, aplikasi canggih di ponsel Anda mengucapkan selamat – lalu exchange tersebut bangkrut, dan menjadi jelas bahwa semua token dan layanan ini sebenarnya tidak pernah benar-benar menjadi milik Anda sejak awal.
FTX adalah preseden kehancuran skala terbesar, memiliki keunikan tersendiri dalam kejatuhannya yang spektakuler. Jauh sebelum keruntuhannya, FTX adalah superstar kripto, membanggakan sponsor olahraga, dukungan selebritas, donasi politik, dan sokongan vokal dari komunitas modal ventura. Pendirinya dapat membahas miliaran dolarnya tanpa ragu sembari terlibat dalam salah satu praktik wash trading paling mencolok untuk menopang harga token dari ekosistemnya sendiri. Semua ini berakhir pada November 2022 ketika FTX dan entitas afiliasinya mengajukan permohonan Bab 11, mengungkap cara kerja internal dari pusat industri kripto tersebut. Dalam banyak hal, ini bukan sekadar kebangkrutan biasa dari bisnis gagal yang tidak dapat bertahan menghadapi volatilitas pasar. Insolvensi FTX adalah penyelidikan atas penyalahgunaan dana nasabah, audit forensik atas miliaran dolar kewajiban kepada entitas terafiliasi, serta pengungkapan bagaimana exchange kripto menggunakan deposit pelanggan untuk mendanai fasilitas eksekutif, termasuk pembelian real estat, jet pribadi, donasi politik, dan banyak lagi.
Uang tersebut sebagian besar mengalir ke jurang tanpa dasar dari kompleks FTX-Alameda. Sebagaimana yang ditemukan oleh kurator Bab 11 yang ditunjuk dan investigasi selanjutnya, deposit pelanggan dicampur secara bebas dengan dana perusahaan, disedot untuk membayar utang Alameda Research, didistribusikan sebagai dividen, biaya, dan pengeluaran, diinvestasikan dalam berbagai posisi long dan short kripto, serta digunakan untuk kompensasi eksekutif, termasuk donasi politik dan barang-barang mewah.
Sangatlah wajar jika kebangkrutan besar pertama di dunia kripto melibatkan belitan kompleksitas dan sengketa multiyurisdiksi. Kerumitan khusus kripto dari kebangkrutan FTX mencakup penggunaan mata uang digital dalam transaksi lintas batas, kewajiban entitas afiliasi, dan deposit nasabah di dompet yang dikendalikan oleh perusahaan. Kendati demikian, prinsip dasar likuidasi relatif mudah dipahami. Pada akhirnya, para nasabah dipulihkan dananya (atau tidak) bersama kreditur lain dengan cara yang sama seperti pemegang obligasi tanpa jaminan (unsecured bondholders) lainnya.
Satu kejutan menarik dari cerita FTX berkaitan dengan perlakuan terhadap para krediturnya. Terlepas dari penipuan besar-besaran dan pengalihan aset dalam skala miliaran dolar, para kreditur FTX bernasib lebih baik daripada kebanyakan kasus lainnya. Reorganisasi Bab 11 FTX dijadwalkan mulai melikuidasi aset pada Januari 2025. Recovery trust akan memulai distribusinya kepada para kreditur melalui Bitgo, Kraken, Payoneer, dan platform kripto lainnya. Harta pailit (estate) FTX memperoleh pengembalian substansial dari likuidasi aset bisnis, realisasi keuntungan dari kepemilikan modal ventura, kenaikan nilai deposit kripto, dan kesepakatan damai dengan berbagai pemangku kepentingan. Semua hal ini berpadu memungkinkan recovery trust mengatasi rintangan proses kebangkrutan serta salah kelola dari para eksekutif FTX.
Pada akhirnya, para nasabah FTX tidak dipulihkan sepenuhnya, karena klaim mereka sebagian besar dinilai berdasarkan harga pasar pada hari ketika pengadilan memberikan perlindungan Bab 11 kepada FTX. Ini adalah hasil yang mengecewakan bagi siapa pun yang memasukkan $1M ke dalam ekosistem FTX lalu melihatnya lenyap begitu saja, namun inilah kenyataan dari hukum kepailitan. Pada intinya, hukum menyatakan: “Saya dilikuidasi sesuai nilai saya pada saat pengajuan klaim Anda.” Sifat murah hati dari Kode Kebangkrutan (Bankruptcy Code) tidaklah seluas yang diharapkan: jika Anda membeli satu bitcoin seharga $50K dan FTX menyatakan pailit pada hari yang sama, Anda tidak berhak atas 200 BTC untuk harga satu koin tersebut. Pasar kripto mungkin bisa menghasilkan keajaiban seperti itu, namun sayangnya, Kode Kebangkrutan tidak akan pernah berubah.
Hierarki FTX tidak sepenuhnya didasarkan pada tingkat loyalitas pelanggan, namun di dasar piramida, sebagian besar memiliki kendala ketidakterbayaran klaim pelanggan tradisional. Terdapat perbedaan perlakuan antara pelanggan AS dan non-AS, kreditur konkuren umum, klaim pemerintah, subordinasi berbagai pemangku kepentingan, dan penyelesaian menyeluruh antarperusahaan, yang mencegah kebangkrutan terpecah sepenuhnya oleh berbagai yurisdiksi. Ini adalah pelajaran pahit bagi industri mata uang kripto tentang likuidasi lintas batas: bahwa begitu blockchain dimatikan, distribusi sisa nilai aset lebih baik diserahkan kepada satu pengadilan niaga saja.
Klausul Terselubung Melahap Dompet Anda
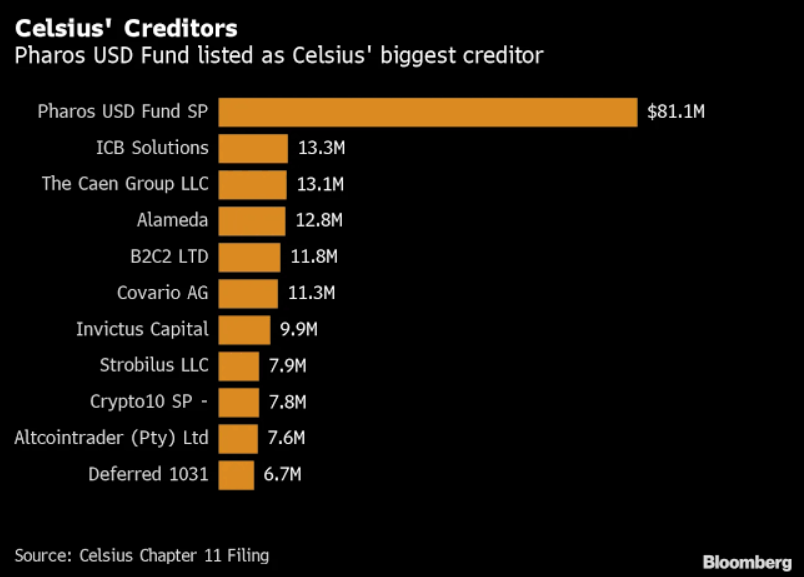
Celsius memberi industri ini preseden paling gamblang mengenai klausul kecil dalam bahasa hukum. Pengadilan Niaga untuk Distrik Selatan New York memutuskan bahwa pemegang akun Celsius Earn yang menyetorkan aset untuk produk penghasil imbal hasil (yield) telah menyerahkan kepemilikan aset kripto mereka kepada Celsius. Oleh karena itu, nasabah Earn berstatus sebagai kreditur konkuren umum (general unsecured creditors). Putusan ini sangat penting karena menetapkan hierarki berdasarkan hak kepemilikan atas aset. Jika aset yang disimpan dalam program Earn adalah milik nasabah yang disimpan oleh Celsius sebagai kustodian, maka nasabah akan memiliki prioritas atas harta pailit perusahaan. Sebaliknya, jika aset tersebut merupakan properti Celsius, maka kreditur perusahaan akan berkedudukan lebih tinggi daripada klaim konkuren umum nasabah Earn. Kasus kedualah yang terjadi karena Pengadilan Niaga menemukan bahwa bahasa dalam ketentuan penggunaan secara efektif telah mengalihkan kepemilikan.
BlockFi mengajukan permohonan Bab 11 setelah terjerat dalam krisis likuiditas FTX. Mengalami dampak limpahan negatif dari runtuhnya pelaku industri, BlockFi berhasil membalikkan situasi melalui penyelesaian dengan estate FTX, termasuk penjualan klaim FTX mereka dengan harga premium. Meskipun perusahaan keluar dari Bab 11 dengan neraca yang menyusut secara signifikan, klaim nasabah dan kreditur konkuren umum mereka berhasil dipulihkan secara penuh berdasarkan nilai dolar. Selain itu, nasabah AS menerima perlakuan yang lebih menguntungkan daripada nasabah internasional mereka dalam pembagian kepada kreditur konkuren umum. Terlepas dari hasil yang menguntungkan ini, distribusi deposit nasabah tidak berjalan sederhana karena rumitnya prosedur verifikasi klaim yang harus dilalui.
Likuidasi Voyager Menunjukkan Betapa Rentannya Strategi Keluar
Pengajuan Bab 11 Voyager terjadi tak lama setelah keterpaparan mereka terhadap Three Arrows Capital, dengan rencana transaksi bersama FTX yang kolaps di tengah gagal bayar FTX. Kesepakatan akuisisi Binance.US selanjutnya kandas karena ketidakpastian regulasi. Sementara itu, Voyager memulai likuidasi mandiri, membuka kembali platformnya untuk penarikan dalam bentuk aset aslinya (in-kind) secara terbatas. Menjelang akhir proses likuidasi yang diawasi pengadilan, Voyager mengirimkan cek kepada mereka yang mencairkan in-kind atau kepada mereka yang meminta pengiriman cek pos karena tidak mencairkan asetnya tepat waktu. Mereka yang memilih pencairan in-kind kripto menerima kripto atau uang kertas. Estate Bab 11 Voyager melanjutkan operasinya, seolah tidak mempedulikan kesulitan yang dihadapi nasabahnya.
Benang merah yang muncul dari kasus-kasus ini adalah bahwa tidak ada yang pernah sepenuhnya pasti. Kode Kebangkrutan yang sama diterapkan pada berbagai skema kripto untuk memilah klaim dan hak kepemilikan. Apakah bisnis tersebut memegang kustodi atas aset saya? Apakah ia bertindak sebagai bailee, agen, pialang-pedagang efek, atau apakah saya meminjamkan properti tersebut? Apakah perusahaan menyimpan aset secara terpisah (segregated), atau tercampur? Apakah token yang disimpan merupakan setara kas? Bisakah saya mendapatkannya kembali dalam bentuk aslinya, atau harus diselesaikan dalam fiat? Bagaimana klaim saya seharusnya dinilai – pada tanggal petisi atau dalam dolar? Jika penarikan terjadi sebelum petisi, bisakah ditarik kembali melalui clawback? Apakah stablecoin merupakan kas, komoditas, kontrak, atau properti? Bagaimana status hukum klaim saya – tanpa jaminan, dengan jaminan, prioritas, equitable, dll.? Apakah klaim-klaim ini ada dalam estate Bab 11? Pertanyaan-pertanyaan inilah yang belum memiliki jawaban pasti dari Kongres dan pengadilan niaga. Para pembuat undang-undang dan hakim menghadapi sorotan industri kripto yang sama ketatnya seperti masyarakat umum. Pada saat yang sama, para legislator dan hakim menyadari bahwa kode kebangkrutan tidak dapat memberikan prioritas mutlak begitu saja kepada nasabah kripto atau menganggap setiap perjanjian kustodi sebagai pencurian properti, yang dapat memicu kekacauan di seluruh sistem keuangan. Prinsip bahwa kepemilikan aset nasabah adalah panduan utama dalam praktik likuidasi industri kripto tidak memadai untuk menyelesaikan masalah ini, karena tidak semua klausul kontrak merupakan janji yang mengikat, dan tidak semua tulisan berukuran kecil adalah celah hukum. Pengadilan menargetkan solusi yang seimbang, yang akan selalu melibatkan kompromi, seperti yang telah kita lihat dalam kasus Celsius.
Para pengacara di kedua belah pihak sangat menyadari preseden yang diciptakan oleh argumen mereka. Mereka mungkin menginginkan hasil akhir yang berbeda pada setiap kasus, namun dorongan yang melatarbelakanginya serupa. Sebagian menginginkan penetapan hukum yang tegas bahwa properti nasabah tetap merupakan properti nasabah saat didepositkan ke entitas kripto, sementara pihak lain menginginkan fleksibilitas lebih agar estate dapat mendanai rencana Bab 11, melunasi biaya administratif, dan memanfaatkan pengawasan profesional dari kurator Bab 11. Selain itu, badan-badan pemerintah menuntut para kreditur untuk urusan penagihan pajak, perlindungan konsumen, dan penegakan regulasi, sementara pembeli klaim, termasuk investor institusional besar, berupaya mengakuisisi piutang dengan diskon. Nasabah biasa menginginkan uang mereka kembali, dan pemegang saham mengharapkan sisa nilai ekuitas, yang sering kali sia-sia menyusul kehancuran besar seperti FTX. Namun, dalam kasus BlockFi, berkat sifat inovatif dari aset tertentu, pemegang saham preferen mungkin menerima pembayaran dalam skema waterfall yang terstruktur secara khusus. Semua pihak menyadari rumitnya hukum yang mengatur transaksi kripto, dan setiap orang mengincarnya demi mengejar nilai ekonomi.
Hierarki Ketamakan
Manusia adalah makhluk yang memiliki ketamakan. Kebangkrutan hanya memperjelas ketamakan tersebut, karena ketika bisnis yang hidup telah mati, aroma sisa-sisanya menjadi lebih mudah tercium. Daging umumnya tidak mati seutuhnya; hampir selalu dialihfungsikan dalam bentuk tertentu. National Geographic mungkin memerlukan izin dari para satwa, namun jika semua mengenakan setelan jas rapi, mereka bisa saja memfilmkan proses saat satwa-satwa ini mulai bekerja. Pertama datanglah para singa: kreditur separatis (secured lenders), agen estate, badan pemerintah, kreditur kakap, komite kreditur, pembeli strategis. Kemudian kawanan dubuk: pedagang klaim, penyandang dana litigasi, konsultan, investor aset bermasalah (distressed investors). Terakhir, datanglah burung bangkai: kreditur kecil, penyedia layanan oportunis, perorangan yang akan menerima komisi perantara jika sebuah cek atau akun lama terbukti dapat menghasilkan uang.
Prinsip yang sama mengatur hierarki ketamakan dalam kebangkrutan kripto. Untuk mendapatkan tempat di meja perundingan, seseorang harus membayar harganya. Dalam kripto, harga tersebut bisa luar biasa mahal. Untuk mewakili kreditur, debitur membutuhkan penasihat hukum utama, penasihat keuangan, akuntan forensik, agen klaim, penasihat pajak, pakar pelacakan kripto, penasihat restrukturisasi, pengacara litigasi, konsultan komunikasi, pakar keamanan siber, dan pemeriksa – semua itu dapat menelan biaya ratusan juta dolar untuk honorarium dan pengeluaran.
Kreditur besar mampu menyewa orang-orang di lingkar dalam, memperkarakan rencana restrukturisasi, menganalisis sanggahan, menegosiasikan kesepakatan damai, dan mengawasi pembagian aset. Bagi individu dengan nilai klaim delapan digit, hal ini masuk akal, namun kreditur dengan klaim delapan ratus dolar lebih baik mengandalkan FAQ, portal nasabah, perwakilan agen, dan batas waktu klaim.
Para spesialis dibayar atas kerja mereka: membangun portal, menjalankan KYC, membagikan dana, mengumpulkan berkas, menganalisis, menginvestigasi, menyusun sanggahan, meninjau, menyelesaikan kesepakatan, dan membuat pembukuan. Setiap orang kebagian keuntungan, kecuali para nasabah biasa yang terpaksa gigit jari hanya bisa berharap yang terbaik. Biaya-biaya tersebut mungkin terdengar keterlaluan, namun dengan sedikit pengecualian, biaya itu memang tak terelakkan. Kebangkrutan adalah sebuah mesin, dan ia membutuhkan bahan bakar. Tidak semua bagian mutlak diperlukan, namun beberapa di antaranya jelas sangat berguna. Terserah kepada nasabah untuk memutuskan apakah mereka ingin hidup di dunia dengan atau tanpa bahan bakar tersebut.
Hierarki korporasi yang lazim sebenarnya cukup sederhana – kreditur separatis (secured) di urutan pertama, diikuti oleh biaya administratif dan klaim prioritas, kreditur konkuren (unsecured), dan terakhir pemilik ekuitas. Versi hierarki dalam kripto jauh lebih rumit karena adanya perdebatan mengenai deposit nasabah. Apakah itu merupakan aset milik estate, ataukah milik nasabah? Dengan pilihan kata yang tepat dalam klausul perjanjian, kedua hasil tersebut sama-sama memungkinkan. Celsius membuat banyak pelanggannya merana dengan mengindikasikan bahwa saldo akun adalah milik mereka padahal, pada kenyataannya, semua itu hanyalah representasi dari klaim terhadap Celsius.
Dalam beberapa hal, situasi ini mirip dengan masa pembelajaran industri pialang saham di masa lalu. Efek yang disimpan di akun pialang dulunya tidak dianggap sebagai milik investor melainkan milik perusahaan pialang, yang membawa konsekuensi fatal bagi investor yang kurang waspada. Proses resolusi untuk kebangkrutan bank dan pialang saham melahirkan undang-undang modern mengenai deposit nasabah. Aturan serupa berlaku untuk pialang komoditas, dengan pengecualian bahwa deposit mereka dipisahkan (segregated), dan terdapat aturan tambahan terkait kliring dan penyelesaiannya. Proses kepailitan MF Global menjadi pengingat mengerikan bahwa siapa pun yang menaruh uang nasabah ke dalam rekening yang dikendalikan oleh pihak lain bertanggung jawab untuk memastikan dana tersebut tetap berstatus sebagai dana nasabah.
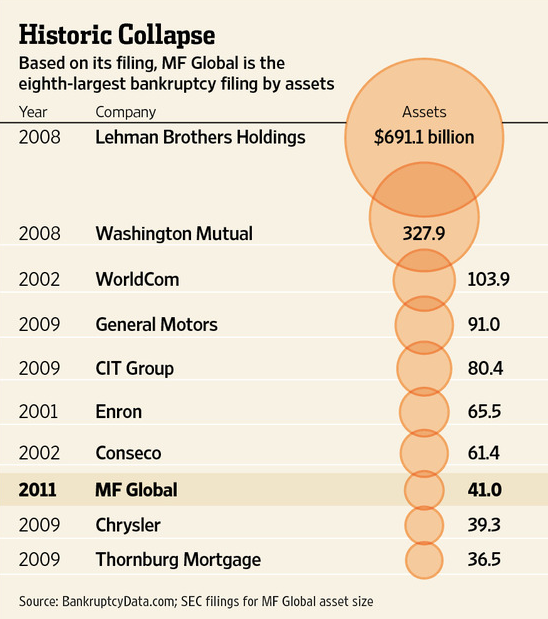
Versi kripto dari pelajaran tersebut adalah krisis FTX, di mana deposit nasabah, untuk segala tujuan praktisnya, tidak dapat diakses oleh siapa pun kecuali orang dalam FTX. Fakta bahwa FTX sendiri adalah perusahaan teknologi dan bukan lembaga pialang atau bank tampaknya tidak membawa banyak pengaruh terhadap putusan akhir.
Terkait kreditur, hierarkinya tentu saja berbeda bagi perusahaan kripto yang memegang aset nasabahnya dalam kustodi murni dibandingkan dengan yang memutar aset tersebut untuk menghasilkan imbal hasil (yield). Untuk yang pertama, aset tersebut bukan bagian dari harta pailit (estate), sedangkan untuk yang kedua, aset tersebut menjadi bagian dari estate. Celsius melakukan kesalahan fatal tersebut pada produk Earn-nya, dan harus menanggung konsekuensinya ketika nasabah dengan akun Earn berada di baris pertama yang depositnya diubah menjadi sekadar klaim piutang terhadap estate. Pada saat yang sama, klien Voyager menerima pemulihan yang jauh lebih baik, salah satunya karena aset mereka disimpan di bawah hak kustodi oleh Voyager. Logika yang sama berlaku untuk sebagian besar kustodian kripto yang menyimpan aset atas nama klien mereka. Walaupun kata-kata dalam syarat dan ketentuan dari sebagian besar layanan tersebut berbeda, mayoritas beroperasi dalam kapasitas yang serupa.
Siapa yang Benar-Benar Dibayar?
Pandangan realistis dari hierarki ini adalah bahwa nasabah umumnya tidak berada di puncak daftar pembayaran dalam kebangkrutan kripto. Pihak yang keluar sebagai pemenang dalam kebangkrutan FTX adalah para profesional yang jasanya diperlukan untuk melikuidasi estate – para pengacara, penasihat, agen klaim, dan akuntan forensik, yang semuanya menerima pembayaran honorarium sebagai biaya administratif. Ini adalah sudut pandang yang nyata, kendati menyakitkan bagi nasabah reguler yang setiap harinya menghadapi krisis kepercayaan, harapan, dan finansial. Pemenang lain dari estate FTX adalah kelompok prioritas – kreditur separatis, jika ada, klaim konkuren preferen, klaim pemerintah sebagaimana ditentukan di pengadilan, dan kelompok nasabah mana pun yang memiliki alokasi dana prioritas yang dibentuk khusus bagi mereka. Urutan berikutnya adalah kreditur konkuren umum, yang berpotensi mencakup nasabah jika aset perusahaan adalah satu-satunya properti yang tersedia untuk didistribusikan. Terakhir, pemegang ekuitas tidak mendapatkan apa pun.
Dalam praktiknya, rencana FTX merupakan bentuk kesepakatan damai (settlement), di mana hak nasabah, alokasi umum, kekurangan dana, serta klaim pemerintah dan ekuitas semuanya masuk ke dalam kategori hasil kompromi yang dinegosiasikan. Subordinasi klaim pemerintah dan pembatalan klaim token FTT adalah bagian dari fitur penyelesaian kebangkrutan tersebut. Urutan pelunasan klaim pada akhirnya disahkan oleh pengadilan, yang berarti bahwa bagi setiap kelompok pemohon, hal itu merupakan hasil terbaik yang memungkinkan berdasarkan bukti, dokumen, perundingan, tenggat waktu, dan habisnya opsi-opsi lain.
Kasus Celsius menggarisbawahi pentingnya rumusan kata-kata dalam kontrak. Nasabah Earn berstatus sebagai kreditur konkuren umum, sedangkan nasabah kustodi memiliki hak istimewa dengan hak perjumpaan utang (setoff) tertentu. Perbedaan nasib mereka dalam kebangkrutan sebagian besar ditentukan oleh ketentuan perjanjian dengan Celsius. Tidak ada keraguan dalam putusan pengadilan, seperti dalam banyak kasus lainnya, bahwa narasi "saya punya uang di Celsius" saja tidaklah cukup; setiap deposan harus menjelaskan jenis akun apa yang sebenarnya mereka miliki.
Pelajaran dari BlockFi adalah tentang pemulihan eksternal (external recoveries). Kreditur perusahaan dapat memetik manfaat dari klaim eksternal BlockFi, khususnya terhadap FTX dan Alameda Research, yang jika bukan karena kebangkrutan dan insolvensi kedua perusahaan tersebut, tidak akan dapat diakses oleh kreditur BlockFi. Nilai pemulihan semacam ini sangat krusial bagi para kreditur platform kripto, mengingat itu sering kali menjadi satu-satunya harapan mereka, dan ketersediaan serta nilainya harus dipertimbangkan secara matang selama negosiasi. Perusahaan yang memiliki klaim eksternal umumnya akan mampu memulihkan lebih banyak dana daripada yang tidak memilikinya, dan keberadaan klaim tersebut semestinya membentuk ekspektasi, strategi, dan opsi para kreditur.
Kasus Voyager memperlihatkan dampak krusial dari transaksi akuisisi yang gagal. Jika penjualan aset berhasil terlaksana, tingkat pemulihan nasabah akan jauh lebih baik daripada yang tercantum di bawah skema rencana likuidasi. Akan tetapi, kegagalan kesepakatan tersebut menyebabkan aset Voyager terombang-ambing oleh kehendak pasar dan regulator. Dalam kebangkrutan Voyager, nasabah berada dalam belas kasihan minat calon pembeli, iklim regulasi, dan momentum waktu kesepakatan, yang bisa saja lebih menguntungkan atau sebaliknya. Kesepakatan mungkin saja terwujud andai regulator tidak terlalu bersikap keras, atau jika kondisi pasar lebih mendukung, namun tidak ada kesepakatan yang tercapai, dan estate kini sepenuhnya menjadi milik para krediturnya.
Bisa diperdebatkan bahwa setiap nasabah yang memiliki klaim aset dalam kepailitan memiliki hak-hak tertentu dan bahwa, pada akhirnya, urutan pembayaran bergantung pada kumpulan fakta spesifik yang diajukan ke pengadilan. Penalaran tersebut memang benar, namun menutupi dinamika yang lebih mendasar dari hierarki kebangkrutan kripto. Dinamika inilah yang membuat pertanyaan "siapa yang dibayar?" bukan sekadar wacana teoritis. Misalnya, pemohon yang memiliki akun kustodi murni pada kustodian atau exchange kripto memiliki posisi hukum yang jauh lebih kuat untuk menarik dananya dibandingkan dengan akun yang memiliki fitur penghasil bunga (yield) – klaim yang pertama dijamin (secured), sedangkan yang terakhir tanpa jaminan (unsecured). Kreditur yang tepat waktu, lengkap secara dokumentasi, dan tertib administrasi dapat memulihkan lebih banyak dana daripada kreditur lain yang kehilangan kesempatan akibat pengajuan yang cacat atau terlambat. Pembeli klaim dapat meraup keuntungan dari kesabaran rekan sesama kreditur yang menjual posisi mereka pada harga diskon – pembeli dapat memborong klaim tersebut, menyelesaikannya di pengadilan, dan mengantongi selisih marginnya. Instansi pemerintah dapat mengambil keputusan subordinasi yang menempatkan nasabah ritel lebih dulu dibanding kreditur konkuren lainnya. Firma hukum dapat menarik honorarium mereka, terlepas dari kenyataan bahwa pemegang akun kecil mungkin tidak melihat secuil pun arti "keadilan" dalam situasi ini.
Naluri manusia dalam situasi ini tidak sulit dipahami. Nasabah menuntut ganti rugi penuh karena merasa telah dirugikan. Debitur ingin mempertahankan kendali demi menyusun proposal perdamaian yang membuat citra mereka tetap terjaga. Firma hukum mengejar preseden; hakim menginginkan konsistensi putusan; semua orang ingin membatasi risiko terseret dalam sengketa masa depan. Regulasi membekukan perputaran modal, dan distressed investor meraup untung dari penderitaan pihak lain. Semua ini sangat manusiawi dan dapat dimaklumi. Tidak ada yang sepenuhnya salah; semua hanyalah sifat dasar manusia.
Penting dicatat bahwa dinamika hierarki pembayaran akan menjadi semakin matang dan stabil di masa mendatang. Gelombang proses kebangkrutan kripto berikutnya diharapkan dapat menjawab pertanyaan-pertanyaan lama. Kendati demikian, kebangkrutan besar selanjutnya tak diragukan lagi akan memunculkan dilema-dilema baru – Apakah nasabah benar-benar pemilik sah dari aset tersebut? Apakah perusahaan menguasainya secara legal? Apakah aset disimpan secara kolektif atau melalui perikatan trust? Apa yang tertulis pada syarat ketentuan, dan apa makna klausul tersebut bagi perusahaan maupun nasabah? Apakah terdapat indikasi penipuan eksplisit atau implisit, dan bisakah hal itu dipisahkan dari perkara perdata lainnya? Apakah penarikan dana sebelum bangkrut sah secara hukum, dan apa saja hak nasabah terhadap gugatan penarikan kembali (clawback)? Haruskah kompensasi nasabah dibayarkan dalam kripto atau fiat, dan tanggal mana yang dijadikan patokan valuasi? Dinamika ini nantinya akan mencapai titik temu, namun prosesnya, seperti biasa, akan memakan waktu rumit serta biaya fantastis. Gelombang gagal bayar berikutnya di industri ini akan kembali mengedukasi generasi pengguna baru tentang seluk-beluk kepailitan spesifik kripto.
Pelajaran berharga bagi para pengguna adalah sebagai berikut – cermati klausul berhuruf kecil pada layanan kustodi dan peminjaman kripto Anda untuk memahami bagaimana dan kapan Anda berisiko kehilangan kendali atas aset kripto Anda. Pelajari klausul-klausul yang mengubah deposit kripto dari aset aman atau akun tabungan berbunga menjadi posisi ber-leverage atau pinjaman margin. Ingatlah bahwa yield selalu menyiratkan risiko, volatilitas, dan potensi hilangnya pokok simpanan Anda. Ingatlah bahwa antarmuka pengguna yang ramah dan dasbor akun yang elegan bukanlah pengganti uji tuntas hukum. Sadarilah bahwa jargon promosi "kripto milik Anda" dan tampilan akun aplikasi mungkin tidak cukup kuat untuk membuktikan hak milik Anda di mata hukum pengadilan. Jika Anda tidak sanggup menanggung risiko menaruh aset di pihak kustodian, simpanlah aset Anda secara mandiri (self-custody).
Peringatan bagi para pelaku industri pun tidak kalah pentingnya – jika platform kripto bertekad beroperasi layaknya institusi finansial sekaligus ingin terhindar dari malapetaka kebangkrutan, mereka harus mulai menerapkan regulasi mandiri dan merancang produk dengan mempertimbangkan hierarki perlindungan nasabah yang terstandar. Industri ini membutuhkan sistem kustodi yang andal, pemisahan aset yang transparan, serta kemampuan untuk membuktikan cadangan aset dan liabilitas dengan akurasi setara standar regulator. Industri harus merumuskan bahasa hukum yang tegas perihal kepemilikan aset nasabah, menghindari pencampuran antara deposit dan liabilitas perusahaan, serta sebisa mungkin menyusun struktur operasional yang kebal terhadap risiko kebangkrutan (bankruptcy remote). Regulasi kepailitan di sistem keuangan tradisional dibangun melalui derita berabad-abad; industri kripto kini berupaya mempelajari hal yang sama hanya dalam kurun waktu satu dekade, sering kali dengan mengorbankan para pengguna di dalamnya.
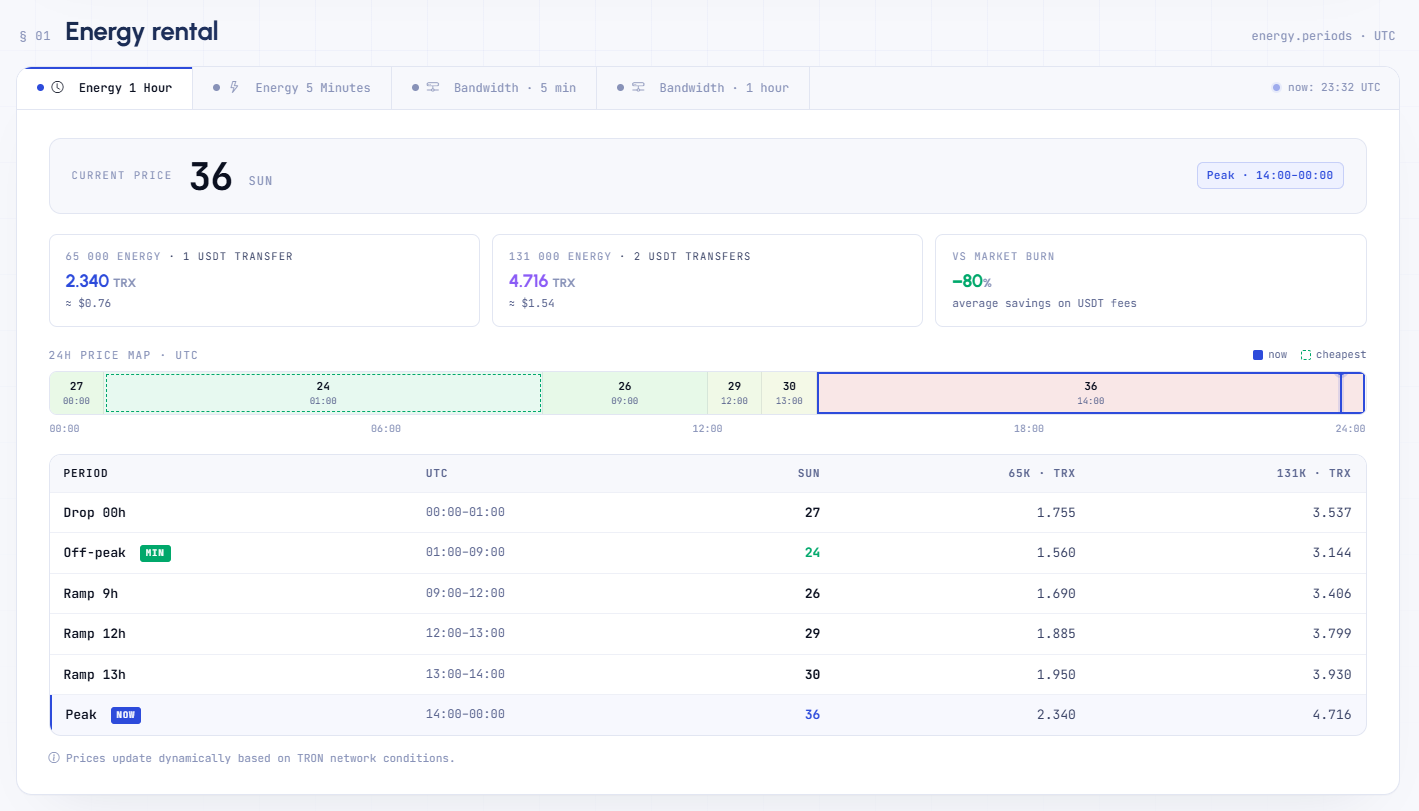
Netts Pricing adalah alat ideal untuk melacak Energy TRON. Fitur ini memungkinkan pengguna TRON memantau biaya Energy secara langsung alih-alih menebak-nebak di saat puncak lonjakan harga Energy TRON. Alat pemantau biaya Energy TRON ini menyajikan penawaran harga terbaik untuk TRON Energy pada periode sewa 1 jam dan 5 menit, serta estimasi biaya untuk kebutuhan 65k dan 131k Energy. Alat ini juga mengkalkulasikan seberapa banyak penghematan yang Anda dapatkan dengan menghindari pembakaran (burn) TRON Energy serta memaksimalkan reduksi biaya TRON untuk transfer USDT yang lancar.