ลำดับชั้นการล้มละลายของคริปโต: ใครได้เงินคืนเมื่อกระดานเทรดล่มสลาย
คดีล้มละลายของคริปโตตัดสินว่าใครจะได้รับเงินคืนจากเงื่อนไขในสัญญา, สถานะการดูแลรับฝากสินทรัพย์, ลำดับความสำคัญของเจ้าหนี้ และแผนการชำระเงินตามลำดับ (Waterfall) ที่ศาลอนุมัติ
ภาษาอื่น: EnglishРусскийEspañol中文FrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
สารบัญ
ในแวดวงการเงินแบบดั้งเดิม การล้มละลายเป็นเรื่องน่าเศร้าสำหรับธุรกิจและเจ้าของ แต่สำหรับข้อกฎหมายแล้ว มันคือบทสรุปที่ถูกกำหนดไว้อย่างชัดเจน พื้นที่สีเทาในแง่มุมต่างๆ ล้วนได้รับการสำรวจมาอย่างละเอียดถี่ถ้วน ไม่ว่าจะเป็นสายการบิน ธนาคาร ผู้ค้าปลีก โบรกเกอร์ ผู้ผลิต กลุ่มผูกขาดด้านพลังงาน ผู้พัฒนาอสังหาริมทรัพย์ หรือพวกต้มตุ๋นหลังโต๊ะทำงานไม้มะฮอกกานี ทั้งหมดต่างต้องก้าวเข้าสู่กระบวนการเดียวกัน ทั้งบทบัญญัติแห่งกฎหมาย บรรทัดฐานคำพิพากษา คณะกรรมการ ผู้ดูแลผลประโยชน์ เจ้าหนี้มีประกันและไม่มีประกัน ค่าใช้จ่ายในการบริหารจัดการ การเพิกถอนนิติกรรม (Clawbacks) และการถกเถียงไม่รู้จบว่าในวินาทีที่ล่มสลายนั้น ใครเป็นเจ้าของอะไรกันแน่
สกุลเงินคริปโตเข้าสู่วงการนี้ด้วยความไร้เดียงสาราวกับวัยรุ่นที่ยังไม่ประสีประสา โดยเชื่อว่าการถือครองเหรียญมีค่าเท่ากับการเป็นเจ้าของสินทรัพย์อ้างอิง กระดานเทรดคริปโตทำหน้าที่เป็นทั้งแพลตฟอร์ม ผู้ปล่อยกู้ ฟาร์มผลตอบแทน (Yield Farm) วอลเล็ต โบรกเกอร์ ผู้รับฝากสินทรัพย์ (Custodian) ชุมชน ระบบนิเวศ และในบางครั้งก็ทำหน้าที่ทั้งหมดนี้พร้อมๆ กัน ข้อกำหนดการใช้งานระบุไว้อย่างหนึ่ง การตลาดป่าวประกาศอีกอย่างหนึ่ง บล็อกเชนทำหน้าที่โอนโทเคน แอปพลิเคชันสวยหรูบนมือถือขึ้นข้อความแสดงความยินดีกับคุณ แล้วจู่ๆ กระดานเทรดก็ล้มละลาย และความจริงก็ปรากฏว่าโทเคนและบริการทั้งหมดเหล่านี้ไม่เคยเป็นของคุณจริงๆ เลยตั้งแต่แรก
FTX ถือเป็นซากปรักหักพังขนาดมหึมาที่มีมนต์เสน่ห์บางอย่างของความล่มสลายระดับมหากาพย์ นานก่อนที่จะถึงกาลอวสาน FTX เคยเป็นซูเปอร์สตาร์แห่งวงการคริปโตที่โอ้อวดทั้งสปอนเซอร์กีฬา การรับรองจากคนดัง เงินบริจาคทางการเมือง และการสนับสนุนอย่างออกหน้าหลังจากบรรดานักลงทุน VC ผู้ก่อตั้งสามารถพูดคุยเกี่ยวกับทรัพย์สินระดับพันล้านของเขาได้อย่างหน้าตาเฉย ในขณะที่มีพฤติกรรม Wash Trading อย่างโจ่งแจ้งเพื่อปั่นราคาโทเคนจากระบบนิเวศของตัวเอง ทั้งหมดนี้สิ้นสุดลงในเดือนพฤศจิกายน 2022 เมื่อ FTX และบริษัทในเครือได้ยื่นคำร้องตาม Chapter 11 ซึ่งเปิดโปงการทำงานภายในของเมกกะแห่งวงการคริปโตนี้ ในหลายแง่มุม นี่ไม่ใช่การล้มละลายทั่วไปของธุรกิจที่ล้มเหลวเพราะทนต่อความผันผวนของตลาดไม่ได้ แต่การล้มละลายของ FTX เป็นการไต่สวนเรื่องการยักยอกเงินของลูกค้า การตรวจสอบทางนิติวิทยาศาสตร์เกี่ยวกับหนี้สินมูลค่าหลายพันล้านดอลลาร์ที่มีต่อบริษัทในเครือ และการเปิดเผยว่ากระดานเทรดคริปโตใช้เงินฝากของลูกค้าไปเป็นทุนสำหรับสิทธิประโยชน์ของผู้บริหารอย่างไร ตั้งแต่การซื้ออสังหาริมทรัพย์ เครื่องบินเจ็ตส่วนตัว เงินบริจาคทางการเมือง และอื่นๆ อีกมากมาย
เงินส่วนใหญ่ไหลเข้าสู่ปากเหวขนาดใหญ่ของเครือข่าย FTX-Alameda ดังที่ผู้ดูแลผลประโยชน์ตาม Chapter 11 ที่ได้รับการแต่งตั้งและการสืบสวนในเวลาต่อมาได้ค้นพบ เงินฝากของลูกค้าถูกนำไปปะปนกับเงินของบริษัทอย่างอิสระ ถูกดูดออกไปเพื่อชำระหนี้ของ Alameda Research ถูกจ่ายออกไปเป็นเงินปันผล ค่าธรรมเนียม และค่าใช้จ่ายต่างๆ ถูกนำไปลงทุนในสถานะคริปโตทั้ง Long และ Short รวมถึงถูกนำไปใช้เป็นค่าตอบแทนของผู้บริหาร ซึ่งรวมถึงเงินบริจาคทางการเมืองและสินค้าฟุ่มเฟือย
นับว่าเหมาะสมอย่างยิ่งที่คดีล้มละลายครั้งใหญ่ครั้งแรกของวงการคริปโตจะต้องพัวพันกับความซับซ้อนและการโต้แย้งกันในหลายเขตอำนาจศาล ความซับซ้อนเฉพาะตัวของคริปโตในการล้มละลายของ FTX รวมถึงการใช้สกุลเงินดิจิทัลในธุรกรรมข้ามพรมแดน ภาระผูกพันของบริษัทในเครือ และเงินฝากของลูกค้าในวอลเล็ตที่ควบคุมโดยบริษัท อย่างไรก็ตาม หลักการพื้นฐานของการชำระบัญชียังคงค่อนข้างตรงไปตรงมา ในท้ายที่สุด ลูกค้าจะได้รับเงินคืนเต็มจำนวน (หรือไม่ก็ตาม) ร่วมกับเจ้าหนี้รายอื่นๆ ในลักษณะเดียวกับผู้ถือหุ้นกู้ไม่มีหลักประกันทั่วไป
จุดพลิกผันที่น่าสนใจในเรื่องราวของ FTX ประการหนึ่งเกี่ยวข้องกับการปฏิบัติต่อเจ้าหนี้ แม้จะมีการฉ้อโกงครั้งมโหฬารและการยักย้ายสินทรัพย์ในระดับหลายพันล้านดอลลาร์ แต่เจ้าหนี้ของ FTX กลับอยู่ในสถานการณ์ที่ดีกว่าเจ้าหนี้รายอื่นส่วนใหญ่ แผนการฟื้นฟูกิจการตาม Chapter 11 ของ FTX มีกำหนดเริ่มชำระบัญชีสินทรัพย์ในเดือนมกราคม 2025 ทรัสต์เพื่อการฟื้นฟู (Recovery Trust) จะเริ่มแจกจ่ายเงินคืนแก่เจ้าหนี้ผ่านทาง Bitgo, Kraken, Payoneer และแพลตฟอร์มคริปโตอื่นๆ กองทรัพย์สินล้มละลายของ FTX ได้รับผลตอบแทนอย่างมากจากการชำระบัญชีสินทรัพย์ทางธุรกิจ ผลกำไรที่รับรู้จากการถือครองในการร่วมทุน มูลค่าที่เพิ่มขึ้นของเงินฝากคริปโต และการประนีประนอมยอมความกับผู้มีส่วนได้ส่วนเสียต่างๆ ปัจจัยทั้งหมดนี้รวมกันทำให้ทรัสต์เพื่อการฟื้นฟูสามารถก้าวผ่านความยากลำบากของกระบวนการล้มละลายและการบริหารจัดการที่ผิดพลาดของผู้บริหาร FTX ไปได้
ในท้ายที่สุด ลูกค้าของ FTX ก็ไม่ได้รับเงินชดเชยเต็มจำนวน (Make Whole) เนื่องจากสิทธิเรียกร้องของพวกเขาส่วนใหญ่ได้รับการประเมินมูลค่าตามราคาตลาดของวันที่ศาลมีคำสั่งคุ้มครอง FTX ภายใต้ Chapter 11 นี่คือผลลัพธ์ที่ไม่น่าพึงพอใจสำหรับใครก็ตามที่ลงเงินไป $1M ในระบบนิเวศของ FTX แล้วต้องมองมันมลายหายไปกับตา แต่นี่คือความจริงของกฎหมายล้มละลาย โดยเนื้อแท้แล้ว กฎหมายระบุว่า: “ฉันจะชำระบัญชีตามมูลค่าที่มี ณ ช่วงเวลาที่คุณยื่นคำร้อง” ความใจกว้างของประมวลกฎหมายล้มละลายไม่ได้ครอบคลุมกว้างขวางอย่างที่ใครคาดหวัง หากคุณซื้อ 1 Bitcoin ในราคา $50K และ FTX ประกาศล้มละลายในวันเดียวกัน คุณไม่ได้มีสิทธิ์ได้รับ 200 BTC ในราคาของเหรียญเดียว ตลาดคริปโตอาจบันดาลปาฏิหาริย์เช่นนั้นได้ แต่ทว่า ประมวลกฎหมายล้มละลายไม่มีวันเปลี่ยนไปตาม
ลำดับชั้นของ FTX ไม่ได้ขึ้นอยู่กับระดับการอุปถัมภ์ของลูกค้าทั้งหมด แต่ที่ฐานของพีระมิด ส่วนใหญ่แล้วต้องเผชิญกับปัญหาการไม่สามารถจัดการสิทธิเรียกร้องของลูกค้าได้ตามแบบแผนเดิม มีความแตกต่างระหว่างการปฏิบัติต่อลูกค้าในสหรัฐฯ และนอกสหรัฐฯ เจ้าหนี้ไม่มีประกันทั่วไป สิทธิเรียกร้องของหน่วยงานรัฐ การลดลำดับสิทธิ์ของผู้มีส่วนได้ส่วนเสียต่างๆ และข้อตกลงระงับข้อพิพาทระหว่างบริษัทในเครือ ซึ่งช่วยป้องกันไม่ให้กระบวนการล้มละลายถูกกลืนหายไปในความขัดแย้งระหว่างหลายเขตอำนาจศาล นี่คือบทเรียนราคาแพงที่อุตสาหกรรมคริปโตได้เรียนรู้เกี่ยวกับการชำระบัญชีข้ามพรมแดน ว่าเมื่อบล็อกเชนถูกปิดลง การจัดสรรแบ่งปันมูลค่าที่เหลืออยู่นั้น ปล่อยให้เป็นหน้าที่ของศาลล้มละลายเพียงศาลเดียวย่อมดีกว่า
ข้อความตัวพิมพ์เล็กกลืนกินวอลเล็ต
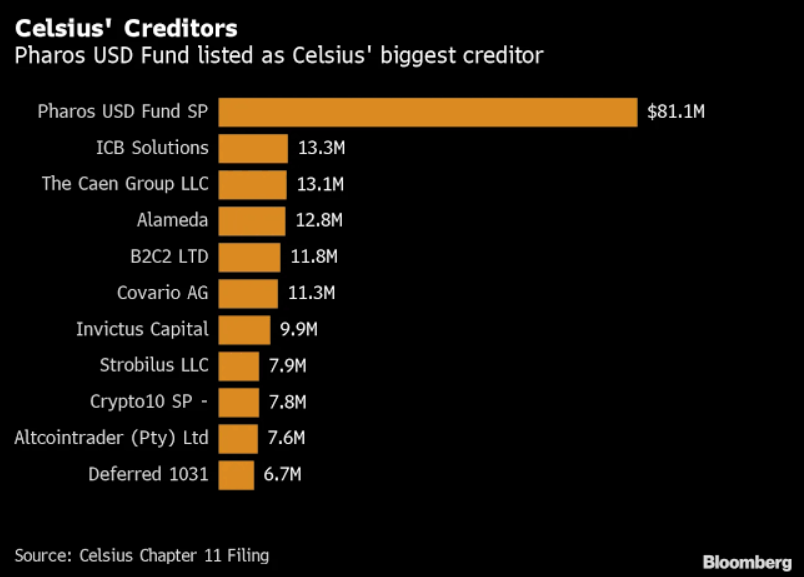
Celsius ได้สร้างบรรทัดฐานที่ชัดเจนที่สุดให้กับอุตสาหกรรมเกี่ยวกับข้อความตัวพิมพ์เล็กในภาษากฎหมาย ศาลล้มละลายแห่งเขตใต้ของนิวยอร์กตัดสินว่า ผู้ถือบัญชี Celsius Earn ที่ส่งมอบสินทรัพย์ให้กับผลิตภัณฑ์สร้างผลตอบแทน ได้โอนกรรมสิทธิ์ในสินทรัพย์คริปโตของตนให้กับ Celsius ไปแล้ว ดังนั้น ลูกค้ากลุ่ม Earn จึงถือเป็นเจ้าหนี้ไม่มีประกันทั่วไป คำตัดสินนี้มีความสำคัญอย่างยิ่งเพราะได้สร้างลำดับชั้นโดยพิจารณาจากสิทธิในสินทรัพย์ หากสินทรัพย์ที่ถือไว้ในโปรแกรม Earn เป็นทรัพย์สินของลูกค้าที่ Celsius ถือไว้ในฐานะผู้รับฝาก ลูกค้าจะมีสิทธิ์ได้รับเงินคืนก่อนกองทรัพย์สินล้มละลาย ในทางกลับกัน หากสินทรัพย์นั้นเป็นทรัพย์สินของ Celsius เจ้าหนี้ของบริษัทก็จะมีลำดับสิทธิ์เหนือกว่าสิทธิเรียกร้องไม่มีประกันทั่วไปของลูกค้ากลุ่ม Earn ซึ่งในกรณีนี้เป็นอย่างหลัง เนื่องจากศาลล้มละลายพบว่าข้อความในข้อกำหนดการใช้งานมีผลเป็นการโอนกรรมสิทธิ์อย่างสมบูรณ์
BlockFi ยื่นคำร้องตาม Chapter 11 หลังจากเข้าไปพัวพันกับวิกฤตสภาพคล่องของ FTX จากการเผชิญกับผลกระทบเชิงลบที่ลุกลามมาจากผู้เล่นในอุตสาหกรรมที่ล่มสลาย BlockFi สามารถพลิกสถานการณ์กลับมาได้ด้วยการประนีประนอมยอมความกับกองทรัพย์สิน FTX รวมถึงการขายสิทธิเรียกร้องที่มีต่อ FTX ในราคาสูง แม้ว่าบริษัทจะออกจาก Chapter 11 ด้วยงบดุลที่ร่อยหรอลงอย่างมาก แต่สิทธิเรียกร้องของลูกค้าและเจ้าหนี้ไม่มีประกันทั่วไปกลับได้รับการชดเชยอย่างเต็มจำนวนตามมูลค่าดอลลาร์ นอกจากนี้ ลูกค้าในสหรัฐฯ ยังได้รับการปฏิบัติที่ดีกว่าลูกค้าต่างประเทศในการจัดสรรส่วนแบ่งให้แก่เจ้าหนี้ไม่มีประกันทั่วไป แม้จะได้ผลลัพธ์ที่เป็นบวก แต่การจัดสรรเงินฝากของลูกค้าก็ไม่ได้ราบรื่นนัก เนื่องจากต้องผ่านขั้นตอนการตรวจสอบยืนยันสิทธิเรียกร้องที่ซับซ้อน
การชำระบัญชีของ Voyager แสดงให้เห็นว่าทางหนีทีไล่นั้นเปราะบางเพียงใด
การยื่นคำร้องตาม Chapter 11 ของ Voyager เกิดขึ้นไม่นานหลังจากที่บริษัทได้รับผลกระทบจากการเปิดรับความเสี่ยงต่อ Three Arrows Capital โดยข้อตกลงการซื้อขายที่เสนอร่วมกับ FTX ต้องพังทลายลงท่ามกลางการผิดนัดชำระหนี้ของ FTX ดีลการเข้าซื้อกิจการโดย Binance.US ในเวลาต่อมาก็ล้มเหลวเนื่องจากความไม่แน่นอนด้านกฎระเบียบ ในระหว่างนั้น Voyager ได้เริ่มกระบวนการชำระบัญชีด้วยตนเอง โดยเปิดแพลตฟอร์มให้ถอนสินทรัพย์คืนในรูปของเหรียญเดิม (In-kind) ในวงจำกัด และเมื่อกระบวนการชำระบัญชีภายใต้การกำกับดูแลของศาลใกล้จะสิ้นสุดลง Voyager ได้ส่งเช็คให้กับผู้ที่ทำการไถ่ถอนในรูปแบบสินทรัพย์เดิมหรือผู้ที่ร้องขอเช็คทางไปรษณีย์เนื่องจากไม่ได้ไถ่ถอนสินทรัพย์ได้ทันเวลา ส่วนผู้ที่เลือกการไถ่ถอนคริปโตในรูปแบบสินทรัพย์เดิมจะได้รับคริปโตหรือเงินสด กองทรัพย์สินตาม Chapter 11 ของ Voyager ยังคงดำเนินงานต่อไป โดยไม่สนใจความยากลำบากที่ลูกค้าของตนกำลังเผชิญอยู่
ประเด็นร่วมที่ปรากฏขึ้นจากคดีเหล่านี้คือ ไม่มีสิ่งใดที่ได้รับการจัดการอย่างเบ็ดเสร็จเด็ดขาด ประมวลกฎหมายล้มละลายฉบับเดียวกันถูกนำไปปรับใช้กับข้อตกลงที่เกี่ยวข้องกับคริปโตอันหลากหลายเพื่อจัดระเบียบสิทธิเรียกร้องและสิทธิต่างๆ ธุรกิจนั้นถือครองกรรมสิทธิ์ดูแลสินทรัพย์ของฉันหรือไม่? บริษัทเป็นผู้รับฝากทรัพย์ ตัวแทน โบรกเกอร์-ดีลเลอร์ หรือฉันกำลังปล่อยกู้ทรัพย์สินกันแน่? บริษัทถือครองสินทรัพย์แบบแยกส่วน หรือนำไปรวมกันไว้? โทเคนที่ถืออยู่เทียบเท่ากับเงินสดหรือไม่? ฉันสามารถรับคืนเป็นเหรียญเดิมได้ไหม หรือจำเป็นต้องรับเป็นเงินเฟียต? สิทธิเรียกร้องของฉันควรได้รับการประเมินมูลค่าอย่างไร – ณ วันที่ยื่นคำร้อง หรือแปลงเป็นดอลลาร์? หากการถอนเกิดขึ้นก่อนการยื่นคำร้อง จะสามารถเพิกถอนเรียกคืนได้หรือไม่? สเตเบิลคอยน์จัดเป็นเงินสด สินค้าโภคภัณฑ์ สัญญา หรือทรัพย์สิน? ลักษณะทางกฎหมายของสิทธิเรียกร้องของฉันคืออะไร – ไม่มีประกัน มีหลักประกัน มีบุริมสิทธิ หรือตามหลักความเสมอภาค ฯลฯ? สิทธิเรียกร้องเหล่านี้มีอยู่ในกองทรัพย์สินตาม Chapter 11 หรือไม่? เหล่านี้คือคำถามที่สภาคองเกรสและศาลล้มละลายยังไม่มีคำตอบสำเร็จรูปให้ ฝ่ายนิติบัญญัติและผู้พิพากษาต่างตกอยู่ภายใต้การจับตามองต่ออุตสาหกรรมคริปโตเช่นเดียวกับสาธารณชนทั่วไป ในขณะเดียวกัน ผู้บัญญัติกฎหมายและผู้พิพากษาก็ตระหนักดีว่า ประมวลกฎหมายล้มละลายไม่สามารถมอบสิทธิพิเศษแบบเหมารวมให้กับลูกค้าคริปโต หรือเปลี่ยนข้อตกลงการดูแลรับฝากทุกฉบับให้กลายเป็นการขโมยทรัพย์สินได้ เพราะอาจทำให้เกิดความโกลาหลทั่วทั้งระบบการเงิน หลักการที่ว่ากรรมสิทธิ์ในสินทรัพย์ของลูกค้าเป็นดาวเหนือนำทางให้กับแนวปฏิบัติการชำระบัญชีของอุตสาหกรรมคริปโตนั้น ไม่เพียงพอสำหรับภารกิจตรงหน้า เนื่องจากไม่ใช่ทุกเงื่อนไขในสัญญาจะเป็นคำสัญญาที่มีผลผูกพัน และไม่ใช่ทุกข้อความตัวพิมพ์เล็กจะเป็นช่องโหว่ ศาลมุ่งหวังที่จะหาทางออกที่สมดุล ซึ่งย่อมต้องมีการประนีประนอมเสมอ ดังที่เราได้เห็นในคดีของ Celsius
ทนายความของทั้งสองฝ่ายต่างตระหนักดีถึงบรรทัดฐานที่ข้อโต้แย้งของตนจะสร้างขึ้น พวกเขาอาจต้องการผลลัพธ์ที่แตกต่างกันในแต่ละกรณี แต่แรงผลักดันเบื้องหลังนั้นคล้ายคลึงกัน บางคนต้องการคำตัดสินที่หนักแน่นว่า ทรัพย์สินของลูกค้ายังคงเป็นทรัพย์สินของลูกค้าเสมอเมื่อนำไปฝากไว้กับธุรกิจคริปโต ในขณะที่บางคนต้องการความยืดหยุ่นที่มากขึ้น เพื่อให้กองทรัพย์สินล้มละลายสามารถจัดหาเงินทุนสำหรับแผน Chapter 11 ชำระค่าใช้จ่ายในการบริหารจัดการ และได้รับประโยชน์จากการกำกับดูแลอย่างมืออาชีพของผู้ดูแลผลประโยชน์ตาม Chapter 11 นอกจากนี้ หน่วยงานของรัฐยังกดดันเจ้าหนี้ในเรื่องการจัดเก็บภาษี การคุ้มครองผู้บริโภค และการบังคับใช้กฎระเบียบ ขณะที่ผู้รับซื้อสิทธิเรียกร้อง ซึ่งรวมถึงนักลงทุนสถาบันรายใหญ่ ต่างหาทางซื้อเอกสารสิทธิ์ในราคาลดพิเศษ ลูกค้าทั่วไปต้องการเงินของตนคืน และผู้ถือหุ้นต่างหวังว่าจะได้รับมูลค่าส่วนของทุนกลับคืนมาบ้าง แต่มักจะไร้ความหวังเมื่อเกิดความล้มเหลวครั้งใหญ่เช่น FTX อย่างไรก็ตาม ในกรณีของ BlockFi เนื่องจากลักษณะที่แปลกใหม่ของสินทรัพย์บางประเภท ผู้ถือหุ้นบุริมสิทธิ์อาจได้รับเงินชำระบางส่วนตามลำดับการจัดสรรผลตอบแทน (Waterfall) ที่มีโครงสร้างพิเศษ ทุกฝ่ายต่างตระหนักถึงกฎหมายที่ซับซ้อนซึ่งควบคุมธุรกรรมคริปโต และทุกคนต่างเข้ามาเพื่อแสวงหามูลค่า
ลำดับชั้นของความกระหาย
มนุษย์เป็นสิ่งมีชีวิตที่มีความโลภ การล้มละลายเพียงแต่ทำให้ความโลภนั้นปรากฏชัดเจนขึ้นเท่านั้น เพราะเมื่อธุรกิจที่เคยมีชีวิตดับสูญไป ซากที่หลงเหลืออยู่ก็ส่งกลิ่นได้ง่ายขึ้น โดยทั่วไปแล้วเนื้อไม่ได้ตายไปทั้งหมด แต่มักถูกนำไปใช้ประโยชน์ใหม่ในรูปแบบใดรูปแบบหนึ่งเสมอ หากเป็นช่อง National Geographic ก็คงต้องขออนุญาตจากฝูงสัตว์ แต่ถ้าทุกคนใส่สูทดูดี ก็คงสามารถบันทึกภาพพวกเขาขณะลงมือทำงานได้ ฝูงแรกที่มาถึงคือสิงโต: เจ้าหนี้มีหลักประกัน ตัวแทนจัดการทรัพย์สิน หน่วยงานรัฐบาล เจ้าหนี้รายใหญ่ คณะกรรมการเจ้าหนี้ และผู้ซื้อเชิงกลยุทธ์ ถัดมาคือไฮยีนา: ผู้ค้าสิทธิเรียกร้อง ผู้ให้ทุนสนับสนุนการดำเนินคดี ที่ปรึกษา และนักลงทุนในสินทรัพย์ด้อยคุณภาพ และสุดท้ายคือแร้ง: เจ้าหนี้รายย่อย ผู้ให้บริการที่ฉวยโอกาส และบุคคลที่จะได้รับค่านายหน้าหากเช็คหรือบัญชีเก่ากลายเป็นแหล่งรายได้
หลักการเดียวกันนี้ใช้ควบคุมลำดับชั้นของความกระหายในการล้มละลายของคริปโต การจะได้ที่นั่งร่วมโต๊ะนั้นจำเป็นต้องจ่ายราคาค่างวด และในวงการคริปโต ราคานั้นอาจสูงลิ่วอย่างยิ่ง ในการเป็นตัวแทนของเจ้าหนี้ ลูกหนี้จำเป็นต้องมีหัวหน้าทนายความ ที่ปรึกษาทางการเงิน นักบัญชีนิติวิทยาศาสตร์ ตัวแทนจัดการสิทธิเรียกร้อง ที่ปรึกษาด้านภาษี ผู้เชี่ยวชาญด้านการแกะรอยคริปโต ที่ปรึกษาด้านการปรับโครงสร้าง ทนายความว่าความ ที่ปรึกษาด้านการสื่อสาร ผู้เชี่ยวชาญด้านความปลอดภัยทางไซเบอร์ และผู้ตรวจสอบ ทั้งหมดนี้อาจสร้างค่าธรรมเนียมและค่าใช้จ่ายสูงถึงหลายร้อยล้านดอลลาร์
เจ้าหนี้รายใหญ่สามารถจ่ายเงินจ้างคนวงใน ฟ้องร้องคัดค้านแผน วิเคราะห์ข้อโต้แย้ง เจรจาข้อตกลง และเฝ้าดูการจัดสรรเงิน สำหรับบุคคลที่มีสิทธิเรียกร้องระดับแปดหลัก เรื่องนี้ถือว่าคุ้มค่า แต่สำหรับผู้ยื่นข้อเรียกร้องแปดร้อยดอลลาร์ การพึ่งพาหน้า FAQ พอร์ทัล ตัวแทน และกำหนดเวลาคงจะเหมาะสมกว่า
ผู้เชี่ยวชาญต่างแลกหยาดเหงื่อแรงงานเพื่อเงิน ทั้งการสร้างพอร์ทัล การทำ KYC การจัดสรร การเรียกเก็บ การวิเคราะห์ การสืบสวน การเตรียมข้อคัดค้าน การตรวจสอบ การระงับข้อพิพาท และการทำบัญชี ทุกคนต่างได้ส่วนแบ่งจากเค้กชิ้นนี้ ยกเว้นลูกค้าทั่วไปที่ทำได้เพียงเฝ้าหวังให้เกิดสิ่งที่ดีที่สุด ค่าธรรมเนียมเหล่านี้อาจดูไม่สมเหตุสมผลและมากเกินไป แต่นอกจากข้อยกเว้นเพียงไม่กี่อย่างแล้ว ค่าใช้จ่ายเหล่านี้เป็นสิ่งที่หลีกเลี่ยงไม่ได้ กระบวนการล้มละลายเปรียบเหมือนเครื่องจักรที่ต้องการเชื้อเพลิง ไม่ใช่ทุกชิ้นส่วนที่จำเป็น แต่บางชิ้นส่วนก็มีประโยชน์อย่างไม่ต้องสงสัย ขึ้นอยู่กับลูกค้าแล้วว่าจะตัดสินใจว่าอยากอยู่ในโลกที่มีหรือไม่มีเชื้อเพลิงเหล่านั้น
ลำดับชั้นขององค์กรตามปกตินั้นค่อนข้างเรียบง่าย – เจ้าหนี้มีหลักประกันจะได้รับเงินก่อน ตามด้วยค่าใช้จ่ายในการบริหารจัดการและสิทธิเรียกร้องที่มีบุริมสิทธิ จากนั้นจึงเป็นเจ้าหนี้ไม่มีประกัน และสุดท้ายคือส่วนของผู้ถือหุ้น ทว่าลำดับชั้นในฉบับของคริปโตมีความซับซ้อนยิ่งกว่านั้น เนื่องจากข้อถกเถียงเกี่ยวกับเงินฝากของลูกค้า ว่าเงินเหล่านั้นเป็นสินทรัพย์ของกองทรัพย์สินล้มละลาย หรือเป็นของลูกค้ากันแน่? ด้วยข้อความที่รัดกุมในตัวพิมพ์เล็ก ผลลัพธ์สามารถออกได้ทั้งสองหน้า Celsius ทำให้ลูกค้าจำนวนมากต้องผิดหวังจากการชวนให้เชื่อว่ายอดเงินในบัญชีเป็นของพวกเขา ทั้งที่ในความเป็นจริง สิ่งที่ยอดเงินนั้นแสดงมีเพียงแค่สิทธิเรียกร้องที่มีต่อ Celsius เท่านั้น
ในแง่หนึ่ง เรื่องนี้ไม่ได้ต่างไปจากช่วงเวลาแห่งการเรียนรู้ของอุตสาหกรรมโบรกเกอร์ หลักทรัพย์ที่ถืออยู่ในบัญชีโบรกเกอร์ไม่ได้ถือเป็นทรัพย์สินของเจ้าของ แต่ถือเป็นของโบรกเกอร์ ซึ่งสร้างผลกระทบอย่างรุนแรงต่อนักลงทุนที่ไม่ทันระวังตัว กระบวนการสะสางปัญหาของบริษัทโบรกเกอร์และธนาคารที่ล้มเหลวได้ให้กำเนิดกฎหมายปัจจุบันที่คุ้มครองเงินฝากของลูกค้า กฎเกณฑ์ที่คล้ายกันนี้ถูกนำมาปรับใช้กับโบรกเกอร์สินค้าโภคภัณฑ์ เว้นแต่ว่าเงินฝากของพวกเขาจะถูกแยกเก็บไว้ต่างหาก และมีกฎระเบียบเพิ่มเติมเกี่ยวกับการหักบัญชีและการชำระราคา กระบวนการล้มละลายของ MF Global เป็นเครื่องเตือนใจอันโหดร้ายว่า บรรดาผู้ที่นำเงินของลูกค้าไปไว้ในบัญชีที่ผู้อื่นควบคุม มีหน้าที่ต้องรับผิดชอบเพื่อให้แน่ใจว่าเงินเหล่านั้นยังคงสถานะเป็นเงินของลูกค้าต่อไป
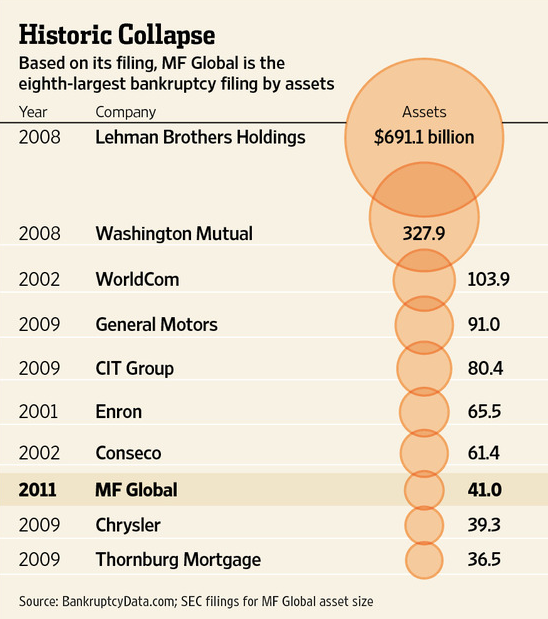
บทเรียนในแบบฉบับของคริปโตคือวิกฤต FTX ซึ่งเงินฝากของลูกค้ากลายเป็นสิ่งที่ไม่สามารถเข้าถึงได้โดยสิ้นเชิงสำหรับทุกคน ยกเว้นคนวงในของ FTX ข้อเท็จจริงที่ว่า FTX เองเป็นบริษัทเทคโนโลยี ไม่ใช่บริษัทโบรกเกอร์หรือธนาคาร ดูเหมือนจะไม่มีผลเปลี่ยนแปลงอะไรต่อผลลัพธ์ที่เกิดขึ้นเลย
เมื่อพูดถึงเจ้าหนี้ ไม่น่าแปลกใจที่ลำดับชั้นจะมีความแตกต่างกันสำหรับบริษัทคริปโตที่รับฝากสินทรัพย์ของลูกค้า (Custody) หรือนำไปหาผลตอบแทนแทนลูกค้า สำหรับกลุ่มแรก สินทรัพย์เหล่านั้นจะไม่นับเป็นส่วนหนึ่งของกองทรัพย์สินล้มละลาย แต่สำหรับกลุ่มหลัง สินทรัพย์จะถูกนับรวมเข้าไป Celsius ทำพลาดในจุดนี้กับผลิตภัณฑ์ Earn ของตน และต้องเผชิญกับผลกรรมเมื่อลูกค้าที่มีบัญชี Earn กลายเป็นกลุ่มแรกที่เงินฝากถูกเปลี่ยนสถานะเป็นสิทธิเรียกร้องต่อกองทรัพย์สิน ในเวลาเดียวกัน ลูกค้าของ Voyager ได้รับเงินคืนในอัตราที่ดีกว่ามาก ส่วนหนึ่งเป็นเพราะสินทรัพย์ของพวกเขาได้รับการดูแลโดย Voyager ในฐานะผู้รับฝากสินทรัพย์ ตรรกะเดียวกันนี้ใช้ได้กับผู้รับฝากสินทรัพย์คริปโตส่วนใหญ่ที่ถือครองสินทรัพย์เพื่อลูกค้า แม้ว่าภาษาในข้อกำหนดและเงื่อนไขของบริการส่วนใหญ่จะแตกต่างกัน แต่บริการเหล่านั้นเกือบทั้งหมดดำเนินงานในขอบเขตหน้าที่ที่ใกล้เคียงกัน
แล้วสรุปว่า ใครได้เงินไปจริงๆ?
เมื่อมองลำดับชั้นตามความเป็นจริง ลูกค้ามักไม่ได้อยู่ที่จุดสูงสุดของรายการจ่ายเงินในการล้มละลายของคริปโต ผู้ชนะในคดีล้มละลายของ FTX คือบรรดาผู้เชี่ยวชาญที่จำเป็นต่อการชำระบัญชีกองทรัพย์สิน ทั้งทนายความ ที่ปรึกษา ตัวแทนจัดการสิทธิเรียกร้อง และนักบัญชีนิติวิทยาศาสตร์ ซึ่งทุกคนต่างได้รับค่าธรรมเนียมในฐานะค่าใช้จ่ายในการบริหารจัดการ นี่คือมุมมองเชิงปฏิบัติ แม้ว่าจะเป็นเรื่องที่กลืนไม่เข้าคายไม่ออกสำหรับลูกค้าทั่วไปที่ต้องสูญเสียทั้งความมั่นใจ ศรัทธา และเงินทองไปในแต่ละวัน ผู้ชนะรายอื่นๆ ของกองทรัพย์สิน FTX คือกลุ่มที่มีสิทธิพิเศษ ได้แก่ เจ้าหนี้มีหลักประกัน (ถ้ามี) สิทธิเรียกร้องไม่มีประกันที่มีบุริมสิทธิ สิทธิเรียกร้องของหน่วยงานรัฐตามที่ศาลกำหนด และกลุ่มลูกค้าที่มีการจัดตั้งกองทุนบุริมสิทธิไว้ให้ ถัดมาในแถวคือเจ้าหนี้ไม่มีประกันทั่วไป ซึ่งอาจรวมถึงลูกค้าด้วย หากสินทรัพย์ของบริษัทเป็นทรัพย์สินเพียงอย่างเดียวที่สามารถนำมาจัดสรรได้ และท้ายที่สุด ผู้ถือหุ้นไม่เหลืออะไรเลย
ในทางปฏิบัติ แผนของ FTX คือข้อตกลงประนีประนอมยอมความ โดยสิทธิของลูกค้า กองทรัพย์สินส่วนกลาง ยอดเงินที่ขาดหายไป ตลอดจนข้อเรียกร้องของรัฐบาลและส่วนของทุน ล้วนจัดอยู่ในหมวดหมู่ของข้อตกลงที่ผ่านการเจรจา การลดลำดับความสำคัญของสิทธิเรียกร้องของรัฐบาลและการยกเลิกสิทธิเรียกร้องในโทเคน FTT เป็นองค์ประกอบหนึ่งของการระงับข้อพิพาทในคดีล้มละลาย ลำดับการจ่ายเงินคืนได้รับการอนุมัติขั้นสุดท้ายจากศาล ซึ่งหมายความว่า สำหรับเจ้าหนี้แต่ละกลุ่ม นี่คือผลลัพธ์ที่ดีที่สุดเท่าที่จะเป็นไปได้เมื่อพิจารณาจากพยานหลักฐาน เอกสาร การเจรจา เงื่อนเวลา และการหมดสิ้นหนทางเลือกอื่นๆ
กรณีของ Celsius แสดงให้เห็นถึงความสำคัญของถ้อยคำในสัญญา ลูกค้า Earn กลายเป็นเจ้าหนี้ไม่มีประกันทั่วไป ในขณะที่ลูกค้ากลุ่มผู้รับฝากสินทรัพย์ (Custody) ได้รับการประกันพร้อมสิทธิในการหักกลบลบหนี้บางประการ ความแตกต่างในประสบการณ์การล้มละลายของพวกเขาส่วนใหญ่เกิดจากเงื่อนไขในข้อตกลงที่ทำไว้กับ Celsius ไม่มีข้อสงสัยในคำตัดสินของศาล เช่นเดียวกับในหลายๆ คดี ว่าคำกล่าวอ้างเพียงแค่ “ฉันมีเงินอยู่ใน Celsius” นั้นไม่เพียงพอ ผู้ฝากเงินแต่ละรายจำเป็นต้องระบุให้ชัดเจนว่าตนถือบัญชีประเภทใด
บทเรียนจาก BlockFi คือเรื่องของการกอบกู้สินทรัพย์จากภายนอก เจ้าหนี้ของบริษัทสามารถได้รับประโยชน์จากสิทธิเรียกร้องภายนอกของ BlockFi โดยเฉพาะอย่างยิ่งสิทธิที่มีต่อ FTX และ Alameda Research ซึ่งหากไม่ใช่เพราะการล้มละลายและภาวะหนี้สินล้นพ้นตัวของทั้งสองบริษัท เจ้าหนี้ของ BlockFi ก็คงไม่สามารถเข้าถึงมูลค่าเหล่านี้ได้เลย มูลค่าของการฟื้นฟูดังกล่าวมีความสำคัญอย่างยิ่งสำหรับเจ้าหนี้ของแพลตฟอร์มคริปโต เนื่องจากสิ่งเหล่านี้มักเป็นทางเลือกเดียวที่พวกเขามี และควรนำความพร้อมใช้งานและมูลค่าของสิทธิดังกล่าวมาพิจารณาในระหว่างการเจรจา โดยทั่วไปแล้ว บริษัทที่มีสิทธิเรียกร้องภายนอกจะสามารถกอบกู้เงินคืนได้มากกว่าบริษัทที่ไม่มี และการมีอยู่ของสิทธิเรียกร้องดังกล่าวควรเป็นตัวกำหนดความคาดหวัง กลยุทธ์ และทางเลือกของเจ้าหนี้
กรณีของ Voyager ชี้ให้เห็นถึงความสำคัญของดีลที่ล้มเหลว หากการขายสินทรัพย์ดำเนินไปได้ด้วยดี การฟื้นตัวของลูกค้าจะดีกว่าภายใต้แผนการชำระบัญชีอย่างเห็นได้ชัด อย่างไรก็ตาม ความล้มเหลวของดีลหมายความว่า ตอนนี้สินทรัพย์ของ Voyager ต้องขึ้นอยู่กับความผันผวนของตลาดและหน่วยงานกำกับดูแล ในการล้มละลายของ Voyager ลูกค้าตกอยู่ในสภาพที่ต้องพึ่งพาความกระหายของผู้มีแนวโน้มจะซื้อ สภาพแวดล้อมด้านกฎระเบียบ และจังหวะเวลาของดีล ซึ่งอาจเอื้ออำนวยมากหรือน้อยก็ได้ ดีลอาจจะเกิดขึ้นได้หากหน่วยงานกำกับดูแลมีความเป็นมิตรมากกว่านี้ หรือหากสภาวะตลาดเอื้ออำนวยมากกว่านี้ แต่เมื่อไม่มีดีลเกิดขึ้น กองทรัพย์สินก็ตกเป็นของเจ้าหนี้ไปในที่สุด
อาจมีข้อโต้แย้งว่า ลูกค้าทุกคนที่มีสิทธิเรียกร้องในสินทรัพย์ในคดีล้มละลายย่อมมีสิทธิบางประการ และท้ายที่สุดแล้ว ลำดับการจ่ายเงินจะขึ้นอยู่กับชุดข้อเท็จจริงเฉพาะที่นำเสนอต่อศาล การใช้เหตุผลเช่นนั้นถูกต้องแต่กลับบดบังพลวัตที่สำคัญกว่าของลำดับชั้นการล้มละลายในโลกคริปโต พลวัตเหล่านั้นทำให้คำถามที่ว่า “ใครได้รับเงินคืน?” ห่างไกลจากการเป็นการอภิปรายเชิงทฤษฎีล้วนๆ ตัวอย่างเช่น เจ้าหนี้ที่มีบัญชีรับฝากสินทรัพย์ (Custody) กับผู้รับฝากหรือกระดานเทรดคริปโต ย่อมมีน้ำหนักในการได้รับเงินคืนมากกว่าบัญชีที่ผูกกับผลตอบแทน (Yield) โดยสิทธิเรียกร้องของกลุ่มแรกมีหลักประกัน ในขณะที่กลุ่มหลังเป็นแบบไม่มีหลักประกัน เจ้าหนี้ที่มีจังหวะเวลา การเตรียมเอกสาร และการยื่นเรื่องที่ถูกต้องเหมาะสม สามารถกอบกู้เงินได้มากกว่าเจ้าหนี้ที่พลาดโอกาสเนื่องจากการยื่นเรื่องไม่สมบูรณ์หรือไม่ทันเวลา ผู้รับซื้อสิทธิเรียกร้องสามารถทำกำไรจากความอดทนของเพื่อนเจ้าหนี้ที่ยอมขายสถานะของตนในราคาที่ต่ำกว่า โดยผู้ซื้อสามารถเข้าซื้อสิทธิ นำไปสะสาง และทำกำไรจากส่วนต่างได้ หน่วยงานของรัฐสามารถตัดสินใจลดลำดับสิทธิ์เพื่อให้ลูกค้าได้รับเงินคืนก่อนเจ้าหนี้ไม่มีประกันรายอื่น สำนักงานกฎหมายสามารถเรียกเก็บค่าธรรมเนียมคืนได้ แม้ว่าผู้ถือบัญชีรายย่อยอาจแทบไม่เคยมองเห็น “ความยุติธรรม” ในสถานการณ์นี้เลยก็ตาม
ธรรมชาติของมนุษย์ในสถานการณ์เช่นนี้ไม่ใช่เรื่องยากที่จะเข้าใจ ลูกค้าคาดหวังการชดเชยเยียวยาเพราะพวกเขารู้สึกว่าตนเองเป็นฝ่ายสูญเสีย ลูกหนี้ต้องการรักษาการควบคุมเพื่อเสนอข้อตกลงที่ทำให้ภาพลักษณ์ของตนดูดี สำนักงานกฎหมายต้องการบรรทัดฐาน ผู้พิพากษาต้องการความสอดคล้องเป็นหนึ่งเดียว ทุกคนต้องการจำกัดความเสี่ยงต่อข้อพิพาทในอนาคต กฎระเบียบเข้าควบคุมเงินทุน และนักลงทุนในสินทรัพย์ด้อยคุณภาพก็หากินกับความทุกข์ยาก ทั้งหมดนี้เป็นสิ่งที่เข้าใจได้เป็นอย่างดี ไม่มีใครผิด ทุกคนต่างเป็นมนุษย์
สิ่งสำคัญที่ควรทราบคือ พลวัตของลำดับชั้นการชำระเงินจะมีความมั่นคงและชัดเจนยิ่งขึ้นในอนาคต กระบวนการล้มละลายของคริปโตชุดถัดไปน่าจะเผยให้เห็นคำตอบของคำถามเดิมๆ เหล่านี้ อย่างไรก็ตาม การล้มละลายครั้งใหญ่ครั้งต่อไปจะทำให้เกิดคำถามใหม่อย่างไม่ต้องสงสัย เช่น ลูกค้าเป็นเจ้าของสินทรัพย์หรือไม่? บริษัทครอบครองสินทรัพย์นั้นโดยชอบด้วยกฎหมายหรือไม่? มีการถือครองร่วมกันหรือถือครองในลักษณะทรัสต์? ข้อกำหนดระบุไว้อย่างไร และบริษัทกับลูกค้ามีความหมายตามข้อกำหนดเหล่านั้นว่าอย่างไร? มีการฉ้อโกงโดยชัดแจ้งหรือโดยปริยาย และสามารถแยกออกจากประเด็นอื่นๆ ได้หรือไม่? การถอนเงินถูกต้องตามกฎหมายหรือไม่ และลูกค้ามีสิทธิ์ในการเพิกถอนสิทธิเรียกร้องอย่างไร? ลูกค้าควรได้รับการชดเชยเป็นคริปโตหรือเงินเฟียต และควรใช้วันที่ใดในการประเมินมูลค่า? พลวัตเหล่านี้จะค่อยๆ นิ่งและมีเสถียรภาพในที่สุด แต่กระบวนการดังกล่าวก็ยังคงซับซ้อนและมีค่าใช้จ่ายสูงเช่นเคย คลื่นลูกใหม่ของการผิดนัดชำระหนี้ในอุตสาหกรรมจะให้บทเรียนแก่ผู้ใช้รุ่นใหม่อีกระลอกเกี่ยวกับรายละเอียดอันลึกซึ้งเฉพาะตัวของการล้มละลายในโลกคริปโต
บทเรียนสำหรับผู้ใช้มีดังนี้ – จงศึกษาข้อความตัวพิมพ์เล็กของบริการรับฝากและปล่อยกู้คริปโต เพื่อให้เข้าใจว่าคุณอาจสูญเสียการเข้าถึงคริปโตของคุณได้อย่างไรและในกรณีใดบ้าง ศึกษาข้อกำหนดที่อาจเปลี่ยนเงินฝากคริปโตจากสินทรัพย์ที่ปลอดภัยหรือบัญชีที่สร้างดอกเบี้ย ให้กลายเป็นสถานะที่ใช้เลเวอเรจหรือเงินกู้เพื่อการซื้อขายแบบมาร์จิ้น จำไว้เสมอว่าผลตอบแทนย่อมแฝงมาด้วยความเสี่ยง ความผันผวน และความเป็นไปได้ที่จะสูญเสียเงินต้น โปรดระลึกไว้ว่าอินเทอร์เฟซที่ใช้งานง่ายและแดชบอร์ดบัญชีไม่สามารถทดแทนการตรวจสอบความรอบคอบทางกฎหมายได้ จงเข้าใจว่าข้อความทางการตลาดที่บอกว่า “คริปโตของคุณ” และฟีเจอร์ต่างๆ ในบัญชี อาจไม่เพียงพอที่จะยืนยันสิทธิ์ความเป็นเจ้าของในศาล หากคุณไม่สามารถทนรับความเสี่ยงของสถานะที่มีผู้ดูแลรับฝากได้ จงเก็บรักษาสินทรัพย์ของคุณไว้ในกระเป๋าเงินแบบ Self-custody
บทเรียนสำหรับอุตสาหกรรมก็ไม่ได้ยิ่งหย่อนไปกว่ากัน – หากแพลตฟอร์มคริปโตต้องการดำเนินการเยี่ยงสถาบันการเงินพร้อมทั้งหลีกเลี่ยงผลลัพธ์ของการล้มละลาย พวกเขาควรเริ่มกำกับดูแลตนเองและสร้างสรรค์ผลิตภัณฑ์โดยคำนึงถึงลำดับชั้นของลูกค้าที่เป็นมาตรฐาน อุตสาหกรรมต้องการการดูแลรับฝากสินทรัพย์ การแยกสินทรัพย์ที่ชัดเจน และความสามารถในการแสดงเงินสำรองและหนี้สินด้วยความถูกต้องแม่นยำเทียบเท่ามาตรฐานที่หน่วยงานกำกับดูแลกำหนด จำเป็นต้องสร้างถ้อยคำที่ชัดเจนเกี่ยวกับกรรมสิทธิ์ในทรัพย์สิน หลีกเลี่ยงการนำเงินฝากและหนี้สินมาปะปนกัน และวางโครงสร้างทุกอย่างให้ห่างไกลจากความเสี่ยงในการล้มละลาย (Bankruptcy Remoteness) เท่าที่จะเป็นไปได้ กฎเกณฑ์การล้มละลายของระบบการเงินแบบดั้งเดิมถูกสร้างขึ้นมาจากความเจ็บปวดตลอดหลายศตวรรษ แต่วงการคริปโตกำลังพยายามเรียนรู้บทเรียนเดียวกันนี้ภายในเวลาเพียงทศวรรษเดียว โดยต้องแลกด้วยความสูญเสียของทุกคนที่อยู่ระหว่างเส้นทางนั้น
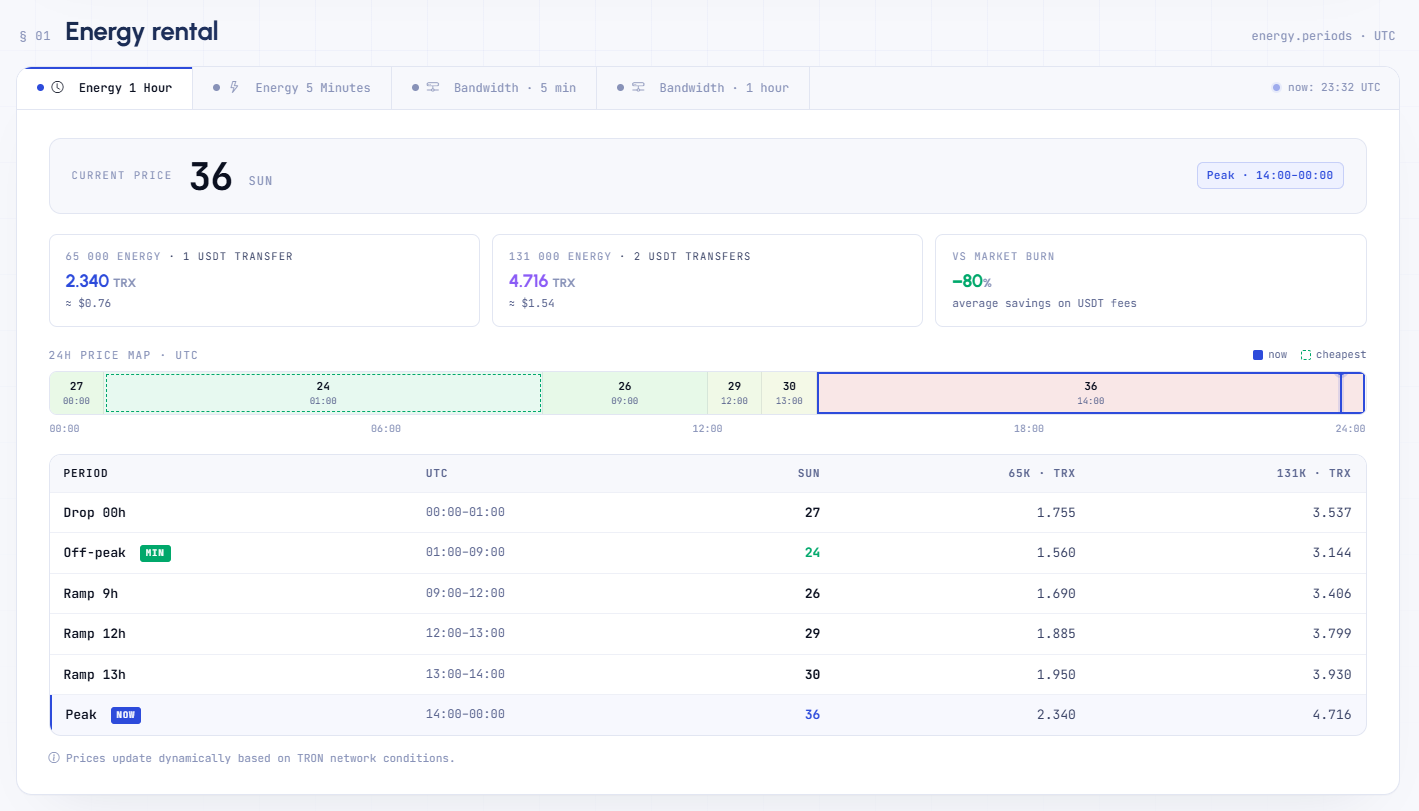
Netts Pricing เป็นเครื่องมือที่สมบูรณ์แบบสำหรับการติดตาม TRON Energy ช่วยให้ผู้ใช้ TRON สามารถตรวจสอบต้นทุน Energy ได้แบบเรียลไทม์แทนที่จะต้องคาดเดาในช่วงที่ราคา TRON Energy พุ่งสูง เครื่องมือคำนวณต้นทุน TRON Energy จะแสดงราคาที่ดีที่สุดของ TRON Energy ในช่วงเวลาเช่า 1 ชั่วโมงและ 5 นาที ตลอดจนการประเมินต้นทุนสำหรับ 65k และ 131k Energy นอกจากนี้ยังแสดงให้เห็นว่าคุณจะประหยัดได้มากเพียงใดจากการหลีกเลี่ยงการเผา TRON Energy และการใช้ประโยชน์จากการลดค่าธรรมเนียม TRON ควบคู่กับการโอน USDT อย่างเสถียร