Hiérarchie des faillites crypto : qui est remboursé lorsque l'exchange s'effondre
Les faillites crypto déterminent qui est payé selon les termes du contrat, le statut de garde, la priorité des créanciers et les ordres de distribution validés par le tribunal.
Également disponible en: EnglishРусскийEspañol中文ไทยУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Sommaire
Dans la finance traditionnelle, la faillite est une issue malheureuse pour l'entreprise et ses dirigeants, mais c'est une affaire réglée d'avance par le droit. Toutes les facettes ont été méticuleusement explorées : compagnies aériennes, banques, détaillants, courtiers, industriels, monopoles de l'énergie, promoteurs immobiliers, escrocs derrière des bureaux en acajou – tous s'engouffrent dans le même conduit digestif. Lois, jurisprudence, comités, administrateurs judiciaires, créanciers privilégiés et chirographaires, frais administratifs, actions révocatoires et querelles interminables sur ce qui appartenait exactement à qui au moment du naufrage.
Les cryptomonnaies sont entrées en scène avec la naïveté d'un adolescent ignorant, persuadé que détenir des jetons équivaut à posséder l'actif sous-jacent. Les plateformes d'échange crypto agissent comme des plateformes, des prêteurs, des fermes de rendement, des portefeuilles, des courtiers, des dépositaires, des communautés, des écosystèmes – et parfois tout cela à la fois. Les conditions d'utilisation énoncent une chose, le marketing en proclame une autre, la blockchain transfère des jetons, l'application rutilante sur votre téléphone vous félicite – puis l'exchange fait faillite, et il apparaît soudain que tous ces jetons et services ne vous ont en réalité jamais appartenu.
FTX est le cadavre par excellence, porteur d'un certain je-ne-sais-quoi de déchéance épique. Bien avant sa chute, FTX était une superstar du secteur crypto, affichant des sponsors sportifs, des soutiens de célébrités, des dons politiques et l'appui enthousiaste du milieu du capital-risque. Son fondateur pouvait disserter sur ses milliards sans ciller tout en se livrant aux formes les plus flagrantes de wash trading pour soutenir le cours des jetons de son propre écosystème. Tout cela a pris fin en novembre 2022 lorsque FTX et ses entités affiliées ont déposé le bilan sous le régime du chapitre 11, exposant au grand jour les rouages de cette mecque de la crypto. À bien des égards, il ne s'agissait pas de la faillite classique d'une entreprise défaillante incapable de résister à la volatilité du marché. L'insolvabilité de FTX fut une enquête sur le détournement de fonds de clients, un audit judiciaire de milliards de dollars d'obligations envers des entités affiliées et la mise en lumière de la manière dont les exchanges crypto utilisent les dépôts de leurs clients pour financer les privilèges de leurs dirigeants, notamment des acquisitions immobilières, des jets privés, des dons politiques et bien plus encore.
L'argent a principalement nourri le gouffre insatiable du complexe FTX-Alameda. Comme l'ont découvert l'administrateur judiciaire désigné au titre du chapitre 11 et les enquêtes ultérieures, les dépôts des clients étaient ouvertement mélangés aux fonds de la société, siphonnés pour rembourser les dettes d'Alameda Research, distribués sous forme de dividendes, de frais et de dépenses, investis dans diverses positions crypto longues et courtes, et consacrés à la rémunération des cadres, y compris des contributions politiques et des biens de luxe.
Il est tout à fait logique que la première grande faillite crypto prenne la forme d'un enchevêtrement de complexités et de litiges multijuridictionnels. Les subtilités propres aux cryptos dans le dossier FTX incluent l'usage de devises numériques pour des transactions transfrontalières, les engagements d'entités affiliées et les dépôts de clients stockés sur des portefeuilles contrôlés par l'entreprise. Néanmoins, les principes fondamentaux de la liquidation restent relativement simples. Au final, les clients ont été désintéressés (ou non) aux côtés d'autres créanciers, exactement comme n'importe quel autre détenteur d'obligations chirographaires.
L'un des rebondissements marquants de l'histoire de FTX concerne le traitement de ses créanciers. Malgré une fraude massive et un détournement d'actifs à hauteur de plusieurs milliards de dollars, les créanciers de FTX s'en sortent mieux que la plupart des autres. La réorganisation sous chapitre 11 de FTX doit entamer la liquidation des actifs en janvier 2025. Le trust de recouvrement commencera ses distributions aux créanciers via Bitgo, Kraken, Payoneer et d'autres plateformes crypto. La masse de la faillite de FTX a bénéficié de rendements substantiels tirés de la liquidation des actifs commerciaux, de plus-values réalisées sur des participations de capital-risque, de la hausse de valeur des dépôts crypto et d'accords conclus avec diverses parties prenantes. Tous ces éléments réunis ont permis au trust de recouvrement de surmonter les difficultés de la procédure de faillite et la gestion désastreuse des dirigeants de FTX.
Au bout du compte, les clients de FTX ne sont pas intégralement rétablis dans leurs droits, car leurs créances sont principalement évaluées au cours du marché du jour où le tribunal a accordé à FTX la protection du chapitre 11. C'est un résultat décevant pour quiconque a injecté 1M$ dans l'écosystème de FTX pour le voir partir en fumée, mais c'est la réalité du droit des faillites. En substance, la loi statue : « Je suis liquidé à hauteur de ma valeur au moment de votre réclamation. » La générosité du Bankruptcy Code est loin d'être aussi étendue qu'on pourrait le souhaiter : si vous avez acheté un bitcoin pour 50K$ et que FTX dépose le bilan le jour même, on ne vous doit pas 200 BTC pour le prix d'un seul. Le marché crypto réalise parfois de tels miracles, mais le Bankruptcy Code, lui, ne changera jamais.
La hiérarchie de FTX ne reposait pas entièrement sur le degré de fidélité des clients, mais au bas de la pyramide se trouvait généralement la traditionnelle impasse de recouvrement pour les clients particuliers. Des distinctions existent entre le traitement des clients américains et internationaux, les créanciers chirographaires généraux, les créances publiques, la subordination de diverses parties prenantes et un protocole d'accord global intersociétés, qui évite que la faillite ne soit complètement paralysée par de multiples juridictions. C'est ainsi que l'industrie des cryptomonnaies apprend à la dure la réalité des liquidations transfrontalières : une fois la blockchain arrêtée, la distribution de la valeur restante est bien mieux gérée par un unique tribunal des faillites.
Les petits caractères dévorent le portefeuille
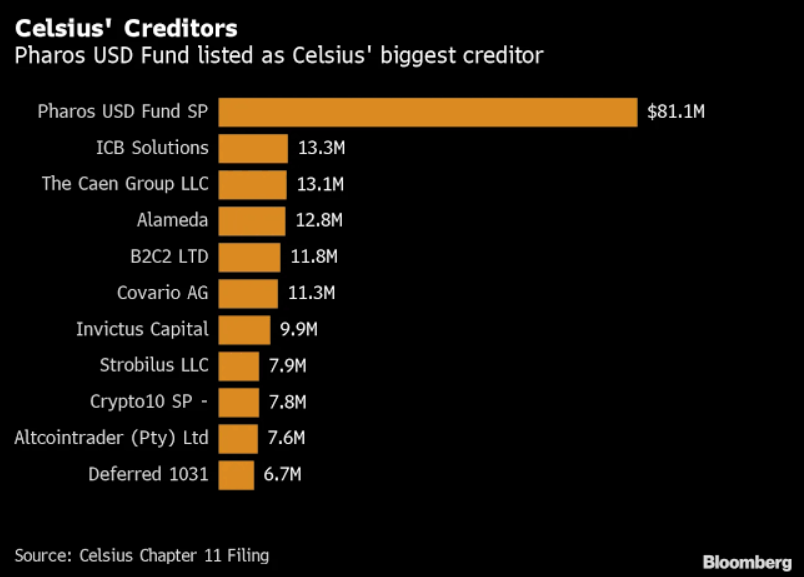
Celsius a fourni au secteur le précédent le plus clair concernant les clauses écrites en petits caractères dans le jargon juridique. Le tribunal des faillites du district sud de New York a jugé que les titulaires de comptes Celsius Earn, qui avaient fourni des actifs pour ses produits générateurs de rendement, avaient transféré à Celsius la propriété de leurs crypto-actifs. Les utilisateurs d'Earn ont donc été qualifiés de créanciers chirographaires ordinaires. La décision était majeure car elle a délimité une hiérarchie fondée sur le droit de propriété sur les actifs. Si les actifs détenus dans le programme Earn étaient des biens de clients conservés par Celsius en tant que dépositaire, les clients auraient eu la priorité sur la masse de la faillite. À l'inverse, si les actifs constituaient la propriété de Celsius, les créanciers de la société primeraient les réclamations chirographaires des clients d'Earn. C'est cette seconde hypothèse qui a prévalu, le tribunal des faillites ayant conclu que les termes des conditions d'utilisation entraînaient un transfert de propriété effectif.
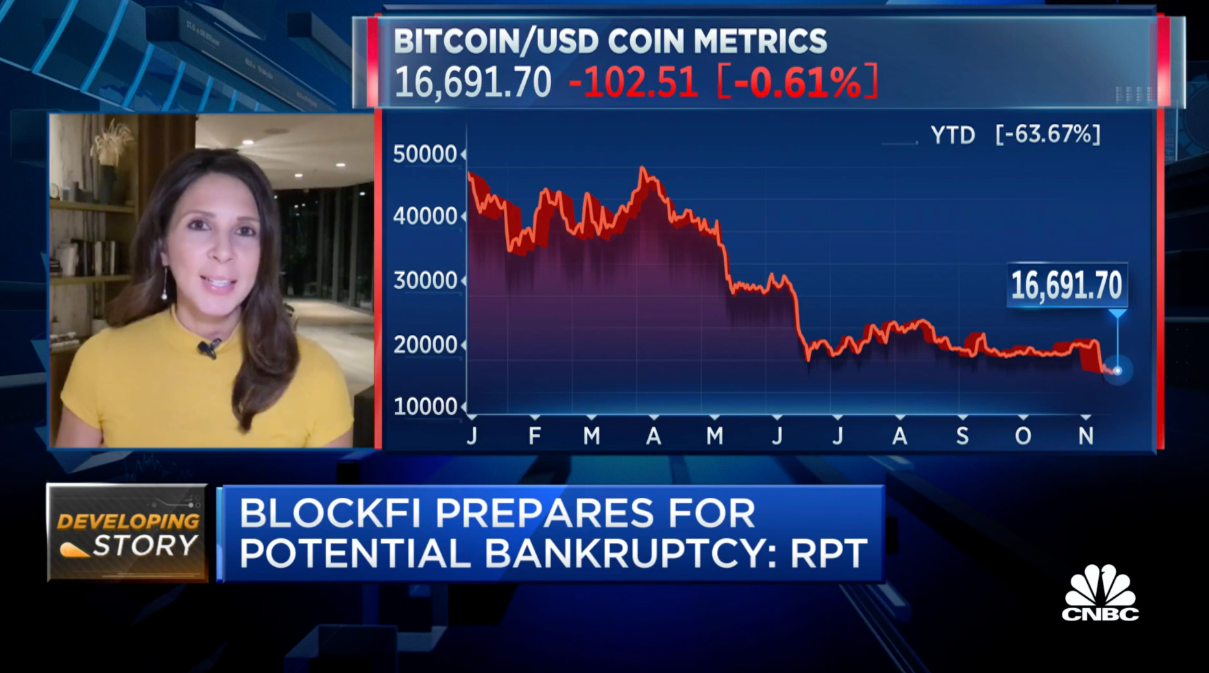
BlockFi a déposé le bilan sous le chapitre 11 après s'être retrouvée piégée dans la crise de liquidité de FTX. Victime des retombées directes de l'effondrement d'un acteur majeur de l'industrie, BlockFi a réussi à redresser la barre grâce à un accord transactionnel avec la masse de FTX, comprenant la revente avec prime de ses créances FTX. Bien que l'entreprise soit sortie du chapitre 11 avec un bilan nettement amputé, les créances de ses clients et ses créances chirographaires générales ont été intégralement recouvrées sur une base libellée en dollars. De plus, les clients américains ont bénéficié d'un traitement plus favorable que leurs homologues internationaux dans la distribution aux créanciers chirographaires généraux. Malgré cette issue positive, la restitution des dépôts des clients n'a pas été simple, en raison de la complexité des procédures de vérification des créances.
La liquidation de Voyager démontre la précarité des stratégies de sortie
Le dépôt de bilan de Voyager sous le chapitre 11 est intervenu peu après son exposition à Three Arrows Capital, tandis qu'un projet d'opération avec FTX s'effondrait au moment de la défaillance de cette dernière. L'accord d'acquisition ultérieur avec Binance.US a échoué en raison de l'incertitude réglementaire. Entre-temps, Voyager a engagé une auto-liquidation, rouvrant temporairement sa plateforme pour des retraits en nature sur une base restreinte. Alors que la liquidation supervisée par le tribunal touchait à sa fin, Voyager a envoyé des chèques aux utilisateurs qui avaient opté pour le retrait en nature ou à ceux qui avaient demandé des chèques postaux faute d'avoir réclamé leurs actifs à temps. Ceux qui avaient choisi le rachat en crypto ont reçu des cryptos ou de la monnaie fiduciaire. La masse de faillite de Voyager a poursuivi ses opérations, indifférente aux déboires vécus par ses clients.
Le fil conducteur de ces affaires est que rien n'est jamais définitivement tranché. Le même Bankruptcy Code est appliqué à des montages crypto très variés afin de démêler les créances et les droits de propriété. L'entreprise détient-elle la garde légale de mes actifs ? Agit-elle en tant que dépositaire, mandataire, courtier-négociant, ou suis-je en train de lui prêter ces biens ? La société conserve-t-elle les actifs de manière ségréguée, ou sont-ils mélangés ? Le jeton détenu est-il un équivalent de trésorerie ? Puis-je le récupérer en nature, ou dois-je être payé en monnaie fiduciaire ? Comment ma créance doit-elle être valorisée – à la date de dépôt de la requête ou en dollars ? Si le retrait a eu lieu avant le dépôt, peut-il faire l'objet d'une action révocatoire ? Les stablecoins sont-ils des liquidités, des matières premières, des contrats ou des biens ? Quelle est la nature juridique de ma créance – chirographaire, privilégiée, prioritaire, d'équité, etc. ? Ces créances subsistent-elles dans la masse du chapitre 11 ? Autant de questions pour lesquelles le Congrès et les tribunaux des faillites n'ont pas de réponses toutes faites. Les législateurs et les juges scrutent l'industrie crypto au même titre que le reste du public. Dans le même temps, ils savent pertinemment que le droit des faillites ne peut accorder une priorité absolue aux clients crypto ni assimiler chaque contrat de garde à un vol de propriété, sous peine de semer le chaos dans l'ensemble du système financier. Le principe de propriété des actifs du client, souvent brandi comme l'idéal directeur des procédures de liquidation du secteur crypto, ne suffit pas à relever le défi, car toutes les clauses contractuelles ne constituent pas des engagements contraignants et chaque petite ligne n'est pas une échappatoire juridique. Les tribunaux recherchent un équilibre qui passera inévitablement par des compromis, comme l'a illustré l'affaire Celsius.
Les avocats des deux camps sont parfaitement conscients du précédent que créent leurs arguments. Leurs objectifs diffèrent selon les dossiers, mais leurs motivations profondes convergent. Certains militent pour une reconnaissance formelle stipulant que les biens des clients restent leur propriété exclusive dès leur dépôt auprès de la plateforme crypto, tandis que d'autres exigent davantage de souplesse pour permettre à la masse de financer le plan du chapitre 11, de régler les frais administratifs et de bénéficier de la supervision professionnelle des administrateurs judiciaires. Par ailleurs, les organismes publics pressent les créanciers pour le recouvrement d'impôts, la protection des consommateurs et l'application des réglementations, pendant que les acheteurs de créances, y compris de grands investisseurs institutionnels, cherchent à acquérir des titres décotés. Les clients ordinaires espèrent récupérer leur argent, et les actionnaires guettent un hypothétique reliquat de valeur nette, souvent en vain au lendemain d'une faillite de l'ampleur de celle de FTX. Cependant, dans le cas de BlockFi, grâce à la nature innovante de certains actifs, les actionnaires de préférence pourraient toucher une compensation via une cascade de paiements spécialement aménagée. Chacune des parties est consciente de la complexité du cadre juridique encadrant les transactions crypto, et chacun est là pour capter de la valeur.
L'ordre de passage au festin
L'être humain est une créature avide. La faillite ne fait qu'exacerber cette avidité, car dès lors que l'entreprise vivante a disparu, les restes sont bien plus faciles à repérer. La matière ne meurt jamais totalement ; elle est presque systématiquement recyclée sous une forme ou une autre. National Geographic aurait dû demander l'autorisation aux animaux, mais si chacun avait porté un costume élégant, la chaîne aurait pu les filmer en pleine action. En premier lieu sont arrivés les lions : créanciers garantis, liquidateurs, agences gouvernementales, créanciers de premier plan, comités de créanciers, acquéreurs stratégiques. Puis les hyènes : négociants de créances, financeurs de contentieux, consultants, investisseurs en actifs décotés. Enfin sont venus les vautours : petits créanciers, prestataires opportunistes, intermédiaires réclamant une commission si un vieux compte ou un chèque égaré révélait une source de revenus.
C'est exactement cette hiérarchie des appétits qui a prévalu dans les faillites crypto. Pour s'asseoir à la table, il fallait en payer le prix. Et dans l'univers crypto, ce prix pouvait atteindre des sommets vertigineux. Pour assurer la représentation des créanciers, un débiteur devait mobiliser des avocats principaux, des conseillers financiers, des experts-comptables judiciaires, des agents de réclamation, des fiscalistes, des experts en traçage crypto, des spécialistes du redressement, des plaideurs, des conseillers en communication, des experts en cybersécurité et des commissaires-enquêteurs – une armada dont les honoraires et débours pouvaient se chiffrer en centaines de millions de dollars.
Un grand créancier pouvait se permettre de recruter des intervenants internes, de contester le plan au tribunal, d'analyser les objections, de négocier des accords et de surveiller les distributions. Pour un individu titulaire d'une créance à huit chiffres, la démarche était rationnelle ; mais pour un titulaire d'une créance de huit cents dollars, il fallait se contenter d'une FAQ, d'un portail en ligne, d'un mandataire et d'une date limite.
Les spécialistes ont fait payer leur labeur : développement de portails, procédures KYC, distribution, recouvrement, analyse, investigation, préparation des contestations, vérification, négociations transactionnelles et comptabilité. Chacun a pris sa part du gâteau, à l'exception des clients ordinaires contraints d'espérer un dénouement favorable. Ces honoraires peuvent sembler exorbitants, mais ils sont, à de rares exceptions près, inévitables. La faillite est une machinerie qui a besoin de carburant. Tous ses rouages ne sont pas indispensables, mais certains s'avèrent indéniablement utiles. Il revient aux clients d'arbitrer s'ils préfèrent évoluer dans un monde avec ou sans ce carburant.
L'ordre de priorité traditionnel des entreprises est limpide : les créanciers garantis passent en tête, suivis des dépenses administratives et des créances prioritaires, puis des créanciers chirographaires, et enfin des actionnaires. La déclinaison crypto de cet ordre est bien plus nébuleuse en raison des controverses sur les dépôts des clients. Étaient-ils des actifs de la masse, ou demeuraient-ils la propriété du client ? En fonction de la formulation retenue dans les petites lignes du contrat, l'une ou l'autre conclusion s'imposait. Celsius a laissé de nombreux clients amers en leur laissant croire que le solde de leur compte leur appartenait alors qu'en réalité, il ne représentait rien d'autre qu'une créance contre Celsius.
En un sens, la situation rappelle la période d'apprentissage du secteur du courtage traditionnel. Les titres déposés sur un compte de courtage n'étaient pas considérés comme la propriété de leur détenteur, mais comme celle du courtier, avec des conséquences dramatiques pour les investisseurs non avertis. Le traitement des faillites de banques et de maisons de courtage a donné naissance aux règles actuelles encadrant les dépôts de la clientèle. Des réglementations similaires s'appliquent aux courtiers en matières premières, à la différence près que leurs dépôts sont ségrégués et soumis à des obligations supplémentaires de compensation et de règlement. La faillite de MF Global a rappelé de façon brutale que quiconque place l'argent de ses clients sur des comptes administrés par des tiers doit impérativement garantir la protection de ces fonds au profit des clients.
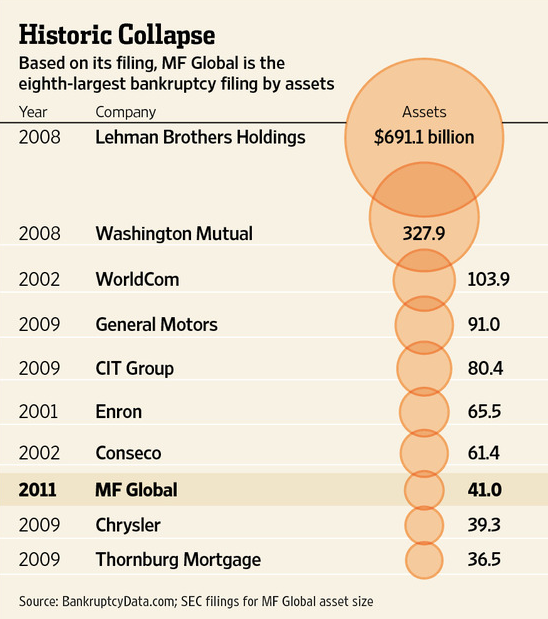
L'incarnation crypto de cette leçon fut la débâcle de FTX, où les dépôts des clients étaient, à toutes fins pratiques, inaccessibles à quiconque en dehors du cercle des dirigeants de FTX. Le statut de FTX en tant qu'entreprise technologique, plutôt que courtier ou banque, n'a visiblement eu que peu d'impact sur le résultat final.
Pour ce qui est des créanciers, la hiérarchie est, sans surprise, différente selon que l'entreprise crypto assure la garde des actifs de ses clients ou génère du rendement pour leur compte. Dans le premier cas, ces actifs ne font pas partie de la masse de faillite ; dans le second, ils y sont intégrés. Celsius a commis cette erreur avec son produit Earn, et en a subi le contrecoup : les clients disposant de comptes Earn se sont retrouvés au premier rang pour voir leurs dépôts convertis en simples créances chirographaires contre la masse. En parallèle, les clients de Voyager ont bénéficié d'un taux de recouvrement bien supérieur, en partie parce que leurs actifs étaient confiés à Voyager sous mandat de conservation. La même logique prévaut pour la majorité des dépositaires crypto qui conservent des actifs pour leurs clients. Bien que la terminologie varie d'un contrat de conditions générales à l'autre, la plupart de ces services opèrent sur un modèle similaire.
Qui a réellement été payé ?
Une analyse réaliste de ces hiérarchies révèle que les clients n'étaient généralement pas au sommet de la liste des paiements dans les faillites crypto. Les véritables gagnants de la faillite de FTX sont les professionnels requis pour liquider la masse : avocats, conseillers, agents de réclamation et experts-comptables judiciaires, dont tous les honoraires ont été réglés au titre des frais administratifs. C'est une vision pragmatique, quoiqu'amère pour le client lambda confronté quotidiennement à la perte de sa confiance, de ses certitudes et de son capital. Les autres bénéficiaires de la masse de FTX ont été les créanciers prioritaires : créanciers garantis éventuels, créances chirographaires privilégiées, réclamations de l'État validées par le tribunal, et groupes de clients pour lesquels des réserves dédiées ont été créées. Venaient ensuite les créanciers chirographaires généraux, qui pouvaient intégrer les clients si les actifs de l'entreprise étaient les seuls biens distribuables. Enfin, les actionnaires se sont retrouvés sans rien.
Dans la pratique, le plan de FTX prend la forme d'une transaction globale : les droits des clients, la réserve générale, les déficits constatés ainsi que les prétentions de l'État et des actionnaires relèvent tous du cadre d'accords négociés. La subordination des réclamations gouvernementales et l'annulation des créances adossées au jeton FTT sont des éléments constitutifs de ce plan de concordat. L'ordre de liquidation des créances a été validé en dernier ressort par le tribunal, ce qui signifie que, pour chaque catégorie d'ayants droit, il incarnait le meilleur compromis possible au regard des éléments de preuve, des pièces produites, des négociations engagées, des délais légaux et de l'épuisement des autres voies de droit.
Le cas de Celsius met en lumière l'importance capitale des termes du contrat. Les clients d'Earn ont été relégués au rang de créanciers chirographaires ordinaires, alors que les clients des services de garde ont été protégés avec certains droits de compensation. Ces trajectoires divergentes dans la procédure de faillite découlaient directement des stipulations contractuelles convenues avec Celsius. La décision du tribunal n'a laissé planer aucun doute, comme dans bien d'autres affaires : faire valoir que « j'avais de l'argent sur Celsius » ne suffisait pas en soi ; chaque déposant devait préciser la nature exacte du compte qu'il détenait.
La leçon tirée de BlockFi concerne les recouvrements externes. Les créanciers de la société ont pu tirer parti des actions en recouvrement engagées par BlockFi contre des tiers, tout particulièrement contre FTX et Alameda Research. Sans la faillite et la mise en insolvabilité de ces deux entités, ces actifs auraient été totalement inaccessibles pour les créanciers de BlockFi. La valeur de ces recouvrements est primordiale pour les créanciers de plateformes crypto, car ils représentent souvent leur unique voie de recours, et leur disponibilité comme leur montant doivent être pris en compte lors des négociations. Une société disposant de créances sur des tiers obtiendra généralement un meilleur taux de recouvrement qu'une structure qui en est dépourvue, et l'existence de tels actifs doit orienter les attentes, la stratégie et les choix des créanciers.
Le dossier Voyager met en évidence les conséquences des opérations avortées. Si la vente d'actifs s'était concrétisée, le recouvrement pour les clients aurait été nettement plus avantageux qu'il ne l'a été dans le cadre du plan de liquidation. Toutefois, l'échec de la transaction a livré les actifs de Voyager aux aléas du marché et des régulateurs. Dans la faillite de Voyager, les clients ont été tributaires de l'appétit d'un repreneur potentiel, du climat réglementaire et du calendrier de l'opération, éléments qui auraient pu s'avérer plus ou moins favorables. L'opération aurait pu aboutir si les autorités s'étaient montrées moins réticentes ou si les conditions de marché avaient été plus propices, mais aucun accord n'a été trouvé, et la masse est revenue à ses créanciers.
On pourrait soutenir que tout client titulaire d'une créance sur des actifs en faillite dispose de prérogatives et qu'au bout du compte, l'ordre des versements dépend de la teneur des faits exposés au juge. Ce raisonnement est fondé, mais il occulte les ressorts profonds de la hiérarchie des faillites crypto. Ces mécanismes font de la question « qui est payé ? » un débat bien plus que théorique. Par exemple, un déposant disposant d'un compte de garde auprès d'un dépositaire ou d'un exchange crypto présente un dossier bien plus solide pour récupérer ses fonds qu'un titulaire de compte rémunéré : le premier bénéficie d'une créance garantie, le second d'une créance chirographaire. Un créancier rigoureux dans ses déclarations, ses justificatifs et ses délais recouvrera davantage qu'un autre ayant manqué une opportunité à cause d'une déclaration incomplète ou tardive. Un acheteur de créances peut tirer profit de l'impatience d'un autre créancier cédant sa créance à bas prix : il achète la position avec une décote, la fait liquider et empoche la différence. Une agence publique peut décider d'une subordination plaçant les clients avant les autres créanciers chirographaires. Un cabinet d'avocats recouvrera ses honoraires, bien que le petit épargnant n'accorde sans doute que peu de crédit à la notion de « justice » dans un tel contexte.
La nature humaine sous-jacente est facile à appréhender. Les clients exigent une restitution complète parce qu'ils estiment avoir subi un préjudice direct. Les débiteurs s'efforcent de garder la main afin de soumettre un protocole qui préserve leur image. Les cabinets d'avocats recherchent des précédents jurisprudentiels ; les magistrats visent la cohérence ; chacun tente de limiter son exposition aux litiges à venir. La réglementation bride les capitaux, tandis que les investisseurs distressed tirent profit de la détresse ambiante. Tout cela est prévisible. Nul n'est fondamentalement en tort ; ils sont tous simplement humains.
Il convient de souligner que les mécanismes de la hiérarchie des paiements tendront vers une plus grande stabilité à l'avenir. La prochaine série de procédures collectives dans le secteur crypto apportera des réponses à des questions anciennes. Pour autant, la prochaine faillite d'envergure soulèvera invariablement de nouvelles interrogations : le client était-il effectivement propriétaire de l'actif ? L'entreprise le détenait-elle de façon licite ? Était-il géré collectivement ou en fiducie ? Que stipulaient précisément les conditions générales, et quelle était l'intention des parties ? Y a-t-il eu fraude explicite ou tacite, et peut-elle être dissociée du reste du dossier ? Les retraits de fonds étaient-ils légitimes, et quels sont les recours ouverts aux actions révocatoires ? Le client doit-il être indemnisé en crypto ou en monnaie fiduciaire, et quelle date d'évaluation retenir ? Ces mécanismes finiront par se structurer, mais le chemin sera, comme auparavant, sinueux et coûteux. La prochaine vague de défaillances initiera une nouvelle vague d'utilisateurs aux subtilités de la faillite appliquées aux cryptos.
Les enseignements pour les utilisateurs sont limpides : scrutez minutieusement les petits caractères de vos contrats de garde et de prêt crypto afin de comprendre comment et pourquoi vous pourriez perdre l'accès à vos actifs. Analysez les clauses qui transforment vos dépôts crypto, d'un placement sécurisé ou d'un compte productif d'intérêts, en une position à effet de levier ou un prêt sur marge. Gardez à l'esprit que le rendement implique un risque, une volatilité et un risque de perte en capital. Rappelez-vous qu'une interface ergonomique et un tableau de bord soigné ne remplacent jamais un examen juridique approfondi. Sachez que le slogan « vos cryptos » et les fonctionnalités de l'interface ne suffisent pas à établir votre droit de propriété devant un tribunal. Si vous ne pouvez pas assumer les risques liés à la conservation déléguée, optez pour l'auto-garde (self-custody) de vos actifs.
Les leçons pour l'industrie sont tout aussi impérieuses : si les plateformes crypto veulent agir comme des institutions financières tout en se prémunissant contre les conséquences de la faillite, elles doivent impérativement s'auto-réguler et concevoir leurs produits en intégrant des hiérarchies claires pour leurs clients. Le secteur a besoin d'une garde sécurisée, d'une séparation stricte des actifs et de la capacité de justifier de ses réserves et de ses passifs avec une rigueur conforme aux normes réglementaires. Il est impératif d'adopter des formulations contractuelles sans équivoque quant à la propriété des biens, d'éliminer la confusion entre dépôts et passifs, et de structurer l'ensemble selon le principe d'étanchéité à la faillite (bankruptcy remoteness) dès que possible. Les règles de faillite de la finance traditionnelle se sont forgées au fil de siècles d'épreuves ; la crypto tente de s'approprier les mêmes leçons en l'espace d'une décennie, et aux dépens de tous ceux qui se trouvent pris au piège.
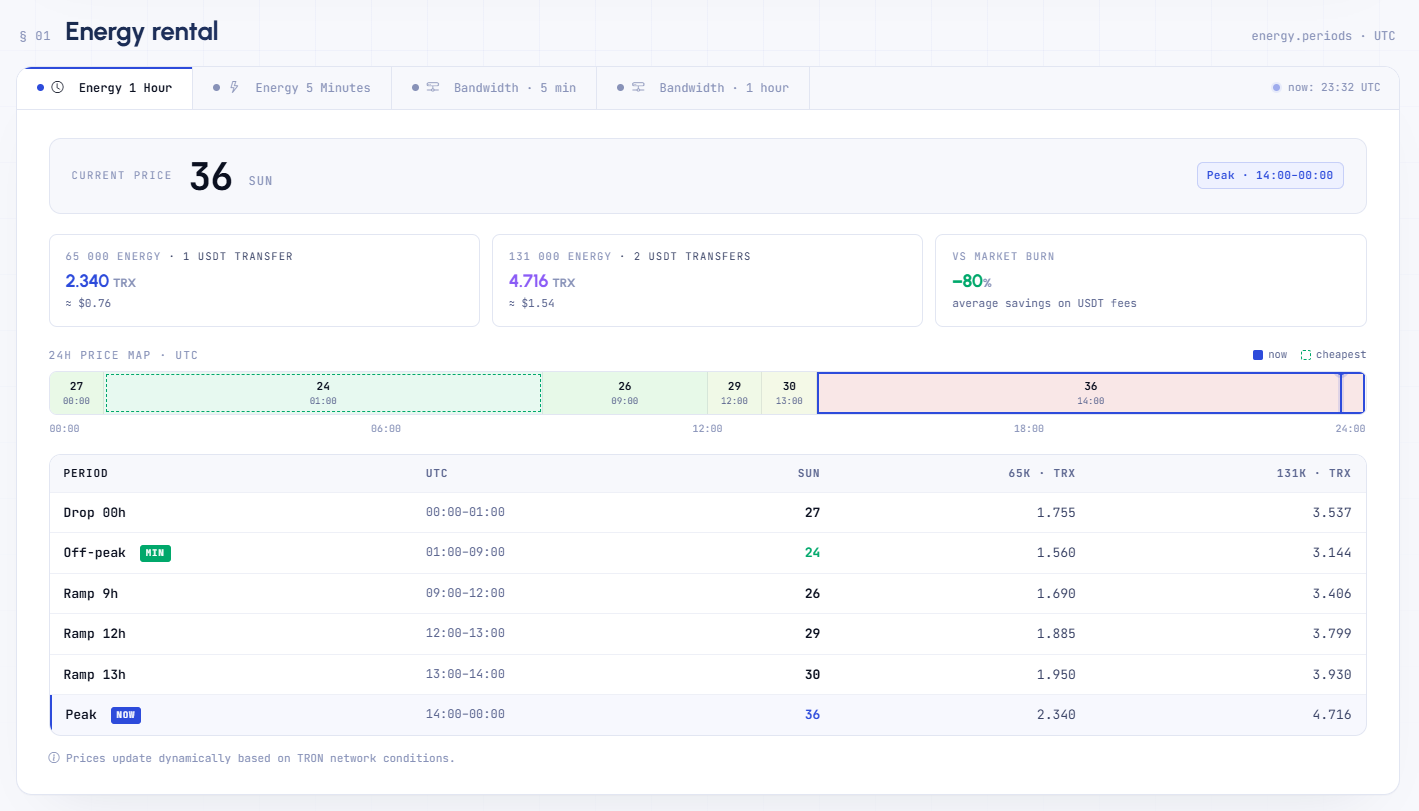
Netts Pricing est l'outil parfait pour suivre l'Energy TRON. Il permet aux utilisateurs du réseau TRON de surveiller les coûts d'Energy en temps réel plutôt que d'estimer à l'aveugle au plus fort des prix de l'Energy TRON. L'outil de coût d'Energy TRON affiche les meilleurs tarifs d'Energy TRON sur des durées de location de 1 heure et 5 minutes, ainsi que les coûts prévisionnels pour 65k et 131k d'Energy. Il vous indique également les économies réalisables en évitant le burning d'Energy TRON et en profitant des réductions de frais TRON ainsi que des transferts stables en USDT.