加密破产清偿顺位:当交易所崩盘时,究竟谁能拿到钱?
加密货币破产案决定清偿顺位的关键在于合同条款、托管性质、债权人优先级以及法院批准的资金瀑布模型。
其他语言: EnglishРусскийEspañolไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
在传统金融领域,破产对企业及其所有者来说是一场悲剧,但在法律层面却是一个早已注定的闭环。法律专家们已将各行各业的暗流摸得一清二楚:航空公司、银行、零售商、经纪商、制造商、能源寡头、房地产开发商,甚至红木办公桌后西装革履的骗子——他们最终都会滑入同一个司法消化道。成文法、判例法、债权人委员会、受托人、有担保与无担保债权人、行政破产费用、破产追回款(Clawback),以及在企业崩塌瞬间围绕各项财产所有权展开的无休止拉锯战。
而加密货币带着不谙世事的少年般天真闯入了这片领域,天真地以为持有代币就等于拥有底层资产的所有权。加密交易所身兼数职:它们既是交易平台、借贷机构、流动性挖矿农场,也是钱包、经纪商、托管机构、社群乃至生态系统——有时甚至集所有角色于一身。服务条款声称一回事,营销宣传吹捧另一回事;区块链在账本上转移着代币,手机上界面精致的应用程序不断向你发送祝贺通知——接着,交易所轰然倒闭,大家这才恍然大悟:所有这些代币和服务,从一开始就从未真正属于过你。
FTX便是这场崩塌中最庞大的一具残骸,散发着史诗级溃败所独有的荒谬气息。在倒闭很久以前,FTX曾是加密圈炙手可热的超级巨星,坐拥各大体育赞助、明星代言、政治献金,并受到顶级风投机构的极力推崇。其创始人能够面不改色地大谈自己的百亿身家,背地里却肆无忌惮地进行虚假对倒交易(Wash Trading),以此哄抬自家生态代币的价格。这一切在2022年11月戛然而止,FTX及其关联实体正式申请破产法第11章破产保护,彻底揭开了这座加密圣殿的腐朽内幕。在诸多层面上,这并非一家未能抵御市场波动的失败企业所面临的常规破产案。FTX破产案实则是一场针对挪用客户资金的司法彻查,一场针对数十亿美元关联实体债务的法务审计,更是一次赤裸裸的暴露:加密交易所究竟是如何将客户的存款充当高管私产,挥霍于购置豪宅、私人飞机、政治捐款及各项奢靡特权之中的。
巨额资金主要流向了FTX与Alameda联营体那深不见底的吞噬深渊。正如法院任命的破产法第11章受托人以及随后的调查所揭露,客户的存款与公司自营资金被随意混同,肆意抽调以偿还Alameda Research的债务、发放股息与支付开支、在各类加密长空头仓位上进行高风险投机,并沦为管理层的高昂薪酬、政治献金和奢侈品消费。
加密行业的首场超级破产案必然深陷千头万绪的复杂漩涡与跨司法管辖区的重重争议之中。FTX破产案中独具加密特性的难点包括:跨国交易中使用数字货币的定性、关联实体的债务关系,以及存放在由公司控制的钱包中的客户资金性质。然而,破产清算的底层法理其实相对明了。到头来,普通客户与其他债权人沦落到了同一境地,如同毫无特权的普通无担保债券持有人一样,被动等待着能否获得清偿。
FTX事件中极具讽刺意味的反转之一在于对其债权人的对待方式。尽管该案涉及高达数十亿美元的大规模欺诈和资产挪用,FTX债权人的处境却好于大多数同类破产案中的受害者。FTX的第11章重组计划定于2025年1月启动资产清算。破产清偿信托将通过Bitgo、Kraken、Payoneer等加密平台向债权人陆续分配资金。FTX破产财团通过清算企业资产获得了丰厚回报,变现了风险投资收益,受益于持仓加密资产的增值,并与多方利益相关者达成了有利和解。这一切合力使得清偿信托得以在一定程度上克服破产清算程序的艰难波折以及FTX原高管的渎职恶果。
然而在最终结果上,FTX的客户并未实现真正意义上的全额赔付,因为他们的索赔额绝大多数是按法院批准FTX进入破产保护当天的市场价格锁定的。对于在FTX生态系统中投入了100万美元并眼睁睁看着它付诸东流的任何人来说,这都是一个难以接受的结局,但这就是破产法的冷酷现实。本质上,法律的逻辑是:“在提出索赔的那一刻,我的破产财产价值被锚定”。破产法典所带来的温情远没有投资者预想的那般充沛:如果你以5万美元买入了一枚比特币,而FTX当天宣布破产,你绝不可能凭借一枚比特币的原价索要回200枚BTC。加密市场本身或许能创造暴涨奇迹,但遗憾的是,破产法典绝不会为你破例。
FTX的清偿顺位并非完全取决于客户的交易体量,但在整个金字塔的底部,客户债权依然深陷于传统的偿付困境。美国客户与非美国客户的待遇存在差异,普通无担保债权人、政府诉求、各利益相关方的受偿劣后机制,以及一份旨在防止破产案被多国司法管辖区分割殆尽的总体跨公司和解协议交织在一起。这是加密货币行业在跨国破产清算领域血淋淋的一课:一旦区块链账本停止运转,剩余资产价值的分配权最好还是统一交由单一破产法院来裁定。
隐藏在小字条款里的陷阱
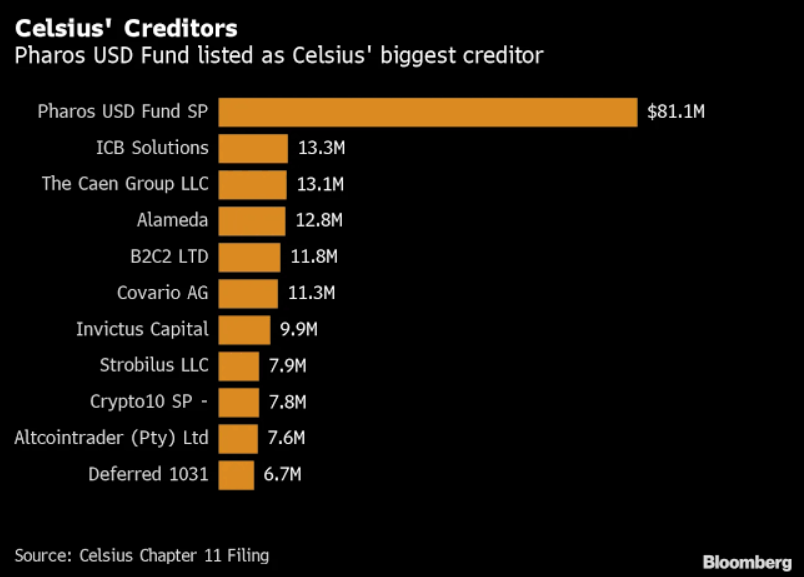
Celsius为整个行业提供了关于法律协议中小字条款(Fine Print)最清晰的警示判例。纽约南区破产法院裁定,将其资产存入Celsius Earn高收益产品的储户,已在法律上将这批加密资产的所有权转让给了Celsius。因此,Earn用户仅被归类为普通无担保债权人。这项裁决具有里程碑式的意义,因为它明确了资产受偿顺位是严格基于资产所有权归属来划分的。如果存放于Earn项目中的资产属于客户托管资产,由Celsius代为保管,那么客户对这些资产将拥有优先于破产财团的受偿权。相反,如果这些资产被认定为Celsius的公司财产,那么公司的优先债权人受偿顺位将高于Earn用户的普通无担保债权。法院最终支持了后者,因为破产法院认定其用户协议中的措辞在法律层面上已构成了所有权的实质转移。
BlockFi在卷入FTX流动性危机后提交了破产保护申请。在承受了同行爆雷带来的负面外溢冲击后,BlockFi通过与FTX破产财团达成和解协议力挽狂澜,包括溢价出售其对FTX的债权。尽管该公司走出第11章重组程序时资产负债表已严重缩水,但其客户及普通无担保债权在以美元计价的基础上下实现了全额清偿。此外,在面向普通无担保债权人的资产分配中,美国本土客户获得了相比国际客户更为优渥的待遇。即便结果相对乐观,由于破产索赔核验流程的错综复杂,客户存款的实际发放过程依旧一波三折。
Voyager清算展示了资产退出通道的极度脆弱
Voyager申请破产保护主要源于其对三箭资本(Three Arrows Capital)的风险敞口,而随后拟定与FTX的救助重组交易也随着FTX自身的违约而告吹。此后由Binance.US发起的收购方案亦因监管不确定性而搁浅。期间,Voyager开启了自我清算程序,以有限度的方式重新开放平台供客户提取现货资产。随着法院监督下的清算程序接近尾声,Voyager向选择实物赎回的用户,以及因未及时兑付而申请纸质支票的用户发放了款项。选择加密资产实物赎回的客户获得了加密货币或法定纸币。而Voyager破产财团在处理这一切时冷漠推进,完全忽视了其客户在这一过程中所遭遇的痛苦煎熬。
从这些案例中浮现出的共同主题是:没有任何事项是尘埃落定的。同一套破产法典被套用在五花八门的加密商业模式上,用来厘清债权与所有权的界限。这家机构是否切实对我资产具有托管义务?它究竟是保管人、代理商、经纪交易商,还是我主动把资产借给了它?平台是将资产进行了独立隔离存放,还是混合在了一起?持有的代币能否等同于现金等价物?我能原币原物拿回资产,还是必须以法币结算?我的索赔应该如何计价——是按申请破产当日的价格,还是按固定美元计价?如果在申请破产前刚刚完成提现,这笔款项是否会被视为撤销权对象追回?稳定币到底应被定性为现金、大宗商品、合约还是普通财产?我的债权在法律层面上究竟属于无担保债权、有担保债权、优先债权还是衡平法权益?这些债权是否合法存在于第11章破产财产中?这些问题,美国国会和破产法院目前都拿不出立等可取的标准答案。立法者与法官如同普通公众一样,对整个加密行业的运作机制充满疑虑与审视。与此同时,立法者和法官也深知,破产法绝不可能向所有加密客户一揽子发放绝对优先权,也不可能把每一份托管协议都简单定性为财产侵占,否则将引发整个金融体系的剧烈动荡。将“客户资产所有权”视为指导加密行业清算实践的唯一灯塔,显然无法应对眼前的复杂挑战,因为并非每一个合同条款都构成具法律约束力的刚性承诺,也并非所有的免责细则都只是钻法律空子。法院始终在寻求平衡方案,而这必然伴随着各方的妥协与让步,正如我们在Celsius案中所看到的那样。
控辩双方的律师对他们每一次辩论所确立的司法判例影响心知肚明。在各个案件中他们追求的结果或许大相径庭,但驱使他们的内核动力却高度一致。一部分人希望确立强有力的裁定,即储户存入加密机构的资产自始至终属于客户所有;另一部分人则希望获取更多回旋余地,以便破产财团能够为第11章重组方案筹集资金、支付管理费用,并充分享受破产受托人专业监管带来的红利。此外,政府监管机构也在步步紧逼,催促向债权人收缴税款、推动消费者权益保护和监管执法行动;而包括大型机构投资者在内的债权买方,则在伺机低价收购折价债权。普通客户只想拿回自己的血汗钱,股东们则对残存的股权价值抱有一丝幻想——但在FTX这样级别的崩塌面前,股权化为乌有几乎是板上钉钉。不过在BlockFi一案中,由于某些底层资产的创新结构,优先股股东在经过特殊设计的清偿瀑布中或许能获得部分资金返还。所有利益相关方都对规制加密交易的复杂法律心知肚明,所有人入局的目的只有一个:利益争夺。
欲望金字塔
人性逐利而贪婪。而破产只会让这种贪婪暴露得更加赤裸,因为当鲜活的企业彻底倒下,散发出的残羹腐肉气息反而更容易引来各方争食。商业实体的尸骸极少会彻底消失;它们几乎总是以某种形式被重新瓜分和吞噬。如果换作《国家地理》频道,可能需要先征得动物们的拍摄许可,但在这里,只要大家穿戴上笔挺的名牌西装,摄影机就能直接记录下他们各司其职的进食场面。首先出场的是狮群:有担保借贷人、破产财产托管代理、政府监管机构、核心大债权人、债权人委员会以及战略收购方。随后是鬣狗群:债权交易商、诉讼出资方、咨询顾问以及不良资产(Distressed Debt)投资机构。最后是盘旋的秃鹫:小额散户债权人、投机性服务提供商,以及某些一旦在旧支票或休眠账户里翻出油水便可拿到介绍费的掮客。
这套弱肉强食的欲望顺位在加密货币破产案中同样体现得淋漓尽致。想要在分赃的餐桌上争得一席之地,就必须付出代价。而在加密领域,这笔门票费用甚至可能高到离谱。为了代表债权人推进破产程序,债务人往往需要聘请首席法律顾问、财务顾问、法务审计会计师、索赔代理人、税务顾问、加密链上追踪专家、债务重组顾问、诉讼律师、公关顾问、网络安全专家及独立监察员——所有这些服务产生的账单和支出动辄数以亿计。
资金雄厚的大型债权人有能力安排专人打入核心圈子,在重组计划上周旋诉讼、严审每一项异议、参与关键和解谈判,并全程盯紧资产分配的每一个细节。对于手握八位数索赔金额的大户而言,投入这些成本顺理成章;但对于一个索赔额仅有八百美元的小散户,他们所能依靠的,无非是一个常见问题解答页面(FAQ)、一个自助登记门户、一个代理机构以及一个冷酷的截止日期。
各类专业机构在破产案中兜售他们的智力和劳动力:搭建报税申诉门户、执行KYC合规审核、清点分配、追踪追回、取证调查、起草异议文书、抗辩和解以及审计账目。几乎所有人都能在这场盛宴中分得一杯羹,唯独被困在原地苦苦祈求奇迹的普通客户颗粒无收。这些专业收费或许高昂得令人咋舌,但除少数极端情况外,它们在现行制度下往往又是不可或缺的。破产清算是一部庞大的机器,而运转需要燃料。并非每一颗螺丝钉都无可替代,但有些部件确实发挥了关键作用。至于是否愿意生存在一个需要持续消耗这类“燃料”的体制下,选择权最终还是在用户手中。
传统的企业受偿顺位相当直接——有担保债权人排在首位,其次是行政破产费用和优先债权,接下来是普通无担保债权人,股权持有者永远殿后。加密领域的破产顺位之所以复杂得多,根源全在于围绕客户存款性质的漫长拉锯。这些钱究竟算作破产实体的法定财产,还是属于客户的独立专属资产?只要在用户协议的小字条款中稍作手脚,法律认定的结果就会截然相反。Celsius此前正是暗示其账户余额完全属于客户,而实际在法律层面只构成针对Celsius平台的一项普通无抵押债权,最终令无数客户痛心疾首。
在某种程度上,这与传统证券经纪行业早期的探索弯路极为相似。曾经存放在券商账户中的证券同样不被视作客户所有物,而是被归为券商资产,这给许多毫无防备的投资者带来了灭顶之灾。正是在化解倒闭券商和银行破产遗留问题的漫长教训中,才孕育出了如今关于客户资金托管隔离的现代法律制度。类似的规则也被强制推行给大宗商品经纪商,要求其必须执行客户保证金隔离,并在清算交割环节设立严密的隔离机制。全球曼氏金融(MF Global)的破产惨剧曾向全行业敲响了沉重警钟:任何人只要将客户资金归集到受他人控制的账户中,就有不可推卸的法定责任确保这笔资金始终保持独立的“客户资金”属性。
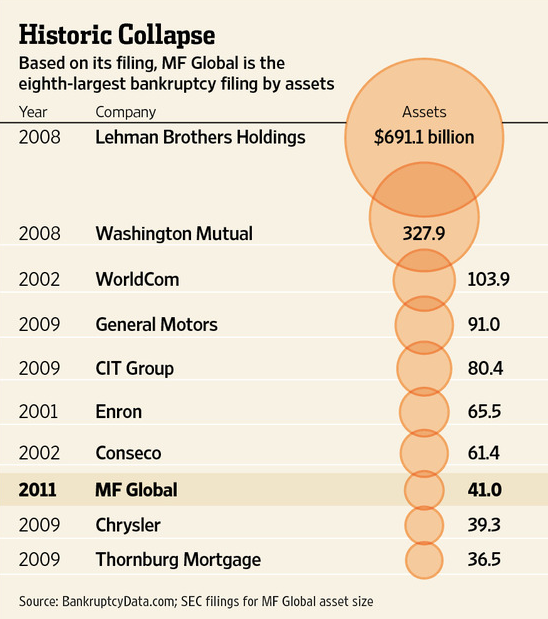
在加密行业,这一教训的集大成者便是FTX危机:除了FTX核心内部人员之外,所有客户资金从根本上都被阻断了提取通道。即便FTX坚称自己是一家科技公司而非经纪商或银行,但这一说辞对其最终的法律下场并未起到丝毫改变。
谈到债权人,对于那些代客严格托管资产的加密公司,与那些拿客户资产开展理财生息的加密公司,两者的受偿层级有着天壤之别。对于前者,托管的资产并不构成破产财产的一部分;而对后者而言,所有资产均被打包计入破产财产。Celsius在其Earn理财产品上踩下了这枚惊天大雷,其代价便是持有Earn账户的客户直接被第一波打入无担保债权人名册,其存款变成了追讨无门的破产索赔单。与此形成鲜明对比的是,Voyager的部分客户获得了高得多的资产返还比例,很大程度上正是因为他们的资产在名义上是作为托管财产存放于Voyager的。同样的逻辑也适用于绝大多数为客户保管资产的加密托管机构。尽管各家平台服务条款中的措辞各有千秋,但多数同类业务在商业运作模式上几乎如出一辙。
那么,究竟是谁拿到了钱?
若以现实眼光审视破产清偿层级,普通客户在加密机构破产案的兑付名单中通常从未排在首要序列。FTX破产案中真正的赢家,是那些执行破产财产清算所必需的专业团队——律师、重组顾问、索赔代理人及法务会计师,他们所有昂贵的服务账单都被列为“行政破产费用”予以第一顺位全额报销。虽然这个现实对每天承受着信心、信仰和金钱三重破灭的普通散户来说刺耳至极,但这正是法律实操的铁律。FTX破产财产的第二批受益者是法定优先群体——即便存在争议的有担保债权人、优先无担保债权、经法庭确认的政府监管罚单与税收债权,以及专门为其设立了优先受偿池的特定客户群体。接下来排队的是普通无担保债权人,如果公司的剩余资产是仅存的可用清偿源,散户客户通常被塞进这个池子。至于最后的股权持有人,基本上血本无归、一无所获。
在实操中,FTX最终的重组方案本质上是一份多方博弈妥协后的和解案。客户受偿权、总体资金池、清偿差额缺口、政府索赔以及股权争议,全都被整合到了协商和解的框架之中。将政府罚金债权劣后受偿、彻底注销FTT代币索赔权,都是该破产和解案的核心特征。债权的偿还顺序最终由破产法庭裁决批准,这意味着对每一组特定的索赔群体而言,在综合考虑现有证据链条、文书合同、多方谈判、诉讼时效以及其他补救途径完全穷尽之后,这已经是当下客观能达成的最理想结果。
Celsius一案充分印证了商业合同措辞的关键权重。Earn理财客户被判定为普通无担保债权人,而纯托管账户客户则享有特定抵销权的有担保地位。他们在破产经历上的天壤之别,几乎完全由他们当年与Celsius签署的用户协议条款一手铸成。法院的裁决及诸多后续案例毫无悬念地证明:单纯在法庭上诉苦“我把钱存在了Celsius”是苍白无力的,每一位储户都必须拿出详实证据,自证当初开设的究竟是哪一种法律性质的账户。
BlockFi给我们上的一课则是外部追偿权(External Recoveries)的深远价值。该公司的债权人能够显著受益于BlockFi对外部实体持有的追偿诉权,特别是针对FTX和Alameda Research的巨额债权——若非两家平台先后破产清算,这笔沉淀资金本是BlockFi债权人根本无法染指的。这种外部索赔的变现价值对于加密平台的债权人至关重要,因为这往往构成了挽回损失的唯一救命稻草,其可行性与折现价值必须在破产谈判中被摆上核心桌面。一个手握外部高胜诉追偿权的公司,其资产回收率必然远超空壳破产公司,这些外部权益的有无应当从根本上重塑债权人的预期、应对策略与路径选择。
Voyager的案例则赤裸裸地展现了商业重组交易流产的灾难性后果。如果最初的资产出售案顺利落地,客户的资金兑付率将大幅好于最终清算方案中的惨淡现状。然而交易的告吹,意味着Voyager剩下的残羹冷炙只能任由波动剧烈的二级市场和监管部门的随意拿捏。在Voyager的破产迷局中,客户命运被无情地交给了潜在买家的收购胃口、严酷的监管风向以及飘忽不定的交易窗口期。假如当初监管部门的敌意稍微收敛一些,抑或市场流动性条件更为有利,挽救性的交易或许早就达成;但商业世界没有假设,交易最终化为泡影,破产财产的命运彻底沦为债权人眼前的残局。
有人或许会反驳:任何在破产程序中对资产享有主张的客户都具备一定法定权利,归根结底,清偿顺位完全取决于向法院呈递了怎样的具体案件事实。这种观点在法理上挑不出毛病,但却恰恰掩盖了加密破产清偿顺位中更加核心的权力博弈。正是这些复杂的博弈暗流,让“究竟谁拿到了钱?”这个命题远非纯粹的象牙塔理论推演。举例而言,在加密托管商或交易所中持有托管账户的索赔人,其追回资金的胜算和底气显然远超持有理财生息账户的用户——前者的权益受到物权与担保法理支撑,而后者仅仅是一纸脆弱的无担保白条。一个把握住申报时效、备齐完备证据链并在法定期限内合规申报的债权人,其清偿回收率远胜于因手续缺失或逾期申报而痛失权益的人。一个老练的债权买方,完全可以利用某些债权人急于套现止损的恐慌心理,低价吃下其索赔份额,随后等待重组兑付并吃下丰厚的利差收益。政府监管机构有时会做出将罚单债权自愿劣后的决定,从而在实质上将普通散户推到其他无担保债权人前面完成兑付。大型律所始终能稳拿其天价律师费,尽管在被收割得所剩无几的小额储户眼中,这与所谓的“公平正义”早已没有半毛钱关系。
这其中的人性脉络并不难看懂。客户们理所当然地渴望全额资产修复,因为他们坚信自己是无辜受害方。债务人高层则极力想要保住控制权,拼命炮制一份能让自己体面脱身的破产和解案。代理律所追求的是能够载入史册的标杆判例;主审法官追求的是法理逻辑的一致与稳定;各方势力都在千方百计限制自己卷入未来潜在诉讼的风险口子。监管机构通过罚没收割资产,而不良资产基金则在废墟与悲剧里肆意套利。这一切无情却又符合现实。没人觉得自己做错了什么,这不过是人性趋利的本能外化。
必须指出的是,这套清偿顺位规则在未来必将演化得愈发清晰与定型。随着新一轮加密破产司法实践的推演,诸多历史疑难问题将陆续找到法理答案。然而,下一场超级机构的轰然崩塌,又必将抛出全新的考卷——用户是否切实拥有该数字资产的底层所有权?涉事机构对该资产的占有是否具备法定合法性?这批资产是属于集合归集存放,还是设立了信托独立性?用户协议的细枝末节到底怎么界定,平台与用户在签约时的真实意思表示究竟为何?案件中是否存在明示或隐蔽的欺诈行为,这些欺诈能否与其他合规业务剥离处置?破产前夕的用户提现到底合不合法,破产财团究竟有多大的权力发起撤销权追回?赔付是以原生加密资产返还还是强制折算法币,资产估值应当精准锚定在历史上的哪一个时间截面?这些争议动态最终都会趋于稳定,但这一演进过程注定将如过往一样漫长、繁冗且代价沉重。行业未来的下一次爆雷洗牌,也将以残酷的方式,向新一茬入场的投资者狠狠普及加密破产领域的法务细节。
这对广大普通用户的警示是深刻的:务必仔细研读加密托管和借贷平台的小字条款,搞清楚在极端情况下你究竟会以何种方式丧失对加密资产的控制权。务必警惕那些看似安全的无风险存款或生息账户,在协议底层是否早已被包装成了高杠杆头寸或保证金贷款。时刻谨记:高收益永远伴随着高风险、高波动以及本金彻底归零的潜在可能。务必明白:精致友好的用户界面、酷炫的数据看板,永远无法替代冷冰冰的法律尽职调查。清醒地意识到:应用界面里标注的“您的资产”和花哨的功能展示,在破产法庭的法官眼里根本不足以确立该资产的法律所有权。如果你无法承受中心化托管带来的交易对手风险,请务必将资产转入自托管冷钱包中。
而给整个加密行业带来的教训则更加严峻——如果各类加密平台既想享受金融机构的业务红利,又想彻底摆脱破产覆灭的死局,就必须主动走向高度自律,并从底层开始严格按照规范的客户清偿层级设计产品。加密行业迫切需要真正的专业托管、清晰明确的资产隔离制度,以及能够达到监管审计级别的资产储备与负债证明透明度。平台必须在资产所有权归属上确立毫无歧义的法律用语,坚决杜绝挪用与混同客户存款与自有负债,并在架构设计上竭力实现破产隔离(Bankruptcy Remoteness)。传统金融的破产清算法则是经过数百年苦难与废墟才淬炼而成的;而加密行业正试图在短短十年内补齐这门功课——其高昂的学费,却全由身处其中的每一个人买单。
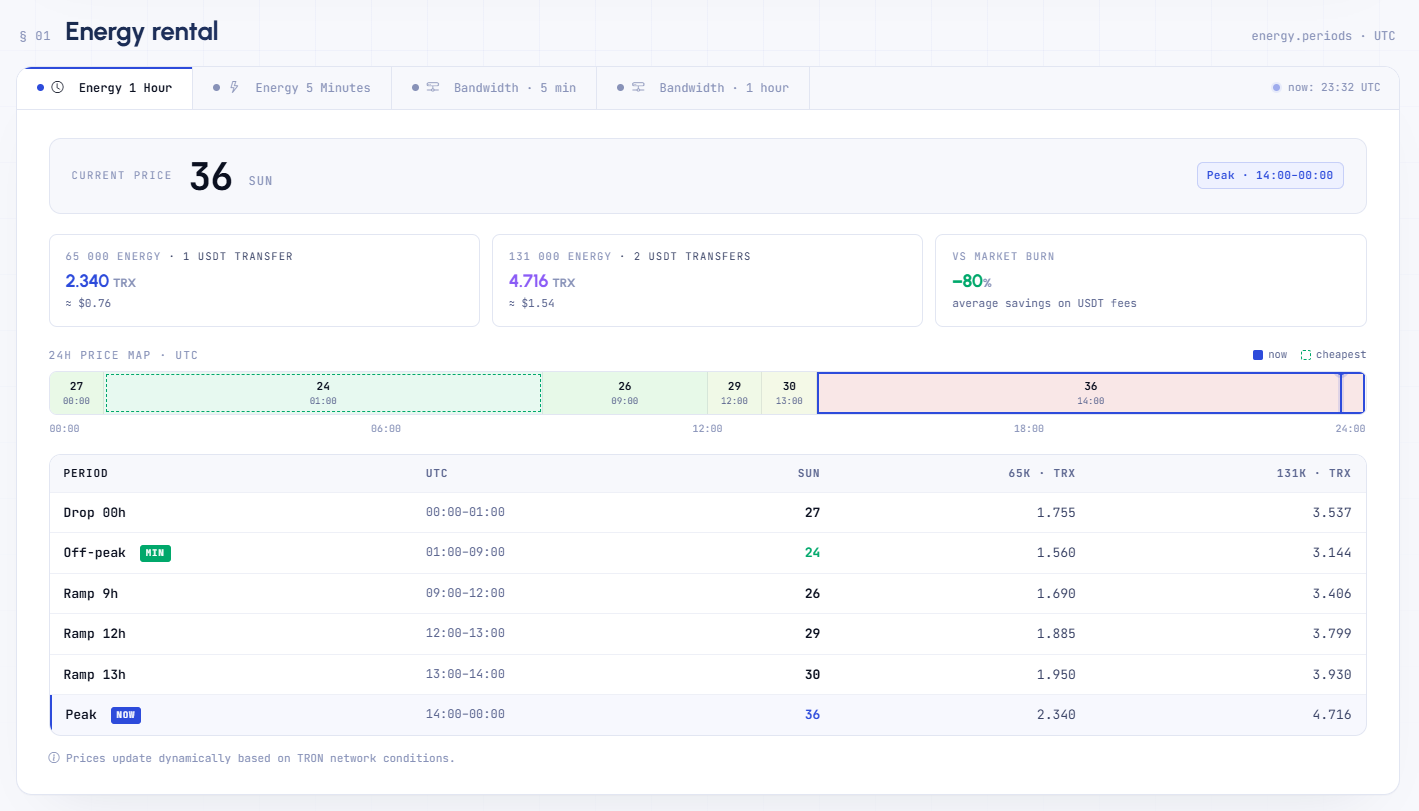
Netts Pricing是追踪TRON Energy的绝佳工具。它让TRON用户能够实时监控实时的Energy成本,而无须在TRON Energy价格高企时凭空盲猜。这款TRON Energy成本查询工具可清晰呈现1小时与5分钟租赁周期的TRON Energy最佳费率,并展示消耗65k和131k Energy的预估成本。它还能直观计算出通过避免直接燃烧TRX获取TRON Energy、充分利用TRON手续费减免以及进行稳定USDT转账所能节省的开支。