Thứ bậc phá sản tiền mã hóa: Ai được trả tiền khi sàn giao dịch sụp đổ
Các vụ phá sản tiền mã hóa quyết định ai được trả tiền dựa trên điều khoản hợp đồng, tình trạng lưu ký, quyền ưu tiên của chủ nợ và mô hình phân phối dòng tiền (waterfall) được tòa án phê duyệt.
Ngôn ngữ khác: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguês한국어日本語Bahasa IndonesiaDeutschTagalog
Mục lục
Trong tài chính truyền thống, phá sản là một kết cục buồn cho doanh nghiệp và các chủ sở hữu, nhưng lại là điều đã được định sẵn dưới góc độ pháp lý. Mọi ngóc ngách của vấn đề đều đã được khám phá kỹ lưỡng: từ các hãng hàng không, ngân hàng, nhà bán lẻ, môi giới, nhà sản xuất, các tập đoàn năng lượng độc quyền, nhà phát triển bất động sản cho đến những kẻ lừa đảo ngồi sau bàn làm việc bằng gỗ gụ – tất cả đều đi qua cùng một quy trình pháp lý. Các đạo luật, án lệ, ủy ban, quản tài viên, chủ nợ có bảo đảm và không có bảo đảm, chi phí quản lý hành chính, các khoản thu hồi tài sản (clawbacks) và những cuộc tranh chấp bất tận xem tài sản nào thuộc về ai tại thời điểm sụp đổ.
Thị trường tiền mã hóa bước vào sân chơi với sự ngây thơ của một thiếu niên chưa từng trải, tin rằng việc sở hữu các đồng coin đồng nghĩa với quyền sở hữu tài sản cơ sở. Các sàn giao dịch crypto đóng vai trò vừa là nền tảng, bên cho vay, nông trại sinh lời (yield farm), ví lưu trữ, nhà môi giới, bên lưu ký, cộng đồng, hệ sinh thái – và đôi khi là tất cả những điều trên cùng một lúc. Điều khoản dịch vụ tuyên bố một đằng, tiếp thị quảng bá một nẻo, blockchain chuyển token, ứng dụng bắt mắt trên điện thoại chúc mừng bạn – rồi sau đó sàn giao dịch phá sản, và lúc này mọi chuyện mới vỡ lở rằng tất cả những token và dịch vụ đó chưa từng thực sự thuộc về bạn ngay từ đầu.
FTX là một "xác chết" thuộc hàng kinh điển, mang đầy đủ sắc thái của một sự sụp đổ mang tính sử thi. Rất lâu trước khi tàn lụi, FTX từng là một siêu sao trong làng crypto, sở hữu các hợp đồng tài trợ thể thao danh giá, sự ủng hộ của người nổi tiếng, các khoản đóng góp chính trị và sự hậu thuẫn nhiệt thành từ các quỹ đầu tư mạo hiểm. Nhà sáng lập của nó có thể thản nhiên nói về hàng tỷ đô la của mình trong khi đang thực hiện một số vụ giao dịch thao túng (wash trading) trắng trợn nhất nhằm thổi giá các token thuộc hệ sinh thái của riêng mình. Tất cả những điều này chấm dứt vào tháng 11 năm 2022 khi FTX và các thực thể liên kết nộp đơn xin phá sản theo Chương 11, phơi bày toàn bộ cơ chế vận hành bên trong của "thánh địa" crypto này. Xét trên nhiều khía cạnh, đây không phải là một vụ phá sản điển hình của một doanh nghiệp thất bại vì không thể chịu đựng được sự biến động của thị trường. Vụ mất khả năng thanh toán của FTX là một cuộc điều tra về việc chiếm dụng tiền của khách hàng, một cuộc kiểm toán pháp y về hàng tỷ đô la nghĩa vụ đối với các thực thể liên kết, và là lời cảnh tỉnh về cách các sàn giao dịch crypto sử dụng tiền gửi của khách hàng để tài trợ cho những đặc quyền của giới điều hành, bao gồm mua bất động sản, máy bay phản lực riêng, quyên góp chính trị và nhiều thứ khác.
Số tiền này phần lớn đã chảy vào "miệng hố không đáy" của tổ hợp FTX-Alameda. Như quản tài viên Chương 11 được chỉ định và các cuộc điều tra sau đó đã phát hiện, tiền gửi của khách hàng bị trộn lẫn vô tội vạ với tiền của công ty, bị rút ruột để trả nợ cho Alameda Research, chia cổ tức, chi trả phí tổn và các khoản chi tiêu, đầu tư vào nhiều vị thế crypto mua và bán khống khác nhau, cũng như được sử dụng cho các khoản đãi ngộ của ban điều hành, bao gồm cả đóng góp chính trị và hàng hóa xa xỉ.
Hoàn toàn dễ hiểu khi vụ phá sản lớn đầu tiên của ngành crypto lại kéo theo một mớ bòng bong phức tạp và các tranh chấp đa quyền tài phán. Các điểm phức tạp đặc thù của crypto trong vụ phá sản FTX bao gồm việc sử dụng tiền kỹ thuật số trong các giao dịch xuyên biên giới, nghĩa vụ của các thực thể liên kết và tiền gửi của khách hàng trong các ví do công ty kiểm soát. Dẫu vậy, các nguyên tắc thanh lý cơ bản vẫn tương đối rõ ràng. Cuối cùng, khách hàng có được bồi hoàn toàn bộ (hay không) cũng như các chủ nợ khác hoàn toàn theo cách tương tự như bất kỳ trái chủ không có bảo đảm nào.
Một ngã rẽ bất ngờ trong câu chuyện FTX liên quan đến cách đối xử với các chủ nợ của sàn. Bất chấp hành vi gian lận quy mô lớn và sự biển thủ tài sản lên tới hàng tỷ đô la, các chủ nợ của FTX lại có tình cảnh tốt hơn hầu hết các vụ khác. Quá trình tái cấu trúc theo Chương 11 của FTX dự kiến sẽ bắt đầu thanh lý tài sản vào tháng 1 năm 2025. Quỹ ủy thác thu hồi tài sản sẽ bắt đầu thực hiện các đợt phân phối cho các chủ nợ thông qua Bitgo, Kraken, Payoneer và các nền tảng crypto khác. Khối tài sản phá sản của FTX đã ghi nhận lợi nhuận đáng kể từ việc thanh lý tài sản kinh doanh, hiện thực hóa lợi nhuận từ các khoản đầu tư mạo hiểm, sự gia tăng giá trị của các khoản tiền gửi bằng crypto và các thỏa thuận dàn xếp với nhiều bên liên quan. Tất cả những điều này kết hợp lại đã giúp quỹ ủy thác thu hồi vượt qua được những khó khăn của tiến trình phá sản cùng sự quản lý yếu kém của ban điều hành FTX.
Sau cùng, khách hàng của FTX vẫn không được bồi hoàn trọn vẹn, vì các yêu cầu bồi thường của họ phần lớn được định giá theo giá thị trường tại ngày tòa án chấp thuận cho FTX bảo hộ phá sản theo Chương 11. Đây là một kết cục không hề thỏa đáng đối với bất kỳ ai từng đổ 1 triệu USD vào hệ sinh thái của FTX rồi trơ mắt nhìn nó tan thành mây khói, nhưng đó lại là thực tế phũ phàng của luật phá sản. Về bản chất, luật pháp tuyên bố: "Tôi được thanh lý theo giá trị của tôi tại thời điểm nộp đơn yêu cầu của bạn." Lòng trắc ẩn của Bộ luật Phá sản không hề hào phóng như người ta mong đợi: nếu bạn mua một bitcoin với giá 50.000 USD và FTX tuyên bố phá sản ngay trong ngày hôm đó, bạn sẽ không được nhận lại 200 BTC với giá của một BTC. Thị trường crypto có thể tạo ra phép màu đó, nhưng than ôi, Bộ luật Phá sản thì không bao giờ thay đổi.
Thứ bậc trong vụ FTX không hoàn toàn dựa trên mức độ gắn bó của khách hàng, mà ở đáy kim tự tháp, nó chủ yếu vẫn mang tính chất bế tắc truyền thống của các yêu cầu bồi hoàn từ khách hàng. Có sự khác biệt giữa cách đối xử với khách hàng tại Mỹ và ngoài Mỹ, các chủ nợ không có bảo đảm thông thường, các khiếu nại của chính phủ, thứ tự ưu tiên thấp hơn của các bên liên quan khác nhau và một thỏa thuận liên công ty bao trùm nhằm ngăn vụ phá sản bị nhấn chìm hoàn toàn bởi nhiều cơ quan tài phán. Đây là bài học mà ngành công nghiệp tiền mã hóa phải trả giá đắt để nhận ra về việc thanh lý xuyên biên giới: một khi blockchain bị ngắt kết nối, việc phân chia giá trị còn lại tốt nhất nên giao phó cho một tòa án phá sản duy nhất.
Chữ in nhỏ nuốt chửng ví tiền
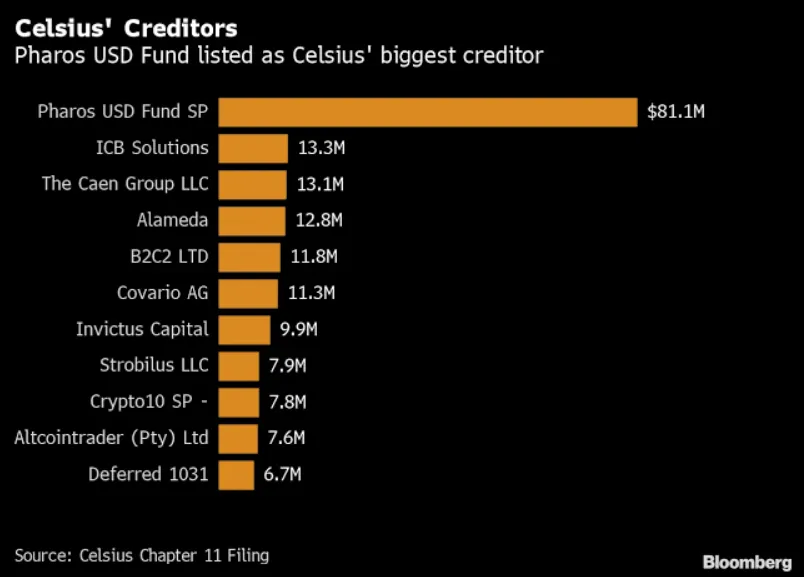
Celsius đã mang đến cho toàn ngành tiền lệ rõ ràng nhất về các điều khoản chữ in nhỏ trong văn bản pháp lý. Tòa án Phá sản Quận Nam New York đã phán quyết rằng các chủ tài khoản Celsius Earn, những người đã cung cấp tài sản cho các sản phẩm sinh lời của nền tảng, thực chất đã trao quyền sở hữu tài sản crypto của họ cho Celsius. Do đó, các khách hàng của Earn chỉ là những chủ nợ không có bảo đảm thông thường. Phán quyết này mang tính bước ngoặt vì nó vạch ra một thứ bậc dựa trên quyền sở hữu đối với tài sản. Nếu các tài sản trong chương trình Earn là tài sản của khách hàng do Celsius nắm giữ với tư cách là bên lưu ký, thì khách hàng sẽ được ưu tiên hơn khối tài sản phá sản. Ngược lại, nếu các tài sản đó là tài sản của Celsius, thì các chủ nợ của công ty sẽ xếp trên các yêu cầu bồi hoàn không có bảo đảm thông thường của khách hàng Earn. Tình huống thứ hai đã xảy ra vì Tòa án Phá sản nhận định rằng câu từ trong điều khoản sử dụng đã chuyển giao quyền sở hữu một cách hợp pháp.
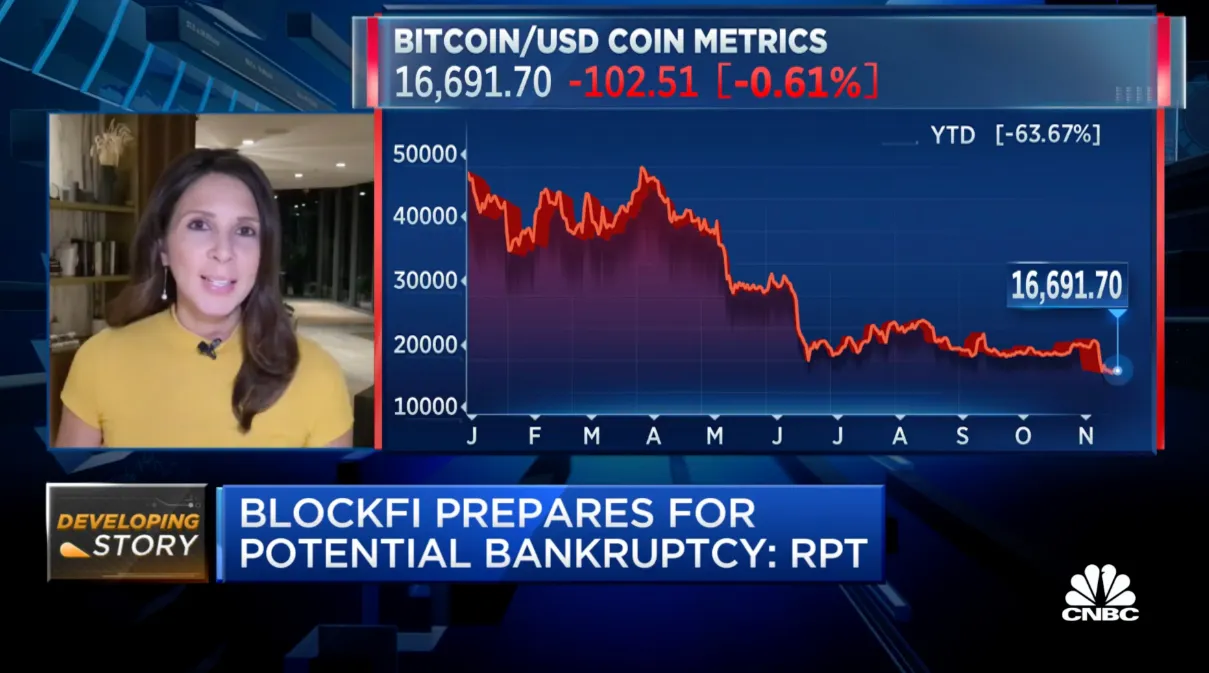
BlockFi đã nộp đơn xin phá sản theo Chương 11 sau khi bị vướng vào cuộc khủng hoảng thanh khoản của FTX. Sau khi chịu tác động tiêu cực lan tỏa từ sự sụp đổ của một tay chơi lớn trong ngành, BlockFi đã cố gắng xoay chuyển tình thế thông qua một thỏa thuận dàn xếp với khối tài sản phá sản của FTX, bao gồm việc bán các quyền đòi nợ FTX với mức giá thặng dư. Dù công ty bước ra khỏi Chương 11 với bảng cân đối kế toán bị hao hụt đáng kể, các khoản bồi hoàn cho khách hàng và chủ nợ không có bảo đảm thông thường vẫn được thu hồi đầy đủ dựa trên giá trị quy đổi ra USD. Ngoài ra, khách hàng tại Mỹ còn được hưởng chế độ ưu đãi hơn so với các khách hàng quốc tế trong quá trình phân phối cho các chủ nợ không có bảo đảm. Bất chấp kết quả khả quan, việc phân phối tiền gửi của khách hàng vẫn không hề đơn giản do phải xử lý các thủ tục xác minh quyền đòi nợ phức tạp.
Thanh lý Voyager cho thấy các chiến lược thoái lui bấp bênh đến mức nào
Đơn xin phá sản theo Chương 11 của Voyager xuất hiện ngay sau khi công ty chịu rủi ro từ Three Arrows Capital, cùng với việc thương vụ sáp nhập được đề xuất với FTX bị đổ vỡ giữa bối cảnh FTX vỡ nợ. Thỏa thuận mua lại tiếp theo từ Binance.US cũng thất bại do các rào cản về mặt pháp lý. Trong thời gian đó, Voyager đã tiến hành tự thanh lý, mở lại nền tảng cho việc rút tài sản bằng hiện vật (in-kind redemptions) trên cơ sở hạn chế. Khi quy trình thanh lý dưới sự giám sát của tòa án dần đi đến hồi kết, Voyager đã gửi séc cho những người đã yêu cầu rút tài sản bằng hiện vật hoặc những người yêu cầu gửi séc qua thư vì họ không kịp rút tài sản đúng hạn. Những người chọn phương án rút crypto bằng hiện vật đã nhận được crypto hoặc tiền giấy. Khối tài sản theo Chương 11 của Voyager vẫn tiếp tục vận hành mà không màng tới những khó khăn mà khách hàng của họ đang phải đối mặt.
Điểm chung rút ra từ các trường hợp này là không có điều gì là hoàn toàn ngã ngũ. Cùng một Bộ luật Phá sản nhưng lại được áp dụng cho rất nhiều thỏa thuận liên quan đến crypto khác nhau để phân loại các yêu cầu bồi hoàn và quyền lợi. Doanh nghiệp có thực sự lưu ký tài sản của tôi không? Họ là bên nhận gửi giữ, đại lý, nhà môi giới - đại lý, hay tôi đang cho họ mượn tài sản? Công ty nắm giữ tài sản theo cơ chế tách biệt hay để chung lẫn lộn? Token được nắm giữ có tương đương tiền mặt không? Tôi có thể nhận lại nó bằng hiện vật hay phải thanh toán bằng tiền pháp định (fiat)? Yêu cầu đòi bồi hoàn của tôi nên được định giá như thế nào – theo ngày nộp đơn hay bằng đô la? Nếu việc rút tiền diễn ra trước ngày nộp đơn, liệu nó có bị thu hồi lại không? Stablecoin là tiền mặt, hàng hóa, hợp đồng hay tài sản? Bản chất pháp lý của yêu cầu bồi hoàn của tôi là gì – không bảo đảm, có bảo đảm, quyền ưu tiên, công bằng, v.v.? Những quyền đòi nợ này có nằm trong khối tài sản Chương 11 không? Đây là những câu hỏi mà Quốc hội và các tòa án phá sản chưa có sẵn câu trả lời. Các nhà lập pháp và thẩm phán cũng chịu sự giám sát từ ngành crypto hệt như công chúng. Đồng thời, họ nhận thức được rằng luật phá sản không thể ban đặc quyền ưu tiên tuyệt đối cho khách hàng crypto hoặc biến mọi thỏa thuận lưu ký thành hành vi trộm cắp tài sản, gây ra hỗn loạn trên toàn hệ thống tài chính. Nguyên tắc coi quyền sở hữu tài sản của khách hàng là kim chỉ nam cho các hoạt động thanh lý trong ngành crypto không đủ sức giải quyết bài toán hiện tại, bởi không phải điều khoản hợp đồng nào cũng là lời hứa có tính ràng buộc, và không phải dòng chữ in nhỏ nào cũng là một lỗ hổng pháp lý. Các tòa án luôn hướng tới một giải pháp cân bằng, điều này chắc chắn sẽ đi kèm với sự thỏa hiệp, như chúng ta đã thấy trong vụ án Celsius.
Các luật sư của cả hai phe đều nhận thức sâu sắc về tiền lệ mà lập luận của họ sẽ tạo ra. Họ có thể muốn những kết quả khác nhau trong từng trường hợp, nhưng các động lực thúc đẩy họ thì tương tự nhau. Một số muốn có phán quyết khẳng định mạnh mẽ rằng tài sản của khách hàng vẫn là tài sản của khách hàng khi gửi vào doanh nghiệp crypto, trong khi những người khác muốn sự linh hoạt hơn để khối tài sản phá sản có thể tài trợ cho kế hoạch Chương 11, thanh toán các chi phí quản lý hành chính và tận dụng sự giám sát chuyên nghiệp của các quản tài viên Chương 11. Thêm vào đó, các cơ quan chính phủ thúc ép các chủ nợ về việc thu thuế, bảo vệ người tiêu dùng và thực thi quy định, trong khi những bên mua lại quyền đòi nợ, bao gồm các tổ chức đầu tư lớn, lại tìm cách mua gom các giấy tờ nợ giảm giá. Khách hàng thông thường chỉ mong lấy lại tiền của mình, còn cổ đông thì nuôi hy vọng vào chút giá trị vốn cổ phần còn sót lại – một hy vọng thường là vô vọng sau những cú sụp đổ chấn động như FTX. Tuy nhiên, trong trường hợp của BlockFi, nhờ tính chất đặc thù mang tính sáng tạo của một số tài sản nhất định, các cổ đông nắm giữ cổ phần ưu đãi có thể nhận được một số khoản thanh toán theo một mô hình phân phối dòng tiền (waterfall) có cấu trúc đặc biệt. Tất cả các bên đều hiểu rõ luật pháp phức tạp điều chỉnh các giao dịch crypto, và ai nấy đều tham gia vì lợi ích của chính mình.
Thứ bậc của lòng tham
Con người là những sinh vật tham lam. Phá sản chỉ làm cho lòng tham đó lộ rõ hơn, bởi khi doanh nghiệp sống sót không còn nữa, mùi của miếng mồi thừa lại càng dễ ngửi thấy. Miếng thịt thường không phân hủy hoàn toàn; nó hầu như luôn được tái sử dụng dưới hình thức này hay hình thức khác. Kênh National Geographic lẽ ra phải xin phép các loài động vật, nhưng nếu tất cả bọn chúng đều mặc vest lịch sự, kênh này hoàn toàn có thể ghi hình khi chúng bắt tay vào việc. Đầu tiên là lũ sư tử: các bên cho vay có bảo đảm, bên quản lý di sản, các cơ quan chính phủ, các chủ nợ lớn, ủy ban chủ nợ, những bên mua chiến lược. Kế đến là linh cẩu: những tay buôn bán quyền đòi nợ, bên tài trợ kiện tụng, đơn vị tư vấn, các nhà đầu tư tài sản kiệt quệ (distressed investors). Sau cùng là kền kền: các chủ nợ nhỏ hơn, các nhà cung cấp dịch vụ cơ hội, những cá nhân tìm kiếm khoản phí hoa hồng môi giới nếu một tấm séc hoặc một tài khoản cũ nào đó hóa ra lại là một nguồn tiền.
Nguyên tắc tương tự cũng chi phối thứ bậc của lòng tham trong các vụ phá sản tiền mã hóa. Để có được một chỗ ngồi tại bàn đàm phán, người ta phải trả giá. Trong giới crypto, cái giá đó có thể đắt đến mức khó tin. Để đại diện cho các chủ nợ, một con nợ cần luật sư trưởng, cố vấn tài chính, kế toán pháp y, đại lý xử lý bồi hoàn, cố vấn thuế, chuyên gia truy vết crypto, cố vấn tái cấu trúc, luật sư tranh tụng, đơn vị tư vấn truyền thông, chuyên gia an ninh mạng và điều tra viên – tất cả những điều đó có thể tiêu tốn hàng trăm triệu đô la chi phí và thù lao.
Một chủ nợ lớn có đủ khả năng tài chính để thuê người nắm bắt thông tin nội bộ, theo đuổi vụ kiện về kế hoạch phá sản, phân tích các phản đối, đàm phán dàn xếp và giám sát các đợt phân phối. Đối với một cá nhân có yêu cầu bồi hoàn lên tới tám chữ số, việc này hoàn toàn hợp lý, nhưng với một người chỉ có khoản đòi nợ tám trăm đô la thì tốt hơn hết là nên trông chờ vào mục Các câu hỏi thường gặp (FAQ), một cổng thông tin, một đại lý và một hạn chót nộp hồ sơ.
Các chuyên gia được trả công bằng sức lao động của họ: xây dựng các cổng thông tin, thực hiện KYC, phân phối, thu hồi, phân tích, điều tra, chuẩn bị phản đối, đánh giá, dàn xếp và hạch toán sổ sách. Ai cũng có phần trong miếng bánh này, ngoại trừ những khách hàng bình thường bị bỏ lại với hy vọng mong manh. Những khoản phí tổn có thể ở mức vô lý, nhưng ngoại trừ vài trường hợp hy hữu, chúng là điều không thể tránh khỏi. Phá sản là một cỗ máy, và nó cần có nhiên liệu để vận hành. Không phải bộ phận nào cũng thực sự thiết yếu, nhưng chắc chắn có những bộ phận rất hữu dụng. Quyết định thuộc về khách hàng: liệu họ có muốn sống trong một thế giới có hoặc không có thứ nhiên liệu đó.
Thứ bậc thông thường của doanh nghiệp khá đơn giản – các chủ nợ có bảo đảm đứng đầu, tiếp theo là chi phí quản lý hành chính và các khiếu nại ưu tiên, các chủ nợ không có bảo đảm, và cuối cùng là vốn chủ sở hữu. Phiên bản thứ bậc của crypto phức tạp hơn nhiều do các cuộc tranh luận liên quan đến tiền gửi của khách hàng. Chúng là tài sản của khối tài sản phá sản hay thuộc sở hữu của khách hàng? Với cách dùng từ ngữ khéo léo trong các dòng chữ in nhỏ, bất kỳ kịch bản nào cũng có thể xảy ra. Celsius đã tạo ra vô số khách hàng bất mãn khi ngụ ý rằng số dư tài khoản thuộc về họ, trong khi trên thực tế, tất cả những gì số dư đó thể hiện chỉ là một quyền đòi nợ đối với Celsius.
Ở một khía cạnh nào đó, điều này không khác mấy so với giai đoạn học hỏi của ngành môi giới chứng khoán. Chứng khoán được giữ trong tài khoản môi giới từng không được coi là tài sản của chủ sở hữu mà thuộc về công ty môi giới, mang lại hậu quả nặng nề cho các nhà đầu tư thiếu cảnh giác. Quá trình xử lý các công ty môi giới và ngân hàng phá sản đã khai sinh ra các đạo luật hiện hành liên quan đến tiền gửi của khách hàng. Các quy tắc tương tự cũng được áp dụng cho các công ty môi giới hàng hóa, ngoại trừ việc tiền gửi của họ được tách biệt, kèm theo các quy định bổ sung xoay quanh việc bù trừ và thanh toán. Vụ phá sản của MF Global là một lời nhắc nhở cay đắng rằng những ai đem tiền của khách hàng gửi vào các tài khoản do người khác kiểm soát đều phải có trách nhiệm đảm bảo rằng số tiền đó tiếp tục là tiền của khách hàng.
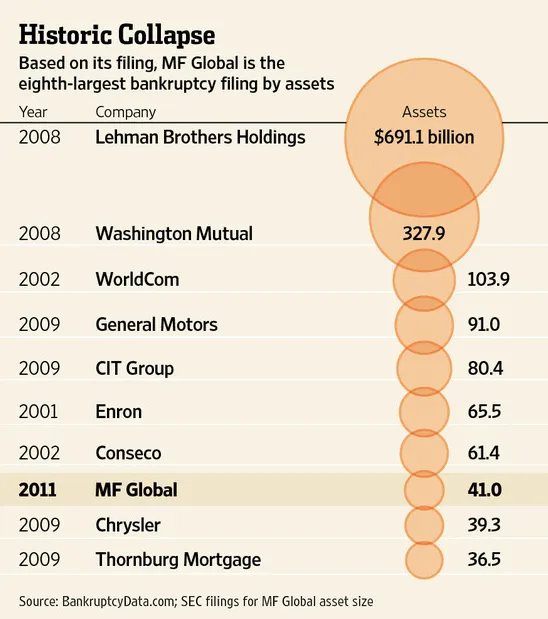
Bài học phiên bản crypto tương tự chính là cuộc khủng hoảng FTX, nơi mà tiền gửi của khách hàng, xét trên mọi phương diện, hoàn toàn không thể tiếp cận đối với bất kỳ ai ngoại trừ những kẻ nội bộ FTX. Việc bản thân FTX là một công ty công nghệ chứ không phải là một công ty môi giới hay một ngân hàng dường như không tạo ra mấy khác biệt đối với kết cục cuối cùng.
Khi xét đến các chủ nợ, không có gì đáng ngạc nhiên khi thứ bậc có sự khác biệt giữa các công ty crypto lưu ký tài sản cho khách hàng với các công ty dùng tài sản đó để tạo lợi nhuận. Đối với trường hợp đầu tiên, các tài sản đó không thuộc khối tài sản phá sản; đối với trường hợp sau, chúng lại thuộc về khối tài sản đó. Celsius đã phạm phải sai lầm đó với sản phẩm Earn của mình và phải gánh chịu hậu quả khi các khách hàng có tài khoản Earn là những người đầu tiên bị chuyển tiền gửi thành các quyền đòi nợ đối với khối tài sản phá sản. Đồng thời, các khách hàng của Voyager lại nhận được mức thu hồi tốt hơn nhiều, một phần vì tài sản của họ được Voyager nắm giữ với tư cách là bên lưu ký. Logic tương tự cũng áp dụng cho hầu hết các bên lưu ký crypto đang nắm giữ tài sản cho khách hàng của họ. Dù ngôn từ trong các điều khoản và điều kiện của hầu hết các dịch vụ có thể khác nhau, phần lớn các dịch vụ này đều vận hành với vai trò tương tự.
Ai thực sự được trả tiền?
Nhìn nhận một cách thực tế về các thứ bậc, khách hàng nhìn chung không nằm ở nhóm đầu trong danh sách được thanh toán khi các công ty crypto phá sản. Những người chiến thắng thực sự trong vụ phá sản FTX là các chuyên gia cần thiết cho việc thanh lý khối tài sản – luật sư, cố vấn, đại lý xử lý bồi hoàn và kế toán pháp y, tất cả họ đều được chi trả thù lao dưới dạng chi phí quản lý hành chính. Đó là một góc nhìn thực tế, dẫu có phần cay đắng đối với những khách hàng thông thường đang phải đối mặt với sự hao hụt từng ngày về niềm tin, sự kỳ vọng và tiền bạc. Những người chiến thắng khác của khối tài sản FTX là các nhóm ưu tiên – các chủ nợ có bảo đảm (nếu có), các quyền đòi nợ không có bảo đảm ưu tiên, các khiếu nại của chính phủ theo phán quyết của tòa án và bất kỳ nhóm khách hàng nào có các quỹ ưu tiên được thành lập riêng cho họ. Tiếp theo mới đến các chủ nợ không có bảo đảm thông thường, nhóm này có thể bao gồm cả khách hàng nếu tài sản của công ty là tài sản duy nhất còn lại để phân phối. Sau cùng, các cổ đông nắm giữ vốn chủ sở hữu hoàn toàn trắng tay.
Trên thực tế, kế hoạch của FTX là một thỏa thuận dàn xếp; quyền lợi của khách hàng, quỹ chung, các khoản thâm hụt, các khiếu nại của chính phủ và vốn cổ phần đều nằm trong khuôn khổ của các thỏa thuận đã được thương lượng. Việc hạ thứ tự ưu tiên các khiếu nại của chính phủ và việc hủy bỏ các quyền đòi nợ liên quan đến FTT token là những điểm mấu chốt của thỏa thuận dàn xếp phá sản. Thứ tự chi trả các khoản nợ cuối cùng đã được tòa án phê chuẩn, đồng nghĩa với việc đối với từng nhóm người yêu cầu bồi hoàn cụ thể, đó là kết quả tốt nhất có thể đạt được dựa trên các bằng chứng, tài liệu, đàm phán, thời hạn và việc không còn giải pháp nào khác khả thi hơn.
Trường hợp của Celsius minh họa rõ nét tầm quan trọng của câu từ trong hợp đồng. Khách hàng Earn chỉ là các chủ nợ không có bảo đảm thông thường, trong khi các khách hàng sử dụng dịch vụ lưu ký lại được bảo đảm với một số quyền cấn trừ nhất định. Sự khác biệt trong trải nghiệm phá sản của họ phần lớn bắt nguồn từ các điều khoản trong thỏa thuận với Celsius. Phán quyết của tòa án, cũng như trong nhiều vụ việc khác, đã khẳng định rõ ràng rằng lập luận đơn thuần "tôi có tiền trên Celsius" là không đủ căn cứ, mà mỗi người gửi tiền cần phải làm rõ họ sở hữu loại tài khoản nào.
Bài học từ BlockFi là bài học về các khoản thu hồi từ bên ngoài. Các chủ nợ của công ty đã được hưởng lợi từ các quyền đòi nợ bên ngoài của BlockFi, đặc biệt là đối với FTX và Alameda Research – những khoản mà nếu không có sự phá sản và mất khả năng thanh toán của cả hai công ty thì các chủ nợ của BlockFi khó lòng tiếp cận được. Giá trị của các khoản thu hồi như vậy có ý nghĩa đặc biệt quan trọng đối với các chủ nợ của các nền tảng crypto, vì đó thường là lựa chọn duy nhất của họ, và khả năng thu hồi cũng như giá trị của chúng cần phải được đưa vào cân nhắc trong quá trình đàm phán. Một công ty có các quyền đòi nợ bên ngoài thường sẽ có khả năng thu hồi nhiều hơn một công ty không có, và sự hiện diện của các quyền đòi nợ này cần phải định hình kỳ vọng, chiến lược và các lựa chọn của chủ nợ.
Trường hợp của Voyager lại cho thấy tầm ảnh hưởng của các thương vụ bất thành. Nếu thương vụ bán tài sản thành công, tỷ lệ thu hồi của khách hàng sẽ tốt hơn đáng kể so với những gì họ nhận được theo kế hoạch thanh lý. Tuy nhiên, sự đổ vỡ của thương vụ đồng nghĩa với việc tài sản của Voyager giờ đây phải chịu sự chi phối bởi những biến động thất thường của thị trường và các cơ quan quản lý. Trong vụ phá sản của Voyager, khách hàng bị phó mặc cho mức độ hào hứng của bên mua tiềm năng, môi trường pháp lý và thời điểm diễn ra thương vụ – vốn có thể thuận lợi hoặc bất lợi hơn. Lẽ ra đã có một thỏa thuận nếu các cơ quan quản lý bớt khắt khe hơn, hoặc nếu điều kiện thị trường thuận lợi hơn, nhưng cuối cùng đã không có thương vụ nào thành hiện thực, và khối tài sản giờ đây thuộc về các chủ nợ của công ty.
Có thể lập luận rằng bất kỳ khách hàng nào có yêu cầu đòi tài sản trong vụ phá sản đều có những quyền nhất định và xét cho cùng, thứ tự thanh toán phụ thuộc vào việc tình tiết thực tế cụ thể nào được trình lên tòa án. Lập luận đó đúng nhưng lại che khuất đi bản chất vận động quan trọng hơn của thứ bậc phá sản tiền mã hóa. Chính những cơ chế vận động này khiến câu hỏi "ai thực sự được trả tiền?" không còn là một cuộc thảo luận thuần túy mang tính lý thuyết. Ví dụ, một người có tài khoản lưu ký tại một đơn vị lưu ký hoặc sàn giao dịch crypto sẽ có cơ sở đòi lại tiền vững chắc hơn so với người mở tài khoản có tính năng sinh lãi – quyền đòi nợ của người trước là có bảo đảm, trong khi của người sau là không có bảo đảm. Một chủ nợ nắm bắt đúng thời điểm, có đầy đủ tài liệu và nộp hồ sơ đúng hạn có thể thu hồi được nhiều hơn một người bỏ lỡ cơ hội do nộp hồ sơ không đầy đủ hoặc chậm trễ. Một bên mua lại quyền đòi nợ có thể kiếm lợi từ sự thiếu kiên nhẫn của một chủ nợ khác khi họ chấp nhận bán vị thế của mình với mức chiết khấu thấp hơn – bên mua có thể mua lại quyền đòi nợ, chờ giải quyết và hưởng lợi nhuận từ mức chênh lệch. Một cơ quan chính phủ có thể đưa ra các quyết định hạ thứ tự ưu tiên nhằm đặt khách hàng lên trước các chủ nợ không có bảo đảm khác. Một công ty luật vẫn có thể thu đủ các khoản phí của mình, bất chấp thực tế là những chủ tài khoản nhỏ lẻ hầu như chẳng cảm nhận được chút "công lý" nào trong tình huống này.
Bản chất con người trong hoàn cảnh này không hề khó hiểu. Khách hàng mong muốn được bồi thường vì họ cảm thấy mình đã phải chịu tổn thất. Các con nợ muốn duy trì quyền kiểm soát để đề xuất một thỏa thuận dàn xếp giúp đánh bóng hình ảnh của họ. Các công ty luật muốn tạo tiền lệ; các thẩm phán muốn sự nhất quán; mọi người đều muốn giảm thiểu rủi ro vướng vào các tranh chấp trong tương lai. Cơ quan quản lý tìm cách kiểm soát dòng vốn, còn các nhà đầu tư tài sản kiệt quệ thì kiếm lời trên sự khốn cùng. Tất cả đều rất dễ hiểu. Chẳng ai sai cả; tất cả đều xuất phát từ bản tính con người.
Cần lưu ý rằng các quy tắc về thứ bậc thanh toán sẽ ngày càng trở nên ổn định hơn trong tương lai. Các thủ tục phá sản crypto tiếp theo sẽ đưa ra lời giải cho những câu hỏi cũ. Tuy nhiên, vụ phá sản lớn kế tiếp chắc chắn sẽ đặt ra những câu hỏi mới: Khách hàng có thực sự sở hữu tài sản không? Công ty có nắm giữ tài sản đó một cách hợp pháp không? Tài sản được nắm giữ chung hay dưới hình thức ủy thác? Các điều khoản đã quy định điều gì, và công ty cũng như khách hàng hiểu các điều khoản đó như thế nào? Có hành vi gian lận rõ ràng hay ngầm định không, và nó có thể tách rời khỏi các vấn đề khác hay không? Việc rút tiền có hợp pháp không, và quyền yêu cầu thu hồi tài sản của khách hàng ra sao? Khách hàng nên được bồi hoàn bằng crypto hay fiat, và ngày nào sẽ được sử dụng làm mốc định giá? Các quy tắc này cuối cùng sẽ đi vào quỹ đạo ổn định, nhưng quá trình đó, cũng như trước đây, sẽ vô cùng phức tạp và tốn kém. Làn sóng vỡ nợ tiếp theo của ngành sẽ dạy cho một thế hệ người dùng mới những bài học về các sắc thái pháp lý đặc thù của crypto trong phá sản.
Bài học dành cho người dùng là: hãy nghiên cứu kỹ các dòng chữ in nhỏ của các dịch vụ lưu ký và cho vay crypto để hiểu rõ liệu mình có nguy cơ mất quyền truy cập vào tiền mã hóa hay không và mất bằng cách nào. Hãy xem xét kỹ các điều khoản có thể biến các khoản tiền gửi crypto từ một tài sản an toàn hoặc một tài khoản sinh lãi thành một vị thế sử dụng đòn bẩy hoặc một khoản vay ký quỹ. Hãy luôn nhớ rằng lợi nhuận luôn đi kèm với rủi ro, sự biến động và khả năng mất vốn gốc. Hãy ghi nhớ rằng giao diện người dùng thân thiện và bảng điều khiển tài khoản bắt mắt không thể thay thế cho sự cẩn trọng về mặt pháp lý. Hãy hiểu rằng các thông điệp kiểu "crypto của bạn" và các tính năng trên tài khoản có thể không đủ cơ sở để tòa án công nhận đó là tài sản của bạn. Nếu không thể chấp nhận rủi ro từ việc giao tài sản cho bên thứ ba lưu ký, hãy tự lưu ký tài sản của mình.
Bài học đối với toàn ngành cũng không kém phần cấp bách: nếu các nền tảng crypto muốn hoạt động như các tổ chức tài chính mà vẫn tránh được các kết cục phá sản, họ phải bắt đầu tự điều chỉnh và xây dựng các sản phẩm có tính đến thứ tự ưu tiên khách hàng được chuẩn hóa. Ngành công nghiệp này cần có cơ chế lưu ký, sự tách biệt rõ ràng giữa các tài sản và khả năng chứng minh các khoản dự trữ cũng như nghĩa vụ nợ với độ chính xác đạt tiêu chuẩn của các cơ quan quản lý. Cần phải thiết lập các quy định rõ ràng bằng văn bản xoay quanh quyền sở hữu tài sản, tránh việc trộn lẫn tiền gửi với các nghĩa vụ nợ, và cấu trúc mọi thứ sao cho có thể cách ly khỏi rủi ro phá sản (bankruptcy remoteness) nếu có thể. Các quy tắc phá sản trong tài chính truyền thống được xây dựng qua hàng thế kỷ đau thương; crypto đang cố gắng học lại chính những bài học đó chỉ trong vòng một thập kỷ và cái giá phải trả là sự thiệt hại của tất cả những ai tham gia vào thị trường.
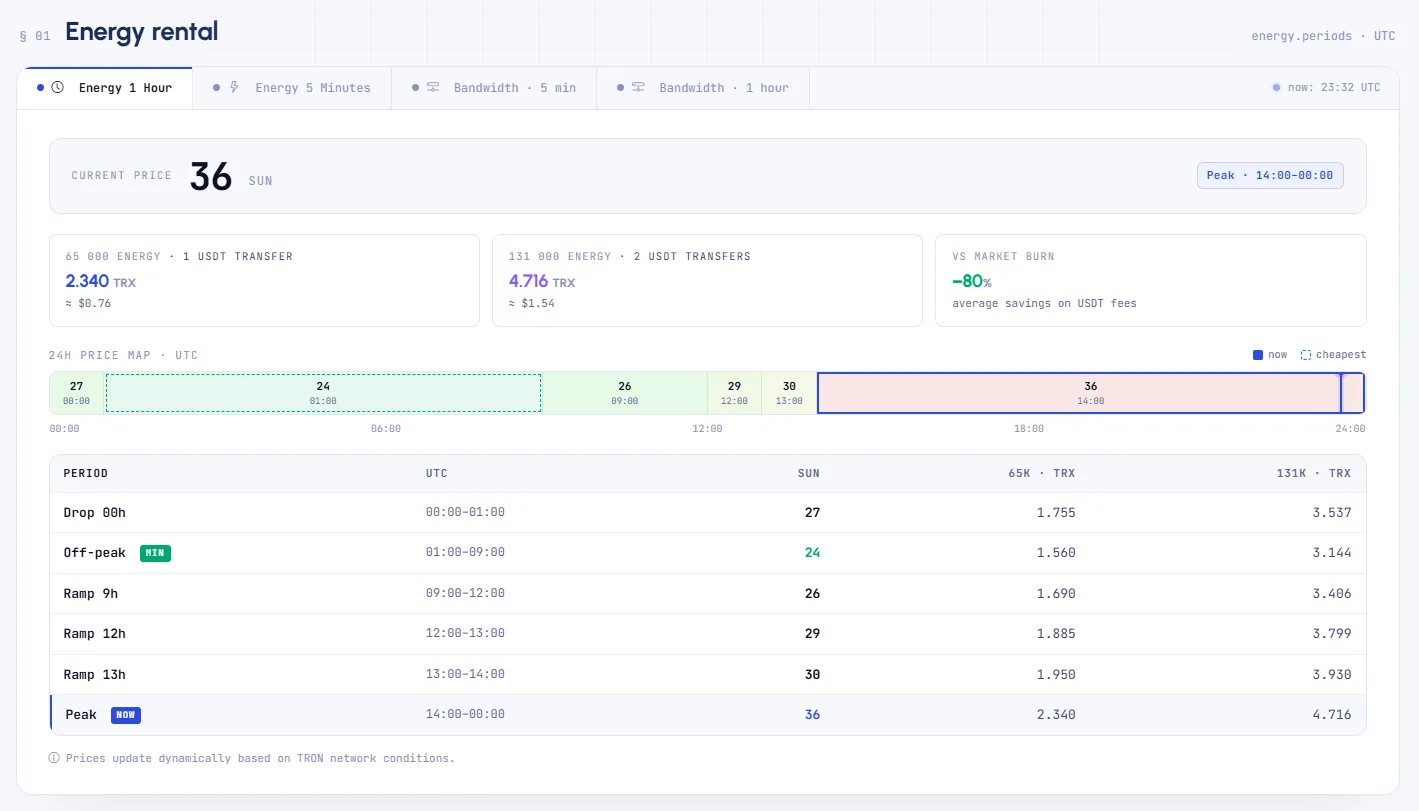
Netts Pricing là công cụ hoàn hảo để theo dõi Energy trên TRON. Nó cho phép người dùng TRON theo dõi chi phí Energy theo thời gian thực thay vì phải phỏng đoán khi giá TRON Energy đạt đỉnh. Công cụ chi phí TRON Energy hiển thị mức giá tốt nhất của TRON Energy trong các khoảng thời gian thuê 1 giờ và 5 phút, cũng như chi phí ước tính cho 65k và 131k Energy. Nó cũng cho bạn thấy bạn sẽ tiết kiệm được bao nhiêu bằng cách tránh đốt TRON Energy, tận dụng việc giảm phí TRON và các giao dịch USDT ổn định.