क्रिप्टो दिवालियापन पदानुक्रम: एक्सचेंज के बंद होने पर किसे मिलता है पैसा
क्रिप्टो दिवालियापन यह तय करते हैं कि अनुबंध की शर्तों, कस्टडी की स्थिति, लेनदार की प्राथमिकता और अदालत द्वारा स्वीकृत वॉटरफॉल के आधार पर किसे भुगतान किया जाएगा।
अन्य भाषाएँ: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
विषय-सूची
पारंपरिक वित्त में, दिवालियापन व्यवसाय और उसके मालिकों के लिए एक दुखद स्थिति होती है, लेकिन कानून के लिए यह एक पहले से तय प्रक्रिया है। इस विषय के विभिन्न पहलुओं की गहन पड़ताल की जा चुकी है: एयरलाइंस, बैंक, रिटेलर्स, ब्रोकर्स, मैन्युफैक्चरर्स, ऊर्जा एकाधिकार, रियल-एस्टेट डेवलपर्स, महोगनी डेस्क के पीछे बैठे ठग – ये सभी एक ही कानूनी प्रक्रिया से गुजरते हैं। संविधि (statutes), केस लॉ, समितियां, ट्रस्टी, सुरक्षित और असुरक्षित लेनदार, प्रशासनिक खर्च, क्लॉबैक, और इस बात पर अंतहीन विवाद कि पतन के समय वास्तव में किसका क्या था।
क्रिप्टोकरेंसी ने एक अनुभवहीन किशोर के भोलेपन के साथ इस क्षेत्र में प्रवेश किया, यह मानते हुए कि कॉइन का मालिक होना अंतर्निहित संपत्ति के स्वामित्व के बराबर है। क्रिप्टो एक्सचेंज प्लेटफॉर्म, ऋणदाता (lenders), यील्ड फार्म, वॉलेट, ब्रोकर, कस्टोडियन, समुदाय, इकोसिस्टम के रूप में कार्य करते हैं – और कभी-कभी ये सभी एक साथ होते हैं। सेवा की शर्तें (Terms of service) कुछ और कहती हैं, मार्केटिंग कुछ और दावा करती है, ब्लॉकचेन टोकन ट्रांसफर करता है, आपके फोन पर फैंसी एप्लिकेशन आपको बधाई देता है – और फिर एक्सचेंज दिवालिया हो जाता है, और यह स्पष्ट हो जाता है कि ये सभी टोकन और सेवाएं वास्तव में कभी आपकी थीं ही नहीं।
FTX एक बहुत बड़ा पतन था, जिसमें एक ऐतिहासिक विफलता का एक अलग ही पहलू देखने को मिला। अपने पतन से बहुत पहले, FTX एक क्रिप्टो सुपरस्टार था, जिसके पास स्पोर्ट्स स्पॉन्सरशिप, मशहूर हस्तियों के विज्ञापन, राजनीतिक दान और वेंचर कैपिटल समुदायों की ज़ोरदार वकालत थी। इसका संस्थापक अपने ही इकोसिस्टम के टोकन की कीमत बढ़ाने के लिए अत्यधिक वॉश ट्रेडिंग में लिप्त होने के बावजूद बड़ी सहजता से अपने अरबों डॉलर की चर्चा कर सकता था। यह सब नवंबर 2022 में समाप्त हो गया जब FTX और उसकी संबद्ध संस्थाओं ने Chapter 11 के तहत अर्जी दाखिल की, जिससे इस तथाकथित क्रिप्टो मक्का की आंतरिक कार्यप्रणाली उजागर हो गई। कई मायनों में, यह किसी असफल व्यवसाय का सामान्य दिवालियापन नहीं था जो बाजार की अस्थिरता को नहीं झेल सका। FTX की दिवालिया स्थिति ग्राहकों के धन के गबन की जांच, संबद्ध संस्थाओं के प्रति अरबों डॉलर की देनदारियों का फोरेंसिक ऑडिट और इस बात का खुलासा थी कि कैसे क्रिप्टो एक्सचेंज रियल-एस्टेट खरीद, निजी जेट, राजनीतिक दान और अन्य लक्जरी खर्चों के लिए ग्राहक जमा का उपयोग करते हैं।
अधिकांश पैसा FTX-Alameda कॉम्प्लेक्स के गहरे गड्ढे में चला गया। जैसा कि नियुक्त Chapter 11 ट्रस्टी और बाद की जांचों में सामने आया, ग्राहकों के फंड को कंपनी के फंड के साथ खुले तौर पर मिला दिया गया था, Alameda Research के कर्ज़ चुकाने के लिए निकाल लिया गया था, लाभांश, फीस और खर्चों के रूप में वितरित किया गया था, विभिन्न लॉन्ग और शॉर्ट क्रिप्टो पोजीशन में निवेश किया गया था, और अधिकारियों के मुआवजे, राजनीतिक दान और लक्जरी सामानों के लिए इस्तेमाल किया गया था।
यह पूरी तरह से स्वाभाविक है कि क्रिप्टो के पहले बड़े दिवालियापन में जटिलताओं का जाल और बहु-क्षेत्राधिकार (multijurisdictional) विवाद शामिल होंगे। FTX दिवालियापन की क्रिप्टो-विशिष्ट जटिलताओं में सीमा पार लेनदेन में डिजिटल मुद्राओं का उपयोग, संबद्ध संस्थाओं की देनदारियां और कंपनी द्वारा नियंत्रित वॉलेट में ग्राहकों की जमा राशि शामिल है। इसके बावजूद, परिसमापन (liquidation) के बुनियादी सिद्धांत अपेक्षाकृत सीधे हैं। अंत में, ग्राहकों को अन्य लेनदारों के साथ उसी तरह पूरी भरपाई मिली (या नहीं मिली), जैसे किसी अन्य असुरक्षित बॉन्डधारक को मिलती है।
FTX की कहानी का एक दिलचस्प मोड़ इसके लेनदारों के साथ होने वाले व्यवहार से जुड़ा है। अरबों डॉलर के बड़े पैमाने पर धोखाधड़ी और परिसंपत्ति हेराफेरी के बावजूद, FTX के लेनदारों की स्थिति अधिकांश अन्य मामलों से बेहतर है। FTX का Chapter 11 पुनर्गठन जनवरी 2025 में परिसंपत्तियों का परिसमापन शुरू करने के लिए तैयार है। रिकवरी ट्रस्ट Bitgo, Kraken, Payoneer और अन्य क्रिप्टो प्लेटफॉर्म के माध्यम से लेनदारों को वितरण शुरू करेगा। FTX की संपदा (estate) को व्यावसायिक परिसंपत्तियों के परिसमापन, वेंचर होल्डिंग्स से प्राप्त लाभ, क्रिप्टो जमा के बढ़े हुए मूल्य और विभिन्न हितधारकों के साथ समझौतों से पर्याप्त रिटर्न मिला। इन सभी ने मिलकर रिकवरी ट्रस्ट को दिवालियापन प्रक्रिया की कठिनाइयों और FTX अधिकारियों के कुप्रबंधन से उबरने में मदद की।
अंततः, FTX के ग्राहकों को पूरी तरह से नुकसान की भरपाई नहीं मिलती है, क्योंकि उनके दावों का मूल्यांकन मुख्य रूप से उस दिन के बाजार मूल्य पर किया जाता है जिस दिन अदालत ने FTX को Chapter 11 के तहत सुरक्षा प्रदान की थी। यह उस व्यक्ति के लिए एक असंतोषजनक परिणाम है जिसने FTX के इकोसिस्टम में $1M लगाया और फिर उसे डूबते देखा, लेकिन यह दिवालियापन कानून की वास्तविकता है। संक्षेप में, कानून कहता है: "मुझे आपके दावे के समय के मेरे मूल्य के अनुसार लिक्विडेट किया गया है।" बैंक्रेप्सी कोड की उदारता उतनी व्यापक नहीं है जितनी कोई उम्मीद कर सकता है: यदि आपने $50K में एक बिटकॉइन खरीदा और FTX उसी दिन दिवालियापन की घोषणा करता है, तो आप एक की कीमत पर 200 BTC के हकदार नहीं हैं। क्रिप्टो बाजार ऐसा चमत्कार दिखा सकता है, लेकिन दुर्भाग्य से, बैंक्रेप्सी कोड कभी नहीं बदलेगा।
FTX पदानुक्रम पूरी तरह से ग्राहक संरक्षण के स्तर पर आधारित नहीं था, बल्कि पिरामिड के निचले भाग में, इसमें मुख्य रूप से ग्राहक दावों की पारंपरिक अनसुलझी प्रकृति थी। अमेरिकी और गैर-अमेरिकी ग्राहकों के साथ व्यवहार, सामान्य असुरक्षित लेनदारों, सरकारी दावों, विभिन्न हितधारकों के अधीनस्थ होने (subordination), और एक व्यापक अंतर-कंपनी समझौते के बीच अंतर हैं, जो दिवालियापन को कई न्यायक्षेत्रों द्वारा पूरी तरह से निगल लिए जाने से रोकता है। यह सीमा पार परिसमापन के बारे में क्रिप्टो उद्योग के लिए एक कठिन सबक है: ब्लॉकचेन बंद होने के बाद, शेष मूल्य का वितरण एक ही दिवालियापन अदालत पर छोड़ देना बेहतर होता है।
बारीक लिखावट (Fine Print) खाली कर देती है वॉलेट
Celsius ने उद्योग को कानूनी भाषा में बारीक लिखावट के संबंध में सबसे स्पष्ट मिसाल प्रदान की। न्यूयॉर्क के दक्षिणी जिले की दिवालियापन अदालत ने फैसला सुनाया कि Celsius Earn खाताधारक जिन्होंने इसके यील्ड-जनरेटिंग उत्पादों के लिए संपत्ति की आपूर्ति की थी, उन्होंने Celsius को अपनी क्रिप्टो परिसंपत्तियों का स्वामित्व सौंप दिया था। इसलिए Earn ग्राहक सामान्य असुरक्षित लेनदार थे। यह निर्णय महत्वपूर्ण था क्योंकि इसने परिसंपत्तियों के अधिकार के आधार पर एक पदानुक्रम तय किया। यदि Earn कार्यक्रम में रखी गई संपत्तियां कस्टोडियन के रूप में Celsius द्वारा रखी गई ग्राहक संपत्ति होतीं, तो ग्राहकों को एस्टेट पर प्राथमिकता मिलती। इसके विपरीत, यदि संपत्तियां Celsius की थीं, तो कंपनी के लेनदार Earn ग्राहकों के सामान्य असुरक्षित दावों से वरिष्ठ होते। बाद वाला मामला ही सही ठहरा क्योंकि दिवालियापन अदालत ने पाया कि उपयोग की शर्तों की भाषा ने प्रभावी रूप से स्वामित्व स्थानांतरित कर दिया था।
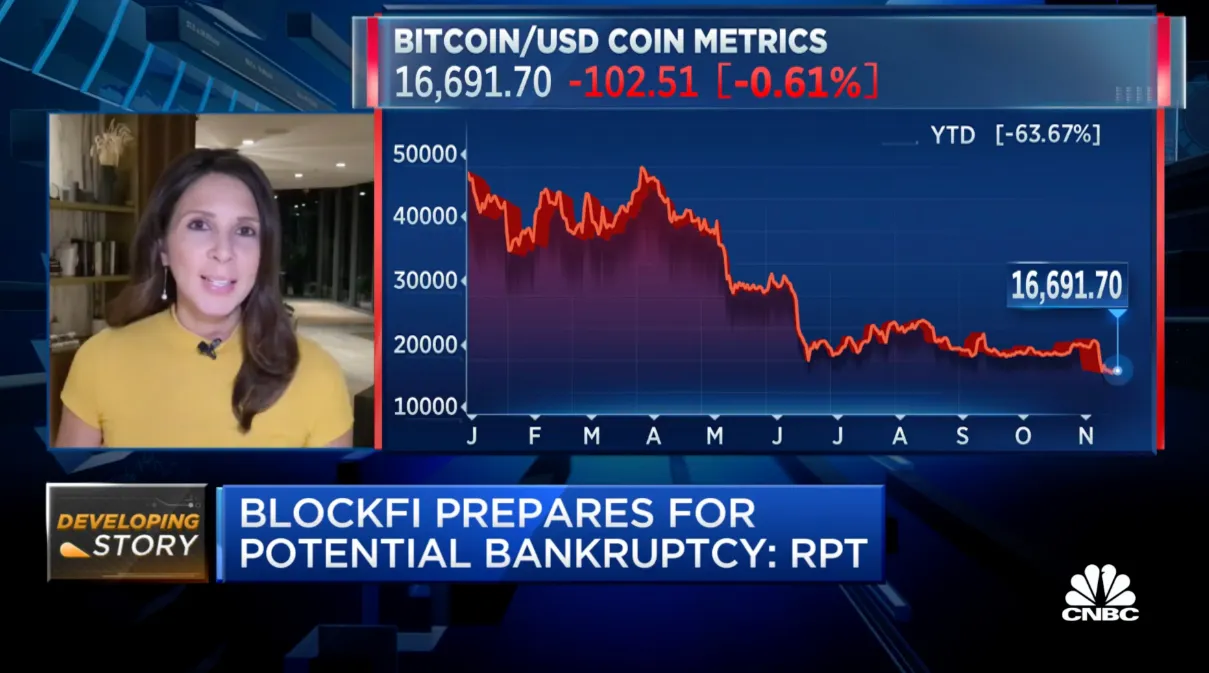
FTX लिक्विडिटी संकट में फंसने के बाद BlockFi ने Chapter 11 याचिका दायर की। उद्योग के एक ढहते हुए प्रतिभागी से प्रतिकूल प्रभाव झेलने के बाद, BlockFi ने FTX एस्टेट के साथ एक समझौते के जरिए स्थिति को संभालने में कामयाबी पाई, जिसमें उसके FTX दावों की प्रीमियम बिक्री भी शामिल थी। हालांकि कंपनी एक अत्यधिक कमजोर बैलेंस शीट के साथ Chapter 11 से बाहर निकली, लेकिन इसके ग्राहक और सामान्य असुरक्षित दावों को डॉलर के मूल्य पर पूरी तरह से वसूल कर लिया गया। इसके अलावा, सामान्य असुरक्षित लेनदारों के वितरण में अमेरिकी ग्राहकों को उनके अंतरराष्ट्रीय समकक्षों की तुलना में अधिक अनुकूल व्यवहार मिला। अनुकूल परिणाम के बावजूद, दावा सत्यापन प्रक्रियाओं की जटिलताओं के कारण ग्राहक जमा का वितरण सीधा नहीं था।
Voyager का लिक्विडेशन दिखाता है कि निकास रणनीतियां कितनी अनिश्चित हो सकती हैं
Voyager की Chapter 11 फाइलिंग Three Arrows Capital के संपर्क में आने के तुरंत बाद हुई, जिसमें FTX डिफ़ॉल्ट के बीच FTX के साथ प्रस्तावित सौदा रद्द हो गया। नियामक अनिश्चितता के कारण बाद का Binance.US अधिग्रहण सौदा भी विफल हो गया। इस बीच, Voyager ने सीमित आधार पर इन-काइंड रिडेम्पशन के लिए अपने प्लेटफॉर्म को फिर से खोलते हुए एक स्व-परिसमापन शुरू किया। जैसे ही अदालत की निगरानी वाली परिसमापन प्रक्रिया समाप्त होने के करीब पहुंची, Voyager ने उन लोगों को चेक भेजे जिन्होंने इन-काइंड रिडीम किया था या जिन्होंने डाक से चेक का अनुरोध किया था क्योंकि उन्होंने समय पर अपनी संपत्ति रिडीम नहीं की थी। जिन लोगों ने क्रिप्टो इन-काइंड रिडेम्पशन चुना था, उन्हें क्रिप्टो या कागजी मुद्रा मिली। Voyager का Chapter 11 एस्टेट अपने ग्राहकों की कठिनाइयों से बेपरवाह होकर अपना काम करता रहा।
इन मामलों से जो सामान्य बात सामने आती है वह यह है कि कभी भी कुछ भी पूरी तरह से सुलझा हुआ नहीं होता है। दावों और अधिकारों को सुलझाने के लिए विभिन्न क्रिप्टो-संबंधित व्यवस्थाओं पर एक ही बैंक्रेप्सी कोड लागू किया जाता है। क्या व्यवसाय मेरी संपत्ति की कस्टडी रखता है? क्या यह एक बेली (bailee), एजेंट, ब्रोकर-डीलर है, या मैं संपत्ति उधार दे रहा हूँ? क्या कंपनी संपत्तियों को अलग आधार पर रखती है, या वे एक साथ मिली हुई हैं? क्या धारित टोकन कैश के बराबर है? क्या मैं इसे इन-काइंड वापस प्राप्त कर सकता हूँ, या मुझे फिएट में समझौता करना होगा? मेरे दावे का मूल्यांकन कैसे किया जाना चाहिए - याचिका की तारीख पर या डॉलर में? यदि निकासी याचिका से पहले हुई थी, तो क्या इसे वापस लिया (clawed back) जा सकता है? क्या स्टेबलकॉइन एक कैश, कमोडिटी, अनुबंध या संपत्ति हैं? मेरे दावे की कानूनी प्रकृति क्या है - असुरक्षित, सुरक्षित, प्राथमिकता, न्यायसंगत, आदि? क्या ये दावे Chapter 11 एस्टेट में मौजूद हैं? ये ऐसे प्रश्न हैं जिनके लिए कांग्रेस और दिवालियापन अदालतों के पास तत्काल उत्तर नहीं हैं। सांसदों और न्यायाधीशों को भी आम जनता की तरह ही क्रिप्टो उद्योग की गहरी जांच का सामना करना पड़ता है। साथ ही, विधायक और न्यायाधीश इस बात से अवगत हैं कि दिवालियापन कोड क्रिप्टो ग्राहकों को बिना शर्त प्राथमिकता नहीं दे सकता है या प्रत्येक कस्टडी समझौते को संपत्ति की चोरी में नहीं बदल सकता है, जिससे वित्तीय प्रणाली में अराजकता पैदा हो सकती है। क्रिप्टो उद्योग की परिसमापन प्रथाओं के पीछे मार्गदर्शक सिद्धांत के रूप में ग्राहक संपत्ति के स्वामित्व का सिद्धांत इस कार्य के लिए पर्याप्त नहीं है क्योंकि प्रत्येक अनुबंध की शर्त एक बाध्यकारी वादा नहीं होती है, और प्रत्येक बारीक लिखावट कोई खामी (loophole) नहीं होती है। अदालतें एक संतुलित समाधान का लक्ष्य रखती हैं, जिसमें हमेशा समझौते शामिल होंगे, जैसा कि हमने Celsius मामले में देखा है।
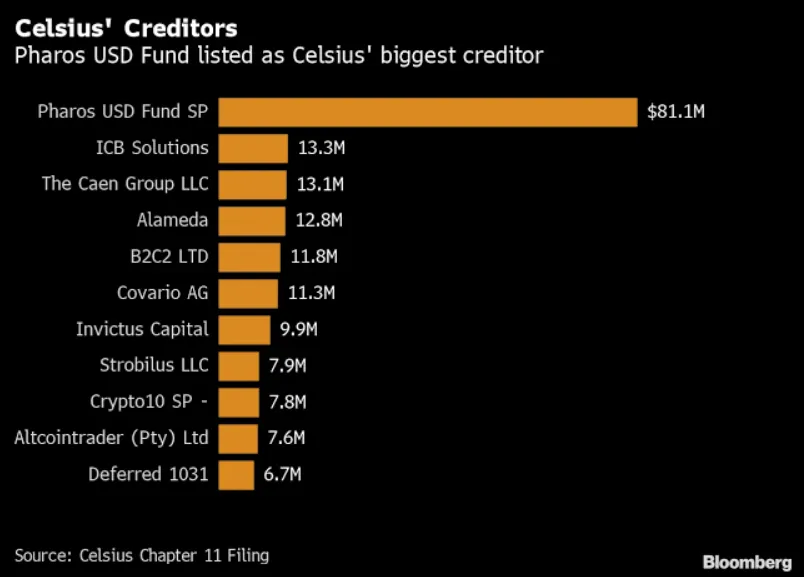
दोनों पक्षों के वकील इस बात से भली-भांति अवगत हैं कि उनके तर्कों से क्या मिसाल कायम होती है। वे प्रत्येक मामले में अलग-अलग परिणाम चाह सकते हैं, लेकिन उन्हें प्रेरित करने वाले कारक समान होते हैं। कुछ लोग यह मजबूत निर्णय चाहते हैं कि क्रिप्टो व्यवसाय में जमा होने पर ग्राहक संपत्ति ग्राहक की ही संपत्ति बनी रहे, जबकि अन्य अधिक लचीलापन चाहते हैं ताकि एस्टेट Chapter 11 योजना को निधि दे सके, प्रशासनिक खर्चों को पूरा कर सके और Chapter 11 ट्रस्टियों की पेशेवर निगरानी से लाभ उठा सके। इसके अतिरिक्त, सरकारी एजेंसियां कर संग्रह, उपभोक्ता संरक्षण और नियामक प्रवर्तन के लिए लेनदारों पर दबाव डालती हैं, जबकि बड़े संस्थागत निवेशकों सहित दावों के खरीदार रियायती कागजात हासिल करना चाहते हैं। सामान्य ग्राहक अपना पैसा वापस चाहते हैं, और शेयरधारक कुछ इक्विटी मूल्य की उम्मीद करते हैं, जो अक्सर FTX जैसी बड़ी विफलता के बाद व्यर्थ साबित होती है। हालांकि, BlockFi के मामले में, कुछ संपत्तियों की अभिनव प्रकृति के कारण, पसंदीदा इक्विटी धारक विशेष रूप से संरचित वॉटरफॉल में कुछ भुगतान प्राप्त कर सकते हैं। सभी पक्ष क्रिप्टो लेनदेन को नियंत्रित करने वाले जटिल कानून से अवगत हैं, और हर कोई मूल्य प्राप्त करने के लिए इसमें शामिल है।
प्राथमिकता का पदानुक्रम (Hierarchy of Appetite)
इंसान लालची प्राणी है। दिवालियापन केवल उस लालच को अधिक स्पष्ट करता है, क्योंकि सक्रिय व्यवसाय समाप्त हो जाता है और बचे हुए हिस्सों की गंध सूंघना आसान हो जाता है। मांस आमतौर पर पूरी तरह से नष्ट नहीं होता; इसे लगभग हमेशा किसी न किसी रूप में पुनः उपयोग में लाया जाता है। नेशनल ज्योग्राफिक को जानवरों से अनुमति की आवश्यकता होती, लेकिन अगर हर किसी ने अच्छे सूट पहने होते, तो वह उनके काम में लगने के दौरान उन्हें फिल्मा सकता था। सबसे पहले शेर आए: सुरक्षित ऋणदाता, एस्टेट एजेंट, सरकारी एजेंसियां, बड़े लेनदार, लेनदारों की समितियां, रणनीतिक खरीदार। फिर लकड़बग्घे आए: क्लेम ट्रेडर्स, मुकदमेबाजी को वित्तपोषित करने वाले (litigation funders), सलाहकार, डिस्ट्रेस्ड निवेशक। अंत में गिद्ध थे: छोटे लेनदार, अवसरवादी सेवा प्रदाता, ऐसे व्यक्ति जिन्हें फाइंडर फीस मिलती यदि कोई चेक या पुराना खाता आय का स्रोत साबित होता।
क्रिप्टो दिवालियापन में प्राथमिकता के पदानुक्रम को भी इसी सिद्धांत ने नियंत्रित किया। इस प्रक्रिया में जगह पाने के लिए कीमत चुकानी पड़ती थी। क्रिप्टो में, वह कीमत असाधारण रूप से अधिक हो सकती थी। लेनदारों का प्रतिनिधित्व करने के लिए, एक देनदार को मुख्य वकील, वित्तीय सलाहकार, फोरेंसिक एकाउंटेंट, क्लेम एजेंट, कर सलाहकार, क्रिप्टो-ट्रेसिंग विशेषज्ञ, पुनर्गठन सलाहकार, मुकदमेबाज, संचार वकील, साइबर सुरक्षा विशेषज्ञ और परीक्षकों की आवश्यकता होती थी – इस सब पर फीस और खर्चों में करोड़ों डॉलर खर्च हो सकते थे।
एक बड़ा लेनदार आंतरिक लोगों को नियुक्त करने, योजना पर मुकदमा चलाने, आपत्तियों का विश्लेषण करने, समझौतों पर बातचीत करने और वितरण पर नजर रखने का खर्च उठा सकता था। आठ अंकों के दावे वाले व्यक्ति के लिए यह समझ में आता है, लेकिन आठ सौ डॉलर के दावेदार के लिए एक FAQ, एक पोर्टल, एक एजेंट और एक समय सीमा ही बेहतर विकल्प होते हैं।
विशेषज्ञों ने अपनी मेहनत से काम किया, पोर्टल बनाए, KYC किया, वितरण किया, संग्रह किया, विश्लेषण किया, जांच की, आपत्तियां तैयार कीं, समीक्षा की, समझौता किया और हिसाब-किताब रखा। सामान्य ग्राहकों को छोड़कर, जो केवल बेहतर की उम्मीद में अटके हुए थे, हर किसी ने इसमें से अपना हिस्सा लिया। फीस भले ही बहुत अधिक हो, लेकिन कुछ अपवादों को छोड़कर, वे अपरिहार्य हैं। दिवालियापन एक मशीन है, लेकिन इसे ईंधन की आवश्यकता होती है। हर हिस्सा आवश्यक हो ऐसा जरूरी नहीं है, लेकिन उनमें से कुछ निर्विवाद रूप से उपयोगी होते हैं। यह ग्राहकों पर निर्भर है कि वे उस ईंधन के साथ या उसके बिना दुनिया में रहना चाहते हैं या नहीं।
सामान्य कॉर्पोरेट पदानुक्रम काफी सरल है – सुरक्षित लेनदार पहले आते हैं, उसके बाद प्रशासनिक खर्च और प्राथमिकता वाले दावे, असुरक्षित लेनदार, और अंत में इक्विटी। क्रिप्टो का पदानुक्रम संस्करण ग्राहक जमा के बारे में बहसों के कारण अधिक जटिल है। क्या वे एस्टेट की संपत्ति थे, या वे ग्राहक के थे? बारीक लिखावट में सही भाषा के साथ, कोई भी परिणाम संभव था। Celsius ने यह सुझाव देकर कई ग्राहकों को असंतुष्ट किया कि उनके खाते का बैलेंस उनका था, जबकि वास्तव में यह केवल Celsius के खिलाफ एक दावे का प्रतिनिधित्व करता था।
एक तरह से, यह ब्रोकरेज उद्योग के सीखने के दौर से अलग नहीं है। ब्रोकरेज खाते में रखी गई प्रतिभूतियों को मालिक की संपत्ति नहीं बल्कि ब्रोकरेज की संपत्ति माना जाता था, जिसके अनभिज्ञ निवेशकों के लिए गंभीर परिणाम होते थे। असफल ब्रोकरेज फर्मों और बैंकों के समाधान की प्रक्रिया ने ग्राहक जमा से संबंधित वर्तमान कानूनों को जन्म दिया। कमोडिटी ब्रोकरेज पर भी ऐसे ही नियम लागू होते हैं, बस उनके जमा अलग रखे जाते हैं, और उनके क्लीयरेंस और सेटलमेंट के आसपास अतिरिक्त नियम होते हैं। MF Global की दिवालियापन की कार्यवाही एक कठोर अनुस्मारक थी कि जो लोग दूसरों द्वारा नियंत्रित खातों में ग्राहकों का पैसा डालते हैं, वे यह सुनिश्चित करने के लिए जिम्मेदार हैं कि वह फंड ग्राहक का पैसा ही बना रहे।
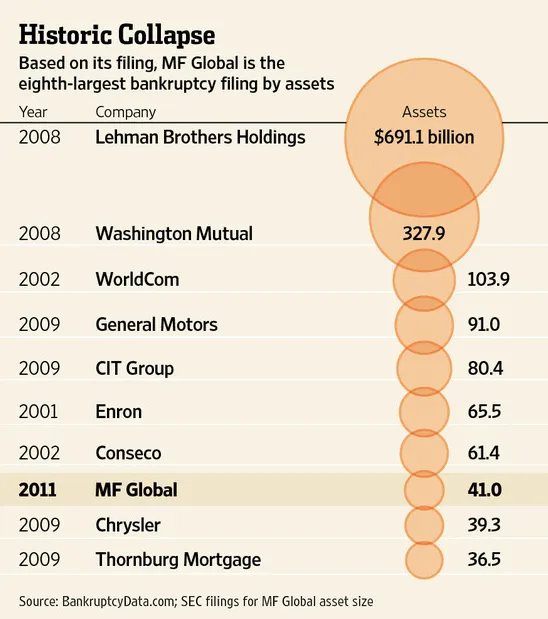
उस सबक का क्रिप्टो संस्करण FTX संकट था, जहाँ ग्राहक जमा, सभी व्यावहारिक उद्देश्यों के लिए, FTX के अंदरूनी सूत्रों को छोड़कर सभी के लिए दुर्गम थे। यह तथ्य कि FTX खुद एक प्रौद्योगिकी कंपनी है और कोई ब्रोकरेज या बैंक नहीं है, परिणाम पर बहुत कम प्रभाव डालता प्रतीत हुआ।
जब लेनदारों की बात आती है, तो आश्चर्य की बात नहीं है कि पदानुक्रम उन क्रिप्टो कंपनियों के लिए अलग है जो अपने ग्राहकों की संपत्ति को कस्टडी में रखती हैं या उनकी ओर से यील्ड अर्जित करती हैं। पूर्व के लिए, वे संपत्तियां एस्टेट का हिस्सा नहीं हैं, बाद वाले के लिए, वे हैं। Celsius ने अपने Earn उत्पाद के साथ वह गलती की, और उसे परिणाम भुगतने पड़े क्योंकि Earn खातों वाले ग्राहक एस्टेट के खिलाफ अपने जमा को दावों में बदलते देखने की कतार में सबसे आगे थे। साथ ही, Voyager के ग्राहकों को काफी बेहतर रिकवरी मिली, आंशिक रूप से इसलिए क्योंकि उनकी संपत्तियां Voyager द्वारा कस्टोडियन के रूप में रखी गई थीं। यही तर्क अपने ग्राहकों के लिए संपत्ति रखने वाले अधिकांश क्रिप्टो कस्टोडियन पर लागू होता है। यद्यपि अधिकांश सेवाओं के नियमों और शर्तों के भीतर भाषा अलग है, लेकिन इनमें से अधिकांश सेवाएं समान क्षमता में काम करती हैं।
वास्तव में किसे भुगतान मिला?
पदानुक्रमों का एक यथार्थवादी दृष्टिकोण यह है कि क्रिप्टो दिवालियापन में ग्राहक आमतौर पर भुगतान सूची में शीर्ष पर नहीं थे। FTX दिवालियापन के विजेता एस्टेट को लिक्विडेट करने के लिए आवश्यक पेशेवर थे – वकील, सलाहकार, क्लेम एजेंट और फोरेंसिक एकाउंटेंट, उन सभी को प्रशासनिक खर्चों के रूप में उनकी फीस का भुगतान मिला। यह एक व्यावहारिक दृष्टिकोण है, भले ही उस नियमित ग्राहक के लिए अप्रिय हो जो विश्वास, निष्ठा और धन के दैनिक नुकसान का सामना कर रहा है। FTX एस्टेट के अन्य विजेता प्राथमिकता समूह थे – सुरक्षित लेनदार, यदि कोई हों, प्राथमिकता वाले असुरक्षित दावे, अदालत में निर्धारित सरकारी दावे, और कोई भी ग्राहक समूह जिनके लिए प्राथमिकता पूल स्थापित किए गए थे। कतार में अगला नंबर सामान्य असुरक्षित लेनदारों का आया, जिसमें संभावित रूप से ग्राहक शामिल हो सकते थे यदि कंपनी की संपत्ति वितरण के लिए उपलब्ध एकमात्र संपत्ति होती। अंत में, इक्विटी धारकों के पास कुछ नहीं बचा।
व्यवहार में, FTX योजना एक समझौता है, और ग्राहक अधिकार, सामान्य पूल, कमियां, और सरकारी व इक्विटी दावे सभी बातचीत द्वारा तय किए गए समझौतों की श्रेणी में आते हैं। सरकारी दावों का अधीनस्थ होना और FTT टोकन दावों को रद्द करना दिवालियापन समझौते की विशेषताएं हैं। दावों का भुगतान किस क्रम में किया गया, इसे अंततः अदालत द्वारा अनुमोदित किया गया था, जिसका अर्थ है कि, दावेदारों के प्रत्येक विशेष समूह के लिए, सबूतों, दस्तावेजों, वार्ताओं, समय सीमाओं और अन्य विकल्पों की समाप्ति को देखते हुए यह सबसे अच्छा संभव परिणाम था।
Celsius का मामला संविदात्मक शब्दों के महत्व को स्पष्ट करता है। Earn ग्राहक सामान्य असुरक्षित लेनदार थे, जबकि कस्टोडियनशिप वाले ग्राहक सेटऑफ़ के कुछ अधिकारों के साथ सुरक्षित थे। उनके दिवालियापन के अनुभवों में अंतर काफी हद तक Celsius के साथ समझौतों की शर्तों के कारण था। अदालत के फैसले में कोई संदेह नहीं है, जैसा कि कई अन्य मामलों में हुआ, कि केवल "मेरे पास Celsius पर पैसे थे" का दावा अपने आप में अपर्याप्त था, और प्रत्येक जमाकर्ता को यह स्पष्ट करने की आवश्यकता थी कि उनके पास किस प्रकार का खाता था।
BlockFi से मिला सबक बाहरी रिकवरी का है। कंपनी के लेनदार BlockFi के बाहरी दावों से लाभ उठाने में सक्षम थे, विशेष रूप से FTX और Alameda Research के खिलाफ, जो दोनों कंपनियों के दिवालियापन के बिना BlockFi के लेनदारों के लिए अप्राप्य होते। ऐसी रिकवरी का मूल्य क्रिप्टो प्लेटफॉर्म के लेनदारों के लिए विशेष रूप से महत्वपूर्ण है, क्योंकि वे अक्सर उनका एकमात्र विकल्प होते हैं, और बातचीत के दौरान उनकी उपलब्धता और मूल्य पर विचार किया जाना चाहिए। बाहरी दावों वाली कंपनी आम तौर पर उनके बिना वाली कंपनी की तुलना में अधिक रिकवर करने में सक्षम होगी, और ऐसे दावों की उपस्थिति लेनदार की अपेक्षाओं, रणनीति और विकल्पों को आकार देने वाली होनी चाहिए।
Voyager का मामला विफल सौदों के महत्व को दर्शाता है। यदि परिसंपत्ति की बिक्री पूरी हो जाती, तो परिसमापन योजना के तहत ग्राहक की रिकवरी काफी बेहतर होती। हालाँकि, सौदे की विफलता का मतलब था कि Voyager की संपत्ति अब बाजार और नियामकों की मर्जी के अधीन थी। Voyager के दिवालियापन में, ग्राहक एक संभावित खरीदार की रुचि, नियामक वातावरण और सौदे के समय की दया पर निर्भर हो गए, जो कम या ज्यादा अनुकूल हो सकता था। यदि नियामक कम सख्त होते, या बाजार की स्थितियां अधिक अनुकूल होतीं, तो कोई सौदा हो सकता था, लेकिन कोई सौदा नहीं हुआ, और एस्टेट अब उसके लेनदारों का था।
यह तर्क दिया जा सकता है कि दिवालियापन में संपत्ति का दावा करने वाले किसी भी ग्राहक के पास कुछ अधिकार होते हैं और अंत में, भुगतानों का क्रम इस बात पर निर्भर करता है कि अदालत के सामने तथ्यों का कौन सा विशेष सेट प्रस्तुत किया गया था। वह तर्क सही है लेकिन क्रिप्टो दिवालियापन पदानुक्रम की अधिक महत्वपूर्ण गतिशीलता को छुपाता है। ये गतिकी "किसे भुगतान मिला?" को केवल एक सैद्धांतिक चर्चा से कहीं अधिक बनाती है। उदाहरण के लिए, किसी क्रिप्टो कस्टोडियन या एक्सचेंज के पास कस्टडी खाते वाले दावेदार के पास यील्ड सुविधाओं वाले खाते की तुलना में धन की वसूली के लिए एक मजबूत मामला होता है – पूर्व का दावा सुरक्षित है, जबकि बाद वाले का असुरक्षित है। उचित समय, दस्तावेज़ीकरण और फाइलिंग वाला लेनदार किसी अन्य की तुलना में अधिक वसूल कर सकता है जिसने अपूर्ण या असामयिक फाइलिंग के कारण अवसर खो दिया हो। एक क्लेम खरीदार कम कीमत पर अपनी स्थिति बेचने वाले साथी दावेदार के धैर्य से लाभ उठा सकता है – खरीदार एक दावा खरीद सकता है, उसे सेटल कर सकता है, और अंतर से लाभ कमा सकता है। एक सरकारी एजेंसी ऐसे अधीनस्थ निर्णय ले सकती है जो ग्राहकों को अन्य असुरक्षित लेनदारों से आगे रखते हैं। एक कानूनी फर्म अपनी फीस वसूल कर सकती है, इस तथ्य के बावजूद कि छोटा खाताधारक संभवतः इस स्थिति में "न्याय" के बारे में बहुत कम सोचता है।
इस स्थिति के मानवीय स्वभाव को समझना कठिन नहीं है। ग्राहक क्षतिपूर्ति की उम्मीद करते हैं क्योंकि वे मानते हैं कि उन्हें कुछ नुकसान हुआ है। देनदार ऐसा समझौता प्रस्तावित करने के लिए नियंत्रण बनाए रखना चाहते हैं जिससे उनकी छवि अच्छी बने। कानूनी फर्म मिसाल चाहती हैं; न्यायाधीश निरंतरता चाहते हैं; हर कोई भविष्य के विवादों से जुड़े जोखिम को सीमित करना चाहता है। विनियमन पूंजी को आकर्षित करता है, और डिस्ट्रेस्ड निवेशक संकट में व्यापार करते हैं। यह सब बहुत स्वाभाविक है। कोई गलत नहीं है; सब इंसान हैं।
यह ध्यान रखना महत्वपूर्ण है कि भुगतान पदानुक्रम की गतिशीलता भविष्य में तेजी से स्थिर होगी। क्रिप्टो दिवालियापन की कार्यवाही का अगला दौर पुराने सवालों के जवाब देगा। हालाँकि, अगला बड़ा दिवालियापन निस्संदेह नए प्रश्न पूछेगा – क्या ग्राहक संपत्ति का मालिक था? क्या फर्म के पास यह कानूनी रूप से था? क्या इसे सामूहिक रूप से या ट्रस्ट में रखा गया था? शर्तों में क्या कहा गया था, और उन शर्तों से कंपनी और ग्राहक का क्या मतलब था? क्या कोई स्पष्ट या अप्रत्यक्ष धोखाधड़ी थी, और क्या इसे अन्य मुद्दों से अलग किया जा सकता है? क्या धन की निकासी वैध थी, और क्लॉबैक के लिए ग्राहक के क्या अधिकार हैं? क्या ग्राहक को क्रिप्टो या फिएट में मुआवजा दिया जाना चाहिए, और मूल्यांकन के लिए किस तारीख का उपयोग किया जाना चाहिए? ये गतिकी अंततः स्थिर हो जाएगी, लेकिन प्रक्रिया, पहले की तरह, जटिल और महंगी होगी। उद्योग के डिफ़ॉल्ट की अगली लहर उपयोगकर्ताओं की एक और लहर को दिवालियापन की क्रिप्टो-विशिष्ट बारीकियों से परिचित कराएगी।
उपयोगकर्ताओं के लिए सबक इस प्रकार हैं – अपने क्रिप्टो कस्टडी और ऋण सेवाओं की बारीक लिखावट का अध्ययन करें ताकि यह समझ सकें कि क्या और कैसे वे अपने क्रिप्टो तक पहुंच खो सकते हैं। उन शर्तों का अध्ययन करें जो क्रिप्टो जमा को एक सुरक्षित संपत्ति या ब्याज वाले खाते से लीवरेज्ड पोजीशन या मार्जिन लोन में बदल देती हैं। याद रखें कि यील्ड का अर्थ जोखिम, अस्थिरता और मूलधन के नुकसान की संभावना है। याद रखें कि उपयोगकर्ता के अनुकूल इंटरफेस और अकाउंट डैशबोर्ड कानूनी सावधानी (due diligence) का विकल्प नहीं हैं। समझें कि "आपका क्रिप्टो" संदेश और खाता सुविधाएं अदालत में इसे आपकी संपत्ति घोषित करने के लिए पर्याप्त नहीं हो सकती हैं। यदि आप कस्टडी वाली स्थिति के जोखिमों को बर्दाश्त नहीं कर सकते हैं, तो अपनी संपत्तियों को सेल्फ़-कस्टडी में रखें।
उद्योग के लिए सबक भी कम गंभीर नहीं हैं – यदि क्रिप्टो प्लेटफॉर्म दिवालियापन के परिणामों से बचते हुए वित्तीय संस्थानों के रूप में काम करना चाहते हैं, तो उन्हें खुद को विनियमित करना शुरू करना चाहिए और मानकीकृत ग्राहक पदानुक्रम को ध्यान में रखते हुए उत्पाद तैयार करने चाहिए। उद्योग को कस्टडी, परिसंपत्तियों के स्पष्ट पृथक्करण, और नियामक-ग्रेड निष्ठा के साथ भंडार और देनदारियों को प्रदर्शित करने की क्षमता की आवश्यकता है। इसे संपत्ति के स्वामित्व के आसपास स्पष्ट भाषा स्थापित करने, जमा और देनदारियों के मिश्रण से बचने और यदि संभव हो तो दिवालियापन से अलग रहने (bankruptcy remoteness) के आधार पर सब कुछ संरचित करने की आवश्यकता है। पारंपरिक वित्त दिवालियापन नियम सदियों के दर्द के बाद बनाए गए थे; क्रिप्टो एक दशक के भीतर और बीच में मौजूद सभी लोगों की कीमत पर वही सबक सीखने की कोशिश कर रहा है।
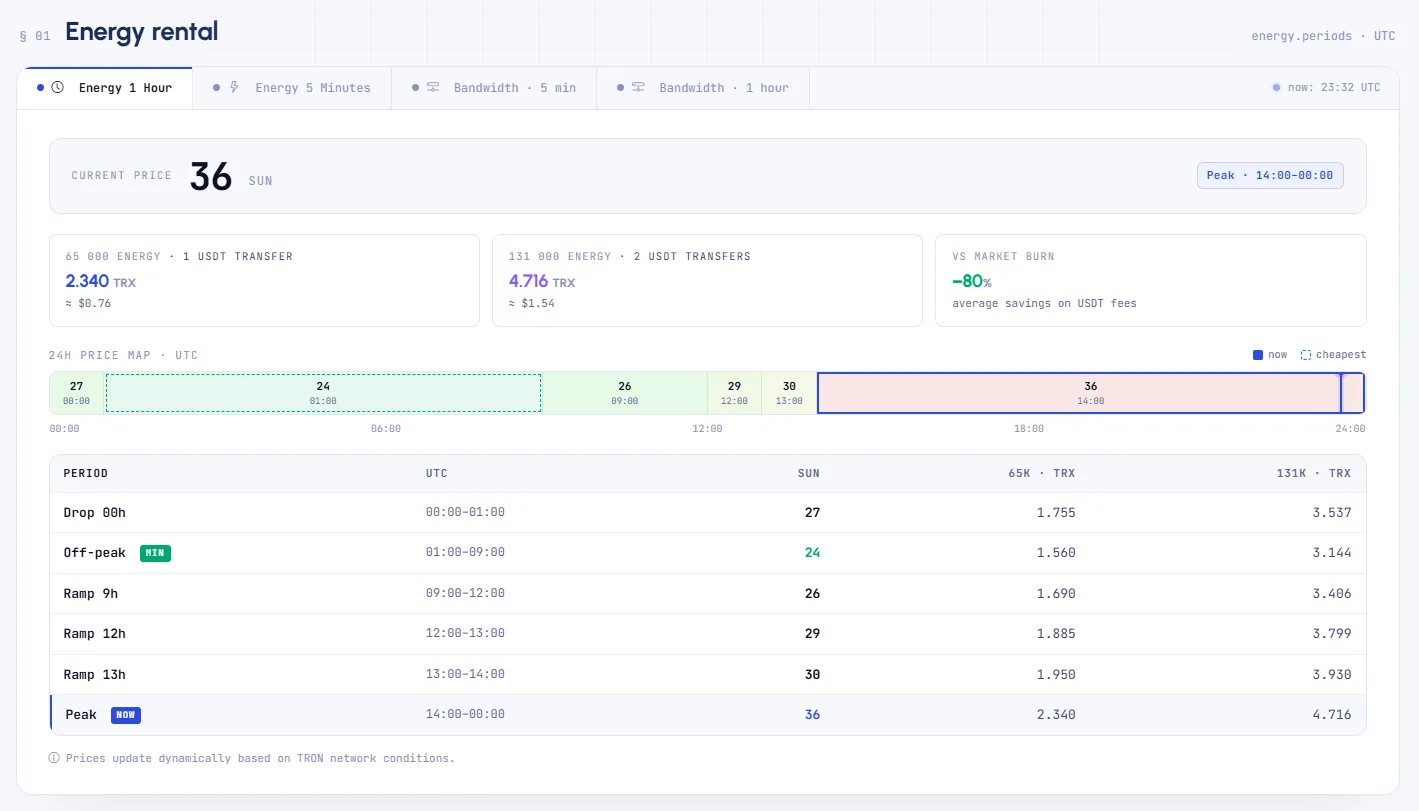
Netts Pricing TRON energy को ट्रैक करने के लिए सबसे उपयुक्त टूल है। यह TRON उपयोगकर्ताओं को TRON Energy की कीमतों के उच्चतम स्तर पर केवल अनुमान लगाने के बजाय लाइव Energy लागतों की निगरानी करने की अनुमति देता है। TRON Energy लागत टूल 1-घंटे और 5-मिनट की रेंटल अवधि में TRON Energy की सर्वोत्तम कीमतें प्रदर्शित करता है, साथ ही 65k और 131k Energy के लिए अनुमानित लागत भी दिखाता है। यह आपको यह भी दिखाता है कि आप TRON Energy बर्निंग से बचकर और TRON शुल्क में छूट और स्थिर USDT ट्रांसफर का उपयोग करके कितनी बचत करेंगे।