Иерархия банкротств в крипте: кому заплатят, когда биржа умирает
Банкротства в криптовалюте решают, кому заплатят, на основе условий договоров, статуса хранения, очередности кредиторов и утвержденных судом водопадов распределения выплат.
Другие языки: EnglishEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Содержание
В традиционных финансах банкротство — печальное событие для бизнеса и его владельцев, но для закона его исход заранее определен. Различные оттенки серого вещества уже тщательно изучены: авиакомпании, банки, ритейлеры, брокеры, производители, энергетические монополии, застройщики, мошенники за столами из красного дерева — все они попадают в один и тот же пищеварительный тракт. Законы, судебная практика, комитеты, управляющие, обеспеченные и необеспеченные кредиторы, административные расходы, возвраты активов (clawbacks) и бесконечные споры о том, что конкретно кому принадлежало в момент краха.
Криптовалюта вышла на сцену с наивностью необразованного подростка, полагая, что владение монетами эквивалентно праву собственности на базовый актив. Криптобиржи служат платформами, кредиторами, доходными фермами, кошельками, брокерами, кастодианами, сообществами, экосистемами — а иногда и всем вышеперечисленным одновременно. Условия обслуживания заявляют одно, маркетинг провозглашает другое, блокчейн переводит токены, красивое приложение на телефоне поздравляет вас — а затем биржа банкротится, и становится очевидно, что все эти токены и услуги на самом деле никогда вам не принадлежали.
FTX — труп первой величины, обладающий определенным эпическим ореолом грандиозного падения. Задолго до своего краха FTX была крипто-суперзвездой, хвастаясь спортивными спонсорствами, поддержкой знаменитостей, политическими пожертвованиями и громким признанием со стороны венчурных сообществ. Ее основатель мог с невозмутимым лицом рассуждать о своих миллиардах, параллельно занимаясь одними из самых вопиющих форм фиктивной торговли (wash trading), чтобы искусственно поддерживать курс токенов из собственной экосистемы. Все это закончилось в ноябре 2022 года, когда FTX и ее аффилированные лица подали заявление в соответствии с Главой 11 Кодекса США о банкротстве, обнажив внутреннюю кухню этой крипто-мекки. Во многих отношениях это не было типичным банкротством провалившегося бизнеса, не выдержавшего волатильности рынка. Неплатежеспособность FTX стала следствием расследования нецелевого использования средств клиентов, аудитом обязательств на миллиарды долларов перед аффилированными лицами и разоблачением того, как криптобиржи используют депозиты клиентов для финансирования привилегий руководства, включая покупку недвижимости, частных самолетов, политические пожертвования и многое другое.
Деньги в основном уходили в ненасытную пасть комплекса FTX-Alameda. Как выяснили назначенный управляющий по Главе 11 и последующие расследования, клиентские депозиты бесконтрольно смешивались со средствами компании, выводились для покрытия долгов Alameda Research, выплачивались в качестве дивидендов, комиссий и покрытия расходов, инвестировались в различные длинные и короткие крипто-позиции и шли на вознаграждения руководству, включая политические пожертвования и предметы роскоши.
Вполне закономерно, что первое масштабное банкротство в криптовалюте привело к клубку сложностей и трансграничных споров. Специфические для крипты тонкости банкротства FTX включают использование цифровых валют в трансграничных транзакциях, обязательства аффилированных структур и клиентские депозиты на кошельках, контролируемых компанией. Тем не менее, базовые принципы ликвидации относительно просты. В конечном счете, клиентам возместили средства (или нет) наряду с другими кредиторами точно так же, как и любым другим держателям необеспеченных облигаций.
Один примечательный поворот в истории FTX связан с обращением с ее кредиторами. Несмотря на масштабное мошенничество и вывод активов на миллиарды долларов, кредиторы FTX оказались в лучшем положении, чем большинство других. План реорганизации FTX по Главе 11 предусматривает начало ликвидации активов в январе 2025 года. Траст по возмещению средств начнет распределение выплат кредиторам через Bitgo, Kraken, Payoneer и другие криптоплатформы. Конкурсная масса FTX получила существенную отдачу от ликвидации бизнес-активов, зафиксированной прибыли от венчурных холдингов, роста стоимости криптодепозитов и мировых соглашений с различными заинтересованными сторонами. Все это в совокупности позволило трасту преодолеть трудности процесса банкротства и последствия халатного управления со стороны руководства FTX.
В итоге клиенты FTX не получают полного возмещения ущерба, поскольку их требования в основном оцениваются по рыночной стоимости на день, когда суд предоставил FTX защиту в соответствии с Главой 11. Это неутешительный результат для каждого, кто вложил 1 млн долларов в экосистему FTX и наблюдал, как они улетают в трубу, но такова реальность законодательства о банкротстве. По сути, закон гласит: «Моя стоимость ликвидируется по курсу на момент подачи вашего требования». Мнимый гуманизм Кодекса о банкротстве далеко не так щедр, как хотелось бы: если вы купили один биткоин за $50K, а FTX объявила о банкротстве в тот же день, вам не положено 200 BTC по цене одного. Крипторынок способен сотворить такое чудо, но увы, Кодекс о банкротстве никогда не изменится.
Иерархия FTX строилась не только на масштабе клиентской активности, но в основании пирамиды лежала традиционная сложность удовлетворения требований клиентов. Существуют различия между рассмотрением требований клиентов из США и клиентов из других стран, обычных необеспеченных кредиторов, государственных претензий, субординации различных участников и всеобъемлющего мирового соглашения между компаниями группы, которое защитило процесс от полного растворения в десятках юрисдикций. Это тяжелый урок для криптоиндустрии о трансграничной ликвидации: как только блокчейн отключен, распределение оставшейся стоимости эффективнее доверить единому суду по банкротствам.
Мелкий шрифт пожирает кошелек
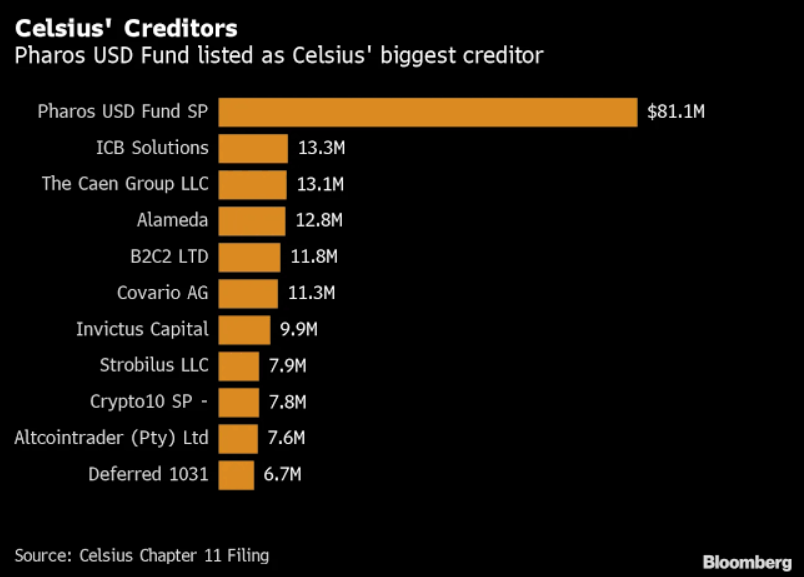
Celsius оставил индустрии чистейший прецедент относительно юридического мелкого шрифта. Суд по делам о банкротстве Южного округа Нью-Йорка постановил, что владельцы счетов Celsius Earn, предоставлявшие активы для продуктов с начислением доходности, передали права собственности на свои криптоактивы компании Celsius. Таким образом, клиенты Earn оказались обычными необеспеченными кредиторами. Это решение стало определяющим, поскольку выстроило иерархию на основе прав собственности на активы. Если бы активы в программе Earn были собственностью клиентов, находившейся на кастодиальном хранении Celsius, клиенты получили бы приоритет перед конкурсной массой. Напротив, если активы являлись собственностью Celsius, кредиторы компании стояли бы выше обычных необеспеченных требований клиентов программы Earn. Случилось именно последнее, так как суд постановил: формулировки условий использования фактически передавали право собственности.
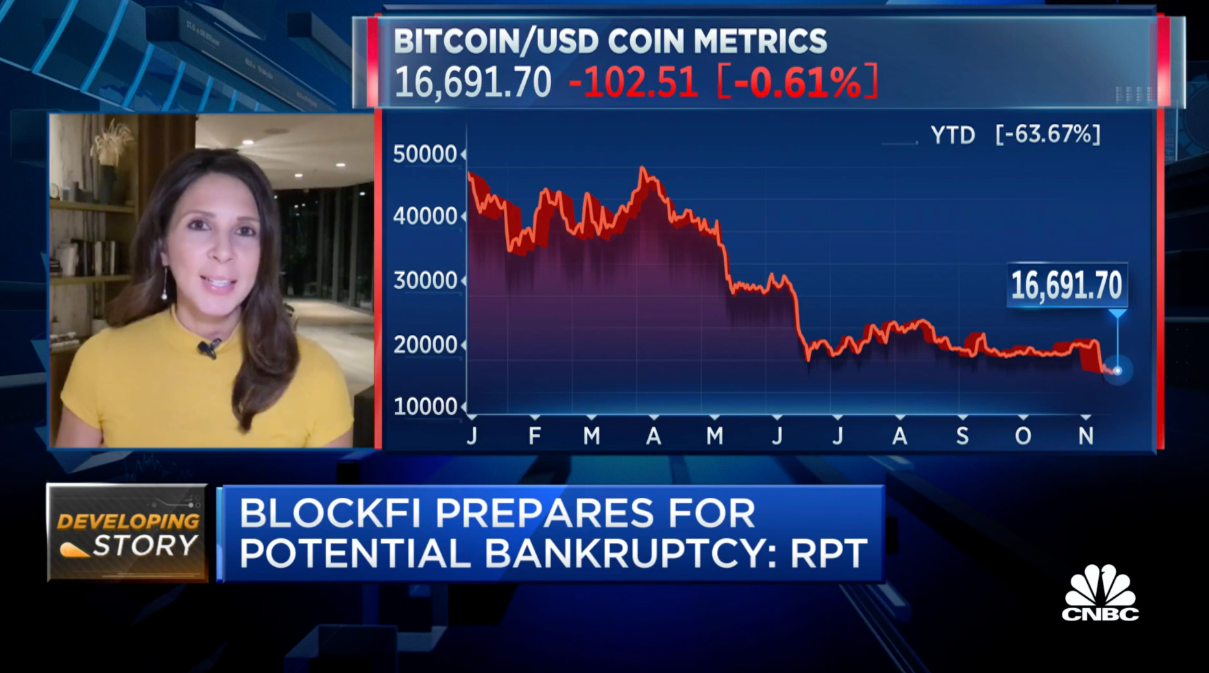
BlockFi подала петицию по Главе 11, оказавшись втянутой в кризис ликвидности FTX. Испытав на себе негативный эффект домино от краха другого участника рынка, BlockFi удалось развернуть ситуацию в свою пользу благодаря мировому соглашению с конкурсной массой FTX, включая продажу своих претензий к FTX с премией. Хотя компания вышла из процесса Главы 11 с существенно истощенным балансом, требования клиентов и других необеспеченных кредиторов были полностью компенсированы в пересчете на доллары. Кроме того, клиенты из США получили более выгодные условия по сравнению с международными пользователями в рамках распределения выплат среди необеспеченных кредиторов. Несмотря на благоприятный исход, распределение средств с клиентских депозитов оказалось непростым из-за необходимости преодолевать сложности процедур верификации требований.
Ликвидация Voyager показывает всю ненадежность стратегий выхода
Подача петиции по Главе 11 со стороны Voyager произошла вскоре после проблем с невозвратными займами для Three Arrows Capital, а планируемая сделка с FTX сорвалась на фоне дефолта последней. Последующая сделка по поглощению со стороны Binance.US развалилась из-за регуляторной неопределенности. Тем временем Voyager инициировал процесс самоликвидации, временно открыв платформу для вывода средств в натуре в ограниченном объеме. Когда процедура ликвидации под судебным надзором приблизилась к завершению, Voyager разослал чеки тем, кто выводил активы в натуре, или тем, кто запросил получение чеков по почте из-за того, что не вывел свои активы вовремя. Те, кто выбрал вывод в натуре в крипте, получили криптовалюту или бумажные чеки. Конкурсная масса Voyager продолжала функционировать, невзирая на трудности, с которыми сталкивались клиенты компании.
Общий лейтмотив, прослеживающийся во всех этих делах: ничто никогда не определено окончательно. Один и тот же Кодекс о банкротстве применяется к самым разнообразным крипто-структурам, чтобы разобраться в требованиях и правах собственности. Осуществляет ли бизнес ответственное хранение (кастоди) моих активов? Является ли он хранителем, агентом, брокером-дилером, или я передаю имущество в заем? Держит ли компания активы раздельно (сегрегированно) или они смешиваются? Является ли удерживаемый токен эквивалентом денежных средств? Могу ли я вернуть его в натуре или расчет будет производиться в фиате? Как должно оцениваться мое требование — на дату подачи петиции или в долларах? Если вывод средств произошел до подачи заявления, подлежит ли он возврату (clawback)? Чем являются стейблкоины: деньгами, товаром, контрактом или собственностью? Какова правовая природа моего требования — необеспеченное, обеспеченное, приоритетное, право на справедливое возмещение и т. д.? Существуют ли эти требования в рамках конкурсной массы по Главе 11? Все это — вопросы, на которые у Конгресса и судов по банкротствам нет готовых ответов. Законодатели и судьи сталкиваются с тем же пристальным вниманием к криптоиндустрии, что и остальная общественность. При этом они отдают себе отчет в том, что закон о банкротстве не может предоставить безусловный приоритет всем криптоклиентам или приравнять каждое кастодиальное соглашение к хищению имущества, иначе это посеет хаос во всей финансовой системе. Концепция владения клиентскими активами как путеводная звезда процедур ликвидации в криптоиндустрии оказывается недостаточной, поскольку не каждое условие договора является юридическим обязательством и не каждая строчка мелкого шрифта служит лазейкой. Суды стремятся к взвешенному решению, которое неизменно сопряжено с компромиссами, как мы видели в деле Celsius.
Юристы с обеих сторон прекрасно осознают, какой прецедент создают их аргументы. Они могут стремиться к разным результатам в каждом конкретном случае, но движущие ими силы схожи. Одни настаивают на жесткой позиции, что собственность клиента остается его собственностью при внесении депозита в криптокомпанию, в то время как другие хотят большей гибкости, чтобы конкурсная масса могла профинансировать план Главы 11, покрыть административные расходы и извлечь выгоду из профессионального надзора назначенных управляющих. Кроме того, государственные ведомства давят на кредиторов ради сбора налогов, защиты прав потребителей и регуляторного надзора, а скупщики требований, включая крупных институциональных инвесторов, стремятся скупить дисконтированные долговые расписки. Обычные клиенты просто хотят вернуть свои деньги, а акционеры надеются сохранить хоть какую-то долю стоимости акций, что зачастую оказывается тщетным после таких масштабных крахов, как у FTX. Впрочем, в случае с BlockFi благодаря инновационной структуре определенных активов держатели привилегированных акций могут рассчитывать на выплаты по специально разработанному водопаду распределения. Все стороны знают о запутанности правовых норм, регулирующих криптотранзакции, и каждый борется за ценность.
Иерархия аппетитов
Люди — алчные существа. Банкротство лишь делает эту жадность более наглядной, ведь живого бизнеса больше нет, а запах остатков добычи разносится быстрее. Плотская материя в целом редко пропадает зря: ей почти всегда находят новое применение. Каналу National Geographic понадобилось бы разрешение животных, но если бы все надели приличные костюмы, процесс можно было бы транслировать в прямом эфире. Сначала приходят львы: обеспеченные кредиторы, управляющие конкурсной массой, государственные агентства, крупные кредиторы, комитеты кредиторов, стратегические покупатели. Затем гиены: торговцы долговыми требованиями, судебные инвесторы, консультанты, фонды проблемных активов. И, наконец, грифы: мелкие кредиторы, предприимчивые поставщики сопутствующих услуг, физические лица, рассчитывающие на вознаграждение, если найденный чек или забытый аккаунт внезапно окажутся источником денег.
Тот же принцип руководил иерархией аппетитов в криптовалютных банкротствах. Чтобы занять место за столом, требовалось заплатить входной билет. В сфере криптовалют эта цена могла быть запредельной. Чтобы представлять интересы кредиторов, должнику требовались генеральные юрисконсульты, финансовые советники, судебные эксперты-бухгалтеры, агенты по сбору требований, налоговые консультанты, специалисты по ончейн-аналитике и отслеживанию транзакций, советники по реструктуризации, судебные юристы, консультанты по связям с общественностью, эксперты по кибербезопасности и независимые ревизоры — на все это могли уйти сотни миллионов долларов в виде гонораров и расходов.
Крупный кредитор мог позволить себе нанять людей изнутри процесса, оспаривать план в суде, анализировать возражения, вести переговоры об условиях мирового соглашения и контролировать выплаты. Для человека с восьмизначным требованием в этом был смысл, но заявителю с иском на восемьсот долларов оставалось довольствоваться разделом FAQ, клиентским порталом, агентом поддержки и дедлайном.
Специалисты получали плату за свой труд, разрабатывая платформы, проводя процедуры KYC, распределяя средства, собирая данные, анализируя их, проводя расследования, подготавливая возражения, проводя аудиты, оформляя соглашения и сводя балансы. Каждый получил свою долю пирога, за исключением рядовых клиентов, которым оставалось лишь надеяться на лучшее. Такие гонорары могут казаться неприличными, но они, за редким исключением, неизбежны. Банкротство — это механизм, и ему требуется топливо. Далеко не каждая деталь обязательна, но некоторые из них, безусловно, полезны. Клиентам остается решать, хотят ли они жить в мире с таким топливом или без него.
Классическая корпоративная иерархия предельно проста: первыми идут обеспеченные кредиторы, за ними следуют административные расходы и приоритетные требования, затем необеспеченные кредиторы и, наконец, владельцы капитала. Криптовалютная версия этой пирамиды сложнее из-за споров о клиентских депозитах. Были ли они частью конкурсной массы или принадлежали клиенту? При правильной формулировке мелкого шрифта был возможен любой сценарий. Celsius оставил массу разочарованных пользователей, намекая, что баланс их счетов принадлежит им, тогда как в реальности он представлял собой не более чем голое обязательство компании перед клиентом.
В некотором смысле это напоминает период становления традиционного брокерского сектора. Ценные бумаги на брокерском счете не считались собственностью владельца — юридически они принадлежали брокеру, что приводило к суровым последствиям для беспечных инвесторов. Процедура банкротств брокерских домов и банков породила существующие законы о защите средств клиентов на счетах. Аналогичные нормы распространяются на товарных брокеров, за исключением того, что их депозиты строго сегрегированы, а также действуют дополнительные правила клиринга и расчетов. Банкротство MF Global послужило жестким напоминанием: тот, кто доверяет деньги клиентов сторонним счетам, несет ответственность за сохранение их статуса как клиентских средств.
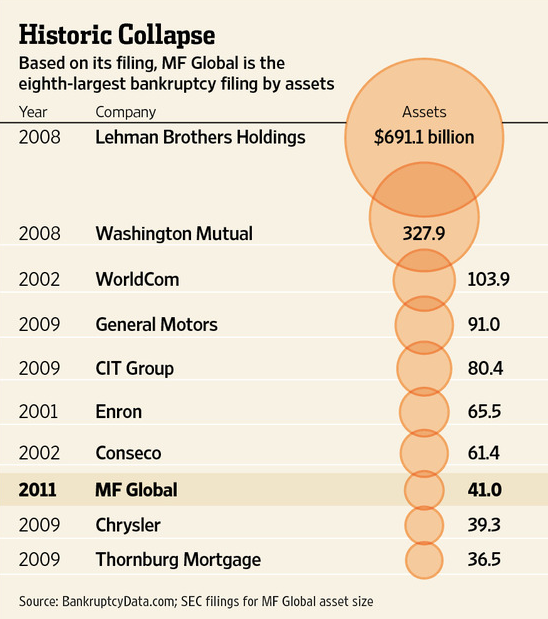
Крипто-аналогом этого урока стал крах FTX, где клиентские депозиты по факту оказались недоступны никому, кроме инсайдеров FTX. Тот факт, что сама FTX является технологической компанией, а не брокером или банком, похоже, почти не повлиял на исход дела.
Что касается кредиторов, иерархия вполне закономерно отличается для криптокомпаний, которые держат активы клиентов на кастодиальном хранении, и тех, кто начисляет на них доходность. Для первых эти активы не входят в конкурсную массу, для вторых — входят. Celsius совершил эту ошибку со своим продуктом Earn и пожинал плоды: депозиты клиентов счетов Earn в первую очередь превратились в обязательства перед конкурсной массой. В то же время клиенты Voyager получили гораздо более выгодное возмещение, отчасти потому, что их активы удерживались Voyager на правах кастодиана. Та же логика применима к большинству криптокастодианов, хранящих активы пользователей. Хотя формулировки в пользовательских соглашениях у сервисов различаются, работают они по схожему принципу.
Кому же заплатили на самом деле?
Реалистичный взгляд на эти иерархии таков: клиенты обычно не стояли во главе списка выплат при банкротстве криптокомпаний. Главными бенефициарами банкротства FTX стали специалисты, нанятые для ликвидации конкурсной массы — юристы, консультанты, агенты по обработке претензий и судебные аудиторы, чьи гонорары выплачивались в качестве административных расходов. Это прагматичный факт, пусть и малоприятный для обычного пользователя, изо дня в день теряющего уверенность, веру и деньги. Другими победителями конкурсной массы FTX стали приоритетные группы — обеспеченные кредиторы (при их наличии), приоритетные необеспеченные требования, государственные претензии, определенные судом, и любые категории клиентов, для которых были созданы приоритетные пулы выплат. Следом шли обычные необеспеченные кредиторы, куда потенциально могли попасть клиенты, если активы компании были единственным имуществом, доступным для распределения. Наконец, держатели капитала не получили ровным счетом ничего.
На практике план FTX представляет собой мировое соглашение, где требования клиентов, общий пул, дефицит активов, государственные претензии и требования акционеров укладываются в рамки согласованных компромиссов. Субординация государственных требований и аннулирование претензий по токенам FTT — характерные черты этого соглашения. Очередность выплат была окончательно утверждена судом, а значит, для каждой конкретной группы кредиторов это был максимально достижимый результат с учетом доказательств, документов, переговоров, сроков и исчерпания иных вариантов.
Кейс Celsius подчеркивает ключевую роль формулировок договора. Клиенты Earn были обычными необеспеченными кредиторами, тогда как пользователи кастодиальных услуг были защищены определенными правами взаимного зачета (setoff). Разница в их опыте прохождения банкротства была почти полностью обусловлена условиями соглашений с Celsius. В решении суда, как и во многих других прецедентах, не осталось сомнений: позиции «у меня были деньги на Celsius» самой по себе недостаточно — каждому владельцу счета пришлось доказывать, какой именно тип счета он открывал.
Урок от BlockFi касается взыскания внешних активов. Кредиторы компании смогли выиграть от встречных требований BlockFi к третьим лицам, в частности против FTX и Alameda Research, которые в отсутствие банкротства обеих компаний остались бы недосягаемыми для кредиторов BlockFi. Ценность подобных взысканий чрезвычайно высока для кредиторов криптоплатформ, поскольку зачастую это их единственный шанс вернуть деньги, и их доступность и объем должны непременно учитываться на переговорах. Компания с сильными внешними претензиями вернет больше, чем бизнес без них, и наличие таких активов должно определять ожидания, стратегию и выбор вариантов для кредиторов.
Пример Voyager обнажает цену сорвавшихся сделок. Если бы продажа активов состоялась, возврат средств клиентам был бы в разы выше, чем по итоговому плану ликвидации. Однако срыв сделки означал, что активы Voyager оказались во власти рыночной стихии и капризов регуляторов. В процессе банкротства Voyager клиенты попали в зависимость от аппетитов потенциального покупателя, регуляторной среды и тайминга сделки, который мог сложиться более или менее удачно. Сделка могла бы состояться, будь регуляторы менее враждебны или рыночные условия благоприятнее, но она не состоялась, и конкурсная масса осталась кредиторам.
Можно утверждать, что любой клиент с требованиями на активы в процедуре банкротства обладает определенными правами, и что очередность выплат в итоге зависит от конкретного набора фактов, предоставленных суду. Этот тезис верен, но он скрывает более важную динамику иерархии банкротств в криптосфере. Именно эта динамика делает вопрос «кому заплатили?» далеким от чистой теории. Например, у заявителя с кастодиальным счетом у криптокастодиана или на бирже куда более прочная позиция для возврата средств, чем у владельца доходного счета: требование первого защищено, а второго — ничем не обеспечено. Кредитор, подавший выверенные документы вовремя, вернет больше того, кто упустил возможность из-за неполного или запоздалого заявления. Покупатель требований может извлечь выгоду из нетерпения другого заявителя, продающего свою позицию со скидкой: покупатель приобретает требование, получает по нему выплату и зарабатывает на разнице. Государственный орган может принять решение о субординации, поставив клиентов выше других необеспеченных кредиторов. Юридическая фирма компенсирует свои гонорары в полном объеме, несмотря на то, что рядовой владелец небольшого счета вряд ли назовет происходящее «справедливостью».
Человеческую природу этой ситуации понять несложно. Клиенты требуют восстановления балансов, поскольку искренне считают себя пострадавшими от кражи. Должники стремятся сохранить контроль, чтобы предложить план урегулирования, в котором они будут выглядеть достойно. Юридические фирмы охотятся за прецедентами, судьи требуют системности, все стремятся минимизировать риски будущих разбирательств. Регулирование связывает капитал, а инвесторы в проблемные активы наживаются на чужих бедах. Все это вполне объяснимо. Здесь нет неправых — здесь все люди.
Важно подчеркнуть, что иерархия выплат со временем станет значительно более предсказуемой. Следующие громкие разбирательства вокруг криптобанкротств должны дать ответы на старые вопросы. Но новое масштабное банкротство неминуемо поставит новые задачи: Принадлежал ли актив клиенту? Владела ли компания им на законных основаниях? Находился ли он в доверительном управлении или в общем котле? О чем именно гласил договор, и какой смысл компания и клиент вкладывали в эти формулировки? Было ли мошенничество явным или скрытым, и можно ли отделить его от операционных сбоев? Был ли вывод средств законным, и какие права есть у клиентов против требований об аннулировании транзакций (clawback)? Должна ли компенсация выплачиваться в криптовалюте или фиате, и какую дату следует использовать для фиксации стоимости? Эта динамика в конечном счете придет к стандартизации, но путь будет, как и прежде, сложным и дорогостоящим. Очередная волна дефолтов в индустрии преподаст новому поколению пользователей суровый урок юридических тонкостей криптобанкротств.
Выводы для пользователей просты: внимательно изучайте мелкий шрифт сервисов кастодиального хранения и кредитования криптовалют, чтобы понимать, при каких обстоятельствах и как именно вы можете потерять доступ к своим цифровым активам. Изучайте пункты, превращающие депозиты из безопасного актива или накопительного счета в маржинальный заем или позицию с плечом. Помните: доходность всегда несет в себе риск, волатильность и перспективу полной потери капитала. Помните, что удобный интерфейс и красивый дашборд не отменяют юридической осмотрительности. Понимайте, что лозунги в духе «ваша криптовалюта» и функции в приложении могут не иметь никакого веса в суде для признания ее вашей собственностью. Если вы не готовы мириться с рисками кастодиального хранения, переходите на самостоятельное хранение (self-custody).
Уроки для криптоиндустрии не менее суровы: если платформы рассчитывают выступать в роли финансовых институтов и при этом избегать катастрофических последствий банкротств, им необходимо заняться саморегулированием и разрабатывать продукты с четкой и прозрачной иерархией защиты клиентов. Индустрии жизненно необходимы надежное кастодиальное хранение, строгое разделение активов и подтверждение балансов резервов и обязательств с точностью, соответствующей институциональным регуляторным стандартам. Необходимо зафиксировать недвусмысленные формулировки относительно права собственности, исключить смешивание депозитов и обязательств и структурировать бизнес-модель вокруг принципа дистанцирования от банкротства (bankruptcy remoteness), где это возможно. Правила банкротства в традиционных финансах ковались веками боли и ошибок; криптоиндустрия пытается пройти тот же путь за десятилетие — и расплачиваются за это рядовые пользователи.
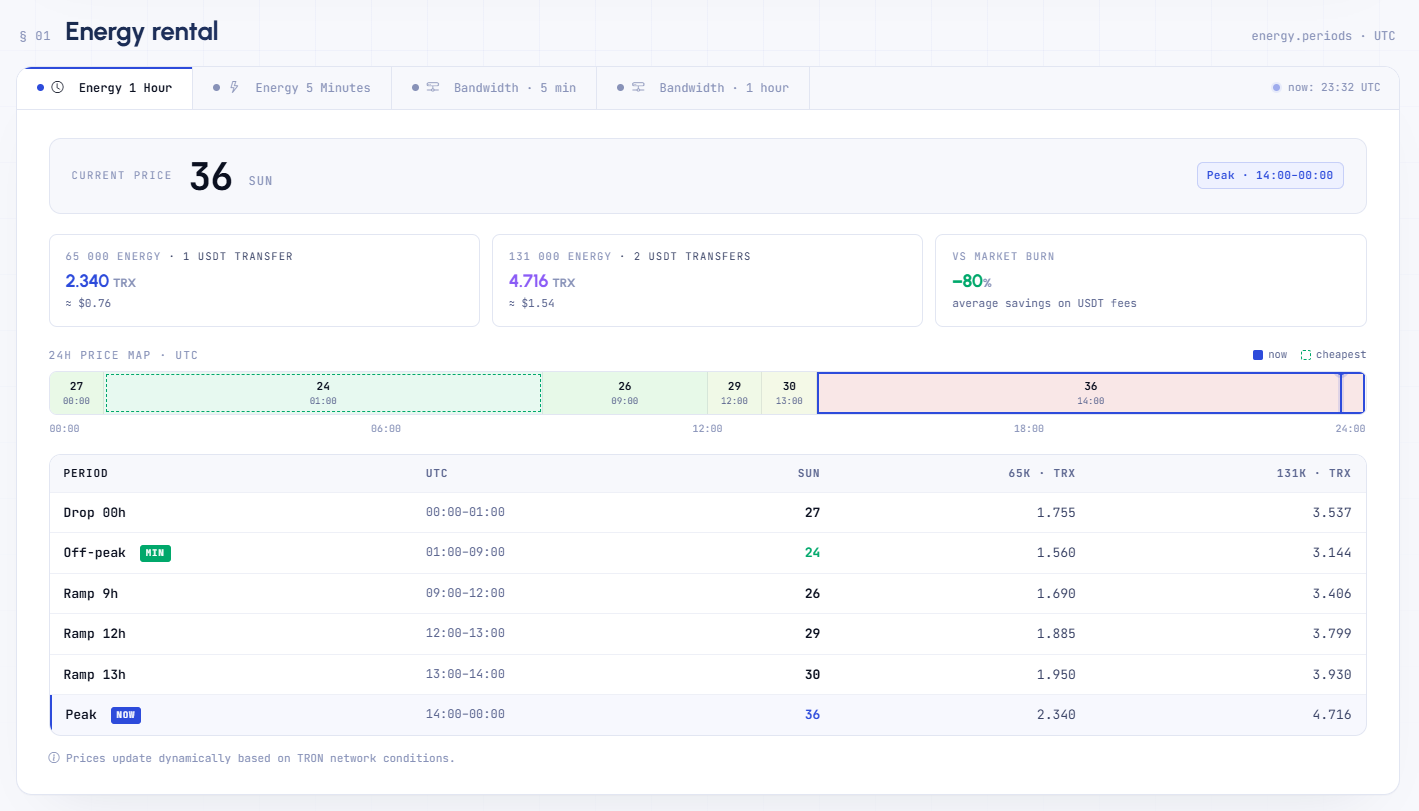
Netts Pricing — идеальный инструмент для мониторинга Energy в сети TRON. Он позволяет пользователям в сети TRON отслеживать актуальную стоимость Energy в реальном времени, избавляя от необходимости гадать на пике расценок на Energy в сети TRON. Инструмент стоимости TRON Energy отображает лучшие цены на аренду Energy в сети TRON на периоды в 1 час и 5 минут, а также расчетные затраты для 65k и 131k Energy. Он также покажет, сколько вы сэкономите, избегая сжигания TRON Energy благодаря снижению комиссий в сети TRON и стабильным переводам USDT.