Ієрархія криптобанкрутства: кому виплачують кошти у разі краху біржі
У криптобанкрутствах черговість виплат визначається умовами договорів, статусом кастодіального зберігання, пріоритетом кредиторів та схваленими судом чергами розподілу коштів.
Інші мови: EnglishРусскийEspañol中文ไทยFrançaisTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Зміст
У традиційних фінансах банкрутство — сумна подія для бізнесу та його власників, але цілком закономірна й передбачувана для закону. Усі можливі варіанти вже давно відпрацьовані: авіакомпанії, банки, ритейлери, брокери, виробники, енергетичні монополії, забудовники, шахраї за столами з червоного дерева — усі вони проходять крізь один і той самий «травний тракт». Статути, судова практика, комітети, керуючі, забезпечені та незабезпечені кредитори, адміністративні витрати, процедури повернення коштів (clawbacks) і нескінченні суперечки про те, що саме кому належало в момент краху.
Криптовалюта увірвалася на цю арену з наївністю нетямущого підлітка, щиро вважаючи, що володіння монетами означає право власності на базовий актив. Криптобіржі виступають одночасно платформами, кредиторами, прибутковими фермами (yield farms), гаманцями, брокерами, кастодіанами, спільнотами, екосистемами — а часом і всім перерахованим разом. Умови обслуговування стверджують одне, маркетинг заявляє інше, блокчейн переказує токени, гарний застосунок на телефоні надсилає привітання — а потім біржа банкрутує, і раптом з'ясовується, що всі ці токени та послуги насправді вам ніколи не належали.
FTX — це «труп» першої величини, що має певний шлейф грандіозного падіння. Задовго до краху FTX була криптозіркою світового масштабу: спортивні спонсорства, підтримка селебріті, політичні пожертви та гучні дифірамби від венчурних фондів. Її засновник міг із незворушним обличчям розмірковувати про свої мільярди, одночасно займаючись найвідвертішим вош-трейдингом (wash trading) для штучного підтримання ціни токенів власної екосистеми. Усе це скінчилося в листопаді 2022 року, коли FTX та її афілійовані структури подали заяву за главою 11 Кодексу США про банкрутство (Chapter 11), оголивши внутрішні механізми цієї «криптомекки». Багато в чому це не було звичайним банкрутством невдалого бізнесу, який не витримав ринкової волатильності. Неплатоспроможність FTX перетворилася на розслідування привласнення коштів клієнтів, форензік-аудит мільярдних зобов'язань перед пов'язаними особами та викриття того, як криптобіржі оплачують депозитами клієнтів забаганки топменеджменту — від елітної нерухомості й приватних літаків до політичних внесків.
Кошти переважно зникали у ненажерливій пащі конгломерату FTX-Alameda. Як виявили призначений керуючий у межах Chapter 11 та подальші розслідування, кошти клієнтів вільно змішувалися з капіталом компанії, виводилися на покриття боргів Alameda Research, виплачувалися у формі дивідендів, комісій і витрат, вкладалися в різні довгі та короткі криптопозиції, а також використовувалися для винагород керівництву, включно з політичним лобіюванням та предметами розкоші.
Цілком логічно, що перше масштабне банкрутство в криптосфері супроводжувалося клубком юридичних складнощів та транскордонних спорів. Специфічні для крипти нюанси справи FTX включали використання цифрових валют у транскордонних операціях, зобов'язання афілійованих осіб та депозити клієнтів на гаманцях під контролем компанії. Проте базові принципи ліквідації залишаються стандартними. Зрештою вимоги клієнтів задовольнялися (або ні) нарівні з вимогами інших кредиторів — так само, як і в будь-яких інших тримачів незабезпечених облігацій.
Один із показових поворотів сюжету FTX стосується ситуації з її кредиторами. Попри масштабне шахрайство та нецільове використання мільярдів доларів, кредиторам FTX пощастило більше, ніж багатьом іншим. Ліквідація активів у межах реорганізації за Chapter 11 має розпочатися в січні 2025 року. Траст із повернення активів почне виплати кредиторам через Bitgo, Kraken, Payoneer та інші криптоплатформи. Конкурсна маса FTX отримала суттєві надходження від реалізації комерційних активів, зафіксованого прибутку від венчурних інвестицій, зростання вартості криптовалютних залишків та мирових угод із різними зацікавленими сторонами. Усе це дозволило трасту подолати труднощі процесу банкрутства та наслідки безгосподарності менеджменту FTX.
Зрештою клієнти FTX не отримують компенсацію в повному обсязі, оскільки їхні вимоги здебільшого оцінюються за ринковою ціною на той день, коли суд надав FTX захист від кредиторів за главою 11. Це невтішний результат для тих, хто вніс $1M в екосистему FTX і спостерігав, як вони зникають, але такі суворі реалії законодавства про банкрутство. По суті, закон каже: «Я оцінююся за вартістю на момент відкриття провадження за вашою вимогою». Співчуття Кодексу про банкрутство має чіткі межі: якщо ви купили один біткоїн за $50K, а біржа FTX того ж дня оголосила себе банкрутом, ніхто не поверне вам 200 BTC за ціною одного. Крипторинок міг би сотворити таке диво, але, на жаль, Кодекс про банкрутство залишається непохитним.
Ієрархія виплат в FTX не базувалася суто на рівні активності користувачів, а в основі піраміди лежала традиційна проблема низької черговості клієнтських вимог. Існують відмінності в підходах до резидентів США та міжнародних користувачів, загальних незабезпечених кредиторів, вимог державних органів, субординації різних сторін, а також загальної міжурядової/міжкорпоративної мирової угоди, яка не дозволила процедурі банкрутства потонути в конфліктах багатьох юрисдикцій. Це гіркий урок для індустрії криптовалют щодо транскордонної ліквідації: щойно блокчейн «вимикається», розподіл залишків ліквідності краще довірити єдиному суду з питань банкрутства.
Дрібний шрифт з'їдає гаманець
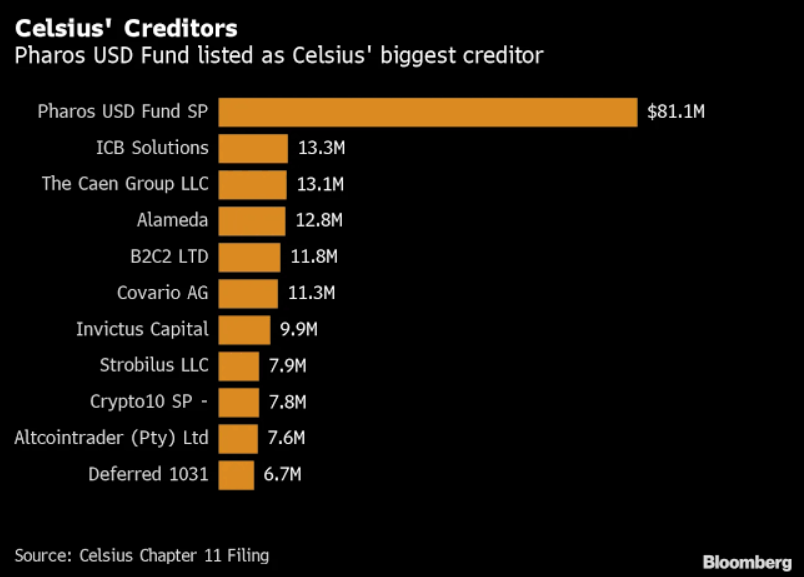
Celsius надав індустрії найочевидніший прецедент щодо прихованих умов у договорах користувача. Суд із банкрутств Південного округу Нью-Йорка постановив, що власники акаунтів Celsius Earn, які передавали активи в програми прибутковості, передали Celsius і права власності на свої криптоактиви. Таким чином, користувачі програми Earn стали звичайними незабезпеченими кредиторами. Це рішення стало визначальним, оскільки вибудувало ієрархію на основі права власності на активи. Якби активи в програмі Earn визнали власністю клієнтів на зберіганні в Celsius, клієнти мали б пріоритетне право на їх повернення з конкурсної маси. І навпаки, якщо активи належали Celsius, вимоги кредиторів компанії мали вищий пріоритет над незабезпеченими вимогами користувачів Earn. Реалізувався саме другий сценарій, оскільки суд встановив, що формулювання в умовах використання (terms of use) фактично передавали право власності платформі.
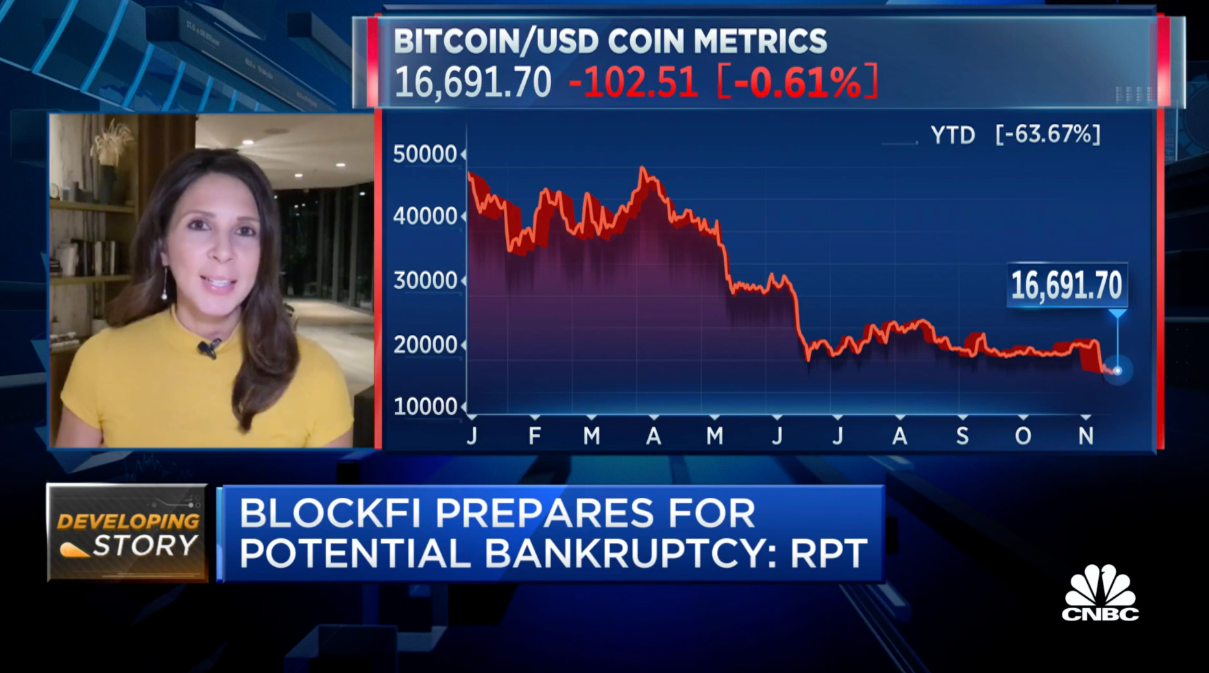
BlockFi подала заяву за главою 11 після того, як потрапила у кризу ліквідності FTX. Зазнавши токсичного впливу від падіння гіганта індустрії, BlockFi все ж змогла виправити становище завдяки мировій угоді з конкурсною масою FTX, зокрема вигідному продажу своїх вимог до неї. Хоча компанія вийшла з процедури банкрутства з суттєво спустошеним балансом, претензії її клієнтів і загальні незабезпечені вимоги були повністю задоволені в доларовому еквіваленті. Крім того, клієнти зі США отримали більш вигідні умови розподілу коштів серед незабезпечених кредиторів, ніж користувачі з інших країн. Незважаючи на загалом сприятливий фінал, виплата депозитів клієнтам виявилася складною через заплутані процедури верифікації вимог.
Ліквідація Voyager демонструє ненадійність стратегій виходу
Подання компанією Voyager заяви за Chapter 11 відбулося незабаром після втрат, спричинених фондом Three Arrows Capital, при цьому запланована угода з FTX зірвалася на тлі дефолту останньої. Подальша угода про поглинання з Binance.US розвалилася через регуляторну невизначеність. Тим часом Voyager розпочала процес самоліквідації, тимчасово відкривши платформу для виведення коштів у натуральній формі (in-kind). На фінальних етапах підконтрольної суду ліквідації Voyager надсилала чеки тим, хто скористався можливістю виведення або замовив паперовий чек поштою через несвоєчасне виведення активів. Ті, хто обрав повернення в крипті, отримали або криптовалюту, або фіатні кошти. Конкурсна маса Voyager у процедурі банкрутства продовжувала функціонувати, практично не зважаючи на труднощі клієнтів.
Головний висновок із цих кейсів — у крипті немає нічого остаточно врегульованого. Один і той самий Кодекс про банкрутство застосовується до найрізноманітніших криптоструктур для визначення черговості та обґрунтованості вимог. Чи здійснює компанія кастодіальне зберігання моїх активів? Чи є вона депозитарієм, агентом, брокером-дилером, чи я просто даю їй активи в борг? Чи зберігає компанія активи на сегрегованих рахунках, чи вони змішані в загальному пулі? Чи є цей токен еквівалентом готівки? Чи можу я повернути його в тому ж токені, чи маю погодитися на виплату у фіаті? Як має оцінюватися моя претензія — на дату подання заяви чи в доларах? Якщо виведення коштів відбулося незадовго до заяви про банкрутство, чи можна його примусово анулювати (clawback)? Чим юридично є стейблкоїни — грошима, товаром, контрактом чи майном? Яка правова природа моєї вимоги — незабезпечена, забезпечена, пріоритетна, за правом справедливості тощо? Чи входять ці активи до ліквідаційної маси за Chapter 11? На ці запитання ані в Конгресу, ані в судів з банкрутства поки немає готових відповідей. Законодавці та судді оцінюють криптоіндустрію з тією ж невизначеністю, що й решта суспільства. Водночас вони розуміють, що норми про банкрутство не можуть надати безумовний пріоритет клієнтам криптобірж або трактувати кожну кастодіальну угоду як крадіжку власності, адже це породить хаос у всій фінансовій системі. Принцип клієнтського права власності як орієнтир у ліквідаційних процедурах крипторинку сам по собі не вирішує проблеми, тому що не кожен пункт договору є беззаперечною гарантією і не кожен дрібний шрифт є лазівкою. Суди шукають компромісних рішень, що неминуче веде до поступок, як ми це побачили у справі Celsius.
Юристи обох сторін чудово розуміють вагу прецедентів, які створюють їхні аргументи. Вони можуть прагнути різних результатів у кожному конкретному процесі, але ними керують схожі стимули. Одні вимагають залізобетонного визнання того, що майно клієнта залишається його власністю після внесення депозиту на криптоплатформу, тоді як інші хочуть гнучкості, щоб конкурсна маса могла профінансувати план реорганізації за главою 11, покрити адміністративні витрати та скористатися професійним наглядом керуючих. Крім того, державні органи тиснуть на кредиторів заради збору податків, захисту споживачів і регуляторного примусу, тоді як покупці вимог (дистрес-інвестори), зокрема великі фонди, прагнуть скупити боргові зобов'язання з глибоким дисконтом. Прості користувачі хочуть лише повернути свої гроші, а акціонери сподіваються отримати бодай якусь частку капіталу — найчастіше марно, коли йдеться про катастрофи на кшталт FTX. Втім, у випадку BlockFi, завдяки специфічній структурі певних активів, власники привілейованих акцій можуть розраховувати на виплати за окремою чергою розподілу. Усі сторони розуміють усю складність правового поля криптотранзакцій і борються за збереження своєї вартості.
Ієрархія апетитів
Люди за своєю природою жадібні. Банкрутство лише робить цю рису очевиднішою: живого бізнесу вже немає, а здобич стає відчутнішою на запах. М'ясо зазвичай не пропадає марно — воно майже завжди знаходить застосування в тому чи іншому вигляді. National Geographic довелося б питати дозволу у звірів, але якби всі вони носили дорогі костюми, зйомки їхньої роботи вийшли б захопливими. Першими з'являються леви: забезпечені кредитори, арбітражні керуючі, регулятори, ключові кредитори, комітети кредиторів, стратегічні покупці. За ними — гієни: трейдери проблемними вимогами (claims traders), фонди фінансування судових спорів, консультанти, інвестори в дистрес-активи. Нарешті підтягуються грифи: дрібні кредитори, випадкові сервіси й шукачі винагород, які розраховують на відсоток, якщо старий рахунок чи чек виявляться джерелом доходу.
Той самий принцип керує ієрархією апетитів у криптобанкрутствах. Щоб зайняти місце за цим столом, треба заплатити високу ціну. А в криптоіндустрії вона буває астрономічною. Аби представляти інтереси боржника, потрібні провідні юристи, фінансові радники, форензік-бухгалтери, агенти з обліку вимог, податкові експерти, фахівці з відстеження транзакцій у блокчейні, консультанти з реструктуризації, судові адвокати, PR-фахівці, експерти з кібербезпеки та незалежні експерти — усе це коштує сотні мільйонів доларів у формі гонорарів і супутніх витрат.
Великий кредитор може собі дозволити найняти людей для контролю процесу зсередини, судитися щодо плану реорганізації, розбирати заперечення, домовлятися про компенсації й контролювати виплати. Для претензії на восьмизначну суму це має сенс, але вкладнику з чеком на вісімсот доларів залишається задовольнитися розділом FAQ, вебпорталом, агентом і крайніми термінами подання документів.
Фахівці отримували гроші за свою працю: створювали портали, проводили KYC, займалися виплатами, збором інформації, аналізом, розслідуваннями, складанням заперечень, перевірками, угодами та аудитом. Кожен забрав свій шматок пирога, окрім рядових користувачів, яким залишилося лише сподіватися на краще. Ці гонорари можуть здаватися грабіжницькими, але за рідкісними винятками вони неминучі. Банкрутство — це складний механізм, якому потрібне паливо. Не кожен елемент є обов'язковим, але багато які з них однозначно виконують корисну роботу. І клієнтам залишається лише прийняти світ, у якому цей механізм працює саме так.
Стандартна корпоративна ієрархія доволі проста: спочатку забезпечені кредитори, далі — адміністративні витрати та пріоритетні вимоги, потім незабезпечені кредитори й, нарешті, акціонери. Криптовалютна версія значно складніша через суперечки навколо клієнтських депозитів. Були вони активами конкурсної маси чи належали користувачам? За наявності правильних формулювань у прихованих умовах можливий будь-який результат. Celsius розчарувала безліч користувачів, які вважали баланс в акаунті своєю власністю, тоді як насправді він був лише правом вимоги до платформи.
Певною мірою це нагадує етап становлення традиційного брокерського ринку. Цінні папери на брокерському рахунку свого часу не визнавалися власністю інвестора, а належали брокеру, що мало катастрофічні наслідки для необізнаних вкладників. Процедури ліквідації збанкрутілих брокерських домів і банків дали поштовх сучасному регулюванню клієнтських активів. Схожі правила діють і для товарних брокерів, але їхні депозити суворо сегреговані, а кліринг і розрахунки регулюються додатковими регламентами. Банкрутство MF Global стало суворим нагадуванням: той, хто передає гроші клієнтів на рахунки під контролем третіх осіб, зобов'язаний гарантувати, що ці кошти залишаться власністю користувачів.
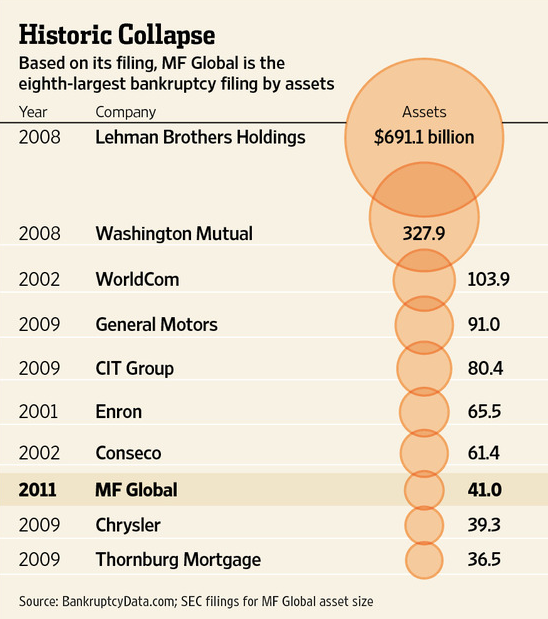
Криптовалютним аналогом цього уроку став крах FTX, де депозити користувачів виявилися фактично заблокованими для всіх, окрім топменеджменту компанії. Той факт, що FTX формально була технологічною платформою, а не банком чи класичним брокером, практично не вплинув на загальний підсумок.
Що стосується черговості кредиторів, вона закономірно різниться для криптокомпаній, які тримають активи користувачів на кастодіальному зберіганні, та тих, які залучають їх у дохідні програми. У першому випадку активи не входять до конкурсної маси, у другому — стають її частиною. Celsius припустилася цієї фатальної помилки зі своїм продуктом Earn і поплатилася за це: депозити вкладників Earn перетворилися на рядові вимоги до збанкрутілої компанії. Водночас клієнти Voyager отримали значно кращий рівень повернення, оскільки їхні кошти перебували на кастодіальному зберіганні. Ця сама логіка справедлива й для більшості криптовалютних кастодіанів: хоча юридичні формулювання в правилах сервісів різняться, більшість із них діє за схожою схемою.
Хто насправді отримав виплати?
Якщо подивитися правді у вічі, клієнти зазвичай не очолювали списки на виплати під час криптобанкрутств. Справжніми переможцями в кейсі FTX стали професіонали, залучені до ліквідації активів: юристи, консультанти, агенти з реєстру вимог і фахівці з форензіку, чиї послуги оплачувалися в межах першочергових адміністративних витрат. Це прагматична правда, хоч і вкрай неприємна для звичайного користувача, який щодня втрачав оптимізм, довіру та власні кошти. Іншими бенефіціарами маси FTX стали пріоритетні групи: забезпечені кредитори (за наявності), пріоритетні незабезпечені претензії, визнані судом вимоги держорганів, а також групи клієнтів, для яких створили спеціальні цільові пули. Наступними в черзі були звичайні незабезпечені кредитори, до яких могли потрапити й клієнти, якщо активи компанії були єдиним джерелом виплат. Власникам же акцій не дісталося нічого.
На практиці план врегулювання FTX — це мирова угода: претензії користувачів, загальний пул, дефіцит ліквідності, вимоги регуляторів і акціонерів стали предметом компромісних домовленостей. Субординація державних претензій та анулювання прав за токенами FTT — невіддільні елементи узгодженого плану. Порядок виплат у підсумку затвердив суд, а отже, для кожної групи стягувачів це був максимально можливий результат з урахуванням наданих доказів, документів, переговорів, дедлайнів і вичерпання інших варіантів.
Справа Celsius наочно доводить важливість кожного слова в договорі. Клієнти програми Earn стали звичайними незабезпеченими кредиторами, тоді як користувачі кастодіальних рахунків були захищені й мали право на взаємозалік. Разюча відмінність у поверненні коштів залежала виключно від початкових умов угоди з Celsius. Судове рішення однозначно підтвердило: аргумент «я просто тримав гроші на Celsius» сам по собі нічого не вартий, кожен вкладник мав довести, який саме тип акаунта він використовував.
Досвід BlockFi — це приклад стягнення зовнішніх боргів. Кредитори компанії змогли отримати вигоду з її зовнішніх претензій, насамперед до FTX та Alameda Research. Якби не банкрутство обох структур, ці кошти залишилися б недосяжними для вкладників BlockFi. Цінність подібних компенсацій надзвичайно висока для кредиторів криптовалютних сервісів, адже нерідко це єдиний шанс повернути вкладення, і такі фактори необхідно обов'язково враховувати під час переговорів. Компанія, яка має значні зовнішні вимоги до стягнення, зазвичай здатна виплатити більше, ніж та, що їх позбавлена, і наявність таких активів повинна визначати очікування, стратегію та тактику кредитора.
Кейс Voyager розкриває ціну невдалих угод. Якби продаж активів відбувся за планом, обсяг повернення клієнтських коштів виявився б значно вищим, ніж за підсумками ліквідації. Проте провал домовленостей залишив активи Voyager на поталу ринковій кон'юнктурі та регуляторному тиску. Клієнти платформи стали заручниками інтересу потенційних покупців, регуляторного клімату й таймінгу, який міг виявитися як вдалим, так і згубним. Угода могла б відбутися за менш жорсткої позиції регуляторів або кращої ринкової ситуації, але вона зірвалася, і майно дісталося пулу кредиторів.
Можна стверджувати, що будь-який клієнт із майновими претензіями в процесі банкрутства має певні права, і черговість задоволення вимог зрештою залежить від фактів, наданих суду. Це слушне твердження, проте воно затінює куди важливішу динаміку ієрархії виплат. Саме вона перетворює питання «хто насправді отримав гроші?» з суто теоретичного на нагальну практику. Наприклад, власник кастодіального рахунку на біржі має значно вищі шанси на повернення коштів, ніж користувач продуктів дохідності (yield): вимога першого є захищеною, другого — незабезпеченою. Кредитор, який вчасно подав коректний пакет документів, отримає більше за того, хто проґавив строки або заповнив форми з помилками. Скупник проблемних боргів може нажитися на нетерплячості клієнта, який збуває свої вимоги за безцінь: покупець перебирає права вимоги, бере участь у розподілі та заробляє на спреді. Державні відомства можуть ухвалити рішення про субординацію, пропустивши простих вкладників уперед. А юридичні фірми гарантовано заберуть свої гонорари, хай би як мало думав дрібний клієнт про «справедливість» у такій ситуації.
Людську природу тут зрозуміти неважко. Клієнти прагнуть компенсації, оскільки вважають себе ошуканими. Боржники намагаються зберегти контроль над процесом, щоб вийти на привабливі для публіки умови реструктуризації. Юрфірмам потрібні гучні прецеденти, суддям — правова стабільність рішень, і всі разом хочуть захиститися від нових позовів у майбутньому. Регулятори прагнуть контролю над капіталом, а дистрес-інвестори заробляють на чужому горі. Усе це закономірно. Тут немає правих чи винних — лише людська природа.
Варто пам'ятати, що структура пріоритетів і виплат згодом ставатиме дедалі передбачуванішою. Наступна серія гучних банкрутств дасть відповіді на старі запитання, але черговий масштабний дефолт неминуче породить нові: чи належав актив клієнту юридично? Чи законно компанія ним володіла? Чи зберігався він на трастовій основі, чи в загальному котлі? Що саме стверджували умови обслуговування і як їх розуміли сторони? Чи мало місце пряме чи приховане шахрайство, і як відокремити його від операційних збитків? Чи було виведення коштів законним і які перспективи задоволення clawback-позовів? У якій формі проводити виплати — у крипті чи фіаті, і яку дату брати для фіксації оцінки? З часом ця судова практика кристалізується, але шлях до неї знову буде тернистим і дорогим. Нова хвиля галузевих дефолтів навчить наступне покоління користувачів специфічним тонкощам криптобанкрутства.
Уроки для клієнтів прості: ретельно вивчайте кожне слово в договорах про кастодіальне зберігання та кредитування, щоб розуміти, коли й чому ви можете втратити контроль над своєю криптовалютою. Дивіться на умови, які перетворюють ваші безпечні депозити чи ощадні рахунки на маржинальні позики й плече для ризикованих угод біржі. Пам'ятайте, що висока прибутковість завжди означає пропорційний ризик, волатильність і загрозу втрати тіла депозиту. Зручний інтерфейс мобільного застосунку не замінить юридичної перевірки фактів. Розумійте, що маркетингові гасла штибу «ваша крипта під захистом» не мають ваги для судді, якщо в договорі написано протилежне. Якщо ви не готові приймати ризики стороннього кастодіана — тримайте кошти на власних некастодіальних гаманцях (self-custody).
Не менш серйозні уроки має винести й сама індустрія: якщо криптоплатформи хочуть діяти як повноцінні фінансові інститути, уникаючи токсичних наслідків банкрутств, їм варто переходити до саморегулювання і проєктувати сервіси з прозорою клієнтською ієрархією. Сектору критично потрібні справжній кастодіанський захист, сувора сегрегація балансів і можливість підтверджувати резерви та зобов'язання з аудиторською точністю фінансового класу. Потрібно прямо прописувати права власності на активи, уникати змішування клієнтських коштів із корпоративними та розбудовувати архітектуру, максимально захищену від ризиків банкрутства платформи (bankruptcy-remote). Правила банкрутства традиційної фінансової системи виковувалися століттями криз і помилок; крипторинок намагається засвоїти їх усього за десятиліття — коштом кожного зі своїх користувачів.
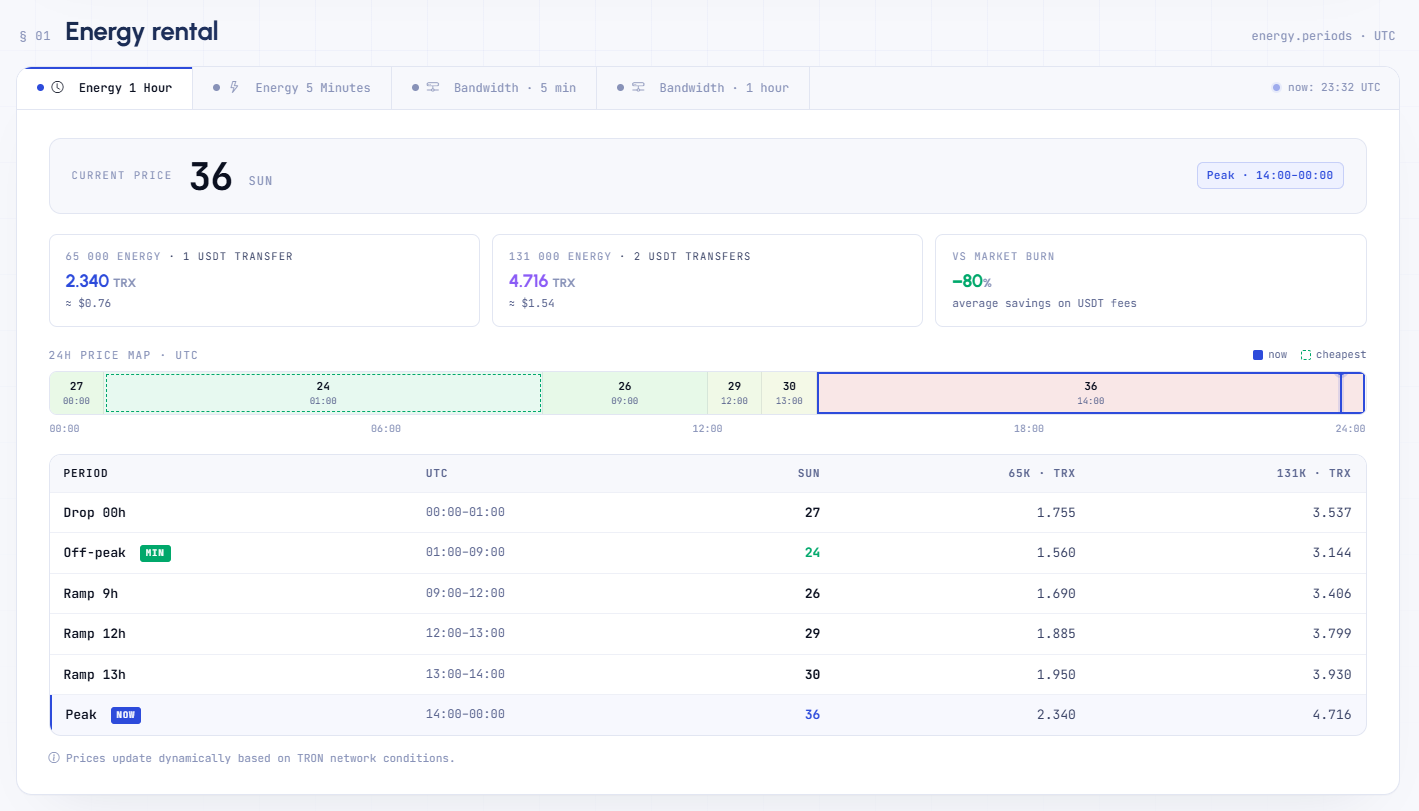
Netts Pricing — чудовий інструмент для відстеження енергії в мережі TRON. Він дозволяє користувачам TRON моніторити актуальні витрати на Energy замість того, щоб діяти навмання в моменти пікових цін на TRON Energy. Інструмент розрахунку витрат на TRON Energy відображає найкращі ціни на оренду Energy терміном на 1 годину та 5 хвилин, а також прогнозовані витрати для 65k і 131k Energy. Крім того, він показує, скільки ви заощадите, уникаючи спалювання TRX для отримання TRON Energy та користуючись знижками на комісії й надійними переказами USDT у стандарті TRC-20.