BlackRock против Grayscale: судебный процесс, открывший Уолл-стрит дверь к биткоину
Grayscale распахнула юридическую дверь для спотовых биткоин-ETF, однако IBIT от BlackRock показал, кто способен победить в последующей коммерческой схватке.
Другие языки: EnglishEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Когда бьются два огромных грязных бегемота, об этом знает вся саванна. Вода идет рябью, мелкие зверьки разбегаются в ужасе, а какое-нибудь особенно неудачливое создание, подошедшее поглазеть на поучительное зрелище, оказывается растоптанным насмерть ради вопроса территориальной гордости. Именно в таком эмоциональном поле разворачивается драма вокруг Grayscale и BlackRock.
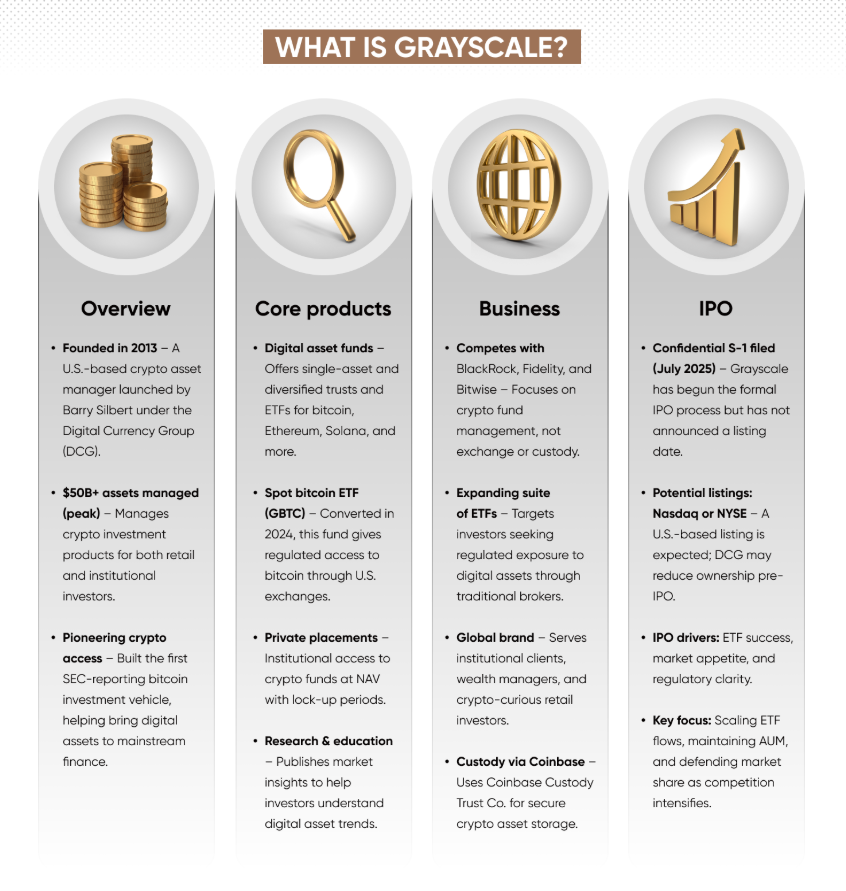
С одной стороны выступает Grayscale — нативный криптогигант, не банк и не ветеран рынка ETF, но и далеко не дерзкий стартап. Ее преимущество заключалось в создании оригинальной институциональной обертки для инвестиций в биткоин в США — Grayscale Bitcoin Trust (GBTC). Годами компания владела фактической монополией на этот продукт и извлекала выгоду из своего доминирования, заполучив прочную, пусть и специфическую клиентуру. Потери Grayscale также были предопределены: структура GBTC, предлагая институционалам желанную альтернативу прямому хранению криптовалюты, не предполагала мгновенного погашения акций и потому регулярно торговалась с огромной премией или дисконтом к NAV (чистой стоимости активов) в зависимости от динамики спроса и предложения, а также общих перспектив биткоина. В итоге Grayscale покинула ринг с чемпионским поясом, но со сломанным носом и разбитой челюстью, пока секунданты из ее угла кричат судьям о былых временах.
Другая сторона принадлежит BlackRock — ответу Уолл-стрит на криптовызов. BlackRock не требовалась крипта, чтобы стать влиятельной: она уже была таковой. Бренд iShares, возможности институциональной дистрибуции, связи с консультантами, модельные портфели, капитал, инструменты управления рисками и узнаваемость имени обеспечили ей непревзойденный арсенал для вступления в схватку. Победная позиция BlackRock определялась неизбежностью: у нее были ресурсы, репутация и, главное, идеальный тайминг, позволивший запрыгнуть на подножку поезда, как только этот класс активов перестал быть маргинальным. Потери фонда измерялись шлейфом недовольства в криптонативной экосистеме и обвинениями в регуляторной медлительности со стороны криптосообщества. Оба бегемота в грязи, и ни один из них не благороден. Grayscale хотела переписать правила, чтобы не потерять активы и доходы, а BlackRock стремилась подмять под себя пространство ETF за счет институционального кастодиального сервиса.
Где-то на краю саванны стоит Джефф. Джефф не глуп. Он знает, что делает. Он слушает подкасты, изучает отчеты 10-K, следит за дисконтом GBTC к NAV и обращает внимание на судебный процесс. Он общается со своим брокером и считает себя ранним последователем, визионером — человеком, который использует свой брокерский счет не просто как инструмент, а как манифест. Джефф знает, что GBTC когда-то торговался с премией — возможно, он даже думает, что заработал на долгосрочных опционах, купленных на пике дисконта. Он уверен, что одобрение биткоин-ETF сделает криптовалюту полноценным активом, цена взлетит, и он обогатится. Но он не спекулянт — Джефф покупает и держит. Он берет опционы, когда чувствует себя контринвестором, но чаще всего покупает биткоин, если вообще что-то приобретает, — и всегда читает написанное мелким шрифтом. Джефф покупает GBTC вместо прямой покупки биткоина, потому что так кажется надежнее — пока цена не падает и не возникает необходимость хеджировать риски. Джефф ни в чем из этого не ошибается, и при этом он окажется абсолютно, фатально неправ во всем.
Почему бегемоты вынуждены драться
Причину, по которой двум бегемотам приходится сойтись в схватке, можно понять, если отмотать время назад в 2013 год, когда Grayscale запустила GBTC. Продукт был инновационным, по крайней мере, на тот момент: аккредитованные инвесторы выкупали акции напрямую у компании с уплатой комиссии за подписку, после чего бумаги становились доступными для публичных торгов на OTCQX через несколько месяцев после покупки. Годами акции GBTC торговались с премией в 30–40% к стоимости лежащего в их основе биткоина. Это создавало возможности для арбитража: инвесторы брали акции напрямую у Grayscale по NAV, дожидались окончания периода блокировки (lock-up) и продавали их с премией. Арбитраж подогревался институциональным спросом на доступ к криптовалюте, который не мог быть удовлетворен иным путем.
В то время траст являлся самым удобным способом инвестировать в биткоин, поскольку был доступен у любого брокера, решившего добавить его в листинг. Его можно было держать на определенных пенсионных счетах, включая 401(k), и он служил альтернативой прямому хранению для крупных институциональных игроков. Спрос присутствовал, и именно он разгонял премию: чем больше был спрос, тем больше акций компании приходилось выпускать сверх объема, заблокированного в первоначальных подписках. Арбитраж был элементарным, и Grayscale охотно наращивала предложение, поскольку напрямую зарабатывала на этом спросе.
Ситуация перевернулась с ног на голову в начале 2021 года, когда динамика изменилась, и премия на акции сменилась столь же внушительным дисконтом. Спрос испарился, бумаги торговались по ценам значительно ниже стоимости базового биткоина, и те, кто покупал акции в этот период, уже не могли заработать на арбитраже. Дисконт сохранялся, усугубляясь кризисом на рынке криптолендинга, массовой неплатежеспособностью криптокредиторов и невозможностью открыть короткую позицию по биткоину для закрытия арбитража. Потребовался сильнейший стресс на рынке, ударивший по всем без исключения, чтобы сократить дисконт: сначала обвалилась стоимость самого Grayscale Bitcoin Trust, а вслед за этим обанкротилась индустрия криптокредитования с кредитным плечом.
Самым очевидным мотивом Grayscale подать в суд на SEC и оспорить запрет на спотовые ETF было элементарное выживание самой компании. Если бы GBTC конвертировался в спотовый ETF, механизм создания и погашения паев (creation/redemption) ликвидировал бы дисконт и позволил всем текущим акционерам выйти примерно по реальной стоимости биткоина. Это также помогло бы Grayscale сохранить свою долю институционального рынка, собирая небольшой процент комиссионных с каждой сделки по ETF. Это позволило бы закрепить за собой статус первопроходца среди криптокастодианов и прекратить медленную потерю денег и терпения в ожидании регуляторных сдвигов и разворота рынка. Более абстрактная причина иска ничем не отличается от любых других процессов в криптовалюте: одна сторона побеждает, другая проигрывает. И в момент, когда проигрывают все, самый громкий игрок, Grayscale, находит решимость и ресурсы для победы.
Необходимость этой борьбы становится ясна, если взглянуть на претензии SEC к заявке на конвертацию Grayscale Bitcoin Trust в спотовый ETF. Причина сопротивления SEC любому биткоин-ETF, включая траст от Grayscale, всегда была неизменной: регулятор выражал обеспокоенность рыночными манипуляциями и неспособностью бирж контролировать нарушителей. Официальная формулировка SEC при отказе в одобрении спотовых биткоин-ETF сводилась к убеждению, что «предлагаемый биржей листинг не обеспечивает надлежащего соглашения о совместном надзоре с регулируемым рынком значительного размера и масштаба». И это происходило несмотря на то, что SEC уже одобрила несколько ETF на биткоин-фьючерсы, которые отслеживают котировки первой криптовалюты через фьючерсные контракты на CME.
Главная логическая претензия Grayscale к такой аргументации заключалась в том, что цены биткоин-фьючерсов фактически являются производными от спотовых цен, при этом у регуляторов не возникало вопросов к фьючерсным продуктам, которые куда сложнее и волатильнее спотовых ETF. Практическая же причина несогласия Grayscale крылась в способности компании выжить: по мере того как фонд продолжал терять деньги на трасте, все меньше инвесторов были готовы держать его акции из-за страха размытия долей, ограничений на погашение и потенциальных блокировок. Grayscale требовалось одобрение, чтобы траст не рухнул под тяжестью собственных обязательств.
Иск был подан 29 июня 2022 года в Апелляционный суд округа Колумбия юридической командой компании, которая к тому моменту собрала авторитетную группу адвокатов, включая бывшего генерального солиситора Дональда Веррилли. Стратегия судебного процесса была относительно прозрачной: использовать петицию о пересмотре решения как инструмент давления на SEC, чтобы вынудить ее одобрить спотовый биткоин-ETF, что ведомству неизбежно пришлось бы сделать, признай суд аргументацию июньского решения 2022 года необоснованной.
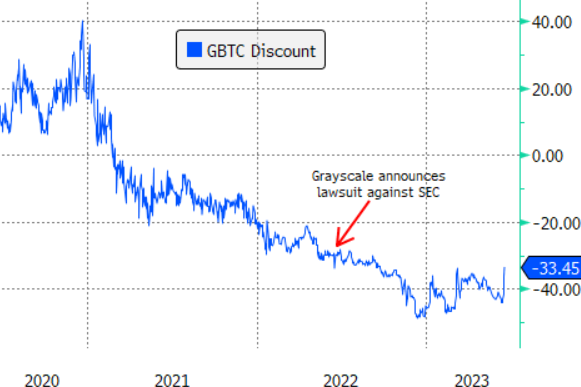
Для Grayscale судебная тяжба сулила сразу несколько преимуществ, о чем недвусмысленно говорилось в заявлении компании от 8 июля. Во-первых, она обеспечивала возможность продолжать публичное давление на регулятора, формируя общественное мнение и воздействуя на само ведомство напрямую. Во-вторых, признание судом действий регулятора произвольными (в случае положительного исхода) поспособствовало бы устранению дисконта, что помогло бы как компании, так и ее инвесторам. Вдобавок в более широком контексте Grayscale стремилась закрепить за собой статус нативного защитника криптоиндустрии, укрепляя свои позиции в залах суда и на политической арене. Пока Grayscale судилась с SEC, ее акционеры оставались в незавидном положении, вынужденные переплачивать за доступ к биткоину. В идеальном для компании сценарии дисконт должен был исчезнуть без следа, устранив главный повод для претензий со стороны инвесторов.
Для SEC мотивы защиты решения от июня 2022 года зеркально отражали претензии Grayscale: ведомство оказалось перед дилеммой — признать свои прошлые шаги иррациональными либо продолжить наносить ущерб рынкам, удерживая барьер перед спотовыми ETF. Главной причиной упорства регулятора оставались опасения насчет уязвимости рынка биткоина к манипуляциям. Отказывая в одобрении любых спотовых ETF, SEC надеялась уберечь широкий рынок биткоина — включая фьючерсы и маржинальные продукты — от притока розничных инвесторов. Комиссия стремилась избежать обвинений в провале своей главной задачи — защите частных инвесторов — в случае, если манипуляторам будет открыта дорога.
Затем в эту реку зашла BlackRock.
Это стало переломным моментом, кардинально изменившим баланс сил. До этого момента заявки на спотовые биткоин-ETF со стороны криптокомпаний в глазах многих наблюдателей выглядели как отчаянные попытки индустрии вымолить уступку у SEC. Но когда заявку подала BlackRock — один из самых авторитетных мировых управляющих активами, — создалось ощущение, будто весь институциональный рынок признал: этот специфический актив заслуживает того, чтобы стать доступным для массового инвестора. Сама по себе заявка еще ничего не решала, но сказать твердое «нет» комиссии SEC стало несоизмеримо труднее.
Джефф счел происходящее сигналом к более масштабным действиям. Grayscale судится, BlackRock стоит у порога, дисконт тает на глазах, а ведущие криптоподкастов звучат убедительно как никогда. Он берет акции траста ради дисконта, скупает биткоин на волне хайпа и берет опционы — ведь сложно слышать термин «асимметричные возможности» сотни раз подряд и не совершить в итоге что-то иррациональное. И затем решение суда ставит жирную официальную печать одобрения поверх всей этой череды спекуляций.
Удовлетворение судом ходатайства Grayscale, резкая критика упора SEC на риски манипуляций как главного аргумента для отказа и сам тон постановления свидетельствовали об одном: суд счел действия SEC «произвольными и предвзятыми» при отклонении заявки Grayscale Bitcoin Trust. Судебное решение не означало автоматического одобрения спотового биткоин-ETF (эти полномочия по-прежнему закреплены за SEC), однако в моменте оно устранило главное препятствие на пути их запуска — возможность регулятора прикрываться страхом манипуляций на рынке.
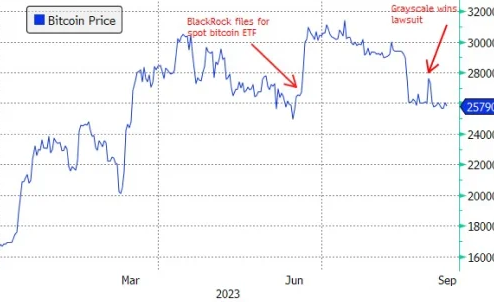
Для Grayscale это стало очередным триумфом в многолетней войне с комиссией, которым компания тут же воспользовалась, направив апелляционное уведомление в полный состав Апелляционного суда округа Колумбия. В равной степени эта победа сыграла на руку BlackRock, для которой исчезли основные барьеры на пути к запуску. По сути, вердикт суда развязал руки обеим организациям для реализации планов по выводу спотовых биткоин-ETF на рынок без постоянных палок в колесах со стороны SEC.
И 10 января 2024 года SEC одним комплексным решением одобрила сразу одиннадцать спотовых биржевых биткоин-продуктов. В этот список вошли заявка Grayscale на конвертацию GBTC, IBIT от BlackRock, заявка Fidelity и ряд других, включая ARKB от Ark, чьи акции заметно просели в последние месяцы. Председатель Гэри Генслер поспешил оговориться, что комиссия лишь одобрила заявки, но никоим образом не поддерживает сам биткоин.
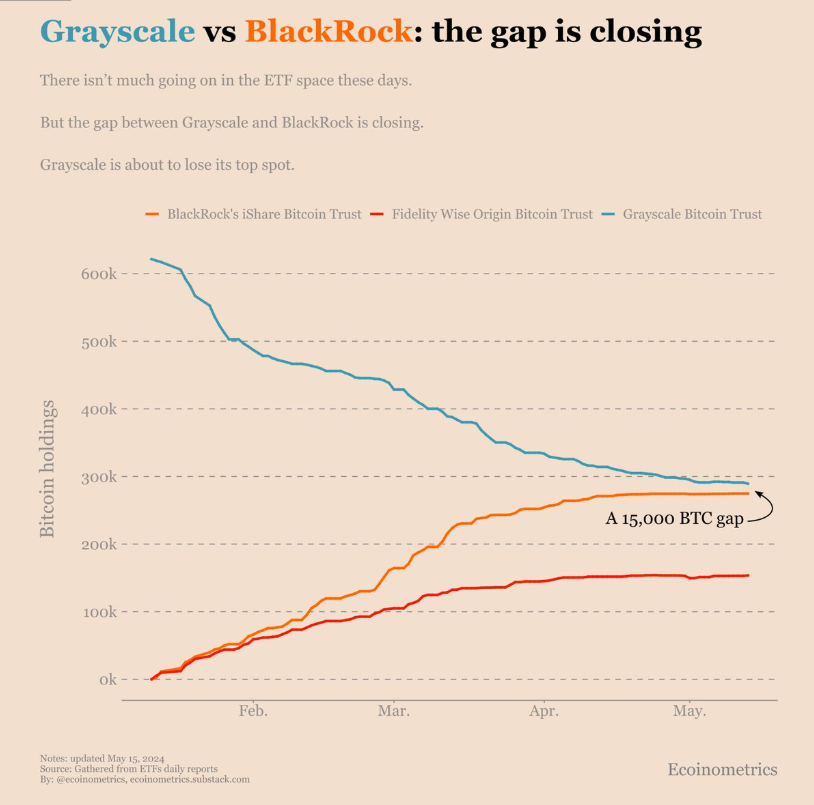
Для Grayscale этот вердикт обернулся пирровой победой: компании пришлось столкнуться с суровой реальностью. Хотя SEC и одобрила трансформацию Grayscale Bitcoin Trust в спотовый ETF, ее продукт практически ничем не выигрывал у решения BlackRock, за исключением существенно более высокой комиссии — 1,5% против скромных 0,25% у IBIT. Возможность Grayscale сохранять институциональную дуополию на хранение биткоинов оказалась под большим вопросом, так как ее акции стремительно теряли статус эталонного инструмента для крупных инвесторов. Финальным ударом для клиентов компании стали долгосрочные опционы, которые с высокой вероятностью в скором времени сгорят обесцененными.
Для BlackRock одобрение SEC стало свидетельством правильно выбранной стороны конфликта и прекрасной возможностью закрепить успех: ее кастодиальное предложение для институционалов оказалось куда привлекательнее условий Grayscale, а зеленый свет от регулятора создал мощный попутный ветер для захвата солидной доли рынка. Для SEC финал оставил смешанные чувства: с одной стороны, допуск одиннадцати спотовых биткоин-ETF позволил сохранить лицо защитника общественных интересов, пусть даже регулятор яростно противился этому шагу весь предыдущий год. Торги новыми ETF стартовали 11 января 2024 года: акции Grayscale Bitcoin Trust начали жизнь в роли полноценного спотового фонда, IBIT от BlackRock дебютировал на Nasdaq, а FBTC от Fidelity — на NYSE. Рынки встретили новость с энтузиазмом, и первыми плодами воспользовались институциональные инвесторы, начавшие активно выкупать новые бумаги.
Теперь же наступает долгожданный час расплаты — и для Grayscale он оказывается далеко не таким радостным, как рассчитывало руководство.
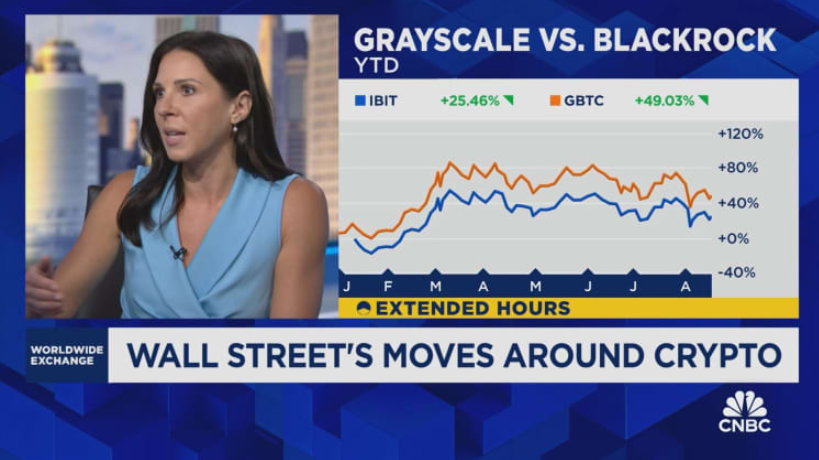
Компании приходится мириться с тем, что рынок сделал свой выбор: институциональные инвесторы отдают предпочтение IBIT от BlackRock, а не GBTC от Grayscale. Содержание акций траста теперь обходится существенно дороже аналогов от конкурентов, и крупные продавцы с куда большей охотой несут свои биткоины в BlackRock. В результате Grayscale угодила в куда более шаткое положение, чем до старта судебной эпопеи. Подтверждением тому служит тот факт, что бумаги GBTC, годами торговавшиеся с солидной наценкой, уже через несколько дней после решения SEC торгуются практически вровень со спотовой ценой биткоина.
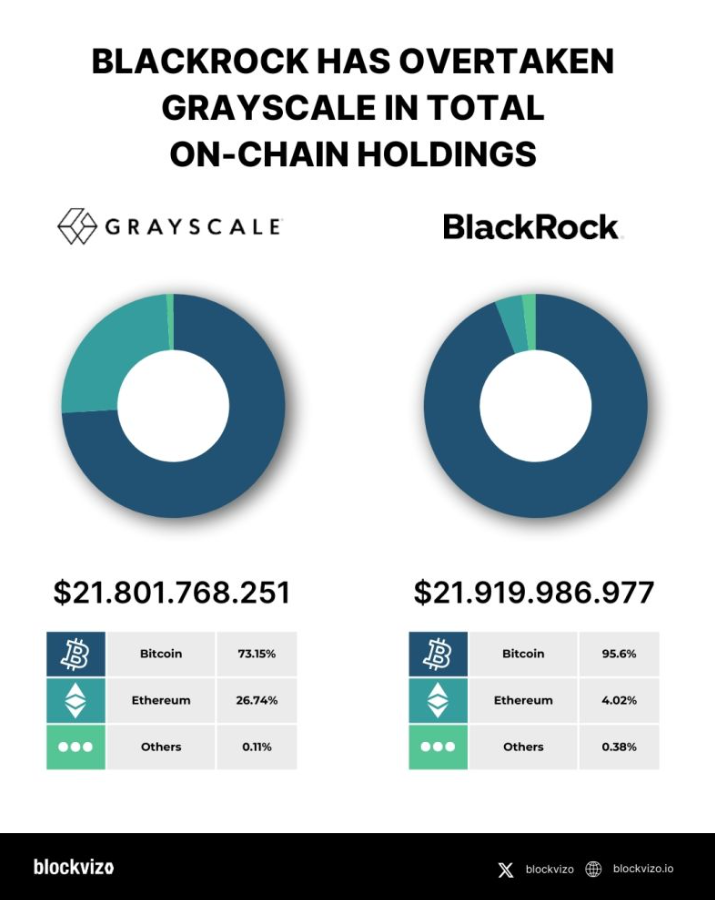
Перед институционалами больше не стоит дилемма выбора между GBTC и IBIT — решение очевидно. С учетом сверхнизких комиссий IBIT крупному капиталу выгодно переводить балансы под крыло BlackRock, что усиливает отток средств из Grayscale. Для немногочисленной, но активной прослойки арбитражеров судебный вердикт тоже стал манной небесной: они наконец смогли закрыть дисконт и зафиксировать прибыль. Крупные фонды, долгое время державшие длинные позиции в GBTC и страдавшие от дисконта, получили шанс безболезненно ликвидировать позиции и вернуть капитал. Финансовые консультанты получили повод советовать клиентам дешевый IBIT. В довершение всего суды по делам о банкротстве по всей стране приступают к ликвидации криптоактивов неплатежеспособных кредиторов, нанося очередной удар по стабильности Grayscale.
Для SEC последствия сводятся к осознанию того, что табу на спотовые биткоин-ETF было снято усилиями судей. Хотя регулятор сохраняет рычаги давления на индустрию в будущем, сейчас ему пришлось вынужденно одобрить одиннадцать конкурирующих заявок. Ведомству приходится в спешке переписывать материалы на сайте, подстраиваясь под новую реальность спотовых биткоин-фондов, и напоминать консультантам: факт допуска ETF не равен признанию ценности самого биткоина. SEC осталась в неловкой позиции стороны, вынужденной на ходу корректировать риторику под давлением обстоятельств.
Джеффа пустили под каток
Джефф не глуп — он знает, что делает. Он слушает подкасты, штудирует отчеты 10-K, отслеживает дисконт GBTC к стоимости активов и следит за каждым поворотом в суде. Он общается со своим брокером и считает себя визионером, ранней пташкой криптомира — человеком, чей торговый баланс выражает личную философию. Джефф уверен, что победа Grayscale над SEC открыла дорогу признанию криптовалют, и гордится тем, что купил GBTC на самом дне дисконта. Он верит, что биржевой фонд сделает биткоин респектабельным активом, рынок вырастет, а его депозит утроится. К несчастью для Джеффа, финансовый рынок — это не школьный тест, и за примерное понимание теории здесь оценок не ставят.
Джефф купил GBTC слишком поздно — когда легкие деньги уже забрали те, кто первыми прислушался к советам из его любимого подкаста. Он внушает себе, что все еще в числе первых, ведь об этом трубят в соцсетях, но это иллюзия. Он докупает биткоин на самом пике новостного ажиотажа перед одобрением, рассчитывая, что пампа хватит для досрочного закрытия опционов. После старта ETF он слышит о голосовании акционеров Grayscale за устранение дисконта и продает часть GBTC, но налоги и упущенная выгода съедают расчетную прибыль. Он покупает IBIT, потому что этот шаг кажется очевидным всем вокруг, но ошибается со временем входа. Он берет спотовый биткоин на локальных хаях, глядя на рекордные притоки в фонд BlackRock, но сбрасывает позицию в минус, когда рядовая коррекция выбивает его стоп-лосс. Когда индустрия ETF наконец трансформировалась в зрелый институциональный сектор, Джефф обнаружил себя в роли простака, который мнил себя экспертом, но просчитался на каждом шагу.
Такова неизбежная цена пребывания мелким зверьком в саванне, где выживают лишь самые огромные и грозные хищники. Ни Grayscale, ни BlackRock нет дела до благополучия Джеффа — они делят контроль над рынком и право распоряжаться институциональными миллиардами, и они пойдут до конца. Комиссии SEC чужды переживания частных инвесторов — она сосредоточена на исполнении формальных директив и защите собственной репутации. Маркетмейкеры забирают спред, арбитражеры закрывают дисконт, инвестиционные советники продают дешевые фонды, конкурсные управляющие выставляют счета за услуги банкротства, а массовый инвестор ищет самый банальный способ купить монету. Единственный, кто искренне болел за успех Джеффа, — это сам Джефф. И он оказался в подавляющем меньшинстве.
В сухом остатке Grayscale выигрывает исторический судебный процесс, сделавший одобрение биткоин-ETF неизбежным, однако лавры победителя в коммерческой гонке институциональных масштабов достаются BlackRock. SEC проигрывает сражение в зале суда, но сохраняет лицо перед лицом общественности. Крупные фонды получают дешевый инструмент для работы с криптовалютой, а давние держатели GBTC — возможность выйти в кэш без потерь на дисконте, хотя самой Grayscale радоваться почти нечему: рынок уплывает сквозь пальцы. Джефф же получает повод для глубокой переоценки своих торговых навыков, оплачивая этот опыт чередой убыточных сделок, казавшихся верными.
Все это выглядит невероятно увлекательно, пока вы на месте Джеффа: наблюдать за публичным поражением SEC, следить за полетом цены биткоина и наслаждаться иллюзией собственной гениальности от своевременной покупки GBTC. Но куда разумнее не быть Джеффом — и воспринимать хайп вокруг биткоин-ETF не как триумф собственной интуиции, а как повод оптимизировать издержки в торговле.
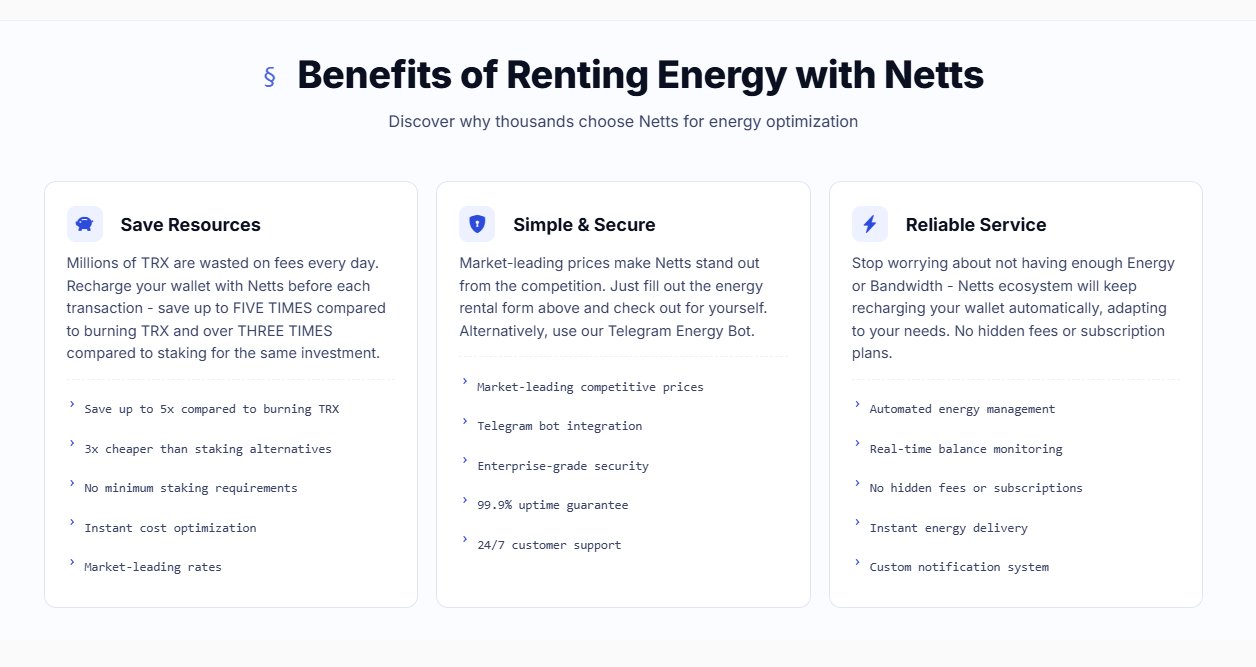
Куда практичнее сфокусироваться на прикладных рабочих инструментах — таких как TRON Energy Market на платформе Netts.io. Здесь пользователи в сети TRON могут арендовать Energy для транзакций в USDT и оценить комфорт сервиса TRON Energy Market, предоставляющего прямой способ пополнения баланса TRON Energy topup, возможность находить дешевую TRON Energy и отправлять USDT дешево без заморозки и стейкинга собственных активов. Это несоизмеримо надежнее, чем рисковать собственными сбережениями на поле битвы двух титанов с Уолл-стрит.