BlackRock vs. Grayscale: Die Klage, die der Wall Street die Bitcoin-Tür öffnete
Grayscale öffnete die rechtliche Tür für Spot-Bitcoin-ETFs, doch BlackRocks IBIT zeigte, wer den anschließenden kommerziellen Kampf für sich entscheiden konnte.
Auch verfügbar auf: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaTagalog
Wenn zwei große, schlammige Flusspferde kämpfen, bekommt es die gesamte Savanne mit. Das Wasser schlägt Wellen, kleinere Kreaturen kriechen davon, und irgendein besonders unglückliches Wesen, das herangewandert ist, um das lehrreiche Spektakel zu beobachten, wird aus Gründen des territorialen Stolzes zu Tode getrampelt. Dies ist der emotionale Raum, in dem sich das Grayscale/BlackRock-Drama abspielt.
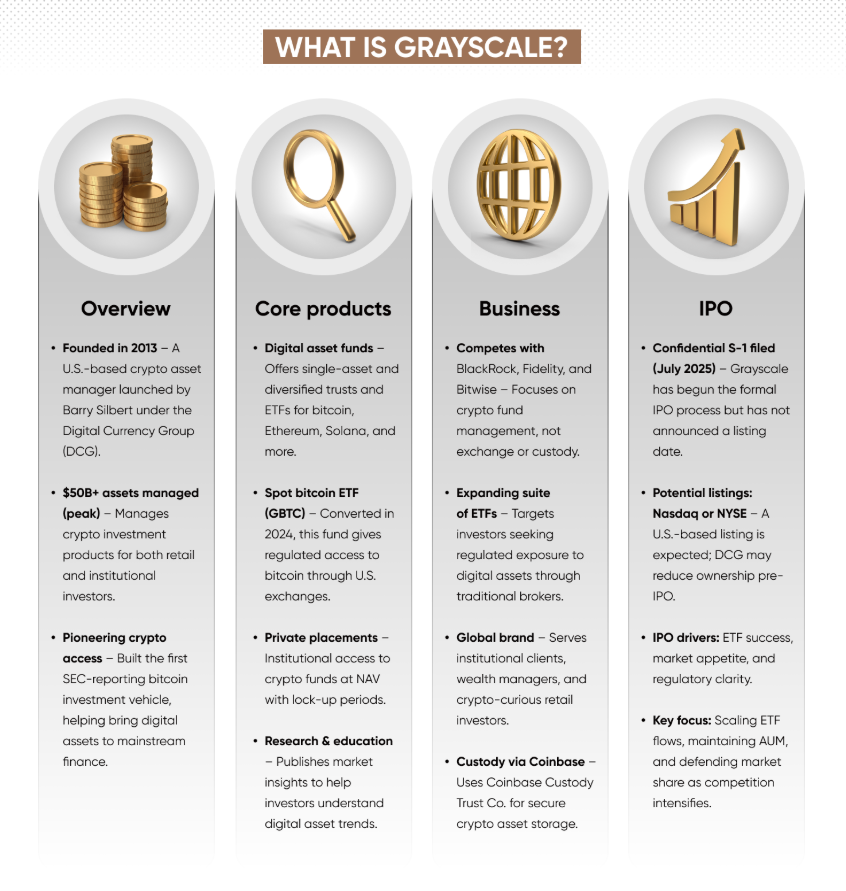
Auf der einen Seite steht Grayscale, ein krypto-nativer Gigant – keine Bank, kein klassischer ETF-Titan, aber auch längst kein wagemutiges Start-up mehr. Das Unternehmen hatte den Vorteil, die ursprüngliche institutionelle Hülle für das Bitcoin-Engagement in Amerika geschaffen zu haben: den Grayscale Bitcoin Trust (GBTC). Jahrelang besaß es ein faktisches Monopol auf dieses Produkt und schlug aus dieser Dominanz Kapital, indem es sich eine starke, wenn auch spezielle Klientel sicherte. Grayscales Nachteile waren jedoch ebenso vorgezeichnet: Da die Struktur des GBTC – obwohl sie eine willkommene institutionelle Alternative zur direkten Krypto-Verwahrung bot – keine sofortigen Rücknahmen erlaubte, handelte er je nach Angebots- und Nachfragedynamik sowie dem allgemeinen Ausblick für Bitcoin routinemäßig mit einem deutlichen Aufschlag oder Abschlag (Discount) zum Nettoinventarwert (NAV). Grayscale verließ den Ring somit zwar mit dem Meistergürtel in der Hand, aber mit einer gebrochenen Nase und zerzauster Miene, während die Betreuer in der Ecke die Schiedsrichter über die guten alten Zeiten anbrüllten.
Die andere Seite gehört BlackRock, der Antwort der Wall Street auf die Krypto-Herausforderung. BlackRock brauchte Krypto nicht, um wichtig zu sein – das war das Haus ohnehin schon. Die iShares-Marke des Unternehmens, seine institutionelle Vertriebskraft, Beraterbeziehungen, Modellportfolios, Finanzmittel, Risikomanagement-Tools und sein Bekanntheitsgrad verschafften ihm eine unvergleichliche Kriegskasse für den Eintritt in die Arena. BlackRocks Siegerposition war durch Unausweichlichkeit definiert: Es verfügte über die Ressourcen, den Ruf und vor allem über das perfekte Timing, um auf den Zug aufzuspringen, sobald die Anlageklasse kein Nischenthema mehr war. Seine Verluste maßen sich im langen Ende des krypto-nativen Ökosystems und den Vorwürfen regulatorischer Verschleppung aus der Krypto-Community. Beide Flusspferde sind schmutzig, und keines handelt aus edlen Motiven. Grayscale wollte die Regeln ändern, weil es keine Vermögenswerte und Erträge verlieren wollte, während BlackRock den ETF-Markt auf Kosten der institutionellen Verwahrung dominieren wollte.
Irgendwo am Rande der Savanne steht Jeff. Jeff ist nicht dumm. Er weiß, was er tut. Er hört Podcasts, liest den 10-K-Bericht, beobachtet den Abschlag zum NAV von GBTC und verfolgt den Rechtsstreit aufmerksam. Er spricht mit seinem Broker und hält sich für einen Early Adopter, einen Visionär – jemanden, der sein Depot nicht nur als Werkzeug, sondern als Statement nutzt. Jeff weiß, dass GBTC früher mit einem Aufschlag gehandelt wurde – wahrscheinlich glaubt er sogar, von den lang laufenden Optionen profitiert zu haben, die er auf dem Höhepunkt des Abschlags gekauft hat. Er weiß, dass eine Zulassung eines Bitcoin-ETFs Krypto zu einer echten Anlageklasse machen wird, dass der Preis steigen und er Geld verdienen wird. Aber er ist kein Trader – Jeff kauft und hält. Er kauft Optionen, wenn er sich antizyklisch fühlt, aber meistens kauft er Bitcoin, wenn er überhaupt etwas kauft – und achtet stets auf das Kleingedruckte. Jeff kauft GBTC, wenn er Bitcoin kauft, weil es sich sicherer anfühlt – bis der Kurs fällt und er sich absichern muss. Jeff hat mit nichts davon unrecht, und er wird mit all dem vollkommen, gründlich danebenliegen.
Warum die Flusspferde kämpfen müssen
Der Grund, warum die beiden Flusspferde kämpfen müssen, wird verständlich, wenn man die Uhr bis ins Jahr 2013 zurückdreht, als Grayscale den GBTC auflegte. Das Produkt war innovativ, zumindest aus heutiger Sicht: Akkreditierte Investoren kauften Anteile direkt vom Unternehmen gegen eine Zeichnungsgebühr, wobei die Anteile einige Monate nach der Zeichnung am OTCQX öffentlich handelbar wurden. Jahrelang wurden GBTC-Anteile mit Aufschlägen von 30–40 % gegenüber dem Wert der zugrunde liegenden Bitcoins gehandelt. Dies schuf Arbitragemöglichkeiten: Investoren kauften Anteile direkt bei Grayscale zum NAV, warteten das Ende der Sperrfrist (Lock-up) ab und verkauften die Anteile mit einem Aufschlag. Die Arbitrage wurde durch die institutionelle Nachfrage nach Krypto-Exposure angetrieben, die auf keine andere Weise befriedigt werden konnte.
Der Trust war damals der bequemste Weg, Bitcoin zu kaufen, da er über jeden Broker erhältlich war, der sich für eine Notierung entschied. Er konnte auf bestimmten Altersvorsorgekonten gehalten werden, einschließlich 401(k)s, und diente großen institutionellen Akteuren als Alternative zur direkten Verwahrung. Die Nachfrage war vorhanden und trieb die Prämie an – je größer die Nachfrage, desto mehr Anteile musste das Unternehmen über das in den Erstzeichnungen gebundene Angebot hinaus ausgeben. Die Arbitrage war einfach, und Grayscale hatte kein Problem damit, für mehr Angebot zu sorgen, da das Unternehmen von der Nachfrage profitierte.
Anfang 2021 kehrte sich die Situation schlagartig um: Die Dynamik kippte und aus dem Aufschlag der Anteile wurde ein ebenso substanzieller Abschlag (Discount). Die Nachfrage verdampfte, Anteile wechselten zu deutlich niedrigeren Preisen als der Wert der zugrunde liegenden Bitcoins den Besitzer, und wer jetzt Anteile kaufte, konnte keine Arbitragegewinne mehr erzielen. Der Abschlag hielt an, verschärft durch die Turbulenzen am Krypto-Kreditmarkt, die massenhafte Insolvenz von Krypto-Kreditgebern und die Unmöglichkeit, Bitcoin leerzuverkaufen, um die Arbitrage zu schließen. Es bedurfte extremen Marktstresses, der alle Beteiligten traf, um den Abschlag zu verringern – zunächst, indem der Wert des Grayscale Bitcoin Trust fiel, aber auch, als die Branche der kreditgehebelten Krypto-Anbieter kollabierte.
Der offensichtlichste Grund für Grayscale, die SEC zu verklagen und gegen das Verbot von Spot-ETFs zu kämpfen, war das schiere Überleben von Grayscale selbst. Würde der GBTC in einen Spot-ETF umgewandelt, würde der Erstellungs- und Rücknahmemechanismus (Creation/Redemption) den Abschlag schließen und allen derzeitigen Anteilseignern den Ausstieg in etwa zum tatsächlichen Wert von Bitcoin ermöglichen. Dies würde Grayscale auch dabei helfen, seinen institutionellen Marktanteil zu sichern und gleichzeitig bei jedem ETF-Handel einen kleinen Prozentsatz an Gebühren einzustreichen. Es würde sein Erbe als ursprünglicher Krypto-Verwahrer sichern und das langsame Ausbluten von Kapital und Geduld in der Hoffnung auf regulatorische Wenden und Marktverschiebungen stoppen. Der abstraktere Grund für die Klage unterscheidet sich nicht von jedem anderen Grund im Kryptosektor: Eine Seite gewinnt, und eine verliert. Und in dem Moment, in dem alle verlieren, hat der Lauteste – Grayscale – die Entschlossenheit und die Mittel, um zu gewinnen.
Warum der Kampf notwendig war, lässt sich an den Einwänden der SEC gegen den Antrag auf Umwandlung des Grayscale Bitcoin Trust in einen Spot-ETF ablesen. Der Grund für den Widerstand der SEC gegen jegliche Bitcoin-ETFs, einschließlich desjenigen von Grayscale, war stets derselbe: Die Behörde hegt Bedenken hinsichtlich Marktmanipulationen und der Fähigkeit der Börsen, Manipulatoren zu regulieren. Der offizielle Grund der SEC, keine Spot-Bitcoin-ETFs zu genehmigen, war ihre Ansicht, dass „die vorgeschlagene Börsennotierung keine angemessene Vereinbarung über die gemeinsame Überwachung mit einem regulierten Markt von ausreichender Größe und Tragweite vorsieht“. Dies galt ungeachtet der Tatsache, dass die SEC mehrere Bitcoin-Futures-ETFs genehmigt hatte, die die Bitcoin-Preise über Terminkontrakte an der CME abbilden.
Das simpelste Argument für Grayscales Einspruch gegen diese Logik ist, dass Bitcoin-Futures-Preise faktisch Bitcoin-Spotpreisen entsprechen und die Aufsichtsbehörden keinerlei Probleme mit Bitcoin-Futures-Produkten haben, die weitaus komplexer und volatiler sind als Spot-ETFs. Der greifbarere Grund für Grayscales Einspruch ist das nackte Überleben des Unternehmens: Da es mit dem Trust kontinuierlich Geld verliert, sind immer weniger Investoren bereit, die Anteile der Gesellschaft zu halten – aus Angst vor Verwässerung, Rücknahmebeschränkungen und potenziellen Lock-ups. Grayscale brauchte die Genehmigung, um den Trust davor zu bewahren, unter der Last seiner eigenen Verbindlichkeiten zusammenzubrechen.
Die Klage wurde am 29. Juni 2022 beim D.C. Circuit Court durch das juristische Team des Unternehmens eingereicht, das seither ein glaubwürdiges, wenn nicht gar spektakuläres Anwaltsteam um sich versammelt hatte, darunter der ehemalige Solicitor General Donald Verrilli. Die Prozessstrategie war relativ geradlinig: Sie nutzten den Antrag auf gerichtliche Überprüfung als Hebel, um Druck auf die SEC auszuüben, damit diese einen Spot-Bitcoin-ETF genehmigt – wozu die Behörde gezwungen wäre, falls das Gericht ihre Begründung in der Entscheidung vom Juni 2022 für willkürlich befinden sollte.
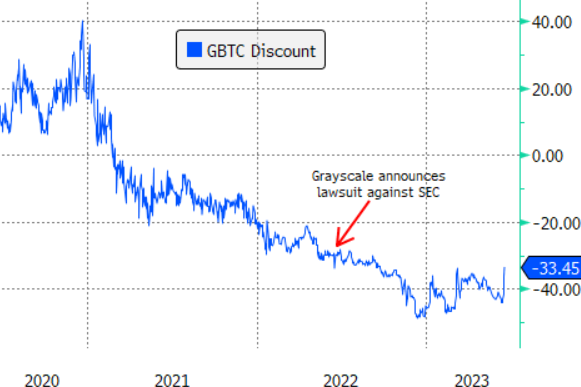
Für Grayscale bot das Verfahren mehrere Vorteile, die in den Eingaben des Unternehmens vom 8. Juli deutlich wurden. Erstens sicherte es sich die Möglichkeit, die Regulierungsbehörden weiterhin auf einer öffentlichen Bühne unter Druck zu setzen, was sowohl bei der Meinungsbildung in der Öffentlichkeit als auch beim direkten Druck auf die Behörde hilft. Zweitens würde die Feststellung von Willkür durch das Gericht (sofern sie käme) die Schließung des Abschlags begünstigen, was sowohl dem Unternehmen als auch seinen Anteilseignern zugutekäme. Und im weiteren Kontext wollte Grayscale seine Rolle als krypto-nativer Verteidiger behaupten, was das Unternehmen besser positionierte, um seine Bemühungen vor Gericht und auf politischer Ebene fortzusetzen. Während Grayscale die SEC verklagte, befanden sich die Aktionäre immer noch in der wenig beneidenswerten Lage, deutlich höhere Aufschläge oder schmerzhafte Abschläge in Kauf nehmen zu müssen, um ein Bitcoin-Exposure zu halten. Im besten Szenario für das Unternehmen würde der Abschlag vollständig verschwinden und damit eine der Hauptursachen für Beschwerden der Aktionäre beseitigt.
Für die SEC waren die Gründe für die Entscheidung vom Juni 2022 ähnlich gelagert wie die Argumente von Grayscale dagegen: Die Behörde befand sich in der Situation, wählen zu müssen, ob sie eingestehen wollte, dass ihr bisheriges Verhalten irrational war, oder ob sie den Märkten schadete, indem sie versuchte, den Bitcoin-Spot-ETF weiterhin zu blockieren. Der offensichtlichste Grund für die Haltung der SEC waren die Bedenken der Behörde hinsichtlich der Anfälligkeit des Bitcoin-Marktes für Marktmanipulationen. Durch die Weigerung, einen Spot-Bitcoin-ETF zu genehmigen, hoffte die SEC, die breiteren Bitcoin-Märkte – einschließlich Bitcoin-Futures und Hebelprodukten – für Kleinanleger unzugänglich zu halten. Die Behörde wollte den Anschein vermeiden, ihrer Pflicht zum Schutz der Anleger nicht nachgekommen zu sein, indem sie Manipulatoren im Grunde freie Hand ließe.
Dann, eines Tages, betrat BlackRock den Fluss.
Das war entscheidend, denn es veränderte die Dynamik im Raum grundlegend. Zuvor klangen Anträge auf einen Spot-Bitcoin-ETF für viele Außenstehende immer so, als würden Krypto-Firmen die SEC anflehen, ihre Meinung zu ändern. Durch den Vorstoß von BlackRock – einem der etabliertesten Namen in der Vermögensverwaltungsbranche – wirkte es plötzlich fast so, als stünde die gesamte Industrie hinter dem Gedanken, dass dieser neuartige Vermögenswert es verdiente, für den durchschnittlichen Anleger verpackt zu werden. Der Antrag löste natürlich nicht alle Probleme auf einmal, machte es der SEC aber ungleich schwerer, weiterhin Nein zu sagen.
Jeff deutet dies als Signal, in größeren Dimensionen zu denken. Mit Grayscale vor Gericht, BlackRock vor der Tür, dem schmelzenden Abschlag und zahllosen Podcast-Moderatoren, die klüger klingen denn je, kauft er den Trust wegen des Abschlags, kauft Bitcoin wegen des Hypes und kauft Optionen, weil man die Phrase „asymmetrische Chance“ nur begrenzt oft hören kann, bevor man beginnt, irrational zu handeln. Und dann setzt das Gerichtsurteil all diesen Spekulationen natürlich noch das offizielle Gütesiegel auf.
Dass das Gericht dem Interventionsantrag von Grayscale stattgab, die Argumentation der SEC bezüglich der angeblichen Marktmanipulation als Hauptgrund ihrer Ablehnung kritisierte und das Urteil so deutlich formulierte, zeigte klar: Das Gericht stufte die Entscheidung der SEC, die Registrierung des Grayscale Bitcoin Trust abzulehnen, als „willkürlich und unberechenbar“ (arbitrary and capricious) ein. Das Urteil des Gerichts stellt zwar keine formelle Genehmigung eines Spot-Bitcoin-ETFs dar – diese Zuständigkeit liegt nach wie vor bei der SEC –, aber kurzfristig beseitigte es eines der Haupthindernisse für die Einführung dieser Produkte: nämlich die Handhabe der SEC, sie mit Verweis auf Marktmanipulationssorgen einfach abzuweisen.
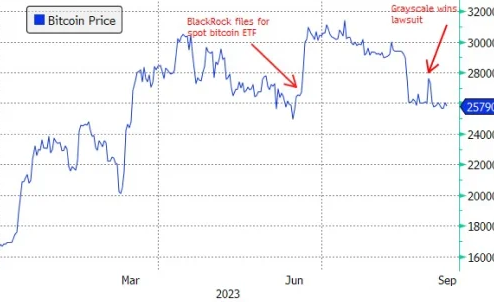
Für Grayscale war es ein weiterer Meilenstein in seiner jahrelangen Auseinandersetzung mit der SEC, aus dem das Unternehmen unverzüglich Kapital schlug, indem es eine Berufungsanzeige beim gesamten D.C. Circuit einreichte. Auf die gleiche Weise kam der Sieg auch BlackRock zugute, das nun deutlich weniger Hürden vorfand, um in den Markt einzusteigen. De facto gab die gerichtliche Stellungnahme beiden Unternehmen die Möglichkeit, ihre Pläne zur Notierung von Spot-Bitcoin-ETFs ohne die Einmischung der SEC voranzutreiben.
Und so genehmigte die SEC am 10. Januar 2024 in einer Sammelverfügung elf Spot-Bitcoin-ETPs – die Verfügung umfasste unter anderem die Genehmigung von Grayscales GBTC-Umwandlungsantrag, BlackRocks IBIT und den Antrag von Fidelity – sowie den von Arks ARKB, dessen Anteile in den letzten Monaten stark nachgegeben hatten. Der SEC-Vorsitzende Gensler betonte, dass die Kommission die Anträge genehmigt habe, Bitcoin selbst damit jedoch keineswegs befürworte.
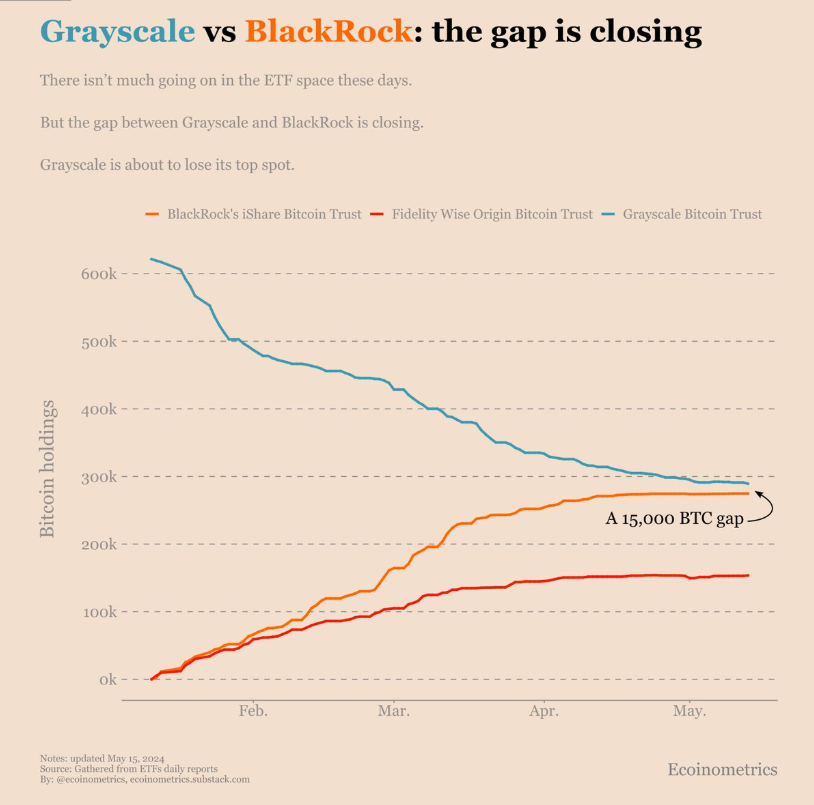
Für Grayscale erwies sich das endgültige Urteil als Pyrrhussieg: Das Unternehmen muss sich nun der Tatsache stellen, dass sich sein Produkt trotz der SEC-Genehmigung zur Umwandlung des Grayscale Bitcoin Trust in einen Spot-ETF kaum von BlackRocks Angebot unterscheidet – abgesehen von den deutlich höheren Gebühren von 1,5 % im Vergleich zu 0,25 % bei IBIT. Faktisch steht Grayscales Fähigkeit, sein Quasi-Monopol bei der institutionellen Verwahrung von Bitcoin zu verteidigen, nun auf dem Spiel, da die Anteile des Unternehmens bald nicht mehr das bevorzugte Vehikel für institutionelles Bitcoin-Exposure sein werden. Der finale Dämpfer für die Anteilseigner waren die langfristigen Optionen, die in naher Zukunft höchstwahrscheinlich wertlos verfallen werden.
Für BlackRock ist die endgültige Entscheidung der SEC die Bestätigung, auf das richtige Pferd gesetzt zu haben, und die perfekte Gelegenheit, daraus Profit zu schlagen: Das institutionelle Verwahrangebot des Unternehmens ist deutlich wettbewerbsfähiger als das von Grayscale, und die finale Zulassung der Spot-Bitcoin-ETFs verschafft dem Riesen massiven Rückenwind bei dem Bestreben, einen bedeutenden Anteil am Markt für die institutionelle Bitcoin-Verwahrung zu erobern. Für die SEC ist das Resultat ein zweischneidiges Schwert: Einerseits stellt die Genehmigung der elf Spot-Bitcoin-ETF-Anträge sicher, dass die Kommission ihrer Pflicht zum Schutz des Anlegerpublikums nachkommt, auch wenn sie sich deren Einführung fast das gesamte vergangene Jahr über widersetzt hatte. Der Handel mit den neu zugelassenen Spot-Bitcoin-ETF-Anteilen begann am 11. Januar 2024 – die Anteile des Grayscale Bitcoin Trust starteten als institutioneller Krypto-Verwahrungs-ETF, BlackRocks IBIT debütierte an der Nasdaq und Fidelitys FBTC an der NYSE. Die Märkte nahmen die Nachricht positiv auf, und institutionelle Investoren nutzten die Gunst der Stunde als Erste, um sich mit den neu verfügbaren Anteilen einzudecken.
Jetzt beginnt die lang erwartete Abrechnung – und sie fällt für Grayscale bei weitem nicht so erfreulich aus, wie man gehofft hatte.
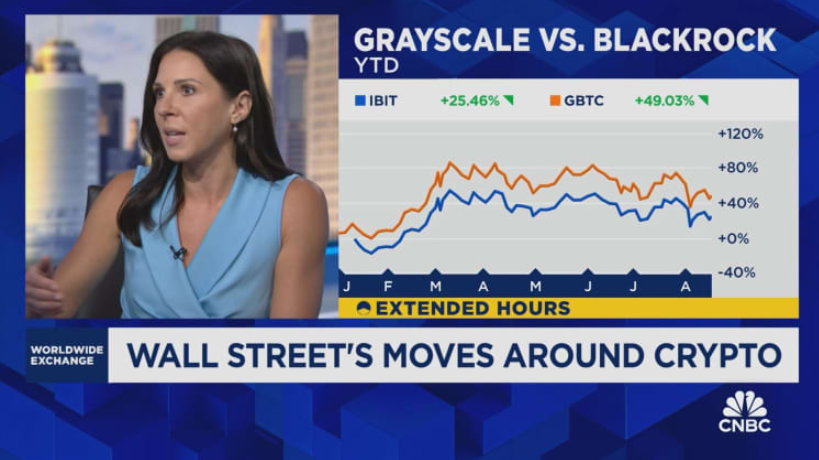
Konkret muss Grayscale nun der Realität ins Auge sehen, dass der Markt sein Urteil gefällt hat: Institutionelle Anleger wollen BlackRocks IBIT, nicht Grayscales GBTC. Die Gebühren des Unternehmens sind viel höher als die der Konkurrenz, und Verkäufer großer Volumina verkaufen ihre Bitcoin viel lieber an BlackRock als an Grayscale. Damit befindet sich das Unternehmen in einer spürbar schlechteren Position als vor Beginn der Gerichtsverhandlungen – was sich auch daran zeigt, dass die Anteile von GBTC, die einst mit einem deutlichen Aufschlag gehandelt wurden, nun wenige Tage nach der endgültigen Genehmigung der Umwandlung durch die SEC nahezu exakt zum Bitcoin-Kurs notieren.
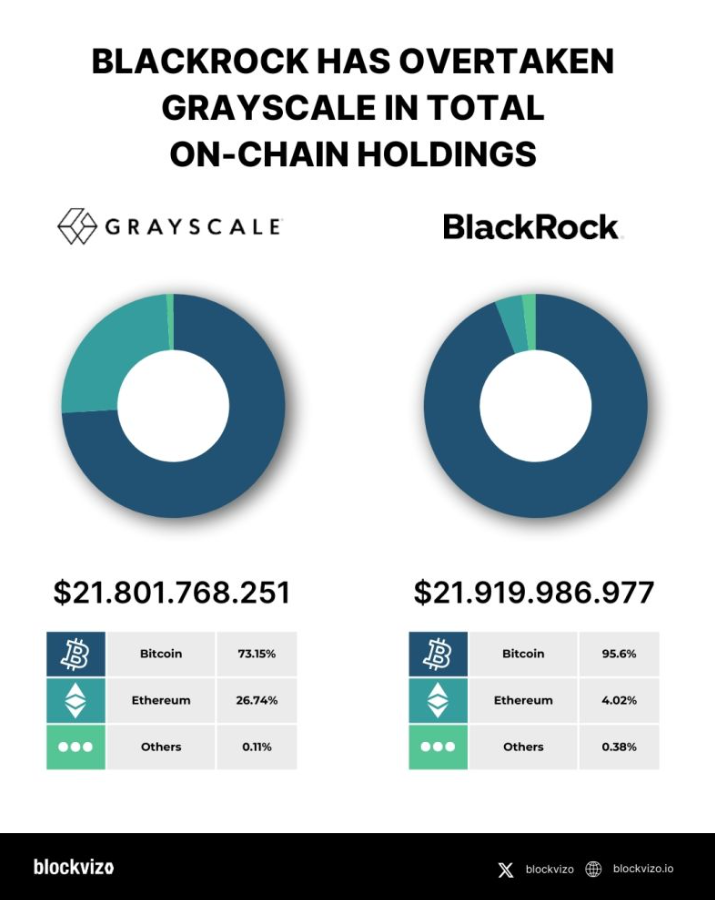
Für institutionelle Investoren ist die Wahl zwischen Grayscales GBTC und BlackRocks IBIT mittlerweile ein Selbstläufer. Angesichts der deutlich niedrigeren Gebühren von IBIT liegt es für Großanleger auf der Hand, ihr Kapital zu BlackRock umzuschichten, was Grayscale zusätzlich unter Druck setzt. Für die kleine, aber lautstarke Gruppe der Arbitrageure ist das Urteil ebenfalls ein Segen: Sie können den Abschlag nun glattstellen und ihre Gewinne verbuchen. Große institutionelle Anleger, darunter jene, die langfristig in GBTC investiert waren und durch den Abschlag erhebliche Buchverluste erlitten hatten, können ihre Positionen nun ebenfalls auflösen und Teile ihrer Verluste wettmachen. Kostenbewusste Anlageberater können ihren Kunden guten Gewissens IBIT empfehlen, da es wesentlich günstiger ist als GBTC. Zu guter Letzt beginnen die Insolvenzgerichte im ganzen Land mit der Liquidation der Vermögenswerte verschiedener Krypto-Gläubiger, was den Druck auf Grayscale weiter erhöht.
Für die SEC besteht die Nachwirkung in der Erkenntnis, dass das Verbot von Bitcoin-Spot-ETFs faktisch durch das Gericht gekippt wurde. Zwar behält die Behörde die Möglichkeit, ihren Widerstand gegen Spot-Bitcoin-ETFs in Zukunft neu zu formieren, doch im Moment fand sie sich in der Situation wieder, elf Anträge auf einmal durchwinken zu müssen. Die SEC wird ihre Website aktualisieren müssen, um der neuen Realität des Bitcoin-Marktes samt Spot-ETFs Rechnung zu tragen. Die Behörde muss zudem sicherstellen, dass ihre Berater verstehen, dass die Zulassung der Spot-ETFs keineswegs als Befürwortung von Bitcoin zu verstehen ist. Damit steckt die SEC in der unbequemen Lage, ihre gesamte Kommunikation rund um das Thema Bitcoin an die jüngsten Entwicklungen anpassen zu müssen.
Jeff wird überrannt
Jeff ist nicht dumm – er weiß genau, was er tut. Er hört Podcasts, studiert 10-K-Berichte, beobachtet den Abschlag zum NAV von GBTC und verfolgt die Gerichtsverhandlung. Er spricht mit seinem Broker und betrachtet sich selbst als Pionier, als Visionär, als jemanden, der sein Depot nicht nur als Investmentinstrument, sondern als Überzeugungsausdruck nutzt. Jeff weiß, dass Grayscales Klage gegen die SEC den Weg für die ETF-Zulassung freigemacht hat, und er ist froh, GBTC auf dem Höhepunkt des Abschlags gekauft zu haben. Er weiß, dass die Zulassung Bitcoin endgültig zu einem etablierten Asset macht und er damit Kasse machen wird. Unglücklicherweise für Jeff sind die Märkte keine Schulprüfungen – für theoretisches Wissen gibt es an der Börse keine Teilpunkte.
Jeff kauft GBTC zu spät – genau dann, als das leichte Geld von all jenen bereits abgegriffen wurde, die denselben Podcasts wie er folgen. Er redet sich ein, immer noch früh dran zu sein, weil es auf Social Media so heißt, aber das entspricht nicht der Realität. Er kauft mitten in den Hype um die Genehmigung hinein Bitcoin, in der Annahme, dies würde den Kurs weiter treiben und es ihm ermöglichen, seine Optionspositionen vorzeitig mit Gewinn zu schließen. Als die ETFs schließlich starten, hört er davon, dass Grayscales Anteilseigner für die Schließung des Abschlags gestimmt haben, und stößt einen Teil seiner GBTC-Bestände ab – nur um festzustellen, dass die steuerlichen Folgen und die Opportunitätskosten den Schritt kaum wert waren. Er kauft etwas IBIT, weil jeder behauptet, das sei die einzig logische Wahl, doch sein Timing ist denkbar ungünstig. Er kauft Bitcoin am Spot-Markt zu höheren Kursen, weil die Mittelzuflüsse bei BlackRock unaufhaltsam wirken – nur um panisch zu verkaufen, als eine kleine Korrektur seinen Stop-Loss auslöst. Als das gesamte ETF-Gefüge schließlich zu einem vollwertigen institutionellen Markt herangereift ist, bleibt von Jeff nur jemand übrig, der glaubte, das Spiel verstanden zu haben, am Ende jedoch völlig danebenlag.
Das ist der Preis dafür, ein kleines Beutetier in einer Savanne zu sein, in der nur die Größten und Lautesten überleben. Weder Grayscale noch BlackRock scheren sich um Jeffs Überleben oder seinen Wohlstand – ihnen geht es um Marktanteile und die Vormachtstellung bei der institutionellen Verwahrung, und dafür kämpfen sie mit harten Bandagen. Auch die SEC interessiert sich weder für Jeffs Meinung noch für seine finanzielle Zukunft; sie konzentriert sich rein darauf, ihr Mandat zum Anlegerschutz zu erfüllen und gleichzeitig jede Haftung für ihr Handeln abzuwenden. Market Maker wollen die Spanne, Arbitrageure wollen das Schließen des Discounts, Finanzberater wollen günstige Produkte, Insolvenzverwalter wollen ihre Gebühren und das breite Anlegerpublikum will den simpelsten Weg, um an Bitcoin zu partizipieren. Die einzige Person, die an Jeffs Überleben interessiert ist, ist Jeff selbst – doch damit steht er auf verlorenem Posten.
Zusammenfassend lässt sich sagen: Grayscale gewinnt die Klage, die die Genehmigung der Bitcoin-ETFs unausweichlich macht, aber BlackRock entscheidet das anschließende Rennen um die institutionelle Verwahrung für sich. Die SEC verliert die Auseinandersetzung vor Gericht, behält aber die Kontrolle über die regulatorischen Leitplanken. Institutionelle Investoren sichern sich die Chance auf ein günstigeres Bitcoin-Exposure, während die Alt-Aktionäre von Grayscales GBTC zumindest annähernd zum realen Gegenwert von Bitcoin aussteigen können – doch der dramatische Verlust an Marktanteilen lässt Grayscale wenig Grund zum Feiern. Jeff wiederum gewinnt immerhin die Erkenntnis, seine Anlageentscheidungen gründlich zu überdenken – nachdem er mit Trades, die er für genial hielt, schmerzhafte Verluste eingefahren hat.
Aus Jeffs Perspektive ist das alles ungemein aufregend: mitzuerleben, wie die SEC vor Gericht den Kürzeren zieht, den Bitcoin-Kurs nach der ETF-Zulassung steigen zu sehen und sich darin bestätigt zu fühlen, dass die frühen Zukäufe von GBTC die richtige Idee waren. Doch es fährt sich wesentlich besser, wenn man nicht Jeff ist – und den Wettbewerb rund um die Bitcoin-ETFs schlicht als Chance zur Optimierung des eigenen Tradings begreift, statt als Beweis für das persönliche Anlagegenie.
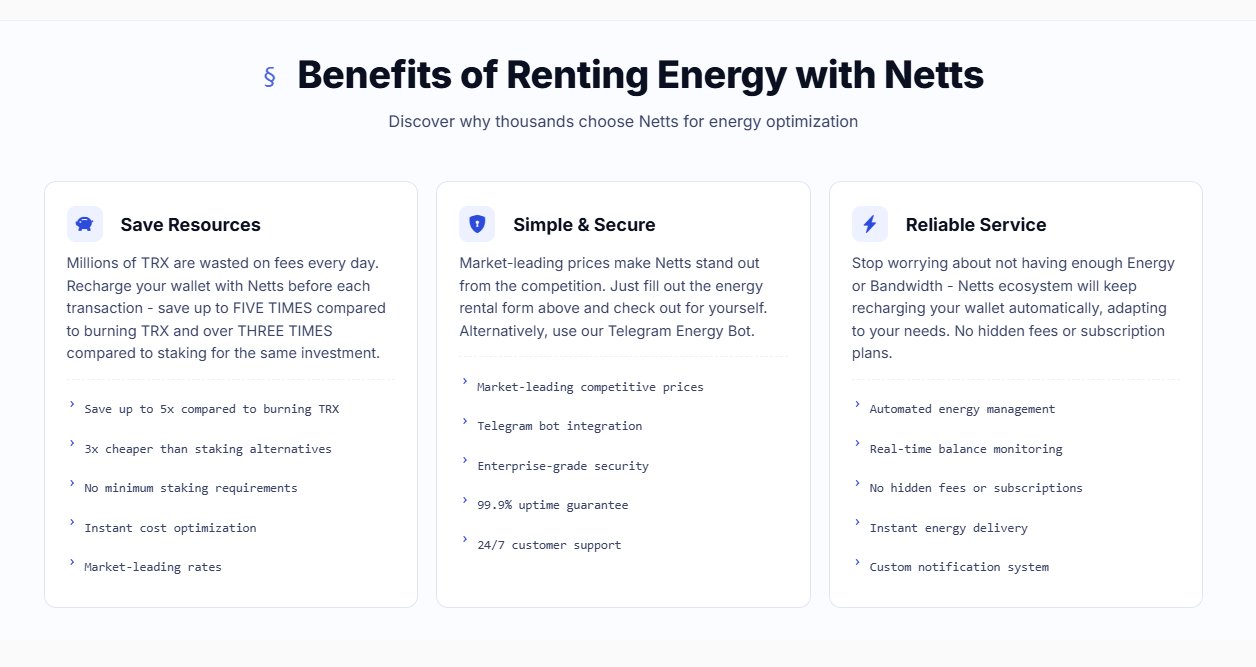
Viel sinnvoller ist es, sich auf Werkzeuge zu konzentrieren, die Ihnen echten Nutzen bringen – wie den TRON Energy Market von Netts.io. Hier können TRON-Nutzer bequem Energy für USDT-Transfers mieten und die Vorzüge eines Marktplatzes nutzen, der einen direkten Weg bietet, um TRON Energy aufzuladen, günstige TRON Energy zu finden und USDT günstig zu versenden, ohne eigenes Kapital staken oder einfrieren zu müssen. All das ist allemal verlässlicher, als das eigene Kapital im Kreuzfeuer zweier Wall-Street-Giganten aufs Spiel zu setzen.