BlackRock vs. Grayscale: la demanda que abrió la puerta de Wall Street a Bitcoin
Grayscale abrió la vía legal para los ETF de Bitcoin al contado, pero el IBIT de BlackRock demostró quién ganaría la batalla comercial posterior.
También disponible en: EnglishРусский中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Cuando dos grandes y sucios hipopótamos pelean, toda la sabana se entera. El agua se agita, las criaturas más pequeñas se alejan arrastrándose y algún animal especialmente desafortunado que se acercó a ver el espectáculo pedagógico termina pisoteado hasta la muerte por una cuestión de orgullo territorial. Este es el espacio emocional en el que se desarrolla el drama entre Grayscale y BlackRock.
De un lado se encuentra Grayscale, un gigante cripto-nativo, no un banco ni un titán de los ETF tradicionales, y ya no una modesta start-up. Cuenta con la ventaja de haber creado la estructura institucional original para la exposición a Bitcoin en Estados Unidos: el Grayscale Bitcoin Trust (GBTC). Durante años mantuvo un monopolio virtual sobre el producto y capitalizó ese dominio asegurándose una clientela sólida, aunque particular. Las pérdidas de Grayscale también estaban definidas, ya que la estructura de GBTC —si bien ofrecía una bienvenida alternativa institucional a la custodia directa de criptomonedas— no permitía rescates instantáneos y, por lo tanto, cotizaba habitualmente con una gran prima o descuento respecto al NAV, en función de la dinámica de oferta y demanda y las perspectivas generales para Bitcoin. Grayscale salió así del ring conservando el cinturón, pero con la nariz rota y la mandíbula magullada, mientras su esquina no dejaba de gritarle a los árbitros sobre los viejos tiempos.
El otro bando pertenece a BlackRock, la respuesta de Wall Street al desafío cripto. BlackRock no necesitaba las criptomonedas para ser importante; ya lo era. La marca iShares de la firma, su capacidad de distribución institucional, sus relaciones con asesores, carteras modelo, capital, herramientas de gestión de riesgos y reconocimiento de marca le proporcionaron un arsenal incomparable para entrar en la contienda. La posición ganadora de BlackRock estaba definida por la inevitabilidad: disponía de los recursos, la reputación y, lo más crucial, el sentido del timing para subirse al carro una vez que la clase de activo dejó de ser marginal. Sus pérdidas se midieron en la larga cola del ecosistema cripto-nativo y en las acusaciones de dilación regulatoria por parte de la criptocomunidad. Ambos hipopótamos están sucios y ninguno es noble. Grayscale quería cambiar las reglas del juego para no perder activos e ingresos, mientras que BlackRock buscaba dominar el mercado de los ETF a expensas de la custodia institucional.
En algún rincón al borde de la sabana se encuentra Jeff. Jeff no es tonto. Sabe lo que hace. Escucha podcasts, lee los informes 10-K, vigila el descuento respecto al NAV de GBTC y sigue de cerca el litigio. Habla con su bróker y se considera un early adopter, un visionario, alguien que utiliza su cuenta de corretaje no como una herramienta, sino como una declaración de intenciones. Jeff sabe que GBTC solía cotizar con prima; probablemente incluso cree que obtuvo beneficios de las opciones a largo plazo que compró en el punto álgido del descuento. Sabe que la aprobación de un ETF de Bitcoin convertirá a las criptomonedas en un activo legítimo, que el precio subirá y que ganará dinero. Pero no es un trader: Jeff compra y mantiene. Compra opciones cuando se siente contracorriente, pero sobre todo compra Bitcoin cada vez que compra algo, y siempre presta atención a la letra pequeña. Jeff compra GBTC cuando adquiere Bitcoin porque le parece más seguro, hasta que el precio cae y necesita cobertura. Jeff no se equivoca en nada de eso, y se equivocará por completo en todo.
Por qué los hipopótamos tienen que pelear
El motivo por el cual los dos hipopótamos deben enfrentarse se entiende si retrocedemos en el tiempo hasta 2013, cuando Grayscale lanzó GBTC. El producto era innovador, al menos desde la perspectiva actual: los inversores acreditados compraban acciones directamente a la compañía a cambio de una comisión de suscripción, y las acciones pasaban a negociarse públicamente en el OTCQX varios meses después de la suscripción. Durante años, las acciones de GBTC cotizaron con primas del 30-40% respecto al valor del Bitcoin subyacente. Esto abrió oportunidades de arbitraje: inversores que compraban acciones directamente a Grayscale a valor NAV, esperaban a que venciera el periodo de bloqueo (lock-up) y vendían las acciones con prima. El arbitraje se vio facilitado por la demanda institucional de exposición a cripto, que no podía satisfacerse por ninguna otra vía.
El trust era, en aquel momento, la forma más cómoda de comprar Bitcoin, ya que estaba disponible en cualquier bróker que decidiera listarlo. Podía mantenerse en ciertas cuentas de jubilación, incluidos planes 401(k), y servía como alternativa a la custodia directa para los grandes actores institucionales. La demanda existía e impulsaba la prima: a mayor demanda, más acciones tenía que emitir la empresa más allá de la oferta bloqueada en las suscripciones iniciales. El arbitraje resultaba sencillo y Grayscale no tenía problemas en facilitar una mayor oferta, ya que la empresa se lucraba con dicha demanda.
La situación dio un vuelco a principios de 2021, cuando la dinámica cambió y la prima de las acciones se transformó en un descuento de magnitud similar. La demanda se evaporó, las acciones cambiaron de manos a precios significativamente inferiores al valor del Bitcoin subyacente y quienes compraban acciones ya no podían arbitrar para obtener mayores beneficios. El descuento persistió, agravado por las dificultades en el mercado crediticio de criptomonedas, la insolvencia masiva de acreedores cripto y la imposibilidad de operar en corto sobre Bitcoin para cerrar el arbitraje. Hizo falta un severo estrés de mercado que perjudicó a todos para recortar el descuento: primero, a medida que caía el valor de Grayscale Bitcoin Trust, pero también conforme la industria de apalancamiento cripto quebraba.
La razón más evidente para que Grayscale demandara a la SEC y combatiera la prohibición de los ETF al contado era su propia supervivencia. Si GBTC se convertía en un ETF al contado, el mecanismo de creación y reembolso cerraría el descuento y permitiría a todos los accionistas actuales salir aproximadamente al valor de mercado de Bitcoin. También ayudaría a Grayscale a retener su cuota de mercado institucional mientras capturaba un pequeño porcentaje en comisiones de cada operación del ETF. Aseguraría su legado como el custodio cripto original y detendría su lenta sangría de capital y paciencia a la espera de un cambio regulatorio y de mercado. El motivo más abstracto de la demanda no difiere del de cualquier otro suceso en cripto: un bando gana y otro pierde. Y en el momento en que todos pierden, el que grita más fuerte, Grayscale, posee la determinación y los recursos para alzarse con la victoria.
Por qué el enfrentamiento era necesario puede entenderse analizando las objeciones de la SEC a la solicitud de conversión de Grayscale Bitcoin Trust a un ETF spot. El motivo de la resistencia de la SEC a cualquier ETF de Bitcoin, incluido el de Grayscale, ha sido siempre el mismo: el organismo tiene dudas sobre la manipulación del mercado y la capacidad de los exchanges para regular a los manipuladores. La razón esgrimida por la SEC para no aprobar ningún ETF de Bitcoin al contado era su convicción de que «la propuesta de cotización de la Bolsa no contaría con un acuerdo adecuado de intercambio de información de vigilancia con un mercado regulado de tamaño y alcance significativos». Y todo esto a pesar de que la SEC ya había aprobado varios ETF de futuros de Bitcoin, que replican los precios de Bitcoin mediante contratos de futuros en el CME.
El argumento más simple de Grayscale contra este razonamiento es que los precios de los futuros de Bitcoin son, en la práctica, los precios al contado de Bitcoin, y los reguladores no ponen reparos a los productos de futuros de Bitcoin, que son mucho más complejos y volátiles que los ETF al contado. La razón más tangible de la objeción de Grayscale radica en su propia viabilidad: a medida que la empresa sigue perdiendo dinero con el trust, menos inversores están dispuestos a conservar las acciones de la compañía por temor a la dilución, las restricciones de reembolso y los posibles bloqueos de capital. Grayscale necesitaba la aprobación para evitar que el trust colapsara bajo el peso de sus propios pasivos.
La demanda fue presentada el 29 de junio de 2022 en el Tribunal de Apelaciones del Circuito de D.C. por el equipo legal de la firma, que desde entonces reunió a un solvente, si no espectacular, panel de letrados, incluido el ex procurador general Donald Verrilli. La estrategia del litigio era relativamente directa: utilizar la petición de revisión como una oportunidad para presionar a la SEC para que aprobara un ETF de Bitcoin al contado, algo a lo que la agencia se vería obligada si el tribunal dictaminaba que su razonamiento en la decisión de junio de 2022 había sido arbitrario.
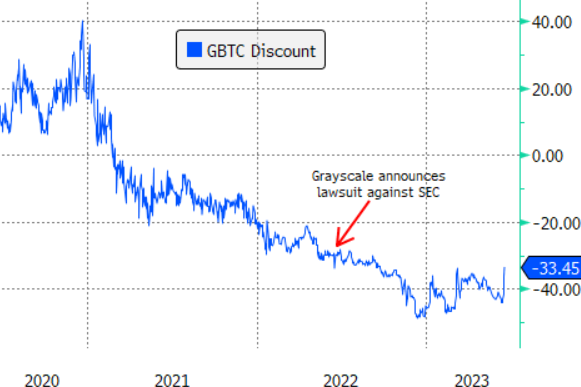
Para Grayscale, el litigio ofrecía varias ventajas que el recurso de la empresa del 8 de julio dejó patentes. En primer lugar, garantizaba la oportunidad de seguir presionando a los reguladores en un foro público, lo que ayuda tanto a moldear la opinión pública como a forzar directamente al organismo. En segundo lugar, una resolución judicial favorable por arbitrariedad (de producirse) facilitaría el cierre del descuento, beneficiando tanto a la empresa como a sus accionistas. Y, en un contexto más amplio, Grayscale buscaba reivindicar su papel como defensora cripto-nativa, lo que la posicionaba mejor para continuar sus esfuerzos ante los tribunales y en la arena política. Mientras Grayscale demandaba a la SEC, sus accionistas seguían en la incómoda posición de tener que pagar precios sustancialmente más altos para obtener exposición a Bitcoin. En el mejor de los casos para la firma, el descuento desaparecería por completo, eliminando así una de las principales fuentes de quejas de los accionistas.
Para la SEC, los motivos de la decisión de junio de 2022 eran similares a los que impulsaban la objeción de Grayscale: la agencia se encontraba ante la disyuntiva de admitir que su conducta anterior había sido irracional o perjudicial para los mercados al intentar mantener bloqueado el ETF de Bitcoin al contado. La justificación más evidente de la decisión de la SEC radicaba en las dudas del organismo acerca de la vulnerabilidad del mercado de Bitcoin ante la manipulación. Al negarse a aprobar cualquier ETF de Bitcoin spot, la SEC esperaba mantener los mercados de Bitcoin más amplios —incluidos los futuros de Bitcoin y los productos apalancados— fuera del alcance de los inversores minoristas. La agencia quería evitar la imagen de haber desatendido su deber de proteger al público inversor al permitir, esencialmente, que los especuladores manipularan el mercado.
Entonces, un día, BlackRock se metió en el río.
Aquello importó, y mucho, porque cambió la dinámica de la sala. Con anterioridad, las solicitudes de un ETF de Bitcoin al contado procedentes de entidades afines seguían sonando, para muchos observadores externos, como empresas de criptomonedas suplicando a la SEC que cambiara de opinión. Al llegar la petición de la mano de BlackRock, uno de los nombres más consolidados de la industria de gestión de activos, casi parecía como si toda la industria diera su visto bueno a la idea de que este exótico activo merecía empaquetarse para el inversor común. La solicitud no lo resolvió todo de la noche a la mañana, por supuesto, pero sí hizo mucho más difícil que la SEC dijera que no.
Jeff se toma esto como una señal para empezar a pensar a lo grande. Con Grayscale en los tribunales, BlackRock llamando a la puerta, el descuento evaporándose y cada presentador de podcasts del país sonando más inteligente que nunca, compra el trust por el descuento, compra Bitcoin por el relato y compra algunas opciones porque uno solo puede oír la frase «oportunidad asimétrica» un número determinado de veces antes de empezar a hacer tonterías. Y luego, por supuesto, el fallo judicial toma toda la especulación y le estampa un sello oficial de aprobación.
La aceptación por parte del tribunal de la moción de Grayscale, las críticas a la dependencia de la SEC de las presuntas inquietudes sobre la manipulación del mercado como eje de su decisión y la redacción general de la sentencia apuntan a que el Tribunal consideró que la SEC actuó de forma «arbitraria y caprichosa» al rechazar el registro de Grayscale Bitcoin Trust. El dictamen del Tribunal no aprueba formalmente un ETF de Bitcoin al contado, ya que esta potestad sigue perteneciendo a la SEC, pero a corto plazo eliminó uno de los principales obstáculos que impedían el lanzamiento de estos productos: la capacidad de la SEC para desestimarlos basándose en temores de manipulación de mercado.
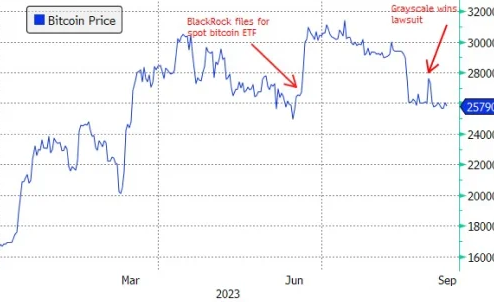
Para Grayscale, representó otra victoria en su batalla de varios años contra la SEC, que la empresa no tardó en capitalizar presentando una notificación de apelación ante el pleno del Circuito de D.C. Del mismo modo, el desenlace benefició a BlackRock, que contaba a partir de entonces con menos barreras para saltar a la palestra. En la práctica, el dictamen judicial otorgó a ambas compañías la vía libre para seguir adelante con sus planes de lanzar ETF de Bitcoin al contado sin la interferencia de la SEC.
Así las cosas, el 10 de enero de 2024, la SEC aprobó once productos cotizados de Bitcoin al contado mediante una orden conjunta; el paquete incluía las aprobaciones de la solicitud de conversión de GBTC de Grayscale, el IBIT de BlackRock y la propuesta de Fidelity, entre otras, incluido el ARKB de Ark, cuyas acciones han sufrido notables caídas en los últimos meses. El presidente Gensler señaló que la Comisión aprobaba las solicitudes, pero que no respalda Bitcoin.
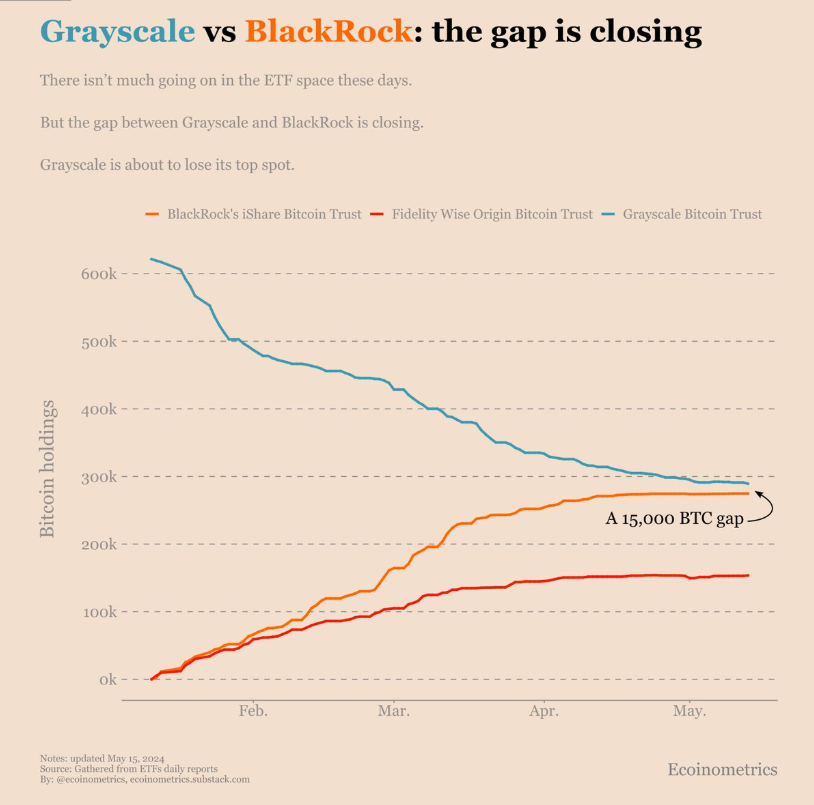
Para Grayscale, el fallo definitivo fue una victoria pírrica: la firma debe asumir ahora que, aunque la SEC autorizó la conversión de Grayscale Bitcoin Trust a un ETF spot, su producto apenas se diferencia de la oferta de BlackRock, salvo por unas comisiones notablemente más altas: un 1,5% frente al 0,25% de IBIT. En los hechos, la capacidad de Grayscale para retener su duopolio en la custodia institucional de Bitcoin queda en entredicho, dado que sus acciones pronto dejarán de ser el vehículo preferido de exposición institucional a Bitcoin. El golpe de gracia para la compañía fueron las opciones a largo plazo adquiridas por sus accionistas, que muy probablemente expirarán sin valor en el futuro cercano.
Para BlackRock, la resolución final de la SEC ratifica que eligieron el bando adecuado del conflicto y abre la puerta a capitalizarlo: su propuesta de custodia institucional es notablemente más competitiva que la de Grayscale, y el visto bueno definitivo de la SEC a los ETF de Bitcoin al contado otorgará a la compañía un fuerte viento de cola en sus aspiraciones de conquistar una cuota significativa del mercado de custodia institucional de Bitcoin. Para la SEC, la decisión definitiva deja un sabor agridulce: por un lado, la luz verde a las once solicitudes de ETF de Bitcoin al contado garantiza que la Comisión continúe cumpliendo su mandato de proteger a los inversores, aun habiéndose opuesto a su introducción durante gran parte del último año. La negociación de las nuevas acciones de los ETF de Bitcoin spot comenzó el 11 de enero de 2024: las acciones de Grayscale Bitcoin Trust inauguraron su reinado reconvertidas en ETF institucional de custodia de Bitcoin, IBIT de BlackRock debutó en el Nasdaq y FBTC de Fidelity en el NYSE. Los mercados acogieron con entusiasmo la noticia y los inversores institucionales fueron los primeros en aprovechar la oportunidad, adquiriendo masivamente las nuevas acciones disponibles.
Ahora da comienzo el tan esperado ajuste de cuentas, y no resulta ni de lejos tan agradable para Grayscale como la empresa anticipaba.
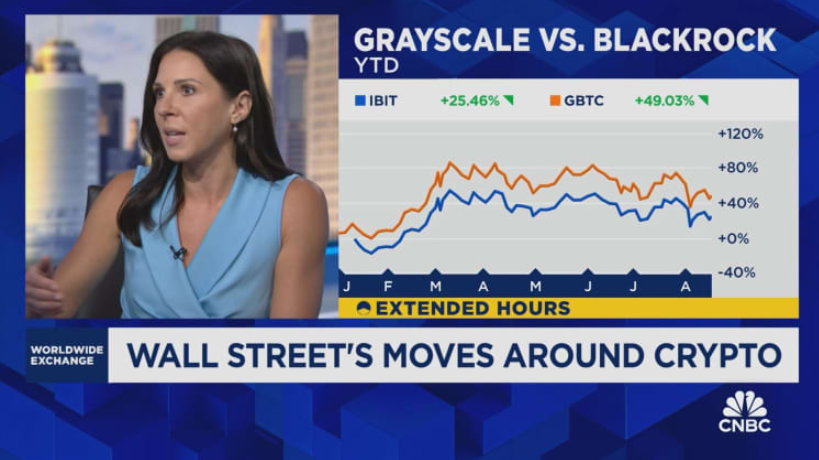
En concreto, Grayscale se ve forzada a afrontar la realidad de que el mercado ha dictado sentencia, y los inversores institucionales prefieren IBIT de BlackRock antes que GBTC de Grayscale. Las acciones de la firma resultan ahora mucho más caras que las de su competidor, y los vendedores de grandes volúmenes prefieren vender su Bitcoin a BlackRock antes que a Grayscale. En efecto, la firma se encuentra en una posición mucho más precaria que antes de que comenzara el proceso judicial, como evidencia el hecho de que las acciones de GBTC, que solían negociarse con prima respecto al precio de Bitcoin, ahora coticen prácticamente a la par del valor de Bitcoin pocos días después de que la SEC aprobara definitivamente la conversión.
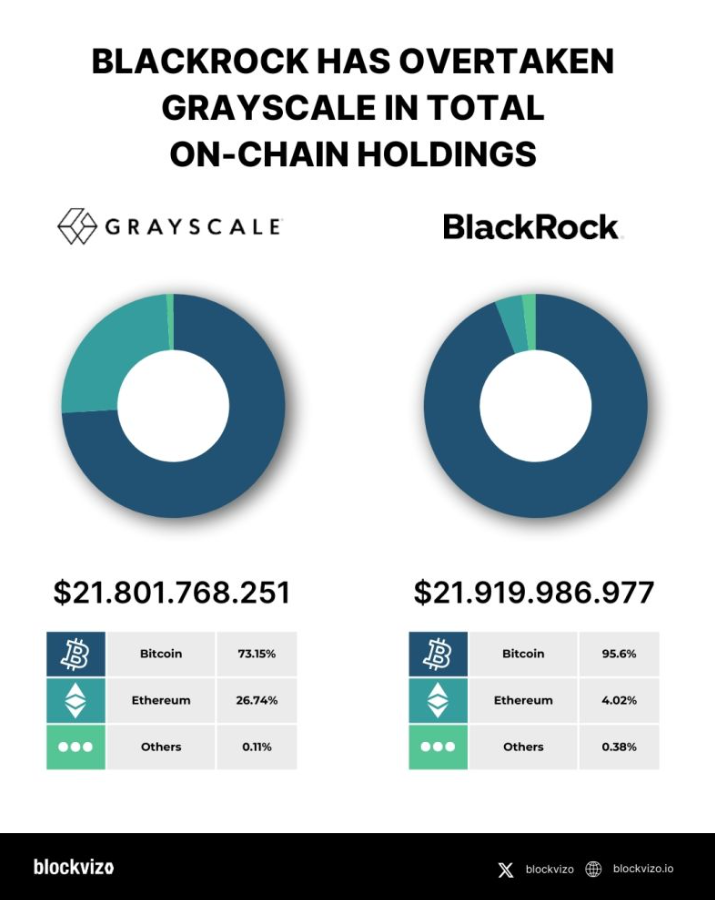
Para los inversores institucionales, la elección entre GBTC de Grayscale e IBIT de BlackRock es ahora evidente. Con una comisión sensiblemente inferior en IBIT, tiene sentido que los grandes patrimonios trasladen sus activos a BlackRock, lo que aumentará la presión sobre Grayscale. Para el pequeño pero sonoro grupo de arbitrajistas, el desenlace judicial también es una bendición: ya pueden cerrar el descuento y monetizar su trabajo. Los grandes inversores institucionales, incluidos los que mantuvieron posiciones largas en GBTC y sufrieron notables pérdidas a causa del descuento, también pueden liquidar sus posiciones y amortiguar parte de las caídas. Los asesores financieros sensibles a los costes pueden recomendar IBIT a sus clientes, al ser sustancialmente más económico que GBTC. Por último, los tribunales de quiebras de todo el país empezarán a liquidar los activos de diversos acreedores de criptomonedas, lo que añadirá otra capa de presión sobre Grayscale.
Para la SEC, las secuelas se traducen en la asunción de que el tribunal puso fin de facto al veto sobre los ETF de Bitcoin al contado. Si bien la agencia conserva la facultad de reactivar su oposición a estos vehículos en el futuro, se encuentra ahora en la incómoda posición de tener que tramitar y aprobar once solicitudes de ETF de Bitcoin spot. La SEC deberá actualizar su portal web para reflejar la nueva realidad del mercado de Bitcoin, marcada por la presencia de los ETF al contado. El organismo también tendrá que asegurarse de que sus asesores dejen claro que las aprobaciones de estos ETF no constituyen un respaldo oficial a Bitcoin. En suma, la SEC afronta el incómodo trance de tener que reformular todo su mensaje en torno a Bitcoin a la luz de los recientes acontecimientos.
Jeff es pisoteado
Jeff no es tonto: sabe lo que hace. Escucha podcasts, lee los 10-K, vigila el descuento de GBTC sobre el NAV y sigue el curso de la demanda. Habla con su bróker y se siente un pionero, un visionario, alguien que utiliza su cuenta de valores no como una simple herramienta, sino como una toma de posición. Jeff sabe que la demanda de Grayscale contra la SEC abrió las puertas a la aprobación de un ETF de Bitcoin, y se alegra de haber comprado GBTC en el momento de mayor descuento. Sabe que la aprobación de un ETF de Bitcoin institucionalizará las criptomonedas como un activo respetable y que ganará dinero. Por desgracia para Jeff, los mercados no son un examen académico y no conceden puntos parciales por tener la teoría clara.
Jeff compra GBTC tarde, justo cuando el dinero fácil ya se lo habían embolsado todos los oyentes del podcast que sigue. Se convence a sí mismo de que todavía llega a tiempo porque la gente en redes sociales lo afirma, pero la realidad es otra. Compra Bitcoin en pleno frenesí por la aprobación, convencido de que esto catapultará el precio y le permitirá cerrar sus operaciones de opciones antes de tiempo. Cuando los ETF salen al mercado, se entera de que los accionistas de Grayscale están votando para eliminar el descuento y vende parte de sus títulos de GBTC; no obstante, el impacto fiscal y el coste de oportunidad revelan que la jugada no compensa. Compra algo de IBIT porque todo el mundo dice que es la opción lógica, pero entra en el peor momento. Adquiere Bitcoin al contado a precios elevados porque las entradas de capital en BlackRock parecen imparables, pero capitula y vende en cuanto una leve corrección activa su stop-loss. Cuando el ecosistema de los ETF madura definitivamente y se transforma en un producto institucional consolidado, Jeff resulta ser alguien que creía entender lo que sucedía, pero que acabó equivocándose por completo.
Este es el precio a pagar por ser una criatura pequeña en la sabana, donde solo sobreviven los más imponentes y ruidosos, perfil en el que Jeff creía encajar. A Grayscale y BlackRock no les preocupa la supervivencia ni el patrimonio de Jeff: persiguen la cuota de mercado y la custodia institucional, y están dispuestas a pelear sin cuartel por ello. A la SEC no le interesan las opiniones de Jeff ni su futuro financiero: está concentrada en cumplir su mandato de protección al inversor eludiendo responsabilidades legales por sus decisiones. Los creadores de mercado buscan el spread, los arbitrajistas buscan que se cierre el descuento, los asesores financieros exigen productos de bajo coste, los tribunales de quiebras reclaman sus honorarios y el inversor minorista de a pie anhela la forma más simple de comprar Bitcoin. La única persona a la que le importa que Jeff sobreviva es Jeff; pero resulta que forma parte de una minoría.
En conclusión, Grayscale gana el litigio que hace inevitable la aprobación del ETF de Bitcoin, pero BlackRock se impone en la subsiguiente batalla comercial por la custodia institucional. La SEC gana el pulso judicial frente a otros tribunales, pero pierde la batalla por la percepción pública de Bitcoin. Los inversores institucionales ganan la opción de comprar exposición a Bitcoin a un menor coste, mientras que los accionistas de GBTC de Grayscale obtienen la oportunidad de vender a precios cercanos al valor real de Bitcoin; sin embargo, el reparto final de la cuota de mercado deja a Grayscale con muy poco que celebrar. Jeff gana la oportunidad de replantearse sus decisiones de inversión, pero termina perdiendo dinero en operaciones que creía infalibles.
Todo resulta sumamente emocionante si eres Jeff: ver a la SEC morder el polvo en los tribunales, presenciar cómo sube el precio de Bitcoin tras la aprobación del ETF y sentirte validado al pensar que tus compras iniciales de GBTC fueron acertadas. Pero se está mucho mejor si no eres Jeff: contemplando la competencia de los ETF de Bitcoin como una oportunidad para optimizar tu operativa y no como una prueba de tu genialidad financiera.
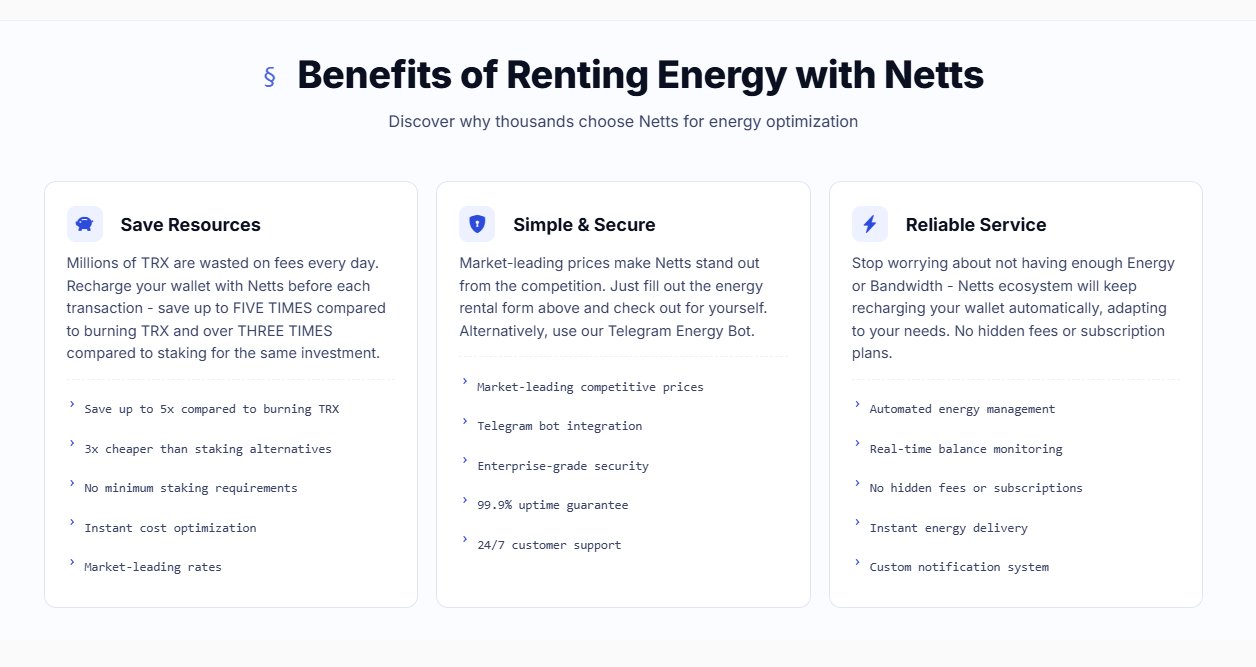
Es mucho más inteligente centrarse en herramientas capaces de ayudarte de verdad, como el TRON Energy Market de Netts.io, donde los usuarios de TRON pueden alquilar Energy para transferencias de USDT y beneficiarse de la comodidad de un TRON Energy Market que ofrece un canal directo para comprar TRON Energy topup, conseguir TRON Energy barata y transferir USDT de forma económica sin necesidad de hacer staking ni congelar fondos, una alternativa bastante más fiable que arriesgar el capital personal en el fuego cruzado entre dos gigantes de Wall Street.