ブラックロック対グレースケール:ウォール街のビットコインへの扉を開いた訴訟
グレースケールは現物ビットコインETFへの法的な扉を開いたが、その後の商業的な戦いで誰が勝者となるかを示したのはブラックロックのIBITだった。
他の言語: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어Bahasa IndonesiaDeutschTagalog
2頭の巨大で泥だらけのカバが争うとき、サバンナ全体がその激震を知ることになる。水面は波立ち、小動物たちは這うように逃げ出し、その教育的な見せ場を見届けるべく不用意に近づいた不運な生き物は、縄張りの誇りを賭けた戦いの巻き添えになって踏みつぶされる。これこそが、グレースケールとブラックロックをめぐるドラマが展開される生々しい現場である。
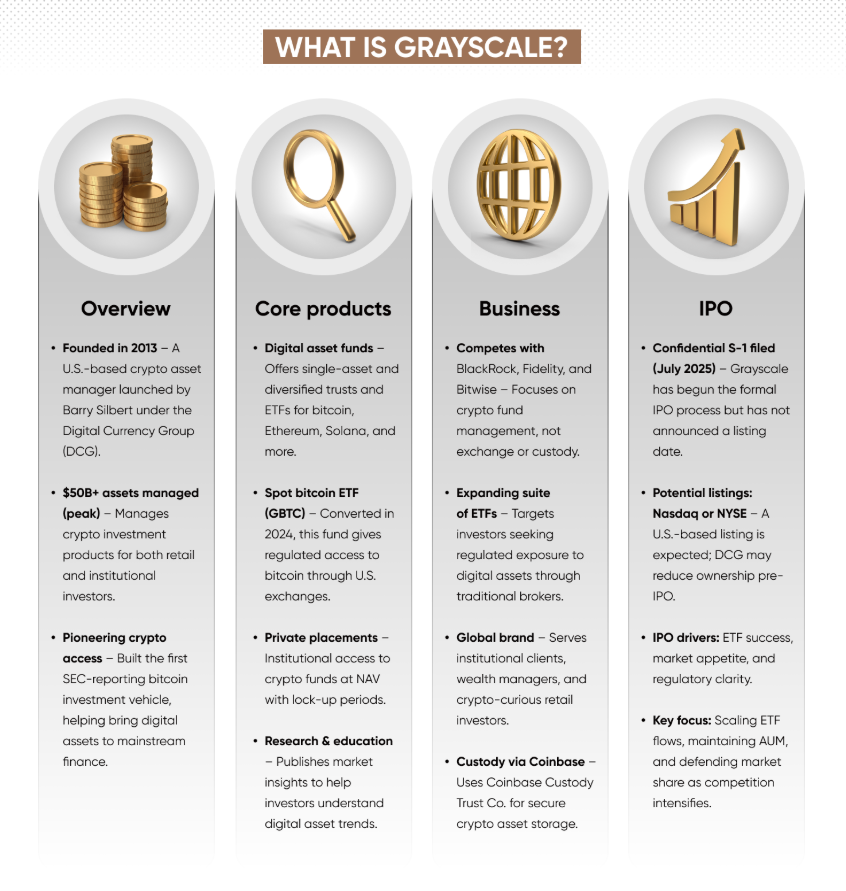
一方に立つのは、暗号資産ネイティブの巨人グレースケール。銀行でもETFネイティブの巨頭でもなく、かといって荒削りなスタートアップでもない。同社には、アメリカにおけるビットコイン投資の元祖たる機関投資家向けビークル、グレースケール・ビットコイン・トラスト(GBTC)を創設したという強みがある。長年にわたりその商品を実質的に独占し、その支配的地位を生かして、独特ながらも強力な顧客基盤を確保してきた。しかし、GBTCの構造ゆえにグレースケールの損失リスクもまた明確だった。現物の暗号資産カストディに代わる魅力的な機関投資家向け選択肢を提供したものの、即時解約・償還(リデンプション)が認められていなかったため、需給バランスやビットコインの全体的な見通しに応じて、NAV(純資産価値)に対して大幅なプレミアムやディスカウントで日常的に取引されていたのである。こうしてグレースケールは、鼻をへし折られ、顎を腫らし、かつての黄金期についてセコンド陣がレフェリーに怒鳴り散らす中、チャンピオンベルトを抱えてリングから降りることとなった。
もう一方に君臨するのは、暗号資産の挑戦に対するウォール街の答え、ブラックロックである。ブラックロックは存在感を示すために暗号資産を必要としていたわけではない。すでに絶対的な存在だったのだ。傘下のiSharesブランド、機関投資家向けの販売網、アドバイザーとの関係性、モデルポートフォリオ、資金力、リスク管理ツール、そして圧倒的な知名度は、この争いに参入するための比類なき軍資金となった。ブラックロックの勝利は必然によって定義づけられていた。この資産クラスが異端でなくなった瞬間、その波に乗るためのリソース、名声、そして何よりも絶妙なタイミングを持っていたのだ。同社にとってのマイナス面といえば、暗号資産ネイティブのエコシステムからの冷ややかな視線や、規制当局への同調が遅すぎたことに対する暗号資産コミュニティからの非難程度にとどまった。どちらのカバも泥まみれであり、どちらも高潔とは言えない。グレースケールは資産と収益を失いたくないがためにルールを変えようとし、ブラックロックは機関投資家向けカストディを犠牲にしてETF市場を席巻しようとしたのである。
サバンナの片隅に、ジェフという男がいる。ジェフは決して愚かではない。自分が何をしているかをよく理解している。ポッドキャストを聴き、Form 10-K(年次報告書)を読み込み、GBTCの対NAVディスカウント率を監視し、訴訟の行方を注視している。ブローカーと話し、自らをアーリーアダプターであり、先見の明を持つ人間であり、証券口座を単なる道具ではなく自らのアイデンティティの表明として使っていると考えている。ジェフはかつてGBTCがプレミアムで取引されていたことを知っているし、ディスカウントがピークに達した時期に買った長期オプションで利益を出したとさえ思っているだろう。ビットコインETFが承認されれば暗号資産はまっとうな資産クラスとなり、価格は上昇し、自分は儲かると信じている。だが彼はトレーダーではない。ジェフは「バイ&ホールド」の信奉者だ。逆張りの気分になった時にはオプションを買うが、基本的には何かを買うといえばビットコインであり、常に契約の細かい条項に目を通している。ジェフはビットコインを買う際、より安全だと感じるGBTCを選ぶ。価格が下落し、ヘッジが必要になるその瞬間までは。ジェフの着眼点は何一つ間違っていない。そしてその結果、彼はすべてにおいて大惨敗を喫することになる。
なぜカバたちは戦わなければならないのか
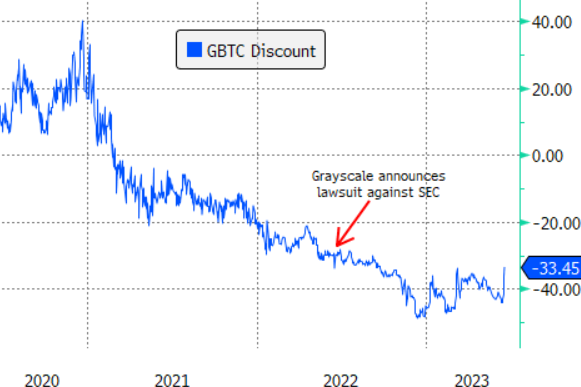
2頭のカバがなぜ戦わざるを得ないのかを理解するには、グレースケールがGBTCを立ち上げた2013年まで時計の針を巻き戻す必要がある。この商品は、少なくとも当時の視点からは革新的だった。適格投資家が手数料を支払って企業から直接株式を購入し、購入から数か月後にOTCQX市場で公に取引可能になるという仕組みである。長年にわたり、GBTCの株式は裏付けとなるビットコインの価値に対して30〜40%のプレミアムで取引されていた。これにより裁定取引(アービトラージ)の機会が生まれた。投資家はグレースケールからNAVで直接株式を購入し、ロックアップ期間が明けるのを待って、プレミアムの乗った市場で売却したのである。このアービトラージは、他に満たす術のなかった暗号資産へのエクスポージャーを求める機関投資家の需要によって後押しされていた。
この信託は当時、取り扱いのある証券会社であればどこでも購入できたため、ビットコインを買う最も手軽な方法だった。401kを含む特定の退職金口座でも保有でき、大手機関投資家にとっては直接カストディを行う代替手段として機能した。需要は確かに存在し、それがプレミアムを押し上げた。需要が大きくなればなるほど、同社は最初の募集でロックされた供給量を超えて株式を追加発行しなければならなかった。アービトラージは容易であり、需要から巨額の手数料を得ていたグレースケールにとって供給量を増やすことに何のためらいもなかった。
この状況は2021年初頭に一変する。市場のダイナミクスが激変し、株式のプレミアムは同等規模の大幅なディスカウントへと転落したのだ。需要は蒸発し、株式は原資産であるビットコインの価値を大幅に下回る価格で取引されるようになり、その時点で株式を購入した者はもはやアービトラージで高い利益を上げることができなくなった。暗号資産レンディング市場の機能不全、暗号資産業界の債権者の連鎖破綻、そしてアービトラージを解消するためのビットコインのショート(空売り)が困難だったことが災いし、ディスカウントは定着した。ディスカウントを縮小させるためには、あらゆるプレイヤーを傷つける深刻な市場ストレスが必要だった。まずはグレースケール・ビットコイン・トラスト自体の価値が急落し、続いて暗号資産のレバレッジ業界全体が破綻へと追い込まれた。
グレースケールがSECを提訴し、現物ETFの禁止と戦った最も明白な理由は、同社自身の生存のためであった。もしGBTCが現物ETFに転換できれば、設定・解約(クリエーション/リデンプション)メカニズムによってディスカウントは解消され、現在のすべての株主はおおむねビットコインの適正価値でイグジットできるようになる。また、ETF取引ごとにわずかなパーセンテージを手数料として得ながら、機関投資家市場のシェアを維持するのにも役立つ。元祖暗号資産カストディアンとしての遺産を守り、規制の緩和と市場の転換を期待しながら、資金と忍耐の出血を食い止めることができる。この訴訟のより抽象的な理由は、暗号資産業界における他のあらゆる理由と変わらない。一方が勝ち、一方が負けるということだ。そして誰もが負け続けている極限の局面で、最も声を荒らげていたグレースケールには、勝ちをもぎ取るための執念とリソースがあった。
なぜこの戦いが必要だったのかは、グレースケール・ビットコイン・トラストの現物ETF転換申請に対するSECの異議を検証すれば理解できる。グレースケールを含むあらゆるビットコインETFに対するSECの抵抗の理由は、常に一貫していた。市場操縦への懸念と、取引所が不正を働く者を規制できる能力への不信感である。SECが現物ビットコインETFを承認しなかった建前の理由は、「提案された取引所の上場は、十分な規模と範囲を持つ規制市場との適切な監視共有協定を欠いている」という判断だった。CME(シカゴ・マーカンタイル取引所)の先物契約を通じてビットコイン価格を追跡する複数のビットコイン先物ETFをSECが承認していたにもかかわらず、である。
SECの論理に対するグレースケールの反論の根拠は極めてシンプルだった。ビットコイン先物の価格は実質的にビットコインの現物価格と連動しており、現物ETFよりもはるかに複雑でボラティリティの高いビットコイン先物商品について規制当局は何ら問題視していないではないか、という点である。そして、より切実な理由はグレースケールの存続に関わるものだった。信託の運用において資金の流出が続く中、希薄化や解約制限、潜在的な資金拘束への懸念から、同社の株式を保有し続けようとする投資家は減少の一途をたどっていた。グレースケールは、自らの負債の重みで信託が崩壊するのを防ぐために、是が非でも承認を勝ち取る必要があったのだ。
訴訟は2022年6月29日、コロンビア特別区巡回控訴裁判所に提起された。同社の法務チームは、元訟務長官のドナルド・ヴェリリをはじめとする、華々しくはないものの極めて実力のある弁護団を結成した。訴訟戦略は比較的明快だった。審査請求の手続きを利用してSECに現物ビットコインETFの承認を迫るというもので、2022年6月のSECの決定における論理が不合理であると裁判所が判断すれば、SECは承認せざるを得なくなるという筋書きだった。
グレースケールにとって、この訴訟には7月8日の提出書類でも明らかなように、いくつかの明確なメリットがあった。第一に、公の場で規制当局に圧力をかけ続ける機会を確保できたことだ。これは世論の形成と当局への直接的なプレッシャーの双方に寄与する。第二に、裁判所がSECの判断を「恣意的(arbitrary)」であると認めた場合、ディスカウントの解消が促進され、会社と同社の株主の双方が救われること。そして大局的には、グレースケールは自らを「暗号資産ネイティブの擁護者」として位置づけ、法廷や政界での戦いを有利に進めようとした。グレースケールがSECを訴えている間も、株主たちはビットコインのエクスポージャーを得るために不当に割高なコストを支払わされるという苦境に立たされていた。会社にとってのベストシナリオは、ディスカウントが完全に消滅し、株主からの最大の不満の種が取り除かれることだった。
SECにとって、2022年6月の決定の動機は、グレースケールの異議申し立ての動機と表裏一体だった。規制当局は、過去の自らの振る舞いが不合理であったと認めるか、あるいはビットコイン現物ETFを頑なに拒み続けることで市場を損なうかの二者択一を迫られていたのである。SECの決定の最も明白な理由は、ビットコイン市場が相場操縦に対して脆弱であるという懸念だった。あらゆる現物ビットコインETFの承認を拒否することで、SECは先物やレバレッジ商品を含む広範なビットコイン市場に、一般の個人投資家(メインストリート)が直接アクセスできないようにしようとした。当局は、操縦者による市場操作を実質的に容認したとして、投資家保護の義務を怠ったと批判される事態を何としても避けたかったのである。
そんなある日、ブラックロックが川へと足を踏み入れた。
この参入は決定的な意味を持った。舞台の力学が一変したからである。それ以前は、現物ビットコインETFの申請といえば、部外者の目には暗号資産企業がSECに慈悲を乞うているかのように映っていた。しかし、資産運用業界で最も確固たる地位を築いているブラックロックが申請を行ったことで、まるで金融業界全体が「この風変わりな資産は一般投資家向けにパッケージ化されるべきだ」と合意したかのような空気が醸成された。もちろん、この申請だけで全てが解決したわけではないが、SECにとって「ノー」を突きつけるハードルは劇的に跳ね上がった。
ジェフはこの動きを、さらに強気に出るための青信号だと受け取った。グレースケールは法廷で戦い、ブラックロックが門前に現れ、ディスカウントは縮小し、国中のポッドキャスト配信者がかつてないほど知的な語り口で煽り立てる中、彼はディスカウント狙いで信託を買い、プロパガンダを信じてビットコインを買い、「非対称な投資機会」というフレーズを耳にタコができるほど聞かされた男が理性を失った末に手を出すように、オプションを買い漁った。そして案の定、裁判所の判決がすべての投機熱に「公式のお墨付き」を与えることとなる。
グレースケールの申し立てを認め、市場操縦への懸念を主たる論拠としたSECの姿勢を批判し、SECがグレースケール・ビットコイン・トラストの登録を却下した決定を「恣意的かつ気まぐれ(arbitrary and capricious)」であるとした裁判所の判決文。この判断は、最終的な承認権限が依然としてSECにあるため現物ビットコインETFを形式的に承認したわけではないが、短期的には、これら商品の立ち上げを阻んでいた最大の障害、すなわち「相場操縦の懸念」を理由にしたSECの却下権限を骨抜きにした。
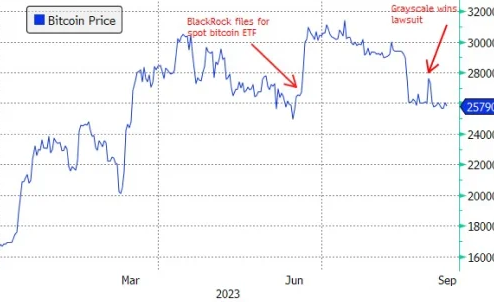
グレースケールにとって、これはSECとの長年にわたる戦いにおける新たな勝利であり、同社は間髪を入れずD.C.巡回控訴裁判所全体に対する上訴通知を提出してこの機を生かそうとした。同様に、この勝利はブラックロックにとっても追い風となった。同社が戦場に参入するための障壁が取り払われたからである。実質的に、裁判所の判決は両社に対し、SECの不当な干渉を受けることなく現物ビットコインETFを立ち上げる道筋を整えた。
そして2024年1月10日、SECは包括命令により11本の現物ビットコイン上場投資商品(ETP)を一括承認した。この命令には、グレースケールのGBTC転換申請、ブラックロックのIBIT、フィデリティの申請、そしてここ数か月で価格が急落したArkのARKBなどが含まれていた。ゲンスラー委員長は、委員会は申請を承認したが、ビットコインそのものを推奨(エンドース)するものではないと釘を刺した。
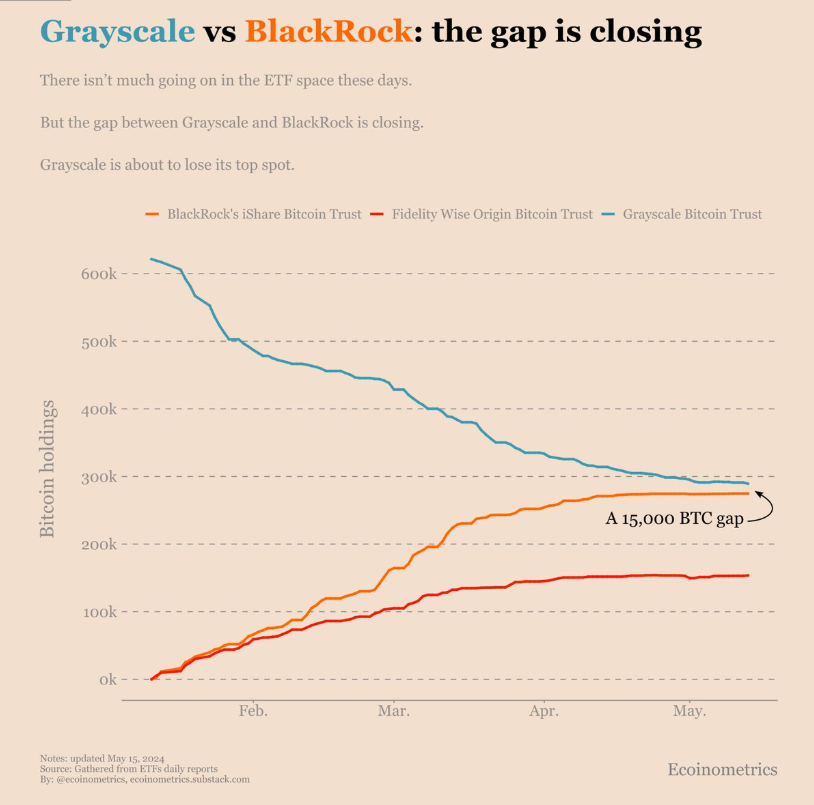
グレースケールにとって、最終判決は「ピュロスの勝利(割に合わない勝利)」となった。SECがグレースケール・ビットコイン・トラストの現物ETFへの転換を承認したとはいえ、その転換商品は、IBITの0.25%に対して1.5%という圧倒的な高手数料を除けば、ブラックロックの商品と差別化できる要素がほとんどないという冷酷な現実に直面することになったからだ。機関投資家向けビットコインカストディの複占体制を維持するグレースケールの能力は危機に瀕し、同社の株式はもはやビットコインへの機関投資家向けエクスポージャーにおける優位な手段ではなくなりつつある。同社にとってのとどめの一撃となったのは、株主たちが抱えていた長期オプションであり、それらは近い将来、ほぼ無価値となって満期を迎える運命にあった。
ブラックロックにとって、SECの最終判断は自分たちが紛争の勝ち馬に乗ったことの証明であり、利益を独占するための絶好の機会となった。同社の機関投資家向けカストディの競争力はグレースケールよりもはるかに高く、現物ビットコインETFの最終承認は、機関投資家向けカストディ市場で圧倒的なシェアを獲得するための強烈な追い風となった。SECにとって、最終判決は複雑な結末となった。一方では、11本のビットコイン現物ETF申請を承認したことで、過去1年の大半で導入に反対し続けていたにもかかわらず、投資家保護の責務を果たし続けているという体裁を保った。新たに承認されたビットコイン現物ETFの取引は2024年1月11日に開始された。グレースケール・ビットコイン・トラストの株式は機関投資家向けカストディETFとしての運用を開始し、ブラックロックのIBITはナスダックに、フィデリティのFBTCはNYSEにデビューした。市場はこのニュースを歓迎し、真っ先にこの好機を捉えた機関投資家たちが、新たに供給された株式を買い漁った。
そして今、待ち望まれていた審判の時が始まった。だがそれは、グレースケールが思い描いていたような心地よいものでは決してなかった。
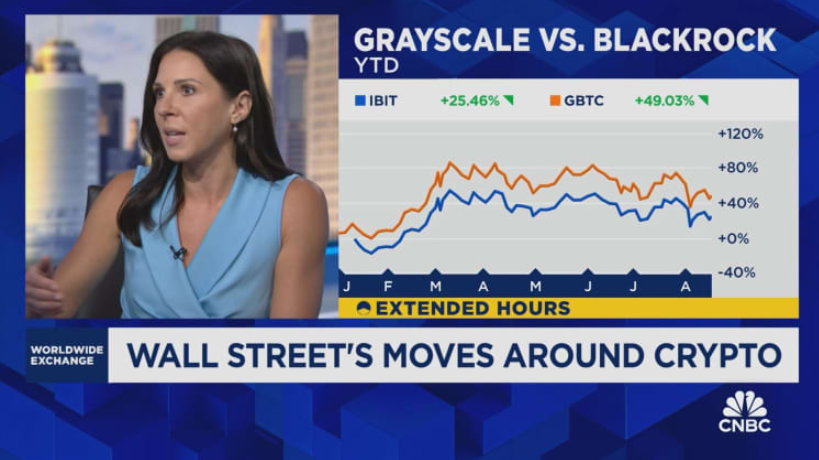
具体的には、グレースケールは「市場はすでに審判を下し、機関投資家が求めているのはグレースケールのGBTCではなくブラックロックのIBITである」という事実に直面させられている。同社の商品は競合他社に比べて手数料があまりにも割高であり、大口の売り手はグレースケールではなくブラックロックにビットコインを売り渡すことをはるかに好んでいる。SECによる転換の最終承認から数日後、かつてビットコイン価格に対してプレミアムで取引されていたGBTCの価格が、いまやビットコインの市場価格とほぼ同等で取引されているという事実が示すように、実質的に同社は法廷闘争が始まる前よりもはるかに悪い立場に追い込まれている。
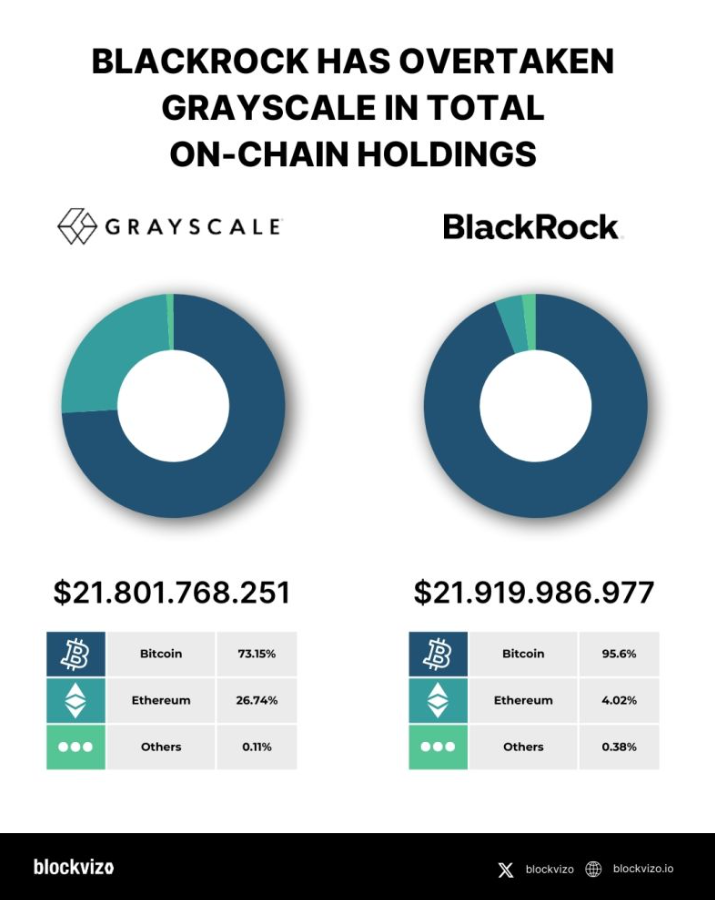
機関投資家にとって、グレースケールのGBTCとブラックロックのIBITの選択は、もはや考えるまでもない。IBITの圧倒的に低い手数料を考えれば、大口投資家が資産をブラックロックへ移管するのは合理的であり、それがグレースケールへのさらなる下押し圧力となっている。少数ながらも発言力の強いアービトラージャーたちにとって、この判決のニュースは福音だった。ディスカウントを解消し、これまでの労苦から利益を確定できるからだ。GBTCをロングし、ディスカウントによって多大な損失を被ってきた大口機関投資家も、ポジションを解消して損失の一部を回収することができる。コスト意識の高い投資アドバイザーは、GBTCよりも大幅に安いIBITを顧客に推奨できる。さらに全米の破産裁判所がさまざまな暗号資産債権者の資産売却を進めることになり、これがグレースケールに対するもう一つの圧力となっている。
SECにとって、事態の結末は「ビットコイン現物ETFの禁止措置が実質的に裁判所によって打ち砕かれた」という認識に行き着く。将来的に現物ビットコインETFへの反対を蒸し返す余地は残されているものの、現時点では11件もの申請を一括承認せざるを得ないという屈辱的な立場に置かれた。SECはビットコイン現物ETFが存在するという新たな市場の現実に合わせてウェブサイトを更新しなければならず、アドバイザーたちに対しては、現物ETFの承認がビットコインそのものの推奨を意味するわけではないことを徹底させなければならない。要するに、SECは近年の情勢変化を踏まえてビットコインに関する公式見解の修正を余儀なくされるという、居心地の悪い立場に立たされているのだ。
ジェフ、踏みつぶされる
ジェフは愚かではない。自分が何をしているのかを熟知している。ポッドキャストを聴き、Form 10-Kを読み、GBTCの対NAVディスカウント率を監視し、訴訟の行方を追ってきた。ブローカーと語らい、自らをアーリーアダプター、先見の明を持つ者、証券口座を単なる投資手段ではなく自らのステートメントとして使いこなす人間だと自負している。ジェフはグレースケールのSECに対する訴訟がビットコインETF承認への扉を開いたことを知っており、ディスカウントが最も拡大した局面でGBTCを仕込めたことを誇らしく思っている。ビットコインETFの承認が暗号資産を真っ当な資産へと押し上げ、自分が利益を手にする未来を確信している。だがジェフにとって不運だったのは、市場は学校のテストではなく、「知っていた」からといって部分点はもらえないということだ。
ジェフがGBTCを買ったのは遅すぎた。彼が聴いているポッドキャストをフォローしていた誰もが、すでに甘い汁を吸い尽くした後のタイミングだった。SNSのインフルエンサーたちがそう煽るのを信じ、自分はまだ「先行者」だと自分に言い聞かせるが、現実は違う。彼はETF承認の熱狂の最高値でビットコインを買い増し、価格がさらに高騰してオプション取引を早期に手仕舞いできると踏んでいた。ETFがローンチされた際、グレースケールの株主たちがディスカウント解消に向けて動いているという噂を聞き、GBTCの一部を売却したものの、税金の負担と機会損失を考慮すれば割に合わない取引だったと判明する。誰もが鉄板だと勧めるIBITを買ってみたもののタイミングは最悪だった。ブラックロックへの資金流入が止まらないのを見て高値でビットコイン現物を買い増したが、わずかな押し目でストップロス(損切り)に引っかかり投げ売りさせられる。ETF市場がついに成熟した機関投資家向け商品へと進化したとき、ジェフの手元に残ったのは、「すべてを理解していたつもりで、その実、すべてにおいて間違っていた」という残酷な現実だけだった。
これこそが、ジェフのような小動物がサバンナで支払わなければならない代償である。生き残るのは、最も巨大で獰猛なカバたちだけだ。グレースケールもブラックロックも、ジェフの生き残りや繁栄など微塵も気にしていない。彼らが求めているのは市場シェアと機関投資家向けカストディの覇権であり、そのために喜んで泥沼の戦いに身を投じる。SECもジェフの意見や資産形成など気にしていない。投資家保護という大義名分を果たしつつ、自らの決定に対する法的責任を回避することだけに注力している。マーケットメーカーはスプレッドを求め、アービトラージャーはディスカウントの解消を望み、投資アドバイザーは低コストな商品を求め、破産裁判所は手数料を回収し、一般の投資家大衆はビットコインを買う最も手軽な方法を欲している。ジェフの生存を願っていた唯一の人間はジェフ自身だったが、あいにく彼はサバンナの絶対的な少数派にすぎなかったのだ。
結論として、グレースケールはビットコインETFの承認を不可避とする訴訟に勝利したが、その後の機関投資家向けカストディをめぐる商業競争で勝利を収めたのはブラックロックだった。SECは法廷闘争の結末を飲み込んだものの、ビットコインに対する世論のコントロールという戦いには敗北した。機関投資家はより安価にビットコインへのエクスポージャーを得る権利を手にし、グレースケールのGBTC株主はおおむねビットコインの適正価格で売却する権利を得た。だが、市場シェアを奪われたグレースケールには、祝杯をあげる余裕などほとんど残されていない。そしてジェフは自らの投資判断を見直す機会を得たものの、自分が賢いと信じ込んでいた取引の数々で資金をすり減らすことになった。
もしあなたがジェフの立場なら、一連の出来事は実に刺激的に映るだろう。SECが法廷で敗れ去るのを眺め、ETF承認後にビットコイン価格が急騰するのを目撃し、初期にGBTCを買った自分の判断は正しかったのだと自尊心をくすぐられる。だが、もしあなたがジェフでないのなら、はるかに賢明な道がある。ビットコインETFの覇権争いを自らの投資の才能を証明する舞台としてではなく、取引戦略を最適化するための好機として冷静に見つめることだ。
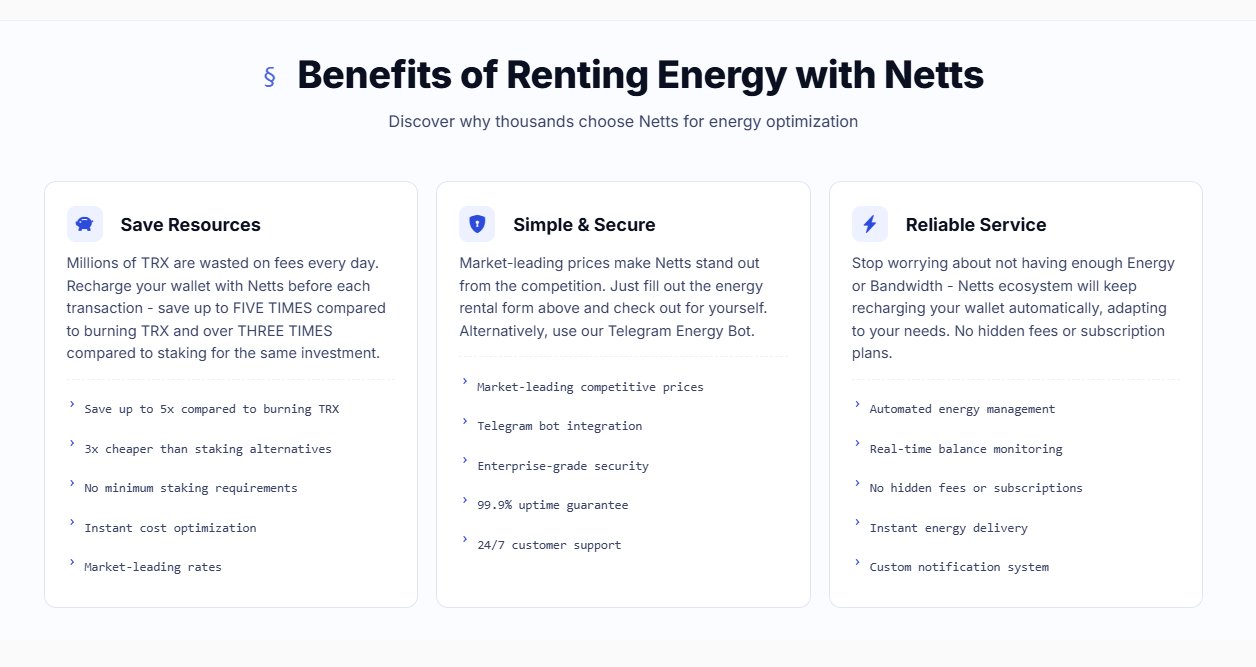
ウォール街の2大巨頭の訴訟合戦に自身の資金を晒すようなリスクを冒すよりも、Netts.ioのTRON Energy Marketのように、実際に役立つツールに目を向けるほうがはるかに合理的である。TRONユーザーはUSDT送金のためにEnergyをレンタルでき、資金をステーキングしたり凍結したりすることなく、直接TRON Energy topupを購入し、安いTRON Energyを見つけ、USDT cheap送金を行える利便性を享受できる。そしてそれは、巨大なカバたちの縄張り争いに巻き込まれるよりも、はるかに確実で堅実な選択肢なのだ。