بلاك روك ضد غرايسكيل: الدعوى القضائية التي فتحت أبواب وول ستريت أمام البيتكوين
فتحت غرايسكيل الباب القانوني لصناديق الاستثمار المتداولة الفورية للبيتكوين، لكن صندوق IBIT التابع لبلاك روك أظهر من يستطيع حسم المعركة التجارية بعد ذلك.
لغات أخرى: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
عندما يتقاتل فرسا نهر ضخمان وموحلان، تعلم السافانا بأكملها بالأمر. تتماوج المياه، وتزحف المخلوقات الأصغر حجمًا مبتعدة، وقد يُسحق كائن تعيس قاده الفضول لمشاهدة هذا العرض التثقيفي حتى الموت بدافع صراع على الهيبة الإقليمية. هذه هي الأجواء المشحونة التي تتكشف فيها الدراما بين غرايسكيل وبلاك روك.
يقف في أحد الجانبين غرايسكيل، وهو عملاق ينتمي في أصله إلى عالم الكريبتو؛ ليس بنكًا ولا عملاقًا تقليديًا في صناديق الاستثمار المتداولة (ETF)، ولم يعد أيضًا مجرد شركة ناشئة مكافحة. يتمتع بأسبقية إنشاء الغطاء المؤسسي الأصلي للتعرض لبيتكوين في أمريكا، وهو صندوق بيتكوين التابع لغرايسكيل (GBTC). لسنوات، احتكر هذا المنتج فعليًا واستغل تلك الهيمنة، مؤمّنًا لنفسه قاعدة عملاء قوية وإن كانت مميزة. كانت خسائر غرايسكيل محددة أيضًا؛ حيث إن هيكل GBTC — رغم تقديمه كبديل مؤسسي مرحب به للحفظ الذاتي المباشر للعملات المشفرة — لم يكن يسمح بعمليات استرداد فورية، وبالتالي كان يتداول بشكل روتيني بعلاوة سعرية كبيرة أو خصم عن صافي قيمة الأصول (NAV)، وفقًا لديناميكيات العرض والطلب والتوقعات العامة لبيتكوين. وهكذا خرجت غرايسكيل من الحلبة ممسكة بحزام البطولة ولكن بأنف مكسور وفك مهشم، بينما يصرخ مساعدوها في الزاوية في وجه الحكام مستحضرين أيام الماضي التليد.
أما الجانب الآخر فينتمي إلى بلاك روك، وهي رد وول ستريت الحاسم على تحدي العملات المشفرة. لم تكن بلاك روك بحاجة إلى الكريبتو لتكتسب أهميتها — فقد كانت مهمة بالفعل. منحها اسم علامتها التجارية iShares، وقدرتها التوزيعية المؤسسية، وعلاقاتها مع المستشارين، ومحافظها الاستثمارية النموذجية، ورؤوس أموالها، وأدوات إدارة المخاطر، وشهرتها الواسعة ترسانة حربية لا تضاهى لدخول المعمعة. تحدد موقع بلاك روك الفائز بحتمية النتيجة: لقد امتلكت الموارد، والسمعة، والأهم من ذلك التوقيت المثالي لركوب الموجة بمجرد أن توقف هذا الأصل عن كونه هامشيًا. تمثلت خسائرها في الذيل الطويل لمنظومة الكريبتو الأصلية والاتهامات بالتسويف التنظيمي التي وُجهت إليها من مجتمع الكريبتو. كلا فرسي النهر موحلان، ولا أحد منهما يتصرف بنبل؛ غرايسكيل أرادت تغيير القواعد لأنها رفضت خسارة الأصول والإيرادات، بينما سعت بلاك روك للهيمنة على سوق صناديق الاستثمار المتداولة على حساب الحفظ المؤسسي للأصول.
في مكان ما على أطراف السافانا، يوجد جيف. جيف ليس غبيًا؛ فهو يعرف تمامًا ما يفعله. يستمع إلى حلقات البودكاست، ويقرأ التقارير السنوية (10-K)، ويراقب نسبة الخصم لـ GBTC عن صافي قيمة الأصول، ويتابع تفاصيل الدعوى القضائية عن كثب. يتحدث إلى وسيطه المالي ويرى نفسه من أوائل المتبنين، ورؤيويًا يتعامل مع حسابه الاستثماري ليس كمجرد أداة بل كإعلان عن موقفه. يدرك جيف أن GBTC كان يُتداول سابقًا بعلاوة سعرية — بل وربما يظن أنه حقق أرباحًا من عقود الخيارات طويلة الأجل التي اشتراها في ذروة الخصم. يعلم أن الموافقة على صندوق بيتكوين المتداول ستحول العملات المشفرة إلى فئة أصول حقيقية، وأن السعر سيرتفع، وأنه سيجني ثروة. لكنه ليس مضاربًا — جيف يستثمر على المدى الطويل ويحتفظ بأصوله. يشتري عقود الخيارات حين تراوده رغبة في مخالفة إجماع السوق، لكنه في الغالب يشتري بيتكوين كلما قرر الاستثمار — ولا يفوّت أبدًا قراءة الشروط الدقيقة. يشتري جيف GBTC عندما يريد بيتكوين لأنه يشعره بأمان أكبر — إلى أن يهبط السعر ويجد نفسه بحاجة للتحوط. جيف ليس مخطئًا في أي من حساباته، لكنه سيكون مخطئًا تمامًا وبشكل كارثي في كل شيء.
لماذا توجب على فرسي النهر خوض النزال
يمكن فهم السبب وراء حتمية هذا الصراع إذا عدنا بالزمن إلى عام 2013، عندما أطلقت غرايسكيل صندوق GBTC. كان المنتج مبتكرًا، على الأقل بمقاييس ذلك العصر؛ حيث كان بإمكان المستثمرين المعتمدين شراء الأسهم مباشرة من الشركة مقابل رسوم اكتتاب، لتصبح الأسهم قابلة للتداول العام في سوق OTCQX بعد عدة أشهر من الاكتتاب. ولسنوات، تم تداول أسهم GBTC بعلاوات تراوحت بين 30-40% مقارنة بقيمة البيتكوين الداعمة لها. خلق هذا فرصًا للمراجحة (الآربتراج) — حيث يشتري المستثمرون الأسهم مباشرة من غرايسكيل بصافي قيمة الأصول، وينتظرون انتهاء فترة الإغلاق الإلزامي (Lock-up)، ثم يبيعون الأسهم محققين تلك العلاوة. ازدهرت هذه المراجحة بفضل الطلب المؤسسي الكبير للتعرض للعملات المشفرة، والذي لم تكن تتوفر أي وسيلة أخرى لتلبيته حينها.
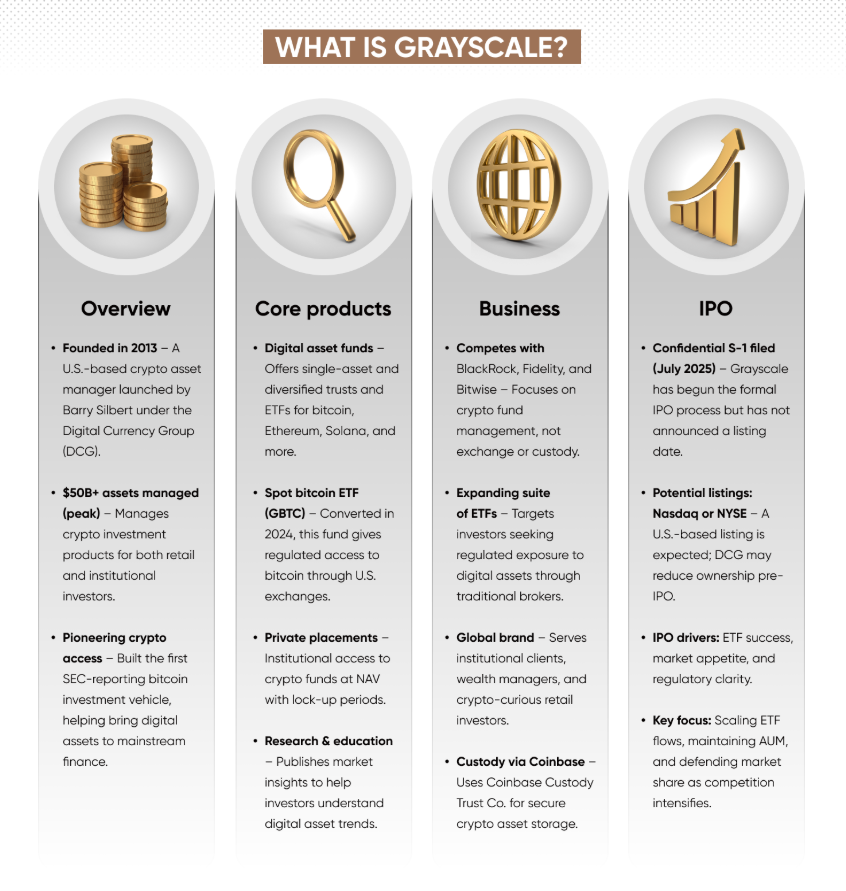
كان الصندوق الائتماني في ذلك الوقت أكثر الطرق ملاءمة لشراء البيتكوين، كونه متاحًا عبر أي شركة وساطة تختاره للإدراج. وكان بالإمكان الاحتفاظ به في بعض حسابات التقاعد، بما في ذلك حسابات 401k، وشكّل بديلاً للحفظ الذاتي المباشر بالنسبة لكبار اللاعبين المؤسسيين. كان الطلب هائلاً وهو ما عزز العلاوة السعرية — فكلما زاد الطلب، اضطرت الشركة لإصدار المزيد من الأسهم متجاوزة المعروض المقفل في الاكتتابات الأولية. كانت المراجحة سهلة ومربحة، ولم تجد غرايسكيل أي غضاضة في تسهيل زيادة المعروض، حيث جنت أرباحًا طائلة من هذا الإقبال.
انقلب المشهد رأسًا على عقب في أوائل عام 2021، حين تغيرت الديناميكيات وتحولت علاوة الأسهم إلى خصم مساوٍ في الحجم. تبخر الطلب، وباتت الأسهم تنتقل بأسعار أقل بكثير من قيمة البيتكوين الأساسية، وعجز مشترو الأسهم الجدد عن تحقيق أرباح من خلال المراجحة. استمر الخصم طويلاً، وتفاقم جراء الأزمات المتلاحقة في سوق إقراض الكريبتو، وحالات الإعسار الجماعية لجهات الائتمان المشفرة، والعجز عن بيع البيتكوين على المكشوف لإتمام صفقات المراجحة. تطلب الأمر ضغوطًا سوقية حادة أضرت بالجميع لتقليص الخصم — بدءًا من انخفاض قيمة صندوق بيتكوين التابع لغرايسكيل، وصولاً إلى إفلاس قطاع الرافعة المالية في الكريبتو.
كان الدافع الأكثر وضوحًا لمقاضاة غرايسكيل لهيئة الأوراق المالية والبورصات (SEC) ومحاربة حظر صناديق الاستثمار المتداولة الفورية هو معركة البقاء لغرايسكيل نفسها. فلو تحول GBTC إلى صندوق استثماري فوري، لكانت آلية الإنشاء/الاسترداد كفيلة بإنهاء الخصم والسماح لجميع المساهمين الحاليين بالخروج بما يقارب القيمة الحقيقية للبيتكوين. كما كان سيساعد غرايسكيل على الاحتفاظ بحصتها السوقية المؤسسية مع جني نسبة مئوية صغيرة من الرسوم على كل صفقة لصناديق الاستثمار المتداولة. وكان ذلك ليضمن إرثها كأول حافظ أصول للكريبتو، ويوقف النزيف البطيء للأموال والصبر على أمل حدوث تغيير تنظيمي وتحول في السوق. أما الدافع الأكثر تجريدًا وراء الدعوى فلا يختلف عن أي صراع في الكريبتو — طرف يربح وآخر يخسر. وفي اللحظة التي يخسر فيها الجميع، كان للطرف الأعلى صوتًا، غرايسكيل، العزيمة والموارد اللازمة للانتصار.
يمكن إدراك ضرورة هذا النزال عبر دراسة اعتراضات هيئة الأوراق المالية والبورصات على طلب تحويل صندوق غرايسكيل إلى صندوق فوري متداول. لطالما كان سبب مقاومة الهيئة لأي صندوق متداول للبيتكوين، بما في ذلك طلب غرايسكيل، واحدًا: مخاوف الهيئة من التلاعب بالسوق ومدى قدرة البورصات على مراقبة المتلاعبين وكبحهم. وكان السبب المعلن من الهيئة لرفض الموافقة هو اعتقادها بأن "الإدراج المقترح للبورصة لا يتضمن اتفاقية ملائمة لمشاركة بيانات المراقبة مع سوق منظم بحجم ونطاق كافيين". وجاء هذا على الرغم من موافقة الهيئة سابقًا على عدة صناديق لعقود بيتكوين الآجلة، والتي تتبع أسعار البيتكوين عبر العقود الآجلة في بورصة شيكاغو التجارية (CME).
كان أوضح اعتراض لغرايسكيل على هذا التبرير هو أن أسعار عقود بيتكوين الآجلة مشتقة عمليًا من أسعار البيتكوين الفورية، ولم يكن لدى الجهات التنظيمية أي اعتراض على منتجات العقود الآجلة، والتي تعد أكثر تعقيدًا وتقلبًا بكثير من الصناديق الفورية. أما السبب الأكثر واقعية لاعتراض غرايسكيل فكان الحفاظ على قدرتها على البقاء — فمع استمرار تكبد الشركة خسائر عبر الصندوق، تضاءل عدد المستثمرين المستعدين للاحتفاظ بأسهمها خشية تخفيف القيمة، والقيود المفروضة على الاسترداد، وفترات الإغلاق المحتملة. كانت غرايسكيل بحاجة ماسة للموافقة لمنع الصندوق من الانهيار تحت وطأة التزاماته الذاتية.
رُفعت الدعوى في 29 يونيو 2022 أمام محكمة الاستئناف لدائرة مقاطعة كولومبيا بواسطة الفريق القانوني للشركة، والذي استعان بفريق لامع من المحامين، من بينهم المحامي العام الأمريكي السابق دونالد فيريلي. كانت استراتيجية التقاضي واضحة ومباشرة — استغلال التماس المراجعة للضغط على الهيئة التنظيمية لإقرار صندوق البيتكوين الفوري، وهو ما ستضطر الهيئة لفعله إذا اعتبرت المحكمة أن أسباب قرارها الصادر في يونيو 2022 كانت تفتقر إلى المنطق.
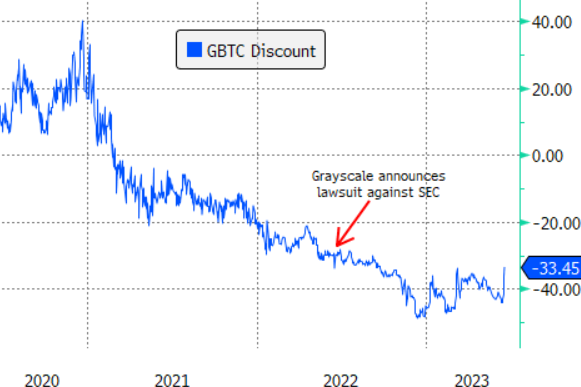
بالنسبة لغرايسكيل، وفر هذا المسار القضائي عدة مزايا أوضحها ملف الشركة المقدم في 8 يوليو. أولاً، ضمن فرصة لمواصلة الضغط على الجهات التنظيمية على منصة عامة، مما يساهم في حشد الرأي العام والتأثير المباشر على الهيئة. ثانيًا، سيساعد إقرار المحكمة بتعسف الهيئة (حال صدوره) في محو الخصم السعري، مما يخدم مصالح الشركة ومساهميها على حد سواء. وفي السياق الأوسع، سعت غرايسكيل لتأكيد دورها كمدافع أصيل عن قطاع الكريبتو، وهو ما منحها مكانة أفضل لمواصلة جهودها في المحاكم والميادين السياسية. وفي الوقت الذي كانت تقاضي فيه غرايسكيل الهيئة، كان مساهموها لا يزالون في وضع لا يحسدون عليه بدفع أسعار أعلى بكثير للحصول على تعرض للبيتكوين. وفي السيناريو الأفضل للشركة، كان الخصم سيتلاشى كليًا، مزيلاً بذلك أحد الأسباب الجوهرية لشكاوى المساهمين.
أما بالنسبة لهيئة الأوراق المالية والبورصات، فقد كانت مسوغات قرار يونيو 2022 مشابهة للدوافع التي أثارت اعتراض غرايسكيل عليه — وجدت الهيئة نفسها في موقف يفرض عليها إما الاعتراف بأن نهجها السابق افتقر للمنطق، أو التسبب في الإضرار بالأسواق عبر محاولة استمرار حظر صناديق البيتكوين الفورية. وكان الهاجس الأوضح للهيئة هو مخاوفها إزاء هشاشة سوق البيتكوين أمام التلاعب. وعبر رفض إقرار أي صندوق فوري، أملت الهيئة في إبقاء أسواق البيتكوين الأوسع نطاقًا — بما فيها العقود الآجلة والمنتجات المعتمدة على الرافعة المالية — بعيدة عن متناول المستثمرين الأفراد. أرادت الهيئة تجنب الظهور بمظهر المقصر في واجبه لحماية جمهور المستثمرين من خلال، عمليًا، تمكين المتلاعبين من فرض سطوتهم.
ثم، في أحد الأيام، دخلت بلاك روك النهر.
كان هذا حدثًا فارقًا، لأنه غيّر موازين القوى في الغرفة بأكملها. قبل تلك اللحظة، كانت طلبات صناديق البيتكوين الفورية تبدو لكثير من المراقبين الخارجيين كشركات كريبتو تتوسل للهيئة لتبديل رأيها. ولكن بصدور الطلب من بلاك روك، وهي أحد أرسخ الأسماء في صناعة إدارة الأصول العالمية، بدا الأمر وكأن القطاع المالي بأسره قد وافق أخيرًا على فكرة أن هذا الأصل غير التقليدي يستحق أن يُصاغ ويُتاح للمستثمر العادي. لم يحل تقديم الطلب كل العقبات بالطبع، لكنه جعل رفض الهيئة للأمر أصعب بمراحل.
اعتبر جيف هذه إشارة للبدء في التفكير على نطاق أوسع. فمع وجود غرايسكيل في أروقة المحاكم، ووقوف بلاك روك على الأبواب، وتبخر الخصم تدريجيًا، وتحدث كل مذيعي البودكاست بثقة غير مسبوقة، اشترى الصندوق للاستفادة من الخصم، واشترى البيتكوين تأثرًا بالدعاية الحماسية، واشترى بعض عقود الخيارات؛ فالمرء لا يمكنه سماع عبارة "فرصة غير متكافئة" إلا لعدد محدود من المرات قبل أن يندفع للقيام بتصرف غير عقلاني. وبعدها، بالطبع، جاء قرار المحكمة ليضع الخاتم الرسمي للموافقة على كل تلك التكهنات.
إن قبول المحكمة لطلب تدخل غرايسكيل، وانتقادها لاعتماد الهيئة على مزاعم التلاعب بالسوق كمحرك رئيسي لقرارها، والنبرة العامة لقرار الحكم، كلها أمور عكست قناعة المحكمة بأن قرار الهيئة برفض تسجيل صندوق غرايسكيل للبيتكوين كان "تعسفيًا ومتقلبًا". لم يمنح قرار المحكمة موافقة رسمية على الصندوق الفوري، حيث لا تزال هذه الصلاحية بيد الهيئة حصريًا، لكنه أزال على المدى القريب أحد أبرز العوائق التي حالت دون إطلاق هذه الأدوات، وتحديدًا ذريعة التلاعب بالسوق التي استندت إليها الهيئة للرفض.
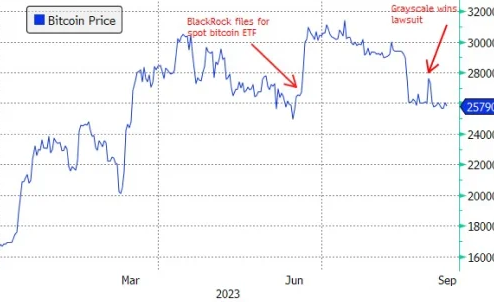
بالنسبة لغرايسكيل، كان ذلك انتصارًا جديدًا في معركتها متعددة السنوات ضد الهيئة، ولم تضيع وقتًا في استغلاله، حيث تقدمت بإخطار استئناف أمام دائرة مقاطعة كولومبيا بكامل هيئتها. وبالقدر ذاته، صب هذا الانتصار في مصلحة بلاك روك، التي باتت أمامها عوائق أقل بكثير لدخول المنافسة. في الواقع، منح قرار المحكمة كلتا الشركتين الضوء الأخضر للمضي قدمًا في خططهما لإطلاق صناديق البيتكوين الفورية المتداولة بمنأى عن تدخلات الهيئة.
وهكذا، في 10 يناير 2024، وافقت هيئة الأوراق المالية والبورصات على أحد عشر منتجًا استثماريًا فوريًا لبيتكوين متداولاً في البورصة بموجب أمر شامل — تضمن الموافقات على تحويل GBTC التابع لغرايسكيل، وصندوق IBIT التابع لبلاك روك، وطلب شركة فيديلتي، وغيرها — بما في ذلك صندوق ARKB التابع لآرك، والذي شهدت أسهمه هبوطًا حادًا في الأشهر الأخيرة. وأشار رئيس الهيئة جينسلر إلى أن المفوضية أقرت الطلبات لكنها لا تدعم البيتكوين نفسه.
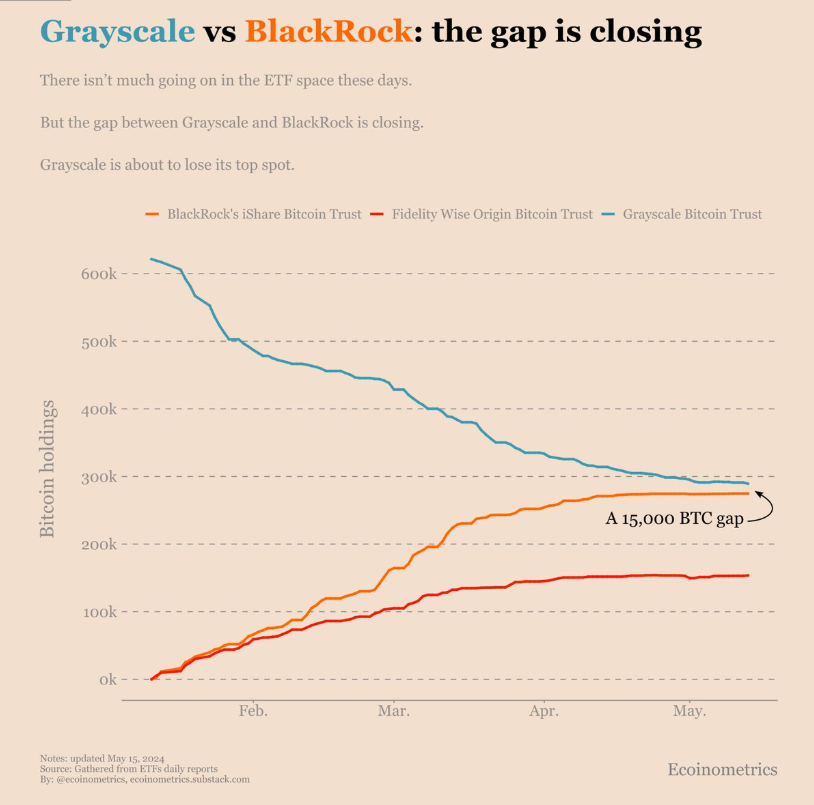
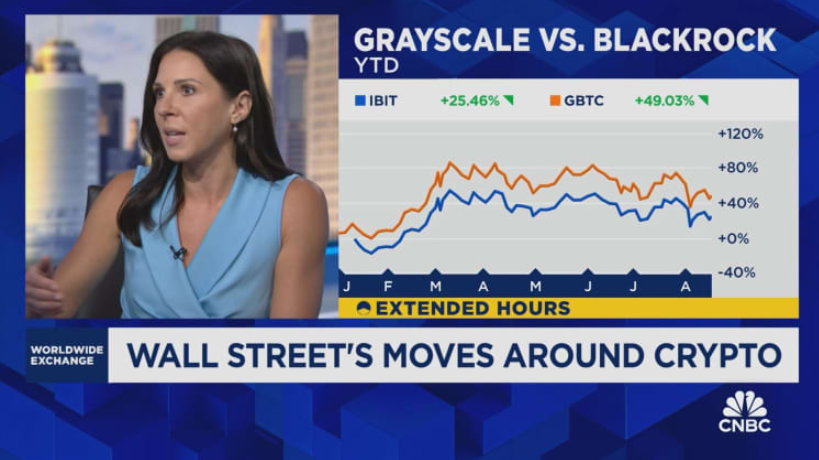
بالنسبة لغرايسكيل، كان القرار النهائي بمثابة نصر باهظ الثمن، إذ بات يتعين على الشركة مواجهة حقيقة أنه رغم موافقة الهيئة على تحويل صندوقها إلى صندوق استثماري فوري، فإن طرحها لا يملك ميزة تذكر تميزه عن عرض بلاك روك، باستثناء رسومه الباهظة للغاية — 1.5% مقارنة بـ 0.25% فقط في IBIT. وعليه، أصبحت قدرة غرايسكيل على التمسك باحتكارها الثنائي للحفظ المؤسسي للبيتكوين موضع شك، إذ سرعان ما ستفقد أسهمها ميزتها كأداة مفضلة لدى المؤسسات للتعرض لبيتكوين. أما الضربة القاضية للشركة فكانت عقود الخيارات طويلة الأجل التي اشتراها مساهموها، والتي ستنتهي صلاحيتها على الأرجح دون أدنى قيمة في المستقبل القريب.
بالنسبة لبلاك روك، كان قرار الهيئة تأكيدًا على صواب موقفها وفرصة سانحة للاستفادة القصوى منه؛ إذ إن خدمات الحفظ المؤسسي للشركة تتميز بقدرة تنافسية تفوق غرايسكيل بكثير، وستمنح موافقة الهيئة النهائية للشركة رياحًا مواتية للاستحواذ على حصة جوهرية من سوق حفظ البيتكوين المؤسسي. أما بالنسبة للهيئة، فالقرار النهائي كان متباين النتائج — فمن ناحية، كفلت الموافقة على أحد عشر طلبًا لصناديق بيتكوين الفورية استمرار المفوضية في أداء واجباتها لحماية جمهور المستثمرين، حتى وإن واصلت معارضة إطلاقها طوال معظم العام المنصرم. انطلق تداول أسهم صناديق البيتكوين الفورية المعتمدة حديثًا في 11 يناير 2024 — لتبدأ أسهم صندوق غرايسكيل عهدها كصندوق استثماري لحفظ البيتكوين المؤسسي، بينما دشن صندوق IBIT التابع لبلاك روك تداولاته في بورصة ناسداك، وصندوق FBTC التابع لفيديلتي في بورصة نيويورك. رحبت الأسواق بهذه الأنباء، وكان المستثمرون المؤسسيون أول المقتنصين للفرصة عبر الإقبال الكثيف على شراء الأسهم المتاحة حديثًا.
الآن تبدأ مرحلة الحساب التي طال انتظارها — وهي ليست سارة بالنسبة لغرايسكيل كما كانت تأمل وتتوقع.
تحديدًا، تجد غرايسكيل نفسها اليوم مجبرة على الاعتراف بأن السوق قد قال كلمته، وأن المستثمرين المؤسسيين يفضلون صندوق IBIT لبلاك روك وليس GBTC لغرايسكيل. باتت رسوم أسهم الشركة أغلى بكثير من نظيرتها المنافسة، وأصبح البائعون ذوو الأحجام الكبيرة يفضلون بيع البيتكوين لبلاك روك بدلاً من غرايسكيل. ونتيجة لذلك، وجدت الشركة نفسها في موقف أسوأ بكثير مما كانت عليه قبل بدء إجراءات المحاكمة — والدليل على ذلك أن أسهم GBTC، التي كانت تتداول بعلاوة سعرية، أصبحت تُتداول بالقرب من السعر الفعلي للبيتكوين بعد أيام قليلة فقط من الموافقة النهائية للهيئة على التحويل.
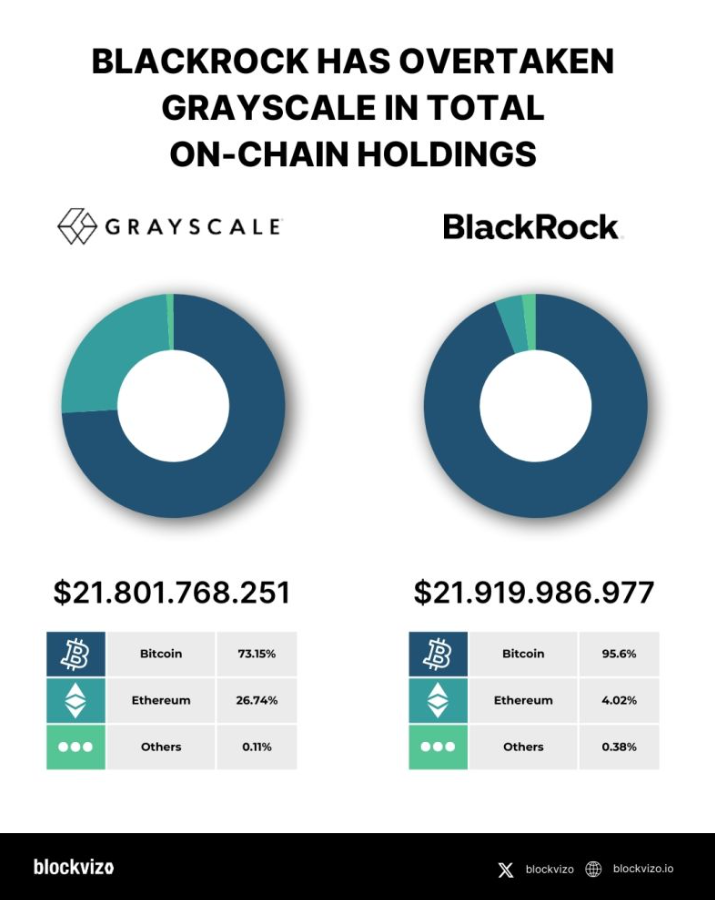
أصبح الاختيار بين GBTC لبلاك روك وIBIT لغرايسكيل بالنسبة للمستثمرين المؤسسيين أمرًا بديهيًا لا يحتاج لتفكير. فمع رسوم IBIT المنخفضة بوضوح، يغدو من المنطقي لكبار المستثمرين نقل أصولهم إلى بلاك روك، مما يفرض ضغطًا إضافيًا على غرايسكيل. ولتلك الفئة الصغيرة ولكن الصاخبة من المضاربين بالمراجحة، يمثل القرار بركة حقيقية — إذ يمكنهم الآن إنهاء الخصم وجني ثمار جهودهم. كما يستطيع كبار المستثمرين المؤسسيين، بمن فيهم أولئك الذين احتفظوا بمراكز شراء طويلة في GBTC وعانوا من خسائر فادحة جراء الخصم، تصفية مراكزهم واسترداد جزء من أموالهم. وبات بإمكان مستشاري الاستثمار الحريصين على التكاليف التوصية بصندوق IBIT لعملائهم لأنه أوفر بكثير من GBTC. وأخيرًا، ستبدأ محاكم الإفلاس في جميع أنحاء البلاد بتصفية أصول دائني الكريبتو المختلفين، وهو ما يضيف طبقة جديدة من الضغط على غرايسكيل.
وبالنسبة لهيئة الأوراق المالية والبورصات، تمثلت التبعات في الإدراك بأن حظر صناديق البيتكوين الفورية قد أُسدل عليه الستار نهائيًا بأمر قضائي. ومع أن الهيئة تحتفظ بحق تجديد معارضتها لهذه الصناديق في المستقبل، إلا أنها تقف الآن في موقف لا تُحسد عليه بفرض الموافقة على أحد عشر طلبًا. وسيتعين على الهيئة تحديث موقعها الإلكتروني ليتماشى مع الواقع الجديد لسوق البيتكوين الذي بات يضم صناديق الاستثمار المتداولة الفورية. كما سيكون لزامًا عليها التأكد من فهم مستشاريها بأن إقرار الصناديق لا يعد مصادقة على البيتكوين نفسه. عمليًا، تجد الهيئة نفسها في وضع حرج يفرض عليها إعادة صياغة رسائلها التوعوية المرتبطة بالبيتكوين في ضوء المستجدات الأخيرة.
جيف يُسحق بالأقدام
جيف ليس غبيًا — فهو يعرف ما يفعله. يستمع للبودكاست، ويقرأ التقارير السنوية، ويراقب نسبة الخصم لـ GBTC عن صافي الأصول، ويتابع فصول الدعوى القضائية. يتحدث إلى وسيطه ويرى نفسه من أوائل المتبنين، ورؤيويًا يتعامل مع حسابه الاستثماري ليس كمجرد وسيلة بل كإعلان موقف. يعلم جيف أن دعوى غرايسكيل ضد الهيئة شرّعت الباب للموافقة على الصناديق، وهو فخور بشرائه GBTC في ذروة الخصم. يعلم أن إقرار الصندوق الفوري سيجعل الكريبتو فئة أصول ناضجة، وأنه سيجني الأرباح. ولسوء حظ جيف، فإن الأسواق ليست قاعات امتحانات مدرسية، ولا تمنح درجات إضافية لمجرد المعرفة النظرية.
اشترى جيف GBTC متأخرًا — في الوقت الذي كانت فيه الأرباح السهلة قد حُصدت بالفعل من قبل كل من استمع إلى البودكاست نفسه. يمني نفسه بأنه لا يزال مبكرًا لأن هذا ما يردده رواد وسائل التواصل الاجتماعي، لكن الحقيقة خلاف ذلك. يشتري البيتكوين مدفوعًا بحمى الموافقة، بافتراض أن ذلك سيرفع السعر عاليًا ويتيح له إغلاق عقود الخيارات مبكرًا. وعند إطلاق الصناديق، يسمع عن تصويت مساهمي غرايسكيل لإنهاء الخصم، فيبيع جزءًا من أسهمه في GBTC — ليكتشف أن التبعات الضريبية وتكلفة الفرصة البديلة لم تكن تستحق ذلك. يشتري بعض أسهم IBIT لأن الجميع يقول إنه الخيار البديهي، لكن التوقيت كان سيئًا. يشتري بعض البيتكوين الفوري عند سعر أعلى لأن التدفقات النقدية لبلاك روك تبدو كطوفان لا يتوقف، لكنه يبيع فور أن يضرب تصحيح بسيط أمر وقف الخسارة الخاص به. وعندما ينضج قطاع صناديق الاستثمار المتداولة أخيرًا ليصبح منتجًا مؤسسيًا مكتمل الأركان، يتضح أن جيف لم يكن سوى شخص ظن أنه يدرك مجريات الأمور، ليتبين أنه كان مخطئًا في النهاية.
هذا هو الثمن الذي يدفعه الكائن الصغير في السافانا، حيث لا ينجو إلا الأكبر والأعلى صوتًا — على خلاف جيف. غرايسكيل وبلاك روك لا تعنيهما نجاة جيف أو ازدهاره؛ فجلّ ما يهمهما هو الحصة السوقية والحفظ المؤسسي، وهما على استعداد للاستماتة من أجلهما. وهيئة الأوراق المالية والبورصات لا تلتفت لآراء جيف أو مستقبله المالي؛ بل ينصب تركيزها على أداء مهمتها في حماية المستثمرين مع تجنب المساءلة القانونية عن أفعالها. صناع السوق يريدون الفارق السعري، والمضاربون بالمراجحة يريدون إغلاق الخصم، ومستشارو الاستثمار يبحثون عن منتجات منخفضة الرسوم، ومحاكم الإفلاس تطلب أتعابها، وعموم جمهور المستثمرين يطلب أسهل طريقة لحيازة البيتكوين. الشخص الوحيد الذي يرغب في نجاة جيف هو جيف نفسه — لكنه يكتشف أنه ينتمي للأقلية المستضعفة.
وخلاصة القول، ربحت غرايسكيل الدعوى القضائية التي جعلت الموافقة على صندوق البيتكوين حتمية، غير أن بلاك روك كسبت المنافسة اللاحقة على الحفظ المؤسسي. وربحت الهيئة المعركة أمام المحكمة ولكنها خسرت صراع كسب ثقة الجمهور بشأن نظرتهم للبيتكوين. حظي المستثمرون المؤسسيون بفرصة الحصول على تعرض للبيتكوين بتكلفة أقل، ونال مساهمو GBTC التابع لغرايسكيل فرصة البيع بما يقارب قيمة البيتكوين — لكن فقدان الحصة السوقية لم يترك لغرايسكيل ما يستدعي الاحتفال. أما جيف ففاز بفرصة لإعادة تقييم قراراته الاستثمارية، لكن انتهى به المطاف بخسارة أمواله في صفقات توهم يومًا أنها ذكية للغاية.
يبدو المشهد في غاية الإثارة إن كنت مكان جيف — تشهد خسارة الهيئة في قاعات المحاكم، وترى سعر البيتكوين يحلق بعد الموافقة على الصناديق، وتشعر بالنشوة والانتصار لأن مشترياتك المبكرة في GBTC كانت صائبة. ولكن الأفضل بكثير ألا تكون جيف — وأن ترى المنافسة المحتدمة بين صناديق البيتكوين كفرصة لتحسين تداولاتك، وليس كدليل على عبقريتك الاستثمارية.
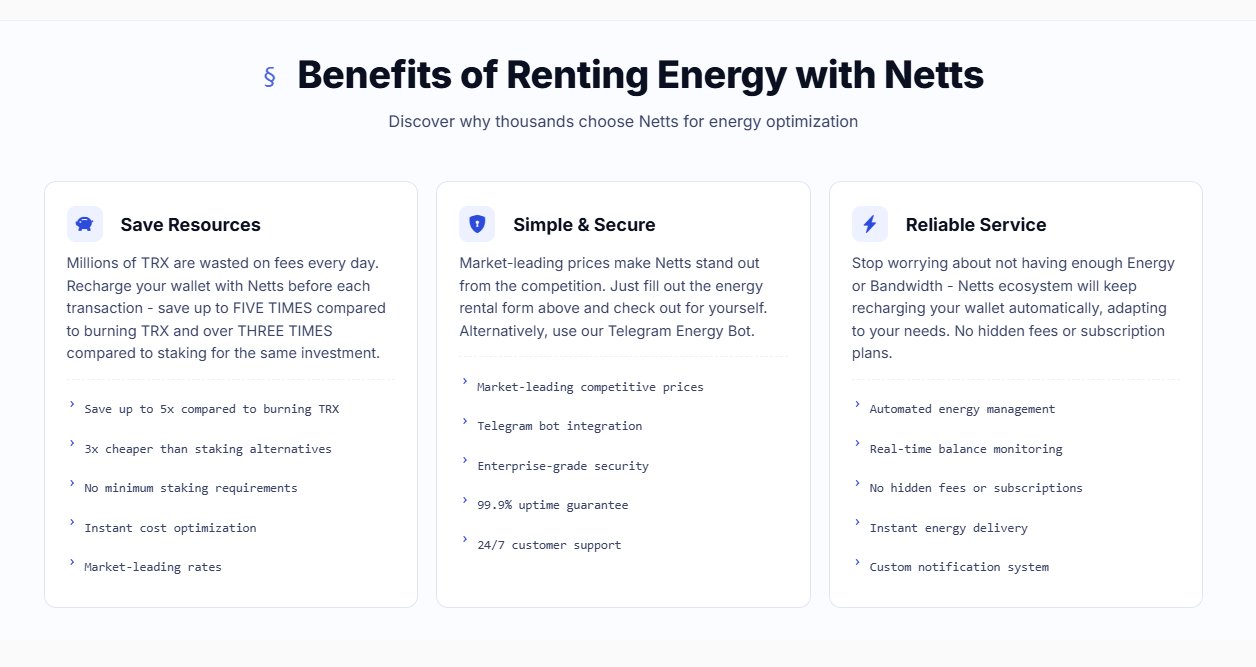
من الأجدى بكثير التركيز على الأدوات التي تقدم لك فائدة حقيقية، مثل TRON Energy Market على Netts.io، حيث يمكن لمستخدمي شبكة TRON استئجار Energy لتحويلات USDT والتمتع بمرونة TRON Energy Market الذي يوفر مسارًا مباشرًا لشراء شحن TRON Energy، والحصول على TRON Energy بأسعار منخفضة، وإرسال USDT بتكلفة زهيدة دون الحاجة لتجميد أموالك أو حجزها عبر Staking — وكل هذا أكثر أمانًا وموثوقية من الزج برأس مالك الشخصي في أتون صراع مرير بين اثنين من عمالقة وول ستريت.