वैलिडेटर केंद्रीकरण: क्या एक कार्टेल तैयार हो रहा है?
चार पूल्स कुल स्टेक्ड Ethereum का 51% नियंत्रित करते हैं, दो बिल्डर्स इसके 80% ब्लॉक्स बनाते हैं — एक निष्पक्ष विश्लेषण कि वास्तव में यह कौन तय करता है कि चेन पर क्या जाएगा।
अन्य भाषाएँ: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
विषय-सूची
इसकी शुरुआत, जैसा कि टेक्नोलॉजी की अधिकांश महत्वपूर्ण चीज़ों के साथ होता है, एक कमरे में मुट्ठी भर ऐसे लोगों के साथ हुई जिन्हें दृढ़ विश्वास था कि बाकी जगहों पर जो कुछ भी हो रहा है वह पूरी तरह से गलत था। वह साल 1992 था। सैन फ्रांसिस्को बे एरिया में टिम मे (Tim May), एरिक ह्यूजेस (Eric Hughes) और जॉन गिलमोर (John Gilmore) के बीच होने वाली बैठकें आगे चलकर साइफरपंक्स (Cypherpunks) के रूप में एकजुट हुईं। समूह का संस्थापक लोकाचार वास्तव में बहुत पहले ही टिम मे के 'क्रिप्टो अनार्किस्ट मेनिफेस्टो' में घोषित किया जा चुका था, जिसे 1988 में लिखा गया था और सम्मेलनों में प्रसारित किया जा रहा था, इससे पहले कि किसी के पास उन अवधारणाओं को लागू करने के लिए कोई वास्तविक सिस्टम था। मे का दावा था कि कोई भी केंद्रीकृत सत्ता चाहे जो भी चाहे, मजबूत क्रिप्टोग्राफी लोगों को इस तरह से लेनदेन, संवाद और संगठित होने की अनुमति देगी जो किसी भी केंद्रीय प्राधिकरण की जानकारी से पूरी तरह परे होगी, टैक्स लगाने या रेगुलेट करने की बात तो दूर की है। अंततः नहीं। अनिवार्य रूप से।
साइफरपंक्स ने अकादमिक शोध पत्र लिखकर सहकर्मी समीक्षा (peer review) का इंतजार नहीं किया। उन्होंने कोड लिखा। और अगले 10 वर्षों तक, यह मेलिंग लिस्ट एडम बैक (फोटो में) का हैशकैश (Hashcash), वेई दाई (Wei Dai) का b-money — निक स्ज़ाबो (Nick Szabo) का बिट गोल्ड (Bit Gold) तैयार कर रही थी, जो प्रत्येक एक ऐसे निरस्त-न-होने-योग्य सिस्टम की ईंट थे जिसे अभी बनाया जाना बाकी था। 31 अक्टूबर, 2008 को, सातोशी नाकामोतो ने "Bitcoin P2P e-cash paper" विषय के साथ साइफरपंक-व्युत्पन्न क्रिप्टोग्राफी मेलिंग लिस्ट को ईमेल किया। नौ पन्नों के उस दस्तावेज ने इसके उद्देश्य को बहुत स्पष्ट रूप से रेखांकित किया: किसी विश्वसनीय तीसरे पक्ष की आवश्यकता के बिना एक भुगतान प्रणाली का निर्माण। यह साइफरपंक का परम लक्ष्य (holy grail) था, और इसने वास्तव में काम किया।
इसके मूल में, यह सपना कभी पैसे के बारे में भी नहीं था। यह किसी ऐसे निर्णय के बारे में नहीं था जिसे कोई एक समूह बाकी सभी के लिए ले सके। कोई निदेशक मंडल नहीं। कोई केंद्रीय बैंक नहीं। कोई सरकारी मंत्रालय नहीं जिसके हाथ में यह तय करने का अधिकार हो कि कौन से लेनदेन अच्छे थे और कौन से बुरे। यह उन नियमों के अनुसार काम करेगा जिन्हें हर कोई मान्य (validate) कर सकता था, और कोई भी गुपचुप तरीके से बदल नहीं सकता था। सहमति (consensus), न कि हुक्म (command)।
अब, वह दृष्टिकोण तीव्र संरचनात्मक दबाव में है — बाहरी हमले से नहीं, बल्कि केंद्रीकरण की दिशा में आर्थिक प्रोत्साहनों के अपरिहार्य गुरुत्वाकर्षण खिंचाव से। यह कोई ऐसा ख़तरा नहीं है जो खुद की घोषणा करता हो। यह सिस्टम की ठीक उसी परत पर पनपता है जिसके बारे में अधिकांश लोग कभी ज्यादा नहीं सोचते: वैलिडेटर्स।
यह कौन तय करता है कि चेन पर क्या जाएगा
वैलिडेटर की यह एक सरल, स्पष्ट और व्यावहारिक परिभाषा है: वैलिडेटर नेटवर्क नियमों के अनुपालन के लिए लेनदेन की पुष्टि करते हैं, क्रिप्टोग्राफ़िक हस्ताक्षरों को सत्यापित करते हैं, यह जाँचते हैं कि भेजने वाले के पास पर्याप्त धनराशि है या नहीं, और मान्य लेनदेन को ब्लॉकचेन में जोड़ते हैं। वे सभी नियमों को समान रूप से लागू करते हैं — बिना किसी पूर्वाग्रह के किसी एक समूह के पक्ष में।
महत्वपूर्ण बिंदु "नेटवर्क नियमों का पालन करना" है। क्योंकि स्वाभाविक अनुवर्ती प्रश्न — जिसे तकनीकी विवरण द्वारा दरकिनार कर दिया जाता है — यह है कि वास्तव में किसके नियम, और क्या होता है जब समय के साथ उनमें सूक्ष्म बदलाव किए जाते हैं?
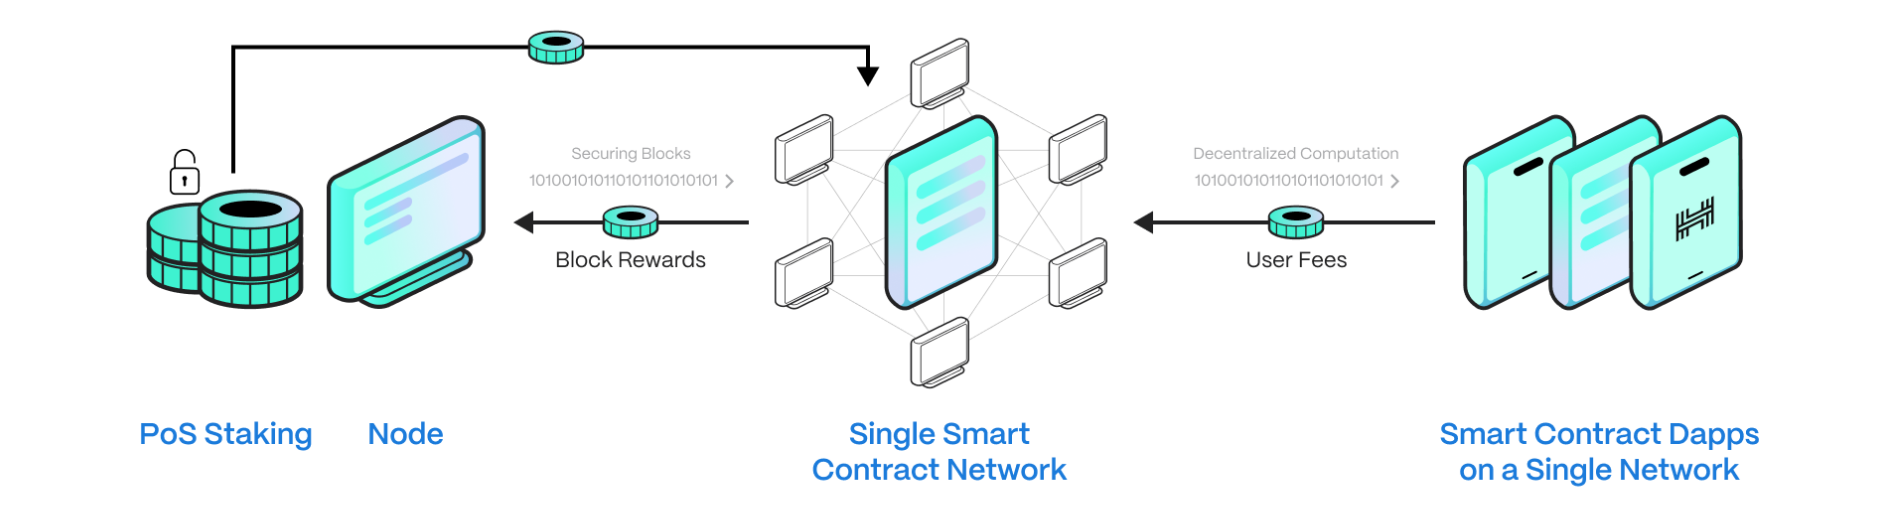
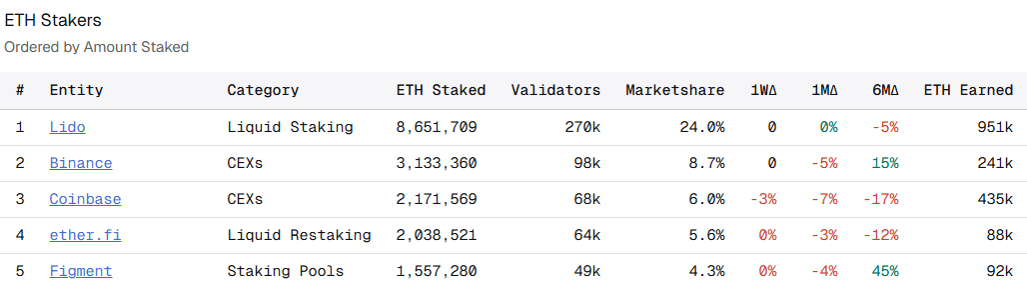
Ethereum जैसे प्रूफ-ऑफ-स्टेक सिस्टम में, वैलिडेटर्स को उनके स्टेक के अनुसार चुना जाता है। अधिक स्टेक का अर्थ है ब्लॉक्स के रूप में क्या पारित होता है, इसके लिए अधिक वोट। यदि आपने 2008 में इन प्रणालियों को बनाने वाले किसी व्यक्ति से इन प्रणालियों द्वारा उत्पन्न शक्ति के केंद्रीकरण पर तर्क किया होता, तो वे स्तब्ध रह गए होते। 2025 के अंत से, लिक्विड-स्टेकिंग प्रोटोकॉल Lido का स्टेक्ड कुल Ethereum आपूर्ति के लगभग 27.7% पर नियंत्रण था। Coinbase के पास 8.4% था। Binance के पास 6.4% था। Ethereum स्टेकिंग के लिए नाकामोतो गुणांक (Nakamoto coefficient) — यानी उन संस्थाओं की न्यूनतम संख्या जिन्हें सर्वसम्मति के 51% पर नियंत्रण करने के लिए मिलीभगत करनी होगी — केवल चार थी। एक नेटवर्क जिसे पूरी तरह से ट्रस्टलेस होना चाहिए, वह वास्तव में चार पूल्स द्वारा नियंत्रित है।
धन के वितरण में Ethereum के शीर्ष 10,000 वॉलेट्स का गिनी गुणांक (Gini coefficient) 84.57% से अधिक मापा गया — जो दक्षिण अफ्रीका के नवीनतम असमानता मीट्रिक से भी अधिक है, जो इसे पृथ्वी पर सबसे असमान वितरणों में से एक के रूप में दर्शाता है।
जो बात इसे खतरनाक बनाती है वह नियंत्रण में मौजूद प्लेयर्स की संख्या नहीं है, बल्कि वह बिंदु है जहां से बाहरी दबाव प्रभावित कर सकता है। खुफिया एजेंसियों और बड़े संस्थागत कर्ताओं को कभी भी किसी सिस्टम को नीचे से ऊपर तक भ्रष्ट करने की आवश्यकता नहीं पड़ी है। वे स्थानीय पुलिस के पास नहीं जाते — वे जनरलों के पास जाते हैं। वे राजनेताओं पर दबाव बनाते हैं, मतदाताओं पर नहीं। यही तर्क किसी भी ऐसे नेटवर्क पर लागू होता है जिसमें कम संख्या में अच्छी पूंजी वाली, कानूनी रूप से निगमित, भौगोलिक रूप से सुलभ संस्थाएं अधिकांश सर्वसम्मति शक्ति (consensus power) की स्वामी होती हैं। लाखों वैलिडेटर्स से समझौता करने की कोई आवश्यकता नहीं है। उन पांच या छह संस्थानों तक पहुंचें जिनके पास जीत का अंतर है, जिनके पास अनुपालन विभाग, वकील और लाइसेंस हैं जिन्हें आप धमकी दे सकते हैं। सही जनरल काउंसल (GC) को सिर्फ एक पत्र, और अचानक, जनरल्स ऐसे निर्णय लेने लगते हैं जो नेटवर्क द्वारा उत्पन्न होने वाले प्रत्येक ब्लॉक के माध्यम से नीचे तक पहुँचते हैं।
यह कोई षड्यंत्र का सिद्धांत (conspiracy theory) नहीं है। यह पहले ही हो चुका है। यह सब एक रिकॉर्ड किए गए समय, मापने योग्य और टाइमस्टैम्प वाले सार्वजनिक ब्लॉकचेन पर हुआ है।
नियमों को मोड़ना: सेंसरशिप हमेशा कैसे हुई है
अमेरिकी ट्रेजरी ने अगस्त 2022 में Ethereum-आधारित प्राइवेसी मिक्सर Tornado Cash पर प्रतिबंध लगा दिया। OFAC ने अपनी विशेष रूप से नामित नागरिकों की सूची (SDN list) — जिसका उपयोग आम तौर पर ड्रग तस्करों और राज्य प्रायोजित हैकर्स को प्रतिबंधित करने के लिए किया जाता है — को इसके स्मार्ट कॉन्ट्रैक्ट पतों पर लागू किया और अमेरिकी व्यक्तियों/संस्थाओं को उनके साथ लेन-देन न करने का आदेश दिया।
होस्ट किए गए, अपरिवर्तनीय ब्लॉकचेन कोड की वास्तविक विशेषताओं में से एक यह थी कि इन स्मार्ट कॉन्ट्रैक्ट्स को केवल हटाया नहीं जा सकता था। हालांकि, असंबद्ध प्रश्न (जो यह निर्धारित करेगा कि क्या उन अनुबंधों के साथ इंटरैक्ट करने वाला कोई लेनदेन कभी चेन पर भी समाप्त हुआ) आश्चर्यजनक रूप से परक्राम्य (negotiable) निकला।
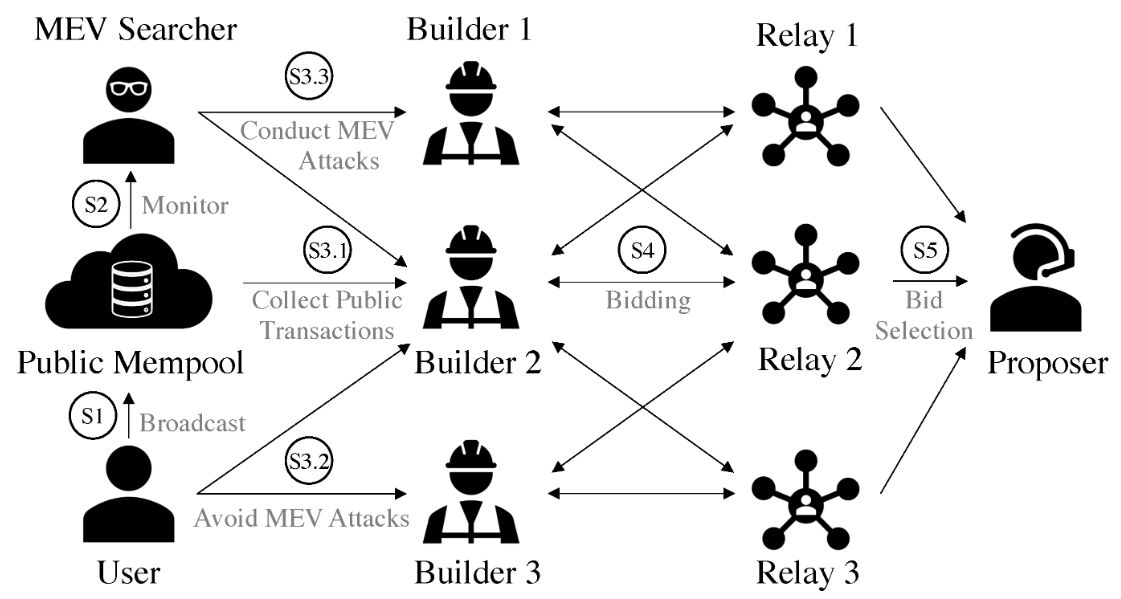
इस बिंदु पर, Ethereum ने अपने प्रपोजर-बिल्डर सेपरेशन (PBS) डिज़ाइन के माध्यम से ब्लॉक्स बनाने के कार्य को उन्हें प्रस्तावित करने के कार्य से पहले ही अलग कर दिया था।
मुट्ठी भर विशिष्ट ब्लॉक बिल्डर्स का उद्देश्य विभिन्न लेन-देन को एकत्रित करना, यह चुनना कि किसे ब्लॉक में शामिल किया जाए, और प्रपोज़ करने के लिए वैलिडेटर्स को अंतिम उत्पाद सौंपने से पहले एक्सट्रैक्टेबल वैल्यू (MEV) को अनुकूलित करना था। आर्किटेक्चर का डिज़ाइन अधिक कुशल MEV निष्कर्षण को बढ़ावा देने के लिए था। इसने एक ऐसा साइड इफेक्ट छोड़ दिया जिसके बारे में किसी ने पर्याप्त रूप से जोर से चेतावनी नहीं दी: इसने लेनदेन को शामिल करने की शक्ति को बहुत कम कंपनियों तक सीमित कर दिया।
अगस्त 2023 में अदालतों ने फैसला सुनाया कि OFAC स्मार्ट कॉन्ट्रैक्ट्स को प्रतिबंधित कर सकता है, और बिल्डर बाजार से लगभग तुरंत प्रतिक्रिया आई। अतीत के 80% Ethereum ब्लॉक्स में Tornado Cash वाले लेन-देन शामिल नहीं होने के एक महत्वपूर्ण उलटफेर में, अब यह आंकड़ा घटकर सिर्फ 9% रह गया। कार्नेगी मेलन यूनिवर्सिटी द्वारा रिपोर्ट किए गए एक अध्ययन में पाया गया कि उस अदालती फैसले से पहले ही, नवंबर 2022 में उत्पादित सभी Ethereum ब्लॉक्स में से 46% ऐसे पक्षों से आए थे जो OFAC प्रतिबंधों का पालन करना चाहते थे। वास्तव में, अपने चरम पर 24 घंटे की अवधि में लगभग 51% सभी Ethereum ब्लॉक्स को OFAC-अनुरूप लेनदेन को अस्वीकार करने के लिए जाना जाता था। bloXroute Labs के सीईओ का कहना है, "तथ्य यह है कि हम OFAC लेनदेन को छोड़कर 51 प्रतिशत ब्लॉक तक पहुंचे हैं, यह निश्चित रूप से एक महत्वपूर्ण मोड़ है।"
सेंसर किए गए लेनदेन के मामले में, यह अमूर्त नहीं था। अकादमिक शोध में दर्ज किया गया कि स्वीकृत लेन-देन के लिए औसत इन्क्लूजन देरी PBS के बाद लगभग दोगुनी हो गई — 15.8 सेकंड (अगस्त '22) से 29.3 सेकंड (नवंबर '22), जबकि उन्हीं ब्लॉक्स में गैर-सेंसर किए गए लेनदेन का औसत केवल ~8.7 सेकंड था। वे लेन-देन जो उस समय अवधि से विलंबित होते हैं और फिर भी कई DeFi प्रोटोकॉल में आर्थिक वास्तविकताओं के कारण तुरंत होने की आवश्यकता होती है, जैसे कि आर्बिट्रेज, संपार्श्विक-कमी वाले खातों का लिक्विडेशन और मूल्य ऑरेकल अपडेट, वास्तव में आर्थिक नुकसान का प्रतिनिधित्व करते हैं। जिन प्रोटोकॉल्स को किसी पोजीशन को सेटल करना था या मूल्य का अपडेट प्रोसेस करना था — और वे या तो OFAC फ़्लैग किए गए पते से जुड़े थे — उन्होंने अपने लेनदेन को ऐसे बुनियादी ढांचे में अटका हुआ देखा जहां कुछ बर्स्ट दूसरों की तुलना में कम समान होने के कारण अधिक धीरे-धीरे एक-दूसरे से आगे निकल गए।
यह बाद के शोध में प्रलेखित डस्ट अटैक (dust attack) घटना से और जटिल हो गया था। 12 ETH का उपयोग करके शोधकर्ताओं ने पाया कि विरोधी कर्ता कम से कम 9 मिलियन ETH को "दूषित" करने में सक्षम थे — प्रभावित प्राप्तकर्ताओं द्वारा स्वीकृत पतों से असंबंधित वॉलेट्स में भेजी गई छोटी मात्राओं के कारण। स्वीकृत फंड बिना सहमति के निर्दोष पतों में प्रवेश कर चुके थे और विनियमित प्लेटफार्मों पर प्रतिबंधों का पालन करने का अर्थ उन वॉलेट्स से लेनदेन को प्राथमिकता न देना या पूरी तरह से ब्लॉक करना हो सकता है — कुछ ऐसा जिसे Aave के फ्रंट-एंड ने एक वास्तविक उदाहरण के रूप में स्वयं करते हुए दर्ज किया। संदूषण अनैच्छिक था। परिणाम अनैच्छिक नहीं थे।
पूरी तरह से ब्लॉक बिल्डर एकाग्रता के संदर्भ में भी, सेंसरशिप के सवाल में जाने से पहले ही स्थिति गंभीर हो गई थी। 2024 के अंत में, 80% से अधिक — और कुछ बिंदुओं पर 95% से अधिक — सभी Ethereum ब्लॉक्स केवल दो संस्थाओं द्वारा बनाए जा रहे थे। यह एक ऐसी योजना थी जो प्रभावी रूप से दुनिया के दूसरे सबसे बड़े ब्लॉकचेन के संपूर्ण लेनदेन प्रसंस्करण स्तर को एक गैर-सहमति वाले द्वयधिकार (duopoly) को आउटसोर्स करने जैसी थी। Ethereum पर DeFi लेनदेन के लिए सभी USDT ट्रांसफर और स्मार्ट कॉन्ट्रैक्ट कॉल्स इन दो कंपनियों द्वारा उपयोग किए जाने वाले समान बुनियादी ढांचे से होकर गुजरे। सिद्धांत में नहीं। व्यवहार में, ब्लॉक दर ब्लॉक।
सज़ा की संरचना और इसे झेलने वाले लोग
जो वैलिडेटर्स नेटवर्क नियमों के सापेक्ष गलत रास्ते पर जाते हैं, उन्हें एक बहुत ही वास्तविक और शाब्दिक रूप से स्वचालित दंड प्रणाली (डिग्री द्वारा मापी गई) का सामना करना पड़ता है। यह डिज़ाइन द्वारा है — दुर्व्यवहार महंगा होना चाहिए — लेकिन यह एक ऐसा प्रोत्साहन ढांचा बनाता है जो परेशान करने वाली गतिशीलता में योगदान देता है; एकाग्रता की समस्या के साथ मिलकर, यह अत्यधिक विघटनकारी हो सकता है।
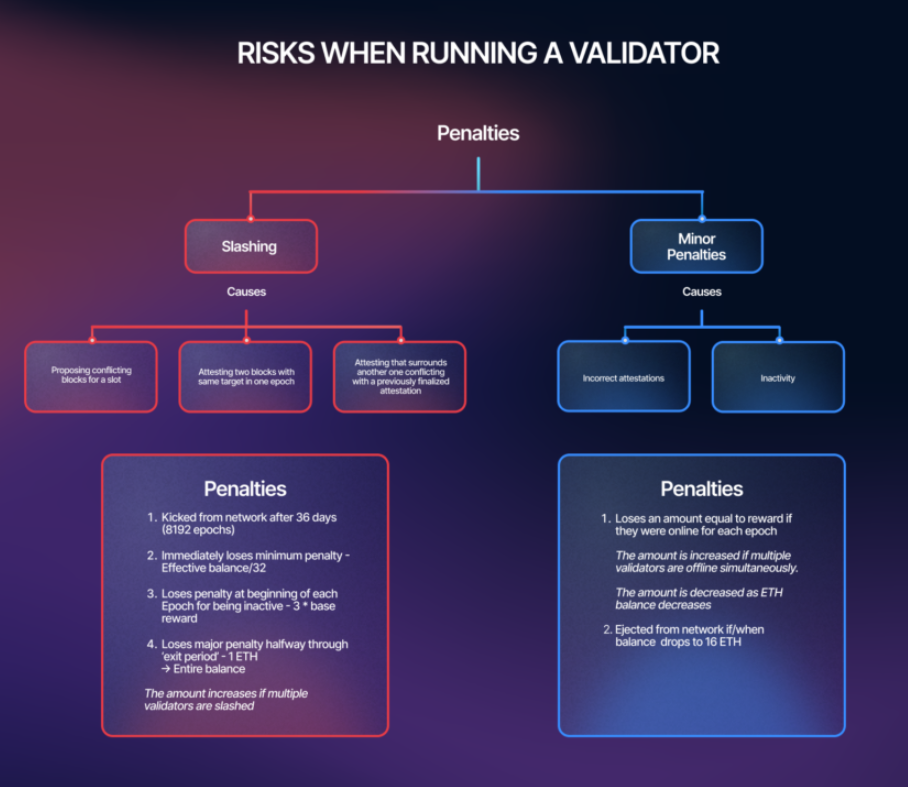
स्लैशिंग (Slashing) दंडित करने का सबसे चरम तरीका है। प्रतिस्पर्धी ब्लॉक्स का प्रस्ताव करने या परस्पर विरोधी साक्ष्यों पर हस्ताक्षर करने वाले एक निष्कासित वैलिडेटर का उनके प्रभावी बैलेंस का 1/32 वां (3.125%) हिस्सा तुरंत काट लिया जाता है और लगभग 36 दिनों के बाद अनैच्छिक रूप से नेटवर्क से बाहर निकलने के लिए छोड़ दिया जाता है। उस निकास अवधि के 18वें दिन, आप लैगिंग विंडो में स्लैश किए गए अन्य लोगों के संबंध में एक सहसंबंध जुर्माना (correlation penalty) वहन करते हैं, जो इस बात के समानुपाती होता है कि दुर्भावनापूर्ण व्यवहार को हतोत्साहित करके कितने वैलिडेटर्स को काटा गया था। उदाहरण के लिए, एक एकल स्लैशिंग घटना के कारण अलगाव की लागत लगभग 1 ETH है। इसके अतिरिक्त, यदि बड़ी संख्या में वैलिडेटर्स को एक ही समय में स्लैश किया जाता है, तो सहसंबंध जुर्माना पूरे 32 ETH स्टेक को वापस लेने का कारण बन सकता है। समन्वित हमलों को रोकने के लिए यह एक सुरुचिपूर्ण ढंग से सरल तंत्र है। इसके द्वितीयक दोष के रूप में, एक प्रमुख वैलिडेटर ऑपरेशन द्वारा अपेक्षित व्यवहार में कोई भी अचानक परिवर्तन विनाशकारी सहसंबद्ध नुकसान का कारण बनेगा।
वास्तविक घटनाएं दांव को दर्शाती हैं। सितंबर 2022 में, एक हैकर ने Ankr से जुड़ी सार्वजनिक कुंजियों में से एक के साथ डबल-साइन किया और इससे जुड़े चालीस वैलिडेटर्स को एक साथ स्लैश कर दिया गया, जिससे $52,000 से अधिक का संचयी नुकसान हुआ। नवंबर 2023 में गलत साक्ष्यों के लिए Bitcoin Suisse से जुड़े लगभग एक सौ वैलिडेटर्स को स्लैश किया गया, जिसमें लगभग $200,000 का कुल नुकसान हुआ। ये जानबूझकर की गई गलतियाँ नहीं थीं, फिर भी इनकी आर्थिक कीमत चुकानी पड़ी। कानूनी दायित्वों वाले एक बड़े संस्थागत वैलिडेटर के मामले में, स्लैशिंग एक गंभीर खतरा पैदा करता है, लेकिन उनके अधिकार क्षेत्र के परिदृश्य के आधार पर, गैर-अनुपालन लेनदेन को संसाधित करते हुए देखे जाने के कानूनी और प्रतिष्ठा संबंधी परिणाम भी होते हैं — परिणाम यह होता है कि उस क्षेत्र में बने रहने का एक अत्यधिक मजबूत प्रोत्साहन मिलता है जिसे नियामक और समकक्ष आरामदायक पाते हैं।
और यह जो बाधा (bottleneck) उत्पन्न करता है वह वैश्विक है। यह संपत्ति वर्ग, उद्देश्य या अंतर्निहित लेनदेन की प्रामाणिकता के आधार पर विभेदित नहीं है। Ethereum पर प्रत्येक USDT ट्रांसफर, एक DeFi प्रोटोकॉल या स्मार्ट कॉन्ट्रैक्ट के साथ प्रत्येक इंटरैक्शन को एक एकल सत्यापन परत से होकर गुजरना पड़ता है और मान्य होना पड़ता है जो संरचनात्मक रूप से केंद्रीकृत है और बाहर से आसानी से दबाव डाला जा सकता है। दूसरा यह है कि यदि वह अड़चन किसी बाहरी निर्देश का पालन करती है — यहां तक कि परोक्ष रूप से भी, जैसे कि अपने रिले सॉफ़्टवेयर को अपडेट करके या अपने ऑपरेटर की नीति को बदलकर — तो यह उसके बाद के सभी लेनदेन में समान रूप से प्रसारित होता है। इसमें चोकपॉइंट्स की संख्या बहुत कम है, और जो कोई भी उन चोकपॉइंट्स पर नियंत्रण कर लेता है, वह सब कुछ नियंत्रित कर लेता है।
इसके विपरीत, उन चोकपॉइंट्स में से एक बनने का प्रोत्साहन विकेंद्रीकरण को रोकता है। उन्नत MEV तकनीक का निर्माण करना, स्टेक मानदंडों तक पहुंचना जो लिक्विड स्टेकिंग को आकर्षक बनाते हैं — इन सभी के लिए वित्तीय संसाधनों और कंपनी के परिष्कार की आवश्यकता होती है जो स्वाभाविक रूप से बड़े, अच्छी तरह से वित्त पोषित संगठनों के अनुकूल होते हैं। एक सोलो वैलिडेटर जो 32 ETH के साथ एक सिंगल नोड चलाता है, वह लगभग समान नियमों को अर्जित करता है लेकिन इसका कम हिस्सा प्राप्त करता है और किसी भी शासन चर्चा में बिल्कुल भी वोट नहीं देता है। यदि उनके अपने हाल पर छोड़ दिया जाए, तो सिस्टम के अर्थशास्त्र केंद्रीकरण को और गहरा करते हैं।
सकारात्मक पहलू यह है कि इस समस्या को उन लोगों में से कई लोगों द्वारा अच्छी तरह से समझा गया है जो इसे हल करने के लिए सबसे अच्छी स्थिति में हैं। अच्छी खबर यह है कि नए टोकन और आख्यानों (narratives) का पीछा करने के प्रोत्साहन अभी भी हर समय बुनियादी ढांचे के शासन पर नज़र रखने के किसी भी प्रोत्साहन से काफी अधिक मजबूत हैं।
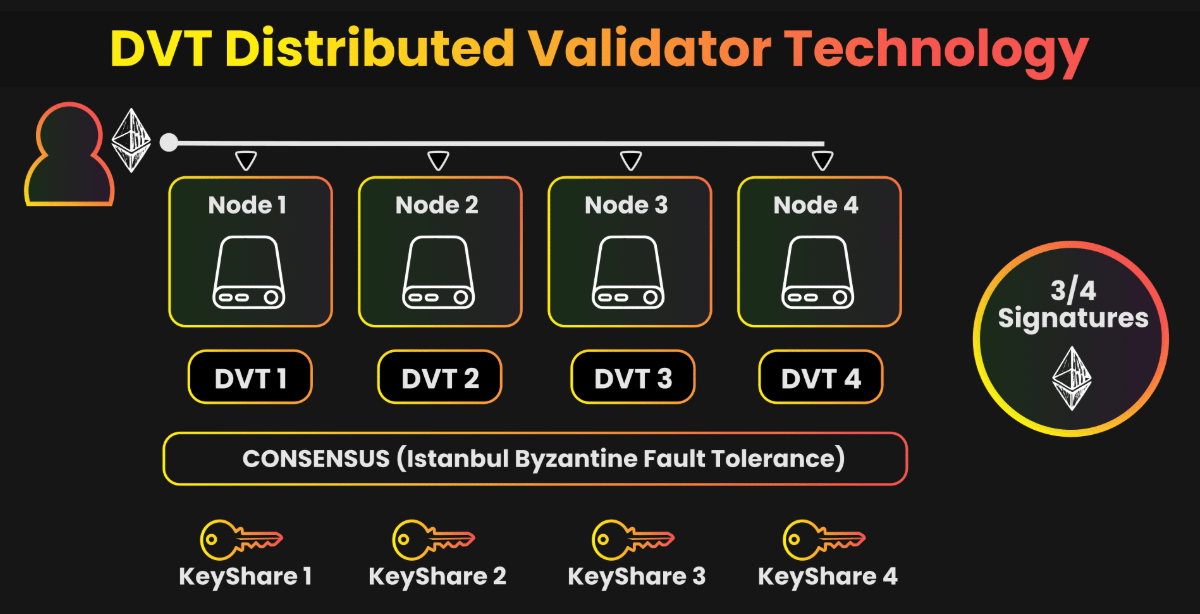
डिस्ट्रिब्यूटेड वैलिडेटर टेक्नोलॉजी — Lido Protocol द्वारा DVT आपको सिंगल-ऑपरेटर नोड स्तर की भेद्यता को दूर करने के लिए कहती है। DVT एक वैलिडेटर कुंजी को थ्रेशोल्ड हस्ताक्षर योजनाओं के अनुसार कई स्वायत्त ऑपरेटरों में विभाजित करता है, जिसका अर्थ है कि कोरम प्राप्त होने से पहले किसी हस्ताक्षर की अनुमति नहीं है। इसका मतलब यह है कि एक नोड के विफल होने या एक ऑपरेटर के समझौता होने से कभी भी कोई स्लैश करने योग्य घटना प्रेरित नहीं हो सकती है, और न ही कोई एकल नियामक कभी किसी ऑपरेटर को किसी चीज़ को सेंसर करने का निर्देश दे सकता है और ऐसी सेंसरशिप स्वचालित रूप से प्रसारित हो सकती है। Lido द्वारा DVT को अपनाना निरपेक्ष रूप से महत्वपूर्ण रहा है, 2025 के अंत में 711,456 ETH और कुल Ethereum स्टेक का लगभग 1.99% Lido के तहत DVT-संचालित वैलिडेटर्स द्वारा समर्थित था: यह एक महत्वपूर्ण कदम था लेकिन फिर भी पूरे का केवल एक छोटा सा अंश था।
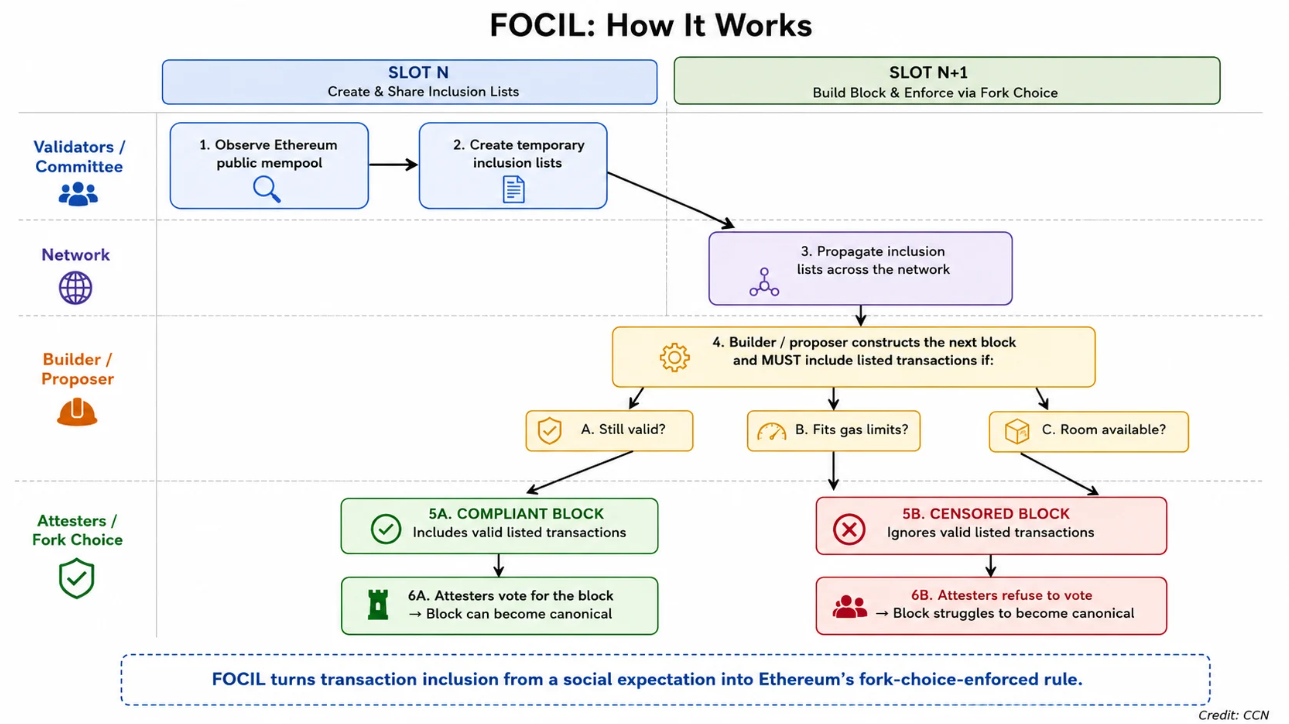
बिल्डर केंद्रीकरण के मुद्दे के प्रमुख संरचनात्मक समाधानों में से एक EIP-7805, फोर्क-चॉइस एनफोर्स्ड इनक्लूजन लिस्ट्स (FOCIL) है। स्वैच्छिक अनुपालन के बजाय प्रोटोकॉल-स्तरीय सेंसरशिप को लक्षित करते हुए, FOCIL को 2026 के अंत में निर्धारित Ethereum के आगामी Hegotá अपग्रेड के हिस्से के रूप में हरी झंडी दी गई थी। प्रत्येक स्लॉट में, 16 वैलिडेटर्स को एक समिति बनाने के लिए छद्म यादृच्छिक रूप से चुना जाता है और प्रत्येक समिति सार्वजनिक मेमपूल (mempool) की स्वतंत्र रूप से जांच करती है और उन लेनदेन की एक सूची प्रसारित करती है जिन्हें वे शामिल किए जाने के योग्य मानते हैं। इसलिए, ब्लॉक प्रस्तावक को उन लेनदेन को इसमें शामिल करना ही होगा। अटेस्टर्स को केवल उन ब्लॉक्स के लिए वोट करना होता है जो सभी 16 समिति सदस्यों की समावेश बाधाओं को पूरा करते हैं। एक ब्लॉक जो सूचीबद्ध, मान्य लेनदेन में से किसी को भी शामिल नहीं करता है, उसे अटेस्टर्स का समर्थन प्राप्त नहीं होगा और वह कैनोनिकल नहीं बन सकता है।
यह डिज़ाइन 2 ब्लॉक बिल्डर्स के भीतर इसे केंद्रित करने के विपरीत सिस्टम में सभी वैलिडेटर्स का उपयोग करके एक घूर्णन समिति में शामिल किए जाने वाले लेनदेन के निर्णय को फैलाता है। FOCIL के तहत किसी लेनदेन को सेंसर करने के लिए एक विरोधी को 16 वैलिडेटर्स के यादृच्छिक रूप से चयनित समूह (जिनके पास उस स्लॉट में चुने जाने का कोई अग्रिम ज्ञान नहीं है) को नष्ट करने की आवश्यकता होगी। दो ज्ञात फर्मों पर दबाव डालना जो अधिकांश ब्लॉक्स बनाती हैं, एक औपचारिक रूप से अलग समस्या है।
गवर्नेंस पर ध्यान देने की समस्या कोई तकनीकी मुद्दा नहीं है और इसे यही कहा जाना चाहिए। और क्रिप्टो इकोसिस्टम में स्थान घेरने वाले अधिकांश लोग कीमत, नए प्रोटोकॉल, यील्ड्स की परवाह करते हैं। इंफ्रास्ट्रक्चर गवर्नेंस — कौन सत्यापन कर रहा है, स्टेक कितना केंद्रीकृत है, बिल्डर्स कौन सा सॉफ़्टवेयर चला रहे हैं — इसके बारे में सोचना विशेष रूप से रोमांचक नहीं है और निगरानी करने वालों को कोई टोकन नहीं मिलता है। वैलिडेटर सेट कंपोजिशन, क्लाइंट विविधता और बिल्डर एकाग्रता को क्रिप्टो के दीर्घकालिक गुणों के प्रति सबसे अधिक प्रतिबद्ध समुदायों द्वारा प्रथम-क्रम मेट्रिक्स के रूप में माना जाना चाहिए। इस निगरानी के लिए उपकरण मौजूद हैं: ऑन-चेन एनालिटिक्स, सार्वजनिक स्टेकिंग डैशबोर्ड, OFAC अनुपालन पर नज़र रखने वाले प्लेटफार्मों से रिले आँकड़े। डेटा उपलब्ध है। जिस चीज की कमी है वह है सही सवालों पर निरंतर ध्यान।
लॉजिस्टिक्स ही सब कुछ है
मूल साइफरपंक्स ने कुछ ऐसा समझा जिसे आज के क्रिप्टो विमर्श में बहुत से लोग भूलते हुए प्रतीत होते हैं: एक विकेंद्रीकृत प्रणाली में दिलचस्प बात यह नहीं है कि यह किस प्रकार की संपत्ति बनाती है। यह वह बुनियादी ढांचा है जिसके पास अपनी पसंद के किसी भी व्यक्ति के साथ लेनदेन करने के लिए किसी की अनुमति लेने की आवश्यकता नहीं होती। यदि ऐसी प्रतिरक्षा मौजूद है, तो यह उस परत पर रहती है जो लेनदेन का निपटान करती है — और ठीक उसी परत पर जब्त या कमजोर हो जाती है यदि इसे नियंत्रित करने वाली संस्थाएं मजबूरी के उन्हीं साधनों के लिए सुलभ हो जाती हैं जिनका उपयोग पारंपरिक वित्तीय प्रणाली में किया जाता है।
यह सैद्धांतिक नहीं है, जैसा कि Tornado Cash के साथ जो हुआ उससे प्रमाणित होता है। कोड अपरिवर्तनीय था। हालांकि, वास्तविक लेनदेन प्रसंस्करण अवसंरचना ऐसी नहीं थी। उस बुनियादी ढांचे पर प्रत्येक प्लेटफ़ॉर्म, प्रोटोकॉल और उपयोगकर्ता — Tornado Cash से किसी भी प्रकार के संबंध के बिना — एक ऐसे वातावरण में रहता था जहाँ दो या तीन बिल्डर कंपनियों द्वारा एक निजी नीतिगत निर्णय का अर्थ किसी अन्य के लेन-देन की तुलना में उनके लेनदेन को प्राथमिकता देना या इसके विपरीत करना था।
हर उस अड़चन (bottleneck) की कुंजी जिसके माध्यम से सब कुछ फिल्टर होना चाहिए। सप्लाई चेन में सबसे बुरी विफलताएं उपभोक्ता-उन्मुख किसी उच्च-स्तरीय परत पर नहीं होती हैं, बल्कि अस्पष्ट लॉजिस्टिक्स चोक-पॉइंट्स पर होती हैं जिन पर कोई तब तक ध्यान नहीं देता जब तक वे काम करना बंद नहीं कर देते। और यही बात ब्लॉकचेन इंफ्रास्ट्रक्चर पर भी लागू होती है। सुर्खियां बटोरने वाले प्रोटोकॉल्स, नवीनतम टोकन लॉन्च, शुल्क मापदंडों पर गवर्नेंस वोट — इस प्रकार के समाचार समुदाय का ध्यान आकर्षित करते हैं। वैलिडेटर संरचना, बिल्डर बाजार संरचना, रिले नीति अपडेट — ये काफी कम ध्यान आकर्षित करते हैं। तथ्य यह है कि यह वास्तव में एक असंतुलन है, और किसी भी व्यक्ति को जो अगले दस वर्षों में क्रिप्टो की दिशा की परवाह करता है, उसे उन बाधाओं को देखने की आवश्यकता है — क्योंकि वहीं सिस्टम का भविष्य वास्तव में निर्धारित होगा, उन संस्थाओं के कदमों पर लिए गए काफी हद तक अनदेखे निर्णयों में दिन में दो बार चुपचाप साइकिल चलाकर, जिनके माध्यम से सभी लेनदेन को गुजरना पड़ता है।
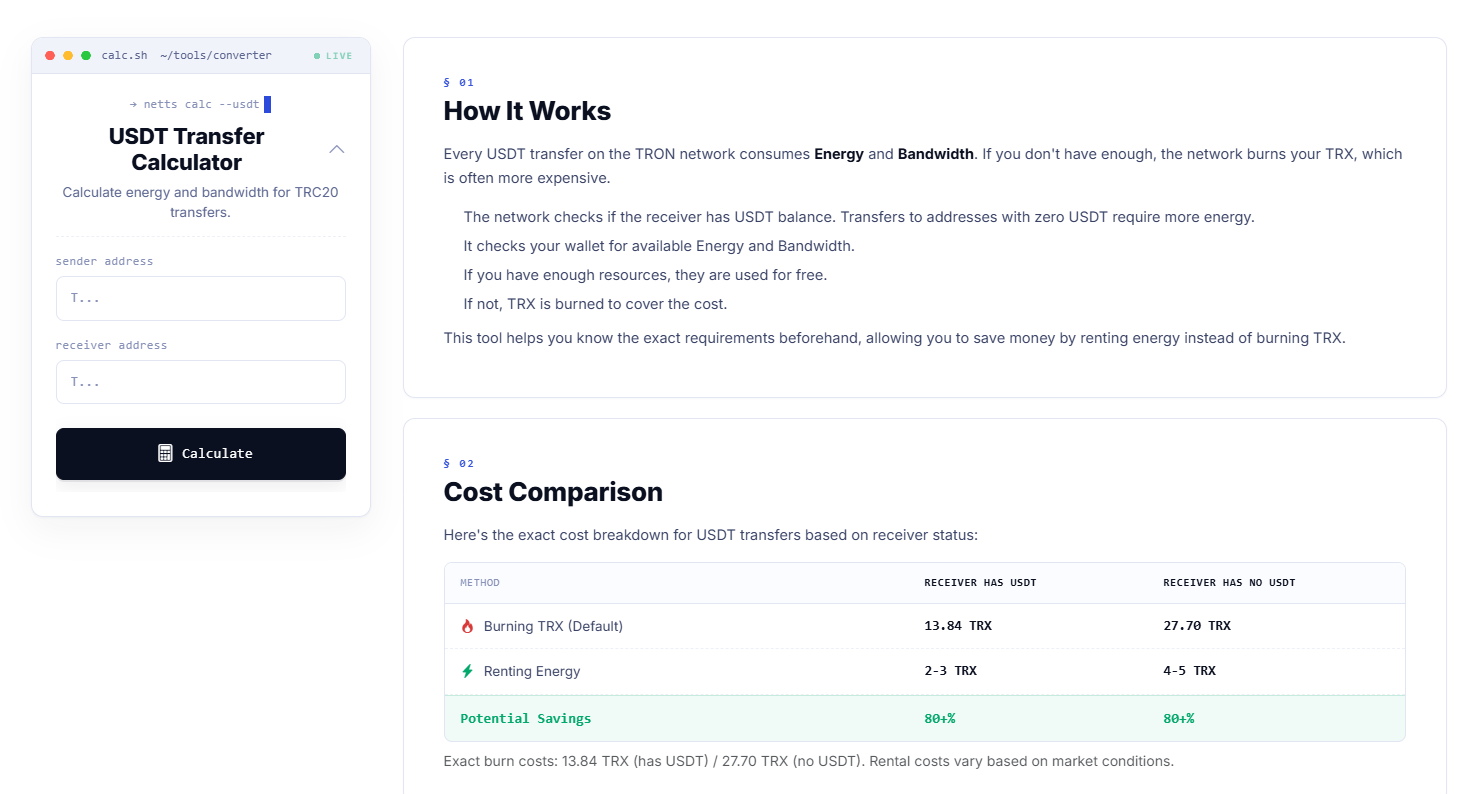
Netts एक USDT Transfer Calculator भी प्रदान करता है, जो उन लोगों के लिए लेनदेन सबमिट करने से पहले ऑन-चेन लागतों की कुछ अपारदर्शिता को दूर करता है जो इस बात के व्यावहारिक यांत्रिकी में रुचि रखते हैं कि जब USDT का वास्तविक हस्तांतरण नेटवर्क तक पहुंचता है तो क्या होता है। यह टूल किसी भी TRC20 USDT भेजने के लिए आवश्यक सटीक Energy और Bandwidth की गणना करता है, इस बात का ध्यान रखते हुए कि क्या लक्षित पते पर पहले से ही USDT है — जो मायने रखता है क्योंकि शून्य-शेष वाले पतों पर भेजने में लगभग दोगुनी Energy (131,000 यूनिट बनाम 65,000 यूनिट) खर्च होती है।
आप यहाँ लागत के एक बड़े अंतर की तुलना कर रहे हैं: यदि प्राप्तकर्ता के पास USDT बैलेंस है तो TRX बर्न के माध्यम से एक सामान्य USDT ट्रांसफर की लागत 13.84 TRX है और यदि उसके पास बैलेंस नहीं है तो 27.70 TRX है; जबकि किराए पर ली गई Energy का उपयोग करके स्वयं प्राप्त लेनदेन केवल 2 से 5 TRX का होता है, जिसका अर्थ है 80 प्रतिशत से अधिक की बचत। उन डेवलपर्स की सहायता के लिए जो इन गणनाओं को प्रोग्रामेटिक रूप से एक्सेस करना चाहते हैं, Netts एक API एंडपॉइंट प्रदान करता है जो एक साधारण GET अनुरोध के माध्यम से मनमाने सेंडर-रिसीवर जोड़ों के लिए Energy और Bandwidth आवश्यकताओं को लौटाता है। जब नेटवर्क पर प्रत्येक USDT गैस शुल्क 'सेंड' दबाने से पहले संसाधन उपयोग के साथ आपकी परिचितता के प्रत्यक्ष परिणाम के रूप में व्यवहार करता है, तो उन नंबरों को समय से पहले जानना वैकल्पिक नहीं है — यह एक अच्छी परिचालन लागत और मुख्य रूप से अनावश्यक ओवरहेड के लिए भुगतान करने के बीच का सूक्ष्म अंतर है।