Centralización de validadores: ¿un cártel en formación?
Cuatro pools controlan el 51% de todo el Ethereum en staking, dos constructores producen el 80% de sus bloques: una mirada lúcida a quién decide realmente qué entra en la cadena.
También disponible en: EnglishРусский中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Contenido
Comenzó, como la mayoría de las cosas importantes en tecnología, con un puñado de personas en una habitación intensamente convencidas de que todo lo que ocurría en otros lugares era completamente incorrecto. Corría el año 1992. Las reuniones en el área de la bahía de San Francisco entre Tim May, Eric Hughes y John Gilmore confluirían en lo que se conoció como los Cypherpunks. El espíritu fundacional del grupo, de hecho, se había expuesto mucho antes, en el Manifiesto Criptoanarquista de Tim May, redactado en 1988 y difundido en conferencias antes de que nadie tuviera un sistema real para conectar con esos conceptos. May afirmaba que, a pesar de lo que deseara cualquier autoridad centralizada, la criptografía fuerte permitiría a las personas realizar transacciones, comunicarse y organizarse de una manera impenetrable, más allá de la capacidad de cualquier autoridad central para siquiera enterarse, y mucho menos para imponer impuestos o regulaciones. No eventualmente. Inevitablemente.
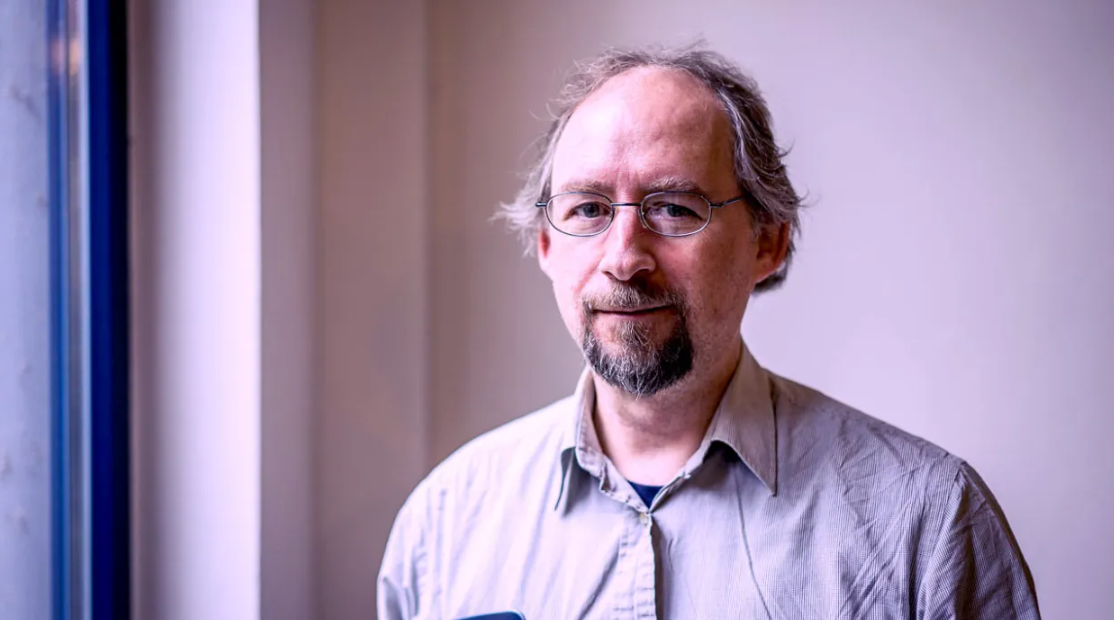
Los cypherpunks no escribían artículos académicos a la espera de una revisión por pares. Escribían código. Y durante los siguientes 10 años, todo lo que hizo esta lista de correo fue producir Hashcash de Adam Back (en la foto), b-money de Wei Dai y Bit Gold de Nick Szabo, cada uno de ellos un ladrillo de un sistema revocable que aún estaba por construirse. El 31 de octubre de 2008, Satoshi Nakamoto envió un correo electrónico a la lista de distribución de criptografía de origen cypherpunk con el asunto "Bitcoin P2P e-cash paper". El siguiente documento de nueve páginas exponía su propósito con total claridad: construir un sistema de pagos sin necesidad de un tercero de confianza. Era el santo grial de los cypherpunks, y realmente funcionó.
En el fondo, el sueño ni siquiera se trataba del dinero. No se trataba del tipo de decisión que un grupo pudiera tomar por el resto. Sin junta directiva. Sin banco central. Sin ministerio gubernamental que tuviera en sus manos la decisión sobre qué transacciones pasaban de ser buenas a malas. Funcionaría de acuerdo con reglas que todos pudieran validar y que nadie pudiera alterar subrepticiamente. Consenso, no mandato.
Hoy, esa visión está bajo una intensa presión estructural, no proveniente de un ataque externo, sino de la inexorable atracción gravitacional del incentivo económico hacia la concentración. Esta no es una amenaza que se anuncie a sí misma. Se acumula precisamente en la capa del sistema en la que la mayoría de la gente nunca piensa demasiado: los validadores.
Quién decide lo que entra en la cadena
Esta es una definición simple, limpia y funcional de un validador: los validadores validan transacciones para verificar su cumplimiento con las reglas de la red, verifican firmas criptográficas, comprueban que el remitente tenga fondos suficientes y agregan transacciones válidas a la blockchain. Hacen cumplir exactamente las mismas reglas, de manera equitativa, sin sesgo a favor de un grupo sobre otro.
La clave está en "seguir las reglas de la red". Porque la pregunta natural que surge a continuación —la que pasa por alto la descripción técnica— es de quién son esas reglas exactamente y qué sucede cuando se modifican sutilmente con el tiempo.
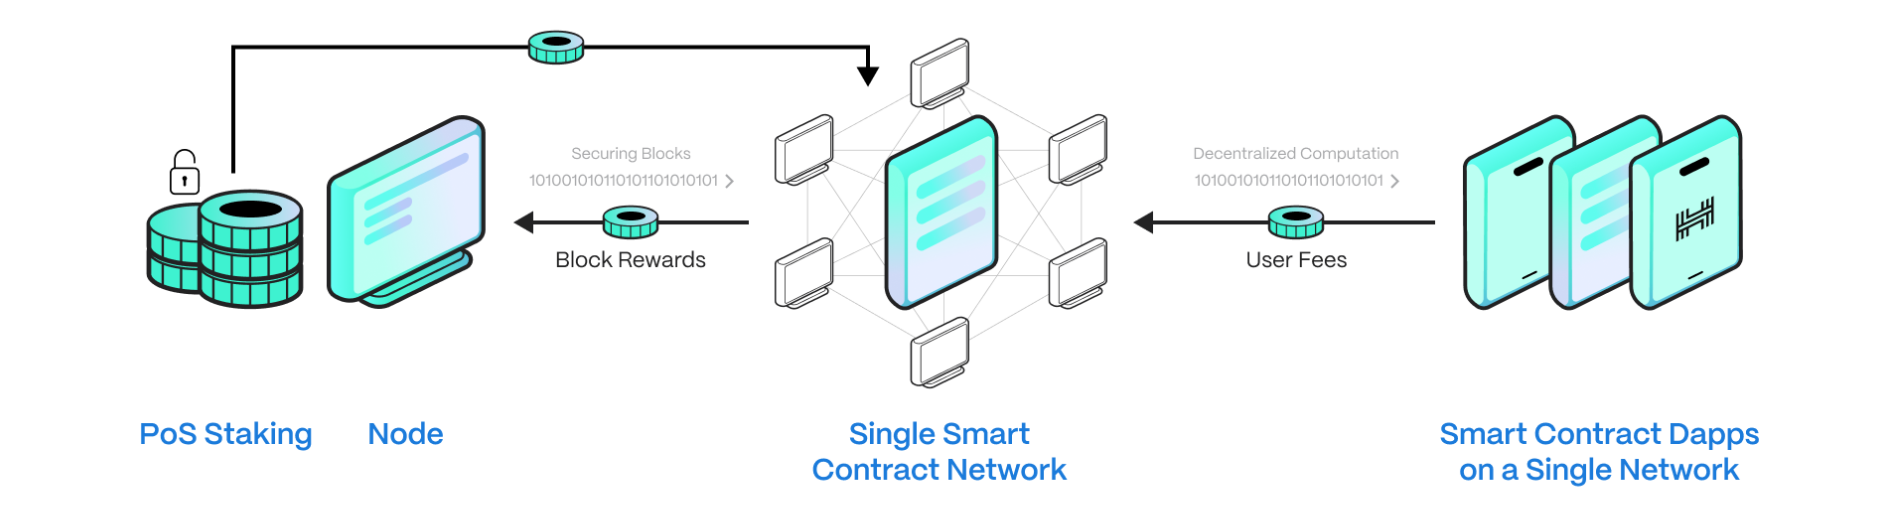
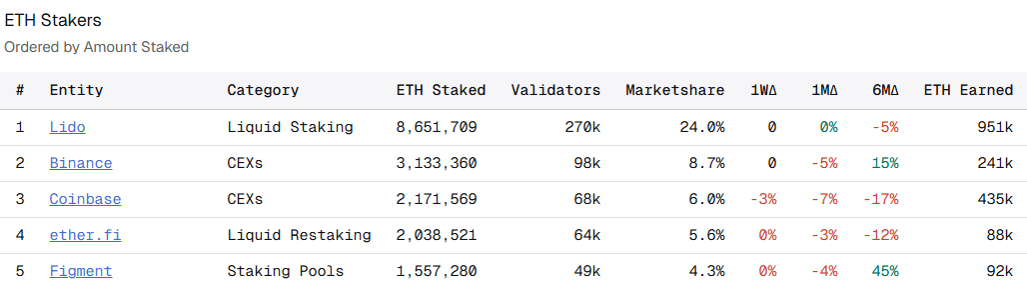
En los sistemas de prueba de participación (proof-of-stake) como Ethereum, los validadores son elegidos según su stake. A mayor stake, más votos sobre lo que pasa en términos de bloques. Si a alguien que construyó estos sistemas en 2008 le hubieras planteado la concentración de poder que crean, se habría horrorizado. Desde finales de 2025, Lido, un protocolo de staking líquido, dominaba alrededor del 27,7% del suministro total de Ethereum en staking. Coinbase poseía el 8,4%. Binance, el 6,4%. El coeficiente de Nakamoto para el staking de Ethereum —el número mínimo de, bueno, entidades que tendrían que coludirse para controlar el 51% del consenso— era de cuatro. Una red que debería ser completamente trustless en realidad está controlada por cuatro pools.
El coeficiente de Gini para las 10.000 billeteras principales de Ethereum en distribución de riqueza superó el 84,57%, más alto que la última métrica de desigualdad de Sudáfrica, situándola con la reputación de ser una de las distribuciones más desiguales del planeta.
Lo que hace que esto sea peligroso no es la cantidad de actores en control, sino más bien el punto desde el cual puede incidir la presión externa. Las agencias de inteligencia y los grandes actores institucionales nunca han necesitado corromper un sistema desde su base. No acuden a la policía local: van a los generales. Se dirigen a los políticos, no a los votantes. La misma lógica se aplica a cualquier red en la que un pequeño número de entidades bien capitalizadas, legalmente constituidas y geográficamente accesibles posean la mayor parte del poder de consenso. No hay necesidad de comprometer a un millón de validadores. Basta con llegar a las cinco o seis instituciones que tienen el margen de victoria, que cuentan con departamentos de cumplimiento, abogados y licencias con las que se puede amenazar. Una carta al director jurídico adecuado y, de repente, los generales comienzan a tomar decisiones que se filtran en cascada a través de cada bloque producido por la red.
Esto no es una teoría de conspiración. Ya ha ocurrido. Todo esto sucedió en un momento registrado, medible y en una blockchain pública con marcas de tiempo.
Torcer las reglas: cómo ha ocurrido siempre la censura
El Departamento del Tesoro de EE. UU. sancionó a Tornado Cash, un mezclador de privacidad basado en Ethereum, en agosto de 2022. La OFAC aplicó su lista de Nacionales Especialmente Designados (SDN) —que normalmente se utiliza para sancionar a narcotraficantes y hackers patrocinados por Estados— a sus direcciones de contratos inteligentes y ordenó a las personas y entidades estadounidenses no interactuar con ellos.
Una de las características reales del código inmutable y alojado en la blockchain era que estos contratos inteligentes en sí no podían simplemente eliminarse. Sin embargo, la cuestión paralela (que determinaría si alguna transacción que interactuara con esos contratos llegaba siquiera a la cadena) resultó ser sorprendentemente negociable.
En este punto, Ethereum ya había dividido la tarea de construir bloques de la tarea de proponerlos a través de su diseño de separación entre proponente y constructor: PBS (Proposer-Builder Separation).
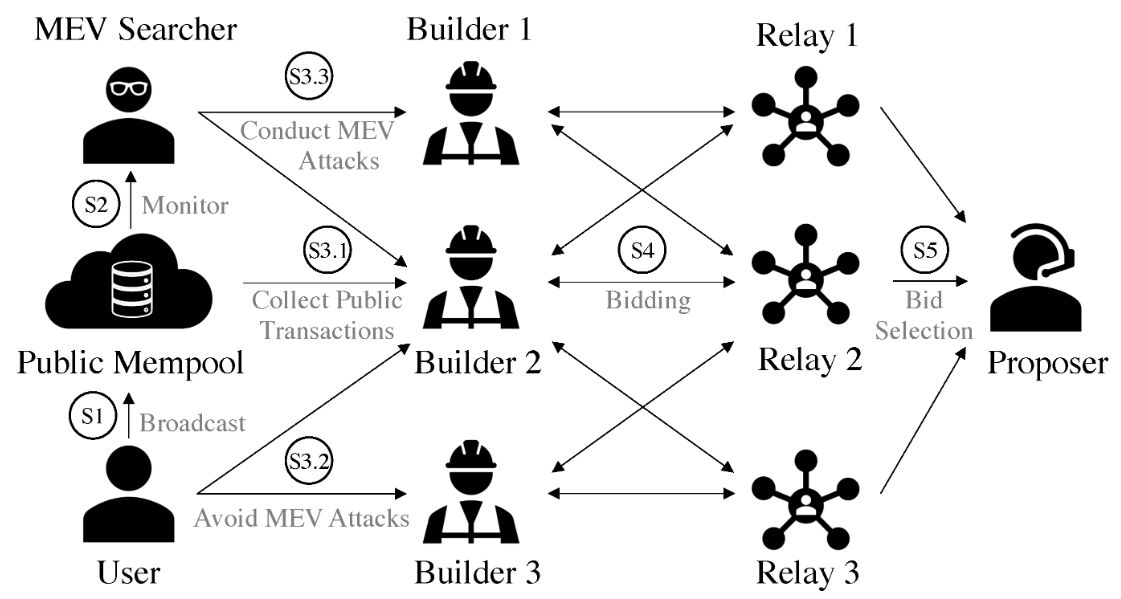
Un puñado de constructores de bloques especializados se encargaba de agregar varias transacciones, elegir cuáles incluir en un bloque y optimizar el valor extraíble antes de entregar el producto final a los validadores para su propuesta. El diseño de la arquitectura tenía como objetivo promover una extracción de MEV más eficiente. Esto dejó un efecto secundario sobre el cual nadie alertó con suficiente claridad: redujo el poder de inclusión de transacciones a muy pocas empresas.
En agosto de 2023, los tribunales determinaron que la OFAC sancionaba contratos inteligentes, y la respuesta del mercado de constructores llegó casi de inmediato. En un cambio drástico respecto al pasado, donde el 80% de todos los bloques de Ethereum no incluían transacciones con Tornado Cash, esta cifra ha descendido a solo el 9%. Un estudio divulgado por la Universidad Carnegie Mellon descubrió que, antes de esa sentencia judicial, ya el 46% de todos los bloques de Ethereum producidos en noviembre de 2022 provenían de partes que querían cumplir con las sanciones de la OFAC. De hecho, en su punto álgido, se reportó que casi el 51% de todos los bloques de Ethereum en un período de 24 horas rechazaban transacciones no conformes con la OFAC. "El hecho de que alcanzáramos el 51 por ciento de bloques excluyendo transacciones de la OFAC es definitivamente un punto de inflexión importante", afirmó el CEO de bloXroute Labs.
En el caso de las transacciones censuradas, esto no fue algo abstracto. Las demoras promedio de inclusión para transacciones sancionadas casi se duplicaron tras la implementación de PBS, según documentó una investigación académica: de 15,8 segundos (agosto de 2022) a 29,3 segundos (noviembre de 2022), mientras que las transacciones no censuradas en los mismos bloques promediaban solo ~8,7 segundos. Las transacciones que se retrasan esa cantidad de tiempo y que aún necesitan ejecutarse debido a realidades económicas en muchos protocolos DeFi —como la generación arbitraria, la liquidación de cuentas con déficit de colateral y las actualizaciones de oráculos de precios— realmente representan un daño económico. Los protocolos que debían liquidar una posición o procesar una actualización de precio —y que estaban de algún modo conectados con una dirección marcada por la OFAC— vieron cómo sus transacciones quedaban atascadas en una infraestructura donde algunos flujos simplemente avanzaban más despacio que otros, debido a que unos eran menos iguales que otros.
Esto se vio agravado por el fenómeno del ataque de polvo (dust attack) documentado en investigaciones posteriores. Utilizando 12 ETH, los investigadores descubrieron que actores maliciosos lograron "contaminar" al menos 9 millones de ETH mediante el envío de cantidades diminutas desde direcciones sancionadas a billeteras no relacionadas. Fondos sancionados ingresaron a direcciones inocentes sin su consentimiento, y actuar para cumplir con las sanciones en plataformas reguladas puede implicar despriorizar o bloquear por completo las transacciones de esas billeteras, algo que la propia interfaz web de Aave documentó haber hecho como ejemplo real. La contaminación fue involuntaria. Las consecuencias no lo fueron.
Incluso en términos estrictos de concentración de constructores de bloques, el panorama ya era crítico antes de abordar la cuestión de la censura. A finales de 2024, más del 80% —y en algunos momentos más del 95%— de todos los bloques de Ethereum estaban siendo construidos por dos entidades. Para un plan que consistía, de facto, en externalizar toda la capa de procesamiento de transacciones de la segunda blockchain más grande del mundo a un duopolio no consensuado. Todas las transferencias de USDT y las llamadas a contratos inteligentes para transacciones de DeFi en Ethereum pasaron por la misma infraestructura utilizada por estas dos empresas. No en teoría. En la práctica, bloque por bloque.
La estructura del castigo y quienes lo soportan
Los validadores que se desvían de las reglas de la red reciben un sistema de penalizaciones muy real y literalmente automatizado (escalonado según su gravedad). Esto es por diseño —el mal comportamiento debe ser costoso—, pero crea una estructura de incentivos que contribuye a dinámicas preocupantes; combinada con el problema de la concentración, puede resultar sumamente perjudicial.
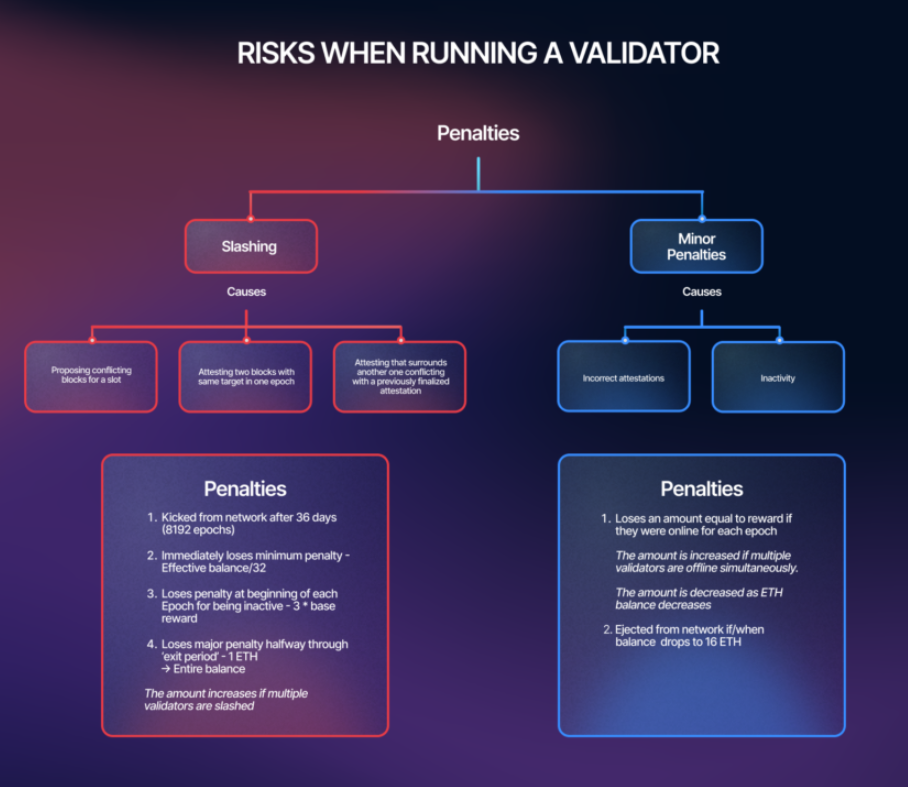
El slashing es la forma más extrema de castigo. A un validador expulsado por proponer bloques en conflicto o firmar atestaciones contradictorias se le retira de inmediato 1/32 (3,125%) de su balance efectivo y se le obliga a abandonar la red involuntariamente tras ~36 días. En el día 18 de ese período de salida, se incurre en una penalización por correlación con respecto a otros que fueron penalizados con slashing en la ventana de retraso, proporcionalmente a cuántos validadores fueron recortados por incentivar comportamientos maliciosos. Por ejemplo, el costo de aislamiento debido a un único incidente de slashing es de aproximadamente 1 ETH. Además, si una gran cantidad de validadores sufre slashing al mismo tiempo, la penalización por correlación puede provocar la retirada de la totalidad del stake de 32 ETH. Es un mecanismo elegantemente simple para prevenir ataques coordinados. Como inconveniente secundario, cualquier cambio repentino en el comportamiento esperado por parte de una operación de validación importante conllevaría pérdidas correlacionadas desastrosas.
Incidentes reales ilustran lo que está en juego. En septiembre de 2022, un atacante firmó doblemente con una de las claves públicas asociadas con Ankr y cuarenta validadores vinculados a ella fueron penalizados simultáneamente mediante slashing, con pérdidas acumuladas de más de $52.000. Casi cien validadores vinculados a Bitcoin Suisse sufrieron slashing por atestaciones erróneas en noviembre de 2023, con una pérdida total cercana a los $200.000. No fueron errores deliberados, pero costaron dinero. En el caso de un gran validador institucional con obligaciones legales, el slashing plantea una amenaza seria; sin embargo, según su marco jurisdiccional, también lo hacen las consecuencias legales y reputacionales de ser visto procesando transacciones no conformes. El resultado es un incentivo sumamente poderoso para mantenerse a salvo dentro del territorio donde los reguladores y las contrapartes se sientan cómodos.
Y el cuello de botella que esto crea es global. No distingue por clase de activo, por propósito ni por la autenticidad de la transacción subyacente. Cada transferencia de USDT en Ethereum, cada interacción con un protocolo DeFi o un contrato inteligente tiene que pasar por una única capa de validación y ser validada por ella, la cual está estructuralmente centralizada y puede ser presionada con facilidad desde el exterior. Lo segundo es que, si ese cuello de botella obedece a una directriz externa —incluso de forma implícita, como al actualizar su software de retransmisión o cambiar la política de su operador—, esto se propaga de igual manera a todas las transacciones posteriores. Tiene un número reducido de puntos de estrangulamiento, y quien controle esos puntos lo controlará todo.
Por el contrario, el incentivo para convertirse en uno de esos puntos de estrangulamiento impide la descentralización. Desarrollar tecnología MEV avanzada y escalar hasta los criterios de stake que hacen rentable el staking líquido son tareas que demandan recursos financieros y una sofisticación corporativa a la que, de forma natural, solo acceden organizaciones grandes y bien financiadas. Un validador individual que opera un solo nodo con 32 ETH está sujeto a prácticamente las mismas reglas pero obtiene menos beneficios y no tiene voto en ninguna discusión de gobernanza. Si se deja a su suerte, la economía del sistema impulsa una concentración aún más profunda.
El lado positivo es que el problema ya ha sido bien comprendido por muchos de los que están en la mejor posición para abordarlo. La buena noticia es que los incentivos para buscar nuevos tokens y narrativas siguen siendo significativamente más fuertes que cualquier incentivo para vigilar la gobernanza de la infraestructura en todo momento.
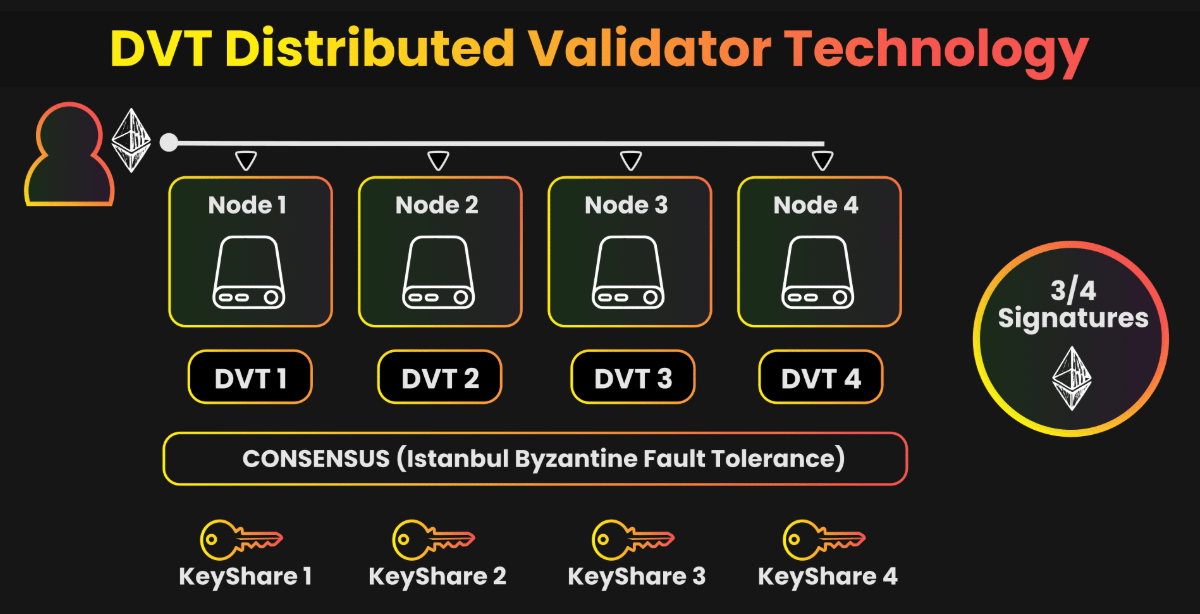
La tecnología de validador distribuido (Distributed Validator Technology o DVT), promovida por el protocolo Lido, propone abordar la vulnerabilidad a nivel de nodo de un solo operador. DVT divide la clave de un validador entre varios operadores autónomos mediante esquemas de firma de umbral, lo que significa que no se permite ninguna firma antes de alcanzar el quorum. Esto implica que un evento pasible de slashing jamás podría desencadenarse por el fallo de un solo nodo o el compromiso de un único operador; tampoco ningún regulador individual podría ordenar a un operador que censure algo y lograr que dicha censura se propague automáticamente. La adopción de DVT por parte de Lido ha sido considerable en términos absolutos: a finales de 2025, 711.456 ETH y cerca del 1,99% del stake total de Ethereum estaban respaldados por validadores con tecnología DVT bajo Lido: este fue un paso importante, pero sigue representando solo una pequeña fracción del total.
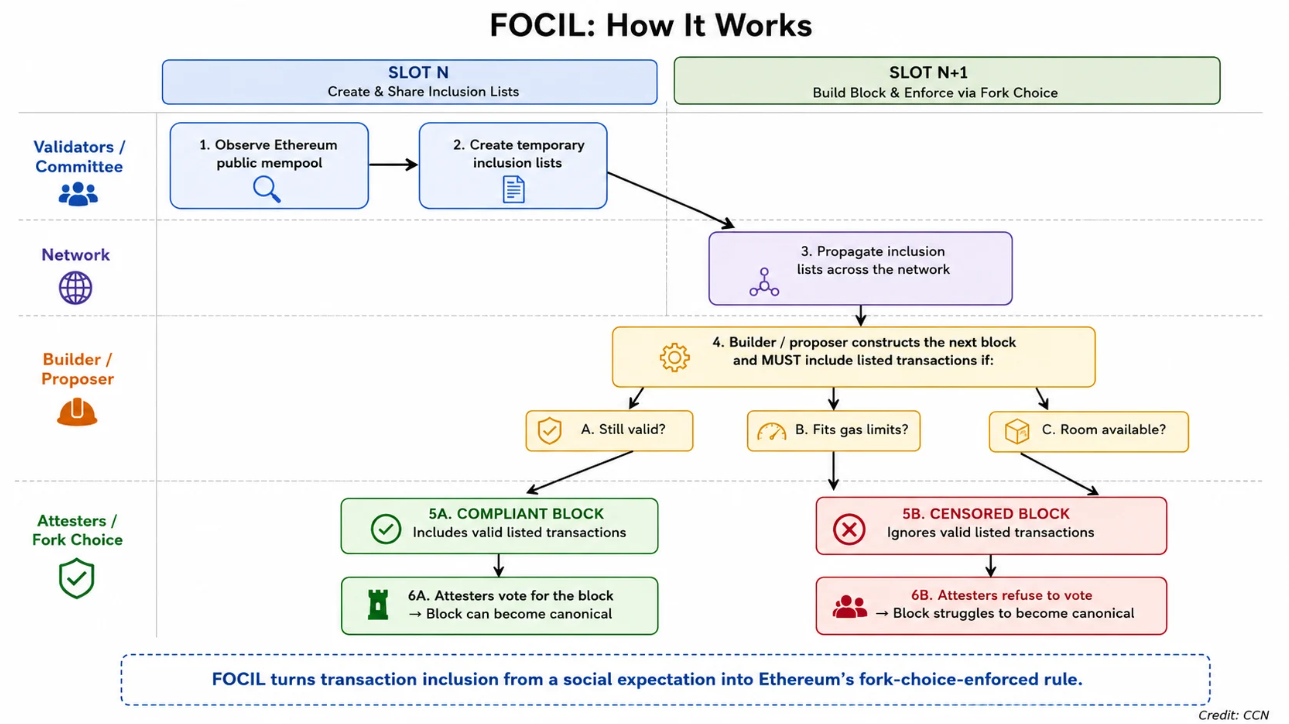
Una de las principales soluciones estructurales al problema de la centralización de los constructores es la propuesta EIP-7805, Fork-Choice Enforced Inclusion Lists (FOCIL). Diseñada para combatir la censura a nivel de protocolo en lugar de depender del cumplimiento voluntario, FOCIL recibió luz verde como parte de la próxima actualización Hegotá de Ethereum, programada para finales de 2026. En cada slot, se eligen de forma seudoaleatoria 16 validadores para formar un comité, y cada comité revisa la mempool pública de forma independiente y difunde una lista de transacciones que consideran que deberían incluirse. De este modo, el proponente del bloque debe incorporar dichas transacciones. Los atestadores deben votar únicamente por bloques que satisfagan las restricciones de inclusión fijadas por los 16 miembros del comité. Un bloque que no incorpore alguna de las transacciones válidas listadas no recibirá el respaldo de los atestadores y no podrá convertirse en canónico.
Este diseño desconcentra la decisión sobre qué transacciones incluir a través de un comité rotativo compuesto por todos los validadores del sistema, en lugar de concentrarla en 2 constructores de bloques. Un adversario tendría que comprometer a un grupo seleccionado al azar de 16 validadores (quienes no saben de antemano que serán elegidos en ese slot) para censurar una transacción bajo FOCIL. Presionar a dos firmas conocidas que crean la mayor parte de los bloques es un problema formalmente diferente.
La falta de atención a la gobernanza no es un problema técnico, y debe llamarse por su nombre. La mayoría de las personas que habitan el ecosistema cripto se preocupan por el precio, por los nuevos protocolos y por los rendimientos. La gobernanza de la infraestructura —quién está validando, cuán centralizado está el stake, qué software ejecutan los constructores— no resulta particularmente emocionante de analizar ni ofrece recompensas en tokens para quienes realizan el seguimiento. La composición del conjunto de validadores, la diversidad de clientes y la concentración de constructores deberían considerarse métricas de primer orden por parte de las comunidades más comprometidas con las propiedades a largo plazo de las criptomonedas. Existen herramientas para esta supervisión: analítica on-chain, paneles públicos de staking y estadísticas de retransmisores desde plataformas que rastrean el cumplimiento de la OFAC. Los datos están disponibles. Lo que escasea es la atención sostenida en las preguntas correctas.
La logística lo es todo
Los cypherpunks originales entendieron algo que gran parte del debate cripto actual parece olvidar: lo verdaderamente interesante en un sistema descentralizado no es qué tipo de activo genera. Es la infraestructura libre de permisos para realizar transacciones con quien desees. Si tal inmunidad existe, reside en la capa que liquida las transacciones, y se pierde o debilita exactamente en esa capa si las entidades que la controlan quedan al alcance de los mismos mecanismos de coerción utilizados en el sistema financiero convencional.
Esto no es teórico, tal como lo demostró lo ocurrido con Tornado Cash. El código era inmutable. Sin embargo, la infraestructura real de procesamiento de transacciones no lo era. Cada plataforma, protocolo y usuario sobre esa infraestructura —sin relación alguna con Tornado Cash— operaba en un entorno donde una decisión de política privada tomada por dos o tres empresas constructoras implicaba priorizar sus transacciones por encima de las de otros, o todo lo contrario.
La clave reside en todo cuello de botella a través del cual debe filtrarse todo. Las peores fallas en las cadenas de suministro no ocurren en una capa visible de cara al consumidor, sino en oscuros puntos logísticos de estrangulamiento a los que nadie presta atención hasta que dejan de funcionar. Y lo mismo ocurre con la infraestructura blockchain. Los protocolos de moda, los últimos lanzamientos de tokens, las votaciones de gobernanza sobre parámetros de comisiones: ese tipo de noticias acapara la atención de la comunidad. La composición de validadores, la estructura del mercado de constructores, las actualizaciones de políticas de retransmisión... estas atraen un interés considerablemente menor. El hecho de que esto sea en realidad un desequilibrio implica que cualquiera a quien le importe hacia dónde se dirige el mundo cripto en los próximos diez años debe poner la mirada en esos cuellos de botella; porque es allí donde se determinará realmente el futuro del sistema, en silencio, mediante ciclos que se repiten dos veces al día en decisiones prácticamente inadvertidas, tomadas a los pies de las entidades por las que todas las transacciones deben pasar.
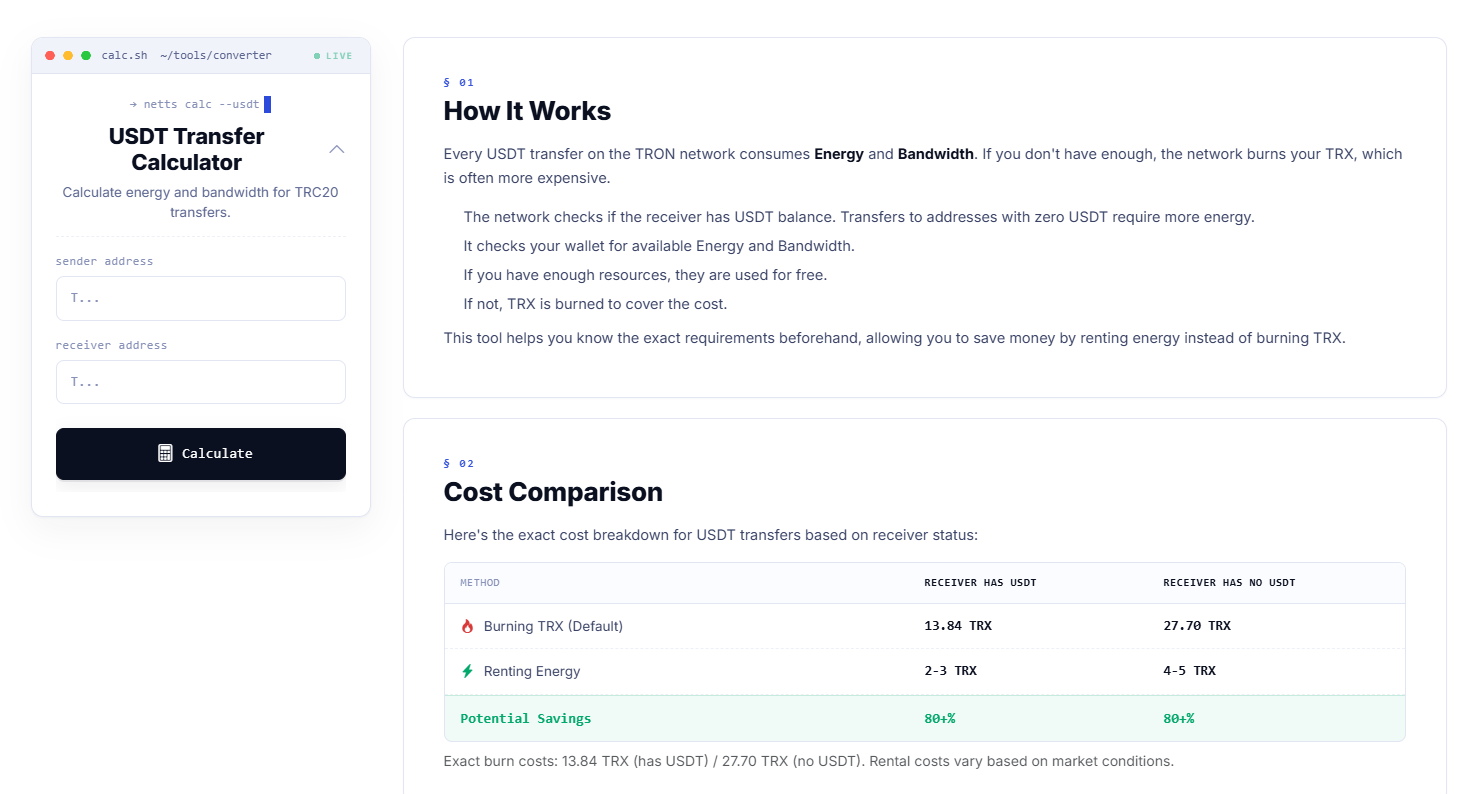
Netts también ofrece una calculadora de transferencias de USDT, eliminando parte de la opacidad de los costos on-chain antes de enviar una transacción para quienes estén interesados en comprender la mecánica práctica de lo que sucede cuando una transferencia real de USDT llega a la red. La herramienta calcula con precisión la Energy y el Bandwidth necesarios para cualquier envío de USDT en TRC-20, considerando si la dirección de destino ya posee USDT, lo cual es relevante porque enviar a direcciones con balance cero cuesta casi el doble de Energy (131.000 unidades frente a 65.000).
Se trata de una diferencia sustancial de costos: una transferencia normal de USDT mediante la quema de TRX cuesta 13,84 TRX si el receptor ya tiene balance de USDT y 27,70 TRX si no lo tiene; mientras que la transacción utilizando Energy alquilada representa apenas entre 2 y 5 TRX, lo que supone un ahorro superior al 80 por ciento. Para facilitar el trabajo a los desarrolladores que desean acceder a estos cálculos mediante programación, Netts proporciona un endpoint de API que devuelve los requerimientos de Energy y Bandwidth para pares arbitrarios de remitente-destinatario mediante una simple solicitud GET. Cuando cada tarifa de gas de USDT en la red funciona como un derivado directo de tu familiaridad con el uso de recursos antes de presionar enviar, conocer estas cifras de antemano no es opcional: es la delgada línea entre mantener un costo operativo eficiente y pagar de más por gastos prescindibles.