داستان تتر — ثبات فراتر از هیاهو
مسیر تتر از جنجال تا فراگیری: ذخایر، بحثهای پیرامون شفافیت، نقش USDT در نقدینگی و چرایی تمایل معاملهگران به آن در بازارهای پرنوسان.
زبانهای دیگر: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
فهرست مطالب
از میان تمام قمرهای پرهیاهو و اجرام آسمانی در کهکشان عظیم داراییهای دیجیتال، یکی وجود دارد که در مدار همهی آنها قرار گرفته است: تتر (Tether). تتر همان نقدینگیای است که بازار رمزارزها را سرپا نگه میدارد؛ روانکنندهای که جابهجایی میلیاردها دلار را در سراسر جهان و تنها در عرض چند ثانیه ممکن میسازد. تتر همچنین نیرویی عظیم اما مرموز است که توضیح میدهد چگونه بازارها حتی در زمان تزلزل رشد اقتصادی، به حرکت صعودی و نزولی خود ادامه میدهند. اما تتر دقیقاً چیست؟ از کجا آمده است؟ برای درک پدیده تتر و نماد USDT، باید در زمان به عقب سفر کنیم؛ به دورانی که صحنه رمزارزها یک «غرب وحشیِ» انگلیسیزبان، سرشار از نوسان، آرمانگرایی و محدودیتهای فنی بود. باید به زمانهای بسیار دور برگردیم تا خلاءای را که تتر پر کرد، درک کنیم.
سال ۲۰۱۳ بود و دنیای رمزارزها هیچ شباهتی به امروز نداشت. بیتکوین در حال محبوب شدن بود، اما به نوسانات شدیدش شهرت داشت. ممکن بود در یک روز ۲۰ درصد سقوط کند و قدرت خرید هر کسی را که به اشتباه آن را یک ذخیره ارزش کوتاهمدت میپنداشت، از بین ببرد. این نوسان برای پذیرندگان اولیه و سرمایهگذاران، شمشیری دو لبه بود. از سویی پتانسیل رشد بسیار بالایی داشت و از سوی دیگر، بیتکوین را به واسطه مبادله نامناسبی برای معاملات روزمره تبدیل میکرد. اگر معاملهگری میخواست از یک موقعیت معاملاتی خارج شود، ناچار بود دارایی خود را دوباره به ارز فیات (مانند دلار آمریکا یا یورو) تبدیل کند. این فرآیند دشوار، پرهزینه و پر از اصطکاک بود. بانکها نسبت به شرکتهای رمزارزی محتاط بودند و مکرراً حسابها را مسدود کرده یا حوالههای بانکی را روزها به تأخیر میانداختند. در فضای سایبری هیچ حد وسطی وجود نداشت؛ یا سوار بر ترن هوایی بودید یا بهطور کامل از شهربازی بیرون انداخته میشدید. آنچه بازار به آن نیاز داشت، دارایی دیجیتالی بود که مانند بیتکوین جابهجا شود اما ارزش آن مانند دلار ثابت بماند.
علاوه بر این، چیزی به نام ارز دیجیتال باثبات وجود نداشت، بنابراین آربیتراژ بین صرافیها تقریباً همیشه فرصتی بیش از حد پرریسک محسوب میشد.
اگر به فرض بیتکوین در صرافیای در توکیو ۵۰۰ دلار و در صرافیای در نیویورک ۵۲۰ دلار معامله میشد، یک معاملهگر نمیتوانست به راحتی از این اختلاف قیمت بهره ببرد؛ چرا که انتقال پول فیات بین این حوزههای قضایی روزها به طول میانجامید و امکان آربیتراژ فرامرزی تنها زمانی میسر میشد که فرصت از دست رفته بود. این عدم کارایی منجر به اختلافات فاحش قیمت (که با نام «پریمیوم» شناخته میشود) شد و روند تکامل بازار را کند کرد. این صنعت به چیزی نیاز داشت که مانند بلاکچین سریع، اما مانند یک بانک مرکزی باثبات باشد.از رییلکوین تا تتر: تاریخچه
از دل همین نیاز بود که پیشسلف تتر پدید آمد؛ پروژهای که در ژوئیه ۲۰۱۴ در سنتا مونیکای کالیفرنیا با نام «رییلکوین» (Realcoin) راهاندازی شد.
بنیانگذاران این پروژه بروک پیرس (بازیگر سابق خردسال)، ریوز کالینز (که بعدها اولین مدیرعامل شرکت شد) و کریگ سلرز (برنامهنویس و پژوهشگر دیرینه پروتکل بیتکوین) بودند که نیروهای خود را با هم متحد کردند. چشمانداز آنها جسورانه اما ساده بود: ساخت ارز دیجیتالی که نسبت یکبهیک با یک ارز واقعی در دنیای خارج داشته باشد. در حالی که بیتکوین هیچ پشتوانهای جز آنچه بازار حاضر به پذیرش آن بود نداشت، رییلکوین قابلیت تبدیل به پول فیات را داشت و آن را به نوعی ووچر دیجیتال تبدیل میکرد، مشابه آنچه در سیستم بانکی بریتانیا موسوم به «سیستم پرداخت خودکار اتاق پایاپای» (CHAPS) ارائه میشود.
این فناوری بر پایه پروتکل مسترکوین (که بعدها به «اومنی لیر» تغییر نام داد) توسعه یافت که لایهای دوم را در شبکه بلاکچین بیتکوین ایجاد میکرد. این امر به آنها اجازه میداد تا در فیلد OP_RETURN تراکنشهای بیتکوین، فراداده (Metadata) ایجاد کنند که در عمل توکنهای جدیدی میساخت؛ توکنهایی که ضمن بهرهمندی از امنیت بیتکوین، ویژگیهای منحصربهفرد خود را داشتند. این یک ترفند هوشمندانه بود، آن هم در زمانی که هنوز اتریوم و قراردادهای هوشمند ظهور نکرده بودند تا ساخت توکن را به امری ساده و پیشپاافتاده تبدیل کنند. تیم پروژه در نوامبر ۲۰۱۴ برند خود را تغییر داد. نام «رییلکوین» بیش از حد معمولی به نظر میرسید و شاید شباهت زیادی به تمام «آلتکوینهایی» داشت که بازار را اشباع کرده بودند.
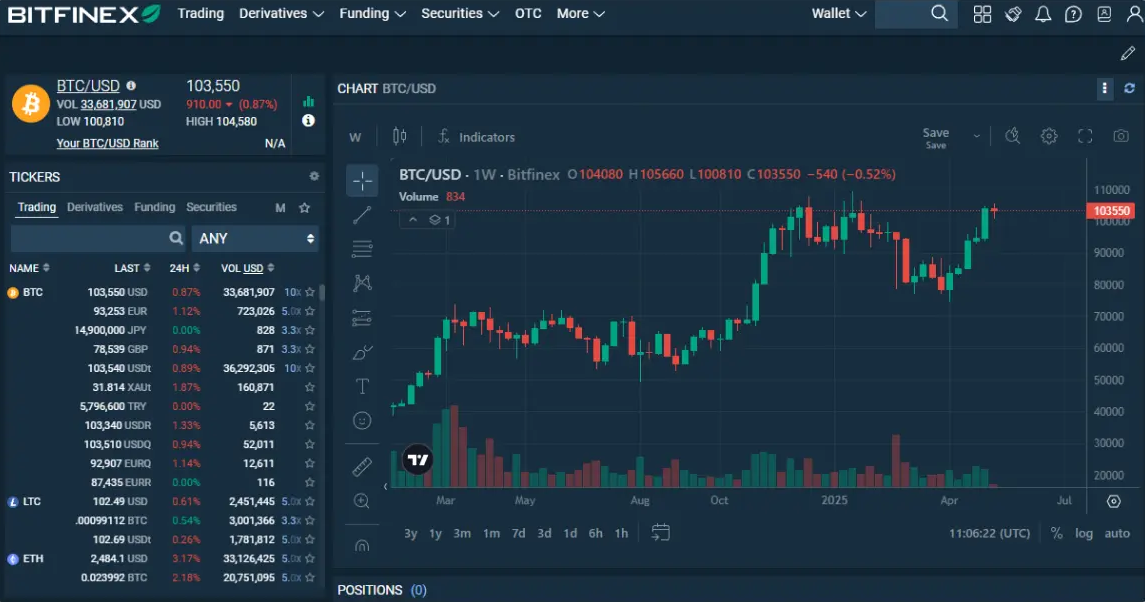
آنها نامی را انتخاب کردند که ماهیت توکن را بهتر توصیف میکرد؛ ارزش آن به یک معادل فیات گره خورده بود. بدین ترتیب، تتر (Tether) متولد شد.در ابتدا چندان باشکوه نبود. این استیبلکوین با تردید مواجه شد. روحیه آزادیخواهانه (لیبرتارین) جامعه اولیه کریپتو نسبت به هر چیزی که به ارز فیات یا ذخایر بانکی متمرکز مربوط میشد، به شدت بدبین بود. با این حال، کاربرد آن غیرقابل انکار بود. اولین صرافی ارز دیجیتالی که تتر را با پلتفرم خود ادغام کرد، بیتفینکس (Bitfinex) بود که تاریخچهاش با تتر گره خورد. بیتفینکس جفتارزهای معاملاتی در مقابل USDT را معرفی کرد که در آن میتوانستید ریسک سبد دارایی خود را پوشش دهید (Hedge) بدون اینکه هرگز نیازی به لمس یک حساب بانکی داشته باشید. این یک تغییر پارادایم بود؛ تتر مانند روغنی برای چرخهای بازار عمل میکرد و باعث تسهیل آربیتراژ و تأمین نقدینگی میشد.
محاصره بانکی و بقا
اما مسیر رسیدن به برتری مملو از چالشهایی بود که میتوانست هر پدیده ضعیفتری را از پای درآورد. یکی از اولین آزمونهای بزرگ و پرسرصدا در اوت ۲۰۱۶ رخ داد، زمانی که بیتفینکس به شکلی فاجعهبار هک شد و ۱۱۹,۷۵۶ بیتکوین را از دست داد. اگرچه این هکِ خودِ تتر نبود، اما سرنوشت این دو شرکت از پیش به هم گره خورده بود. تصمیم بیتفینکس برای توزیع خسارات بین تمام کاربران (از طریق صدور توکنهای «BFX» که نشاندهنده سهم آنها از بدهی بود)، پیوندی از رنج مشترک و در نهایت بهبودی ایجاد کرد که با بازخرید نهایی آن توکنها به ارزش دلاری، پایگاه کاربرانش را برای همیشه به هم پیوند داد.
اما تهدید وجودی واقعی برای تتر در اوایل سال ۲۰۱۷ رخ داد. با داغ شدن بازار کریپتو، سیستم بانکی سنتی به مقابله برخاست. در آوریل ۲۰۱۷، تتر رابطه بانکی اصلی خود را با بانک کارگزار «ولز فارگو» (Wells Fargo) از دست داد و تنها مهلتی موقت دریافت کرد تا بتواند وجوه خود را از آن حساب خارج و به حسابی در یک بانک واسطه دیگر منتقل کند. برای یک شرکت معمولی که با دلار معامله میکند، قطع دسترسی بانکی به منزله حکم مرگ شرکت است. در واقع، تتر از سیستم مالی ایالات متحده رانده و دسترسیاش مسدود شد.
این موضوع آغازگر دورانی از بداههپردازیهای بیقاعده و عدم شفافیت بود که سالها به تئوریهای توطئه دامن زد. از زمان تأسیس در سال ۲۰۱۰، این شرکت ناچار شده بود برای جابجایی پول از یک شبکه موقت (ad hoc) متشکل از پردازشگرهای پرداخت و شرکای بانکی مشکوک استفاده کند. این زمانی بود که داستان «بیتفینکس و تتر» به یکی از درامهای کلیدی این صنعت تبدیل شد.این نمایش در اواخر همان سال، زمانی که نشت اطلاعاتی «اسناد پارادایس» نشان داد همپوشانیهای عمدهای در مدیریت بیتفینکس و تتر وجود دارد — بهویژه فیلیپ پاتر و جیانکارلو دواسینی — تشدید شد؛ موضوعی که ادعاهای گذشته مبنی بر کنترل آنها توسط نهادهای مجزا را نقض میکرد. منتقدان میگفتند USDT «بدون پشتوانه» (از هیچ) چاپ میشود تا قیمت بیتکوین را بالا نگه دارد؛ تئوریای که یادآور «ویلی بات» در سال ۲۰۱۷ بود. پژوهشگران دانشگاه تگزاس حتی مقالات متعددی نوشتند که نشان میداد زمانبندی انتشار تتر برای جلوگیری از روندهای نزولی بیتکوین تنظیم شده است. با این حال، علیرغم این اتهامات جنجالی، ارزش بازار تتر — تحت تأثیر تقاضای شدید برای یک لایه تسویه پایدار در میانه بازار صعودی تاریخی سال ۲۰۱۷ — به گسترش خود ادامه داد. معاملهگران نسبت به FUD (ترس، عدم قطعیت و تردید) بیتوجه بودند؛ آنها به راهکاری برای انتقال ارزش بین صرافیهایی نیاز داشتند که فاقد مسیرهای بانکی سنتی (فیات) بودند.
شکایتهای قضایی و جستجو برای شفافیت
اینجاست که «جنگهای استیبلکوین» در سال ۲۰۱۸ جنبه جدیدی به ماجرا بخشید. شرکت سیرکل (Circle)، یواسدیسی (USDC) را عرضه کرد؛ یکی از چندین استیبلکوین «قانونگذاریشده» که با وعده شفافیت و انطباق با قوانین ایالات متحده وارد بازار شدند. تصور بر این بود که با وجود این گزینههای «امن»، مؤسسات به سوی آنها هجوم آورده و تترِ «آفشور» را رها میکنند. اما دقیقاً برعکس این اتفاق افتاد. یکی در حوزه دیفای (DeFi) مورد پذیرش قرار گرفت و دیگری ثابت کرد که پادشاه نقدینگی است. بازار برای مقاومت تتر در برابر سانسور — یا دستکم ظاهرِ آن — ارزش بیشتری نسبت به انطباق با قوانین قائل بود.
آفشور بودن یک ویژگی بود، نه یک باگ.
همه چیز با شروع تحقیقات دادستان کل نیویورک (NYAG) در سال ۲۰۱۹ به اوج خود رسید. این تحقیقات حول محور این ادعا بود که بیتفینکس (Bitfinex) برای پنهان کردن ضرر ۸۵۰ میلیون دلاری از داراییهای مشتریان، به ذخایر تتر متکی شده است. این مبالغ توسط نهادهای مجری قانون در لهستان، پرتغال و ایالات متحده از شرکت «کریپتو کپیتال» (Crypto Capital Corp.) مصادره شده بود؛ یک پردازشگر پرداخت پانامایی تحت کنترل رجینالد فاولر که بیتفینکس پس از بسته شدن حساب متناظر خود در بانک «ولز فارگو» (Wells Fargo)، مجبور به همکاری با آن شده بود. این تحقیقات بوته آزمایشی برای تتر بود. نتایج نشان داد که در هر مقطع زمانی، USDT در واقع ۱۰۰ درصد توسط پول نقد در بانک پشتیبانی نمیشد، بلکه بخشی از پشتوانه آن یک وام بدون وثیقه به بیتفینکس بود. این خبر بازار را تکان داد، اما مهمتر از همه، پگ (برابری قیمت) تتر پابرجا ماند.
توافق با NYAG در فوریه ۲۰۲۱ یک نقطه عطف بود که شامل پرداخت ۱۸.۵ میلیون دلار جریمه و ممنوعیت فعالیت بیتفینکس در ایالت نیویورک میشد. این اتفاق به جای نابودی تتر، باعث بلوغ این شرکت شد. آنها انتشار گواهیهای تأیید دورهای از ذخایر خود را آغاز کردند. این اقدام منجر به موج جدیدی از بررسیهای دقیق شد که این بار بر ماهیت داراییهای تشکیلدهنده ذخایر تمرکز داشت. در برههای، بخش بزرگی از ذخایر شامل اوراق تجاری (بدهیهای شرکتی کوتاهمدت) بود. منتقدان هشدار میدادند که این موضوع ریسک بالایی دارد، زیرا فروپاشی غولهای املاک و مستغلات چین مانند «اورگرند» (Evergrande) میتواند به این داراییها سرایت کند. در پاسخ، تتر با حذف تدریجی اوراق تجاری و جایگزینی آنها با اسناد خزانه ایالات متحده، بازنگری گستردهای در سبد داراییهای خود انجام داد. در این فرآیند، آنها نه تنها ریسک دارایی را کاهش دادند، بلکه با افزایش نرخ بهره در سطح جهانی، آن را به یک ماشین سودآوری تبدیل کردند.
سلطه جهانی و اثر ترون
بنابراین، چرا تتر؟ چرا در حالی که رقبایی مانند USDC یا استیبلکوینهای الگوریتمیک مانند UST برای تصاحب جایگاه برتر تلاش میکردند، تتر پیروز میدان شد؟
این موضوع به ماهیت چیزی که به آن دسترسی دارید و صرفاً کاربرد آن (یا همان «اثر لیندی») مربوط میشود. تتر پیشگام این حوزه بود. این ارز بیشترین نقدینگی را داشت و به عنوان جفتارز پایه در «3pool» پلتفرم Curve Finance در طول «تابستان دیفای ۲۰۲۰» نقشی کلیدی ایفا کرد. زمانی که معاملهگران در هنگام سقوط بازار مجبور به خروج از موقعیتهای خود بودند، به ظرافتهای نظارتی اهمیتی نمیدادند؛ آنچه برای آنها مهم بود، این بود که کدام جفتارز بیشترین حجم معاملات را دارد. USDT همهجا بود. فراتر از آن، تتر با تهاجم زیادی به خارج از لایه اومنی (Omni) بیتکوین گسترش یافت. انتقال آن به شبکه اتریوم و مهمتر از آن، به شبکه ترون، یک نبوغ محض بود. دیگر بحث فقط ارسال USDT برای معاملات با فرکانس بالا نبود، بلکه به لطف کارمزدهای پایین و سرعت بالای ارائهشده در شبکه ترون، امکان انجام تراکنشهای خرد و پرداختها در کشورهای جهان سوم نیز فراهم شد.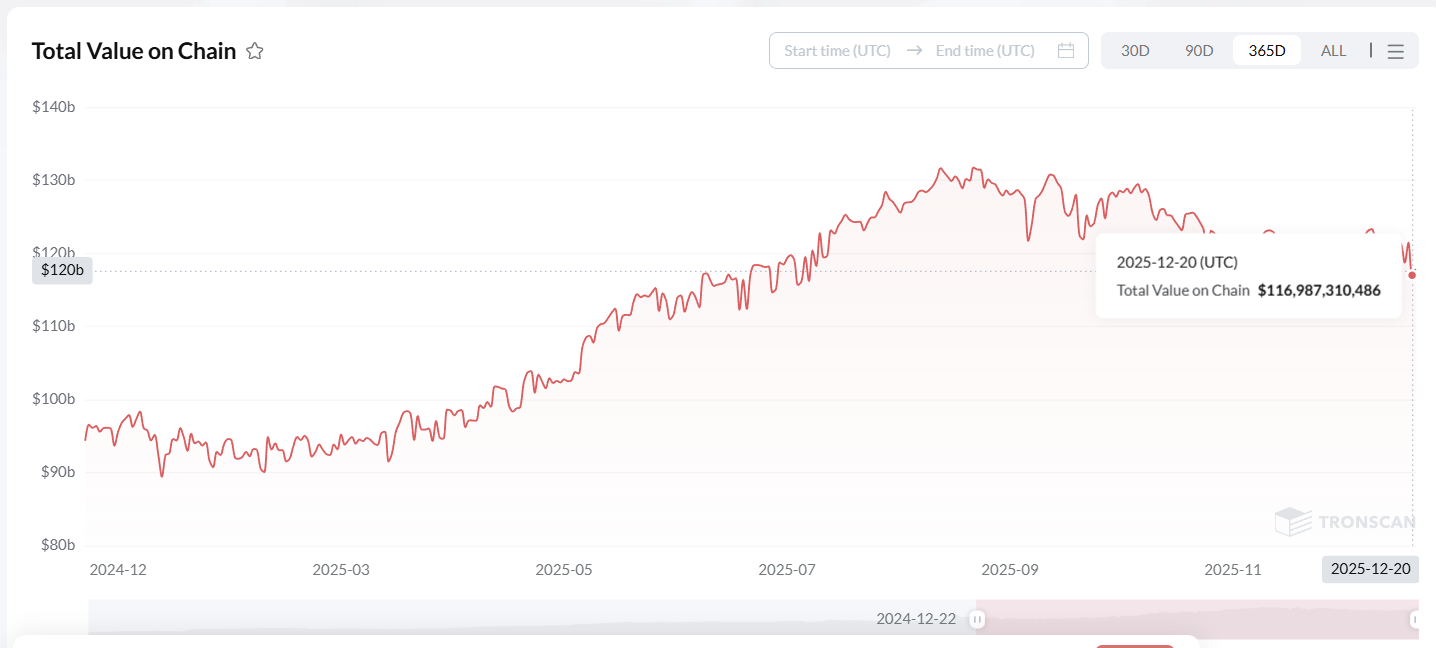
رشد USDT در شبکه ترون بیسابقه است. در حالی که اتریوم با کارمزدهای گسی دستوپنجه نرم میکرد که برای انتقال ۱۰۰ دلار ممکن بود در محدوده ۵۰ دلار باشد، ترون امکان انتقال با هزینهای در حد چند سنت را فراهم کرد. این دسترسیپذیری باعث شد USDT به ارز پیشفرض میلیونها نفر در «جنوب جهانی» تبدیل شود. USDT ثابت کرد که یک قایق نجات برای مردم بومی در کشورهایی مانند ترکیه، آرژانتین و لبنان است؛ کشورهایی که ارزش پول ملیشان بر اثر ابرتورم در حال نابودی بود. تتر دیگر فقط یک ابزار معاملاتی نبود، بلکه راهی برای بقا بود. این پذیرش ارگانیک، کف تقاضایی ایجاد کرد که استیبلکوینهای «شرکتی» مانند USDC هرگز نمیتوانستند با آن برابری کنند. در حالی که USDC محبوبِ جامعه دیفای و اتاقهای هیئتمدیره سیلیکونولی بود، USDT در بازارهای خیابانی یا میزهای معاملاتی خارج از بورس (OTC) در آسیا و آمریکای لاتین معامله میشد.
با این حال، تاریخچه تتر را نمیتوان بدون افرادی که این کشتی را از میان این طوفانها هدایت کردند، بازگو کرد. شرکت مادر جدید همچنین پس از رفتن مالکان اصلی، تعداد قابلتوجهی از نیروهای متخصص موجود را حفظ کرد و ون در ولده به همراه جانکارلو دواسینی (مدیر مالی) موفق شدند امور را مدیریت کنند. اما اکنون پائولو آردوینو به چهره عمومی تتر تبدیل شده بود. آردوینو، مدیر ارشد فناوری سابق شرکت و دانشمند علوم کامپیوتر ایتالیایی، مستقیماً با جامعه کاربری در تعامل بود. او به برج عاج پناه نبرد؛ در عوض، در توییتر با منتقدان وارد بحث میشد، جزئیات فنی را توضیح میداد و ایدهای را که به عنوان «تابآوری» شناخته میشود، ترویج میکرد. انتصاب او به سمت مدیرعامل، نویدبخش آغاز مسیر تتر از یک استارتاپ مرموز به یک غول مالی جهانی بود.
قدرت برتر مالی ژئوپلیتیک
این تحول در مدل کسبوکار فعلی آن منعکس شده است. ما دیگر درباره یک ابزار کریپتویی محدود صحبت نمیکنیم؛ بحث ما درباره یک سلاح مالی ژئوپلیتیک است. این موضوع به وضوح در رویدادهایی که در ماههای پایانی سال ۲۰۲۴ و بهویژه در سال ۲۰۲۵ رخ داد، به اثبات رسید. و در یک پیروزی بزرگ در حوزه مقرراتگذاری، تتر اعلام کرد که امارات متحده عربی رسماً USDT را به عنوان یک توکن منطبق با مقررات و دارای پشتوانه فیات پذیرفته است. این تمایز به شرکتهای دارای مجوز در منطقه اجازه میدهد تا به صورت قانونی با این استیبلکوین فعالیت کنند، که این امر راه را برای پذیرش سازمانی در خاورمیانه هموار میکند.
و جاهطلبی این شرکت با استفاده از سودهای کلان خود، به بخشهای سنتیتر نیز سرایت کرده است. تتر با بازگشت به سرزمین مادری رهبران خود، مانور قدرت جسورانهای را در دنیای ورزش انجام داد. در ژوئن ۲۰۲۵، این شرکت دومین سهامدار بزرگ باشگاه فوتبال ایتالیایی یوونتوس بود. این علاقه هم جنبه شخصی دارد و هم استراتژیک: چهره عمومی و نماد تتر، پائولو آردوینو، یک ایتالیایی است. آنها حتی در ماه دسامبر پیشنهادی به باشگاه ارائه دادند و خواستار خرید سهام عمده شرکت اکسور (Exor) به قیمت ۲.۶۶ یورو به ازای هر سهم شدند که ارزش باشگاه را به بیش از یک میلیارد یورو میرساند.
این پیشنهاد توسط خانواده آنیلی رد شد، اما یادآوری جسورانهای بود از اینکه اهرم عظیم تتر تا چه حد آن را تحت فشار قرار داده است.تحول دیگر این است که جادوگران جدید ثروت، داراییهای فیزیکی انباشته کردهاند. تتر حتی در حال تبدیل شدن به یکی از غولهای صنعتی در حوزه کالاهاست. این شرکت در سه ماهه سوم سال ۲۰۲۵، ۲۶ تن متریک طلا اضافه کرد و مجموع ذخایر خود را به ۱۱۶ تن رساند که بیش از هر بانک مرکزی دیگری در جهان در آن بازه زمانی بود. این تنوعبخشی تهاجمی، تتر را به یک نهنگ عظیم در بازار طلا تبدیل کرده و توکنهای دیجیتال آن را با ارزشی مادی و امتحانپسداده تقویت کرده است.
حکایت تتر، داستان بقاست. این شرکت در برابر محاصرههای بانکی، حملات نظارتی، اشتباهات داخلی و خارجی و حتی سقوط رقبایش دوام آورد. تتر نشان داد که در دنیای کریپتو، همه چیز به ثبات و نقدینگی بستگی دارد. امروزه ارسال USDT در بسیاری از نقاط جهان به اندازه ارسال ایمیل فراگیر شده است. از آن برای حوالهها در لبنان، پسانداز در آرژانتین و تسویه پرداختهای B2B در سراسر آسیا استفاده میشود. این نوعی سیستم بانکی موازی برای افرادی است که به خدمات بانکی دسترسی ندارند.
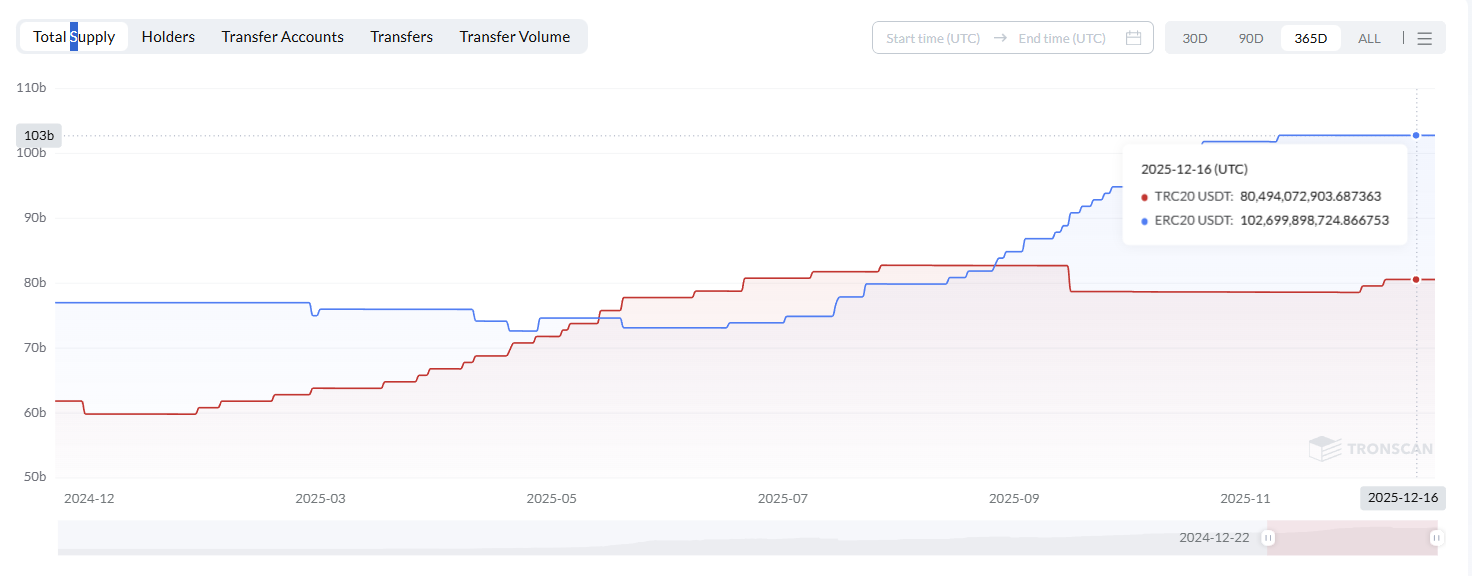
اما با وجود اینکه USDT سردمدار استیبلکوینهاست، جزئیات فنی استفاده عملی از آن — بهویژه در پرکاربردترین شبکه USDT یعنی ترون — با پیچیدگیهای فنی خاص خود همراه است. اگرچه ترون سریعتر و ارزانتر از اتریوم است، اما بر پایه مفاهیمی به نام «انرژی» و «پهنای باند» کار میکند. هر تراکنش این منابع را مصرف میکند. در صورتی که کاربر انرژی کافی در کیف پول خود نداشته باشد، شبکه مقداری TRX را برای پوشش کارمزد میسوزاند. این موضوع وضعیتی متناقض (Catch-22) برای میلیونها کاربر ایجاد میکند؛ آنها USDT دارند اما TRX ندارند. آنها نمیتوانند صرفاً با جابهجایی مقداری دارایی، پول انتقال دهند؛ ابتدا باید به یک صرافی بروند، TRX بخرند و سپس آن را به کیف پول خود واریز کنند — فرآیندی طاقتفرسا که اصطکاک زیادی برای پرداختهای اولیه ایجاد میکند.
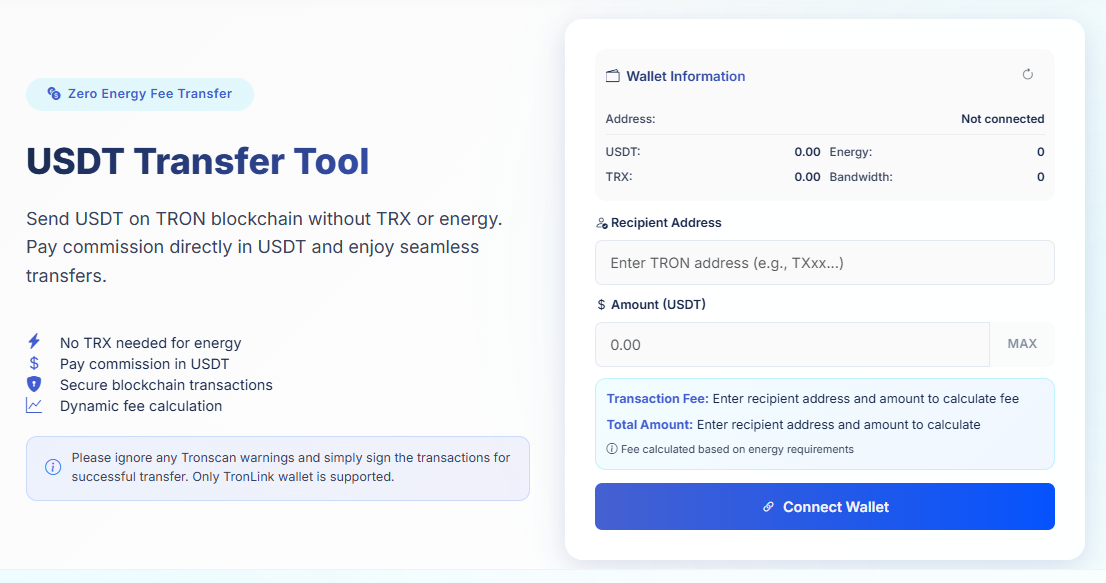
و اینجاست که راهکارهای مدرنی مانند ابزار انتقال Netts (Netts Transfer Tool) مورد توجه قرار میگیرند؛ ابزاری که برای از بین بردن این اصطکاک بدون نیاز به هیچ واسطهای طراحی شده است! این ابزار مانند سرویسی است که امکان ارسال USDT در شبکه ترون را بدون نیاز به داشتن TRX و بدون درگیری با سیستم همواره پیچیده انرژی/پهنای باند فراهم میکند. این مکانیزم بر پایه مدل «کارمزد انرژی صفر» عمل میکند، که در آن کارمزد بلافاصله و دقیقاً از همان USDT که ارسال میکنید کسر میشود و نه هیچ چیز دیگر؛ امری که انجام تراکنش را از همیشه آسانتر میکند.
این مکانیزمی بسیار ساده و هوشمندانه است. کاربر نیازی به اجاره انرژی یا استیک کردن مقداری TRX ندارد، چرا که این سرویس تمام این مراحل را در پسزمینه انجام میدهد. تنها کاری که کاربر باید انجام دهد، متصل کردن کیف پول خود (مثلاً TronLink)، وارد کردن آدرس گیرنده و سپس امضای تراکنش است. این ابزار از کارمزد فعلی شبکه برای محاسبه مبلغ استفاده کرده و آن را از مقدار ارسالی کسر میکند.
این کار باعث حذف «دیوار انرژی» میشود که اکثر کاربران عادی را کلافه میکند. این ابزار، فرآیند دشوار و چندمرحلهای شامل صرافیها و توکنهای گاز را به فرآیندی یکپارچه تبدیل میکند. برای کسبوکارها و توسعهدهندگان، این روش بسیار منعطفتر است زیرا به گیرنده اجازه میدهد کارمزدها را پرداخت کند، که در عمل امکان ادغام USDT را بدون نیاز به داشتن TRX توسط گیرندگان نهایی فراهم میسازد. در زمانی که تتر برای پذیرش گسترده جهانی تلاش میکند، راهکارهایی که پیچیدگیهای فنی بلاکچین را از دید کاربر پنهان میکنند، همان حلقههای گمشدهای هستند که با اثبات اینکه پایداری صرفاً یک ایده نیست، بلکه چیزی است که هر کاربری میتواند به آن تکیه کند، کار را تمام میکنند.