Die Geschichte von Tether — Stabilität statt Hype
Tethers Weg von Kontroversen zur Allgegenwart: Reserven, Transparenzdebatten, die Rolle von USDT für die Liquidität und warum Trader in volatilen Märkten weiterhin darauf zurückgreifen.
Auch verfügbar auf: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaTagalog
Inhalt
Von all den lärmenden Monden und Planetenkörpern in der gewaltigen Galaxie der digitalen Assets im Kryptobereich gibt es einen, der in eine Umlaufbahn um sie alle eingeschwenkt ist: Tether. Es ist die Flüssigkeit, die den Kryptowährungsmarkt über Wasser hält, ein Schmiermittel, das es ermöglicht, dass Milliarden von Dollar in Sekundenschnelle weltweit den Besitzer wechseln, und zudem eine gewaltige, aber mysteriöse Kraft, die erklärt, warum sich die Märkte weiter auf und ab bewegen, selbst wenn das Wirtschaftswachstum ins Stocken gerät. Aber was genau ist es? Woher kam es? Um das Phänomen Tether und sein Symbol USDT zu verstehen, müssen wir in der Zeit zurückreisen – bis zu dem Punkt, als die Kryptoszene noch ein englischsprachiger „Wilder Westen“ voller Volatilität, Idealismus und technischer Fesseln war. Wir müssen eine lange, lange Zeit zurückgehen, um die Leere zu verstehen, die es füllte.
Es war das Jahr 2013, und die Welt der Kryptowährungen sah ganz anders aus als heute. Bitcoin setzte sich allmählich durch, war aber bekanntermaßen volatil. Er konnte an einem einzigen Tag um 20 Prozent fallen und damit die Kaufkraft all jener zunichtemachen, die töricht genug waren, ihn als kurzfristigen Wertspeicher zu betrachten. Für Early Adopter und Investoren gleichermaßen war diese Volatilität ein zweischneidiges Schwert. Sie bot ein enormes Aufwärtspotenzial, bedeutete aber auch, dass Bitcoin ein miserables Tauschmittel für das Tagesgeschäft war. Wenn ein Trader jemals eine Position verlassen wollte, musste er zurück in Fiat-Währungen verkaufen – US-Dollar oder Euro. Dies war mühsam, kostspielig und voller Reibungsverluste. Banken standen Kryptounternehmen skeptisch gegenüber und froren häufig Konten ein oder verzögerten Überweisungen tagelang. Im Cyberspace gab es keinen Mittelweg; man saß entweder in der Achterbahn oder war komplett aus dem Park geworfen worden. Was der Markt verlangte, war ein digitales Asset, das sich wie Bitcoin bewegte, aber seinen Wert wie der Dollar hielt.
Zudem gab es so etwas wie eine stabile digitale Währung nicht, sodass Arbitrage zwischen den Börsen fast immer eine zu riskante Angelegenheit war.
Wenn Bitcoin zufällig an einer Börse in Tokio für 500 $ und an einer Börse in New York für 520 $ gehandelt wurde, konnte ein Händler diese Divergenz nicht ohne Weiteres ausnutzen, da der Transfer von Fiat-Geld zwischen diesen Jurisdiktionen Tage dauerte, was grenzüberschreitende Arbitrage erst ermöglichte, nachdem die Gelegenheit bereits verstrichen war. Die mangelnde Effizienz führte zu enormen Disparitäten (bekannt als Prämien) und verlangsamte die Entwicklung des Marktes. Die Branche benötigte etwas Schnelles wie die Blockchain, aber Stabiles wie eine Zentralbank.Von Realcoin zu Tether: Die Geschichte
Aus dieser Anforderung heraus entstand der Vorläufer von Tether. Er wurde bereits im Juli 2014 in Santa Monica, Kalifornien, unter dem Namen „Realcoin“ eingeführt.
Es schlossen sich Brock Pierce, ein ehemaliger Kinderdarsteller, Reeve Collins, der spätere erste CEO des Unternehmens, und Craig Sellars, Programmierer und langjähriger Kenner des Bitcoin-Protokolls, zusammen. Es war eine gewagte, aber einfache Vision: eine Kryptowährung zu schaffen, die im Verhältnis eins zu eins an eine reale Währung gekoppelt ist. Während Bitcoin keine andere Deckung hatte als das, was der Markt zu tragen bereit war, sollte Realcoin gegen Fiat-Geld einlösbar sein, was ihn zu einer Art digitalem Gutschein machte, ähnlich wie er vom britischen Bankensystem Clearing House Automated Payment System angeboten wird.
Die Technologie wurde auf Basis des Mastercoin-Protokolls (später in Omni Layer umbenannt) entwickelt, das eine zweite Ebene über der Bitcoin-Blockchain bildete. Dies ermöglichte es ihnen, Metadaten im OP_RETURN-Feld von Bitcoin-Transaktionen zu erstellen, wodurch effektiv neue Token geschaffen wurden, die die Sicherheit von Bitcoin nutzten und gleichzeitig über einzigartige Eigenschaften verfügten. Das war ein beachtlicher Hack zu einer Zeit, bevor Ethereum und Smart Contracts aufkamen und die Erstellung von Token trivial machten. Das Team vollzog im November 2014 ein Rebranding. „Realcoin“ erschien eher generisch, vielleicht zu sehr wie all die „Altcoins“, die den Markt überschwemmten." Sie entschieden sich für einen Namen, der die Natur des Tokens besser beschrieb – sein Wert war an ein Fiat-Pendant gekoppelt. So wurde Tether geboren.
Zu Beginn war es kaum glamourös. Der Stablecoin stieß auf Skepsis. Das libertäre Ethos der frühen Krypto-Community stand allem, was mit Fiat-Währungen oder zentralisierten Bankreserven zu tun hatte, äußerst skeptisch gegenüber. Der Nutzen war jedoch unbestreitbar. Die erste Kryptobörse, die Tether integrierte, war Bitfinex, die eng mit dessen Geschichte verknüpft sein sollte. Bitfinex führte Handelspaare gegen USDT ein, mit denen man sein Portfolio absichern konnte, ohne jemals ein Bankkonto nutzen zu müssen. Dies war ein Paradigmenwechsel. Es war der Schmierstoff für die Märkte, der Arbitrage und die Bereitstellung von Liquidität erst richtig ermöglichte.
Bankenblockade und Überleben
Doch der Weg zur Vorherrschaft war voller Herausforderungen, die ein weniger widerstandsfähiges Projekt vernichtet hätten. Eine der ersten öffentlichkeitswirksamen Bewährungsproben fand im August 2016 statt, als Bitfinex Opfer eines katastrophalen Hacks wurde und 119.756 Bitcoin verlor. Obwohl dies kein Hack von Tether war, waren die Schicksale der beiden Unternehmen bereits miteinander verknüpft. Die Entscheidung von Bitfinex, die Verluste auf alle Nutzer zu verteilen (durch die Ausgabe von „BFX“-Token, die ihren Anteil an den Schulden widerspiegelten), schuf eine Bindung aus gemeinsamem Leid und schließlicher Heilung, die die Nutzerbasis dauerhaft zusammenschweißte, als diese Token schließlich zum Dollarwert zurückgekauft wurden.
Doch die eigentliche existenzielle Bedrohung für Tether entstand Anfang 2017. Das traditionelle Bankensystem wehrte sich, während sich der Kryptomarkt aufheizte. Im April 2017 verlor Tether seine wichtigste Bankbeziehung zur Korrespondenzbank Wells Fargo und erhielt nur einen vorübergehenden Aufschub, um Gelder von dem Konto auf ein Konto bei einer anderen Zwischenbank zu überweisen. Für ein normales Unternehmen, das mit Dollar handelt, ist der Verlust des Bankzugangs ein unternehmerisches Todesurteil. Tether war im Grunde vom Finanzsystem der Vereinigten Staaten ausgeschlossen.
Dies löste eine Ära wilder Improvisation und Undurchsichtigkeit aus, die jahrelang Verschwörungstheorien befeuerte. Seit seiner Gründung im Jahr 2010 war das Unternehmen darauf angewiesen, ein Ad-hoc-Netzwerk aus Zahlungsabwicklern und zwielichtigen Bankpartnern zu nutzen, um Gelder zu transferieren. Zu dieser Zeit entwickelte sich die Geschichte um „Bitfinex und Tether“ zu einem zentralen Drama der Branche.Dieses Spektakel verschärfte sich im weiteren Verlauf des Jahres, als das „Paradise Papers“-Leak zeigte, dass es erhebliche Überschneidungen bei der Leitung von Bitfinex und Tether gab – namentlich Philip Potter und Giancarlo Devasini. Dies widersprach früheren Behauptungen, wonach die Unternehmen von getrennten Einheiten kontrolliert würden. Kritiker behaupteten, USDT werde „aus dem Nichts gedruckt“, um den Bitcoin-Preis zu stützen – eine Theorie, die an den „Willy Bot“ von 2017 erinnerte. Forscher der University of Texas veröffentlichten sogar eine Studie nach der anderen, die nahelegten, dass die Tether-Emissionen zeitlich so abgestimmt waren, um Bitcoin-Abwärtstrends abzuwenden. Und doch wuchs die Marktkapitalisierung von Tether trotz dieser skandalösen Anschuldigungen weiter – angetrieben durch eine unersättliche Nachfrage nach einem stabilen Settlement-Layer inmitten des historischen Bullruns von 2017. Trader ignorierten den FUD (Fear, Uncertainty and Doubt); sie benötigten eine Lösung, um Werte zwischen Börsen zu transferieren, die über keine Fiat-Anbindungen verfügten.
Klagen und die Suche nach Transparenz
Zu diesem Zeitpunkt brachten die „Stablecoin-Kriege“ von 2018 eine neue Wendung. Das Unternehmen Circle gab mit USDC einen von vielen „regulierten“ Stablecoins heraus, die Transparenz und die Einhaltung von US-Gesetzen versprachen. Die Erzählung lautete, dass Institutionen mit diesen „sicheren“ Optionen in den Markt drängen und das „Offshore“-Tether verlassen würden. Doch das Gegenteil geschah. Der eine verzeichnete Adoption im DeFi-Sektor, der andere erwies sich als König der Liquidität. Der Markt schätzte die Zensurresistenz von Tether – oder zumindest deren Anschein – höher ein als die regulatorische Compliance.
Offshore zu sein, war ein Feature, kein Bug.
Alles spitzte sich mit dem Beginn der Untersuchung durch die New Yorker Generalstaatsanwaltschaft (NYAG) im Jahr 2019 zu. Die Ermittlungen drehten sich um Vorwürfe, Bitfinex habe Tether-Reserven genutzt, um einen Verlust von Kundengeldern in Höhe von 850 Millionen US-Dollar zu verschleiern. Dabei handelte es sich um Gelder, die von polnischen, portugiesischen und US-amerikanischen Strafverfolgungsbehörden von der Crypto Capital Corp. beschlagnahmt worden waren – einem panamaischen Zahlungsdienstleister unter der Kontrolle von Reginald Fowler, mit dem Bitfinex gezwungenermaßen zusammenarbeitete, nachdem das Korrespondenzkonto bei Wells Fargo geschlossen worden war. Die Untersuchung war eine Feuerprobe für Tether. Sie zeigte, dass USDT zu keinem Zeitpunkt tatsächlich zu 100 Prozent durch Bankguthaben gedeckt war, sondern teilweise durch ein unbesichertes Darlehen an Bitfinex. Die Ankündigung erschütterte den Markt, aber was am wichtigsten war: Der Peg hielt stand.
Der Vergleich mit der NYAG im Februar 2021 markierte einen Wendepunkt; er beinhaltete eine Zahlung von 18,5 Millionen US-Dollar und ein Betriebsverbot für Bitfinex im Bundesstaat New York. Anstatt Tether das Ende zu bereiten, zwang es das Unternehmen zum Erwachsenwerden. Sie begannen damit, vierteljährliche Testate über ihre Reserven zu veröffentlichen. Dies führte zu einer neuen Welle der Kritik, wobei es diesmal um die Zusammensetzung der Reserven ging. Zeitweise bestand ein großer Teil aus Commercial Papers – kurzfristigen Unternehmensanleihen. Kritiker warnten vor den Risiken, da die Auswirkungen der Implosion chinesischer Immobilienriesen wie Evergrande weite Kreise ziehen könnten. Als Reaktion darauf unterzog Tether sein Portfolio einer umfassenden Überarbeitung, indem Commercial Papers schrittweise durch US-Schatzanweisungen (Treasury Bills) ersetzt wurden. Dabei senkten sie nicht nur das Risiko des Assets, sondern verwandelten es angesichts weltweit steigender Zinsen in eine Profitmaschine.
Weltherrschaft und der TRON-Effekt
Warum also Tether? Warum konnte es sich behaupten, während Konkurrenten wie USDC oder algorithmische Stablecoins wie UST versuchten, den Thron zu besteigen?
Es hat mit der Art dessen zu tun, worauf man zugreift, und schlichtweg mit dem Nutzen (auch bekannt als der „Lindy-Effekt“). Tether war der Vorreiter. Es verfügte über die meiste Liquidität und diente bekanntermaßen während des DeFi-Sommers 2020 als Basishandelspaar im „3pool“ auf Curve Finance. Wenn Trader während des Crashs eine Position verlassen mussten, kümmerten sie sich nicht um regulatorische Feinheiten; ihnen war wichtig, welches Paar das höchste Volumen aufwies. USDT war überall präsent. Zudem expandierte Tether aggressiv über den Bitcoin-Omni-Layer hinaus. Der Sprung ins Ethereum-Netzwerk und, was noch wichtiger war, ins TRON-Netzwerk war ein absoluter Geniestreich. Es ging nicht mehr nur darum, USDT für den Hochfrequenzhandel zu versenden; dank der niedrigen Gebühren und der hohen Geschwindigkeit im TRON-Netzwerk wurden auch Mikrotransaktionen und Zahlungen in Entwicklungsländern möglich.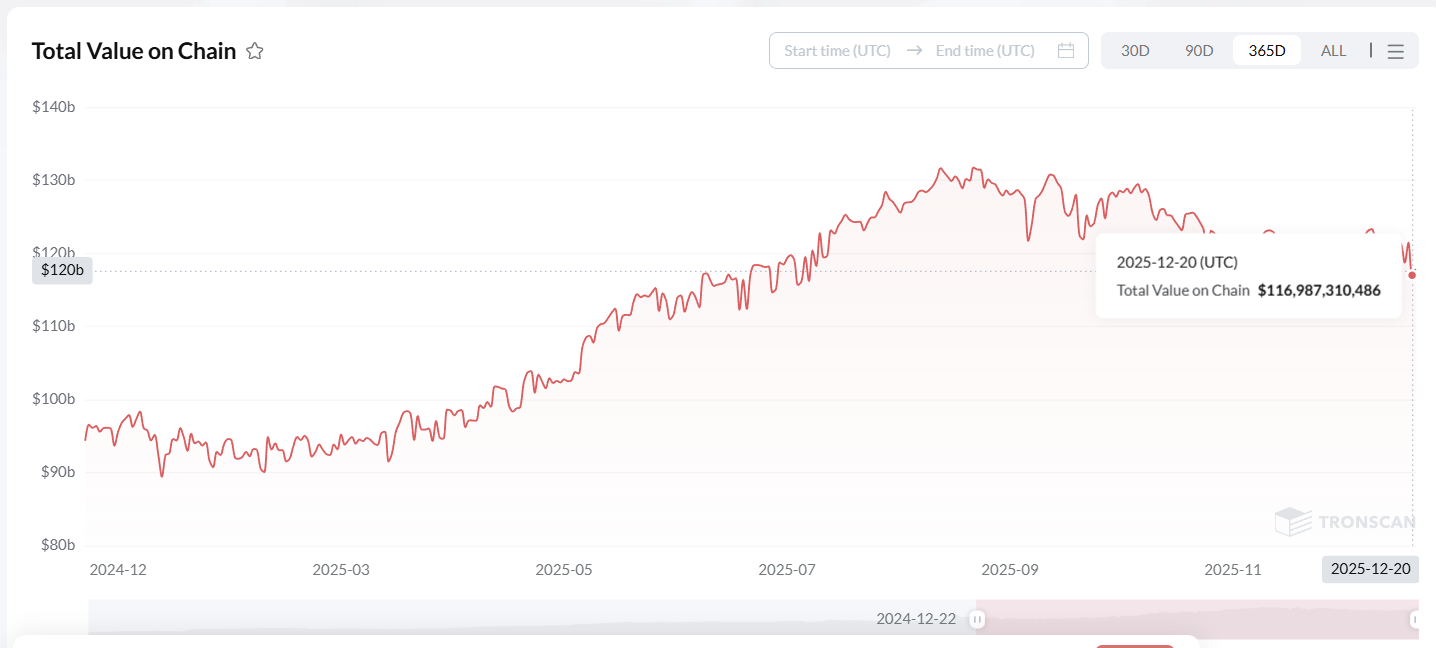
Das Wachstum von USDT im TRON-Netzwerk ist beispiellos. Während Ethereum mit Gas-Gebühren zu kämpfen hatte, die bei einer 100-Dollar-Überweisung im Bereich von 50 Dollar liegen konnten, ermöglichte TRON Transaktionen für Centbeträge. Diese Zugänglichkeit führte dazu, dass USDT zur Standardwährung für Millionen von Menschen im Globalen Süden wurde. USDT erwies sich als Rettungsanker für die Menschen in Ländern wie der Türkei, Argentinien und dem Libanon, wo der Wert der lokalen Währungen durch Hyperinflation dezimiert wurde. Es war nicht mehr nur ein Handelswerkzeug, sondern ein Mittel zum Überleben. Diese organische Akzeptanz schuf eine Basisnachfrage, mit der „institutionelle“ Stablecoins wie USDC niemals mithalten konnten. Während USDC der Liebling der DeFi-Community und der Vorstandsetagen im Silicon Valley war, wurde USDT auf Straßenmärkten oder an Over-the-Counter-Desks in Asien und Lateinamerika gehandelt.
Die Geschichte von Tether lässt sich jedoch nicht erzählen, ohne die Menschen zu erwähnen, die das Schiff durch diese Stürme gesteuert haben. Die neue Muttergesellschaft übernahm auch etliche bestehende Talente, nachdem die ursprünglichen Eigentümer weitergezogen waren, und van der Velde schaffte es zusammen mit Giancarlo Devasini (CFO), den Betrieb am Laufen zu halten. Doch das öffentliche Gesicht von Tether war nun Paolo Ardoino. Der ehemalige CTO des Unternehmens, Ardoino, ein italienischer Informatiker, interagierte direkt mit der Community. Er flüchtete sich nicht in einen Elfenbeinturm – stattdessen lieferte er sich Wortgefechte mit Kritikern auf Twitter, erklärte technische Details und propagierte das Konzept der sogenannten Resilienz. Sein Aufstieg zum Chief Executive kündigte Tethers Weg von einem verschwiegenen Start-up zu einem globalen Finanzkoloss an.
Geopolitisches Finanz-Powerhouse
Diese Transformation spiegelt sich in seinem aktuellen Geschäftsmodell wider. Wir sprechen hier nicht mehr von einem Krypto-Nischenwerkzeug. Wir diskutieren über eine geopolitische Finanzwaffe. Dies wurde durch Ereignisse in den späten Monaten des Jahres 2024 und insbesondere im Jahr 2025 eindrucksvoll unter Beweis gestellt. In einem bedeutenden regulatorischen Sieg gab Tether bekannt, dass die Vereinigten Arabischen Emirate USDT offiziell als konformen, Fiat-gestützten Token eingeführt haben. Diese Einstufung wird es lizenzierten Unternehmen aus der Region ermöglichen, legal mit dem Stablecoin zu operieren, was den Weg für die institutionelle Akzeptanz im Nahen Osten ebnet.
Und die Ambitionen des Unternehmens haben sich unter Einsatz seiner beträchtlichen Gewinne auf traditionellere Sektoren ausgeweitet. Mit Rückgriff auf die Heimat seiner Führungsebene vollzog Tether einen kühnen strategischen Vorstoß im Sportbereich. Im Juni 2025 war das Unternehmen der zweitgrößte Aktionär des italienischen Fußballvereins Juventus F.C. Dieses Interesse ist sowohl persönlicher als auch strategischer Natur: Tethers öffentliches Gesicht und Aushängeschild, Paolo Ardoino, ist Italiener. Im Dezember gaben sie sogar ein Gebot für den Verein ab und boten an, den Mehrheitsanteil von Exor zu einem Preis von 2,66 € pro Aktie zu erwerben, was den Verein mit mehr als 1 Milliarde € bewertete." Das Angebot wurde von der Familie Agnelli abgelehnt, aber es war eine kühne Erinnerung daran, wie sehr Tether durch seinen massiven Hebel überdehnt war.
Eine weitere Entwicklung ist, dass die neuen Finanzgenies Sachwerte angehäuft haben. Tether entwickelt sich sogar zu einer Branchengröße im Rohstoffsektor. Das Unternehmen fügte im 3. Quartal 2025 26 Tonnen Gold hinzu, wodurch seine Bestände auf insgesamt 116 Tonnen anstiegen – mehr als bei jeder Zentralbank weltweit in diesem Zeitraum. Diese aggressive Diversifizierung hat Tether zu einem massiven „Whale“ am Goldmarkt gemacht und untermauert seine digitalen Token mit materiellem, bewährtem Wert.
Die Geschichte von Tether ist eine Geschichte des Überlebens. Es überstand Bankenblockaden, regulatorische Angriffe, Fehler innerhalb und außerhalb der eigenen Mauern – und sogar den Fall seiner Konkurrenten. Es hat gezeigt, dass es in der Welt der Kryptowährungen vor allem auf Stabilität und Liquidität ankommt. Das Versenden von USDT ist heute in vielen Teilen der Welt so allgegenwärtig wie das Versenden einer E-Mail. Es wird für Rücküberweisungen im Libanon, als Ersparnisse in Argentinien und für die Abwicklung von B2B-Zahlungen in ganz Asien genutzt. Es ist eine Art paralleles Bankensystem für Menschen ohne Bankkonto.
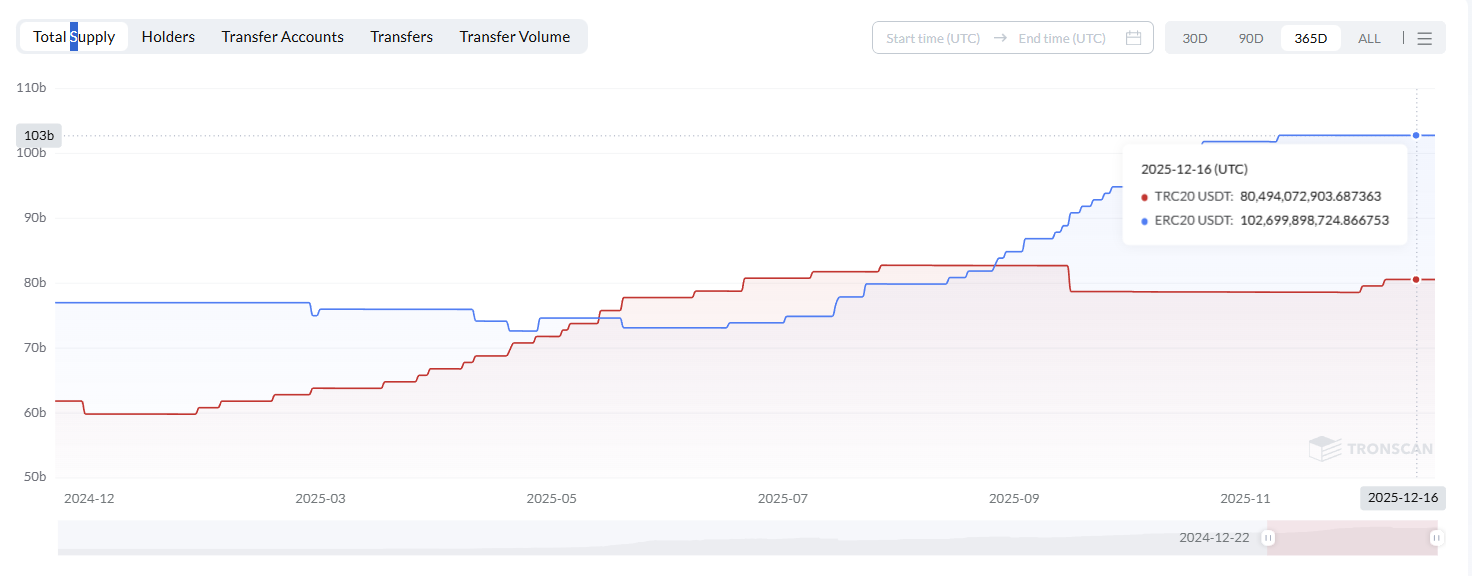
Doch obwohl USDT das „Alpha-Tier“ unter den Stablecoins ist, bringt die technische Umsetzung in der Praxis – insbesondere im meistgenutzten Netzwerk von USDT, TRON – eigene technische Tücken mit sich. Obwohl TRON schneller und günstiger als Ethereum ist, arbeitet es mit sogenannten Ressourcen wie „Energy“ und „Bandwidth“. Jede Transaktion verbraucht diese Ressourcen. Falls ein Nutzer nicht genügend Energy in der Wallet hat, verbrennt das Netzwerk eine gewisse Menge an TRX, um die Gebühr zu decken. Dies führt zu einem „Catch-22“-Szenario für Millionen von Nutzern: Sie besitzen zwar USDT, aber kein TRX.
Sie können nicht einfach Geld überweisen, indem sie Beträge verschieben; sie müssen zuerst eine Börse nutzen, TRX kaufen und diese dann auf ihre Wallet auszahlen – ein mühsamer Prozess, der bei einfachen Zahlungen enorme Reibungsverluste verursacht.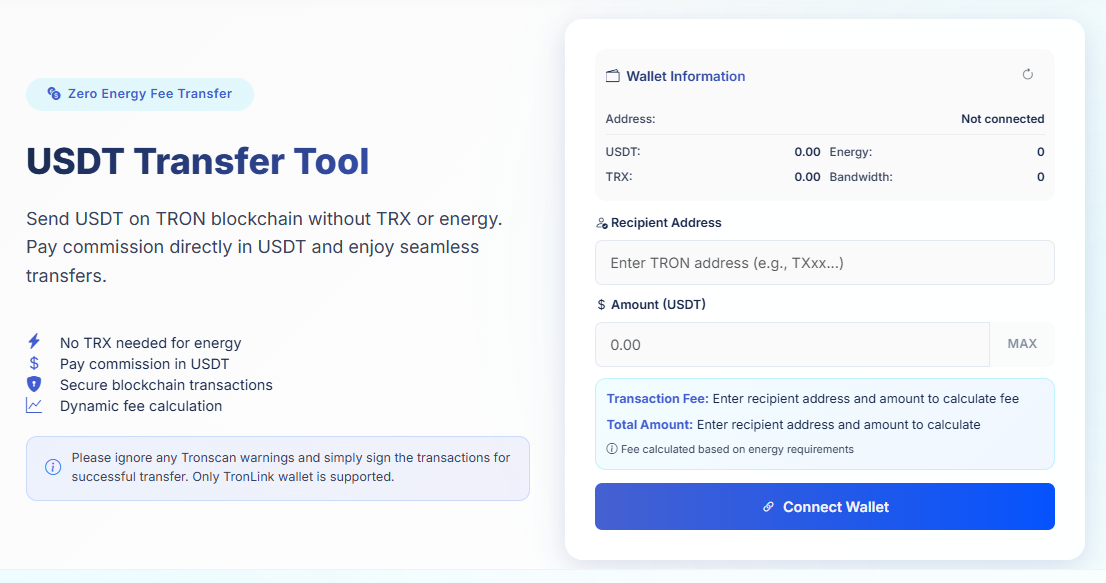
Und hier rücken moderne Angebote wie das Netts Transfer Tool in den Fokus, die darauf ausgelegt sind, diese Hürden zu beseitigen, ohne auf fremde Hilfe angewiesen zu sein! Es fungiert als Hilfsmittel, um USDT im TRON-Netzwerk zu versenden, ohne TRX besitzen oder sich mit dem ständig komplexen Energie-/Bandbreiten-System auseinandersetzen zu müssen. Der Mechanismus basiert auf einem „Null-Energie-Gebühren“-Modell, bei dem die Provision sofort direkt in den gesendeten USDT bezahlt wird und sonst nichts, was den Vorgang einfacher denn je macht.
Dies ist ein so einfacher, genialer Mechanismus. Der Nutzer muss weder eine eigene Energie-Miete einrichten noch TRX für das Staking hinterlegen; stattdessen erledigt der Dienst dies im Hintergrund. Alles, was der Nutzer tun muss, ist seine Wallet zu verbinden (zum Beispiel TronLink), die Adresse des Empfängers einzugeben und die Trans