Історія Tether — стабільність понад хайп
Шлях Tether від суперечок до повсюдності: резерви, дебати про прозорість, роль USDT у ліквідності та чому трейдери все ще обирають його на волатильних ринках.
Інші мови: EnglishРусскийEspañol中文ไทยFrançaisTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Зміст
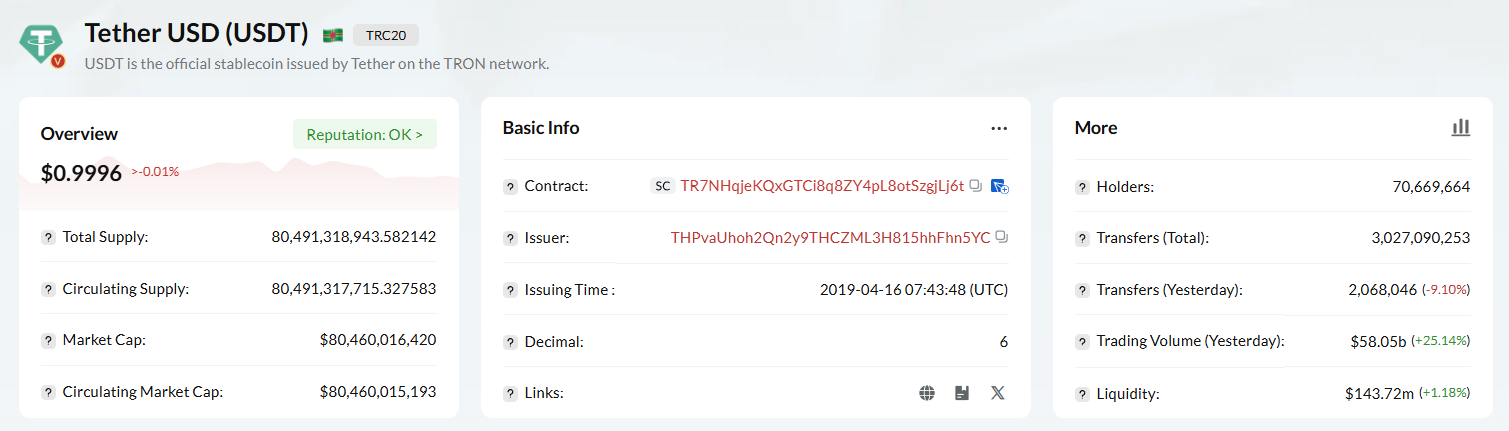
Серед усіх галасливих супутників і планетних тіл у величезній галактиці цифрових активів криптовалют є одне, яке вийшло на орбіту навколо них усіх: Tether. Це рідина, що утримує крипторинок на плаву, мастило, яке дозволяє мільярдам доларів переходити з рук у руки по всьому світу за лічені секунди, а також масивна, але загадкова сила, що допомагає пояснити, як ринки продовжують рухатися вгору та вниз, навіть коли економічне зростання коливається. Але що це насправді таке? Звідки воно взялося? Щоб зрозуміти феномен Tether і його символу USDT, нам потрібно повернутися в минуле — аж до тих часів, коли криптосцена була англомовним «Диким Заходом» волатильності, ідеалізму та технічних кайданів. Нам доведеться повернутися на довгий-довгий час назад, щоб зрозуміти порожнечу, яку він заповнив.
Йшов 2013 рік, і світ криптовалют зовсім не був схожий на сьогоднішній. Bitcoin набирав обертів, але був відомий своєю волатильністю. Він міг упасти на 20 відсотків за один день, позбавляючи купівельної спроможності будь-кого, хто був достатньо нерозважливим, щоб вважати його короткостроковим засобом збереження вартості. Як для першопрохідців, так і для інвесторів ця волатильність була палицею з двома кінцями. Вона несла величезний потенціал зростання, але означала, що Bitcoin був паршивим засобом обміну для повсякденного бізнесу. Якщо трейдер хотів вийти з позиції, йому доводилося продавати все назад у фіатну валюту — долари США або євро. Це було трудомістко, дорого та сповнено перешкод. Банки з осторогою ставилися до криптокомпаній і часто заморожували рахунки або затримували банківські перекази днями поспіль. У кіберпросторі не існувало золотої середини; ви або перебували на американських гірках, або вас взагалі викидали з парку. Ринок вимагав цифрового активу, який рухався б як Bitcoin, але зберігав вартість, як долари.
Окрім того, не було такого поняття, як стабільна цифрова валюта, тому арбітраж між біржами майже завжди був надто ризикованою можливістю. Якщо раптом Bitcoin продавався за $500 на біржі в Токіо та за $520 на біржі в Нью-Йорку, трейдер не міг легко скористатися цією різницею, оскільки переміщення фіатних грошей між цими юрисдикціями займало дні, уможливлюючи транскордонний арбітраж лише після того, як можливість зникала. Брак ефективності призводив до величезних диспропорцій (відомих як премії) та сповільнював розвиток ринку. Індустрія потребувала чогось швидкого, як блокчейн, але стабільного, як центральний банк.
Від Realcoin до Tether: історія
Саме через цю потребу й з'явився попередник Tether. Запущений під назвою «Realcoin» у Санта-Моніці, штат Каліфорнія, ще в липні 2014 року.
Свої сили об'єднали Брок Пірс, колишній юний актор; Рів Коллінз, який згодом став першим генеральним директором компанії; і Крейг Селларс, програміст і багаторічний дослідник протоколу Bitcoin. Це було сміливе, але просте бачення: створити криптовалюту, прив'язану один до одного до реальної валюти. Там, де Bitcoin не мав жодного забезпечення, окрім того, що був готовий витримати ринок, Realcoin можна було погасити за фіат, перетворивши його на свого роду цифровий ваучер, подібний до того, що пропонує британська банківська система Clearing House Automated Payment System.
Технологія була розроблена на базі протоколу Mastercoin (пізніше перейменованого на Omni Layer), який утворював другий рівень над блокчейном Bitcoin. Це дозволило їм створювати метадані в полі OP_RETURN транзакцій Bitcoin, що фактично породжувало нові токени, які використовували безпеку Bitcoin, володіючи при цьому унікальними властивостями. Це був неабиякий хак для того часу, коли ще не з'явилися Ethereum і смарт-контракти, що зробили створення токенів банальною справою. Команда провела ребрендинг у листопаді 2014 року. «Realcoin» здавався надто банальним, можливо, занадто схожим на всі ті «альткоїни», які насичували ринок. Вони обрали назву, яка краще описувала природу токена — його вартість була прив'язана до фіатного друга. Так народився Tether.
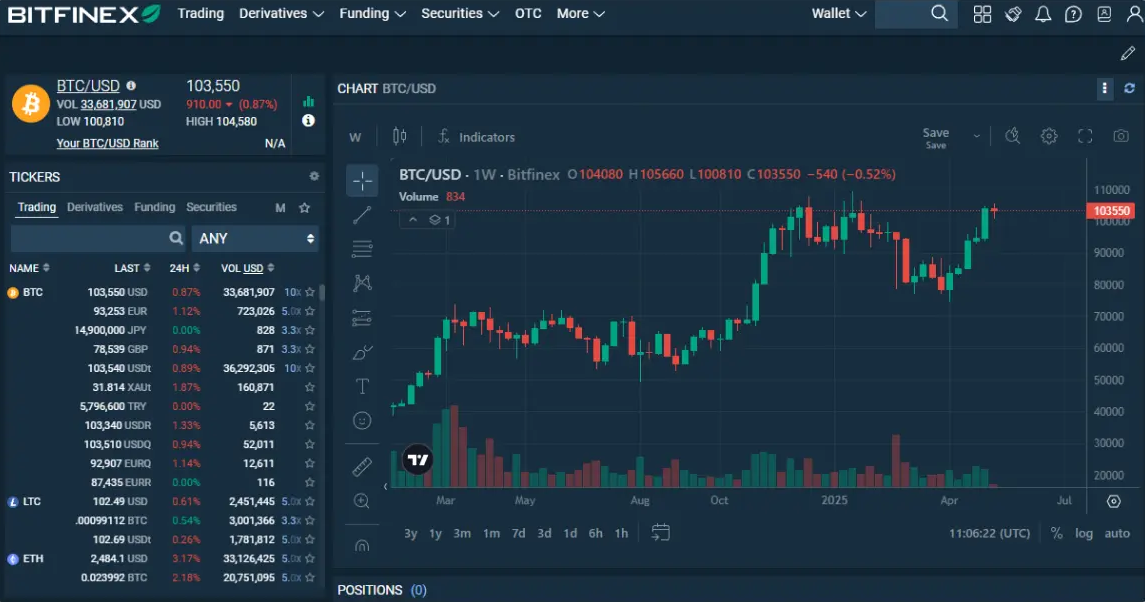
На початку це навряд чи виглядало блискуче. Стейблкоїн зустріли зі скептицизмом. Лібертаріанський етос ранньої криптоспільноти був надзвичайно підозріливим до всього, що стосувалося фіатної валюти чи централізованих банківських резервів. Проте корисність була незаперечною. Першою криптовалютною біржею, яка інтегрувала Tether, стала Bitfinex, яка буде тісно пов'язана з його історією. Bitfinex запровадила торгові пари з USDT, де ви могли хеджувати свій портфель і ніколи не контактувати з банківським рахунком. Це була зміна парадигми. Це було мастило для ринків, що сприяло арбітражу та забезпеченню ліквідності.
Банківська блокада та виживання
Але шлях до панування був сповнений випробувань, які знищили б менш стійке творіння. Один із перших гучних іспитів відбувся в серпні 2016 року, коли Bitfinex зазнала катастрофічного злому і втратила 119,756 Bitcoin. Хоча це не був злам самого Tether, долі двох компаній уже переплелися. Рішення Bitfinex соціалізувати збитки серед усіх користувачів (випустивши токени «BFX», які відображали їхню частку в боргу) створило зв'язок спільного страждання та подальшого відновлення, який назавжди згуртував користувацьку базу, коли ці токени врешті-решт були викуплені за доларовою вартістю.
Проте справжня екзистенційна загроза для Tether постала на початку 2017 року. Традиційна банківська система дала відсіч, коли крипторинок почав нагріватися. Два роки потому, у квітні 2017 року, Tether втратив свої основні банківські відносини з банком-кореспондентом Wells Fargo й отримав лише тимчасову відстрочку, щоб мати змогу переказати кошти з рахунку на рахунок в іншому банку-посереднику. Для звичайної компанії, що торгує в доларах, втрата доступу до банківських послуг — це смертний вирок. Tether, по суті, виявився відрізаним від фінансової системи США. Це дало поштовх епосі відчайдушної імпровізації та непрозорості, яка роками підживлювала теорії змови. З моменту свого заснування компанія була змушена використовувати спеціальну мережу платіжних процесорів і тіньових банківських партнерів для переміщення грошей. Саме тоді історія «Bitfinex і Tether» перетворилася на ключову драму індустрії.
Ця вистава ускладнилася пізніше того ж року, коли витік «Paradise Papers» продемонстрував, що керівництво Bitfinex і Tether суттєво перетиналося — зокрема це стосувалося Філіпа Поттера та Джанкарло Девазіні, що суперечило минулим твердженням про те, що вони контролюються незалежними юридичними особами. Критики стверджували, що USDT «друкувався з повітря» для підтримки ціни Bitcoin, згідно з теорією, що нагадувала «Willy Bot» 2017 року. Дослідники з Техаського університету навіть випускали одну статтю за іншою, стверджуючи, що емісія Tether підлаштовувалася для стримування спадних трендів Bitcoin. І все ж, попри ці скандальні звинувачення, ринкова капіталізація Tether продовжувала зростати, підживлюючись шаленим попитом на стабільний рівень розрахунків під час історичного бичачого ралі 2017 року. Трейдери відкидали FUD (страх, невпевненість і сумніви) — їм потрібне було рішення для переміщення вартості між біржами, які не мали фіатних шлюзів.
Судові позови та пошук прозорості
Саме тоді «Війни стейблкоїнів» 2018 року внесли новий нюанс. Компанія Circle випустила (USDC) один із цілої низки «регульованих» стейблкоїнів, які почали з'являтися, обіцяючи прозорість і відповідність законодавству США. Бутувала думка, що завдяки цим «безпечним» варіантам інституціонали масово покинуть «офшорний» Tether. Проте сталося протилежне. Один здобув визнання в DeFi, інший виявився королем ліквідності. Ринок оцінив стійкість Tether до цензури — або принаймні її видимість — вище, ніж регуляторну відповідність. Перебування в офшорах було перевагою, а не недоліком.
Усе досягло апогею з початком розслідування Генерального прокурора Нью-Йорка (NYAG), що стартувало у 2019 році. Розслідування оберталося навколо тверджень, що Bitfinex використовувала резерви Tether, щоб приховати втрату $850 мільйонів клієнтських коштів. Це були кошти, конфісковані польськими, португальськими та американськими правоохоронними органами у Crypto Capital Corp., панамського платіжного процесора під контролем Реджинальда Фаулера, з яким Bitfinex була змушена вести справи після закриття кореспондентського рахунку у Wells Fargo. Розслідування стало горнилом для Tether. Воно засвідчило, що в певний момент USDT насправді не був на 100 відсотків забезпечений готівкою в банку, а частково підкріплювався незабезпеченою позикою для Bitfinex. Це повідомлення сколихнуло ринок, але найголовніше — прив'язка встояла.
Врегулювання справи з NYAG у лютому 2021 року стало переломним моментом: воно передбачало виплату $18.5 мільйонів і заборону Bitfinex працювати в Нью-Йорку. Замість того щоб знищити Tether, це змусило компанію подорослішати. Вони почали випускати щоквартальні звіти про свої резерви. Це спричинило новий раунд прискіпливої уваги, цього разу щодо того, з чого складалися резерви. Свого часу значну частку становили комерційні цінні папери — короткостроковий корпоративний борг. Критики попереджали про ризики, оскільки хвиля могла піти від краху китайських гігантів нерухомості, таких як Evergrande. У відповідь Tether провів масштабну реорганізацію свого портфеля, поступово вилучивши комерційні папери та замінивши їх казначейськими векселями США. У процесі вони не лише знизили ризики активу, але й перетворили його на машину для отримання прибутку в умовах глобального зростання відсоткових ставок.
Світове панування та ефект TRON
Тож чому саме Tether? Чому він здобув перемогу, коли такі гравці, як USDC або алгоритмічні стейблкоїни на кшталт UST, намагалися зійти на престол? Це пов'язано з природою того, до чого ви отримуєте доступ, і простою корисністю (відомою як «ефект Лінді»). Tether був першопрохідцем. Він мав найбільшу ліквідність, виступаючи базовою парою в «3pool» на Curve Finance під час DeFi Summer 2020. Коли трейдерам потрібно було вийти з позиції під час падіння, їх не хвилювали регуляторні тонкощі — їх цікавило, яка пара має найбільший обсяг. USDT був усюди. Більше того, Tether здійснив агресивний експансивний прорив за межі протоколу Omni на базі Bitcoin. Його перехід до мережі Ethereum і, що важливо, до мережі TRON був абсолютним геніальним ходом. Йшлося вже не лише про відправку USDT для високочастотного трейдингу, це зробило можливими мікротранзакції та платежі в країнах третього світу завдяки низьким комісіям і високій швидкості, які забезпечує мережа TRON.
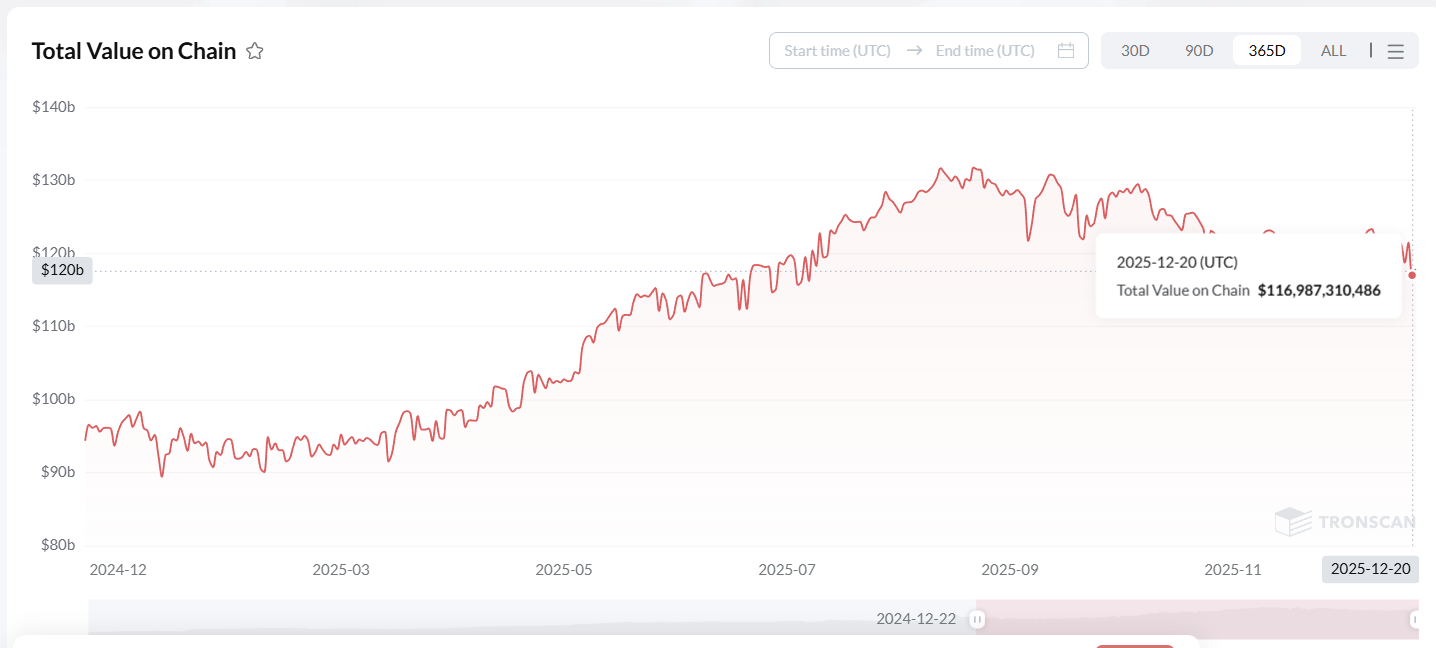
Зростання USDT на TRON є безпрецедентним. У той час як Ethereum боровся з комісіями за газ, які могли досягати діапазону в $50 за переказ у $100, TRON забезпечував перекази за копійки. Така доступність означала, що USDT став основною валютою за замовчуванням для мільйонів людей у країнах Глобального Півдня. USDT виявився рятівним кругом для місцевих жителів у таких країнах, як Туреччина, Аргентина та Ліван, де вартість національних валют знищувалася гіперінфляцією. Це вже не було просто інструментом для торгівлі; це стало способом вижити. Таке органічне впровадження сформувало базовий попит, з яким «корпоративні» стейблкоїни, такі як USDC, ніколи не змогли б зрівнятися. Якщо USDC був улюбленцем спільноти DeFi та кабінетів Кремнієвої долини, то USDT обмінювали на вуличних ринках чи позабіржових майданчиках Азії та Латинської Америки.
Втім, історію Tether неможливо розповісти без людей, які вели цей корабель крізь бурі. Нова материнська компанія зберегла чимало фахівців після того, як перші засновники відійшли від справ, а ван дер Вельде разом із Джанкарло Девазіні (CFO) змогли підтримувати роботу системи. Проте публічним обличчям Tether став Паоло Ардоіно. Колишній технічний директор компанії, італійський комп'ютерний науковець Ардоіно безпосередньо взаємодіяв зі спільнотою. Він не ховався у вежі зі слонової кістки — натомість він вступав у дискусії з критиками у Twitter, пояснював технічні деталі та популяризував ідею стійкості. Його прихід на посаду генерального директора ознаменував шлях Tether від таємничого стартапу до глобального фінансового гіганта.
Геополітична фінансова сила
Ця трансформація знаходить відображення в його сучасній бізнес-моделі. Ми більше не говоримо про нішевий криптоінструмент. Ми ведемо мову про геополітичну фінансову зброю. Це було яскраво продемонстровано подіями кінця 2024 року та особливо у 2025 році. Здобувши важливу регуляторну перемогу, Tether оголосив, що Об'єднані Арабські Емірати офіційно визнали USDT як регуляторно відповідний токен, забезпечений фіатом. Цей статус дозволить ліцензованим компаніям регіону легально працювати зі стейблкоїном, що відкриває шлях для інституційного впровадження на Близькому Сході.
А амбіції компанії, підкріплені солідними прибутками, поширилися і на традиційніші сектори. Звернувшись до історичної батьківщини свого керівництва, Tether зробив сміливий випад у спорті. У червні 2025 року компанія стала другим за величиною акціонером італійського футбольного клубу Juventus F.C. Цей інтерес є як особистим, так і стратегічним: публічне обличчя та очільник Tether, Паоло Ардоіно — італієць. У грудні вони навіть зробили пропозицію клубу, запропонувавши викупити мажоритарний пакет акцій Exor за ціною €2.66 за акцію, оцінивши клуб у понад €1 мільярд. Пропозиція була відхилена родиною Аньєллі, але вона стала зухвалим нагадуванням про те, наскільки далеко сягає гігантський важіль впливу Tether.
Ще однією подією стало те, що нові чарівники багатства накопичили відчутні матеріальні активи. Tether навіть стає лідером індустрії на ринку сировинних товарів. У третьому кварталі 2025 року компанія додала 26 метричних тонн золота, довівши свої запаси до 116 тонн, що перевищує показники будь-якого центрального банку світу за цей період. Така агресивна диверсифікація перетворила Tether на масивного кита на ринку золота, підкріплюючи його цифрові токени матеріальною, перевіреною часом цінністю.
Історія Tether — це історія виживання. Він вистояв під час банківських блокад, атак регуляторів, помилок усередині та за межами власних стін — і падіння власних конкурентів. Він довів, що у світі крипти все вирішують стабільність і ліквідність. Відправка USDT сьогодні в багатьох куточках світу є настільки ж буденною справою, як надсилання електронного листа. Його використовують для грошових переказів у Лівані, заощаджень в Аргентині та розрахунків за B2B-платежами по всій Азії. Це свого роду паралельна банківська система для тих, хто позбавлений доступу до традиційних банківських послуг.
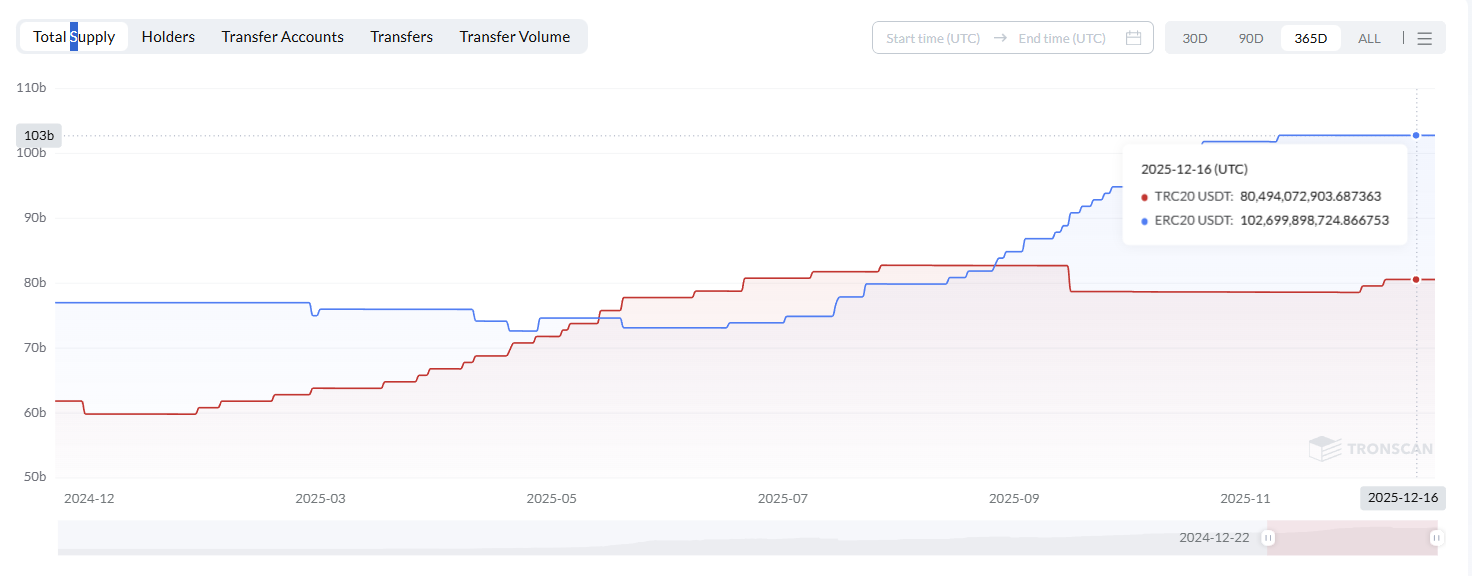
Але навіть незважаючи на те, що USDT є безумовним альфа-лідером серед стейблкоїнів, технічна сторона його практичного використання — особливо в найбільш популярній мережі TRON — супроводжується власними технічними труднощами. Хоча TRON швидший і дешевший за Ethereum, він функціонує за рахунок ресурсів під назвою «Energy» та «Bandwidth». Кожна транзакція споживає ці ресурси. Якщо користувач не має достатньої кількості Energy на гаманці, мережа спалює певну кількість TRX для покриття комісії. Це створює ситуацію «замкненого кола» для мільйонів користувачів: у них є USDT, але немає TRX. Вони не можуть просто переказати гроші переміщенням коштів; спочатку їм потрібно зайти на біржу, купити TRX, а потім вивести його на свій гаманець — громіздкий процес, який створює величезні незручності для елементарних платежів.
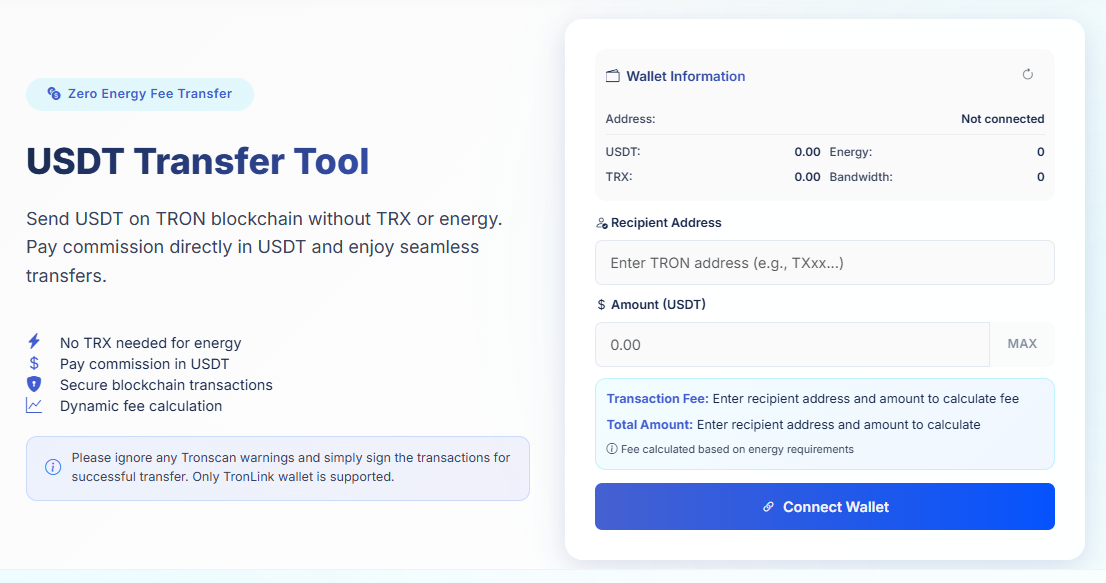
І саме тут на перший план виходять сучасні пропозиції, такі як Netts Transfer Tool, покликані усунути ці складнощі без сторонньої допомоги! Це ніби інструмент, що дозволяє відправляти USDT у мережі TRON без необхідності володіти TRX і без необхідності розбиратися в заплутаній системі Energy/Bandwidth. Механізм працює за моделлю «нульової комісії в Energy», де комісія миттєво сплачується безпосередньо в USDT, який ви відправляєте, і нічим іншим, що робить процес простішим, ніж будь-коли.
Це напрочуд простий і водночас геніальний механізм. Користувачеві не потрібно налаштовувати власну оренду Energy або вносити TRX для стейкінгу — сервіс робить це у фоновому режимі. Все, що потрібно зробити користувачеві, — це підключити свій гаманець (наприклад, TronLink), ввести адресу одержувача та підписати транзакцію. Сервіс використовує актуальну комісію мережі для розрахунку суми та віднімає її від обсягу переказу.
Це знімає «бар'єр Energy», який дратує більшість пересічних користувачів. Те, що було випробуванням із кількох кроків за участю бірж і газ-токенів, перетворюється на безшовний процес. Для бізнесу та розробників це значно універсальніше рішення, оскільки воно дозволяє одержувачу сплачувати комісію, що фактично уможливлює інтеграцію USDT без необхідності для кінцевих одержувачів мати TRX. У часи, коли Tether прямує до глобального масового впровадження, саме такі рішення, що приховують складність механіки блокчейну, стають фінальним акордом, доводячи, що стабільність — це не просто ідея, а те, на що може покластися будь-який користувач.