История Tether — стабильность превыше хайпа
Путь Tether от противоречий к повсеместному признанию: резервы, споры о прозрачности, роль USDT в обеспечении ликвидности и почему трейдеры выбирают его на волатильных рынках.
Другие языки: EnglishEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Содержание
Среди всех шумных спутников и планет в необъятной галактике цифровых активов криптовалютного мира есть один объект, вышедший на орбиту вокруг них всех: Tether. Это ликвидная основа, удерживающая рынок криптовалют на плаву, связующее звено, позволяющее миллиардам долларов переходить из рук в руки по всему миру за считаные секунды, а также масштабная, но загадочная сила, которая помогает понять, почему рынки продолжают колебаться даже в периоды замедления экономического роста. Но что это такое на самом деле? Откуда он взялся? Чтобы понять феномен Tether и его тикера USDT, нам нужно вернуться назад во времени — в те дни, когда криптопространство представляло собой англоязычный «Дикий Запад» с его волатильностью, идеализмом и техническими ограничениями. Придется заглянуть далеко в прошлое, чтобы увидеть пустоту, которую он заполнил.
Шел 2013 год, и мир криптовалют совершенно не походил на то, чем он является сегодня. Bitcoin набирал популярность, однако отличался колоссальной волатильностью. Он мог упасть на 20 процентов за один день, лишая покупательской способности любого, кто был достаточно наивен, чтобы счесть его краткосрочным средством сбережения. Как для ранних энтузиастов, так и для инвесторов эта волатильность была палкой о двух концах. Она сулила гигантский потенциал роста, но делала Bitcoin совершенно непригодным средством обмена для повседневных расчетов. Если трейдер хотел выйти из позиции, ему приходилось продавать активы обратно в фиатную валюту — доллары США или евро. Это было трудоемко, дорого и сопряжено с постоянными трениями. Банки с подозрением относились к криптовалютным компаниям, регулярно замораживая счета или задерживая банковские переводы на несколько дней подряд. В цифровом пространстве не существовало промежуточного варианта: вы либо катались на американских горках, либо оказывались выброшенными за пределы парка развлечений. Рынку требовался цифровой актив, который перемещался бы так же быстро, как Bitcoin, но сохранял стоимость подобно доллару.
Кроме того, из-за отсутствия стабильной цифровой валюты арбитраж между биржами почти всегда оказывался слишком рискованным занятием. Если Bitcoin случайно продавался за $500 на бирже в Токио и за $520 на бирже в Нью-Йорке, трейдер не мог легко воспользоваться этим расхождением, так как перевод фиатных денег между юрисдикциями занимал дни, делая трансграничный арбитраж доступным только тогда, когда возможность уже исчезала. Недостаток эффективности приводил к огромным разрывам цен (известным как премии) и тормозил развитие рынка. Индустрия нуждалась в чем-то столь же быстром, как блокчейн, но столь же стабильном, как центральный банк.
От Realcoin к Tether: история
Именно из этой потребности и появился предшественник Tether. Запущенный под названием «Realcoin» в Санта-Монике, штат Калифорния, еще в июле 2014 года.
Свои усилия объединили Брок Пирс, бывший ребенок-актер; Рив Коллинз, ставший первым генеральным директором компании; и Крейг Селларс, разработчик и давний исследователь протокола Bitcoin. Замысел был смелым, но простым: создать криптовалюту с жесткой привязкой один к одному к реальной валюте. Если Bitcoin не имел иного обеспечения, кроме готовности рынка его принимать, то Realcoin можно было обменять на фиат, что превращало его в аналог цифрового чека, подобного тем, что использовались в британской клиринговой системе Clearing House Automated Payment System.
Технология разрабатывалась на базе протокола Mastercoin (позже переименованного в Omni Layer), представлявшего собой второй уровень поверх блокчейна Bitcoin. Это дало возможность создавать метаданные в поле OP_RETURN биткоин-транзакций, что фактически позволяло выпускать новые токены, использующие безопасность сети Bitcoin, но обладающие уникальными свойствами. Для времени, когда Ethereum и смарт-контракты еще не появились и не упростили выпуск токенов до предела, это решение было выдающимся техническим приемом. В ноябре 2014 года команда провела ребрендинг. Название «Realcoin» казалось слишком общим и напоминало бесконечные альткоины, наводнившие рынок. Они выбрали название, точнее описывающее природу токена — его стоимость была буквально привязана к фиатному собрату («tethered»). Так родился Tether.
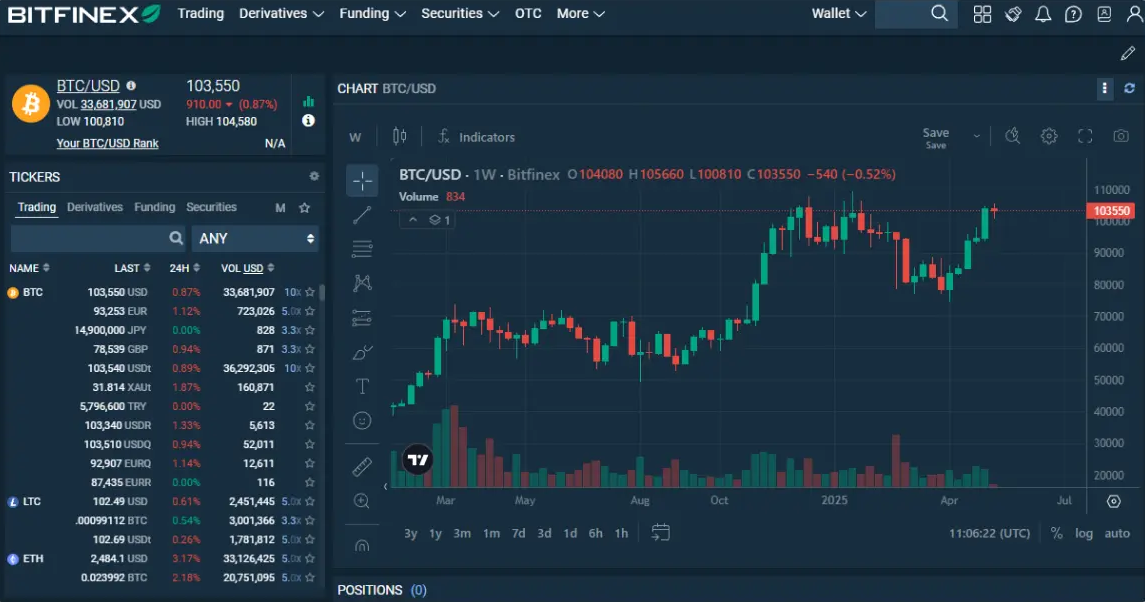
Вначале проект едва ли выглядел многообещающим. Стейблкоин встретили со скепсисом. Либертарианские настроения раннего криптосообщества порождали глубокое недоверие ко всему, что связано с фиатной валютой или централизованными банковскими резервами. Тем не менее практическая польза была очевидна. Первой криптовалютной биржей, интегрировавшей Tether, стала Bitfinex, с которой затем будет тесно переплетена его история. Bitfinex представила торговые пары с USDT, благодаря чему пользователи смогли хеджировать портфели без необходимости взаимодействия с банковскими счетами. Это стало фундаментальным сдвигом. Tether послужил топливом для рынков, упростив арбитраж и поставку ликвидности.
Банковская блокада и борьба за выживание
Однако путь к доминированию изобиловал трудностями, способными уничтожить менее стойкий проект. Одним из первых серьезных испытаний стал взлом Bitfinex в августе 2016 года, когда с платформы было похищено 119 756 Bitcoin. Хотя взломали не сам Tether, судьбы двух компаний уже были неразрывно связаны. Решение Bitfinex распределить убытки между всеми пользователями (путем выпуска токенов «BFX», отражавших их долю в долговых обязательствах) сплотило аудиторию общим кризисом и последующим восстановлением, когда эти токены были полностью выкуплены по номинальной долларовой стоимости.
Но подлинная экзистенциальная угроза нависла над Tether в начале 2017 года. Традиционная банковская система начала оказывать сопротивление по мере разогрева крипторынка. В апреле 2017 года Tether лишился ключевых банковских отношений с банком-корреспондентом Wells Fargo, получив лишь временную отсрочку для вывода средств на счет другого банка-посредника. Для обычной компании, оперирующей долларами, потеря доступа к банкам равносильна смертному приговору. Tether фактически оказался отрезан от финансовой системы США. Это положило начало эпохе импровизаций и непрозрачности, породившей годы теорий заговора. Компании пришлось прибегнуть к специальной сети платежных операторов и сомнительных банковских партнеров для перемещения средств. Именно тогда история взаимодействия Bitfinex и Tether переросла в одну из главных драм индустрии.
Напряжение усилилось ближе к концу года, когда утечка «Paradise Papers» подтвердила совпадение руководящего состава Bitfinex и Tether — в частности, участие Филипа Поттера и Джанкарло Девазини, что противоречило прошлым заявлениям об управлении независимыми структурами. Критики утверждали, что USDT «печатается из воздуха» для искусственной поддержки курса Bitcoin, напоминая обвинения эпохи «Willy Bot» в 2017 году. Исследователи из Техасского университета выпускали одну научную работу за другой, доказывая, что эмиссия Tether подгадывалась специально для сдерживания падений курса Bitcoin. Тем не менее, вопреки скандальным обвинениям, рыночная капитализация Tether продолжала стремительно расти, подпитываемая ненасытным спросом на стабильный инструмент взаиморасчетов в разгар исторического бычьего ралли 2017 года. Трейдеры игнорировали FUD (страх, неуверенность и сомнения): им требовалось решение для перемещения ценности между биржами, лишенными фиатных шлюзов.
Судебные разбирательства и стремление к прозрачности
В этот период «войны стейблкоинов» 2018 года принесли новый виток развития. Компания Circle выпустила USDC, один из целого ряда появившихся «регулируемых» стейблкоинов, обещавших прозрачность и соответствие законодательству США. Предполагалось, что благодаря таким «безопасным» альтернативам институционалы массово откажутся от «офшорного» Tether. На деле же вышло иначе. Один токен нашел применение в DeFi, тогда как другой остался безусловным королем ликвидности. Рынок оценил устойчивость Tether к цензуре — или хотя бы видимость таковой — выше, чем соблюдение нормативных стандартов. Офшорный статус воспринимался как преимущество, а не как недостаток.
Кульминацией ситуации стало расследование Генерального прокурора штата Нью-Йорк (NYAG), начавшееся в 2019 году. Следствие строилось вокруг обвинений в том, что Bitfinex использовала резервы Tether, чтобы скрыть потерю $850 миллионов клиентских средств. Эти деньги были арестованы правоохранительными органами Польши, Португалии и США у панамского платежного процессора Crypto Capital Corp. под управлением Реджинальда Фаулера, с которым Bitfinex была вынуждена сотрудничать после закрытия корреспондентских счетов в Wells Fargo. Расследование стало суровым испытанием для Tether. Выяснилось, что в определенные моменты USDT не обеспечивался на 100 процентов прямыми денежными средствами на банковском счете, а частично покрывался необеспеченным займом, выданным Bitfinex. Это известие всколыхнуло рынок, но главное — привязка к доллару устояла.
Мировое соглашение с NYAG в феврале 2021 года ознаменовало переломный момент: оно включало штраф в размере $18,5 миллионов и запрет Bitfinex вести деятельность в штате Нью-Йорк. Вместо того чтобы уничтожить Tether, этот эпизод заставил компанию стать взрослее. Она начала публиковать ежеквартальные аудиторские отчеты о своих резервах. Это спровоцировало новую волну проверок, на этот раз касающуюся структуры обеспечения. Одно время значительную его долю составляли коммерческие бумаги — краткосрочные корпоративные долговые обязательства. Аналитики предупреждали о рисках, указывая на угрозу цепной реакции из-за кризиса китайских гигантов недвижимости вроде Evergrande. В ответ Tether кардинально реорганизовала портфель, постепенно избавившись от коммерческих бумаг в пользу казначейских векселей США (T-Bills). Тем самым компания не просто устранила ключевые риски актива, но и превратила его в инструмент колоссальной прибыли в условиях глобального роста процентных ставок.
Мировое господство и эффект TRON
Так почему же именно Tether? Почему он удержал лидерство, когда занять его место пытались такие игроки, как USDC, или алгоритмические токены вроде UST? Ответ кроется в характере доступа к активу и его чистой полезности (также известной как «эффект Линди»). Tether оказался первым. Он обладал наибольшей ликвидностью, став базовым компонентом знаменитого пула «3pool» на Curve Finance в период «DeFi-лета» 2020 года. Когда во время рыночных спадов трейдерам требовалось срочно выйти из позиций, регуляторные тонкости отходили на второй план — решающее значение имел объем торгов в паре. USDT был повсюду. Более того, Tether быстро вышел за пределы слоя Bitcoin Omni. Его интеграция в сеть Ethereum и, что особенно важно, в сеть TRON стала абсолютным прорывом. Переводы USDT перестали быть исключительно инструментом для высокочастотного трейдинга; благодаря низким комиссиям и высокой скорости в сети TRON они стали доступны для микротранзакций и повседневных платежей в развивающихся странах.
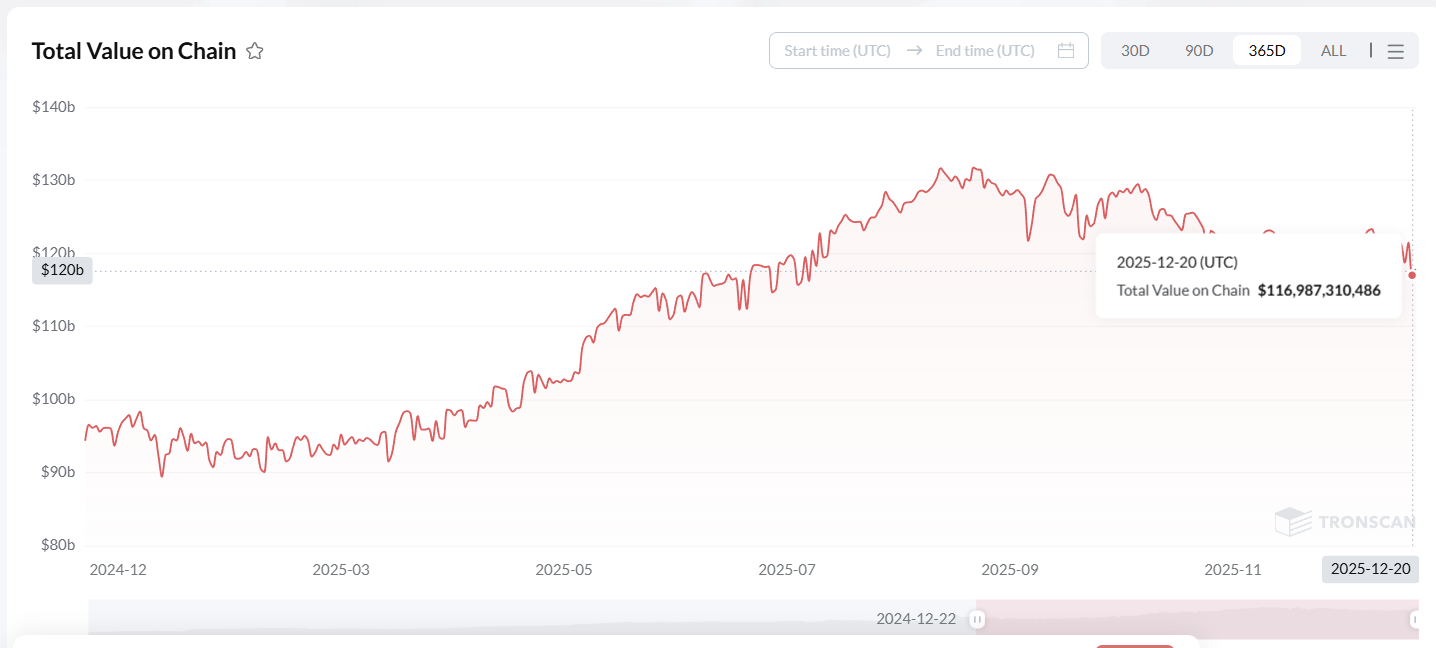
Рост объема USDT в сети TRON оказался беспрецедентным. Пока Ethereum боролся с комиссиями за газ, доходившими до $50 за перевод скромных $100, TRON предлагал транзакции стоимостью в центы. Подобная доступность сделала USDT основной расчетной валютой для миллионов жителей стран Глобального Юга. USDT послужил спасательным кругом для населения Турции, Аргентины и Ливана, где покупательная способность национальных валют уничтожалась гиперинфляцией. Он перестал быть просто спекулятивным инструментом, превратившись в способ выживания. Этот органический спрос создал фундаментальную базу, с которой «корпоративные» стейблкоины уровня USDC не могли конкурировать. Пока USDC оставался фаворитом DeFi-пространства и залов заседаний Кремниевой долины, USDT вовсю торговался на уличных рынках и внебиржевых площадках Азии и Латинской Америки.
Однако история Tether неполна без людей, стоявших у штурвала во время всех этих штормов. После ухода основателей компании ван дер Вельде и финансовый директор Джанкарло Девазини сохранили управление бизнесом, удержав ключевые кадры. Но публичным лицом Tether стал Паоло Ардоино. Бывший технический директор компании, итальянский программист, выстроил прямой диалог с сообществом. Вместо того чтобы закрываться в башне из слоновой кости, он вел открытые дискуссии с критиками в Twitter, подробно разъяснял технические нюансы и отстаивал идею устойчивости. Его назначение на должность генерального директора ознаменовало превращение Tether из закрытого стартапа в глобального финансового гиганта.
Геополитический финансовый центр влияния
Эта трансформация наглядно отразилась в актуальной бизнес-модели. Речь идет уже не об узкопрофильном криптовалютном инструменте, а о факторе геополитического финансового влияния. Данный статус подтвердили события конца 2024 и начала 2025 года. Важной регуляторной победой стало официальное признание Объединенными Арабскими Эмиратами USDT в качестве соответствующего стандартам токена с фиатным обеспечением. Этот статус позволяет лицензированным институтам региона легально проводить операции со стейблкоином, открывая путь для масштабного институционального внедрения на Ближнем Востоке.
Опираясь на внушительную прибыль, компания распространила свои амбиции и на традиционные отрасли. Обратившись к исторической родине своего руководства, Tether предприняла уверенный шаг в индустрию спорта. К июню 2025 года компания стала вторым по величине акционером итальянского футбольного клуба Juventus F.C. Этот шаг имел как стратегический, так и личный характер, ведь публичный лидер Tether Паоло Ардоино — итальянец. В декабре компания даже направила предложение о покупке мажоритарной доли холдинга Exor по цене €2,66 за акцию, оценив клуб более чем в €1 миллиард. Предложение было отклонено семьей Аньелли, однако сам факт наглядно продемонстрировал масштаб финансовых ресурсов Tether.
Другим направлением стало накопление материальных активов. Tether превращается в заметного игрока на сырьевом рынке. В третьем квартале 2025 года компания приобрела 26 метрических тонн золота, доведя свой совокупный запас до 116 тонн — больше, чем любой центральный банк мира за аналогичный период. Подобная агрессивная диверсификация превратила Tether в крупного участника рынка золота, подкрепив цифровые токены материальной ценностью, проверенной временем.
История Tether — это хроника выживания. Проект выстоял под банковскими блокадами, регуляторным давлением, внутренними и внешними ошибками, а также крахом собственных конкурентов. Он доказал, что в мире криптовалют решающую роль играют стабильность и ликвидность. Отправка USDT сегодня столь же привычна во многих частях мира, как отправка электронного письма. Актив используют для денежных переводов в Ливане, сохранения накоплений в Аргентине и межкорпоративных B2B-расчетов по всей Азии. Это своего рода параллельная банковская система для людей, лишенных доступа к традиционным услугам.
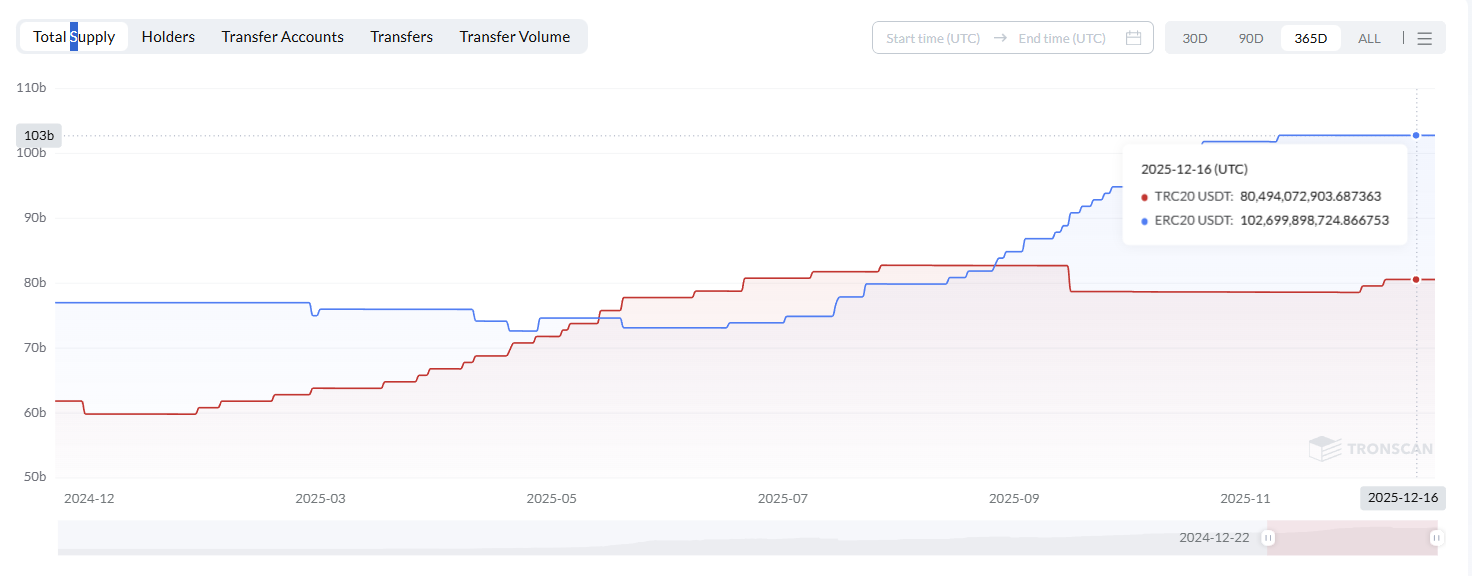
Однако, несмотря на безоговорочное лидерство USDT среди стейблкоинов, его практическое применение — особенно в самой востребованной сети TRON — сопровождается собственными техническими сложностями. Хотя TRON работает быстрее и дешевле Ethereum, его функционирование завязано на ресурсах под названием Energy и Bandwidth. Каждая транзакция расходует эти ресурсы. Если у пользователя на кошельке недостаточно Energy, сеть сжигает определенное количество TRX для покрытия комиссии. В результате миллионы пользователей сталкиваются с парадоксальной ситуацией: у них есть баланс в USDT, но нет TRX. Они не могут совершить простой перевод: сначала нужно зайти на биржу, купить TRX и вывести его на свой кошелек — этот неудобный процесс создает серьезные барьеры для базовых транзакций.
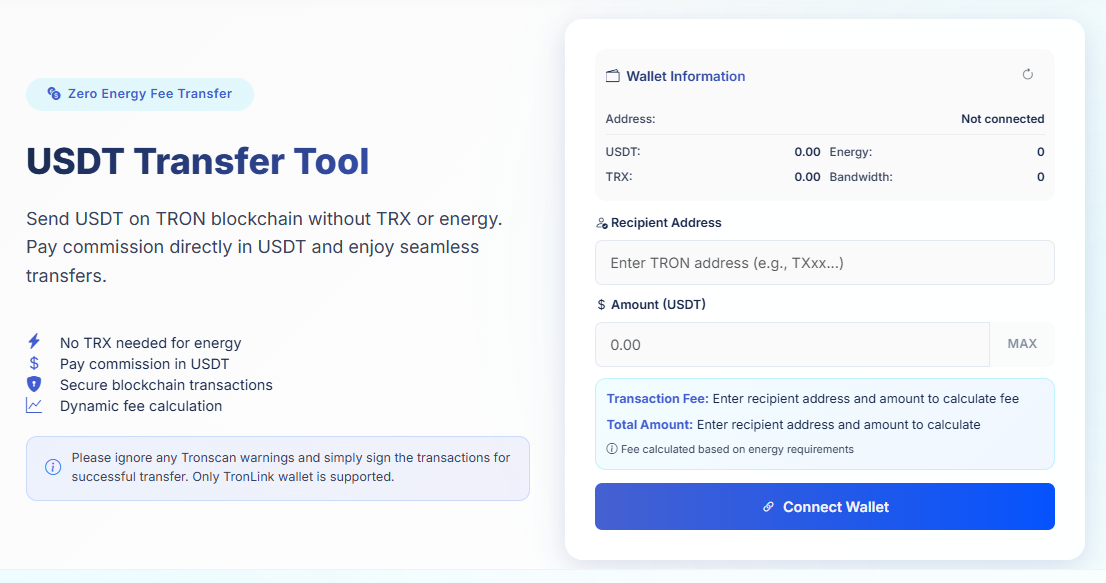
Именно здесь на помощь приходят современные решения, такие как Netts Transfer Tool, созданные для устранения подобных барьеров без лишних посредников. Инструмент позволяет отправлять USDT в сети TRON, не имея монет TRX на балансе и избавляя от необходимости разбираться в сложной системе Energy/Bandwidth. Механизм основан на модели с нулевой комиссией в Energy: сбор списывается непосредственно в отправляемых вами USDT и ни в чем более, делая переводы максимально простыми.
Это продуманное и удобное решение. Пользователю не требуется организовывать аренду Energy или блокировать TRX в стейкинге — сервис берет эти процессы на себя. Все, что необходимо сделать — подключить кошелек (например, TronLink), указать адрес получателя и подтвердить транзакцию. Инструмент оценивает текущую сетевую комиссию и автоматически вычитает ее из суммы перевода.
Такой подход снимает барьер нехватки Energy, с которым регулярно сталкиваются обычные пользователи. Рутинная последовательность действий, включающая биржи и токены для газа, превращается в цельный процесс. Для бизнеса и разработчиков это открывает гибкие сценарии расчетов, позволяя получателю компенсировать комиссии, благодаря чему USDT можно интегрировать без требования держать TRX на конечных адресах. В момент, когда Tether стремится к повсеместному глобальному принятию, решения, скрывающие от пользователя техническую сложность блокчейна, становятся решающим фактором, доказывая, что стабильность — это не просто абстрактная идея, а надежный инструмент для каждого.