Tether 的故事 —— 稳健重于炒作
Tether 从争议走向普及的历程:储备金、透明度之争、USDT 在流动性中的作用,以及为何交易者在动荡的市场中依然青睐它。
其他语言: EnglishРусскийEspañolไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
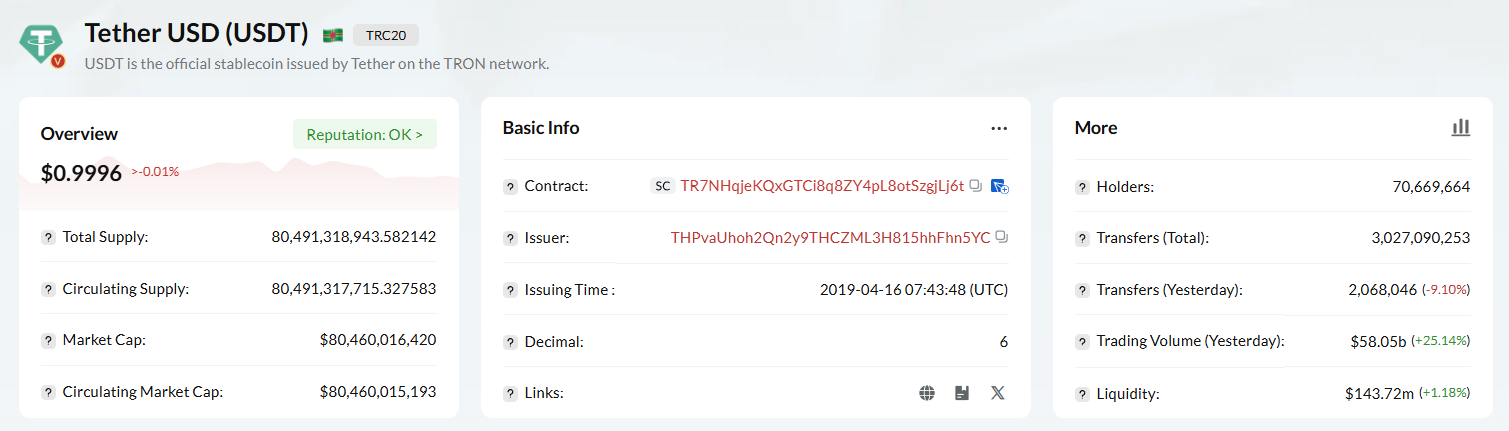
在加密货币宏大的数字资产星系中,在众多喧嚣的卫星和行星体之间,有一个天体已经进入了围绕所有这些天体运行的轨道:Tether。它是维持加密货币市场运转的流动性,是让数十亿美元在几秒钟内在全球范围内易手的润滑剂,也是一股庞大而神秘的力量,解释了即使在经济增长步履蹒跚的情况下,市场为何仍能持续波动。但它究竟是什么?它从何而来?要理解 Tether 及其 USDT 符号这一现象,我们需要穿越回过去——回到加密货币领域还是一个充满波动、理想主义和技术枷锁的英语“蛮荒西部”时代。我们需要回到很久很久以前,去了解它所填补的空白。
那是 2013 年,当时的加密货币世界与今天完全不同。比特币正开始流行,但其波动性也是众所周知的。它可能在一天内下跌 20%,让任何愚蠢到将其视为短期价值存储手段的人失去购买力。对于早期采用者和投资者来说,这种波动性是一把双刃剑。它代表了巨大的上涨潜力,但也意味着比特币作为日常业务的交换媒介表现糟糕。如果交易者想要平仓,他们必须卖回法定货币——美元或欧元。这一过程费时费力、成本高昂且充满摩擦。银行对加密货币公司充满戒心,经常冻结账户或将电汇延迟数日。在网络空间里没有中间地带;你要么在坐过山车,要么就被彻底踢出场外。市场需要的是一种像比特币一样流动,但像美元一样保值的数字资产。
此外,由于当时不存在稳定的数字货币,交易所之间的套利几乎总是一项风险过大的机会。
如果比特币在东京交易所的售价是 500 美元,而在纽约交易所的售价是 520 美元,交易者很难轻易利用这种价差获利,因为在这些司法管辖区之间转移法币需要数天时间,导致跨境套利只能在机会消失后才能进行。效率的缺失导致了巨大的价差(即溢价),并减缓了市场的发展。该行业需要一种既像区块链一样迅速,又像中央银行一样稳定的东西。从 Realcoin 到 Tether:历史背景
正是在这种需求下,Tether 的前身应运而生。2014 年 7 月,它在加利福尼亚州圣莫尼卡以“Realcoin”之名推出。
创始团队成员包括:前童星 Brock Pierce;后来成为公司首任 CEO 的 Reeve Collins;以及程序员兼比特币协议的长期研究者 Craig Sellars。这是一个大胆而简单的愿景:建立一种与现实世界货币 1:1 挂钩的加密货币。比特币除了市场愿意承受的价值外没有任何背书,而 Realcoin 则可以兑换成法币,使其成为一种类似于英国银行系统“自动支付清算系统”(CHAPS)所提供的数字凭证。
该技术基于 Mastercoin 协议(后更名为 Omni Layer)开发,在比特币区块链之上构建了一个二层网络。这使他们能够在比特币交易的 OP_RETURN 字段中创建元数据,从而有效地创建了既能利用比特币安全性又具有独特属性的新代币。在以太坊和智能合约出现并让发币变得轻而易举之前,这算是一个相当精妙的方案。团队于 2014 年 11 月进行了品牌重塑。“Realcoin”这个名字似乎相当平庸,可能与当时充斥市场的各种“山寨币”过于相似。
他们选择了一个能更好描述该代币本质的名字——其价值与法定货币挂钩。于是,Tether 诞生了。起初,它并不光鲜。这种稳定币遭到了质疑。早期加密社区的自由意志主义思潮对任何与法定货币或中心化银行储备相关的事物都深表怀疑。然而,其效用是不可否认的。第一家集成 Tether 的加密货币交易所是 Bitfinex,它与 Tether 的历史紧密相连。Bitfinex 推出了 USDT 交易对,用户可以借此对冲投资组合,而无需接触银行账户。这是一次范式转移。它是市场的润滑剂,促进了套利和流动性供应。
银行封锁与生存
但通往卓越的道路充满了挑战,这些挑战足以让平庸之辈夭折。最早的一次重大考验发生在 2016 年 8 月,当时 Bitfinex 遭遇了灾难性的黑客攻击,损失了 119,756 枚比特币。虽然这并非针对 Tether 的攻击,但两家公司的命运已经交织在一起。Bitfinex 选择在所有用户中分摊损失(通过发行代表其债务份额的“BFX”代币),建立了一种共患难的纽带;当这些代币最终按美元价值兑付时,这种最终的治愈永久地凝聚了其用户群。
但 Tether 真正的生存威胁出现在 2017 年初。随着加密市场的升温,传统银行系统开始反击。2017 年 4 月,Tether 失去了与代理行富国银行(Wells Fargo)的主要银行关系,仅获得了短暂的缓冲期,以便将其资金从该账户转入另一家中间银行的账户。对于一家以美元开展业务的普通公司来说,失去银行渠道无异于被判处死刑。Tether 基本上最终被美国金融体系拒之门外。
这引发了一个充满随意即兴和不透明的时代,为多年的阴谋论提供了温床。自 2010 年成立以来,该公司不得不依靠由支付处理器和神秘银行合作伙伴组成的临时网络来转移资金。正是在这时,“Bitfinex 与 Tether”的故事演变成了行业内的一场重头戏。同年晚些时候,“天堂文件”(Paradise Papers)的泄露进一步加剧了这场风波。文件显示,Bitfinex 和 Tether 的管理层存在重大重叠——特别是 Philip Potter 和 Giancarlo Devasini,这与此前声称两家公司由独立实体控制的说法相矛盾。批评者称,USDT 是“凭空印出来的”,目的是为了支撑比特币的价格,这一理论让人联想到 2017 年的“Willy 机器人”事件。德克萨斯大学的研究人员甚至接连发表论文,暗示 Tether 的发行时机是为了遏制比特币的下跌趋势。然而,尽管面临这些丑闻指控,在 2017 年历史性的牛市中,由于对稳定结算层的巨大需求,Tether 的市值继续扩张。交易者对 FUD(恐惧、不确定和怀疑)不屑一顾,他们需要一种解决方案,在没有法币通道的交易所之间转移价值。
诉讼与对透明度的追求
就在这时,2018 年的“稳定币大战”带来了新的变数。Circle 公司发行了 USDC,这是当时涌现的一大批“受监管”稳定币之一,承诺透明度并符合美国法律。当时的说法是,有了这些“安全”的选择,机构将蜂拥而至,并抛弃“离岸”的 Tether。然而,事实恰恰相反。一个在 DeFi 领域得到了应用,而另一个则被证明是流动性之王。市场对 Tether 抗审查性(或至少是其表现出来的抗审查性)的看重,超过了对监管合规性的追求。 离岸运营是一项特性,而非缺陷。
这一切在 2019 年纽约总检察长办公室 (NYAG) 启动调查时达到了顶点。调查围绕着 Bitfinex 利用 Tether 的储备金来掩盖 8.5 亿美元客户资金损失的指控展开。这些资金此前被波兰、葡萄牙和美国执法部门从 Crypto Capital Corp. 没收,这是一家由雷金纳德·福勒 (Reginald Fowler) 控制的巴拿马支付处理机构;在富国银行 (Wells Fargo) 的代理行账户被关闭后,Bitfinex 被迫与其开展业务。这次调查对 Tether 而言是一场严峻的考验。它表明,在任何特定时间,USDT 实际上并非 100% 由银行现金支持,而是部分由向 Bitfinex 提供的无抵押贷款支持。这一公告震惊了市场,但最重要的是,其锚定汇率经受住了考验。
2021 年 2 月与 NYAG 达成的和解协议是一个转折点,其中包括 1850 万美元的和解金,并禁止 Bitfinex 在纽约州运营。这次和解并没有击垮 Tether,反而促使公司走向成熟。他们开始发布关于其储备金的季度证明报告。这引发了新一轮的审查,而这一次的焦点在于储备金的构成。曾几何时,其储备金的很大一部分是商业票据——即短期企业债务。批评人士警告称这具有风险,因为像恒大这样的中国房地产巨头的崩盘可能会产生连锁反应。作为回应,Tether 对其投资组合进行了大规模调整,逐步移除商业票据,并将其替换为美国国库券。在此过程中,他们不仅降低了资产风险,而且随着全球利率收紧,将其转化为了一个盈利机器。
称霸全球与 TRON 效应
那么,为什么是 Tether?当 USDC 或像 UST 这样的算法稳定币试图争夺宝座时,为什么它能立于不败之地?
这与你所访问的事物的本质以及实用性有关(即“林迪效应”)。Tether 是先行者。它拥有最强的流动性,在 2020 年 DeFi 之夏期间,它作为 Curve Finance 上著名的“3pool”基础交易对而闻名。当交易员在崩盘中不得不平仓时,他们并不关心监管合规性;他们关心的是哪个交易对的成交量最大。USDT 无处不在。此外,Tether 在比特币 Omni 层之外也实现了激进的增长。它向以太坊网络,以及更重要的,向波场 (TRON) 网络的跨越,堪称神来之笔。发送 USDT 不再仅仅是为了高频交易,凭借波场 (TRON) 网络提供的低廉费用和极快速度,在第三世界国家进行微额交易和支付也成为了可能。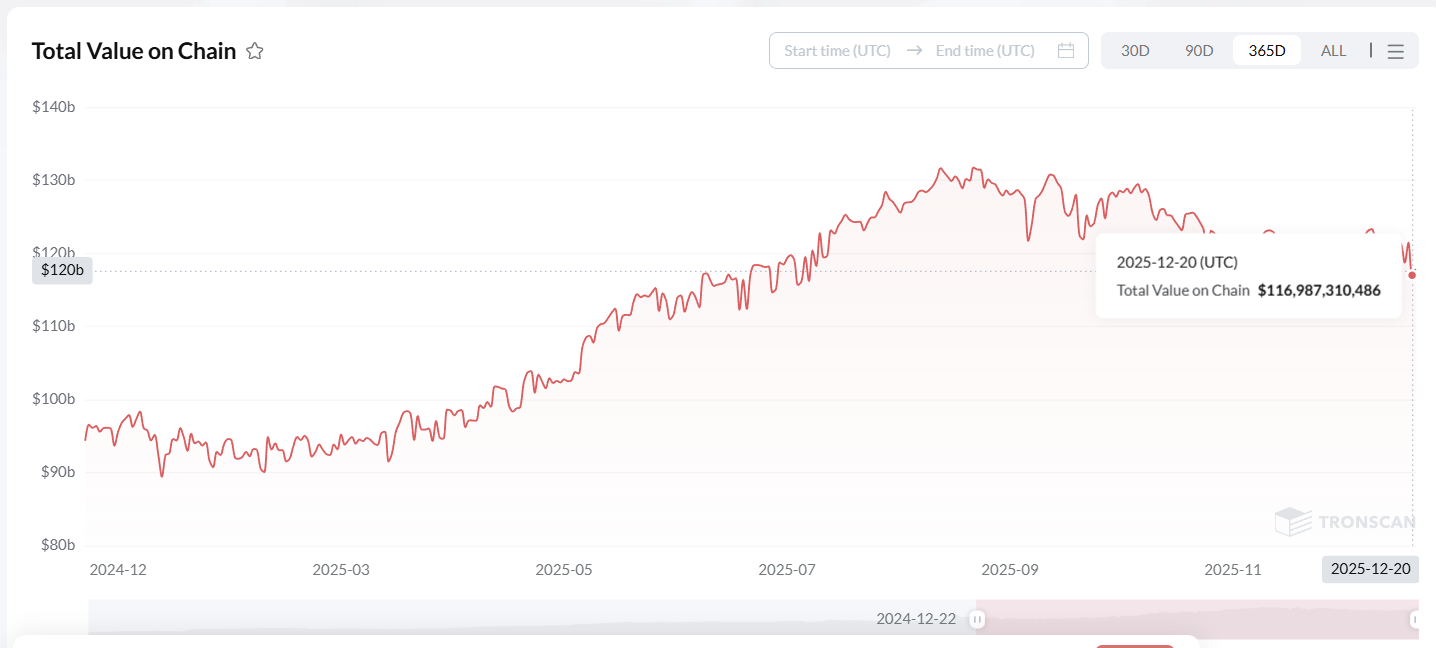
USDT 在波场 (TRON) 网络上的增长是前所未有的。当以太坊还在为 100 美元的转账可能产生高达 50 美元的 Gas 费而苦苦挣扎时,波场 (TRON) 提供的转账费用仅需几分钱。这种易用性意味着 USDT 成为了全球南方数百万人的默认货币。在土耳其、阿根廷和黎巴嫩等国家,当地货币价值因恶性通货膨胀而严重贬值,USDT 被证明是当地人的救生艇。它不再仅仅是一种交易工具,而是一种生存方式。这种自发的采用创造了“企业级”稳定币(如 USDC)永远无法企及的需求支撑。尽管 USDC 是 DeFi 群体和硅谷董事会的宠儿,但 USDT 早已在亚洲和拉丁美洲的街头市场或场外交易 (OTC) 柜台进行兑换。
然而,如果不提及那些引导这艘航船度过重重风暴的人们,Tether 的历史就是不完整的。 在原所有者离开后,新的母公司也留用了不少现有的人才,van der Velde 与首席财务官 (CFO) Giancarlo Devasini 共同维持着公司的运营。但 Tether 的公众形象现在由 Paolo Ardoino 担纲。作为公司前首席技术官 (CTO),这位意大利计算机科学家直接与社区进行沟通。他并未躲进象牙塔,而是选择在 Twitter 上与批评者辩论,解释技术细节,并推广所谓的“韧性”理念。他晋升为首席执行官,标志着 Tether 从一家神秘的初创公司向全球金融巨头的转变。
地缘政治金融强权
这种转型体现在其当前的商业模式中。我们谈论的不再是一个小众的加密工具,而是一个地缘政治金融武器。2024 年后期,尤其是 2025 年发生的事件充分证明了这一点。在一项重大的监管胜利中,Tether 表示阿拉伯联合酋长国已正式采用 USDT 作为合规的法币抵押代币。这一地位将允许该地区的持牌公司合法经营该稳定币,为中东地区的机构采用铺平了道路。
凭借丰厚的利润,该公司的雄心已扩展到更多传统领域。回到其领导层的故乡,Tether 在体育界进行了一次大胆的大手笔动作。2025 年 6 月,该公司成为意大利尤文图斯足球俱乐部的第二大股东。这种兴趣既是出于个人情感,也具有战略意义:Tether 的公众形象和领军人物 Paolo Ardoino 正是意大利人。他们甚至在 12 月向该俱乐部提出收购要约,提议以每股 2.66 欧元的价格购买 Exor 持有的多数股权,对该俱乐部的估值超过 10 亿欧元。" 阿涅利家族拒绝了这一提议,但这大胆地提醒了人们,Tether 的巨额杠杆使其财务状况变得多么捉襟见肘。
另一个进展是,这些新晋财富奇才已经积累了大量硬资产。Tether 甚至正在成为大宗商品领域的行业巨头。该公司在 2025 年第三季度增加了 26 公吨黄金,使其总持仓量达到 116 吨,超过了同期全球任何一家央行。这种激进的多样化策略使 Tether 成为黄金市场上的超级巨鲸,用实实在在、经受过时间考验的价值为其数字代币提供了支撑。
Tether 的历程是一个关于生存的故事。它在银行封锁、监管打击、内外部错误以及甚至竞争对手的倒闭中坚持了下来。它证明了在加密世界中,稳定性和流动性才是核心。如今,在世界许多地方,发送 USDT 就像发送电子邮件一样普及。它被用于黎巴嫩的汇款、阿根廷的储蓄以及整个亚洲的 B2B 支付结算。它是为那些没有银行账户的人群提供的一种平行银行系统。
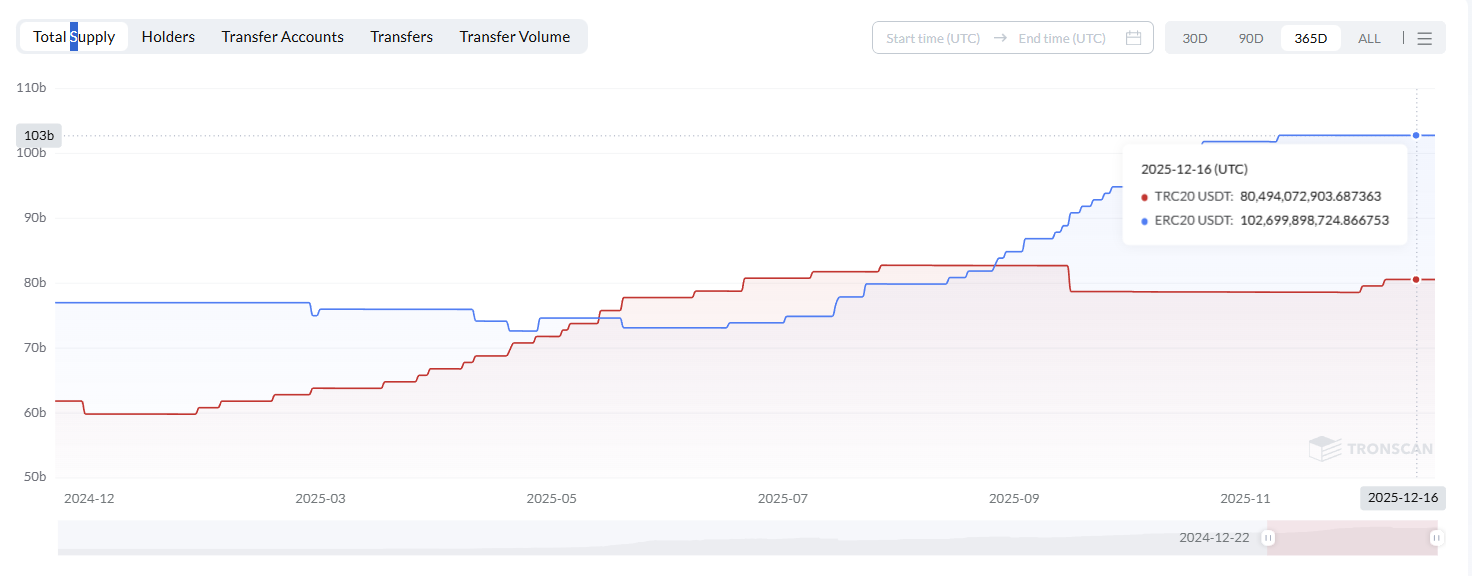
尽管 USDT 是稳定币中的霸主,但在实际使用中的技术细节——特别是在 USDT 使用最广泛的网络 Tron 上——也带来了自身的技术困境。尽管 Tron 比以太坊更快、更便宜,但它的运行依赖于所谓的“能量”和“带宽”。每笔交易都会消耗这些资源。如果用户的钱包中没有足够的能量,网络就会销毁一定数量的 TRX 来支付费用。这给数百万用户带来了一个“第 22 条军规”式的困境:他们持有 USDT,却没有 TRX。
他们不能仅仅通过划转资金来完成转账;他们必须先去交易所购买 TRX,然后将其提取到钱包中——这是一个繁琐的过程,为基础支付带来了巨大的阻碍。
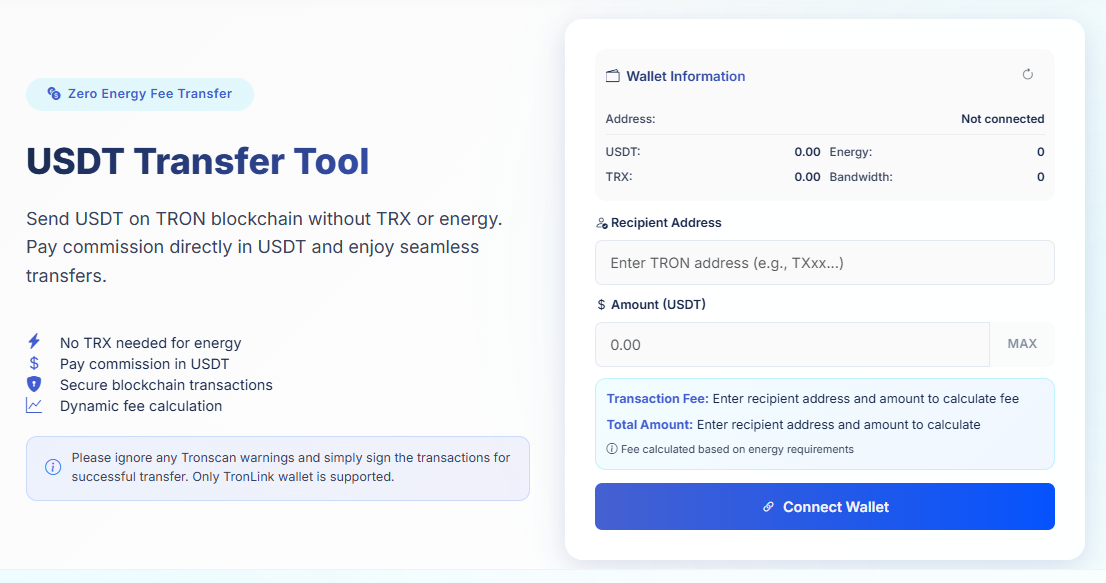
这正是像 Netts 转账工具这样的现代方案备受关注的原因,其设计初衷是在无需他人协助的情况下消除这种阻碍!它就像一个实用工具,让你能够在 TRON 网络上发送 USDT,而无需持有任何 TRX,也不必处理日益复杂的能量/带宽系统。该机制运行在“零能量费”模式下,手续费直接从你发送的 USDT 中即时扣除,无需额外操作,使转账变得前所未有的简单。
这是一个非常简单且巧妙的机制。用户无需自行设置能量租赁或质押 TRX,服务会在后台自动完成这些操作。用户只需连接钱包(例如 TronLink),输入接收者地址并签名交易即可。它会根据当前网络费用计算金额,并从转账总额中扣除。
这消除了困扰大多数普通用户的“能量墙”。它将涉及交易所和燃料代币的繁琐步骤转变为一个无缝的过程。对于企业和开发者来说,它更加灵活,因为它允许接收方支付费用,这实际上使得在不需要最终接收方持有 TRX 的情况下集成 USDT 成为可能。在 Tether 致力于全球大规模普及之际,这种能够屏蔽区块链机制复杂性的解决方案,正是证明稳定性不仅是一个概念,更是每个用户都可以依赖的现实,从而最终促成普及的关键。