A História da Tether — Estabilidade acima do Hype
A trajetória da Tether, da controvérsia à ubiquidade: reservas, debates sobre transparência, o papel do USDT na liquidez e por que os traders ainda recorrem a ele em mercados voláteis.
Também disponível em: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Conteúdo
De todas as luas cacofônicas e corpos planetários na grande galáxia de ativos digitais das criptomoedas, há um que entrou em órbita ao redor de todos eles: o Tether. É o líquido que mantém o mercado de criptomoedas à tona, um lubrificante que torna possível que bilhões de dólares troquem de mãos ao redor do mundo em segundos, e também uma força massiva, porém misteriosa, que ajuda a explicar como os mercados continuam se movendo para cima e para baixo, mesmo quando o crescimento econômico cambaleia. Mas o que é exatamente? De onde veio? Para entender o fenômeno do Tether e seu símbolo USDT, precisamos viajar de volta no tempo — até quando o cenário cripto era um "Velho Oeste" de língua inglesa, repleto de volatilidade, idealismo e amarras técnicas. Temos que voltar muito, muito tempo atrás para entender o vácuo que ele preencheu.
Era 2013, e o mundo das criptomoedas não se parecia em nada com o que é hoje. O Bitcoin estava ganhando força, mas era famosamente volátil. Ele podia cair 20% em um único dia, eliminando o poder de compra de qualquer um que fosse tolo o suficiente para considerá-lo uma reserva de valor de curto prazo. Tanto para os primeiros adeptos quanto para os investidores, essa volatilidade era uma faca de dois gumes. Apresentava um enorme potencial de valorização, mas significava que o Bitcoin era um meio de troca péssimo para os negócios do dia a dia. Se um trader quisesse sair de uma posição, ele tinha que vender de volta para moeda fiduciária — dólares americanos ou euros. Isso era trabalhoso, caro e repleto de atritos. Os bancos estavam receosos com as empresas de cripto e frequentemente congelavam contas ou atrasavam transferências bancárias por dias a fio. Não havia meio-termo no ciberespaço; ou você estava na montanha-russa ou tinha sido expulso do parque de vez. O que o mercado exigia era um ativo digital que se movesse como o Bitcoin, mas mantivesse o valor como o dólar.
Além disso, não existia tal coisa como uma moeda digital estável, então a arbitragem entre exchanges era quase sempre uma oportunidade arriscada demais.
Se, por acaso, o Bitcoin estivesse sendo vendido por US$ 500 em uma exchange em Tóquio e por US$ 520 em uma exchange em Nova York, um trader não conseguiria aproveitar facilmente essa divergência, pois a movimentação de moeda fiduciária entre essas jurisdições levava dias, permitindo a arbitragem transfronteiriça apenas depois que a oportunidade já havia desaparecido. A falta de eficiência resultava em disparidades enormes (conhecidas como ágios) e retardava a evolução do mercado. O setor precisava de algo ágil como o blockchain, mas estável como um banco central.Da Realcoin à Tether: História
Foi a partir dessa necessidade que surgiu a antecessora da Tether. Lançada como “Realcoin” em Santa Monica, Califórnia, em julho de 2014.
Uniram forças Brock Pierce, ex-ator mirim; Reeve Collins, que viria a ser o primeiro CEO da empresa; e Craig Sellars, programador e estudioso de longa data do protocolo Bitcoin. Era uma visão ousada, mas simples: construir uma criptomoeda que fosse pareada na proporção de um para um com uma moeda do mundo real. Enquanto o Bitcoin não tinha outro lastro além do que o mercado estava disposto a suportar, a Realcoin seria resgatável por moeda fiduciária, tornando-se uma espécie de voucher digital semelhante ao oferecido pelo sistema bancário britânico Clearing House Automated Payment System.
A tecnologia foi desenvolvida com base no protocolo Mastercoin (posteriormente renomeado para Omni Layer), que formava uma segunda camada sobre a blockchain do Bitcoin. Isso permitiu a criação de metadados no campo OP_RETURN das transações de Bitcoin, o que efetivamente criou novos tokens que aproveitavam a segurança do Bitcoin, possuindo propriedades únicas. Isso foi uma grande proeza técnica para a época, antes que o Ethereum e os contratos inteligentes surgissem e tornassem a criação de tokens algo trivial. A equipe mudou a marca em novembro de 2014. “Realcoin” parecia um tanto genérico, talvez muito parecido com todas as “altcoins” que saturavam o mercado.
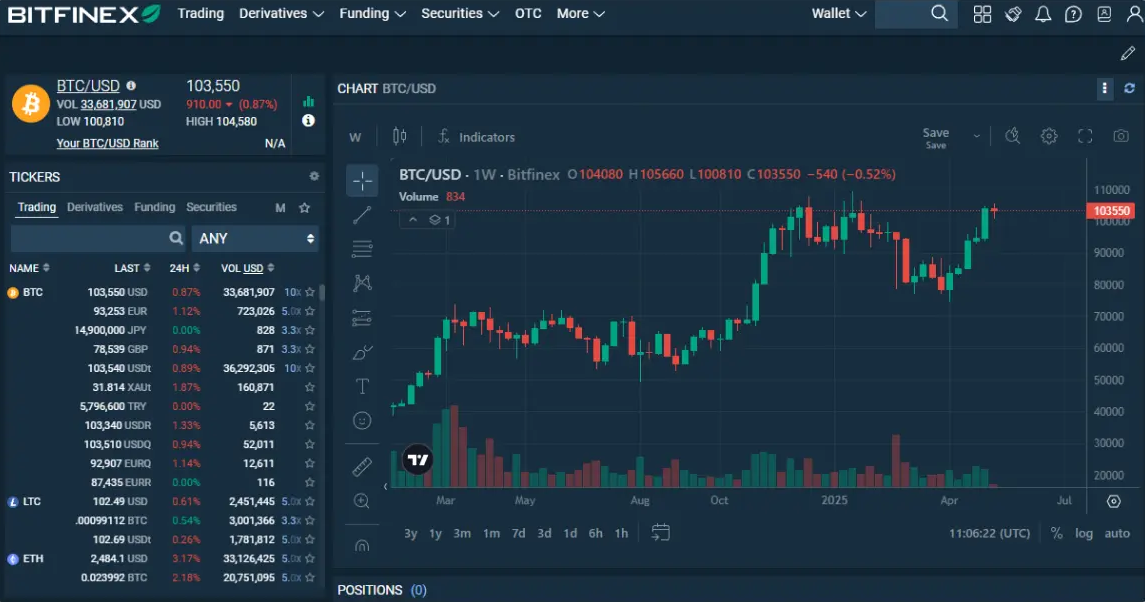
Eles optaram por um nome que descrevesse melhor a natureza do token — seu valor estava atrelado a uma moeda fiduciária. Assim, nasceu a Tether.Não foi nada glamoroso no início. A stablecoin foi recebida com ceticismo. O ethos libertário da comunidade cripto inicial era fortemente cético em relação a qualquer coisa ligada a moedas fiduciárias ou reservas bancárias centralizadas. No entanto, a utilidade era inegável. A primeira exchange de criptomoedas a integrar a Tether foi a Bitfinex, que estaria intimamente associada à sua história. A Bitfinex introduziu pares de negociação contra o USDT, onde era possível fazer o hedge da sua carteira sem nunca precisar tocar em uma conta bancária. Isso foi uma mudança de paradigma. Foi o lubrificante para os mercados, facilitando a arbitragem e a provisão de liquidez.
Bloqueio Bancário e Sobrevivência
Mas o caminho para a preeminência foi repleto de desafios que teriam destruído um projeto menor. Um dos primeiros testes de alto nível ocorreu em agosto de 2016, quando a Bitfinex sofreu um ataque catastrófico e perdeu 119.756 Bitcoins. Embora este não tenha sido um ataque à Tether, os destinos das duas empresas já estavam interligados. A escolha da Bitfinex de socializar as perdas entre todos os usuários (emitindo tokens “BFX” que refletiam sua parcela da dívida) estabeleceu um vínculo de sofrimento comum e eventual recuperação que uniu permanentemente sua base de usuários quando esses tokens foram finalmente resgatados pelo valor de face em dólar.
Mas a verdadeira ameaça existencial à Tether surgiu no início de 2017. O sistema bancário tradicional reagiu enquanto o mercado cripto estava aquecendo. Em abril de 2017, a Tether perdeu seu principal relacionamento bancário com o banco correspondente Wells Fargo e recebeu apenas um alívio temporário para que pudesse transferir fundos da conta para outra mantida em um banco intermediário diferente. Para uma empresa normal que opera em dólares, a perda do acesso bancário é uma sentença de morte corporativa. A Tether acabou, essencialmente, excluída do sistema financeiro dos Estados Unidos.
Isso desencadeou uma era de improvisação desenfreada e opacidade que alimentou anos de teorias da conspiração. Desde a sua fundação em 2010, a empresa foi reduzida ao uso de uma rede ad hoc de processadores de pagamento e parceiros bancários obscuros para movimentar dinheiro. Foi nesse momento que a história da “Bitfinex e Tether” se transformou em um drama central da indústria.Esse cenário se agravou no final daquele ano, quando o vazamento dos “Paradise Papers” mostrou que havia grandes sobreposições entre quem gerenciava a Bitfinex e a Tether — especificamente Philip Potter e Giancarlo Devasini, contradizendo afirmações anteriores de que eram controladas por entidades separadas. Críticos diziam que o USDT estava sendo "impresso do nada" para sustentar o preço do Bitcoin, em uma teoria que remete ao "Willy Bot" de 2017. Pesquisadores da Universidade do Texas chegaram a escrever um artigo após o outro sugerindo que a emissão de Tether era cronometrada para evitar tendências de queda no Bitcoin. E, no entanto, apesar dessas alegações escandalosas, a capitalização de mercado da Tether continuou a se expandir — impulsionada por uma demanda voraz por uma camada de liquidação estável em meio à histórica bull-run de 2017. Os traders ignoravam o FUD (Fear, Uncertainty and Doubt); eles precisavam de uma solução para movimentar valor entre exchanges que não possuíam trilhos fiduciários (fiat rails).
Processos Judiciais e a Busca por Transparência
Foi então que as “Guerras das Stablecoins” de 2018 introduziram um novo elemento. A empresa Circle emitiu o USDC, uma de várias stablecoins “regulamentadas” que surgiram, prometendo transparência e conformidade com as leis dos EUA. Dizia-se que, com essas opções “seguras”, as instituições entrariam em massa e abandonariam a Tether “offshore”. No entanto, aconteceu o oposto. Uma viu adoção no DeFi, a outra provou ser a rainha da liquidez. O mercado valorizou a resistência à censura da Tether — ou pelo menos a aparência dela — mais do que a conformidade regulatória. Ser offshore era uma característica, não um erro.
Tudo culminou com o início da investigação da Procuradoria-Geral de Nova York (NYAG), iniciada em 2019. A investigação girava em torno de alegações de que a Bitfinex teria recorrido às reservas da Tether para ocultar uma perda de US$ 850 milhões em fundos de clientes. Eram fundos que haviam sido confiscados pelas autoridades polonesas, portuguesas e dos EUA da Crypto Capital Corp., uma processadora de pagamentos panamenha controlada por Reginald Fowler, com quem a Bitfinex foi compelida a fazer negócios após o fechamento de sua conta correspondente no Wells Fargo. A investigação foi um teste de fogo para a Tether. Ela mostrou que, em determinado momento, o USDT não era de fato 100% lastreado por dinheiro em banco, mas parcialmente lastreado por um empréstimo sem garantia à Bitfinex. O anúncio abalou o mercado, mas, o mais importante: a paridade se manteve.
O acordo com a NYAG em fevereiro de 2021 foi um divisor de águas, envolvendo um pagamento de US$ 18,5 milhões e a proibição da Bitfinex de operar em Nova York. Em vez de destruir a Tether, isso fez a empresa amadurecer. Eles começaram a emitir atestados trimestrais sobre suas reservas. Isso levou a uma nova rodada de escrutínio, desta vez sobre a composição das reservas. Em certo momento, uma grande parte estava em papéis comerciais — dívida corporativa de curto prazo. Críticos alertaram que isso era arriscado, pois o impacto poderia se espalhar a partir do colapso de gigantes imobiliárias chinesas, como a Evergrande. Em resposta, a Tether realizou uma reformulação massiva em seu portfólio, removendo gradualmente os papéis comerciais e substituindo-os por Títulos do Tesouro dos EUA. No processo, eles não apenas reduziram o risco do ativo, mas o transformaram em uma máquina de lucro com o aumento global das taxas de juros.
Dominação Mundial e o Efeito TRON
Então, por que a Tether? Por que ela prevaleceu quando nomes como o USDC ou stablecoins algorítmicas como o UST tentaram assumir o trono?" Isso tem a ver com a natureza do que você está acessando e simplesmente com a utilidade (também conhecida como o "Efeito Lindy"). A Tether foi a pioneira. Ela possuía a maior liquidez, servindo famosamente como o par base na "3pool" da Curve Finance durante o DeFi Summer de 2020. Quando os traders precisavam sair de uma posição durante o crash, eles não se importavam com minúcias regulatórias; eles se importavam com qual par tinha o maior volume. O USDT estava em todo lugar. Além disso, a Tether expandiu-se agressivamente para fora da camada Omni do Bitcoin. Seu salto para a rede Ethereum e, crucialmente, para a rede TRON foi um golpe de mestre. Já não era mais uma questão de enviar USDT apenas para negociações de alta frequência, mas também tornou-se possível realizar microtransações e pagamentos em países de terceiro mundo, graças às taxas baixas e à rapidez proporcionadas pela rede TRON.
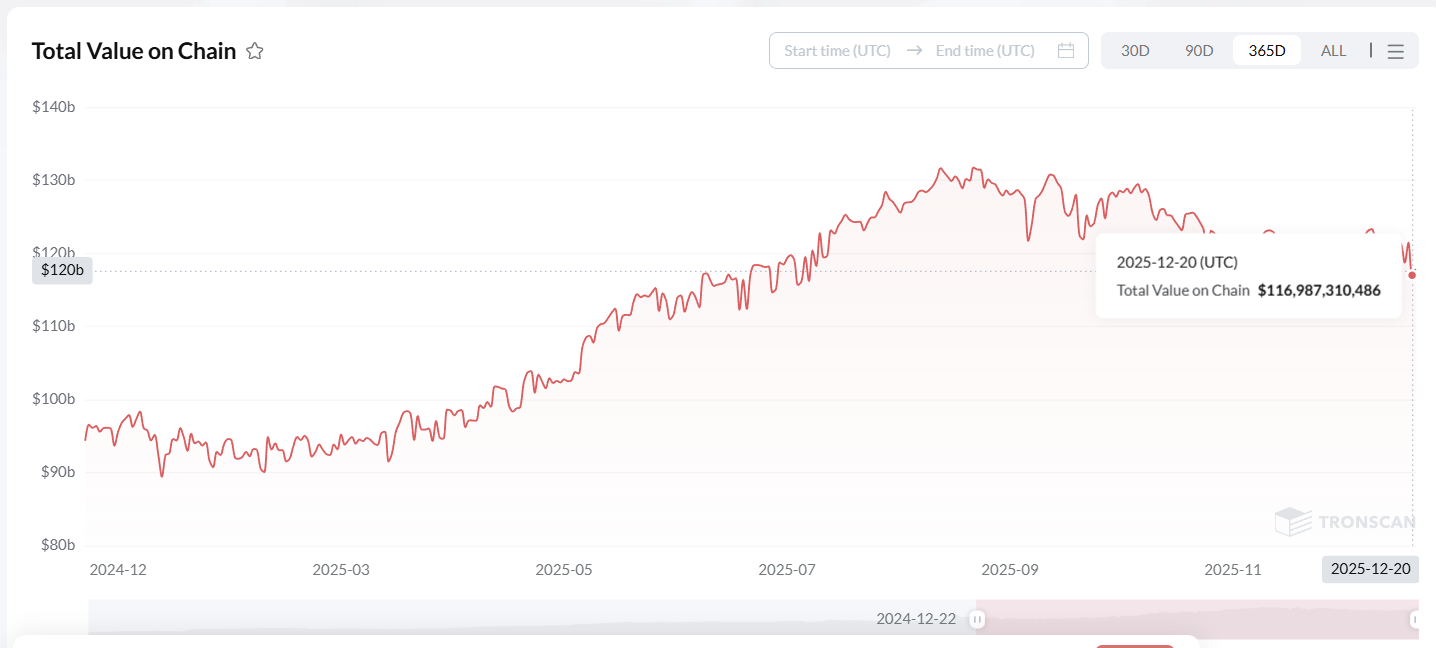
O crescimento do USDT na rede TRON é sem precedentes. Enquanto a Ethereum enfrentava taxas de gás que podiam chegar à casa dos US$ 50 para uma transferência de US$ 100, a TRON oferecia transferências por centavos. Essa acessibilidade fez com que o USDT se tornasse a moeda padrão para milhões de pessoas no Sul Global. O USDT provou ser um bote salva-vidas para os habitantes de países como Turquia, Argentina e Líbano, onde o valor de suas moedas locais estava sendo dizimado pela hiperinflação. Já não era apenas uma ferramenta de trading; era uma forma de sobreviver. Essa adoção orgânica criou uma base de demanda que stablecoins "corporativas", como o USDC, jamais seriam capazes de igualar. Enquanto o USDC era o queridinho da comunidade DeFi e das salas de reuniões do Vale do Silício, o USDT era trocado em mercados de rua ou em balcões de negociação (OTC) na Ásia e na América Latina.
A história da Tether, no entanto, não pode ser contada sem mencionar as pessoas que guiaram o navio através dessas tempestades. A nova empresa controladora também manteve diversos talentos existentes após a saída dos proprietários originais, e van der Velde, junto com Giancarlo Devasini (CFO), conseguiu manter as operações em funcionamento. Mas o rosto público da Tether agora era Paolo Ardoino. O ex-CTO da empresa, Ardoino, um cientista da computação italiano, interagia diretamente com a comunidade. Ele não se refugiou em uma torre de marfim — em vez disso, envolveu-se em discussões com críticos no Twitter, explicou detalhes técnicos e promoveu a ideia do que é conhecido como resiliência. Sua ascensão ao cargo de CEO marcou a jornada da Tether de uma startup secreta para uma potência financeira global.
Potência Financeira Geopolítica
Essa transformação reflete-se em seu modelo de negócios atual. Não estamos mais falando de uma ferramenta cripto de nicho. Estamos discutindo uma arma financeira geopolítica. Isso foi amplamente demonstrado por eventos que ocorreram nos meses finais de 2024, particularmente no ano de 2025. E em uma grande vitória regulatória, a Tether afirmou que os Emirados Árabes Unidos adotaram formalmente o USDT como um token em conformidade lastreado em moeda fiduciária. Essa distinção permitirá que empresas licenciadas da região operem legalmente com a stablecoin, o que abre caminho para a adoção institucional no Oriente Médio.
E a ambição da empresa expandiu-se para setores mais tradicionais, utilizando seus amplos lucros. Voltando-se para a terra natal de sua liderança, a Tether fez uma jogada de mestre ousada nos esportes. Em junho de 2025, a empresa era a segunda maior acionista do clube de futebol italiano Juventus F.C. Esse interesse é tanto pessoal quanto estratégico: o rosto público e figura central da Tether, Paolo Ardoino, é italiano. Eles chegaram a fazer uma oferta ao clube em dezembro, propondo a compra da participação majoritária da Exor a € 2,66 por ação, avaliando o clube em mais de € 1 bilhão.
A oferta foi rejeitada pela família Agnelli, mas foi um lembrete audacioso de quão no limite a mega alavancagem da Tether a deixou.Outro desdobramento é que os novos magos das finanças acumularam ativos tangíveis. A Tether está até se tornando uma protagonista industrial no setor de commodities. A empresa adicionou 26 toneladas métricas de ouro no 3º trimestre de 2025, elevando suas reservas a um total de 116 toneladas, mais do que qualquer Banco Central globalmente durante o período. Essa diversificação agressiva tornou a Tether uma baleia massiva no mercado de ouro, reforçando seus tokens digitais com um valor material e testado pelo tempo.
A saga da Tether é uma história de sobrevivência. Ela perseverou através de bloqueios bancários, ataques regulatórios, erros dentro e fora de suas próprias paredes — e até a queda de seus concorrentes. Mostrou que, no mundo cripto, tudo se resume a estabilidade e liquidez. Enviar USDT é tão onipresente hoje quanto enviar um e-mail em muitas partes do mundo. É usado para remessas no Líbano, poupança na Argentina e para liquidação de pagamentos B2B em toda a Ásia. É uma espécie de sistema bancário paralelo para os desbancarizados.
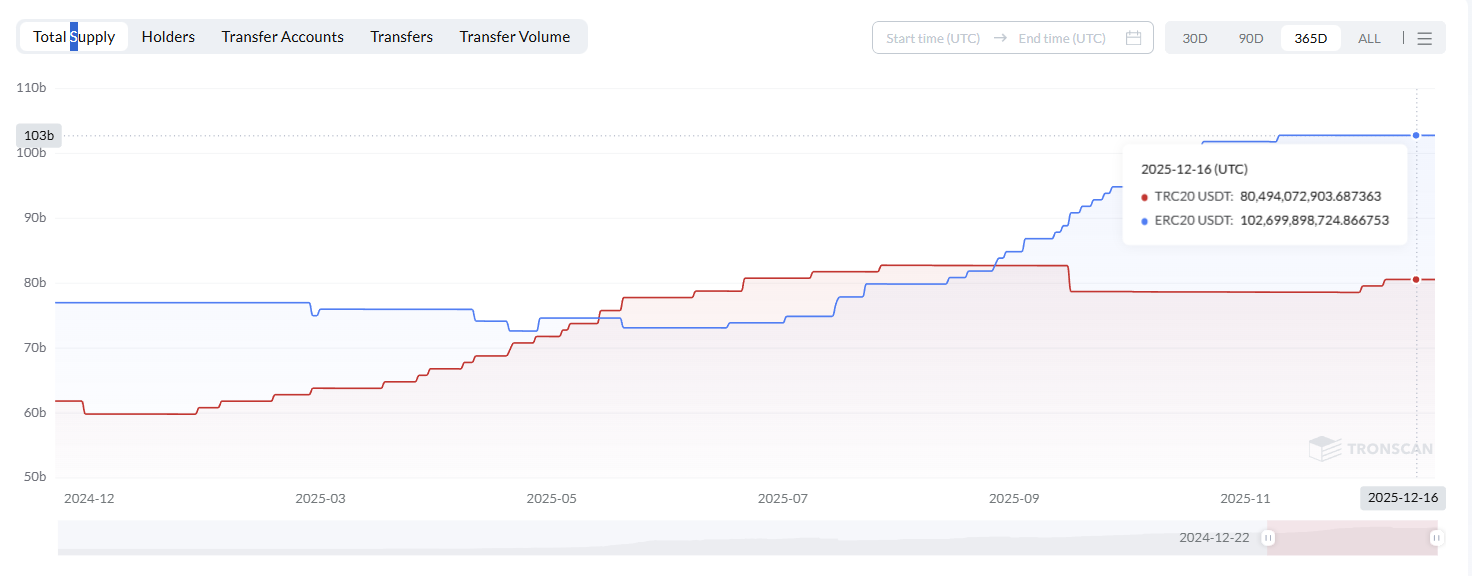
Mas, embora o USDT seja o líder absoluto das stablecoins, as complexidades técnicas de usá-lo na prática — especialmente na rede mais utilizada do USDT, a TRON — trazem seus próprios dilemas técnicos. Embora a TRON seja mais rápida e barata que a Ethereum, ela funciona com base em algo chamado “Energia” e “Largura de Banda”. Cada transação consome esses recursos. Caso um usuário não tenha Energia suficiente na carteira, a rede queima uma certa quantidade de TRX para cobrir a taxa. Isso cria um cenário de “beco sem saída” para milhões de usuários: eles têm USDT, mas não têm TRX.
Eles não podem simplesmente transferir dinheiro movimentando alguns fundos; primeiro precisam acessar uma exchange, comprar TRX e depois sacá-lo para sua carteira — um processo incômodo que cria um atrito imenso para pagamentos básicos.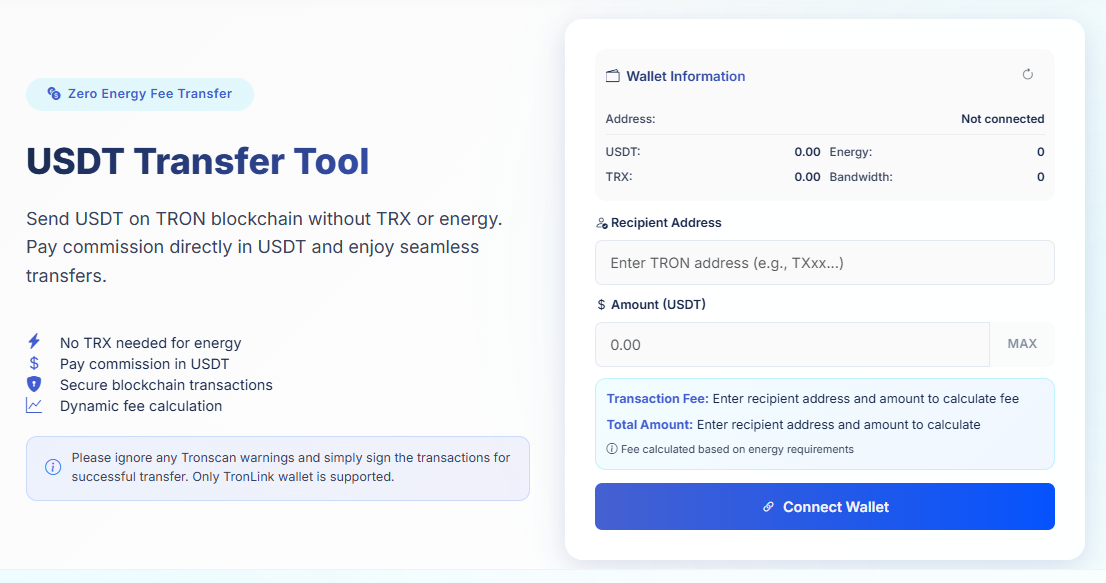
E é aqui que ofertas contemporâneas como a Netts Transfer Tool entram em foco, projetadas para remover esse atrito sem precisar de ninguém! É como um utilitário para poder enviar USDT na rede TRON sem ter que possuir nenhum TRX e sem precisar lidar com o sempre complexo sistema de Energia/Largura de Banda (Bandwidth). O mecanismo opera em um modelo de “taxa de Energia zero”, onde a comissão é paga instantaneamente no próprio USDT que você está enviando e nada mais, tornando tudo mais fácil do que nunca.
Este é um mecanismo tão simples quanto engenhoso. O usuário não precisa configurar seu próprio aluguel de Energia ou depositar TRX para staking; no entanto, o serviço faz isso em segundo plano. Tudo o que o usuário precisa fazer é conectar sua carteira (TronLink, por exemplo), inserir o endereço do destinatário e assinar a transação. Ele utiliza a taxa de rede atual para calcular o valor e o subtrai do montante da transferência.
Isso elimina a “barreira de Energia” que frustra a maioria dos usuários casuais. Transforma o que seria um calvário de várias etapas envolvendo exchanges e tokens de gás em um processo contínuo. Para empresas e desenvolvedores, é muito mais versátil porque permite que o destinatário pague as taxas, o que, na prática, permite que o USDT seja integrado sem exigir que os destinatários finais possuam TRX. Em um momento em que a Tether trabalha em prol da adoção em massa global, soluções que ocultam as complexidades da mecânica do blockchain são o que falta para selar o acordo, provando que a estabilidade não é apenas uma ideia — é algo em que qualquer usuário pode confiar.