Tetherの物語 — ハイプよりも安定性を
Tether:論争から普及への軌跡。準備金、透明性を巡る議論、流動性におけるUSDTの役割、そして相場変動の激しい市場でトレーダーが依然としてUSDTを選ぶ理由。
他の言語: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어Bahasa IndonesiaDeutschTagalog
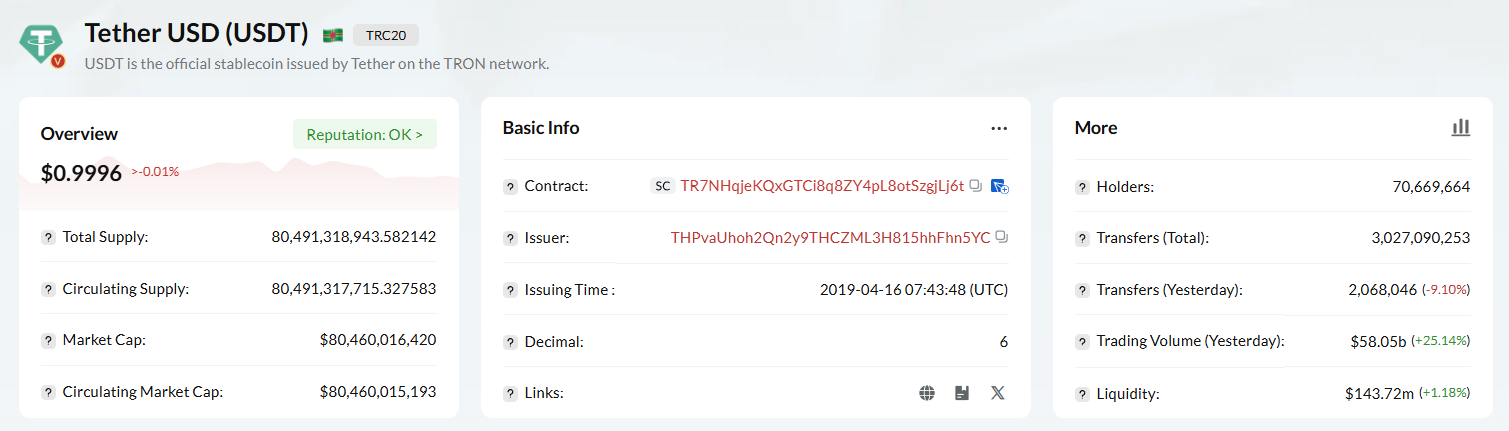
暗号資産という広大なデジタル資産の銀河に存在する、喧騒に満ちた数多の衛星や惑星の中で、そのすべてを回る軌道へと割り込んだ存在がある。それがテザー(Tether)だ。それは暗号資産市場を浮き上がらせ続ける液体であり、何十億ドルもの資金が世界中で瞬時に移動することを可能にする潤滑剤でもある。また、経済成長が停滞する中でも市場が上下に動き続ける理由を説明する、巨大かつ謎に包まれた力でもある。しかし、それは一体何なのだろうか?どこから来たのか?テザーという現象と「USDT」というシンボルを理解するには、時間を遡る必要がある。暗号資産シーンが、ボラティリティ、理想主義、そして技術的な制約に満ちた、英語圏の「西部開拓時代」であった頃まで。それが埋めた空白を理解するために、ずっと、ずっと昔に戻らなければならない。
時は2013年、暗号資産の世界は今日とは似ても似つかないものだった。ビットコインは普及し始めていたが、激しいボラティリティで知られていた。1日で20%下落することもあり、ビットコインを短期的な価値の保存手段だと考える愚かな者の購買力を奪い去った。初期の採用者にとっても投資家にとっても、このボラティリティは諸刃の剣だった。莫大な上昇ポテンシャルを秘めていた一方で、ビットコインが日常的な取引の交換媒体としては不向きであることを意味していた。トレーダーがポジションを解消したいと思えば、米ドルやユーロといった法定通貨に売り戻すしかなかった。このプロセスは手間とコストがかかり、摩擦に満ちていた。銀行は暗号資産関連企業を警戒し、頻繁に口座を凍結したり、電信送金を何日も遅らせたりした。サイバー空間に中間地点は存在しなかった。ジェットコースターに乗っているか、パークから完全に追い出されるかのどちらかだった。市場が求めていたのは、ビットコインのように動きながらも、ドルのように価値を維持するデジタル資産だった。
さらに、安定したデジタル通貨というものが存在しなかったため、取引所間のアービトラージ(裁定取引)は、ほとんどの場合においてリスクが高すぎる機会であった。
もし仮に、東京の取引所でビットコインが500ドル、ニューヨークの取引所で520ドルで売られていたとしても、トレーダーがこの価格差を簡単に利用することはできませんでした。これらの管轄区域間で法定通貨を移動させるには数日を要したため、送金が完了する頃にはチャンスが消え去っており、クロスボーダー・アービトラージ(裁定取引)は困難だったのです。この効率性の欠如は、「プレミアム」として知られる巨大な価格差を生み出し、市場の進化を遅らせる要因となりました。業界は、ブロックチェーンのように迅速でありながら、中央銀行のように安定した何かを必要としていました。RealcoinからTetherへ:その歴史
こうしたニーズから生まれたのが、Tetherの前身です。2014年7月、カリフォルニア州サンタモニカで「Realcoin」としてローンチされました。
開発に携わったのは、元子役のブロック・ピアース、後に同社の初代CEOとなるリーブ・コリンズ、そしてプログラマーであり長年ビットコイン・プロトコルを研究してきたクレイグ・セラーズの3名です。彼らのビジョンは、大胆かつシンプルなものでした。それは、現実世界の通貨と1対1でペッグされた暗号資産を構築することです。市場の需要以外に裏付けを持たないビットコインとは異なり、Realcoinは法定通貨との引き換え(償還)が可能であり、英国の銀行システムであるCHAPS(手形交換所自動決済システム)が提供するものに近い、一種のデジタルバウチャーのような役割を果たすものでした。
この技術は、ビットコイン・ブロックチェーン上のセカンドレイヤーとして機能するMastercoinプロトコル(後にOmni Layerに改称)に基づいて開発されました。これにより、ビットコイン取引のOP_RETURNフィールドにメタデータを作成することが可能になり、ビットコインのセキュリティを活用しつつ、独自の特性を持つ新しいトークンを実質的に生成できるようになりました。イーサリアムやスマートコントラクトが登場し、トークン作成が容易になる前の時代において、これは非常に巧妙な手法(ハック)でした。チームは2014年11月にリブランディングを行いました。「Realcoin」という名称はやや一般的すぎて、市場に溢れる他の「アルトコイン」と大差ないように感じられたためです。
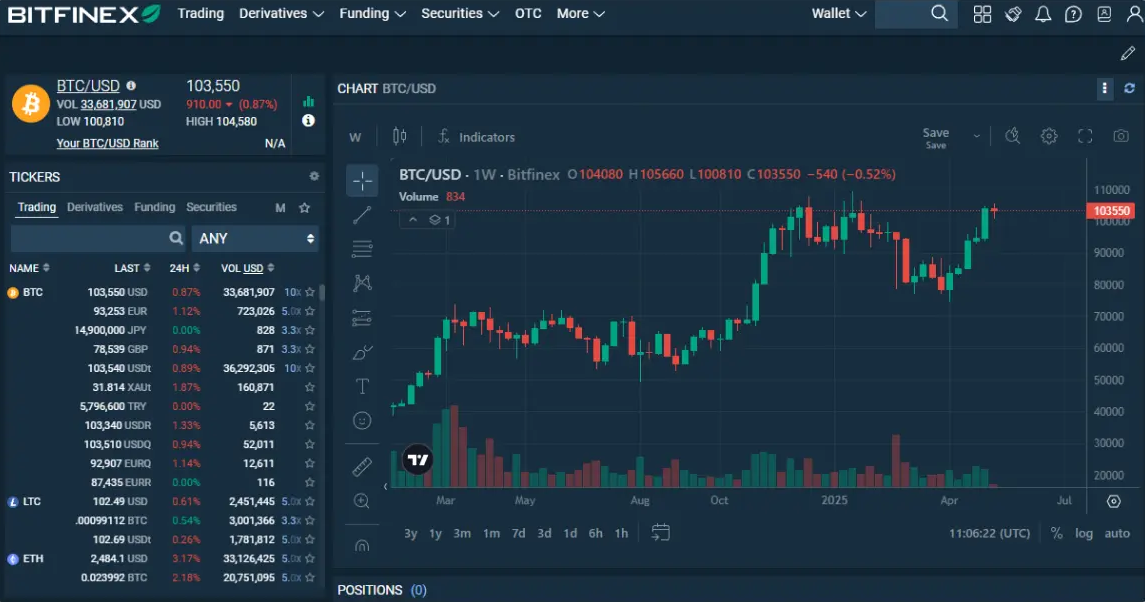
彼らはトークンの性質をよりよく表す名前を選んだ。その価値は法定通貨という「友人」にペッグされていた。こうして、Tether(テザー)が誕生した。当初、それは決して華々しいものではなかった。このステーブルコインは懐疑的な目で見られていた。初期の暗号資産コミュニティのリバタリアン的な気風は、法定通貨や中央集権的な銀行準備金に関連するものすべてに対して強い疑念を抱いていた。しかし、その実用性は否定できないものだった。Tetherを最初に導入した暗号資産取引所はBitfinexであり、同社はその後の歴史においてTetherと密接に関わることになる。BitfinexはUSDT建ての取引ペアを導入し、銀行口座を一切介することなくポートフォリオをヘッジすることを可能にした。これはパラダイムシフトであった。それは市場の潤滑油となり、裁定取引や流動性供給を円滑にした。
銀行による封鎖と生存
しかし、卓越した地位への道のりは、並大抵のプロジェクトであれば潰れていたであろう困難に満ちていた。最初の大きな試練の一つは2016年8月に訪れた。Bitfinexが壊滅的なハッキングを受け、119,756 BTCを失ったのである。これはTether自体のハッキングではなかったが、両社の運命はすでに密接に結びついていた。Bitfinexは、負債の持ち分を反映した「BFX」トークンを発行することで、全ユーザーに損失を共有化するという選択をした。これにより、苦難を共にし、最終的に癒やされるという絆が生まれ、それらのトークンが最終的にドル価格で償還されたとき、ユーザーベースとの絆は永続的なものとなった。
しかし、Tetherにとって真の存亡の危機が訪れたのは2017年初頭だった。暗号資産市場が熱を帯びる中、伝統的な銀行システムが反撃に出たのである。2017年4月、Tetherは主要な銀行関係であったコルレス銀行のウェルズ・ファーゴとの取引を失った。資金を口座から別の仲介銀行の口座へ移すための、一時的な猶予が与えられたに過ぎなかった。ドルで取引を行う通常の企業にとって、銀行へのアクセスを失うことは企業としての死刑宣告に等しい。Tetherは実質的に、米国の金融システムから締め出される形となった。
それは、長年にわたる陰謀論の火種となった、場当たり的な対応と不透明性の時代を引き起こしました。2010年の設立以来、同社は資金移動のために、決済プロセッサーや実態の不透明な銀行パートナーによる場当たり的なネットワークを利用せざるを得ない状況に追い込まれていました。これこそが、「BitfinexとTether」の物語が業界の主要な騒動へと発展した時期でした。この騒動は、その年の後半に「パラダイス文書」が流出したことでさらに深刻化しました。そこでは、BitfinexとTetherの運営陣に大きな重複があること(具体的にはフィリップ・ポッターとジャンカルロ・デヴァシーニ)が示され、両社は別個の事業体によって管理されているという過去の主張と矛盾していたのです。批判者たちは、2017年の「ウィリー・ボット(Willy Bot)」を彷彿とさせる理論に基づき、ビットコインの価格を支えるためにUSDTが「何もないところから発行されている」と主張しました。テキサス大学の研究者たちは、ビットコインの下落トレンドを食い止めるタイミングでTetherが発行されていることを示唆する論文を次々と発表しました。しかし、こうしたスキャンダラスな疑惑にもかかわらず、2017年の歴史的な強気相場の中で安定した決済レイヤーに対する旺盛な需要に後押しされ、Tetherの時価総額は拡大し続けました。トレーダーたちはFUD(恐怖・不確実性・疑念)を意に介しませんでした。彼らは、法定通貨の送金経路を持たない取引所間で価値を移動させるためのソリューションを必要としていたのです。
訴訟と透明性の追求
2018年の「ステーブルコイン戦争」が新たな展開を見せたのは、この時でした。Circle社は、透明性と米国法への準拠を約束する、当時次々と登場した「規制された」ステーブルコインの一つであるUSDCを発行しました。こうした「安全な」選択肢が登場すれば、機関投資家が殺到し、「オフショア」のTetherからは離れていくだろうと言われていました。しかし、現実は正反対でした。一方はDeFiで採用が進み、もう一方は流動性の王であることを証明したのです。市場は、規制への準拠よりも、Tetherの検閲耐性(あるいは少なくともそのように見えること)を高く評価したのです。 オフショアであることは、バグではなく一つの「仕様」だった。
2019年に開始されたニューヨーク州司法長官(NYAG)による調査で、事態は一気に表面化した。この調査は、Bitfinexが顧客資産の8億5,000万ドルの損失を隠蔽するためにTetherの準備金に依存していたという主張を巡るものだった。その資金は、ウェルズ・ファーゴの対応口座が閉鎖された後にBitfinexが取引を余儀なくされた、レジナルド・ファウラーが支配するパナマの決済代行業者Crypto Capital Corp.から、ポーランド、ポルトガル、および米国の法執行機関によって没収されたものだった。この調査はTetherにとって厳しい試練となった。USDTが実際には常に銀行預金によって100%裏付けられていたわけではなく、一部がBitfinexへの無担保融資によって裏付けられていたことが明らかになったからだ。この発表は市場を震撼させたが、最も重要なことに、ペッグ(米ドルとの連動)は維持された。
2021年2月のNYAGとの和解は転換点となった。これには1,850万ドルの和解金の支払いと、Bitfinexに対するニューヨーク州内での事業停止命令が含まれていた。しかし、これはTetherを破滅させるどころか、企業として成長させるきっかけとなった。彼らは準備金に関する四半期ごとの証明報告(アテステーション)の公開を開始した。これにより、今度は準備金の内訳について新たな監視の目が向けられることになった。一時期、準備金の大部分はコマーシャル・ペーパー(短期の企業債務)で占められていた。批判家たちは、恒大集団(Evergrande)のような中国不動産大手の崩壊による影響が波及する恐れがあり、これはリスクが高いと警告した。これに対し、Tetherはポートフォリオの大規模な刷新を行い、コマーシャル・ペーパーを段階的に排除して米国財務省短期証券(T-Bills)に置き換えた。この過程で、彼らは資産のリスクを軽減しただけでなく、世界的な金利上昇局面において、それを利益を生み出すマシンへと変貌させた。
世界制覇とTRON効果
では、なぜTetherなのか?USDCや、USTのようなアルゴリズム型ステーブルコインが王座を奪おうとした中で、なぜTetherが生き残ったのだろうか?
それは、アクセスしている対象の性質、そして純粋な実用性(いわゆる「リンディ効果」)に関係しています。テザー(Tether)は先行者でした。最大の流動性を誇り、2020年のDeFiサマーにおいて、Curve Financeの「3pool」でベースペアとして機能したことは有名です。暴落時にトレーダーがポジションを解消しなければならなかったとき、彼らが気にしたのは規制上の細かな点ではなく、どのペアが最大の出来高を持っているかでした。USDTはあらゆるところに存在していました。さらに、テザーはビットコインのOmniレイヤーを超えて、アグレッシブに拡大しました。イーサリアムネットワーク、そして重要なことに、TRONネットワークへの進出は、まさに天才的な一手でした。もはや高頻度取引のためだけにUSDTを送るのではなく、TRONネットワークにおける低手数料と高速な処理能力により、第三世界諸国でのマイクロトランザクションや決済も可能になったのです。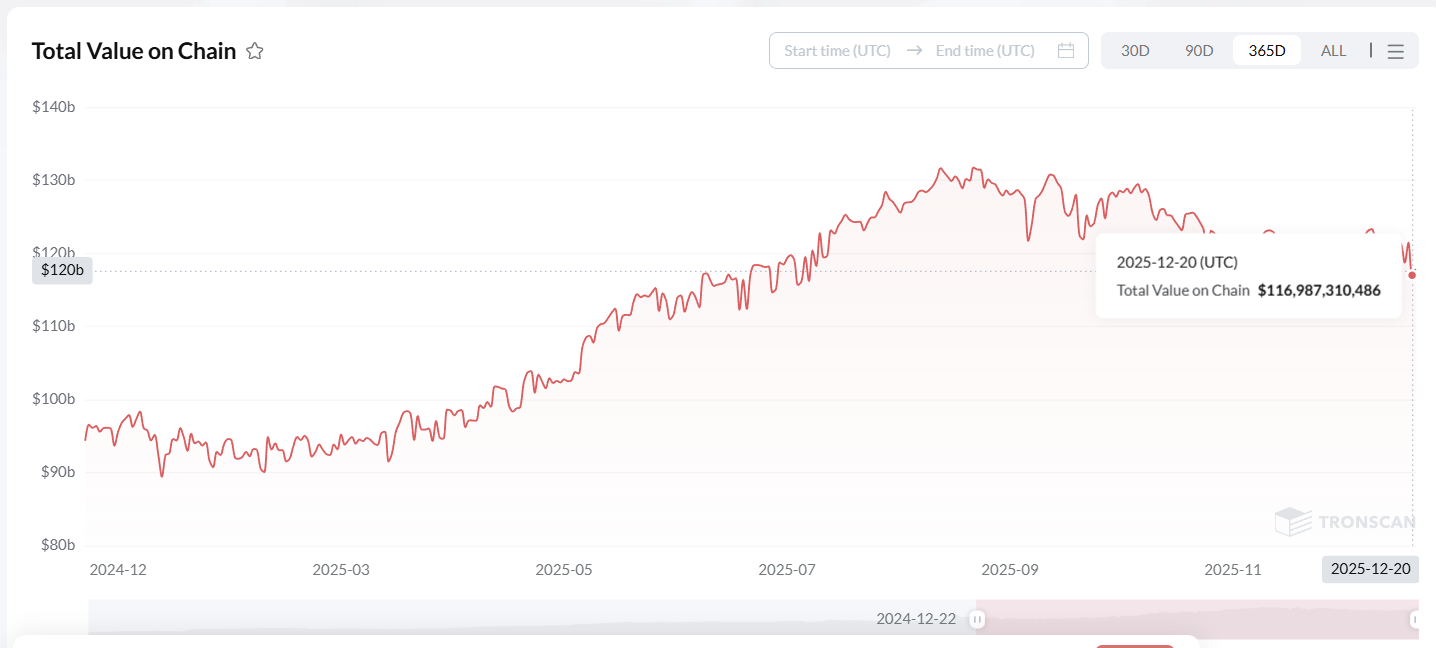
TRONネットワークでのUSDTの成長は、前例のないものでした。イーサリアムが100ドルの送金に50ドルものガス代がかかる問題に直面していた一方で、TRONはわずか数セントでの送金を実現しました。このアクセスのしやすさにより、USDTはグローバル・サウスの何百万人もの人々にとってのデフォルト通貨となりました。ハイパーインフレによって自国通貨の価値が崩壊していたトルコ、アルゼンチン、レバノンなどの国々において、USDTは現地の人々の「救命ボート」であることが証明されました。それはもはや単なるトレードの道具ではなく、生き残るための手段だったのです。このオーガニックな普及は、USDCのような「企業系」ステーブルコインが到底太刀打ちできないほどの需要の下支えを生み出しました。USDCがDeFi界隈やシリコンバレーの役員室の寵児であったのに対し、USDTはアジアや中南米の路上市場や店頭取引(OTC)デスクで交換されていたのです。
しかし、テザーの歴史は、これらの嵐の中で船を導いた人々抜きには語ることはできません。 新しい親会社は、元のオーナーたちが去った後も、かなりの数の既存の人材を引き継ぎ、van der Velde氏とGiancarlo Devasini氏(CFO)が運営を維持することに成功しました。しかし、テザー社の「表の顔」となったのはPaolo Ardoino氏でした。同社の元CTOであるイタリア人コンピュータ科学者のArdoino氏は、コミュニティと直接対話を行いました。彼は象牙の塔に閉じこもることはありませんでした。それどころか、Twitter上で批判者と議論を交わし、技術的な詳細を説明し、「レジリエンス(回復力)」として知られる概念を推進しました。彼の最高経営責任者(CEO)への就任は、テザー社が秘密主義のスタートアップから世界的な金融の巨大勢力へと変貌を遂げる道のりの先駆けとなりました。
地政学的な金融のパワーハウス
この変貌は、現在のビジネスモデルに反映されています。もはやニッチな暗号資産ツールの話をしているのではありません。私たちは地政学的な金融兵器について議論しているのです。これは、2024年後半、特に2025年に起きた出来事によって十分に証明されました。そして、規制面での大きな勝利として、テザー社はアラブ首長国連邦(UAE)がUSDTをコンプライアンスを遵守した法定通貨担保型トークンとして正式に採用したと発表しました。この認定により、同地域のライセンス保有企業はステーブルコインを合法的に取り扱うことが可能になり、中東における機関投資家への普及に道を開くことになります。
また、同社の野心は潤沢な利益を背景に、より伝統的な分野へと広がっています。経営陣の故郷に立ち返り、テザー社はスポーツ界で大胆なパワープレイを仕掛けました。2025年6月、同社はイタリアのサッカークラブ、ユヴェントスFCの第2位の株主となりました。この関心は個人的なものであると同時に戦略的なものでもあります。テザー社の「顔」であり象徴であるPaolo Ardoino氏はイタリア人だからです。同社は12月にクラブに対して買収提案さえ行い、Exorが保有する過半数株式を1株あたり2.66ユーロで購入することを提示し、クラブの評価額を10億ユーロ以上に設定しました。 その提案はアニェッリ家によって拒絶されたが、それはTetherの巨大なレバレッジがいかに同社を限界まで追い込んでいたかを物語る、大胆な出来事であった。
もう一つの進展は、この新たな「富の魔術師」たちが実物資産を蓄積していることだ。Tetherはコモディティ分野において、産業界のリーダーにさえなりつつある。同社は2025年第3四半期に26トンの金を追加し、保有量は計116トンに達した。これは同期間における世界中のどの中央銀行よりも多い量である。この積極的な分散投資により、Tetherは金市場における巨大なクジラとなり、時の試練に耐えた実体のある価値によって自社のデジタル・トークンを強化している。
Tetherの物語は、生存の物語である。同社は、銀行取引の封鎖、規制当局による攻撃、組織内外の過ち、さらには競合他社の崩壊をも乗り越えて生き残ってきた。暗号資産の世界において、重要なのは安定性と流動性であることを同社は証明した。今日、世界の多くの地域において、USDTを送ることはメールを送ることと同じくらい当たり前のこととなっている。レバノンでは送金手段として、アルゼンチンでは貯蓄として、そしてアジア全域ではB2B決済の決済手段として利用されている。それは、銀行口座を持たない人々(アンバンクト)のための、一種のパラレル・バンキング・システムなのだ。
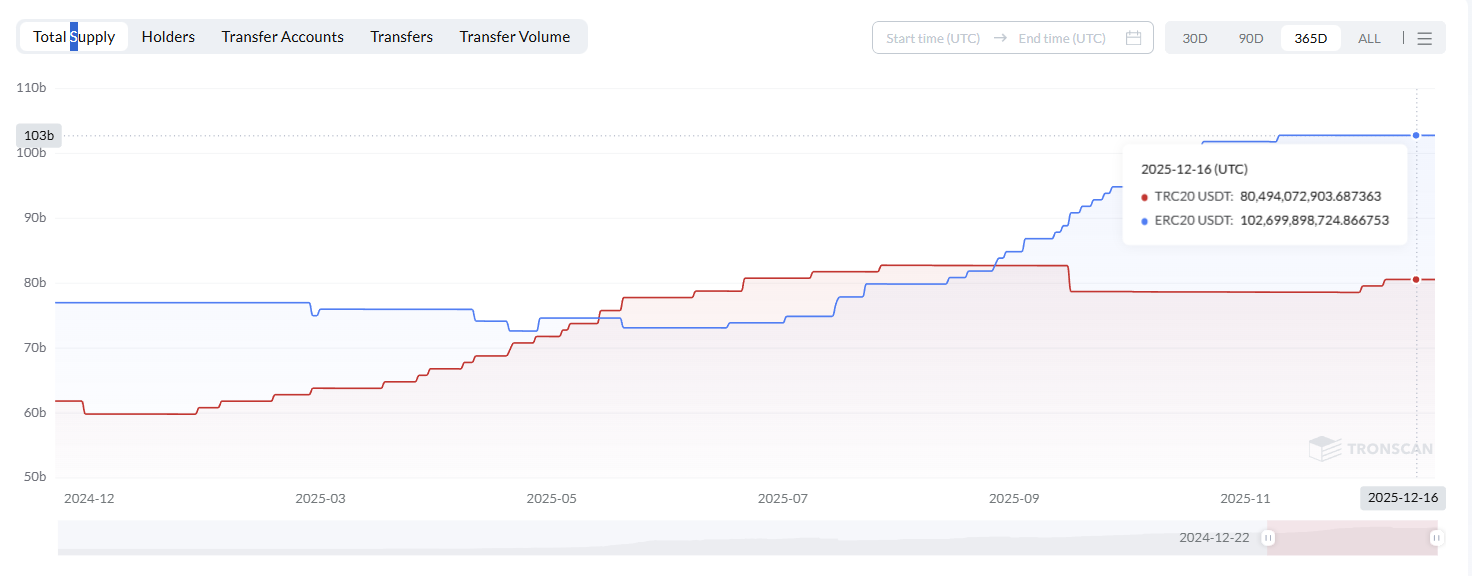
しかし、USDTがステーブルコインの覇者であるとはいえ、実際にそれを使用する際の技術的な実務、特にUSDTが最も利用されているTronネットワークにおいては、特有の技術的な困難が伴う。TronはEthereumよりも高速で安価だが、「エナジー(Energy)」と「帯域幅(Bandwidth)」と呼ばれる仕組みで動作している。すべてのトランザクションは、これらのリソースを消費する。ウォレットに十分なエナジーがない場合、ネットワークは手数料を賄うために一定量のTRXをバーン(焼却)する。これが、何百万人ものユーザーにとって「キャッチ22(逃げ場のないジレンマ)」の状況を生み出している。つまり、USDTは持っているが、TRXを持っていないという状況だ。
単に資金を移動させるだけで送金できるわけではありません。まず取引所へ行き、TRXを購入し、それをウォレットに出金する必要があります。これは基本的な決済において多大な摩擦を生む、極めて煩雑なプロセスです。
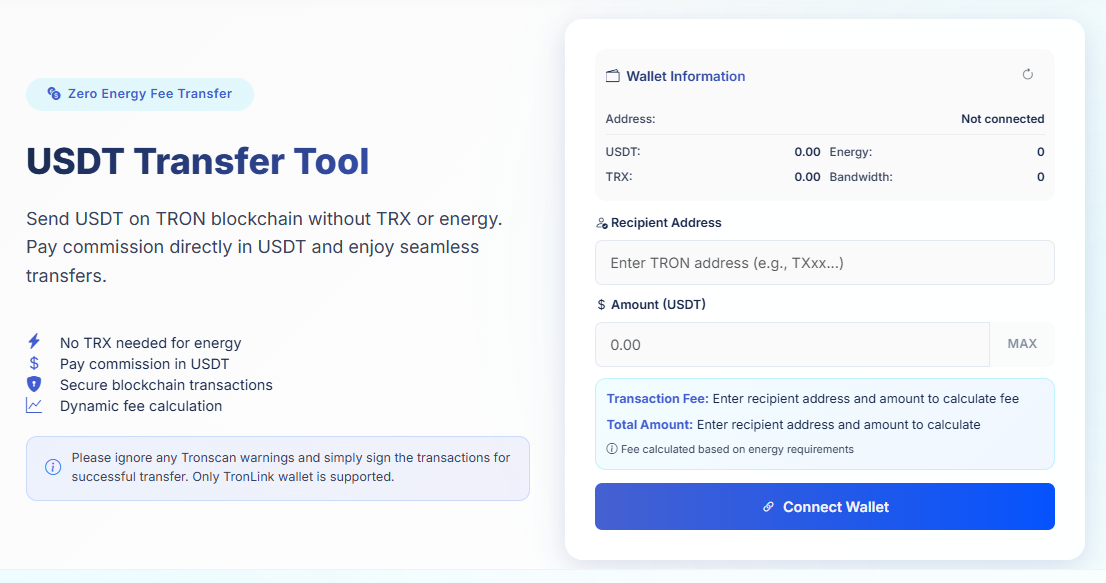
そこで、Netts Transfer Toolのような現代的なソリューションが注目されます。これは、誰の助けも借りずにその摩擦を解消するように設計されています。TRXを保有する必要がなく、複雑なエネルギーや帯域幅(Bandwidth)のシステムを気にする必要もありません。TRONネットワーク上で、USDTを送信できるようにするためのユーティリティのようなものです。この仕組みは「エネルギー手数料ゼロ」モデルで動作しており、手数料は送金するUSDTから即座に支払われます。それ以外は何も必要なく、かつてないほど簡単になっています。
これは非常にシンプルで巧妙な仕組みです。ユーザーは自身でエネルギーレンタルを設定したり、ステーキングのためにTRXをデポジットしたりする必要はありません。サービスがバックグラウンドでそれらすべてを処理します。ユーザーがすべきことは、ウォレット(例:TronLink)を接続し、受信者のアドレスを入力して、トランザクションに署名するだけです。現在のネットワーク手数料に基づいて金額を算出し、送金額からその分を差し引きます。
これにより、多くの一般ユーザーを悩ませる「エネルギーの壁」が取り除かれます。取引所やガストークンが絡む数段階の面倒な作業が、シームレスなプロセスへと変わります。企業や開発者にとっても、受取人が手数料を支払えるようになるため、非常に汎用性が高くなります。これにより、最終的な受取人がTRXを保有していなくてもUSDTを導入することが事実上可能になります。Tetherが世界的なマスアダプションを目指している今、ブロックチェーンの仕組みの複雑さを意識させないソリューションこそが、安定性が単なる概念ではなく、あらゆるユーザーが信頼できるものであることを証明し、普及を決定づける鍵となります。