Kisah Tether — Stabilitas di Atas Hype
Perjalanan Tether dari kontroversi hingga hadir di mana-mana: cadangan, perdebatan transparansi, peran USDT dalam likuiditas, dan alasan mengapa trader tetap mengandalkannya di pasar yang volatil.
Bahasa lain: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語DeutschTagalog
Daftar isi
Dari semua bulan yang hiruk pikuk dan benda-benda planet di galaksi aset digital kripto yang luas, ada satu yang telah menembus orbit di sekitar mereka semua: Tether. Ini adalah cairan yang menjaga pasar mata uang kripto tetap terapung, pelumas yang memungkinkan miliaran dolar berpindah tangan di seluruh dunia dalam hitungan detik, dan juga kekuatan masif namun misterius yang membantu menjelaskan bagaimana pasar terus bergerak naik dan turun bahkan saat pertumbuhan ekonomi sedang lesu. Namun, apa sebenarnya itu? Dari mana asalnya? Untuk memahami fenomena Tether dan simbol USDT-nya, kita perlu melakukan perjalanan kembali ke masa lalu — jauh ke masa ketika kancah kripto masih menjadi "Wild West" berbahasa Inggris yang penuh dengan volatilitas, idealisme, dan belenggu teknis. Kita harus kembali ke masa yang sangat, sangat lama untuk memahami kekosongan yang diisinya.
Saat itu tahun 2013, dan dunia mata uang kripto tidak terlihat seperti sekarang ini. Bitcoin mulai populer, tetapi terkenal sangat volatil. Nilainya bisa turun 20 persen dalam satu hari, melenyapkan daya beli siapa pun yang cukup bodoh untuk menganggapnya sebagai penyimpan nilai jangka pendek. Bagi pengadopsi awal maupun investor, volatilitas ini adalah pedang bermata dua. Hal ini menghadirkan potensi kenaikan yang besar, tetapi itu berarti Bitcoin adalah media pertukaran yang buruk untuk bisnis sehari-hari. Jika seorang trader ingin keluar dari suatu posisi, mereka harus menjualnya kembali ke mata uang fiat — dolar AS atau Euro. Proses ini melelahkan, mahal, dan penuh dengan hambatan. Bank-bank waspada terhadap perusahaan kripto dan sering kali membekukan akun atau menunda transfer kawat selama berhari-hari. Tidak ada jalan tengah di dunia maya; Anda berada di atas rollercoaster atau Anda telah terlempar keluar dari taman hiburan sama sekali. Apa yang diminta pasar adalah aset digital yang bergerak seperti Bitcoin tetapi nilainya stabil seperti dolar.
Selain itu, belum ada yang namanya mata uang digital yang stabil sehingga arbitrase antar bursa hampir selalu menjadi peluang yang terlalu berisiko.
Jika seandainya Bitcoin dijual seharga $500 di bursa di Tokyo dan seharga $520 di bursa di New York, seorang trader tidak dapat dengan mudah memanfaatkan perbedaan ini karena memindahkan uang fiat antar yurisdiksi memakan waktu berhari-hari, sehingga arbitrase lintas batas baru bisa dilakukan setelah peluang tersebut hilang. Kurangnya efisiensi ini mengakibatkan disparitas besar (dikenal sebagai premi) dan memperlambat evolusi pasar. Industri ini membutuhkan sesuatu yang cepat seperti blockchain tetapi stabil seperti bank sentral.Dari Realcoin ke Tether: Sejarah
Dari kebutuhan inilah pendahulu Tether muncul. Diluncurkan sebagai “Realcoin” di Santa Monica, California pada Juli 2014.
Bergabung dalam upaya ini adalah Brock Pierce, mantan aktor cilik; Reeve Collins, yang kemudian menjadi CEO pertama perusahaan tersebut; dan Craig Sellars, pemrogram dan pengamat lama protokol Bitcoin. Ini adalah visi yang berani namun sederhana: membangun mata uang kripto yang dipatok satu-ke-satu dengan mata uang dunia nyata. Di saat Bitcoin tidak memiliki jaminan selain apa yang bersedia ditanggung oleh pasar, Realcoin dapat ditukarkan dengan fiat, mengubahnya menjadi semacam voucer digital seperti yang ditawarkan oleh sistem perbankan Inggris, Clearing House Automated Payment System.
Teknologi ini dikembangkan berdasarkan protokol Mastercoin (kemudian berganti nama menjadi Omni Layer), yang membentuk lapisan kedua di atas blockchain Bitcoin. Hal ini memungkinkan mereka untuk membuat metadata di bidang OP_RETURN pada transaksi Bitcoin yang secara efektif menciptakan token baru dengan memanfaatkan keamanan Bitcoin namun memiliki properti yang unik. Itu adalah sebuah terobosan yang luar biasa, di masa sebelum Ethereum dan smart contract muncul dan membuat pembuatan token menjadi sangat mudah. Tim tersebut melakukan rebranding pada November 2014. “Realcoin” tampak agak generik, mungkin terlalu mirip dengan semua “altcoin” yang membanjiri pasar.
Mereka memilih nama yang lebih baik dalam mendeskripsikan sifat token tersebut — nilainya dipatok pada mata uang fiat. Maka, lahirlah Tether.Awalnya sama sekali tidak glamor. Stablecoin ini disambut dengan skeptisisme. Etos libertarian komunitas kripto awal sangat skeptis terhadap apa pun yang berkaitan dengan mata uang fiat atau cadangan perbankan terpusat. Namun, kegunaannya tidak dapat disangkal. Bursa mata uang kripto pertama yang mengintegrasikan Tether adalah Bitfinex, yang nantinya akan sangat erat kaitannya dengan sejarahnya. Bitfinex memperkenalkan pasangan perdagangan terhadap USDT di mana Anda dapat melakukan lindung nilai (hedge) pada portofolio Anda tanpa harus menyentuh rekening bank. Ini adalah sebuah pergeseran paradigma. Ini menjadi pelumas bagi pasar, mempermudah arbitrase dan penyediaan likuiditas.
Blokade Perbankan dan Kelangsungan Hidup
Namun jalan menuju keunggulan penuh dengan tantangan yang mungkin akan mematikan entitas yang lebih lemah. Salah satu ujian profil tinggi paling awal terjadi pada Agustus 2016 ketika Bitfinex diretas secara katastrofik dan kehilangan 119.756 Bitcoin. Meskipun ini bukan peretasan terhadap Tether, nasib kedua perusahaan tersebut sudah saling terkait. Keputusan Bitfinex untuk mensosialisasikan kerugian di antara semua pengguna (dengan menerbitkan token “BFX” yang mencerminkan bagian utang mereka) menciptakan ikatan penderitaan bersama dan pemulihan yang pada akhirnya menyatukan basis penggunanya secara permanen ketika token tersebut akhirnya ditebus pada nilai dolar.
Namun ancaman eksistensial yang sebenarnya bagi Tether muncul pada awal 2017. Sistem perbankan tradisional melawan balik saat pasar kripto mulai memanas. Dua tahun kemudian pada April 2017, Tether kehilangan hubungan perbankan utamanya dengan bank koresponden Wells Fargo dan hanya menerima kelonggaran sementara agar dapat mentransfer dana keluar dari rekening tersebut ke rekening di bank perantara lainnya. Bagi perusahaan normal yang bertransaksi dalam dolar, kehilangan akses perbankan adalah hukuman mati bagi korporasi. Tether pada dasarnya berakhir terkucil dari sistem keuangan Amerika Serikat.
Hal ini memicu era improvisasi liar dan ketidakjelasan yang menyuburkan teori konspirasi selama bertahun-tahun. Sejak didirikan pada tahun 2010, perusahaan tersebut terpaksa menggunakan jaringan pemroses pembayaran ad hoc dan mitra perbankan misterius untuk memindahkan uang. Inilah saat kisah “Bitfinex dan Tether” berkembang menjadi drama industri yang utama.Sandiwara ini diperparah di akhir tahun tersebut ketika kebocoran “Paradise Papers” menunjukkan adanya tumpang tindih yang signifikan dalam pengelolaan Bitfinex dan Tether — khususnya Philip Potter dan Giancarlo Devasini, yang membantah pernyataan sebelumnya bahwa keduanya dikendalikan oleh entitas yang terpisah. Para kritikus mengatakan bahwa USDT "dicetak dari ketiadaan" untuk menopang harga Bitcoin, dalam sebuah teori yang mengingatkan pada "Willy Bot" tahun 2017. Para peneliti di University of Texas bahkan telah menulis satu demi satu makalah yang menunjukkan bahwa penerbitan Tether diatur waktunya untuk menahan tren penurunan Bitcoin. Namun, terlepas dari tuduhan skandal ini, kapitalisasi pasar Tether terus meningkat — didorong oleh permintaan yang sangat besar akan lapisan penyelesaian yang stabil di tengah bull-run bersejarah tahun 2017. Para trader mengabaikan FUD (Fear, Uncertainty and Doubt), mereka membutuhkan solusi untuk memindahkan nilai antar bursa yang tidak memiliki jalur fiat.
Gugatan Hukum dan Pencarian Transparansi
Inilah saat “Stablecoin Wars” tahun 2018 memperkenalkan dinamika baru. Perusahaan Circle menerbitkan (USDC), salah satu dari sekian banyak stablecoin “teregulasi” yang bermunculan, menjanjikan transparansi dan kepatuhan terhadap hukum AS. Narasinya adalah, dengan pilihan yang “aman” ini, institusi akan berbondong-bondong masuk dan meninggalkan Tether yang bersifat “offshore”. Namun, yang terjadi justru sebaliknya. Yang satu diadopsi dalam DeFi, yang lainnya terbukti menjadi raja likuiditas. Pasar lebih menghargai resistensi sensor Tether — atau setidaknya kesan akan hal itu — dibandingkan kepatuhan terhadap regulasi. Status offshore adalah sebuah fitur, bukan bug.
Semuanya memuncak dengan dimulainya penyelidikan Jaksa Agung New York (NYAG) yang diluncurkan pada tahun 2019. Penyelidikan tersebut berkisar pada klaim bahwa Bitfinex telah mengandalkan cadangan Tether untuk menyembunyikan kerugian dana klien sebesar $850 juta. Dana tersebut adalah dana yang telah disita oleh penegak hukum Polandia, Portugal, dan AS dari Crypto Capital Corp., sebuah pemroses pembayaran asal Panama yang dikendalikan oleh Reginald Fowler, di mana Bitfinex terpaksa melakukan bisnis dengannya setelah akun koresponden di Wells Fargo ditutup. Penyelidikan ini menjadi ujian berat bagi Tether. Hal ini menunjukkan bahwa pada waktu tertentu, USDT sebenarnya tidak didukung 100 persen oleh uang tunai di bank, melainkan didukung sebagian oleh pinjaman tanpa jaminan kepada Bitfinex. Pengumuman tersebut mengguncang pasar, namun yang terpenting, nilai pasaknya (peg) tetap bertahan.
Penyelesaian dengan NYAG pada Februari 2021 menjadi titik balik, yang melibatkan denda penyelesaian senilai $18,5 juta dan larangan beroperasi di New York bagi Bitfinex. Alih-alih mematikan Tether, hal ini justru membuat perusahaan tersebut menjadi lebih dewasa. Mereka mulai menerbitkan atestasi kuartalan atas cadangan mereka. Hal ini memicu gelombang pengawasan baru, kali ini mengenai komposisi dari cadangan tersebut. Pada satu titik, sebagian besar cadangan berada dalam surat berharga komersial (commercial paper) — utang korporasi jangka pendek. Para kritikus memperingatkan bahwa hal ini berisiko, karena dampaknya dapat menyebar dari keruntuhan raksasa real estat Tiongkok seperti Evergrande. Sebagai tanggapan, Tether melakukan perombakan besar-besaran pada portofolio mereka dengan menghapus surat berharga komersial secara bertahap dan menggantinya dengan Surat Utang Negara AS (US Treasury Bills). dalam prosesnya, mereka tidak hanya mengurangi risiko aset tersebut tetapi juga mengubahnya menjadi mesin pencetak laba seiring dengan pengetatan suku bunga secara global.
Dominasi Dunia dan Efek TRON
Jadi, mengapa Tether? Mengapa ia tetap unggul ketika stablecoin seperti USDC atau stablecoin algoritmik seperti UST mencoba merebut takhta?
Hal ini berkaitan dengan sifat dari apa yang Anda akses dan sekadar utilitas (alias, “Efek Lindy”). Tether adalah pionir. Ia memiliki likuiditas terbanyak, yang terkenal berfungsi sebagai pasangan dasar (base pair) dalam “3pool” di Curve Finance selama DeFi Summer 2020. Ketika para trader harus keluar dari posisi saat terjadi crash, mereka tidak peduli dengan seluk-beluk regulasi; mereka peduli pasangan mana yang memiliki volume terbanyak. USDT ada di mana-mana. Terlebih lagi, Tether melonjak secara agresif di luar layer Bitcoin Omni. Perpindahannya ke jaringan Ethereum dan, yang terpenting, ke jaringan TRON adalah sebuah kejeniusan mutlak. Ini bukan lagi soal mengirim USDT hanya untuk perdagangan frekuensi tinggi, tetapi juga memungkinkan untuk mikro-transaksi dan pembayaran di negara-negara dunia ketiga dengan biaya rendah dan kecepatan tinggi yang disediakan oleh jaringan TRON.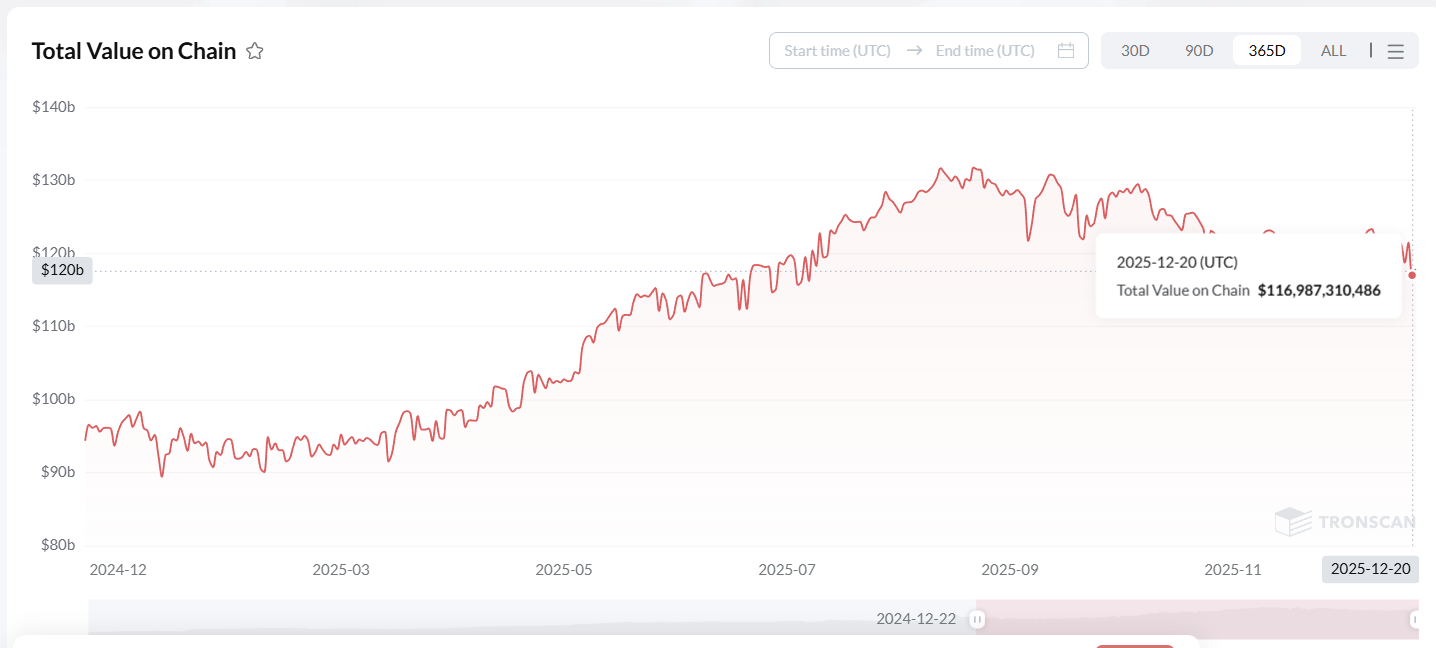
Pertumbuhan USDT di jaringan TRON belum pernah terjadi sebelumnya. Sementara Ethereum sedang bergulat dengan biaya gas yang bisa mencapai kisaran $50 untuk melakukan transfer senilai $100, TRON menyediakan transfer dengan biaya hanya beberapa sen. Aksesibilitas ini membuat USDT menjadi mata uang default bagi jutaan orang di Global South. USDT terbukti menjadi sekoci penyelamat bagi penduduk lokal di negara-negara seperti Turki, Argentina, dan Lebanon, di mana nilai mata uang lokal mereka hancur akibat hiperinflasi. Ini bukan lagi sekadar alat perdagangan; ini adalah cara untuk bertahan hidup. Adopsi organik ini menciptakan dasar permintaan (floor of demand) yang tidak akan pernah bisa ditandingi oleh stablecoin “korporat” seperti USDC. Sementara USDC menjadi primadona di kalangan DeFi dan ruang rapat Silicon Valley, USDT telah dipertukarkan di pasar jalanan atau meja over-the-counter di Asia dan Amerika Latin.
Namun, sejarah Tether bukanlah sejarah yang dapat diceritakan tanpa orang-orang yang memandu kapal melewati badai ini. Perusahaan induk yang baru juga mempertahankan cukup banyak talenta yang ada setelah pemilik aslinya pergi, dan van der Velde bersama Giancarlo Devasini (CFO) berhasil menjaga operasional tetap berjalan. Namun, wajah publik Tether kini adalah Paolo Ardoino. Mantan CTO perusahaan tersebut, Ardoino, seorang ilmuwan komputer asal Italia, berinteraksi langsung dengan komunitas. Ia tidak berlindung di dalam menara gading — sebaliknya, ia beradu argumen dengan para kritikus di Twitter, menjelaskan detail teknis, dan mempromosikan gagasan tentang apa yang dikenal sebagai resiliensi. Kenaikannya menjadi chief executive menandai perjalanan Tether dari sebuah perusahaan rintisan yang tertutup menjadi raksasa keuangan global.
Kekuatan Finansial Geopolitik
Transformasi ini tercermin dalam model bisnisnya saat ini. Kita tidak lagi berbicara tentang instrumen kripto khusus (niche). Kita sedang membahas senjata finansial geopolitik. Hal ini dibuktikan secara gamblang oleh peristiwa-peristiwa yang terjadi pada bulan-bulan terakhir tahun 2024, khususnya pada tahun 2025. Dan dalam sebuah kemenangan regulasi yang besar, Tether menyatakan bahwa Uni Emirat Arab telah secara resmi mengadopsi USDT sebagai token beragun fiat yang patuh hukum. Pembedaan ini akan memungkinkan perusahaan berlisensi dari wilayah tersebut untuk beroperasi secara legal dengan stablecoin tersebut, yang membuka jalan bagi adopsi institusional di Timur Tengah.
Dan ambisi perusahaan telah merambah ke sektor-sektor yang lebih tradisional, dengan memanfaatkan keuntungannya yang besar. Kembali ke tanah leluhur kepemimpinannya, Tether melakukan manuver strategis yang berani di bidang olahraga. Pada Juni 2025, perusahaan tersebut menjadi pemegang saham terbesar kedua di klub sepak bola Italia, Juventus F.C. Ketertarikan ini bersifat pribadi sekaligus strategis: wajah publik dan tokoh utama Tether, Paolo Ardoino, adalah orang Italia. Mereka bahkan mengajukan penawaran kepada klub tersebut pada bulan Desember, menawarkan untuk membeli saham mayoritas Exor seharga €2,66 per saham, dan menghargai klub tersebut lebih dari €1 miliar.
Tawaran tersebut ditolak oleh keluarga Agnelli, namun hal itu menjadi pengingat yang nyata tentang betapa rentannya posisi Tether akibat leverage raksasanya.Perkembangan lainnya adalah para tokoh kekayaan baru ini telah mengumpulkan aset-aset nyata. Tether bahkan menjadi pemimpin industri di sektor komoditas. Perusahaan tersebut menambah 26 ton metrik emas pada Q3 2025, sehingga total kepemilikannya menjadi 116 ton, lebih banyak daripada Bank Sentral mana pun di dunia selama periode tersebut. Diversifikasi agresif tersebut telah menjadikan Tether sebagai whale besar di pasar emas, memperkuat token digitalnya dengan nilai material yang telah teruji waktu.
Kisah Tether adalah sebuah cerita tentang bertahan hidup. Ia bertahan melewati pemblokiran perbankan, serangan regulasi, kesalahan internal maupun eksternal — bahkan jatuhnya para kompetitornya. Hal ini menunjukkan bahwa dalam dunia kripto, stabilitas dan likuiditas adalah segalanya. Mengirim USDT kini sudah selazim mengirim email di banyak belahan dunia. Ia digunakan sebagai remitansi di Lebanon, tabungan di Argentina, dan untuk penyelesaian pembayaran B2B di seluruh Asia. Ini adalah semacam sistem perbankan paralel bagi masyarakat yang tidak memiliki akses ke bank.
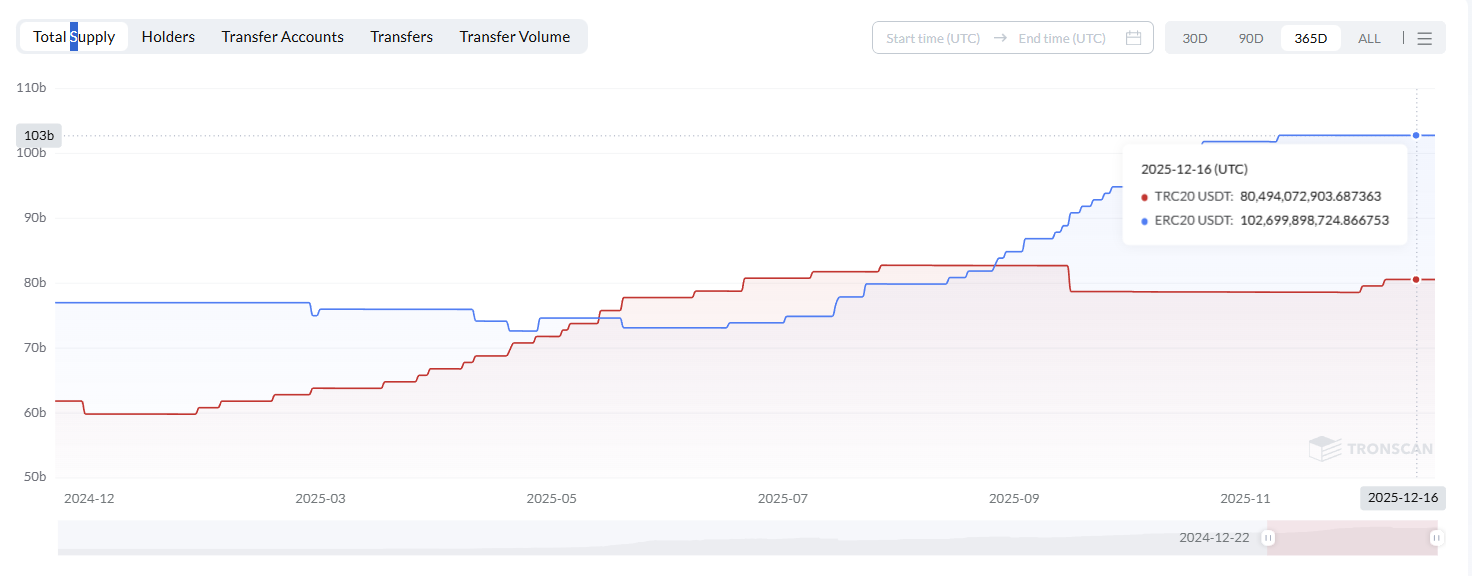
Namun, meskipun USDT adalah raja dari stablecoin, seluk-beluk teknis dalam penggunaannya secara praktis — terutama di jaringan TRON yang paling banyak digunakan untuk USDT — hadir dengan kerumitan teknis tersendiri. Meskipun TRON lebih cepat dan lebih murah daripada Ethereum, jaringan ini bekerja menggunakan sesuatu yang disebut “Energy” dan “Bandwidth.” Setiap transaksi mengonsumsi sumber daya ini. Jika pengguna tidak memiliki cukup Energy di dalam dompet, jaringan akan membakar (burn) sejumlah TRX untuk menutupi biaya tersebut. Hal ini menciptakan skenario “Catch-22” bagi jutaan pengguna: mereka memiliki USDT tetapi tidak memiliki TRX. Mereka tidak bisa sekadar mentransfer uang dengan memindahkan sejumlah dana; mereka harus terlebih dahulu pergi ke bursa (exchange), membeli TRX, lalu menariknya ke dompet mereka — sebuah proses rumit yang menciptakan hambatan besar untuk pembayaran dasar.
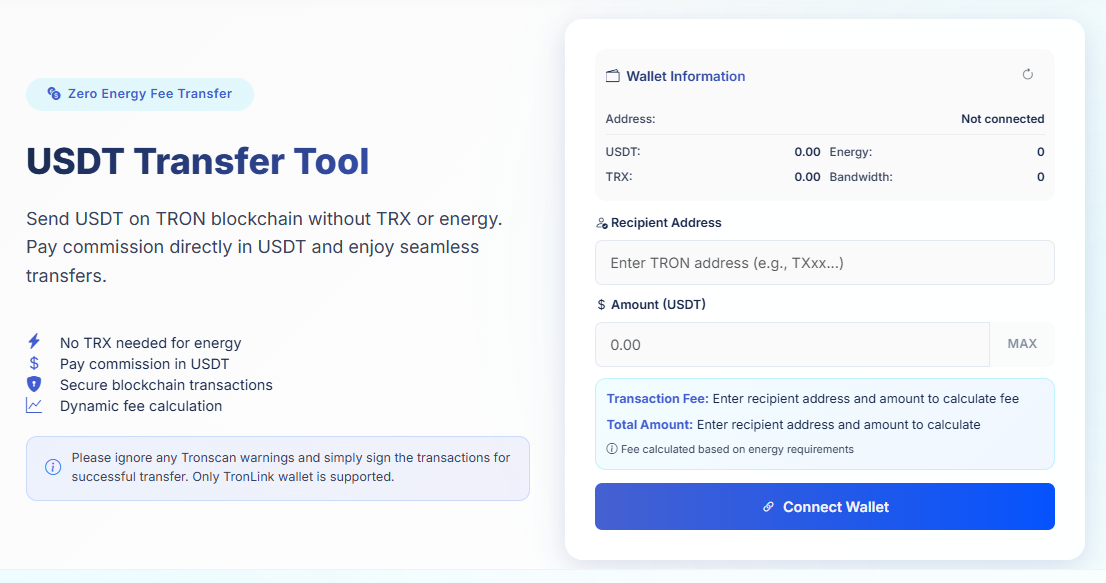
Dan di sinilah penawaran kontemporer seperti Netts Transfer Tool menjadi sorotan, yang dirancang untuk menghilangkan hambatan tersebut tanpa bantuan siapa pun! Ini seperti utilitas untuk dapat mengirim USDT di jaringan TRON tanpa harus memiliki TRX dan tidak perlu berurusan dengan sistem Energy/Bandwidth yang rumit. Mekanisme ini berjalan pada model “biaya Energi nol”, di mana komisi dibayarkan secara instan langsung dalam USDT yang Anda kirimkan dan tidak lebih dari itu, menjadikannya lebih mudah dari sebelumnya.
Ini adalah mekanisme yang sangat sederhana dan cerdas. Pengguna tidak perlu mengatur penyewaan Energi sendiri atau menyetorkan sejumlah TRX untuk staking; namun, layanan ini melakukannya di latar belakang. Pengguna hanya perlu menghubungkan dompetnya (misalnya TronLink) dan memasukkan alamat penerima, lalu menandatangani transaksi tersebut. Layanan ini menggunakan biaya jaringan saat ini untuk menghitung jumlahnya dan menguranginya dari nilai transfer.
Ini menghilangkan “hambatan Energi” yang menyulitkan sebagian besar pengguna awam. Ini mengubah apa yang tadinya merupakan proses panjang dengan beberapa langkah yang melibatkan bursa dan token gas menjadi proses yang mulus. Bagi bisnis dan pengembang, ini jauh lebih serbaguna karena memungkinkan penerima untuk membayar biaya, yang pada dasarnya memungkinkan USDT untuk diintegrasikan tanpa mengharuskan penerima akhir memiliki TRX. Di saat Tether sedang berupaya menuju adopsi massal global, solusi yang menyederhanakan kompleksitas mekanika blockchain adalah hal yang dibutuhkan untuk memantapkan segalanya dengan membuktikan bahwa stabilitas bukan sekadar ide — melainkan sesuatu yang dapat diandalkan oleh setiap pengguna.