Câu chuyện về Tether — Sự ổn định thay vì sự cường điệu
Hành trình của Tether từ tâm điểm tranh cãi đến sự phổ biến rộng khắp: tài sản dự trữ, những tranh luận về tính minh bạch, vai trò của USDT đối với thanh khoản, và lý do tại sao các nhà giao dịch vẫn tìm đến nó trong những thị trường đầy biến động.
Ngôn ngữ khác: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguês한국어日本語Bahasa IndonesiaDeutschTagalog
Mục lục
Trong số tất cả các thiên thể và hành tinh náo nhiệt trong thiên hà tài sản kỹ thuật số rộng lớn của thế giới tiền mã hóa, có một thực thể đã tiến vào quỹ đạo bao quanh tất cả: Tether. Nó là dòng thanh khoản giữ cho thị trường tiền mã hóa luôn nổi, một chất bôi trơn giúp hàng tỷ đô la có thể được trao tay trên khắp thế giới chỉ trong vài giây, và cũng là một thế lực khổng lồ nhưng đầy bí ẩn giúp giải thích cách thị trường tiếp tục biến động ngay cả khi tăng trưởng kinh tế đang trì trệ. Nhưng chính xác thì nó là gì? Nó đến từ đâu? Để hiểu được hiện tượng Tether và mã USDT của nó, chúng ta cần quay ngược thời gian — trở lại thời điểm khi bối cảnh tiền mã hóa còn là một "Miền Tây hoang dã" nói tiếng Anh đầy biến động, lý tưởng và những rào cản kỹ thuật. Chúng ta phải quay lại một thời gian rất, rất dài trước đây để hiểu được khoảng trống mà nó đã lấp đầy.
Đó là năm 2013, và thế giới tiền mã hóa không hề giống như ngày nay. Bitcoin đang dần trở nên phổ biến, nhưng nó nổi tiếng là biến động. Nó có thể giảm 20% trong một ngày, lấy đi sức mua của bất kỳ ai dại dột coi nó là một công cụ lưu trữ giá trị ngắn hạn. Đối với cả những người dùng sớm và các nhà đầu tư, sự biến động này là một con dao hai lưỡi. Nó mang lại tiềm năng tăng giá khổng lồ, nhưng đồng thời cũng khiến Bitcoin trở thành một phương tiện trao đổi kém hiệu quả cho các hoạt động kinh doanh hàng ngày. Nếu một nhà giao dịch muốn thoát vị thế, họ phải bán lại để lấy tiền pháp định — đô la Mỹ hoặc Euro. Quá trình này rất tốn công sức, tốn kém và đầy rẫy khó khăn. Các ngân hàng luôn cảnh giác với các công ty tiền mã hóa và thường xuyên đóng băng tài khoản hoặc trì hoãn các lệnh chuyển khoản điện tín trong nhiều ngày liên tục. Không có vùng đệm trung gian nào trong không gian mạng; hoặc là bạn đang ở trên tàu lượn siêu tốc, hoặc là bạn đã bị hất văng ra khỏi công viên hoàn toàn. Những gì thị trường yêu cầu là một tài sản kỹ thuật số vận hành như Bitcoin nhưng lại giữ giá trị như đồng đô la.
Ngoài ra, khi đó chưa tồn tại khái niệm tiền kỹ thuật số ổn định, vì vậy việc kinh doanh chênh lệch giá giữa các sàn giao dịch hầu như luôn là một cơ hội quá rủi ro.
Nếu chẳng may Bitcoin được bán với giá 500 USD trên một sàn giao dịch ở Tokyo và 520 USD trên một sàn giao dịch ở New York, một nhà giao dịch sẽ không thể dễ dàng tận dụng sự chênh lệch giá này vì việc chuyển tiền pháp định giữa các khu vực pháp lý này mất nhiều ngày, khiến việc kinh doanh chênh lệch giá xuyên biên giới chỉ có thể thực hiện được sau khi cơ hội đã biến mất. Sự thiếu hiệu quả này dẫn đến những mức chênh lệch khổng lồ (được gọi là premium) và làm chậm quá trình phát triển của thị trường. Ngành công nghiệp này cần một thứ gì đó nhanh chóng như blockchain nhưng lại ổn định như một ngân hàng trung ương.Từ Realcoin đến Tether: Lịch sử
Chính từ yêu cầu này mà tiền thân của Tether đã ra đời. Được ra mắt với tên gọi “Realcoin” tại Santa Monica, California vào tháng 7 năm 2014.
Những người cùng hợp lực bao gồm Brock Pierce, một cựu diễn viên nhí; Reeve Collins, người sau này trở thành CEO đầu tiên của công ty; và Craig Sellars, lập trình viên và là người nghiên cứu lâu năm về giao thức Bitcoin. Đó là một tầm nhìn táo bạo nhưng đơn giản: xây dựng một loại tiền mã hóa được neo giá theo tỷ lệ 1:1 với một loại tiền tệ trong thế giới thực. Trong khi Bitcoin không có tài sản đảm bảo nào khác ngoài những gì thị trường sẵn sàng chấp nhận, Realcoin có thể quy đổi thành tiền pháp định, biến nó thành một loại voucher kỹ thuật số giống như loại được cung cấp bởi hệ thống ngân hàng Anh Clearing House Automated Payment System.
Công nghệ này được phát triển dựa trên giao thức Mastercoin (sau này được đổi tên thành Omni Layer), tạo thành một lớp thứ hai trên blockchain Bitcoin. Điều này cho phép họ tạo siêu dữ liệu trong trường OP_RETURN của các giao dịch Bitcoin, từ đó tạo ra các token mới một cách hiệu quả, tận dụng tính bảo mật của Bitcoin trong khi vẫn sở hữu các đặc tính riêng biệt. Đó là một giải pháp kỹ thuật khá thông minh vào thời điểm trước khi Ethereum và hợp đồng thông minh xuất hiện và khiến việc tạo token trở nên dễ dàng. Đội ngũ đã đổi tên thương hiệu vào tháng 11 năm 2014. “Realcoin” có vẻ khá chung chung, có lẽ quá giống với tất cả các loại “altcoin” đang bão hòa trên thị trường.
Họ đã chọn một cái tên mô tả rõ hơn bản chất của token — giá trị của nó được neo vào một "người bạn" pháp định. Và thế là, Tether ra đời.Khởi đầu của nó chẳng mấy hào nhoáng. Đồng stablecoin này đã vấp phải sự hoài nghi. Đặc tính tự do cá nhân của cộng đồng tiền mã hóa thời kỳ đầu cực kỳ hoài nghi bất cứ thứ gì liên quan đến tiền pháp định hay dự trữ ngân hàng tập trung. Tuy nhiên, tính hữu dụng của nó là không thể phủ nhận. Sàn giao dịch tiền mã hóa đầu tiên tích hợp Tether là Bitfinex, cái tên sau này sẽ gắn bó chặt chẽ với lịch sử của nó. Bitfinex đã giới thiệu các cặp giao dịch với USDT, nơi bạn có thể phòng vệ rủi ro cho danh mục đầu tư của mình mà không bao giờ cần chạm đến tài khoản ngân hàng. Đây là một bước chuyển biến mang tính đột phá. Nó đóng vai trò như dầu bôi trơn cho thị trường, thúc đẩy hoạt động kinh doanh chênh lệch giá và cung cấp thanh khoản.
Phong tỏa Ngân hàng và Sự sống còn
Nhưng con đường dẫn đến vị thế thống trị đầy rẫy những thách thức có thể đã tiêu diệt bất kỳ "đứa con" nào yếu kém hơn. Một trong những thử thách lớn đầu tiên xảy ra vào tháng 8 năm 2016 khi Bitfinex bị tấn công thảm khốc và mất 119.756 Bitcoin. Mặc dù đây không phải là một vụ hack nhắm vào Tether, nhưng vận mệnh của hai công ty đã gắn liền với nhau. Quyết định của Bitfinex về việc xã hội hóa các khoản lỗ cho tất cả người dùng (bằng cách phát hành token “BFX” đại diện cho phần nợ của họ) đã tạo ra một mối liên kết cùng chung hoạn nạn và sự phục hồi sau đó, gắn kết vĩnh viễn cơ sở người dùng khi những token đó cuối cùng được mua lại theo giá trị đồng đô la.
Nhưng mối đe dọa thực sự đối với sự tồn vong của Tether đã đến vào đầu năm 2017. Hệ thống ngân hàng truyền thống đã phản kháng khi thị trường tiền mã hóa đang nóng dần lên. Hai năm sau đó, vào tháng 4 năm 2017, Tether đã mất đi mối quan hệ ngân hàng chính với ngân hàng đại lý Wells Fargo và chỉ nhận được sự hỗ trợ tạm thời để có thể chuyển tiền ra khỏi tài khoản và vào một tài khoản khác tại một ngân hàng trung gian. Đối với một công ty bình thường giao dịch bằng đồng đô la, việc mất quyền truy cập ngân hàng là một bản án tử hình doanh nghiệp. Về cơ bản, Tether đã bị đóng băng khỏi hệ thống tài chính Hoa Kỳ. Nó đã khơi mào cho một kỷ nguyên của sự ứng biến tùy tiện và thiếu minh bạch, nuôi dưỡng những thuyết âm mưu trong suốt nhiều năm. Kể từ khi thành lập vào năm 2010, công ty đã phải sử dụng một mạng lưới chắp vá gồm các đơn vị xử lý thanh toán và các đối tác ngân hàng mờ ám để luân chuyển tiền tệ. Đây là lúc câu chuyện về “Bitfinex và Tether” trở thành một vở kịch tâm điểm của ngành.
Vở kịch này càng trở nên trầm trọng hơn vào cuối năm đó khi vụ rò rỉ “Hồ sơ Paradise” cho thấy có sự chồng chéo lớn về những người quản lý Bitfinex và Tether — cụ thể là Philip Potter và Giancarlo Devasini, mâu thuẫn với những khẳng định trước đó rằng hai công ty được kiểm soát bởi các thực thể riêng biệt. Những người chỉ trích cho rằng USDT đang được "in ra từ hư vô" để nâng đỡ giá Bitcoin, trong một giả thuyết gợi nhớ đến "Willy Bot" năm 2017. Các nhà nghiên cứu tại Đại học Texas thậm chí đã viết hết bài báo này đến bài báo khác cho rằng việc phát hành Tether được tính toán thời điểm để ngăn chặn xu hướng giảm giá của Bitcoin. Tuy nhiên, bất chấp những cáo buộc gây chấn động này, vốn hóa thị trường của Tether vẫn tiếp tục mở rộng - được thúc đẩy bởi nhu cầu mãnh liệt về một lớp thanh toán ổn định giữa đợt tăng trưởng (bull-run) lịch sử năm 2017. Các nhà giao dịch đã phớt lờ FUD (Sợ hãi, Không chắc chắn và Nghi ngờ), họ cần một giải pháp để chuyển giá trị giữa các sàn giao dịch vốn không có các cổng thanh toán tiền pháp định (fiat rails).
Các vụ kiện và nỗ lực tìm kiếm sự minh bạch
Đây là lúc “Cuộc chiến Stablecoin” năm 2018 mang đến một diễn biến mới. Công ty Circle đã phát hành (USDC), một trong số hàng loạt các stablecoin “được quản lý” ra đời, hứa hẹn sự minh bạch và tuân thủ luật pháp Hoa Kỳ. Người ta cho rằng, với những lựa chọn “an toàn” này, các tổ chức sẽ đổ xô vào và rời bỏ một Tether “ngoại biên”. Tuy nhiên, điều ngược lại đã xảy ra. Một bên được ứng dụng rộng rãi trong DeFi, bên còn lại chứng tỏ mình là ông vua thanh khoản. Thị trường coi trọng khả năng kháng kiểm duyệt của Tether — hoặc ít nhất là vẻ ngoài của nó — hơn là việc tuân thủ các quy định pháp lý.
Việc đặt trụ sở tại nước ngoài là một tính năng, không phải là lỗi.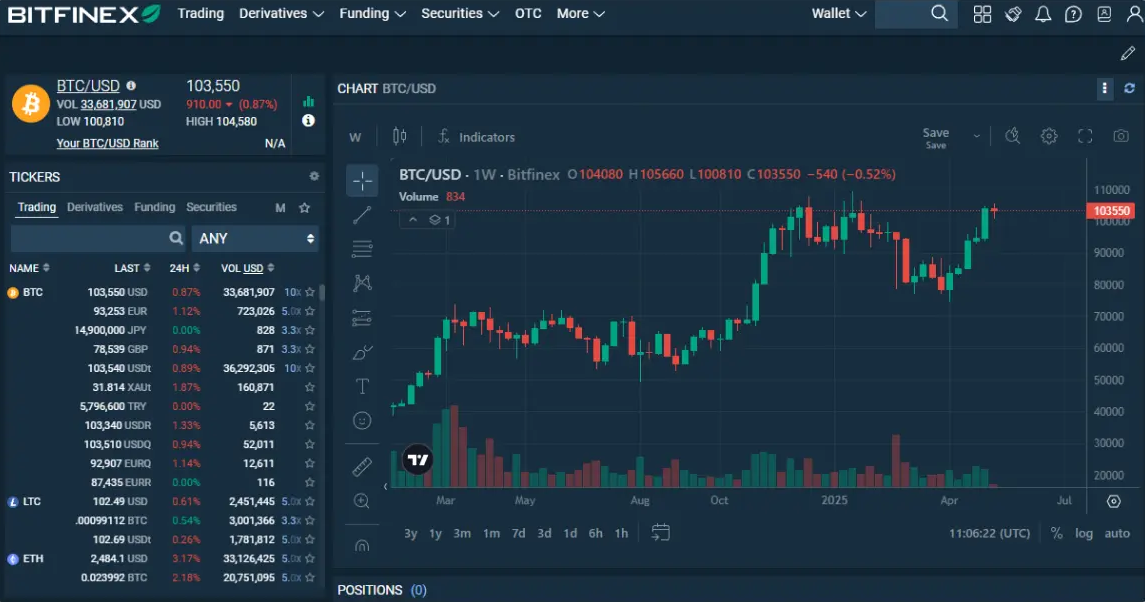
Mọi chuyện đã lên đến đỉnh điểm với cuộc điều tra của Tổng chưởng lý New York (NYAG) bắt đầu vào năm 2019. Cuộc điều tra xoay quanh các cáo buộc rằng Bitfinex đã dựa vào quỹ dự trữ của Tether để che giấu khoản lỗ 850 triệu USD tiền của khách hàng. Đó là số tiền đã bị các cơ quan thực thi pháp luật Ba Lan, Bồ Đào Nha và Hoa Kỳ tịch thu từ Crypto Capital Corp., một đơn vị xử lý thanh toán của Panama do Reginald Fowler kiểm soát, bên mà Bitfinex buộc phải hợp tác sau khi tài khoản đại lý tại Wells Fargo bị đóng. Cuộc điều tra là một phép thử khắc nghiệt đối với Tether. Nó cho thấy rằng tại bất kỳ thời điểm nào, USDT thực tế không được bảo chứng 100% bằng tiền mặt trong ngân hàng mà được bảo chứng một phần bởi một khoản vay không có tài sản đảm bảo cho Bitfinex. Thông báo này đã làm rung chuyển thị trường, nhưng quan trọng nhất là tỷ giá vẫn đứng vững.
Thỏa thuận dàn xếp với NYAG vào tháng 2 năm 2021 là một bước ngoặt, bao gồm khoản thanh toán 18,5 triệu USD và lệnh cấm Bitfinex hoạt động tại New York. Thay vì tiêu diệt Tether, nó đã khiến công ty phải trưởng thành hơn. Họ bắt đầu công bố các báo cáo chứng thực hàng quý về quỹ dự trữ của mình. Điều này dẫn đến một đợt giám sát mới, lần này là về các thành phần cấu thành nên quỹ dự trữ. Có thời điểm, một phần lớn dự trữ nằm ở thương phiếu — nợ doanh nghiệp ngắn hạn. Các nhà phê bình cảnh báo rằng điều này rất rủi ro, vì hệ lụy có thể lan rộng từ sự sụp đổ của các gã khổng lồ bất động sản Trung Quốc như Evergrande. Đáp lại, Tether đã thực hiện một cuộc cải tổ lớn danh mục đầu tư của mình bằng cách loại bỏ dần thương phiếu và thay thế bằng Tín phiếu Kho bạc Hoa Kỳ. Trong quá trình này, họ không chỉ giảm thiểu rủi ro cho tài sản mà còn biến nó thành một cỗ máy tạo lợi nhuận trong bối cảnh lãi suất thắt chặt trên toàn cầu.
Thống trị thế giới và Hiệu ứng TRON
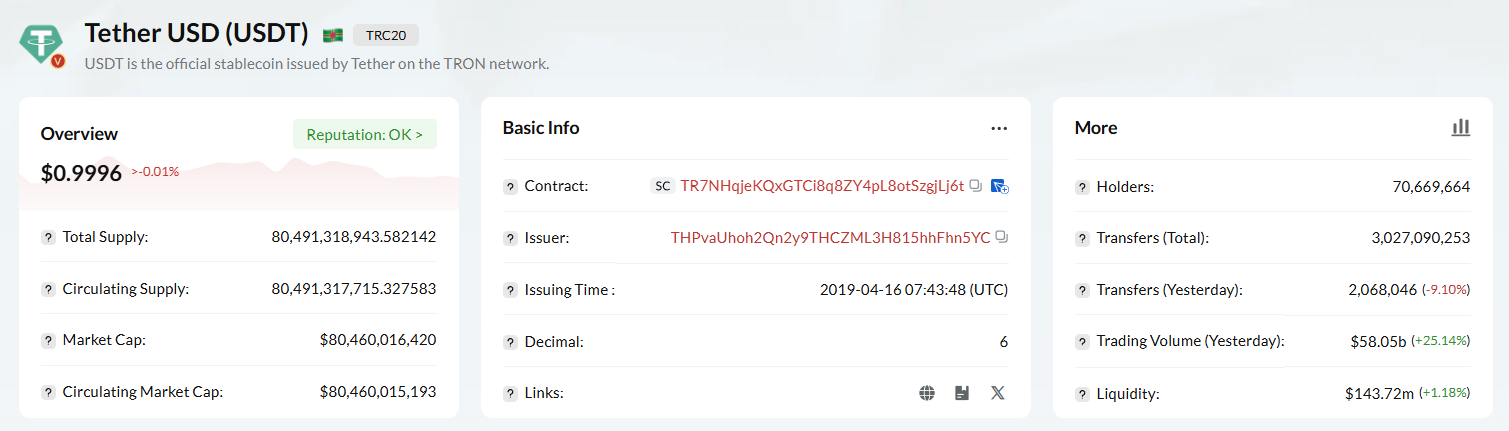
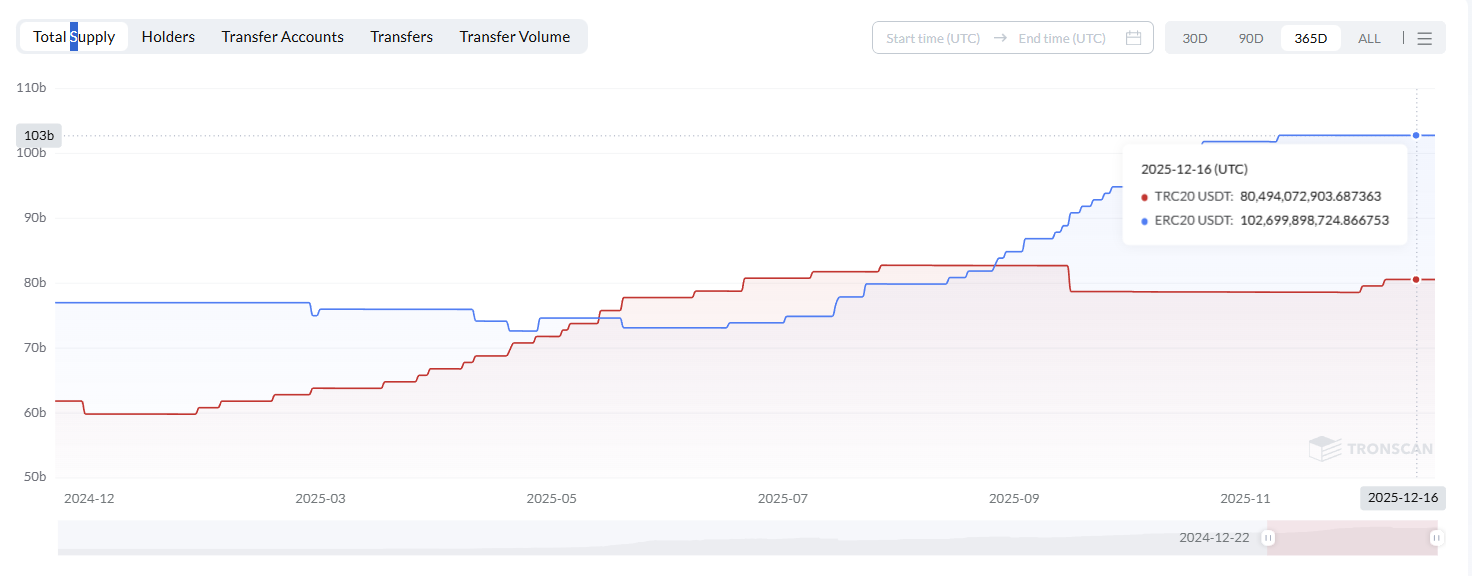
Vậy, tại sao lại là Tether? Tại sao nó lại chiếm ưu thế khi những cái tên như USDC hay các stablecoin thuật toán như UST đã cố gắng chiếm lấy ngôi vương?" Điều này liên quan đến bản chất của những gì bạn đang tiếp cận và đơn giản là tính hữu dụng (hay còn gọi là “Hiệu ứng Lindy”). Tether là người tiên phong. Nó sở hữu thanh khoản lớn nhất, nổi tiếng với vai trò là cặp giao dịch cơ sở trong “3pool” trên Curve Finance suốt Mùa hè DeFi 2020. Khi các nhà giao dịch phải thoát vị thế trong các đợt sụp đổ, họ không quan tâm đến các thủ tục pháp lý rườm rà; họ chỉ quan tâm cặp giao dịch nào có khối lượng lớn nhất. USDT có mặt ở khắp mọi nơi. Hơn nữa, Tether đã tăng trưởng mạnh mẽ bên ngoài lớp Omni của Bitcoin. Việc chuyển sang mạng lưới Ethereum và quan trọng hơn là mạng lưới TRON là một bước đi thiên tài. Việc gửi USDT không còn chỉ dành cho giao dịch tần suất cao, mà còn khả thi cho các giao dịch vi mô và thanh toán tại các quốc gia thế giới thứ ba nhờ mức phí thấp và tốc độ nhanh được cung cấp trong mạng lưới TRON.
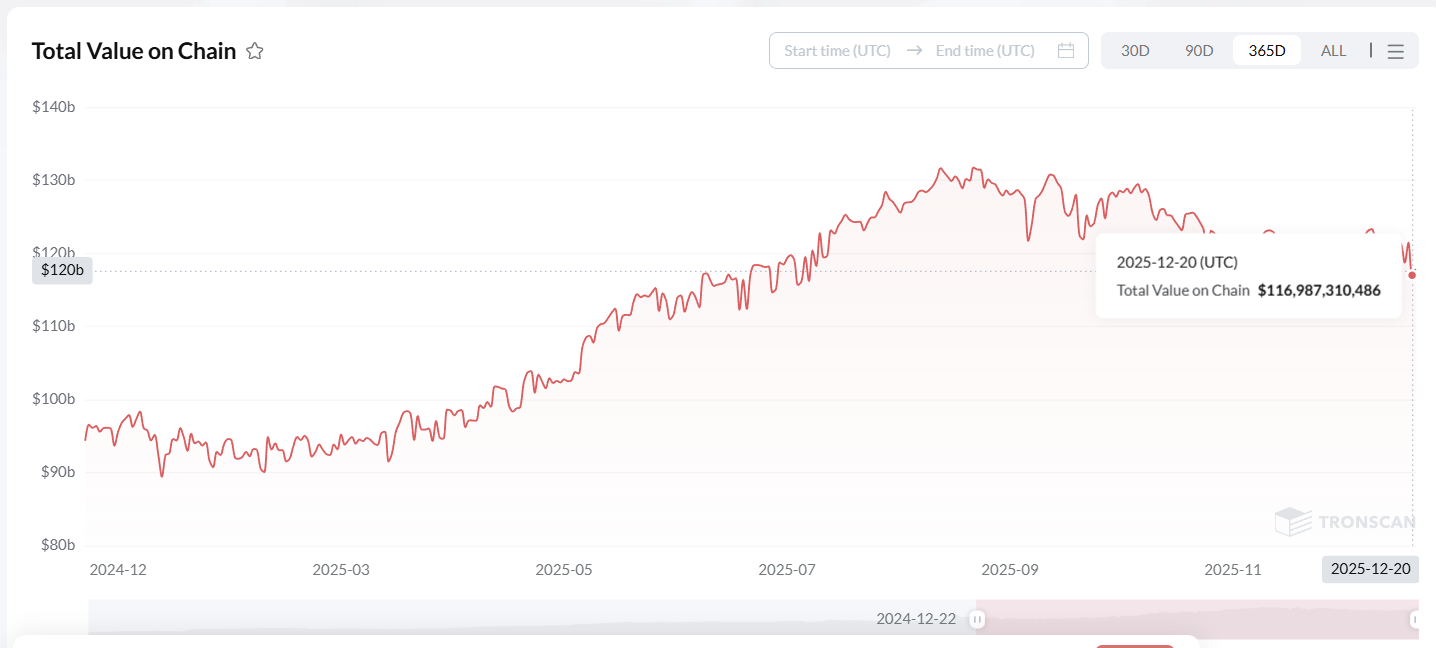
Sự tăng trưởng của USDT trên mạng lưới TRON là chưa từng có tiền lệ. Trong khi Ethereum phải vật lộn với phí gas có thể lên tới mức 50 USD cho một giao dịch chuyển 100 USD, thì TRON cung cấp các giao dịch với chi phí chỉ vài xu. Khả năng tiếp cận này đồng nghĩa với việc USDT đã trở thành loại tiền tệ mặc định của hàng triệu người ở các nước phương Nam (Global South). USDT đã chứng minh là một chiếc phao cứu sinh cho người dân tại các quốc gia như Thổ Nhĩ Kỳ, Argentina và Lebanon, nơi giá trị nội tệ của họ đang bị tàn phá bởi siêu lạm phát. Nó không còn chỉ là một công cụ giao dịch; nó là một phương thức để sinh tồn. Sự đón nhận tự nhiên này đã tạo ra một mức cầu cơ sở mà các đồng stablecoin “doanh nghiệp” như USDC không bao giờ có thể sánh kịp. Trong khi USDC là "con cưng" của cộng đồng DeFi và các phòng họp tại Thung lũng Silicon, thì USDT lại được trao đổi tại các chợ đường phố hoặc các quầy giao dịch phi tập trung (OTC) ở châu Á và Mỹ Latinh.
Tuy nhiên, lịch sử của Tether không thể được kể lại nếu thiếu những con người đã chèo lái con tàu vượt qua những cơn bão này. Công ty mẹ mới cũng đã giữ lại khá nhiều nhân tài hiện có sau khi các chủ sở hữu ban đầu rời đi, và van der Velde cùng với Giancarlo Devasini (CFO) đã xoay xở để duy trì hoạt động. Nhưng gương mặt đại diện trước công chúng của Tether giờ đây là Paolo Ardoino. Cựu CTO của công ty, Ardoino, một nhà khoa học máy tính người Ý, đã trực tiếp tương tác với cộng đồng. Ông không ẩn mình trong "tháp ngà" — thay vào đó, ông tham gia vào các cuộc tranh luận với những người chỉ trích trên Twitter, giải thích các chi tiết kỹ thuật và thúc đẩy khái niệm được gọi là tính kiên cường (resilience). Việc ông lên nắm giữ vị trí giám đốc điều hành đã đánh dấu hành trình của Tether từ một công ty khởi nghiệp kín tiếng trở thành một thế lực tài chính khổng lồ trên toàn cầu.
Cường quốc Tài chính Địa chính trị
Sự chuyển mình này được phản ánh trong mô hình kinh doanh hiện tại của công ty. Chúng ta không còn đang nói về một công cụ tiền mã hóa ngách nữa. Chúng ta đang thảo luận về một vũ khí tài chính địa chính trị. Điều này đã được chứng minh rõ nét qua các sự kiện diễn ra vào những tháng cuối năm 2024, đặc biệt là trong năm 2025. Và trong một thắng lợi lớn về mặt pháp lý, Tether cho biết Các Tiểu vương quốc Ả Rập Thống nhất đã chính thức chấp thuận USDT là một token được bảo chứng bằng tiền pháp định tuân thủ quy định. Sự công nhận này sẽ cho phép các công ty được cấp phép trong khu vực hoạt động hợp pháp với đồng stablecoin này, mở đường cho việc áp dụng ở cấp độ tổ chức tại Trung Đông.
Và tham vọng của công ty đã lan rộng sang các lĩnh vực truyền thống hơn, bằng cách sử dụng nguồn lợi nhuận dồi dào của mình. Quay trở lại quê hương của đội ngũ lãnh đạo, Tether đã thực hiện một động thái phô trương quyền lực táo bạo trong lĩnh vực thể thao. Vào tháng 6 năm 2025, công ty là cổ đông lớn thứ hai của câu lạc bộ bóng đá Ý Juventus F.C. Mối quan tâm này vừa mang tính cá nhân vừa mang tính chiến lược: gương mặt đại diện và nhân vật chủ chốt của Tether, Paolo Ardoino, là người Ý. Họ thậm chí đã đưa ra lời đề nghị mua lại câu lạc bộ vào tháng 12, đề nghị mua cổ phần đa số của Exor với giá 2,66 euro mỗi cổ phiếu, định giá câu lạc bộ ở mức hơn 1 tỷ euro.
Lời đề nghị đã bị gia tộc Agnelli từ chối, nhưng đó là một lời nhắc nhở táo bạo về việc đòn bẩy khổng lồ của Tether đã khiến nguồn lực của họ bị dàn trải mỏng đến mức nào.Một diễn biến khác là những "phù thủy tài chính" mới này đã tích lũy được các tài sản hữu hình. Tether thậm chí đang trở thành một thế lực dẫn đầu trong lĩnh vực hàng hóa. Công ty đã mua thêm 26 tấn vàng trong quý 3 năm 2025, nâng tổng lượng dự trữ lên 116 tấn, nhiều hơn bất kỳ Ngân hàng Trung ương nào trên toàn cầu trong cùng giai đoạn. Sự đa dạng hóa mạnh mẽ đó đã biến Tether thành một "cá voi" khổng lồ trên thị trường vàng, củng cố các token kỹ thuật số của mình bằng giá trị vật chất đã được kiểm chứng qua thời gian.
Câu chuyện về Tether là một hành trình sinh tồn. Nó đã kiên trì vượt qua các lệnh phong tỏa ngân hàng, những cuộc tấn công pháp lý, những sai lầm từ bên trong lẫn bên ngoài — và cả sự sụp đổ của các đối thủ cạnh tranh. Nó cho thấy rằng trong thế giới tiền mã hóa, sự ổn định và tính thanh khoản là yếu tố then chốt. Việc gửi USDT ngày nay đã trở nên phổ biến như việc gửi email ở nhiều nơi trên thế giới. Nó được sử dụng để chuyển tiền kiều hối ở Lebanon, tiết kiệm ở Argentina và quyết toán thanh toán B2B trên khắp châu Á. Đó là một dạng hệ thống ngân hàng song song dành cho những người không có tài khoản ngân hàng.
Tuy nhiên, ngay cả khi USDT là "kẻ thống trị" trong thế giới stablecoin, các khía cạnh kỹ thuật khi sử dụng nó trong thực tế — đặc biệt là trong mạng lưới được sử dụng nhiều nhất của USDT là TRON — vẫn đi kèm với những khó khăn kỹ thuật riêng. Mặc dù TRON nhanh hơn và rẻ hơn Ethereum, nhưng nó hoạt động dựa trên các khái niệm gọi là "Năng lượng" (Energy) và "Băng thông" (Bandwidth). Mỗi giao dịch đều tiêu thụ các tài nguyên này. Trong trường hợp người dùng không có đủ Năng lượng trong ví, mạng lưới sẽ đốt một lượng TRX nhất định để chi trả phí. Điều này tạo ra một kịch bản "Catch-22" (tiến thoái lưỡng nan) cho hàng triệu người dùng: họ có USDT nhưng lại không có TRX.
Họ không thể chỉ chuyển tiền bằng cách luân chuyển một số tiền; trước tiên họ phải lên sàn giao dịch, mua TRX và sau đó rút về ví của mình — một quy trình rườm rà tạo ra trở ngại lớn cho các khoản thanh toán cơ bản.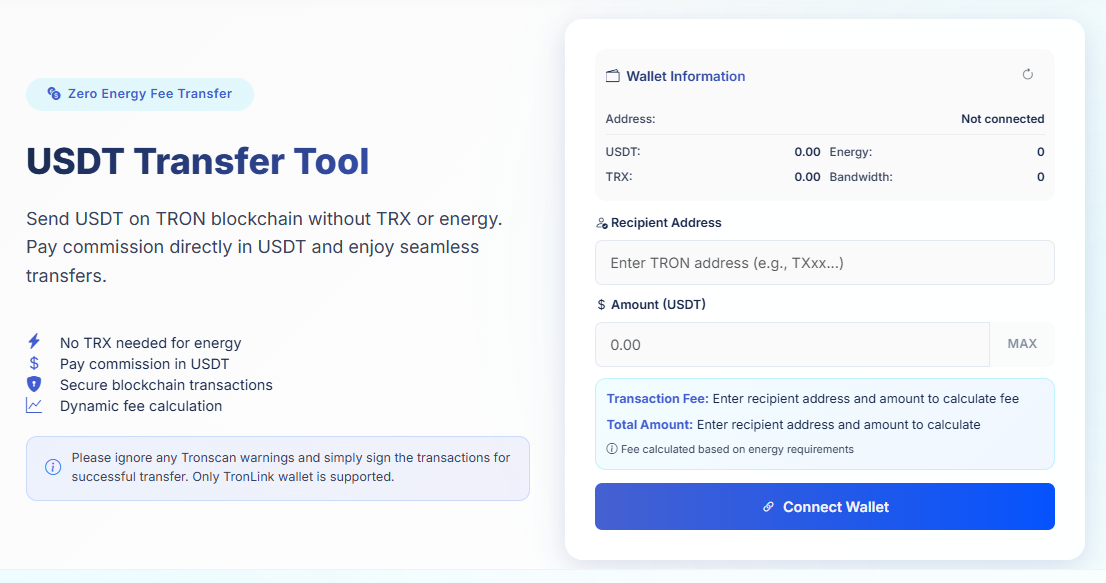
Và đây là lúc các giải pháp hiện đại như Netts Transfer Tool trở nên nổi bật, được thiết kế để loại bỏ trở ngại đó mà không cần đến bất kỳ ai! Nó giống như một tiện ích cho phép gửi USDT trên mạng lưới TRON mà không cần sở hữu bất kỳ đồng TRX nào và không phải đối mặt với hệ thống Năng lượng/Băng thông phức tạp. Cơ chế này hoạt động theo mô hình “không phí Năng lượng”, trong đó phí dịch vụ được thanh toán tức thì bằng chính đồng USDT mà bạn đang gửi và không có gì thêm, giúp mọi thứ trở nên dễ dàng hơn bao giờ hết.
Đây là một cơ chế đơn giản nhưng vô cùng tài tình. Người dùng không cần phải tự thiết lập thuê Năng lượng hay nạp TRX để staking; thay vào đó, dịch vụ sẽ thực hiện việc này ở chế độ nền. Tất cả những gì người dùng cần làm là kết nối ví của mình (ví dụ: TronLink), nhập địa chỉ người nhận và sau đó ký giao dịch. Nó sử dụng phí mạng lưới hiện tại để tính toán số tiền và khấu trừ trực tiếp vào giá trị chuyển khoản.
Điều này giúp loại bỏ “rào cản Năng lượng” vốn gây phiền toái cho hầu hết người dùng phổ thông. Nó biến một quy trình gian nan gồm nhiều bước liên quan đến các sàn giao dịch và token phí gas thành một quy trình liền mạch. Đối với các doanh nghiệp và nhà phát triển, giải pháp này linh hoạt hơn nhiều vì nó cho phép người nhận thanh toán phí, từ đó giúp USDT có thể được tích hợp mà không yêu cầu người nhận cuối phải có TRX. Trong bối cảnh Tether đang hướng tới việc áp dụng rộng rãi trên toàn cầu, các giải pháp giúp che đi sự phức tạp của các cơ chế blockchain chính là yếu tố then chốt để hoàn tất mục tiêu bằng cách chứng minh rằng sự ổn định không chỉ là một ý tưởng — đó là thứ mà bất kỳ người dùng nào cũng có thể tin cậy.