La historia de Tether — Estabilidad por encima del hype
La trayectoria de Tether de la controversia a la ubicuidad: reservas, debates sobre la transparencia, el papel de USDT en la liquidez y por qué los traders siguen recurriendo a él en mercados volátiles.
También disponible en: EnglishРусский中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Contenido
De todas las lunas cacofónicas y cuerpos planetarios en la gran galaxia de activos digitales de las criptomonedas, hay uno que ha entrado en órbita alrededor de todos ellos: Tether. Es el líquido que mantiene a flote el mercado de las criptomonedas, un lubricante que hace posible que miles de millones de dólares cambien de manos en todo el mundo en cuestión de segundos, y también una fuerza masiva pero misteriosa que ayuda a explicar cómo los mercados siguen moviéndose al alza y a la baja incluso cuando el crecimiento económico se tambalea. Pero, ¿qué es exactamente? ¿De dónde vino? Para entender el fenómeno de Tether y su símbolo USDT, necesitamos viajar en el tiempo, hasta cuando la escena cripto era un "Lejano Oeste" de habla inglesa lleno de volatilidad, idealismo y grilletes técnicos. Tenemos que retroceder mucho, mucho tiempo para entender el vacío que llenó.
Era 2013, y el mundo de las criptomonedas no se parecía en nada a lo que es hoy. Bitcoin estaba ganando terreno, pero era famosamente volátil. Podía caer un 20 por ciento en un solo día, arrebatando el poder adquisitivo de cualquiera que fuera lo suficientemente ingenuo como para pensar en él como una reserva de valor a corto plazo. Tanto para los primeros adoptantes como para los inversores, esta volatilidad era una espada de doble filo. Presentaba un enorme potencial alcista, pero significaba que Bitcoin era un medio de intercambio pésimo para las transacciones del día a día. Si un trader quería salir de una posición, tenía que vender de nuevo a moneda fíat: dólares estadounidenses o euros. Esto era laborioso, costoso y estaba lleno de fricciones. Los bancos recelaban de las empresas de criptomonedas y con frecuencia congelaban cuentas o retrasaban las transferencias bancarias durante días y días. No había un punto medio en el ciberespacio; o estabas en la montaña rusa o te habían echado del parque por completo. Lo que el mercado exigía era un activo digital que se moviera como Bitcoin pero que mantuviera su valor como el dólar.
Además, no existía tal cosa como una moneda digital estable, por lo que el arbitraje entre exchanges era casi siempre una oportunidad demasiado arriesgada.
Si por casualidad Bitcoin se cotizaba a 500 dólares en un exchange de Tokio y a 520 dólares en un exchange de Nueva York, un trader no podía aprovechar fácilmente esta divergencia porque mover dinero fiduciario entre estas jurisdicciones tomaba días, lo que permitía el arbitraje transfronterizo solo cuando la oportunidad ya había desaparecido. La falta de eficiencia provocaba enormes disparidades (conocidas como primas) y ralentizaba la evolución del mercado. La industria requería algo veloz como la blockchain, pero estable como un banco central.De Realcoin a Tether: Historia
Fue a partir de este requerimiento que surgió el predecesor de Tether. Lanzado como “Realcoin” en Santa Mónica, California, allá por julio de 2014.
Unieron fuerzas Brock Pierce, un antiguo actor infantil; Reeve Collins, quien llegaría a ser el primer CEO de la empresa; y Craig Sellars, programador y veterano estudioso del protocolo Bitcoin. Era una visión audaz pero simple: construir una criptomoneda que estuviera vinculada uno a uno con una moneda del mundo real. Mientras que Bitcoin no tenía más respaldo que el que el mercado estuviera dispuesto a soportar, Realcoin sería canjeable por dinero fiduciario, convirtiéndose en una especie de vale digital similar al ofrecido por el sistema bancario británico Clearing House Automated Payment System.
La tecnología se desarrolló basándose en el protocolo Mastercoin (renombrado más tarde como Omni Layer), que formaba una segunda capa sobre la blockchain de Bitcoin. Esto les permitió crear metadatos en el campo OP_RETURN de las transacciones de Bitcoin, lo que efectivamente creaba nuevos tokens que aprovechaban la seguridad de Bitcoin a la vez que poseían propiedades únicas. Aquello fue toda una proeza técnica en una época anterior a que aparecieran Ethereum y los contratos inteligentes e hicieran que crear tokens fuera algo trivial. El equipo cambió su imagen de marca en noviembre de 2014. “Realcoin” parecía bastante genérico, tal vez demasiado parecido a todas las “altcoins” que saturaban el mercado.
Optaron por un nombre que describiera mejor la naturaleza del token: su valor estaba vinculado a un aliado fiduciario. Así nació Tether.No fue nada glamuroso al principio. La stablecoin fue recibida con escepticismo. El espíritu libertario de la comunidad cripto inicial era profundamente escéptico ante cualquier cosa relacionada con la moneda fiduciaria o las reservas bancarias centralizadas. Sin embargo, su utilidad era innegable. El primer exchange de criptomonedas en integrar Tether fue Bitfinex, que quedaría estrechamente vinculado a su historia. Bitfinex introdujo pares de trading contra USDT donde se podía cubrir la cartera sin tener que tocar nunca una cuenta bancaria. Esto supuso un cambio de paradigma. Fue el lubricante para los mercados, facilitando el arbitraje y el suministro de liquidez.
Bloqueo bancario y supervivencia
Pero el camino hacia la preeminencia estuvo plagado de desafíos que habrían acabado con un proyecto menor. Una de las primeras pruebas de alto perfil ocurrió en agosto de 2016, cuando Bitfinex sufrió un hackeo catastrófico y perdió 119.756 Bitcoin. Aunque no se trató de un hackeo a Tether, los destinos de ambas empresas ya estaban entrelazados. La decisión de Bitfinex de socializar las pérdidas entre todos los usuarios (mediante la emisión de tokens "BFX" que reflejaban su parte de la deuda) estableció un vínculo de sufrimiento común y sanación eventual que unió permanentemente a su base de usuarios cuando esos tokens fueron finalmente canjeados por su valor nominal en dólares.
Pero la verdadera amenaza existencial para Tether llegó a principios de 2017. El sistema bancario tradicional contraatacó mientras el mercado cripto se calentaba. En abril de 2017, Tether perdió su principal relación bancaria con el banco corresponsal Wells Fargo y solo recibió un alivio temporal para poder transferir fondos fuera de la cuenta hacia otra en un banco intermediario diferente. Para una empresa normal que opera en dólares, la pérdida del acceso bancario es una sentencia de muerte corporativa. Tether terminó, esencialmente, excluida del sistema financiero de los Estados Unidos.
Desencadenó una era de improvisación desenfrenada y opacidad que alimentó años de teorías conspirativas. Desde su fundación en 2010, la empresa se había visto reducida a utilizar una red ad hoc de procesadores de pagos y socios bancarios sombríos para mover dinero. Fue entonces cuando la historia de “Bitfinex y Tether” se convirtió en un drama clave de la industria.Este espectáculo se agravó a finales de año, cuando la filtración de los “Paradise Papers” mostró que existían importantes coincidencias en quiénes gestionaban Bitfinex y Tether —específicamente Philip Potter y Giancarlo Devasini—, lo que contradecía afirmaciones pasadas de que estaban controladas por entidades separadas. Los críticos afirmaban que el USDT se estaba "imprimiendo de la nada" para sostener el precio de Bitcoin, en una teoría que recordaba al "Willy Bot" de 2017. Investigadores de la Universidad de Texas incluso han escrito un artículo tras otro sugiriendo que la emisión de Tether se programaba para evitar las tendencias bajistas de Bitcoin. Y sin embargo, a pesar de estas escandalosas acusaciones, la capitalización de mercado de Tether continuó expandiéndose, impulsada por una demanda voraz de una capa de liquidación estable en medio de la histórica carrera alcista de 2017. Los traders desestimaron el FUD (miedo, incertidumbre y duda); necesitaban una solución para mover valor entre exchanges que no contaban con rampas de dinero fíat.
Demandas y búsqueda de transparencia
Fue entonces cuando las “Guerras de las Stablecoins” de 2018 introdujeron un nuevo matiz. La empresa Circle emitió USDC, una de tantas stablecoins “reguladas” que han aparecido, prometiendo transparencia y cumplimiento con la legislación estadounidense. Se decía que, con estas opciones “seguras”, las instituciones acudirían en masa y abandonarían al Tether “offshore”. Sin embargo, ocurrió lo contrario. Una vio su adopción en el sector DeFi, la otra demostró ser la reina de la liquidez. El mercado valoró la resistencia a la censura de Tether —o al menos su apariencia— más que el cumplimiento normativo.
Ser offshore era una característica, no un error.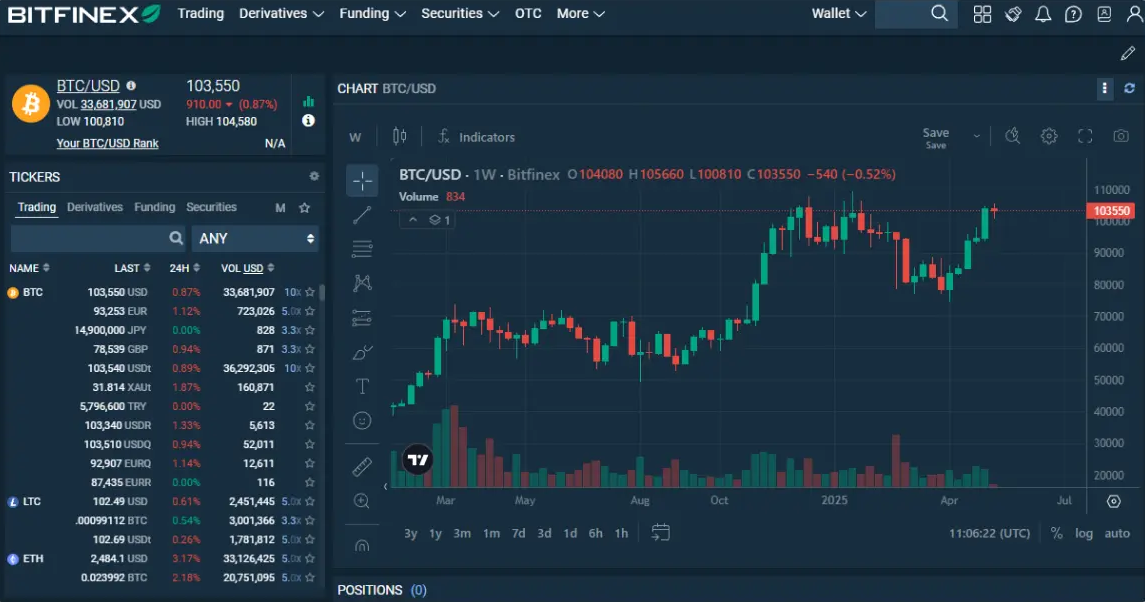
Todo llegó a un punto crítico con el inicio de la investigación de la Fiscalía General de Nueva York (NYAG) que comenzó en 2019. La investigación giraba en torno a las acusaciones de que Bitfinex había recurrido a las reservas de Tether para ocultar una pérdida de 850 millones de dólares en fondos de clientes. Se trataba de fondos que habían sido confiscados por las autoridades polacas, portuguesas y estadounidenses a Crypto Capital Corp., un procesador de pagos panameño controlado por Reginald Fowler, con quien Bitfinex se vio obligado a hacer negocios después de que se cerrara su cuenta correspondiente en Wells Fargo. La investigación fue una prueba de fuego para Tether. Demostró que, en un momento dado, el USDT no estaba realmente respaldado al 100 por ciento por efectivo en un banco, sino respaldado parcialmente por un préstamo no garantizado a Bitfinex. El anuncio sacudió el mercado, pero lo más importante es que la paridad se mantuvo.
El acuerdo con la NYAG en febrero de 2021 fue un punto de inflexión, que incluyó un pago de 18,5 millones de dólares y la prohibición de operar en Nueva York para Bitfinex. En lugar de acabar con Tether, hizo que la empresa madurara. Comenzaron a emitir certificaciones trimestrales sobre sus reservas. Esto dio lugar a una nueva ronda de escrutinio, esta vez sobre la composición de las reservas. En un momento dado, una gran parte consistía en papel comercial: deuda corporativa a corto plazo. Los críticos advirtieron que esto era arriesgado, ya que las repercusiones podrían propagarse tras la implosión de gigantes inmobiliarios chinos como Evergrande. En respuesta, Tether llevó a cabo una profunda reestructuración de su cartera, eliminando gradualmente el papel comercial y sustituyéndolo por Letras del Tesoro de los EE. UU. En el proceso, no solo redujeron el riesgo del activo, sino que lo transformaron en una máquina de generar beneficios ante el endurecimiento de las tasas de interés a nivel mundial.
Dominación mundial y el efecto TRON
Entonces, ¿por qué Tether? ¿Por qué prevaleció cuando otros como USDC o stablecoins algorítmicas como UST intentaron arrebatarle el trono?
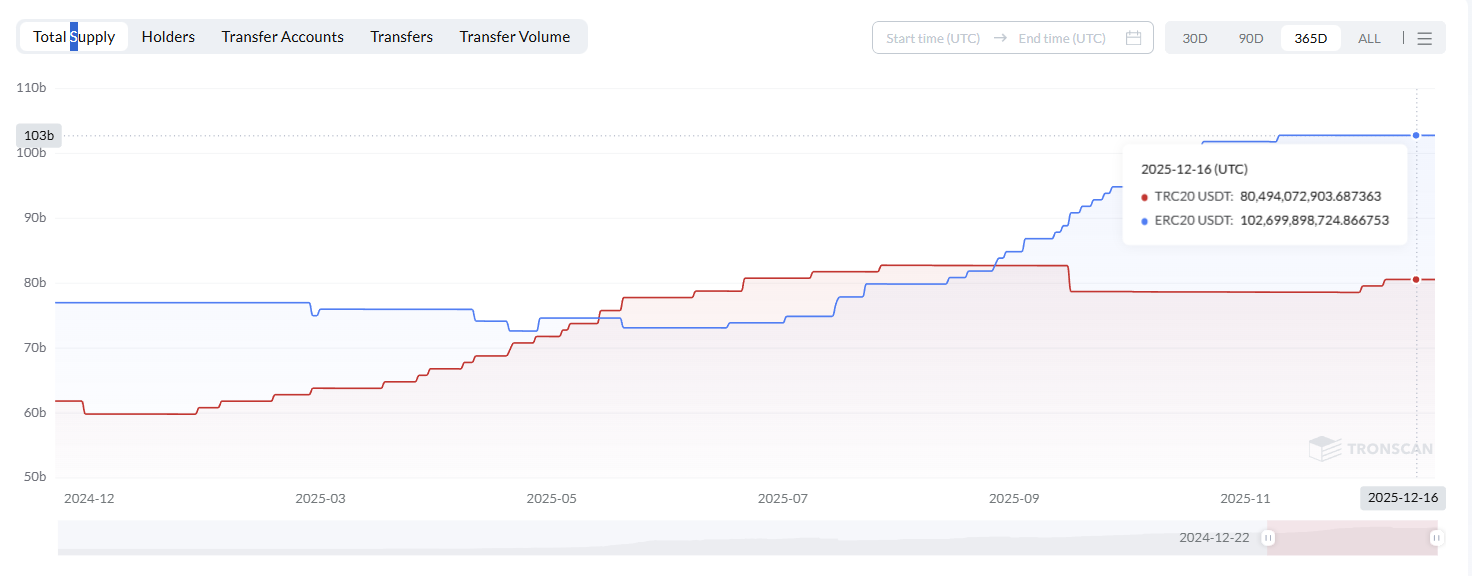
Tiene que ver con la naturaleza de lo que estás accediendo y simplemente con la utilidad (también conocida como el “Efecto Lindy”). Tether fue el pionero. Tenía la mayor liquidez, sirviendo famosamente como par base en el “3pool” de Curve Finance durante el Verano DeFi de 2020. Cuando los traders tuvieron que salir de una posición durante el desplome, no les importaban los tecnicismos regulatorios; les importaba qué par tenía el mayor volumen. USDT estaba en todas partes. Es más, Tether se expandió agresivamente fuera de la capa Omni de Bitcoin. Su salto a la red Ethereum y, lo que es más importante, a la red TRON fue una genialidad absoluta. Ya no se trataba solo de enviar USDT únicamente para el trading de alta frecuencia, sino que también era posible realizar microtransacciones y pagos en países del tercer mundo gracias a las bajas comisiones y la rapidez proporcionadas por la red TRON.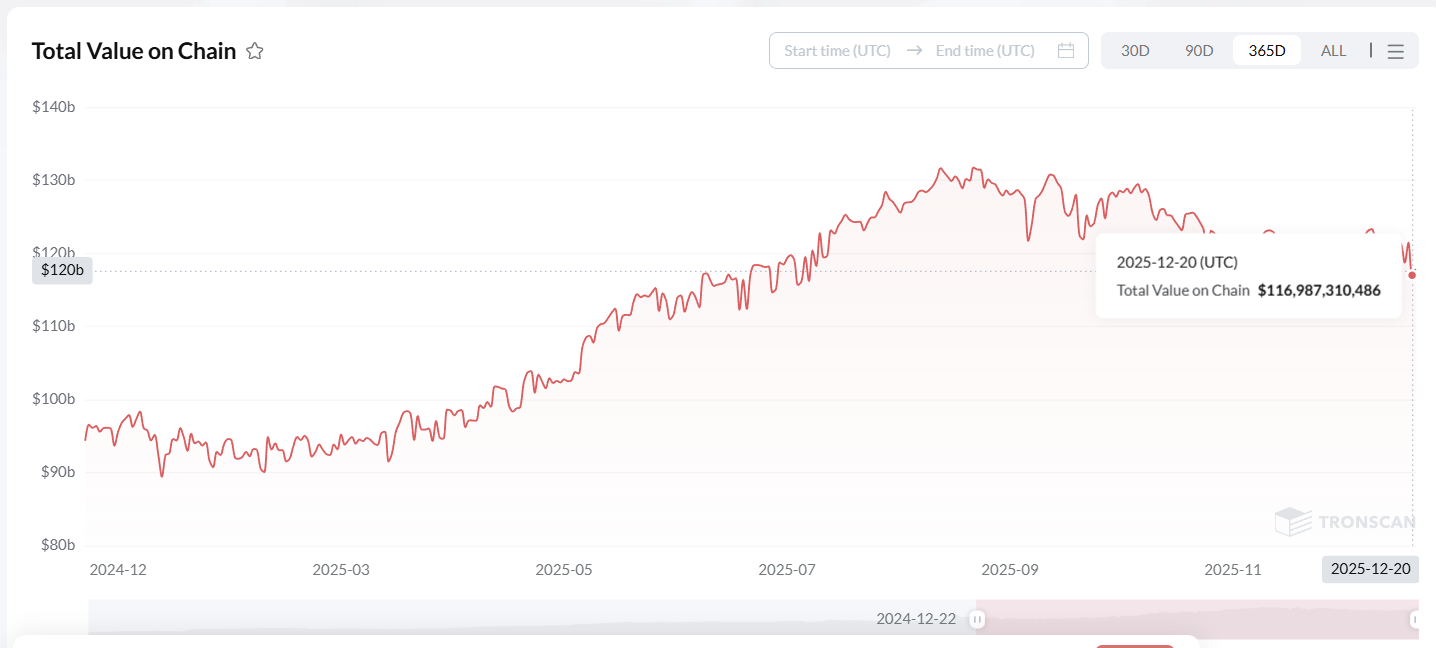
El crecimiento de USDT en la red TRON no tiene precedentes. Mientras Ethereum lidiaba con tarifas de gas que podían rondar los 50 dólares para realizar una transferencia de 100 dólares, TRON ofrecía transferencias por centavos. Esta accesibilidad significó que el USDT se convirtiera en la moneda predeterminada de millones de personas en el Sur Global. El USDT demostró ser un salvavidas para los habitantes de países como Turquía, Argentina y el Líbano, donde el valor de sus monedas locales estaba siendo diezmado por la hiperinflación. Ya no era solo una herramienta de trading; era una forma de sobrevivir. Esta adopción orgánica creó un suelo de demanda que las stablecoins “corporativas” como USDC nunca podrían igualar. Mientras que USDC era la favorita del entorno DeFi y de las juntas directivas de Silicon Valley, USDT se intercambiaba en mercados callejeros o en mesas de operaciones extrabursátiles en Asia y América Latina.
Sin embargo, la historia de Tether no se puede contar sin las personas que guiaron el barco a través de estas tormentas. La nueva empresa matriz también retuvo a bastantes talentos existentes después de que los propietarios originales se retiraran, y van der Velde, junto con Giancarlo Devasini (CFO), lograron mantener la operatividad. Pero el rostro visible de Tether era ahora Paolo Ardoino. El antiguo CTO de la compañía, Ardoino, un informático italiano, interactuaba directamente con la comunidad. No se refugió en una torre de marfil; al contrario, entablaba discusiones con críticos en Twitter, explicaba detalles técnicos y promovía la idea de lo que se conoce como resiliencia. Su ascenso a director ejecutivo marcó el inicio de la trayectoria de Tether, pasando de ser una start-up hermética a un gigante financiero global.
Potencia financiera geopolítica
Esta transformación se refleja en su modelo de negocio actual. Ya no estamos hablando de una herramienta cripto de nicho. Estamos ante un arma financiera geopolítica. Esto quedó ampliamente demostrado por los acontecimientos que tuvieron lugar en los últimos meses de 2024, y particularmente en el año 2025. En lo que supuso una importante victoria regulatoria, Tether afirmó que los Emiratos Árabes Unidos han adoptado formalmente el USDT como un token respaldado por dinero fíat que cumple con la normativa. Esta distinción permitirá que las empresas con licencia de la región operen legalmente con la stablecoin, lo que allana el camino para la adopción institucional en Oriente Medio.
Y la ambición de la empresa se ha extendido a sectores más tradicionales, utilizando sus cuantiosos beneficios. Volviendo a la tierra natal de su cúpula directiva, Tether realizó una audaz jugada de poder en los deportes. En junio de 2025, la empresa era el segundo mayor accionista del club de fútbol italiano Juventus F.C. Este interés es tanto personal como estratégico: el rostro visible y figura central de Tether, Paolo Ardoino, es italiano. Incluso presentaron una oferta al club en diciembre, proponiendo la compra de la participación mayoritaria de Exor a 2,66 € por acción, valorando al club en más de 1.000 millones de euros. La oferta fue rechazada por la familia Agnelli, pero fue un audaz recordatorio de lo al límite que el mega apalancamiento de Tether la había llevado.
Otro acontecimiento es que los nuevos magos de la riqueza han acumulado activos tangibles. Tether incluso se está convirtiendo en un capitán de la industria en el sector de las materias primas. La firma añadió 26 toneladas métricas de oro en el tercer trimestre de 2025, elevando sus reservas a un total de 116 toneladas, más que cualquier banco central a nivel mundial durante ese periodo. Esa diversificación agresiva ha convertido a Tether en una ballena masiva en el mercado del oro, reforzando sus tokens digitales con un valor material y probado por el tiempo.
El relato de Tether es una historia de supervivencia. Perseveró a través de bloqueos bancarios, ataques regulatorios, errores internos y externos, e incluso la caída de sus competidores. Demostró que en el mundo de las criptomonedas, todo se trata de estabilidad y liquidez. Enviar USDT es hoy tan ubicuo como enviar un correo electrónico en muchas partes del mundo. Se utiliza para remesas en el Líbano, ahorros en Argentina y para la liquidación de pagos B2B en toda Asia. Es una especie de sistema bancario paralelo para los no bancarizados.
Pero aunque el USDT es el líder indiscutible de las stablecoins, los pormenores técnicos de su uso en la práctica —especialmente en la red más utilizada de USDT, TRON— conllevan sus propios dilemas técnicos. Aunque TRON es más rápida y barata que Ethereum, funciona con algo llamado “Energía” y “Ancho de banda”. Cada transacción consume estos recursos. En caso de que un usuario no tenga suficiente Energía en su billetera, la red quema una cierta cantidad de TRX para cubrir la comisión. Esto crea un escenario de “callejón sin salida” para millones de usuarios: tienen USDT pero no tienen TRX. No pueden simplemente transferir dinero moviendo algunos fondos; primero tienen que ir a un exchange, comprar TRX y luego retirarlo a su billetera, un proceso engorroso que genera una fricción inmensa para los pagos básicos.
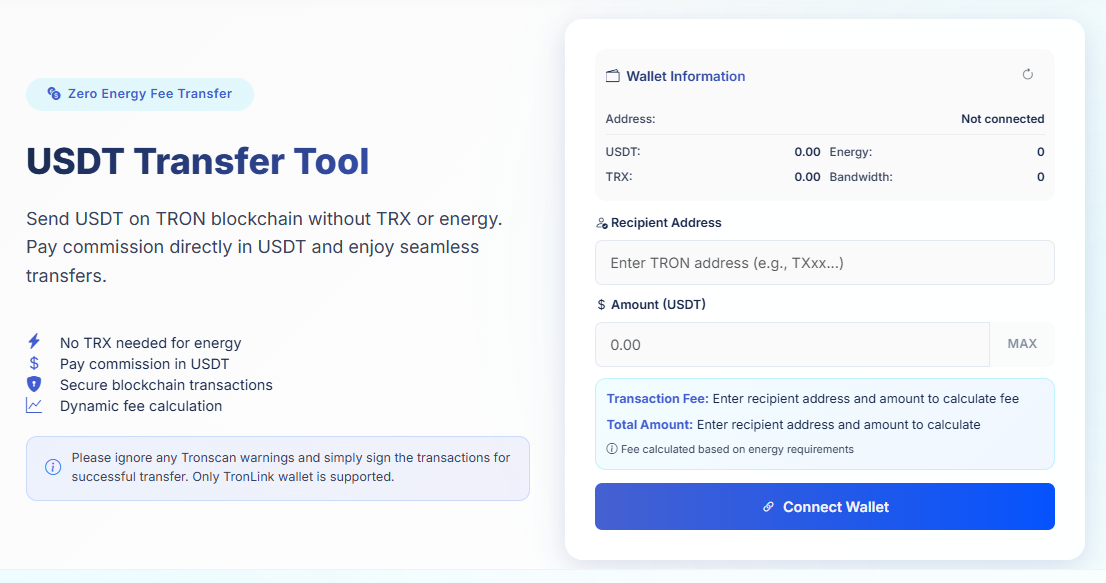
Y aquí es donde cobran relevancia las ofertas contemporáneas como la Netts Transfer Tool, diseñada para eliminar esa fricción ¡sin necesidad de nadie más! Es como una herramienta para poder enviar USDT en la red TRON sin tener que poseer TRX y sin tener que lidiar con el siempre complejo sistema de Energía/Ancho de banda. El mecanismo funciona bajo un modelo de "comisión de Energía cero", donde la comisión se paga instantáneamente directamente en el USDT que se está enviando y nada más, haciéndolo más fácil que nunca.
Este es un mecanismo tan simple como ingenioso. El usuario no necesita configurar su propio alquiler de Energía ni depositar TRX para staking; sin embargo, el servicio lo hace en segundo plano. Todo lo que el usuario debe hacer es conectar su billetera (TronLink, por ejemplo), ingresar la dirección del destinatario y luego firmar la transacción. Utiliza la tarifa de red actual para calcular el monto y lo resta del valor de la transferencia.
Esto elimina el "muro de Energía" que desespera a la mayoría de los usuarios ocasionales. Convierte lo que es un calvario de varios pasos que involucran exchanges y tokens de gas en un proceso fluido. Para empresas y desarrolladores, es mucho más versátil porque permite que el destinatario pague las comisiones, lo que en efecto permite integrar USDT sin requerir que los destinatarios finales tengan TRX. En un momento en que Tether trabaja hacia la adopción masiva global, las soluciones que actúan ocultando las complejidades de la mecánica blockchain son lo que falta para cerrar el trato, demostrando que la estabilidad no es solo una idea, sino algo en lo que cualquier usuario puede confiar.